临床实验室服务市场规模、份额和行业分析,按测试类型(临床化学、血液学、基因检测、微生物学和细胞学等)、年龄(儿童和成人)、付款来源(公共、私人和自费)、服务提供商(医院实验室、独立实验室、临床实验室等)以及区域预测,2026-2034年
 下载免费样本

临床实验室服务市场规模及未来展望
 收听音频版本
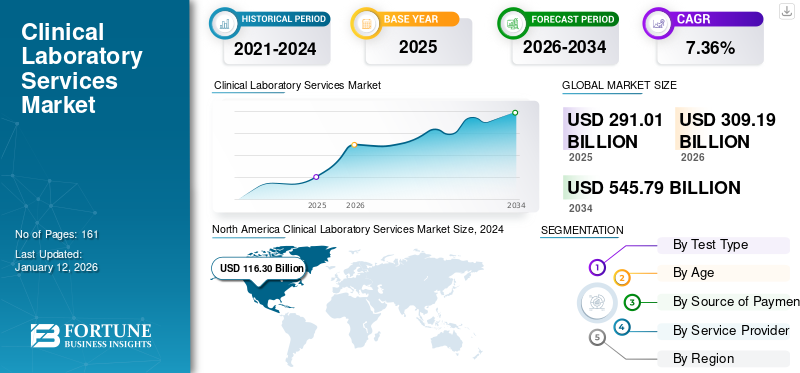
2025年全球临床实验室服务市场规模为2910.7亿美元,预计将从2026年的3069.1亿美元增长到2034年的4618.9亿美元,预测期内复合年增长率为5.2%。北美在临床实验室服务市场占据主导地位,2025年市场份额为36.46%。
临床实验室是医疗机构,对临床标本进行测试,以获得有关患者健康状况的信息,以进行诊断、治疗和疾病预防。这些实验室还为新实验室工作人员提供紧急响应援助、研究支持和培训。慢性病的流行和老年人口的增长正在促进基于实验室的解决方案的使用。
- 例如,根据中国政府公布的2023年数据,中国60岁及以上人口约2.97亿。
此外,Labcorp、Quest Diagnostics Incorporated 等主要公司越来越注重提供新颖的服务,这进一步增加了市场对这些服务的需求。
下载免费样品 了解更多关于本报告的信息。
临床实验室服务市场趋势
实验室自动化的进步促进服务采用
全球市场的主要公司越来越关注自动化临床实验室的发展。与自动化实验室相关的好处,包括提高通量、提高结果质量以及取代手动和重复性任务等,预计将增加对实验室自动化的需求,并推动未来几年的市场增长。临床实验室正专注于开发自动化机械,以在全球医疗成本不断增加的情况下保持盈利能力。
- 例如,2023 年 4 月,Flow Robotics 宣布推出一款新的样本可追踪设备 ScanID,该设备在一台设备上提供一维和二维扫描,并且可以一次性扫描一整排样本管。该设备优化了样品的可追溯性并减少了分析前的相位误差,进一步增强了患者的临床诊断和治疗。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
人口老龄化和预防保健意识的提高促进服务的采用
老年人口的不断增加预计将导致接受临床实验室检测以诊断骨关节炎、糖尿病、骨质疏松症和心脏病等多种慢性复发性疾病的患者数量激增,这预计将推动预测期内全球临床实验室服务市场的增长。
- 例如,根据美国糖尿病协会(ADA)2022年1月发表的一篇文章,65岁以上的人中有超过四分之一患有糖尿病,一半的老年人患有糖尿病前期。此外,预计未来几十年患有这些疾病的老年人数量将迅速增加,这进一步预计将增加对临床实验室检测的需求。
随着医疗保健支出的不断增长、临床实验室的扩张等,主要实验室越来越注重提供新颖的服务,也是市场增长的一些推动因素。
总正增长贡献
| 排名 | 市场驱动因素 | 整体影响力排名 | 贡献 | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising burden of chronic and infectious diseases requiring recurring diagnostic testing | 高 | 1.7% | 高 | 高 | 高 |
| 2 | Aging population and increasing adoption of preventive and routine health screening | 高 | 1.3% | 中等 | 高 | 高 |
| 3 | Growing adoption of molecular, genetic, oncology, and other specialized laboratory tests | 高 | 1.2% | 中等 | 高 | 高 |
| 4 | Expansion of healthcare coverage and diagnostic access in emerging markets | 中等 | 1.1% | 中等 | 高 | 高 |
| 5 | Laboratory consolidation, hospital outsourcing, automation, and expansion of organized laboratory networks | 低 | 1.1% | 中等 | 中等 | 高 |
| 6 | Others (Increasing adoption of home specimen collection and mobile phlebotomy, growth of direct-to-consumer and employer-sponsored laboratory testing, etc.) | 低 | 0.6% | 低 | 低 | 低 |
| 总正增长贡献 | 7.00% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
市场限制
临床实验室测试服务的定价压力阻碍了市场扩张
患者群体对临床实验室检测的需求不断增加。然而,不断增加的价格压力是预计阻碍市场增长的因素之一。诊断行业正面临巨大的定价压力,这主要是由于折扣增加和不可接受的定价做法。
此外,患者对具有成本效益的医疗保健解决方案的需求不断增长,促使付款人和医疗保健提供者就实验室检测服务的更低价格进行谈判。这种定价压力导致报销率降低和实验室利润率下降,从而阻碍了服务的采用。
- 例如,根据 Medline Plus 发布的 2021 年数据,基因检测的费用从 100 美元以下到 2,000 美元以上不等。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 负贡献 (2026-2034) |
影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Reimbursement pressure, laboratory tariff reductions, and healthcare cost-containment measures | 高 | -0.7% | 高 | 高 | 高 |
| 2 | Shortage of skilled laboratory professionals and rising labor costs | 中高 | -0.5% | 中等 | 高 | 高 |
| 3 | Complex regulatory, accreditation, quality-control, data-privacy, and compliance requirements | 中等 | -0.4% | 中等 | 中等 | 高 |
| 4 | Others (high cost, limited diagnostic infrastructure, supply-chain disruptions, reimbursement delays, etc.) | 低 | -0.2% | 低 | 低 | 低 |
| 总体负增长影响 | -1.80% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
虚拟和家庭测试服务预计将提供潜在的增长机会
对虚拟和家庭临床实验室测试的需求正在增加。因此,实验室诊所越来越关注开发更容易获得、更有效的检测方法。家庭临床实验室检测诊所提供了在舒适的家中进行必要的医学检测的便利,减少了旅行和等待时间的需要。
此外,这些服务提供了安全且私密的环境,最大限度地减少了公共场所中潜在感染的风险。与虚拟和家庭诊所相关的好处预计将为市场扩大和满足未满足的需求创造机会。
- 例如,2023 年 5 月,Getlabs, Inc. 和 Nice Healthcare 宣布建立合作伙伴关系,以扩大家庭医疗保健服务和实验室测试的覆盖范围。此次合作将通过为患者提供更加个性化且价格实惠的服务来改变家庭医疗保健行业。
市场挑战
非标准化监管框架阻碍市场增长
对早期疾病诊断等的认识不断提高,导致全球越来越多地采用临床测试。然而,主要公司对监管框架和临床实验室许可的关注有限,预计将限制市场增长。如果没有明确的指南和标准,则存在测试结果不可靠和不准确的风险,从而损害患者安全和临床决策。
- 例如,根据 Lablogatory 发表的一篇文章,非洲的大多数临床实验室都没有获得认可,实验室也没有参加外部保证计划。
细分分析
按测试类型
慢性病患病率不断上升导致临床化学领域占据主导地位
根据测试类型,市场分为血液学、临床化学、基因检测、微生物学和细胞学等。
到 2025 年,临床化学领域占据最大的临床实验室服务市场份额。该领域的增长归因于糖尿病、甲状腺和激素紊乱的患病率不断上升,加上家庭临床实验室测试服务的可用性,可以轻松获得诊断程序。
- 例如,根据国际糖尿病联合会(IDF)2024年发布的数据,全球约有5.89亿20-79岁的成年人患有糖尿病。
基因检测领域预计在预测期内复合年增长率为 8.4%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按年龄
成年人中疾病患病率的增加推动了该细分市场的领导地位
根据年龄,市场分为儿童和成人。
到 2025 年,成人市场将占据全球市场的主导地位,份额为 82.8%。这一增长是由于成年人中慢性病的患病率不断上升,从而促进了采用率并促进了细分市场的增长。
- 例如,根据《今日医学新闻》发布的 2023 年数据,美国约有 15,000 名成年人患有囊性纤维化。
儿科细分市场预计将在预测期内蓬勃发展,增长率为 4.1%。
按付款来源
公共卫生支出的增加导致该领域占据主导地位
根据支付来源,市场分为公共、私人和自付费用。
到 2025 年,公共细分市场将占据全球市场的主导地位,份额为 62.2%。这一增长归因于各国公共医疗保健支出的增加,以及不同公共医疗保健公司之间的合作不断增加。
- 例如,根据加拿大健康信息研究所(CIHI)发布的报告,2022年11月,加拿大公共医疗保健支出份额为75.0%,而私人医疗保健支出份额为25.0%。
私人部门预计在预测期内以 5.9% 的增长率扩张。
按服务提供商
医院实验室数量的增加导致了细分市场的主导地位
根据服务提供商,市场分为医院实验室、独立实验室、临床实验室等。
由于医院实验室的建立不断增多和医疗保健支出的增加等,医院实验室细分市场将在 2025 年占据市场主导地位,这是促成该细分市场主导地位的一些关键因素。此外,到 2026 年,该领域的份额预计将达到 49.7%。
- 例如,2021年1月,Clinisys为英国基因组实验室推出了新的实验室信息管理系统,该系统在法国普瓦捷大学医院引入。
预计临床实验室在预测期内将以 5.5% 的复合年增长率增长。
临床实验室服务市场区域展望
根据地区,我们对北美、欧洲、亚太地区、拉丁美洲、中东和非洲的市场进行了研究。
北美
North America Clinical Laboratory Services Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美市场在2024年占据主导地位,价值为1010.9亿美元,在2025年也以1061.5亿美元占据领先地位。慢性病的患病率、实验室检测服务和先进诊断的采用率不断上升、医疗保健支出不断增加、临床实验室数量不断增加等,是推动北美市场增长的一些因素。
- 例如,根据医疗保险和医疗补助服务中心(CMS)发布的2024年数据,美国人均医疗保健支出为15,474美元。
美国临床实验室服务市场
基于北美的强劲贡献以及美国在该地区的主导地位,分析估计2026年美国市场规模约为1037.9亿美元,约占全球市场销售额的33.8%。
欧洲
预计欧洲未来几年的增长率将达到 4.3%,在所有地区中排名第二,到 2026 年估值将达到 821.7 亿美元。慢性病发病率的增加以及包括基因检测等临床检测的采用可能会支持市场增长。
英国临床实验室服务市场
到 2026 年,英国市场预计约为 145.9 亿美元,约占全球市场收入的 4.8%。
德国临床实验室服务市场
预计到2026年,德国市场规模将达到约182.8亿美元,相当于全球市场销售额的6.0%左右。
亚太地区
预计2026年亚太地区将达到795.5亿美元,稳坐第三大市场地位。临床实验室数量的增加、对早期疾病检测的认识以及医疗保健支出的增加可能会支持亚太地区的市场增长。
日本临床实验室服务市场
预计 2026 年日本市场规模约为 173 亿美元,约占全球收入的 5.6%。由于临床实验室服务的扩大以及该国市场主要公司对研发活动的投资,日本预计将出现增长。
中国临床实验室服务市场
中国预计将成为最大的市场之一,2026 年收入预计约为 247.1 亿美元,约占全球销售额的 8.1%。
印度临床实验室服务市场
预计2026年印度市场规模约为116.5亿美元,约占全球市场收入的3.8%。
拉丁美洲、中东和非洲
预计拉丁美洲、中东和非洲地区在预测期内将出现温和增长。拉丁美洲市场的估值预计到 2026 年将达到 193.2 亿美元。这一增长是由于该地区对患者护理的日益关注以及对临床实验室服务的需求不断增长。由于越来越多的主要公司扩大其地域影响力,预计中东和非洲也会出现增长。在中东和非洲,海湾合作委员会的市场价值预计到2026年将达到146.2亿美元。
南非临床实验室服务市场
预计到 2026 年,南非市场将达到 46.3 亿美元左右,约占全球市场收入的 1.5%。
竞争格局
主要行业参与者
主要参与者强大的服务组合和临床实验室的扩张以支持他们的主导地位
强大的服务组合以及对全球战略举措的重点关注是促成知名市场参与者占据主导地位的关键因素之一。 Labcorp 和 Quest Diagnostics Incorporated 占据了 2025 年的主要市场。此外,主要公司对实验室服务扩展的日益关注可能会增强它们的影响力,进一步提高它们的市场份额。
- 例如,2022 年 12 月,Labcorp 在洛杉矶开设了一个新的、更大的解剖病理学和组织学 (APH) 实验室。此次新推出扩大了公司的全球中心实验室能力。
包括 NeoGenomics Laboratories, Inc. 在内的其他主要参与者也在市场上不断增长,这主要是因为他们越来越注重收购其他公司以加强其在市场上的影响力。
按键列表临床实验室服务公司
- 实验室公司(我们。)
- 奎斯特诊断公司(我们。)
- 照明公司(我们。)
- Eurofins Scientific(卢森堡)
- DDRC SRL Diagnostics (SRL Diagnostics)(印度)
- UNILABS (A.P. Moller Holding A/S)(瑞士)
- NeoGenomics Laboratories, Inc.(美国)
- ARUP 实验室(美国)
- 索尼克医疗保健有限公司(澳大利亚)
- 布帕(智利)
主要行业发展
- 2026 年 1 月:Corewell Health 和 Quest Diagnostics 完成了建立实验室服务合资企业的交易,以扩大密歇根州获得创新、优质且负担得起的实验室服务的机会。
- 2024 年 9 月:Labcorp 是一家提供创新和综合实验室服务的全球公司,收购了 OPKO Health 的全资子公司 BioReference Health 的精选资产,旨在提高其品牌影响力。
- 2023 年 10 月:Sonic Healthcare Limited 收购了位于瑞士的全方位服务医学实验室集团 Dr Risch 实验室集团,旨在扩大其地域影响力。
- 2023 年 8 月:Redcliffe Labs 与 Abbott India 合作推出临床决策支持 (CDS),也称为 AlinIQ。它由先进技术提供支持,例如大数据引擎和人工智能(AI)。
- 2023 年 4 月:SRL Diagnostics 宣布收购 Lifeline Laboratories,以扩大其在印度病理学市场的影响力。
- 2023 年 4 月:Quest Diagnostics 宣布收购 Haystack Oncology,以加强对早期肿瘤学检测的关注,以帮助早期准确地检测残留或复发的癌症。
报告范围
该报告包含完整的全球临床实验室服务市场分析。它强调了测试类型、年龄、付款来源、服务提供商和地理位置等重要方面。它还提供了对市场动态、慢性病患病率、实验室认证机构概述以及市场中知名参与者的见解。除此之外,该报告还提供了对市场趋势的见解并强调了关键的行业发展。除了上述因素外,该报告还涵盖了近年来促进市场增长的几个因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 5.2% |
| 单元 | 价值(十亿美元) |
| 分割 | 按测试类型、年龄、付款来源、服务提供商和地区 |
| 按测试类型 |
|
| 按年龄 |
|
| 按付款来源 |
|
| 按服务提供商 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025年全球市场价值为2910.7亿美元,预计到2034年将达到4618.9亿美元。
预计该市场在预测期内的复合年增长率将达到 5.2%。
2025年北美市场价值为1061.5亿美元。
根据测试类型,临床化学领域在全球市场占据主导地位。
到 2025 年,北美将在全球市场中占据主导份额。
慢性疾病患病率的上升正在推动全球市场的增长。
Labcorp、Quest Diagnostics Incorporated 和 Eurofins Scientific 是市场上的一些顶级参与者。
主要影响因素是疾病患病率的增加以及主要参与者提供先进产品的战略举措的激增。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 161
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





