胆囊癌治疗市场规模、份额和行业分析,按药物(吉西他滨、顺铂、Durvalumab、帕博利珠单抗等)、按药物类别(抗代谢物、铂化合物、PD-1抑制剂、PD-L1抑制剂和抗体药物偶联物)、按治疗(化疗、免疫治疗和靶向治疗)、按给药途径(肠外和口服)、按年龄组(成人和儿童)、按分销渠道(医院药房、专科药房和零售药房)以及区域预测,2026-2034 年
 下载免费样本

胆囊癌治疗市场规模及未来展望
 收听音频版本
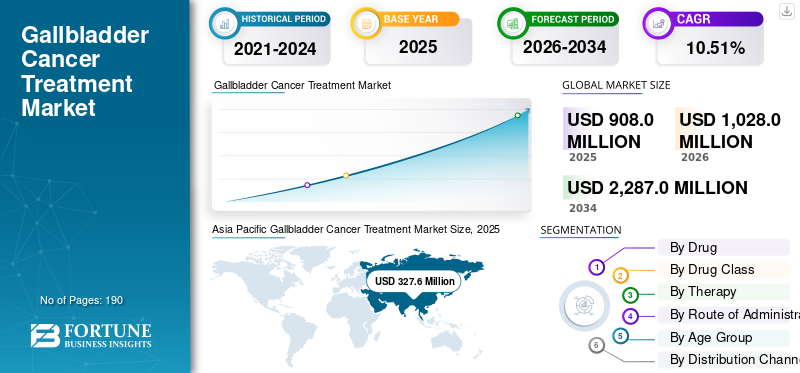
2025年胆囊癌治疗市场规模为9.080亿美元,预计将从2026年的10.28亿美元增长到2034年的22.87亿美元,预测期内复合年增长率为10.51%。亚太地区在胆囊癌治疗市场占据主导地位,2025年市场份额为36.08%。
由于早期症状有限,该疾病经常在晚期才被诊断出来,因此该市场正在不断增长。患有不可切除、复发或转移性疾病的患者通常需要全身治疗,包括化疗、免疫治疗、靶向治疗和联合治疗方案,以支持市场增长。市场也见证了从传统化疗转向生物标志物针对特定分子异常(例如 HER2 表达)的疗法。这种转变鼓励制药公司投资双特异性抗体、抗体药物偶联物、免疫检查点抑制剂和其他先进疗法,从而扩大治疗选择并加强市场增长。
- 例如,2025年5月,Zymeworks Inc.获得中国国家药品监督管理局(NMPA)批准zanidatamab用于治疗既往接受过治疗的不可切除或转移性HER2阳性(HER2+)胆道癌(BTC)患者。
此外,阿斯利康公司、默克公司、辉瑞公司和费森尤斯卡比公司等主要参与者正在积极参与新产品发布、战略合作、收购和投资举措,以扩大市场份额。
下载免费样品 了解更多关于本报告的信息。
胆囊癌治疗市场趋势
增加对罕见和晚期癌症治疗的制药投资是一个突出的市场趋势
由于晚期或转移性疾病患者的治疗需求未得到满足,市场正在见证不断增加的药品投资。尽管胆囊癌的患者群体相对较小,但其侵袭性进展、晚期诊断和有限的治疗选择正在鼓励公司为更广泛的胆道癌人群开发治疗方法。制药公司越来越多地评估靶向抗体、免疫治疗组合、新型药物输送系统和基于生物标志物的治疗,以改善患者的治疗效果。对治疗罕见和严重疾病的疗法的监管支持进一步鼓励公司通过临床开发来推进新的候选药物。这一趋势预计将扩大治疗渠道并加强市场的长期增长。
- 例如,2025 年 7 月,美国富士制药公司的 FF-10832 获得了美国 FDA 的孤儿药资格认定,FF-10832 是一种在研吉西他滨脂质体制剂,用于治疗胆道癌。这一进展反映出制药业对罕见癌症(包括胆囊癌)的先进药物输送技术的投资不断增加。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
扩大一线化疗免疫疗法以推动市场增长
越来越多地使用化学免疫疗法作为一线治疗预计将推动胆囊癌治疗市场的增长。患有不可切除的局部晚期或转移性胆囊癌的患者传统上依赖基于吉西他滨和顺铂的化疗,其提供的长期生存益处有限。与单独化疗相比,在化疗中添加免疫检查点抑制剂可以改善抗肿瘤免疫反应并延长生存期。随着这些联合治疗方案被纳入治疗指南并在更多国家采用,预计在治疗途径早期接受免疫治疗的患者数量将会增加。此次扩张将提高高价值免疫治疗产品的利用率并增强整体市场收入。
- 例如,2026年7月,Phanes Therapeutics, Inc.扩大了与默克公司的临床试验合作,研究spevatamig与默克公司的抗PD-1疗法、KEYTRUDA(pembrolizumab)和1L BTC化疗的联合治疗。 Spevatamig 是 Phanes 的抗 CLDN18.2/CD47 双特异性抗体,作为先天免疫增强剂 (I2E) 发挥作用,是一类新兴的免疫肿瘤 (IO) 药物。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising global cancer burden expands the eligible treatment pool | High | 3.4% | High | High | High |
| 2 | Expansion of the approved biosimilar portfolio increases competitive supply. | High | 2.8% | High | High | High |
| 3 | Price discounts support payer-driven switching and treatment access | High | 2.5% | High | High | Medium |
| 4 | Institutional reimbursement and procurement frameworks normalize biosimilar use. | Medium-High | 2.2% | Medium | High | High |
| 5 | Loss of exclusivity for checkpoint inhibitors opens a second growth phase | Medium | 2.0% | Medium | Medium | High |
| 6 | Others | Low | 1.7% | Low | Low | Low |
| Total Positive Growth Contribution | 14.60% | |||||
Source: Fortune Business Insights
市场限制
低发病率和晚期表现限制了市场扩张
胆囊癌相对较低的发病率预计将限制商业可寻址患者群体的规模,并减少可用于专门临床试验的患者数量。此外,该疾病经常在没有明显的早期症状的情况下发生,并且通常在发生局部侵袭或远处转移后才被诊断出来。在这个阶段,许多患者不再适合潜在的治愈性手术切除。他们的健康状况可能较差,限制了强化化疗、免疫疗法或靶向治疗组合的使用。这些因素可能会减缓产品开发、治疗采用和整体市场收入增长。
- 例如,2026 年 5 月,MedicalXpress 发表的一篇基于波士顿大学研究的文章强调,胆囊癌的特点是早期无声进展,并且经常在晚期才被诊断出来。文章报道,只有大约 10%–20% 的患者在诊断时符合根治性手术切除的条件,而五年生存率往往低于 10%。这种晚期就诊和符合治疗资格的人群较少限制了可以接受治愈性或先进疗法的患者数量,从而限制了市场扩张。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Aggressive price erosion limits manufacturer-level value growth | High | 1.6% | High | High | Medium |
| 2 | Complex biologic manufacturing raises entry barriers and supply risk | Medium-High | 1.1% | High | Medium | Medium |
| 3 | Patent and settlement timing can delay commercial entry | Medium | 0.9% | Medium | Medium | Low |
| 4 | Others | Low | 0.5% | Low | Low | Low |
| Total Negative Growth Impact | 4.10% | |||||
Source: Fortune Business Insights
市场机会
将靶向治疗转移到早期治疗线以创造增长机会
靶向治疗从后期治疗转向一线治疗预计将在市场上创造重大增长机会。目前,几种生物标志物导向疗法主要用于疾病进展后既往治疗过的患者。当患者普遍具有更好的健康状况和治疗耐受性时更早评估这些疗法,可以扩大符合条件的患者群体并延长治疗持续时间。与单独的常规治疗相比,将 HER2 靶向抗体和其他精准药物与化疗或免疫疗法相结合也可能提高缓解率。这一转变将增加对分子分析、伴随诊断测试和高价值目标产品的需求。成功一线临床试验因此,随后的监管批准可以扩大产品适应症,并为市场参与者创造额外的收入机会。
- 例如,2025 年 11 月,Jazz Pharmaceuticals 报告称,其正在继续进行 III 期 HERIZON-BTC-302 试验,以评估 Ziihera (zanidatamab) 与顺铂和吉西他滨联合使用或不联合 PD-1/PD-L1 抑制剂作为 HER2 阳性胆道癌成人的一线治疗。这一进展代表了扎尼达单抗从批准用于既往治疗的患者转向早期治疗环境,这可以扩大符合条件的患者群体并增加生物标志物导向疗法在胆囊癌中的使用。
市场挑战
患者群体小且地域集中,挑战市场发展
胆囊癌患者规模小且地理分布不均,这给临床发展带来了重大挑战。许多发达市场的合格患者数量有限。这使得制药公司很难通过个别医院或国家招募足够的参与者。当试验需要特定的生物标志物、既往治疗、疾病阶段或足够的健康状况时,患者资格进一步受到限制。因此,申办者可能需要进行涉及众多临床地点的复杂跨国试验,从而增加开发成本、延长招募时间并延迟监管提交。高发病率、资源有限地区的代表性有限也可能会降低试验结果在不同患者群体中的适用性。
- 例如,2025年1月,伦敦大学学院启动了针对胆道癌(包括胆囊癌)的国际SAFIR-ABC10精准医学试验。该研究旨在招募全球约 800 名患者,涉及英国、法国和比利时的研究小组。在国际网络中招募多种胆道癌亚型的需要说明了通过各个国家或临床中心识别足够的符合生物标志物资格的胆囊癌患者的难度,这可能会增加试验的复杂性并延长开发时间。
细分分析
按药物分类
Durvalumab 因其较早进入一线化疗免疫疗法而占据主导地位
根据药物,市场分为吉西他滨、顺铂、durvalumab、帕博利珠单抗、卡培他滨、奥沙利铂、氟尿嘧啶、扎尼达单抗、曲妥珠单抗 deruxtecan 等。
durvalumab 细分市场由于与吉西他滨和顺铂一起用于治疗既往未经治疗的局部晚期或转移性胆道癌(包括胆囊癌)而占据市场主导地位。其较早进入监管提供了先发优势,并使该疗法能够广泛纳入一线治疗实践。 Durvalumab 在化疗阶段施用,随后可以继续作为维持单一疗法,延长治疗持续时间并增加每个符合条件的患者的收入。与较新的靶向和免疫治疗产品相比,这些因素支持了 durvalumab 更高的采用率和商业贡献。
- 例如,2024年4月,阿斯利康报告了TOPAZ-1试验的三年随访结果,显示durvalumab联合化疗将死亡风险降低了26%。接受联合化疗的患者大约有 14.6% 的患者在三年内存活,而单独接受化疗的患者存活率为 6.9%,这巩固了其在一线晚期胆道癌治疗中的地位。
预计派姆单抗细分市场在预测期内将以 13.29% 的复合年增长率增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按药物类别
由于吉西他滨作为核心治疗支柱的作用,抗代谢药物处于领先地位
根据药物类别,市场分为抗代谢药、铂化合物、PD-1抑制剂、PD-L1抑制剂、双特异性抗体、抗体-药物偶联物、拓扑异构酶抑制剂、紫杉烷类等。
2025 年,抗代谢药物主导市场,主要是由于吉西他滨在全身性胆囊癌治疗中的广泛使用。吉西他滨联合顺铂仍然是无法切除或转移性疾病患者的主要化疗方案。该药物还保留在涉及 durvalumab 或 pembrolizumab 的新型化学免疫治疗方案中,使该细分市场受益于传统和先进治疗的采用。卡培他滨和氟尿嘧啶进一步提高了佐剂、组合和后续治疗方案中抗代谢药物的利用率。因此,广泛的患者资格、重复的治疗周期以及多种治疗方案的使用支撑了该细分市场的领先市场份额。
- 例如,2023年10月,默克宣布美国 FDA 批准 Keytruda 与抗代谢药物吉西他滨和顺铂联合治疗局部晚期、不可切除或转移性胆道癌。该批准保留了吉西他滨作为新的一线化学免疫治疗方案的核心成分。
PD-1抑制剂领域预计在预测期内复合年增长率为13.29%。
通过治疗
化疗因其在整个治疗途径中的广泛使用而占主导地位
根据治疗方法,市场分为化疗、免疫治疗、靶向治疗等。
到 2025 年,化疗细分市场将占据主导地位,因为它仍然是不适合进行根治性手术或疾病已进展的患者的主要治疗选择。吉西他滨和顺铂等关键疗法广泛用于晚期疾病,而卡培他滨和氟尿嘧啶为基础的方法可考虑用于辅助或替代治疗。因此,化学免疫疗法的扩展增加了而不是消除了细胞毒性药物的使用。仿制药化疗产品的广泛可用性和丰富的医生经验进一步支持了该细分市场的主导地位。
- 例如,2024 年 1 月,NICE 推荐 durvalumab 联合吉西他滨和顺铂治疗患有局部晚期、不可切除或转移性胆道癌的成人。该建议表明,即使在引入免疫疗法之后,化疗仍继续构成治疗支柱。
免疫治疗领域预计在预测期内将以 11.35% 的复合年增长率增长。
按给药途径
控制剂量和支持性药物的使用导致了肠外细分市场的主导地位
根据给药途径,市场分为肠外给药和口服给药。
2025年,肠外用药将占据最大的胆囊癌治疗市场份额。用于晚期胆囊癌的大多数关键疗法都是通过肠外输注进行的。吉西他滨、顺铂、奥沙利铂、durvalumab、pembrolizumab、zanidatamab 和 trastuzumab deruxtecan 主要通过胃肠外给药。晚期患者经常接受多种药物治疗,需要预定的输注周期,支持重复使用注射产品。肠外给药还可以控制剂量、支持性药物使用以及输注相关反应的立即临床管理。因此,对输注化疗、免疫疗法和靶向治疗的强烈依赖支撑了该细分市场的领先份额。
- 例如,2024 年 11 月,Jazz Pharmaceuticals 宣布美国 FDA 批准 Ziihera,这是一种 50 mg/mL 静脉注射制剂,用于治疗既往接受过治疗、不可切除或转移性 HER2 阳性胆道癌的成人患者。该批准为治疗领域增添了另一种高价值注射疗法。
预计口腔细分市场在预测期内将以 9.46% 的复合年增长率增长。
按年龄段
由于疾病发病率较高和商业治疗可用性更强,成人细分市场占主导地位
根据年龄组,市场分为儿科和成人。
到 2025 年,成人市场将占据主导地位。这是因为胆囊癌主要发生在中老年人群。此外,化疗、免疫疗法和靶向疗法的主要临床试验和监管批准主要集中在成年患者。这创造了更广泛的证据基础,批准的治疗方法更容易获得,并且成人中的治疗利用率更高。较高的疾病发病率和更强的商业治疗可用性相结合,支撑了该细分市场的主导市场份额。
- 例如,2022年,英国癌症研究中心报告称,85-89岁人群的胆囊癌发病率最高,该年龄段约占英国新诊断病例的13%。数据表明,符合治疗条件的人群主要集中在成年人和老年患者中。
预计儿科细分市场在预测期内将以 7.43% 的复合年增长率增长。
按分销渠道
专业输液和监测要求导致医院药房占据主导地位
根据分销渠道,市场分为医院药房、专业药房、药店和零售药房以及网上药房。
2025 年,医院药房在分销渠道领域占据主导地位。大多数胆囊癌治疗都是在医院和专科癌症中心内启动和实施的。这些疗法需要在受控条件下进行准备、安排输注并由肿瘤学专业人员进行监测。晚期疾病患者可能还需要处理胆道梗阻、治疗相关毒性、补水、止吐药物或紧急支持护理。这些临床要求集中在医院药房系统内的药品采购和分发。此外,高成本的肿瘤药物通常通过机构合同购买,并在专业多学科护理下进行管理,进一步加强了该领域的主导地位。
- 例如,2024 年 9 月,英国 NHS 发布了针对肝胰胆管癌(包括胆囊癌)的专家服务规范。该规范指定专科癌症中心负责诊断审查、治疗计划、程序和复发性疾病的管理,强调了医院护理在治疗提供中的核心作用。
在线药店领域预计在预测期内复合年增长率为 17.54%。
胆囊癌治疗市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
北美
北美地区 2024 年估值为 2.219 亿美元,并保持增长势头,到 2025 年以 2.776 亿美元排名第二。一线化学免疫疗法的采用和晚期胆囊癌分子检测的不断发展支持了市场的增长。 durvalumab、pembrolizumab 和 HER2 靶向治疗的可用性正在扩大每位患者的治疗使用和支出。
美国胆囊癌治疗市场
鉴于北美的巨大贡献以及美国在该地区的主导地位,预计2026年美国市场规模约为2.92亿美元,约占全球市场的28.40%。
欧洲
预计欧洲在预测期内的复合年增长率为 8.22%,在所有地区中排名第三,到 2026 年估值将达到 2.694 亿美元。监管机构对基于免疫疗法的组合的批准和报销的增加正在改善获得先进治疗的机会。
英国胆囊癌治疗市场
预计2026年英国市场规模将达到4420万美元,约占全球市场的4.30%。
德国胆囊癌治疗市场
预计到2026年,德国市场将达到约5680万美元,相当于全球市场的5.52%左右。
亚太地区
Asia Pacific Gallbladder Cancer Treatment Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区在 2025 年占据市场主导地位,预计到 2026 年将达到 3.764 亿美元。该地区的胆囊癌负担相对较高。改善诊断、先进的医疗基础设施以及获得化疗、免疫疗法和靶向治疗的机会预计将推动区域增长。
日本胆囊癌治疗市场
2026年日本市场预计约为7850万美元,约占全球市场的7.64%。
中国胆囊癌治疗市场
中国市场预计将成为全球最大的市场之一,2026年收入预计约为1.143亿美元,约占全球销售额的11.12%。
印度胆囊癌治疗市场
预计2026年印度市场规模约为7450万美元,约占全球收入的7.24%。
拉丁美洲、中东和非洲
预计拉丁美洲地区在预测期内将出现显着增长,预计到 2026 年将达到 4450 万美元的估值。高发病率、癌症检测的增加和专科肿瘤服务的扩大是支持治疗需求的一些关键因素。在中东和非洲,海湾合作委员会预计到 2026 年将达到 970 万美元。
南非胆囊癌治疗市场
预计到2026年南非市场将达到约640万美元,约占全球收入的0.62%。
竞争格局
主要行业参与者
主要公司之间的产品批准和战略合作伙伴关系加剧市场竞争
全球肿瘤公司、仿制药注射剂制造商和区域性公司的强大影响力制药供应商决定了市场的特征。公司正致力于通过监管批准、地域扩张、一线组合研究、新药配方和战略许可协议来加强其产品组合。化学免疫治疗产品、HER2 靶向疗法和已成熟的仿制药化疗药物之间日益激烈的竞争正在鼓励公司扩大治疗范围并吸引更多的合格患者群体。
- 例如,2025 年 7 月,Zymeworks 与 Jazz Pharmaceuticals 和 BeOne Medicines 合作,在全球不同地区开发和商业化 zanidatamab。通过这些合作伙伴关系,该疗法在美国、欧洲和中国获得了用于治疗既往治疗的 HER2 阳性胆道癌的批准,这表明战略合作如何支持靶向疗法更快的地域扩张。
阿斯利康、默克、爵士制药、第一三共、罗氏、礼来公司等主要参与者通过产品创新、临床开发、仿制药可用性、合作伙伴关系和地域扩张进行竞争。拥有批准的一线疗法、强有力的临床证据、已建立的医院分销网络以及接触生物标志物选择的患者的公司预计将保持在市场上的领先地位。
主要胆囊癌治疗公司名单简介
- 阿斯利康公司(英国。)
- 默克公司(美国)
- 辉瑞公司(我们。)
- 费森尤斯·卡比股份公司(德国)
- 梯瓦制药工业有限公司(以色列)
- 山德士集团(瑞士)
- Hikma Pharmaceuticals PLC(英国)
- Accord 医疗保健(英国)
- 太阳制药工业有限公司(印度)
- 礼来公司(美国)
- 雷迪实验室有限公司(印度)
主要行业发展
- 2025 年 9 月:第一三共获得欧洲药品管理局 (EMA) 的 ENHERTU(曲妥珠单抗 deruxtecan) II 型变体的营销授权,用于治疗 HER2 阳性(免疫组织化学 [IHC] 3+)不可切除或转移性实体瘤成人患者,这些患者之前接受过治疗且没有令人满意的替代治疗选择。
- 2025 年 9 月:默克公司 (Merck & Co., Inc.) 获得美国 FDA 批准 KEYTRUDA QLEX(pembrolizumab 和 berahyaluronidase alfa-pmph)注射液用于成人皮下注射,适用于 KEYTRUDA(pembrolizumab)的大多数实体瘤适应症。
- 2025 年 7 月:CivicaScript, LLC 推出了仿制药卡培他滨。卡培他滨是一种核苷代谢抑制剂,适用于某些类型的结直肠癌、乳腺癌、胃癌、食管癌、胃食管连接部癌或胰腺癌。
- 2025 年 7 月:Jazz Pharmaceuticals plc 获得了欧盟委员会对 Ziihera (zanidatamab) 的有条件营销授权,Ziihera (zanidatamab) 是一种双人表皮生长因子受体 2 (HER2) 靶向双特异性抗体,作为单一疗法用于治疗先前至少接受过一种全身治疗的不可切除的局部晚期或转移性 HER2 阳性 (IHC 3+) 胆道癌 (BTC) 成人患者。
- 2025 年 5 月:Zymeworks Inc. 的 zanidatamab 获得中国国家药品监督管理局 (NMPA) 批准,用于治疗既往接受过治疗的、不可切除或转移性 HER2 阳性 (HER2+) 胆道癌 (BTC) 患者。
报告范围
胆囊癌治疗市场报告对所有细分市场进行了详细评估,强调了影响行业增长的关键驱动因素、趋势、机遇、限制和挑战。它还涵盖胆囊癌治疗的技术进步、主要行业发展、市场份额分析以及领先公司的综合概况。该报告还评估了关键地区的药物类别趋势、年龄组、品牌和仿制药的采用、年龄组动态以及分销渠道绩效。它包括市场分析,包括管道开发、监管审批、产品发布、定价和报销趋势以及领先制药公司采用的竞争策略。该研究还强调了北美、欧洲、亚太地区、拉丁美洲、中东和非洲的区域增长模式,以及支持每个区域采用的关键因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为10.51% |
| 单元 | 价值(百万美元) |
| 分割 | 按药物、药物类别、治疗方法、给药途径、年龄组、分销渠道和地区 |
| 按药物分类 |
|
| 按药物类别 |
|
| 通过治疗 |
|
| 按给药途径 |
|
| 按年龄段 |
|
| 按分销渠道 |
|
| 按地区 |
|
研究方法
1.自下而上的方法
方法一:主要胆囊癌治疗厂商的收入和市场份额
- 从阿斯利康、默克公司、Jazz Pharmaceuticals、第一三共、辉瑞、费森尤斯卡比、礼来、罗氏、梯瓦、Hikma、Sandoz、Intas/Accord、Sun Pharma、Dr. Reddy's 和 Viatris 等主要公司的年度报告、SEC 文件、投资者介绍、收益记录、产品披露、公司网站和监管文件中收集肿瘤产品收入。
- 确定相关产品产生的收入,包括 durvalumab、pembrolizumab、zanidatamab、trastuzumab deruxtecan、gemcitabine、顺铂、卡培他滨、奥沙利铂、氟尿嘧啶和其他适用疗法。
- 根据试验人群中胆囊癌的比例、流行病学分布、批准的适应症覆盖范围、治疗利用率和地理可及性,将更广泛的胆道癌产品销售分配给胆囊癌。
- 根据品牌产品组合与非专利产品组合、治疗系列定位、平均治疗持续时间、市场启动时间、专利状态、回扣、投标折扣和国家级可用性调整公司收入。
- 评估每家公司的肿瘤制造足迹、监管批准、医院采购参与、专业药房存在、分销能力和地理覆盖范围。
- 2021-2025 年公司级胆囊癌治疗收入和市场份额估计。
方法 2:产品级药品销售和治疗利用分析
- 识别主要制药和生物技术公司销售的品牌和非专利胆囊癌治疗产品。
- 收集产品级销售额、处方量、医院采购量、小瓶和片剂消耗量、剂量强度、给药频率、治疗周期和平均治疗持续时间。
- 主要产品覆盖Imfinzi、Keytruda、Ziihera、Enhertu、吉西他滨、顺铂、卡培他滨、奥沙利铂、氟尿嘧啶、伊立替康、紫杉醇、多西他赛以及其他指南支持的治疗药物。
- 绘制化疗、免疫治疗、靶向治疗和其他全身治疗类别的产品利用率图。
- 按给药途径(包括肠胃外和口服疗法)以及分销渠道(包括医院药房、专科药房、药店和零售药房以及网上药房)估算产品需求。
- 针对治疗中断、剂量减少、不完整周期、药瓶浪费、仿制药替代、医院招标和产品特定准入限制进行调整。
- 将年度治疗单位乘以制造商销售价格、出厂价格或医院净采购价格,即可得出产品级市场收入。
- 汇总各个国家和地区的产品级收入以确定全球市场。
- 评估后期临床管道候选者、预期的标签扩展和潜在的产品发布,同时排除历史和基准年市场中的非商业管道收入。
方法 3:流行病学和治疗患者模型
- 对美国、加拿大、欧洲、日本、中国、印度、澳大利亚、东南亚、拉丁美洲、海湾合作委员会、南非和范围内其他国家的胆囊癌年度发病率、患病率、死亡率、诊断率和诊断分期进行评估。
- 在考虑了局部可切除疾病、辅助治疗资格、不可切除疾病、转移性疾病、复发性疾病、体能状态和治疗禁忌症后,估计诊断和治疗资格人群。
- 根据监管部门批准、临床指南、医生处方实践、生物标志物资格、报销和药物可用性,将接受治疗的患者纳入化疗、免疫治疗、靶向治疗和其他全身治疗。
- 估计接受吉西他滨、顺铂、durvalumab、pembrolizumab、卡培他滨、奥沙利铂、氟尿嘧啶、扎尼达单抗、曲妥珠单抗 deruxtecan 和其他治疗的患者人数。
- 使用剂量、治疗周期、体表面积、治疗持续时间、维持治疗、剂量强度和停药假设计算每位患者的年度药物消耗量。
- 将治疗患者数量乘以每位患者的年度制造商级药品支出,即可计算国家级市场价值。
- 国家层面对 2021-2025 年区域和全球市场价值的估计汇总。
- 利用发病率趋势、人口老龄化、诊断改进、系统治疗渗透率、生物标志物测试、免疫疗法采用、靶向治疗采用和可及性扩展,预测到 2034 年治疗患者的增长。
2. 自上而下的方法
方法 1:母公司市场和可寻址肿瘤支出分析
- 全球肿瘤药物市场、胃肠道癌症药物市场、肝胆癌治疗市场、胆道癌治疗支出作为相关母市场层进行分析。
- 排除手术、放射治疗、诊断服务、住院、医生费用、输液费用和支持性护理收入后,估计癌症治疗总支出中的药品份额。
- 根据发病率、诊断患者分布、治疗资格、方案利用率和平均治疗成本,对胆囊癌、肝内胆管癌、肝外胆管癌和其他胆道恶性肿瘤的胆道癌症药物支出进行分配。
- 估计高价值胆道癌疗法(例如 durvalumab、pembrolizumab、zanidatamab 和 trastuzumab deruxtecan)的胆囊癌归因份额。
- 针对特定国家的肿瘤支出、报销渠道、免疫治疗渗透率、靶向治疗可用性、仿制药使用、医院基础设施和制造商定价进行调整。
- 计算北美、欧洲、亚太地区、拉丁美洲以及中东和非洲的区域份额。
3. 主要来源清单
- 来自 FDA、NCI、SEER、EMA、PMDA、NMPA、CDSCO、TGA、WHO、IARC、GLOBOCAN 和国家癌症登记处的流行病学和监管信息经过验证。
- 来自 ASCO、ESMO、NCCN、ClinicalTrials.gov、PubMed、同行评审的肿瘤学期刊、已发表的试验结果和治疗指南的临床和治疗输入。
- 来自年度报告、美国证券交易委员会 (SEC) 文件、投资者演示、收益记录、产品销售披露、处方信息和新闻稿的公司信息。
- 通过药品批准、标签扩展、产品发布、制造商定价、医院招标、报销变更、处方纳入、仿制药上市和专利到期进行市场验证。
4. 初步面试
供应方访谈:60%
- 主要受访者:与胆囊癌治疗市场的制药和生物技术公司、肿瘤药物制造商、仿制药供应商、批发商、专科药房和分销商进行讨论,收集有关市场规模、增长率、产品销售、定价、分销、竞争动态和区域需求的见解。主要受访者包括销售主管、营销经理、业务开发经理、市场准入专业人员、销售副总裁、分销商等。
- 需求方访谈:40%
- 主要受访者:与肿瘤内科医师、胃肠道肿瘤学家、医院药剂师、癌症中心采购团队、付款方和医疗保健提供者进行讨论,分析不同国家和地区的首选胆囊癌治疗方案、治疗渗透率、治疗患者数量、治疗持续时间、产品利用率、报销渠道以及每位患者的年度药品费用。
常见问题
根据财富商业洞察,2025 年全球市场价值为 9.080 亿美元,预计到 2034 年将达到 22.87 亿美元。
2025年,亚太地区市场价值为3.276亿美元。
预计 2026 年至 2034 年期间,该市场将以 10.51% 的复合年增长率增长。
Durvalumab 药物领域预计将引领市场。
全球癌症负担的增加扩大了合格的治疗池,正在推动市场增长。
阿斯利康公司、默克公司、辉瑞公司和费森尤斯卡比公司是全球市场的主要参与者。
2025年,亚太地区占据最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 190
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





