医疗器械市场规模、份额和行业分析,按类型(骨科器械、心血管器械、诊断成像器械、体外诊断 (IVD)、微创手术器械、伤口管理、糖尿病护理器械、眼科器械、牙科器械、肾病器械、普通外科等)、最终用户(医院和 ASC、诊所等)以及区域预测, 2026-2034
 下载免费样本

医疗器械行业分析
 收听音频版本
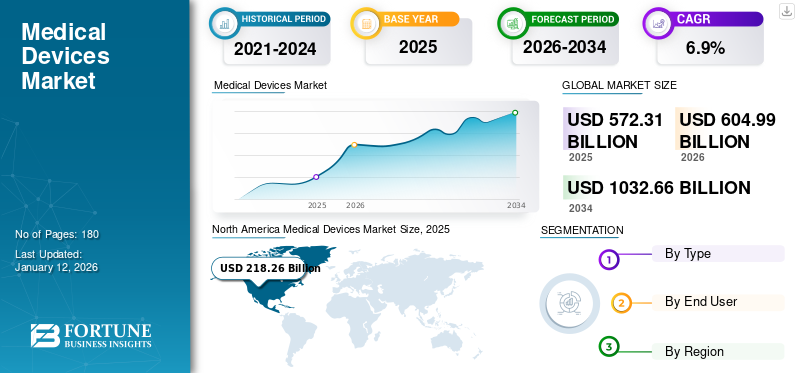
2025年全球医疗器械市场规模为5723.1亿美元,预计将从2026年的6049.9亿美元增长到2034年的10326.6亿美元,预测期内复合年增长率为6.90%。北美在医疗器械市场占据主导地位,2025 年市场份额为 38.1%。
患有急性和慢性疾病(包括糖尿病、癌症等)的患者数量不断增加,加上人们对治疗选择的认识不断提高,导致越来越多的患者接受诊断和外科手术。全球外科手术数量的不断增加,包括心脏、骨科、神经科等,预计将有助于市场扩张。
- 例如,根据美国国家生物技术信息中心(NCBI)2023年8月提供的数据,全球有近4.22亿人被诊断患有糖尿病,其中大多数生活在低收入和中等收入国家,每年有150万人直接死于糖尿病。
住院人数的增加以及手术和诊断程序数量的增加正在刺激发达国家和新兴国家对资本设备和消耗品等产品的需求。
此外,美敦力(Medtronic)、强生服务公司(Johnson & Johnson Services, Inc.)等主要市场参与者不断加大研发力度,开发和推出新型设备,以满足对新型设备不断增长的需求,预计将支持全球市场份额。
- 例如,根据 MedTech Dive 的 2023 年报告,2023 年有 167 种设备被授予突破性称号,而 2022 年为 135 种。
- 此外,截至 2023 年 6 月,已有 109 种器械获得 CDRH 和生物制品评估与研究中心 (CBER) 的突破性认定。
在技术创新和不断增长的医疗保健需求的推动下,市场有望大幅增长。然而,监管复杂性和贸易紧张等挑战需要行业利益相关者进行战略引导。
下载免费样品 了解更多关于本报告的信息。
医疗器械市场要点
 全球市场规模及预测
- 2025年市场规模:5723.1亿美元
- 2026年市场规模:6049.9亿美元
- 2034年预测市场规模:10,326.6亿美元
- 复合年增长率:2026-2034 年 6.90%
 市场份额
- 2025 年,北美以 38.10% 的份额占据市场主导地位。
- 按类型划分,体外诊断 (IVD) 所占份额最大,到 2026 年将达到 13.53%。
- 医院和 ASC 以最终用户为主,到 2026 年将占 48.97% 的份额。
 主要区域亮点
北美
2026 年将达到 2,306.2 亿美元,其中先进的医疗基础设施为主导。
欧洲
受医疗保健支出增加的推动,到 2026 年将达到 1,548.2 亿美元。
亚太地区
2026年1535.8亿美元,增长最快。
英国
在先进设备采用的支持下,到 2026 年将达到 200.4 亿美元。
日本
在人口老龄化和创新的推动下,到 2026 年将达到 438.6 亿美元。
阅读更多

市场动态
市场驱动因素
慢性病患病率增加 之中患者推动市场增长
包括糖尿病、癌症等在内的急性和慢性疾病的日益流行导致越来越多的患者需要治疗和治疗程序。市场上运营的各大公司和医疗保健机构不断采取举措,提高患者对这些新疗法和治疗选择的认识,这进一步支持了不断增长的产品需求。
- 根据美国疾病控制与预防中心(CDC)发布的2022年报告,据报道,到2060年,年轻人糖尿病患病率将增加约700%,这表明到2060年,约有526,000名年轻人将患有糖尿病。预计该患者群体将使用血糖监测和其他设备,从而在预测期内增加产品需求。
此外,老年人口的增加导致与年龄相关的疾病的患病率不断增加,包括白内障、青光眼、高血压、听力损失和关节炎等。再加上各个国家和地区医疗机构采取的举措对早期诊断和治疗的日益重视,导致全球医疗机构住院和门诊的入院人数不断增加。
- 根据《2023 年世界社会报告》,全球 65 岁及以上人口数量预计将增加一倍以上,从 2021 年的 7.61 亿增至 2050 年的 16 亿。80 岁及以上人口增长速度更快。
- 此外,根据美国疾病控制与预防中心(CDC)发布的2022年数据,据报道,75岁及以上的老年人中约有53.9%患有关节炎。
因此,上述因素,加上人均医疗支出的增加、发达国家和新兴国家报销政策的改善,导致接受诊断和治疗的患者数量不断增加,进一步支撑全球医疗器械市场的增长。
市场限制
发展中国家的设备成本高昂和报销政策不足限制了市场增长
在过去的十年中,医疗设备在新技术的实施和进一步的设计修改方面取得了重大发展。医疗设备彻底改变了医疗保健行业,推出了各种健身和活动追踪器以及治疗设备。这些设备的价格范围很广。具体而言,CT 扫描仪和 MRI 机器等大型医疗设备的高成本限制了其在负担能力起着重要作用的新兴国家的采购。
此外,治疗程序涉及高科技设备,包括手术机器人和其他因素也较高,预计这将限制医疗设备在市场上的采用。
- 例如,根据国家生物技术信息中心2023年8月提供的数据,达芬奇机器人X系统比塔式腹腔镜系统贵得多,购买价格超过220万美元(200万欧元)。如此高的成本在发展中国家和新兴国家造成了采用障碍,限制了市场增长。
这导致医院和外科中心的拥有成本相对较高。此外,医疗设备的报销也是新兴国家采用医疗设备的限制因素。因此,上述因素加上报销政策不足,导致这些设备在新兴国家的采用相对有限。
市场机会
投资研发活动提供机会
主要制造商目前正专注于加强创新的战略,以实现突破性技术,并重点强调研发投资,这可能进一步推动全球医疗器械市场的增长。
再加上对开发和引进技术先进产品的研究活动的投资不断增加,消费者的利益将会增加,例如改善患者的治疗效果以及提高可及性,进一步预计将满足对先进产品日益增长的未满足的需求。
此外,知名企业还强调在各种国内和国际会议上展示其产品组合,以加强其地域影响力。这在未开发和渗透不足的市场中创造了利润丰厚的机会,以扩大对创新医疗设备的需求。
- 例如,2023 年 5 月,皇家飞利浦在 2023 年欧洲经皮心血管介入协会上展示了其心脏病设备组合,包括诊断成像设备、软件和服务。
市场挑战
严格的政府法规阻碍市场增长
发展中国家的法规不断采用与国际标准相当的安全、正宗和优质的医疗产品,同时限制救生设备的价格。然而,监管要求的不断升级、不断变化、复杂化,使得市场企业的整体流程变得复杂化。在如此动态的环境中,制造商要遵守严格的监管审批程序变得充满挑战。
- 例如,2022年5月,欧盟医疗器械监管局更新了以下法规:体外诊断产品符合体外诊断医疗器械指令 (IVDD) 和体外器械法规 (IVDR)。新法规给横流设备制造商带来了诸多挑战。
发展中国家,尤其是印度和中国的医疗器械行业刚刚起步。医疗设备是从成熟地区进口的,需要满足印度或其他新兴国家的政府法规,因此在医疗设备审批方面面临挑战。
因此,制造商在这些设备的进出口过程中必须遵守不同国家制定的产品安全、标准和法规合规性。再加上冗长的监管流程和无限期的审批时间(尤其是在新兴国家),预计将在预测期内抑制市场增长。
其他突出的挑战
贸易保护主义:最近的紧张局势,例如欧盟因歧视性做法而威胁限制中国医疗器械制造商,凸显了贸易政策对市场动态的影响。
发达地区市场饱和:成熟市场的激烈竞争可能会限制增长机会。
医疗器械市场趋势
人口对可穿戴设备的偏好不断增加,以促进市场增长
全球成年人口对健康的日益关注以及国家和地区医疗机构对监测和诊断的日益关注对于创造更高的需求至关重要健身追踪器。尽管可穿戴设备存在安全问题和数据隐私等局限性,但由于其易用性和优势,健身追踪器和活动监视器仍然受到人们的高度青睐。
由于新型冠状病毒肺炎 (COVID-19) 大流行的爆发以及人们对健康的日益担忧,市场对这些设备的需求激增。例如,根据国家心肺血液研究所 (NHLBI) 发布的 2023 年统计数据,据报道,大约三分之一的美国人使用智能手表或手环等可穿戴设备来监测自己的健康或健身情况。
此外,市场参与者推出具有新功能的先进型号并降低价格,增加了这些设备的客户群。
- 2024 年 10 月,Noise 推出 NoiseFit Diva 2智能手表,专注于女性健康,具有女性周期跟踪、高级周期分析、详细的周期日历等。
上述因素为新进入者和老牌企业提供了巨大的增长机会,让他们专注于这一领域并推出新的可穿戴设备来满足不断增长的需求。
其他突出趋势
人口老龄化:不断增加的老年人口正在推动对解决与年龄相关的健康问题的设备的需求。
个性化医疗:针对个体患者需求量身定制的设备正在获得越来越多的关注,从而改善治疗效果。
下载免费样品 了解更多关于本报告的信息。
COVID-19 的影响
由于医院择期手术和急诊就诊的数量大幅减少,COVID-19 大流行对全球市场产生了负面影响。疫情期间对设备的总体需求下降,导致这些医疗设备公司的收入下降。
- 例如,根据美国国家生物技术信息中心(NCBI)发表的文章,据报道,在COVID-19期间取消择期手术后,从2019年1月到2021年1月,总手术量减少了48.0%。
2020 年,这些设备和基本医疗用品的供应链中断十分突出,特别是由于欧洲、亚太国家以及随后美国的旅行和贸易限制,这也影响了全球市场。
实施了各种改革,包括国家封锁、旅行限制、社交距离等,以阻止 COVID-19 大流行在全球的迅速蔓延。医疗程序被分为选择性程序和必要程序,并在 2020 年第一季度和第二季度禁止所有选择性程序,或指示医疗机构推迟选择性程序。
贸易保护主义
欧盟最近威胁要对中国医疗器械制造商施加限制,理由是限制欧盟供应商参与中国公共采购招标的歧视性做法。
细分分析
按类型
临床诊断测试数量的增加导致体外诊断 (IVD) 领域占据主导地位
按类型划分,市场分为骨科设备、心血管设备、诊断成像设备、体外诊断 (IVD)、微创手术设备、伤口管理、糖尿病护理设备、眼科设备、牙科设备、肾病设备、普通外科设备等。
由于人口中传染病患病率不断上升以及患者群体中检测数量不断增加等因素,体外诊断(IVD)细分市场在2026年将占据医疗器械市场份额13.53%。再加上主要参与者开发和推出创新测试套件和产品以满足人口不断增长的需求的研发活动不断增加,可能会支持市场的细分增长。
- 例如,2023 年 11 月,Newland EMEA 推出了针对医疗保健行业的新型体外诊断产品线。
预计糖尿病护理设备领域在预测期内将以相当大的复合年增长率增长。糖尿病患病率的迅速上升,特别是在欧洲和亚洲国家,可能会增加糖尿病护理设备的使用,例如血糖监测仪、胰岛素笔等,在这些地区。再加上人们对疾病的认识不断提高,预计将在预测期内推动糖尿病护理领域的扩张。
发达国家和新兴国家普外科和微创手术数量的增加是促进微创外科和普外科领域增长的重要因素。
预计牙科和眼科领域在预测期内将以相当大的速度增长。这些领域的市场主要参与者批准和推出的产品数量不断增加,有利于全球增长。
- 例如,2023 年 2 月,专门从事眼科、验光和镜片磨边设备的日本公司 NIDEK CO., LTD. 推出了 Cube α 眼科手术系统,该系统在紧凑的机身中融入了陀螺仪扭转技术。
肾脏病学领域预计在预测期内将以相当大的速度增长。 患有各种肾脏疾病的患者数量不断增加,以及患者接受透析治疗的数量不断增加,预计将推动该领域的增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按最终用户
前往医院和 ASC 就诊的患者数量不断增加,支撑了该细分市场的主导地位
根据最终用户,市场分为医院和 ASC、诊所等。
到 2026 年,医院和 ASC 领域将在全球市场占据主导地位。这种主导地位是由于新兴国家多专科医院和社区医院的出现推动了对高端诊断仪器的需求。此外,门诊手术中心使用的尖端医疗进步为接受常规手术的患者提供了医院的替代方案,预计将在预测期内促进该细分市场的增长。到 2026 年,医院和 ASC 领域预计将占据 48.97% 的市场份额。
- 例如,根据 Becker's Healthcare 2024 年 4 月提供的数据,美国所有 50 个州共有 6,087 家医疗保险认证的 ASC 运营,其中加利福尼亚州有 848 家手术中心,科罗拉多州有 141 家 ASC。
另一方面,诊所和其他领域预计在预测期内将以相当大的复合年增长率增长。由于该环境中的专业护理和有效的治疗选择,患者的偏好日益增加,这是支持该细分市场增长的重要因素。在预测期内,诊所业务的复合年增长率可能为 6.5%。
医疗器械市场区域展望
按地区划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
北美
North America Medical Devices Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
由于产品批准数量不断增加,北美将占据主导地位
2025年北美市场规模为2182.6亿美元,2026年市场价值为2306.2亿美元。充足且优惠的报销政策、发达的医疗基础设施、先进医疗技术的快速采用以及该地区的主要参与者是促成该地区主导地位的一些主要因素。此外,高端生命科学仪器在美国的显着渗透、关键公司的强大影响力以及该地区有利的报销政策是预计到 2032 年推动北美医疗器械行业增长的一些主要因素。
我们。
美国主要参与者的强大和成熟的存在以及医疗保险对这些设备的优惠报销政策预计将推动市场的增长。预计到 2026 年,美国市场规模将达到 2104.5 亿美元。此外,美国政府当局越来越重视批准用于糖尿病、心血管疾病、癌症等慢性疾病适应症的新产品,这推动了先进设备在该国的采用。
- 例如,2024 年 1 月,波士顿科学公司宣布其 FARAPULSE 脉冲场消融 (PFA) 系统已获得美国 FDA 批准。越来越多的监管批准导致新产品在美国市场上推出。
欧洲
由于医疗保健支出增加、基础设施完善以及先进诊断和治疗设备的产品批准不断增加,预计欧洲到 2026 年将成为第二大市场价值,达到 1548.2 亿美元,并在预测期内以 25.9% 的第二快复合年增长率增长。全球和国内领先企业(尤其是德国、法国和英国)对家庭护理环境医疗保健转变的强烈关注以及便携式医疗设备的推出,有望在预测期内推动市场增长。预计2026年英国市场价值将达到200.4亿美元。
另一方面,德国预计到 2026 年将达到 408.5 亿美元,法国到 2025 年可能达到 251.5 亿美元。
- 例如,2024 年 3 月,雅培的 Assert-IQ 插入式心脏监测仪获得了 CE 标志批准。该设备可以监测异常心跳。
亚太地区
由于心血管疾病、传染病、牙科疾病、糖尿病等疾病的患病率不断上升,以及市场参与者越来越注重扩大其在中国、印度等新兴国家的直接业务并满足该地区对这些设备的需求,亚太地区预计将成为第三大市场,到2026年价值将达到1535.8亿美元,并以最快的复合年增长率增长。此外,快速的城市化、医疗保健支出的增加、投资的增加以及协会和政府的调查结果为新兴参与者提供了机会,并促进了该地区市场的增长。预计2026年中国市场规模将达到474.2亿美元,印度市场规模预计将达到178.6亿美元,日本市场规模预计将在2026年达到438.6亿美元。
- 2023 年 4 月,西门子 Healthineers 通过引进一条新生产线扩大了其在印度的 MRI 扫描仪制造工厂。
拉美
拉丁美洲在 2025 年占据了可观的市场份额。该地区预计到 2026 年将达到 398.7 亿美元,成为第四大市场。患者中糖尿病、高血压和癌症等非传染性疾病 (NCD) 的患病率较高,导致市场对这些产品的需求不断增长。此外,这些设备出口的增加是推动市场增长的另一个因素。
- 例如,根据巴西健康技术行业协会2023年9月提供的数据,2022年这些设备的出口为巴西带来了9.090亿美元的收入,与2021年相比,国际销售额增长了14.13%。
中东和非洲
预计中东和非洲在预测期内也将以相当大的速度增长。海湾合作委员会市场规模预计到 2025 年将达到 83.1 亿美元。医疗保健基础设施的发展加上患者群体对先进设备的更高需求,为新进入者和老牌主要参与者提供了利润丰厚的商机。此外,政府为提高认识而采取的举措越来越多,主要参与者之间不断增加的收购和合并预计将促进这些产品的采用,从而推动市场的增长。
- 例如,2021年5月,Aster DM Healthcare与罗氏诊断公司签署了谅解备忘录,旨在使阿联酋、沙特阿拉伯、阿曼和卡塔尔等国家能够采用最新的诊断创新和解决方案,从而提高患者护理和质量。
竞争格局
主要市场参与者
主要参与者专注于研发活动,以满足不断增长的产品需求
全球市场较为分散,到 2024 年,美敦力 (Medtronic)、强生服务公司 (Johnson & Johnson Services, Inc.)、通用电气医疗保健 (GE Healthcare) 和史赛克 (Stryker) 等多家参与者将占据重要份额。这些顶级参与者越来越注重开发和引入技术先进的设备以满足不断增长的产品需求,这是其市场份额的一个重要因素。
- 2024年1月,美敦力的Percept RC深部脑刺激(DBS)系统获得美国FDA批准。该系统帮助医生为患有大脑相关疾病的患者提供个性化治疗。
该市场的其他主要参与者包括雅培(Abbott)、皇家飞利浦公司(Koninklijke Philips N.V.)、西门子医疗公司(Siemens Healthineers AG)、BD 和 Cardinal Health 等。这些公司为扩大其地理足迹而做出的大力努力,以及庞大的全球分销网络,有利于这些公司不断增长的市场份额。
- 2023 年 5 月,康德乐在加拿大开设了一个新的分销中心,扩大了其分销范围,旨在满足该国对医疗和外科产品不断增长的需求。
重点医疗器械企业名单
- 美敦力(爱尔兰)
- 强生服务公司(美国)
- Koninklijke Philips N.V.(荷兰)
- F. Hoffmann-La Roche Ltd.(瑞士)
- 波士顿科学公司(美国)
- 费森尤斯医疗保健股份公司(德国)
- 通用电气医疗集团(我们。)
- 西门子 Healthineers AG(德国)
- 史赛克(美国)
- 雅培(美国)
- BD(美国)
- 康德乐(我们。)
主要行业发展
- 2024 年 2 月 –Fresenius Medical Care AG 的 5008X 血液透析系统获得美国 FDA 批准。
- 2024 年 2 月 –波士顿科学公司 (Boston Scientific Corporation) 的 WaveWriter 脊髓刺激器系统获得美国 FDA 批准,用于治疗慢性腰痛和腿部疼痛。
- 2024 年 1 月 –GE 医疗集团签署了一项收购 MIM Software 的协议,MIM Software 是领先的医疗保健提供商之一医学影像分析和人工智能解决方案。该公司专注于各种医疗保健环境中的放射肿瘤学、分子放射治疗、诊断成像和泌尿学等领域。
- 2024 年 1 月 –波士顿科学公司 (Boston Scientific Corporation) 宣布收购 Axonics, Inc.。此次收购扩大了该公司的产品组合,特别是泌尿科设备。
- 2024 年 1 月 – BD 与领先的供应商 Techcyte 合作人工智能(AI)基于数字诊断,为 PAP 检测提供基于人工智能算法的数字宫颈细胞学系统。
报告范围
全球医疗器械市场报告对市场进行了详细分析,重点关注领先公司、产品和最终用户等关键方面。除此之外,它还提供了对全球市场趋势的见解并突出了关键的行业发展。除了上述因素外,它还包括近年来促进市场增长的几个因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
增长率 |
2026-2034 年复合年增长率为 6.90% |
|
历史时期 |
2021-2024 |
|
单元 |
价值(十亿美元) |
|
分割 |
按类型
|
|
按最终用户
|
|
|
按地区
|
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 5723.1 亿美元,预计到 2034 年将达到 10326.6 亿美元。
2025年,北美市场规模为1019.8亿美元。
预计在 2026 年至 2034 年的预测期内,该市场将以 6.90% 的复合年增长率稳定增长。
慢性疾病患病率的上升以及普通人群向家庭护理环境的转变是市场的主要驱动力。
美敦力(Medtronic)、强生服务公司(Johnson & Johnson Services, Inc.)、雅培(Abbott)和史赛克(Stryker)是市场上的顶级参与者。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 180
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





