 下载免费样本



获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"设计增长战略是我们的基因"
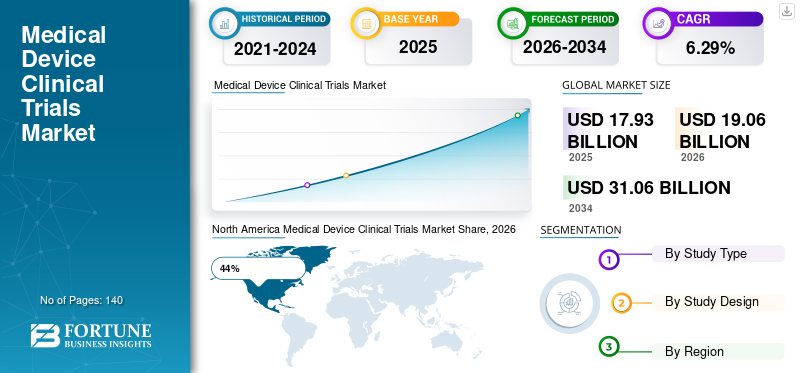
2025年医疗器械临床试验市场规模为179.3亿美元。预计该市场将从2026年的190.6亿美元增长到2034年的310.6亿美元,预测期内复合年增长率为6.29%。

医疗器械临床试验市场在商业化之前验证创新医疗技术的安全性、有效性和性能方面发挥着关键作用。对先进心血管植入物、骨科设备、诊断系统、可穿戴监测技术和数字健康解决方案不断增长的需求不断扩大全球临床研究活动。监管机构越来越需要强有力的临床证据,鼓励制造商进行广泛的可行性和关键研究。人工智能、远程监控、电子数据采集系统和分散试验模型的采用提高了试验效率和患者参与度。医疗器械临床试验市场趋势表明制造商、研究组织、医院和监管机构之间加强合作,以加快产品审批和临床验证。
下载免费样品 了解更多关于本报告的信息。
由于其先进的医疗基础设施、强有力的监管框架和高度集中的设备制造商,美国仍然是最大的医疗设备临床研究中心。超过一半的世界领先医疗技术公司在该国开展主要研发业务。心血管设备、神经科设备、骨科植入物、糖尿病管理系统和人工智能诊断平台在试验活动中占据很大份额。慢性病患病率的不断上升和对微创手术的需求继续支持试验的扩展。美国市场还受益于广泛的研究人员网络、专业临床研究中心以及对下一代医疗技术的持续投资。
人工智能正在成为医疗器械临床试验市场的一大趋势。由人工智能驱动的患者招募平台有助于更快地识别符合条件的参与者,从而缩短注册时间并提高研究效率。预测分析越来越多地用于优化方案设计、监控风险并提高整个临床研究的数据质量。医疗保健组织还集成机器学习工具来支持试验监控和患者随访。
下载免费样品 了解更多关于本报告的信息。
另一个重要趋势是分散和混合临床试验模式的扩展。远程患者监护设备、可穿戴传感器、移动健康应用程序和数字数据收集平台使参与者无需频繁现场访问即可参与研究。这种方法可以提高参与者的保留率并扩大对不同患者群体的接触范围。医疗器械临床试验市场分析还强调,与人工智能医疗器械、机器人手术系统和数字疗法相关的证据生成需求不断增长,反映出该行业正在向数据驱动的医疗保健创新转型。
对创新医疗设备的需求不断增长
心血管疾病、糖尿病、神经系统疾病、呼吸系统疾病和肌肉骨骼疾病的日益流行正在推动对先进医疗技术的需求。制造商正在推出复杂的植入设备、可穿戴监测系统、机器人辅助手术平台和基于人工智能的诊断工具,所有这些在监管部门批准之前都需要广泛的临床验证。这一趋势继续刺激医疗器械临床试验市场的需求。
医疗保健提供者越来越多地寻求微创治疗解决方案,以改善患者的治疗效果并缩短住院时间。因此,设备开发商正在大力投资需要可行性研究、试点调查和大规模关键试验的研究项目。世界各地的监管机构都强调基于临床证据的批准,进一步增加了每年进行的临床研究的数量。因此,持续的技术创新和患者对更安全、更有效的医疗保健解决方案日益增长的需求有力地支持了医疗器械临床试验市场的增长。
复杂的监管要求和漫长的审批流程
影响医疗器械临床试验市场的主要限制之一是全球监管要求的复杂性。临床研究通常需要大量文件、伦理委员会批准、患者安全监测以及遵守不断变化的标准。这些要求可能会延长开发时间并增加赞助商的管理负担。
进行跨国试验的医疗器械公司面临着与不同地区监管框架不同相关的额外挑战。患者招募标准、报告要求和临床证据期望的差异可能会延迟研究的启动和产品商业化。中小型制造商尤其受到影响,因为合规性需要大量的财务和运营资源。医疗器械临床试验行业分析表明,监管复杂性仍然是影响研究时间表和整体市场扩张的关键因素。
数字健康和人工智能设备的扩展
快速采用数字健康技术为医疗器械临床试验市场带来了巨大的机遇。医疗保健系统越来越多地集成连接设备、远程监控平台、软件驱动的医疗技术和人工智能辅助诊断系统。这些创新需要全面的临床验证,为临床研究组织和试验服务提供商创造新的机会。
数字端点、可穿戴技术和远程患者参与工具的接受度不断提高,使得研究设计更加高效。申办者可以收集实时临床数据,同时提高参与者的便利性和保留率。此外,医疗保健提供者越来越多地利用远程医疗支持的临床研究,扩大对不同地理位置的患者群体的访问范围。随着发达经济体和新兴经济体数字医疗保健采用的加速,医疗器械临床试验市场机会预计将大幅扩大。
临床研究操作复杂性不断上升
医疗设备的日益复杂使得临床研究比以往任何时候都更加复杂。现代研究通常涉及先进的成像技术、人工智能算法、互联的医疗生态系统和多个数据收集端点。管理这些复杂的协议需要专门的专业知识、复杂的监控系统和训练有素的调查人员。
患者招募仍然是一个重大挑战,特别是对于罕见疾病和高度专业化的设备类别。试验申办者必须竞争合格的参与者,同时保持遵守严格的道德和监管标准。此外,数据安全问题、与联网设备相关的网络安全风险以及对现实世界证据日益增长的期望使试验执行进一步复杂化。医疗器械临床试验市场预测评估表明,未来几年运营复杂性仍将是申办者和服务提供商面临的主要挑战。
关键研究代表了医疗器械临床试验市场的最大部分,约占市场总活动的 68%。这些大规模调查产生了监管部门批准高风险和创新医疗器械所需的主要临床证据。关键研究通常涉及多个临床中心、更大的患者群体以及旨在证明安全性和有效性的综合数据收集方案。
该细分市场受益于对心血管植入物、神经刺激设备、骨科技术和先进诊断系统的需求不断增长。在批准商业化之前,监管机构非常重视稳健的关键研究成果。医疗器械临床试验市场随着制造商引入需要广泛临床验证的日益复杂的技术,该细分市场的份额不断扩大。
可行性和试点研究约占医疗器械临床试验市场的32%。这些早期研究在更大规模的关键试验开始之前评估设备性能、程序可行性和初步安全结果。制造商经常利用试点研究来优化研究方案并确定潜在的临床挑战。
数字健康技术、机器人手术系统、人工智能诊断和可穿戴设备的不断创新增加了对早期临床评估的需求。这些研究提供了有关设备功能和患者接受度的宝贵信息,同时支持未来的监管提交。医疗器械临床试验市场研究报告的调查结果表明,由于医疗保健行业的技术创新不断增加,该领域具有强劲的增长潜力。
了解我们的报告如何帮助优化您的业务, 与分析师交流
介入研究在医疗器械临床试验市场占据主导地位,估计占据 74% 的份额。这些研究通过涉及特定患者群体的受控治疗干预措施积极评估医疗器械的临床性能。介入试验产生高质量的临床证据,并且仍然是监管提交的首选方法。
心血管设备、骨科植入物、神经血管技术和糖尿病管理系统是利用介入研究设计的主要类别。对循证医疗保健的日益重视继续推动对严格临床研究的需求。医疗器械临床试验行业报告分析表明,由于对全面功效和安全性数据的监管要求,该细分市场持续占据主导地位。
观察性研究约占医疗器械临床试验市场的 26%。这些研究评估真实临床环境中的设备性能,无需研究人员的直接干预。医疗保健组织越来越多地利用观察性研究来生成上市后证据并评估长期患者结果。
该细分市场受益于人们对现实世界数据、医疗保健分析和上市后监测计划日益增长的兴趣。制造商使用观察性研究来监测不同患者群体和医疗环境中的设备有效性。医疗器械临床试验市场洞察表明,随着监管机构寻求支持长期器械安全性和有效性的更多证据,观察性研究的重要性日益增加。
心血管设备是最大的适应症领域,约占医疗器械临床试验市场的 37%。心脏病、心律失常、结构性心脏病和血管疾病的高患病率继续推动对创新心血管技术的需求。临床研究经常集中在植入式设备、经导管治疗、心脏监测系统和电生理学技术。
微创心血管手术的持续创新进一步支持细分市场的扩张。制造商大力投资临床项目,旨在验证新的治疗方法并改善患者的治疗效果。由于全球对先进心脏护理解决方案的持续需求,与心血管设备相关的医疗器械临床试验市场规模仍然很大。
North America Medical Device Clinical Trials Market Share, 2026 (%)
获取本市场区域分析的更多信息, 下载免费样品
北美占据全球医疗器械临床试验市场约44%的份额。该地区受益于强大的医疗基础设施、广泛的临床研究网络以及高度集中的医疗技术制造商。先进的监管系统鼓励全面的临床验证,同时支持心血管、神经、骨科和数字健康技术的创新。
该地区还受益于大量的研究经费、经验丰富的研究人员以及先进临床试验技术的广泛采用。医疗机构和设备开发商之间的紧密合作将继续支持全球医疗设备临床试验市场前景中的区域领导地位。
欧洲约占医疗器械临床试验市场的29%。该地区拥有完善的医疗技术行业,并得到强有力的监管监督和广泛的医疗基础设施的支持。临床研究主要集中在心血管设备、诊断系统、骨科植入物和数字健康解决方案上。
欧洲医疗保健系统越来越强调采用基于证据的技术,从而创造了对临床验证研究的持续需求。学术机构、医疗保健提供者和制造商之间的合作有助于营造整个地区充满活力的临床研究环境。
德国约占欧洲医疗器械临床试验市场的 24%。该国是医疗技术创新和临床研究活动的主要中心。强大的工程专业知识、先进的医疗设施和广泛的学术研究网络支持高水平的临床研究。
心血管设备、成像系统、骨科技术和数字健康平台是重点关注领域。德国强大的制造基础和强大的监管合规能力继续吸引寻求创新产品临床验证的跨国设备开发商。
英国约占欧洲医疗器械临床试验市场的19%。该国拥有强大的临床研究生态系统,由领先的医院、研究机构和医疗保健创新项目提供支持。临床研究越来越关注人工智能诊断、数字治疗、可穿戴技术和心血管设备。
对现实世界证据生成和以患者为中心的研究方法的日益重视加强了该国在全球医疗器械临床试验市场中的地位。行业和医疗保健组织之间的合作伙伴关系继续支持持续的市场发展。
亚太地区占据医疗器械临床试验市场约21%的份额。由于医疗保健现代化、研究投资增加以及医疗设备制造活动不断增长,该地区正在经历快速扩张。庞大的患者群体和不断改善的医疗基础设施为临床研究创造了有利的条件。
该地区各国正在实施旨在吸引临床研究活动的监管改革。医疗器械临床试验市场趋势表明,整个亚太地区越来越多地采用先进技术,并越来越多地参与跨国临床研究。
日本约占亚太医疗器械临床试验市场的 22%。该国拥有高度先进的医疗保健系统和强大的医疗技术部门。临床研究广泛关注心血管设备、机器人手术技术、诊断成像系统和数字医疗平台。
人口老龄化继续推动对旨在解决慢性病和与年龄相关的健康状况的创新医疗设备的需求。制造商、学术机构和医疗保健提供者之间的密切合作支持正在进行的临床研究活动。
中国约占亚太医疗器械临床试验市场的38%。医疗保健的快速扩张、医疗技术投资的增加以及支持性的监管改革使该国成为主要的临床研究目的地。本地和跨国制造商正在多个治疗领域积极开展临床研究。
庞大的患者群体、不断扩大的医疗基础设施以及不断采用的创新技术促进了市场的增长。涉及人工智能设备、心血管技术和诊断系统的临床研究在中国市场尤其活跃。
世界其他地区约占医疗器械临床试验市场的 6%。由于医疗基础设施的改善和医疗技术的采用不断增加,拉丁美洲、中东和非洲国家越来越多地参与全球临床研究。
医疗保健现代化举措和扩大临床研究机会支持区域发展。制造商越来越多地利用这些地区来实现患者招募多样化并提高不同人群的研究代表性。
随着制造商增加对下一代医疗保健技术的支出,医疗器械临床试验市场内的投资活动持续扩大。风险投资公司、战略投资者和专注于医疗保健的基金正在积极支持开发人工智能诊断、可穿戴监测系统、机器人手术平台和数字疗法的公司。临床验证仍然是商业化的关键要求,这使得试验基础设施成为有吸引力的投资领域。
医疗器械临床试验市场机会在分散试验技术、电子数据采集系统、远程患者监测平台和高级分析解决方案方面尤其强劲。合同研究组织不断扩展服务能力,以满足设备制造商日益增长的需求。由于庞大的患者群体和不断改善的监管环境,新兴市场也吸引了投资。人们对现实世界证据生成和上市后监督计划的兴趣日益浓厚,进一步支持了整个行业的长期投资潜力。
创新仍然是医疗器械临床试验市场的一个决定性特征。制造商正在积极开发人工智能辅助诊断系统、智能植入设备、机器人手术技术和先进的可穿戴监测解决方案。这些创新需要越来越复杂的临床研究来证明安全性、有效性和长期患者利益。
数字健康整合加速了多个治疗领域的产品开发工作。能够传输实时患者数据的联网设备在临床研究项目中变得越来越普遍。制造商还利用人工智能来改进试验设计、患者招募和结果分析。医疗器械临床试验市场研究报告的调查结果表明,涉及人工智能、数据分析、云计算和医疗器械工程的技术融合将继续推动整个行业的创新。
医疗器械临床试验市场报告对行业趋势、研究类型、研究设计、适应症、区域发展、竞争格局、投资模式和创新活动进行全面分析。该报告评估了影响心血管、骨科、神经、诊断和数字健康设备类别临床研究需求的因素。
定制请求 获取广泛的市场洞察。
医疗器械临床试验行业分析还研究了监管发展、技术进步、分散试验采用、人工智能集成、患者招募趋势和新兴研究方法。范围包括对领先参与者的市场机会、运营挑战、竞争定位和战略发展的详细评估。医疗器械临床试验市场预测见解为寻求了解不断变化的行业动态的制造商、投资者、医疗保健组织和研究服务提供商的决策提供支持。


(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)







