纸张涂层材料市场规模、份额和行业分析,按纸张类型(印刷和书写纸、包装纸和纸板、标签纸、特种纸)、按材料(颜料{碳酸钙、高岭土、二氧化钛 (TiO2)、其他}、粘合剂{乳胶、淀粉和改性淀粉、其他}、添加剂、其他)、按最终用途行业(包装、出版和印刷、食品和饮料、药品、其他)和区域预测,2026-2034
 下载免费样本

造纸涂料市场规模及未来展望
 收听音频版本
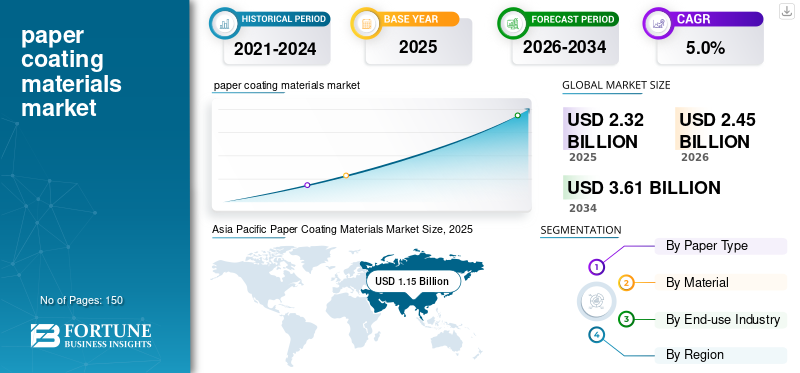
2025年,全球造纸涂料市场规模为23.2亿美元。预计该市场将从2026年的24.5亿美元增长到2034年的36.1亿美元,预测期内复合年增长率为5.0%。亚太地区主导造纸涂料市场,2025年市场份额为49.57%。
纸张涂层材料是应用于纸张和纸板表面的特种化学品和矿物原料,可提高亮度、平滑度、适印性、阻隔性和耐用性。这些材料包括颜料、粘合剂和功能添加剂,可改善包装、标签和出版应用的美观和功能特性。该市场与包装创新、可持续发展法规以及对高性能涂层基材的需求密切相关。
全球增长的一个突出推动力是加速转向可持续和可回收的纸质包装解决方案。随着食品、快速消费品和电子商务应用中塑料替代的加剧,对高性能阻隔涂层纸材料的需求预计将支持长期市场扩张。
下载免费样品 了解更多关于本报告的信息。
造纸涂料材料市场要点
 市场规模及预测
- 2025年市场规模:23.2亿美元
- 2026年市场规模:24.5亿美元
- 2034 年预测市场规模:36.1 亿美元
- 复合年增长率:2026-2034 年 5.0%
 市场份额
- 亚太地区主导造纸涂料市场,2025年市场份额为49.57%。
- 标签纸预计将温和增长,预测期内复合年增长率为 5.5%。
- 增长最快的材料领域,预测期内复合年增长率为 5.9%。
 主要区域亮点
北美
北美仍然是一个重要的区域市场,到 2025 年将达到 2.8 亿美元。北美呈现出稳定但温和的增长,主要受到包装创新和优质标签应用的支持。
欧洲
预计欧洲在预测期内将出现温和增长,到 2026 年达到 5.1 亿美元。
亚太地区
2025年,亚太地区占据主导地位,价值11.5亿美元。
我们。
2026 年美国市场预计将达到 2.5 亿美元,约占全球收入的 10.0%。
日本
促进可回收纸基包装的可持续发展举措正在加速对先进涂料配方的需求。
阅读更多

纸张涂层材料市场趋势
纸包装中越来越多地采用阻隔涂层,引发了新的市场趋势
越来越多地采用阻隔涂层来增强防潮、防油和防氧能力纸包装应用程序。这一趋势是由可持续发展要求和对无塑料包装替代品日益增长的需求推动的。水基和生物基阻隔技术的进步正在提高可回收性,同时保持功能性能。食品服务包装和柔性纸张格式是这一转变的主要受益者。
下载免费样品 了解更多关于本报告的信息。
市场动态
市场驱动因素
包装及电商需求快速增长推动市场发展
电子商务和有组织零售的快速扩张使得印刷和印刷行业对纸张涂层材料的需求显着增加。包装行业。瓦楞纸箱、折叠纸盒和标签中使用的纸板需要先进的涂层材料,以实现耐用性和视觉吸引力。快速消费品和食品配送服务的增长进一步支持了消费。可持续发展驱动的包装创新继续加强长期需求基础。
市场限制
原材料价格(乳胶和矿物质)的波动阻碍了市场的增长
乳胶聚合物和矿物颜料等关键原材料的价格波动会影响生产成本和利润。供应链中断和能源价格波动进一步加剧了成本压力。大宗商品驱动的颜料对全球采矿和运输动态特别敏感。这些不确定性可能会限制短期盈利能力和定价稳定性。
市场机会
特种纸和标签纸的优质化创造了利润丰厚的市场机会
对优质标签、装饰包装和特种印刷应用不断增长的需求为高价值涂层材料创造了机会。增强的光泽度、触感饰面和功能性涂层支持品牌差异化。监管标签要求也推动了先进涂料的采用。数字印刷兼容涂料的创新进一步扩大了全球纸张涂料市场的增长。
市场挑战
日益向数字媒体的技术转变对产品需求提出了挑战
数字媒体的日益普及减少了对传统印刷和书写纸的需求。这种结构转变影响出版应用中的涂料消耗。虽然包装增长抵消了部分下降,但长期印刷需求收缩仍然是一个挑战。制造商必须重新平衡产品组合,转向以包装为重点的解决方案。
细分分析
按纸张类型
由于快速消费品和电子商务应用的强劲需求,包装纸和纸板在细分市场中占据主导地位
根据纸张类型,市场分为印刷和书写纸、包装纸和纸板、标签纸和特种纸。
受食品、快速消费品和电子商务应用强劲需求的推动,到 2025 年,包装纸和纸板将占据最大的纸张涂层材料市场份额。可回收涂层板解决方案的增长进一步增强了其主导地位。
标签纸预计将温和增长,预测期内复合年增长率为 5.5%。不断扩大的产品标签要求、优质包装趋势以及药品和个人护理应用不断增长的需求有助于稳定扩张。数码印刷兼容性还支持对专用标签涂层的需求。
按材质
颜料领域凭借其表面光滑度和提高亮度而引领市场份额
根据材料,市场分为颜料、粘合剂、添加剂等。颜料进一步分为碳酸钙、高岭土、二氧化钛(TiO2)等。粘合剂进一步细分为乳胶、淀粉和变性淀粉等。
由于颜料在提高亮度、不透明度和表面光滑度方面发挥着重要作用,因此到 2025 年将占据最大份额。碳酸钙由于成本效益和高性能特性,它仍然是颜料中最大的部分。
粘合剂预计将出现温和增长,复合年增长率为 5.4%,支持成膜和粘合。由于卓越的强度和阻隔性能,乳胶在粘合剂中占有最大份额。
添加剂预计将成为增长最快的材料领域,在预测期内复合年增长率为 5.9%。功能性添加剂可提高阻隔性、印刷质量和耐用性。特种涂料和可持续配方的日益普及推动添加剂贡献更高的价值。
按最终用途行业
由于电子商务和食品配送服务的增长,包装领域占据市场主导地位
根据最终用途行业,市场分为包装、出版和印刷、食品和饮料、药品等。
了解我们的报告如何帮助优化您的业务, 与分析师交流
在电子商务增长、食品配送服务和可持续发展举措的支持下,包装细分市场在 2025 年将占据最大份额。涂层包装材料增强美观性和防护性能。
在严格的标签法规和对高质量涂层基材的需求的推动下,预计药品领域将在预测期间实现最快的增长,复合年增长率为 5.7%。
受包装商品和阻隔涂层纸解决方案消费增长的支撑,食品和饮料呈现温和增长。
造纸涂料市场区域展望
按地区划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Paper Coating Materials Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025年,亚太地区占据主导地位,价值11.5亿美元。亚太地区占据全球造纸涂料市场的最大份额,预计在整个预测期内将保持其主导地位。该地区受益于新兴经济体强劲的包装需求、快速工业化以及快速消费品消费的增长。涂层板和折叠纸盒制造能力继续支撑物质消费。此外,促进可回收纸基包装的可持续发展举措正在加速对先进涂料配方的需求。
中国造纸涂料市场
预计2026年中国市场规模将达到6亿美元,约占全球收入的24.0%。受其广泛的包装制造基地和强大的出口导向型生产的推动,中国是该地区最大的市场。电子商务渗透率的不断提高和食品配送服务的扩展继续刺激对铜版纸的需求。
了解我们的报告如何帮助优化您的业务, 与分析师交流
印度造纸涂料市场
预计2026年印度市场规模约为1.7亿美元。印度正在见证强劲的增长,这得益于包装食品消费的增长、零售扩张以及政府鼓励的举措可持续包装。国内造纸产能的增加进一步增强了市场潜力。
北美
北美仍然是一个重要的区域市场,到 2025 年将达到 2.8 亿美元。北美呈现出稳定但温和的增长,主要受到包装创新和优质标签应用的支持。向可回收和基于纤维的包装形式的转变正在推动对高性能阻隔涂层的需求。虽然印刷和书写纸需求持续下降,但包装和特种纸领域提供了结构稳定性。水性和可持续涂料的技术进步正在进一步塑造区域动态。
美国造纸涂料材料市场
2026 年美国市场预计将达到 2.5 亿美元,约占全球收入的 10.0%。由于其完善的包装行业以及食品、药品和个人护理行业的强劲需求,美国仍然是北美地区最大的贡献者。对可持续包装解决方案的投资继续推动涂层材料的创新。
欧洲
预计欧洲在预测期内将出现温和增长,到 2026 年达到 5.1 亿美元。由于成熟的纸张市场以及印刷和出版应用的结构性下降,该地区的增长相对停滞至低位。然而,减少塑料使用的监管压力加速了可回收阻隔涂层纸材料的采用。可持续发展合规性和循环经济举措是该地区的主要增长动力。特种涂料的创新优质包装成绩提供了选择性的成长机会。
德国造纸涂料材料市场
预计到2026年,德国市场规模将达到约1.1亿美元,相当于全球市场的4.5%左右。德国是欧洲领先市场,拥有先进的包装工业和强大的制造基础。需求主要由食品包装和工业标签应用推动。
英国造纸涂料市场
预计到 2026 年,英国市场将达到 0.8 亿美元,约占全球收入的 3.5%。英国市场受到零售和快速消费品包装需求以及鼓励纤维替代品的可持续发展法规的影响。打印相关应用继续面临结构性下滑。
拉丁美洲、中东和非洲
到 2025 年,拉丁美洲市场估值将达到 2 亿美元。在包装食品消费增长和零售分销网络扩张的推动下,预计拉丁美洲将在预测期内实现稳定增长。巴西和墨西哥因其成熟的包装工业而引领地区需求。经济复苏和不断增长的中产阶级消费模式支持了铜版纸的应用。食品包装中越来越多地采用阻隔涂层,进一步促进了市场的扩张。
2025年中东和非洲市场规模将达到1.6亿美元。在不断扩大的支持下,中东和非洲地区预计将录得温和增长餐饮服务工业和基础设施投资。由于城市化和消费品进口的增加,对涂层包装材料的需求正在上升。尽管与其他地区相比,纸张制造基地仍然较小,但进口替代战略和包装本地化正在改善市场前景。
海湾合作委员会造纸涂料材料市场
到 2026 年,海湾合作委员会市场规模将达到约 0.5 亿美元,约占全球收入的 2.0%。
竞争格局
主要行业参与者
产品创新和战略合作伙伴关系促进主要市场参与者的增长
主要行业参与者专注于产品创新、可持续涂料技术、产能扩张和战略合作伙伴关系,以加强市场定位。对水性阻隔涂料和生物基配方的投资正在增加。公司还加强区域供应链并进行并购,以扩大其全球足迹和技术能力。
主要纸张涂料材料公司简介
- 巴斯夫公司(德国)
- 奥米亚股份公司(瑞士)
- 陶氏化学公司(美国)
- 伊士曼化学公司(我们。)
- 阿什兰公司(美国)
- 阿科玛公司(法国)
- 米歇尔曼公司(我们。)
- 伊默瑞斯有限公司(法国)
- 索尔维公司(比利时)
- 凯米拉公司(芬兰)
主要行业发展
- 2026 年 1 月:三菱化学公司 (MCC) 宣布利用其专有的 SoarnoL™ 开发出不含 PFAS 的纸张涂层技术乙烯乙烯醇(EVOH)树脂。该解决方案即使在折痕或折叠后也能提供卓越的氧气和油阻隔性能,使其成为环保食品服务包装的高性能替代品。
- 2025 年 5 月:巴斯夫和 Metpack 推出了 Ezycompost,这是一种基于巴斯夫 ecovio® 70 PS14H6 生物聚合物的创新纸板涂层解决方案。该产品经过家庭可堆肥性认证,具有强大的防潮性能,非常适合可持续食品包装应用。
- 2024 年 10 月:芬欧汇川特种纸和伊士曼联合推出了专为食品包装应用而设计的可堆肥、生物聚合物涂层纸张解决方案。该产品将伊士曼的 Solus™ 添加剂与 BioPBS 聚合物技术相结合,提供增强的耐油脂性和耐氧性,同时支持可持续包装目标。
- 2024 年 8 月:盛威科推出了 CIRKIT NATUBAR CT 4326,这是一种由天然原材料配制而成的水性涂料,可提供有效的润滑脂和阻油性能。该解决方案旨在支持可持续纸包装应用,并符合欧洲一次性塑料指令 (SUPD),使制造商能够转向基于纤维的替代品。
报告范围
全球造纸涂料市场分析对报告中包含的所有细分市场的市场规模和预测进行了深入研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供有关技术进步、新产品发布、关键行业发展以及合作伙伴关系、并购详细信息的信息。市场研究报告还包含详细的竞争格局,以及主要运营参与者的市场份额和概况信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 5.0% |
| 单元 | 价值(十亿美元) |
| 分割 | 按纸张类型、材料、最终用途行业和地区 |
| 按纸张类型 |
|
| 按材质 |
|
| 按最终用途行业 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 23.2 亿美元,预计到 2034 年将达到 36.1 亿美元。
复合年增长率为 5.0%,预计该市场在预测期内将呈现稳定增长。
到 2025 年,包装最终用途行业将引领市场。
根据纸张类型,包装纸和纸板预计在预测期内将以最快的复合年增长率增长。
2025 年,亚太地区占据最高市场份额。
包装和电子商务需求的快速增长推动了市场的增长。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 150
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















