 下载免费样本




获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"明智的策略,加速您的成长轨迹"
 收听音频版本
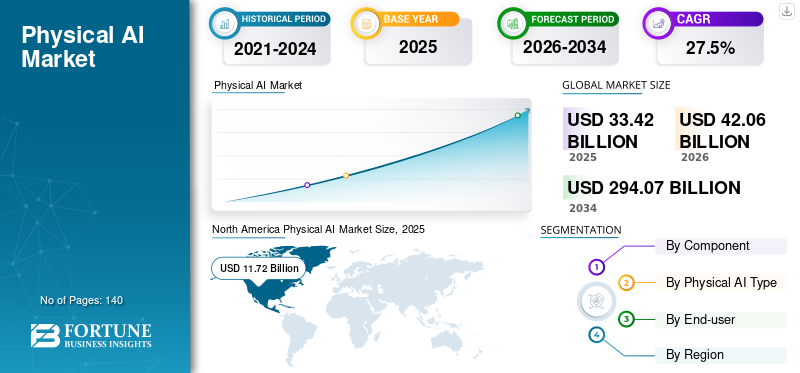
2025年,实体人工智能市场规模为334.2亿美元,预计将从2026年的420.6亿美元增长到2034年的2940.7亿美元,预测期内复合年增长率为27.5%。北美在 2025 年占据全球物理人工智能市场的主导地位,市场份额为 35.06%。物理人工智能正在将自动化从固定编程转向能够在工业和商业环境中感知、推理和行动的自适应系统。
物理人工智能是人工智能的一个分支,它使机器和自主系统能够在物理世界中感知、理解、推理和行动。通过将人工智能模型与传感器、物理感知推理、模拟和执行器相结合,物理人工智能允许机器人、自动驾驶汽车、无人机和智能机器等系统在物理、时间、安全和不确定性等约束下做出决策、执行物理动作并适应不断变化的现实世界条件。
物理人工智能正在将企业人工智能从数字决策支持转变为在操作环境中感知、推理、行动和学习的机器。根据国际机器人联合会 (IFR) 的数据,2024 年全球将安装 542,000 台工业机器人,是十年前水平的两倍多。已安装的基础为物理人工智能提供了一个庞大的工业基础,而不是一个绿地市场。
战略转变不仅仅是“更多机器人”。它是机器人技术、基础模型、模拟、边缘计算、视觉和车队编排的融合。 Google DeepMind 于 2025 年 3 月推出了 Gemini Robotics,将多模式 Gemini 功能扩展到机器人控制中。 NVIDIA 同月推出了 GR00T N1,将人形基础模型与模拟和合成数据工具配对。
该市场包括使机器和系统能够在物理世界中感知、理解、决策和行动的硬件、软件和服务。它涵盖机器人、自动驾驶车辆和机器、视觉人工智能和智能空间以及其他专业系统。物理人工智能广泛应用于制造、汽车和运输、物流和仓储、医疗保健和生命科学、建筑和基础设施、农业、政府和国防以及其他行业。它将人工智能与 传感器、计算、控制系统和自动化工具,支持实时交互,提高运营效率,以更高的智能性和独立性执行物理任务。
对工业自动化、自主系统、智能制造和基于人工智能的决策不断增长的需求正在推动市场的增长。 NVIDIA Corporation、ABB Ltd、FANUC CORPORATION 和 YASKAWA Electric Corporation 是市场上的一些顶级参与者。
因此,物理人工智能是一个资本配置问题:在包括集成、安全、维护和劳动力成本后,哪些工作流程可以产生持久的生产力收益?在未来几年,利用率、可靠性、互操作性和经常性运营价值将比原型的新颖性更重要。区域政策、劳动力供应、制造密度和当地技术生态系统将进一步将可扩展项目与孤立的试点区分开来。
下载免费样品 了解更多关于本报告的信息。
 全球市场规模及预测
 市场份额
 主要区域亮点
北美
北美在强大的人工智能发展、先进的机器人公司和高自动化支出的支持下引领市场。
亚太地区
在快速工厂自动化、电子产品生产和人工智能基础设施投资的推动下,亚太地区预计将创下最高复合年增长率。
欧洲
得益于其强大的制造、汽车、机器人和工业自动化基础,欧洲占有重要的市场份额。
我们。
2025年该市场价值约为98.9亿美元,约占全球销售额的29.6%。
日本
2025年该市场估值约为19.3亿美元,约占全球市场的5.8%。
阅读更多

越来越多地使用数字孪生和模拟进行物理人工智能开发
公司越来越多地使用数字孪生和仿真工具来训练、测试和改进机器,然后再在现实世界中使用它们。这些工具创建工厂、仓库、机器人、车辆和其他物理对象或零件的虚拟副本。开发人员可以在不停止实际操作的情况下测试机器人运动、安全性、导航、机器人感知和质量检查。模拟还通过为人工智能训练创建合成数据来支持基础模型、强化学习、计算机视觉和多模态传感器融合。这种广泛的技术堆栈可帮助公司缩短开发时间、提高安全性并在主要行业更快地部署更智能的机器。
根据国际机器人联合会 (IFR) 的数据,到 2024 年,74% 的新增工业机器人安装量位于亚洲,这凸显了该地区支持物理人工智能发展的庞大安装基础。主导趋势是视觉-语言-动作(VLA),即连接感知、推理和运动的模型。 在预测期内,VLA架构将成为高方差机器人任务的核心软件层,减少对特定任务编程的依赖。
Google DeepMind 于 2025 年 3 月推出了 Gemini Robotics,而Figure 则于 2025 年 2 月推出了 Helix。这两项举措都标志着向解释环境和生成动作的模型的转变,而不是对文本或图像进行分类。
另一个趋势是模拟主导的商业开发。 NVIDIA 于 2025 年 3 月推出了 GR00T N1 和支持模拟框架,强调合成数据和基于物理的训练。数字环境将越来越多地在实际部署之前准备好系统。物理人工智能正在从优化单个机器转向协调机器人、时间表、路线、工作队列和人工干预。
下载免费样品 了解更多关于本报告的信息。
各行业对自动化的需求不断增长推动市场增长
公司正在使用人工智能驱动的机器人、自主机器人、视觉人工智能和智能机器来提高速度、准确性、安全性和生产力。工厂、仓库、运输网络、农场、医院和建筑工地越来越多地使用自主系统、车辆和机器人。这些技术利用人工智能以更少的人力来执行重复、有风险和复杂的任务。劳动力短缺的加剧和实时决策的需求也支持了物理人工智能的采用。随着各行业投资的增加,全球物理人工智能市场预计将受益于智能机器的更广泛使用。
根据国际机器人联合会的数据,2024年全球工业机器人安装量为54.2万台,全球运行存量达到466万台,较2023年增长9%,证实了已建立的自动化基础。劳动力短缺是直接的催化剂。 IFR 将人员短缺视为专业服务机器人的关键驱动因素,而物流已经代表了大型运营应用。
在预测期内,劳动力有限的制造商和物流运营商将加速采用物理人工智能来执行重复性任务,同时应对更大的环境变化。
另一个驱动因素是模型泛化。 Google DeepMind 于 2025 年 3 月推出了 Gemini Robotics,将多模态推理与机器人动作联系起来。 NVIDIA 同月推出了 GR00T N1,将人形基础模型与模拟和合成数据工具配对。总之,这些发展使机器人技术从固定编程转向适应性行为。
工业网络、机器视觉、边缘计算、数字孪生和车队软件提供了部署基础。买家无需更换所有已安装的资产即可添加智能。物理人工智能将越来越多地被视为现有自动化之上的生产力层。需求将来自工厂、仓库、检查环境和工作流程产生数据的自主移动系统。
市场驱动因素 - 影响和贡献(2026-2034)
| 排名 | 市场驱动因素 | 整体影响力排名 | 复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for automation across manufacturing, logistics, automotive, and other industries is increasing the use of robots, autonomous machines, and smart systems. | 高 | 7.2% | 高 | 高 | 高 |
| 2 | Rapid advances in AI models, computer vision, edge AI, robot learning, and real-time decision-making are improving the performance of Physical AI systems. | 高 | 6.4% | 高 | 高 | 高 |
| 3 | Growing use of robots and autonomous machines in factories, warehouses, transport, and industrial operations is supporting wider market adoption. | 高 | 5.8% | 中等 | 高 | 高 |
| 4 | Increasing use of digital twins, simulation, vision AI, and smart spaces is helping companies test, train, and deploy Physical AI systems faster. | 高 | 5.4% | 中等 | 高 | 高 |
| 5 | Rising investments, partnerships, and product development by AI, robotics, and automation companies are expanding the Physical AI ecosystem. | 中等 | 4.9% | 中等 | 高 | 高 |
| 6 | Others (growing use in healthcare, agriculture, construction, government, defense, and other sectors) are creating new growth opportunities. | 中等 | 4.6% | 低 | 中等 | 高 |
| 总正增长贡献 | 34.30% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
高集成成本和复杂的部署限制了市场增长
部署物理人工智能系统的高成本和复杂性可能会限制物理人工智能市场的增长。公司通常需要先进的传感器、人工智能软件、边缘计算以及熟练的技术团队来安装和管理这些解决方案。与现有机器、网络和控制系统集成可能很困难。此过程通常需要在系统设计、测试、编程、培训和维护方面投入大量资金。中小型公司可能会发现这些成本难以管理。复杂的集成还会增加部署时间和技术风险,从而减缓成本敏感行业的采用速度。
最大的限制仍然是可靠性。物理系统会遇到基准测试无法完全捕获的接触、障碍、传感器退化、布局变化、网络延迟和人类活动。大规模部署需要记录安全案例、集成测试、人工覆盖程序和生命周期控制,然后才能在受监管、安全敏感和面向客户的操作环境中进行更广泛的部署。
物理人工智能必须与制造执行系统、仓库管理系统、工业控制、网络安全、维护和劳动力程序相连接。每个接口都会增加工程工作、测试和故障点。 机器人需要跨不同环境的交互数据,但收集数据仍然比收集数字训练数据慢。模拟和合成数据减轻了负担,但无法消除生产环境中的物理验证。
通用机器承载传感器、计算、执行器、电池和维护要求。因此,买家需要证据证明机器在不断变化的任务中保持生产利用率。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 负复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High costs of robots, sensors, AI hardware, software, integration, and maintenance can limit adoption, especially among small and medium-sized companies. | 高 | -2.1% | 高 | 高 | 中等 |
| 2 | Safety, reliability, and regulatory concerns can slow the deployment of robots, autonomous vehicles, and other Physical AI systems in real-world environments. | 高 | -1.8% | 高 | 高 | 中等 |
| 3 | Shortage of skilled professionals and difficulty in connecting Physical AI systems with existing machines and software increase deployment complexity. | 高 | -1.5% | 高 | 中等 | 中等 |
| 4 | Others (cybersecurity risks, data privacy concerns, uncertain return on investment, and long deployment cycles) can reduce adoption in some industries. | 中等 | -1.4% | 中等 | 中等 | 低 |
| 总体负增长影响 | -6.80% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
物理人工智能在医疗保健领域的广泛使用创造了新的增长机会
随着医院和护理中心开始使用智能机器、服务机器人和基于视觉的系统来为医生、护士和患者提供支持,医疗保健行业提供了强劲的增长机会。人形机器人可以支持日常医院任务,还可以协助患者移动、分娩、康复和基本护理活动。物理AI可以减轻医护人员的工作量,提高日常操作速度。 不断增长的医疗保健需求、人口老龄化和人员短缺预计将支持智能机器的更广泛使用。随着医院投资自动化,公司可以扩展到新的医疗保健应用和服务。
制造业是最明显的扩张领域。现有的机器人单元提供结构化环境。物理人工智能可以将自动化扩展到配套、检查、机器维护、混合模型装配和异常处理等领域。
物流是第二个主要机会,因为仓库会产生密集的交易数据和测量的周期时间。自适应操纵将扩大自动化范围。 医疗保健将通过工作流程有选择地扩展。医疗机器人技术正在发展,但临床验证将限制无监督的自主性。药品制造提供了一个早期的桥梁,因为生产环境是标准化的且可重复的。
建筑、农业、公用事业和基础设施是前沿。视觉系统和自主机器解决检查、危险工作、监控和移动问题。服务模式创造机会。 IFR 报告称,机器人即服务的采用不断增长,使企业能够通过定期安排来获取产能,而不是拥有每项资产。
物理人工智能正在分裂成一个涵盖硬件、智能、服务、机器类别和最终用户工作流程的分层市场。根据国际机器人联合会(IFR)的说法,工业机器人提供了成熟的基础,而服务和医疗机器人则拓宽了操作环境。问题是智能在哪里扩展可行的企业任务。
企业买家将越来越多地通过任务经济性、安全性、互操作性、利用率和部署速度来评估物理人工智能,而不仅仅是机器人规格。
由于对物理人工智能基础设施的强劲需求,硬件处于领先地位
根据组件,市场分为硬件、软件和服务。
硬件
到 2025 年,硬件以 55.2% 的份额引领市场,因为机器人、自主机器和智能空间需要处理器、传感器、摄像头、控制器、执行器和边缘计算设备才能运行。硬件每次安装也具有很高的价值,因为构建和部署这些系统需要多个物理部件。
硬件仍然是物理人工智能的物理基础,涵盖机器人本体、传感器、执行器、电池、边缘处理器、连接、安全和末端执行器。需求正在从固定功能机器转向为更丰富的感知、操作、软件更新和协作而设计的平台。区别在于针对一种运动优化的硬件和支持不断变化的智能的硬件。
软件
软件正在成为智能层,因为物理人工智能必须感知环境、解释指令、计划行动和控制运动。谷歌 DeepMind 推出了 Gemini Robotics,将多模态推理与物理环境中的机器人动作联系起来。 NVIDIA 同月推出了 GR00T N1,将人形基础模型与用于机器人开发的模拟和合成数据工具相结合。
价值池正在转向跨任务传输功能的软件。买家将仔细审查可移植性、所有权、延迟、网络安全、例外情况、评估和集成。问题是软件是否可以在提高执行力的同时减少工程工作量。
随着公司越来越多地使用人工智能模型、模拟工具、感知软件、机器人学习和自主控制平台,软件领域预计在预测期内将以 29.6% 的最高复合年增长率增长。软件还可以更轻松地更新并添加到现有机器中,从而支持跨行业更快的采用。
服务
随着物理人工智能在设施中的扩展,服务将从安装支持转向经常性运营管理。服务将物理人工智能能力转化为可靠的操作。集成、现场工程、安全验证、工作流程重新设计、操作员培训、维护和车队管理仍然至关重要,因为智能机器必须与现有控制和企业系统连接。 IFR 将机器人即服务视为一种不断扩展的采购模式。
机器人技术是由广泛工业应用推动的主导物理人工智能类型
根据物理人工智能类型,市场分为机器人、自动驾驶车辆和机器、视觉人工智能和智能空间等。
机器人技术
到 2025 年,机器人技术将占据物理人工智能市场的最大份额(46.9%),因为工业机器人、协作机器人、移动机器人和服务机器人已经在工厂、仓库和其他工作场所拥有庞大的安装基础。根据国际机器人联合会的数据,2024年全球约有466万台工业机器人在运行,展示了现有机器人基础的庞大规模。企业将运营混合机器人产品组合,将用于稳定任务的固定自动化与用于可变性的自适应机器相结合。
机器人技术仍然是最广泛的物理人工智能类别,涵盖工业手臂、协作机器人、移动系统、类人机器人、医疗机器和专业平台。当精度、可重复性和吞吐量超过灵活性时,传统机器人仍将占据主导地位。通用机器将处理可变对象、布局、序列和异常。
自动驾驶车辆和机器
自动驾驶车辆和机器将物理人工智能扩展到仓库、道路、港口、农场、矿山和工业场所。它们结合了感知、定位、规划、控制和车队管理。采用取决于是否可以映射、监控和扩展环境。
Waymo 的国际战略表明,自主性已超越车辆技术,延伸到测绘、车队运营、监管、客户界面和安全验证。 Mobileye 收购 Mentee Robotics 的协议显示了自动驾驶专业知识和人形机器人技术之间的融合。
在操作环境可以被限制、监控、验证和逐步扩展的情况下,自主机器的扩展速度将最快。
视觉人工智能与智能空间
由于公司正在使用人工智能相机、计算机视觉、 边缘人工智能,以及实时了解物理环境的智能监控系统。这些系统通常可以添加到现有的工厂、仓库、建筑物和公共空间中,而无需更换完整的物理基础设施,从而支持更快的扩展。
视觉人工智能和智能空间将智能从单个机器转移到工厂、仓库、校园、医院、商店和基础设施中。相机、深度传感、边缘处理器、空间模型和数字孪生可以增强现有资产。强大的应用包括检查、安全监控、资产跟踪、质量控制和过程观察。
此类别还造成了治理负担,因为智能环境会观察人员和运营。买家将需要严格的保留、访问控制、网络安全和模型训练规则。当视觉信息触发操作行动时,机会是最强的。
视觉人工智能将扩展得最快,现有的传感可以转换为闭环操作决策,而不是独立的警报。
了解我们的报告如何帮助优化您的业务, 与分析师交流
由于高度自动化使用和大量投资,制造业是领先的最终用户
根据最终用户,市场细分为制造业、汽车和运输、物流和仓储、医疗保健和生命科学、建筑和基础设施、农业、政府和国防等。
制造业
2025年,制造业占据主导地位,占据29.0%的市场份额。工厂已经大量使用机器人、机器视觉系统、自动化设备和智能生产技术。电子、汽车、金属、机械、食品和其他制造业继续投资自动化,以提高生产力、质量和安全性,IFR 报告称,到 2024 年,全球将安装 542,076 台工业机器人。
制造业仍然是主要的试验场,因为工厂提供可重复的流程、密集的数据和可测量的吞吐量。现有的自动化为额外的智能创建了一个自然的平台。下一个采用周期将扩展到检查、配套、机器维护、内部物流、装配和异常处理。
宝马的人形机器人工作展示了既定生产环境中的灵活自动化。这意味着更广泛的任务覆盖范围,而不是取代成熟的自动化。制造商将青睐自适应系统,因为可变性使得传统编程变得昂贵。
制造业将引领大规模采用,其中自适应系统可以提高灵活性,而无需强制大规模更换现有的自动化系统。
汽车与运输
汽车将工业机器人与自主移动连接起来。工厂为检查、移动、装配支持和维护提供结构化环境,而运输则增加了测绘、感知、车队智能和自主操作。
Waymo 的东京计划展示了自动驾驶出行如何需要当地合作伙伴、地图绘制、监管准备和运营纪律。 Mobileye 的交易加强了车辆自动驾驶和实体智能之间的融合。
汽车仍将是工业机器人、自主移动和实体智能之间的战略桥梁。
物流仓储
物流和仓储具有很强的物理人工智能适应性,因为移动、拣选、分类、扫描和检查会产生可衡量的交易。移动机器人实现运输自动化,而较新的系统则针对操纵和例外情况。仓库提供受控环境,可以监控、测量和扩展自主权。 IFR 将运输和物流视为主要的专业服务机器人应用。
图的人形作品说明了适应性的处理。采用将从结构化运动发展到更复杂的操作,通过视觉系统和车队编排将机器连接到工作流程系统。
随着操作可靠性的提高,物流将从运输自动化转向自适应处理。
医疗保健与生命科学
医疗保健和生命科学将有选择地采用物理人工智能,因为安全性、验证和工作流程可靠性至关重要。 IFR 识别手术、康复、诊断和实验室自动化领域的医疗机器人。
机会包括医院后勤、无菌环境监测、实验室处理和辅助系统。药品制造提供了一个近期的桥梁,因为生产过程是结构化的且质量受控的。在自主性影响患者治疗结果的情况下,临床环境的变化将会更加缓慢。当物理人工智能增强专业人员或自动化受控操作流程时,医疗保健的采用将取得最快的进展。
建筑与基础设施
建筑和基础设施代表了更困难的物理人工智能前沿,因为地形、材料、天气和工作流程不断变化。早期应用将集中于测量、检查、监控、预制、自主设备和危险任务替代。
视觉人工智能可以在完全自主之前进入,因为它增强了现有流程。数字孪生可以支持部署前测试,而自主机器可以解决重复的路线和维护问题。公用事业公司通过分布式资产检查提供类似的机会。 在完全自主建设之前,基础设施的采用将首先集中于可重复的检查和维护工作流程。
农业
随着农场越来越多地采用自主机器、无人机、机器人设备、人工智能视觉和精准农业系统,预计农业在预测期内将创下 31.7% 的最高复合年增长率。劳动力短缺的加剧、提高作物产量的需要以及更有效地利用水、肥料和其他资源的需求预计将支持物理人工智能在农业中更快的采用。
农业将采用物理人工智能,其中劳动力稀缺、作物价值和精度要求支持自动化。 IFR 将农业机器人视为既定的服务机器人类别,但条件与工厂有很大不同。视觉系统支持作物监测、处理、收获和疾病识别,而自主机器则将功能扩展到田间作业。
季节性仍然是主要的经济制约因素。多功能平台、灵活的租赁和服务模式将变得更加重要。大型农场和受控环境将导致工作流程标准化。 农业将优先考虑多功能自主性,以提高跨季节性运营周期的年度资产利用率。
政府与国防
政府和国防部将在监视、后勤、检查、维护和危险工作中部署物理人工智能。商业机器人提供了技术基础,而政府用户则增加了对网络安全、弹性通信、安全供应链、测试和人类控制的要求。
日本经济产业省正在推进人工智能和机器人政策工作,重点关注社会实施和机器人友好环境。这表明物理人工智能正在成为产业竞争力和国家能力规划的一部分。 政府和国防的采用将有利于安全、有弹性的架构,将商业技术规模与特定任务的控制相结合。
按地域划分,市场分为北美、南美、亚太地区、欧洲、中东和非洲。
North America Physical AI Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
由于强大的人工智能发展、先进的机器人公司、高自动化支出以及早期采用自主系统,北美拥有最大的物理人工智能市场份额。美国还拥有大量的科技公司、系统集成商、云提供商和工业用户。对制造、国防、物流、医疗保健和自动驾驶移动的大力投资进一步支持了这些解决方案的广泛使用。
该地区拥有成熟的机器人基础,而美国则提供了深度集中的技术开发商和部署生态系统。采用将集中于制造灵活性、仓储、自主运输、检查、基础设施和国防应用,其中集成可以在企业设施和网络中产生可衡量的运营改进。
了解我们的报告如何帮助优化您的业务, 与分析师交流
2025年美国市场价值约为98.9亿美元,约占全球销售额的29.6%。在先进计算、机器人研究、物流、制造、自动驾驶和风险投资支持的开发的支持下,美国仍然是该地区的核心物理人工智能市场。该国拥有庞大的工业机器人安装基地。需求将越来越青睐连接感知、规划、机器控制和企业工作流程的系统。制造、仓储、移动、基础设施和国防仍将是主要企业设施和运营网络的重要部署环境。
由于快速发展,预计亚太地区在预计时间内将以最高的复合年增长率增长工厂自动化、强大的电子产品生产、机器人使用的增加以及人工智能基础设施的投资增加。中国、日本、韩国和印度正在扩展智能工厂、自主机器、物流自动化和视觉人工智能。不断增长的制造业活动和政府对先进技术的支持也为整个地区创造了强劲的需求。
亚太地区仍然是全球机器人部署和制造活动的中心。该地区占据了大多数新工业机器人安装量。中国、日本、韩国和印度将制造规模与不断扩大的人工智能和机器人生态系统结合起来。物理人工智能竞赛将越来越多地连接机器人生产、半导体、基础模型、仿真和工业软件。政策支持将加强工业市场、新兴供应链和技术生态系统的本地化和商业化。
2025年日本市场价值约为19.3亿美元,约占全球市场的5.8%。日本将数十年的机器人专业知识与日益关注人工智能机器和社会实施的政策相结合。该国拥有世界上最大的工业机器人运营基地之一。物理人工智能将扩展到制造、物流、医疗保健、农业和服务业。随着机器人技术扩展到整个社会和行业的物理工作流程,买家将看重可靠性、安全性、紧凑型自动化、人机协作以及适合劳动力有限的操作环境的技术。
2025年,中国市场价值为44.3亿美元,约占全球销售额的13.3%,成为全球最大的市场之一。
2025年,印度市场价值10.2亿美元,约占全球收入的3.1%。印度正在通过智能工厂、物流自动化、自主机器、工业视觉和相关应用来扩展其物理人工智能生态系统。当地制造商、技术提供商、研究机构和政策项目正在支持商业化。竞争优势将取决于制造规模、组件集成、软件能力以及国内供应链的部署速度。
凭借强大的制造、汽车、机器人和工业自动化基础,欧洲占有重要的市场份额。该地区受益于高机器人密度、先进的工程技术和智能工厂系统的广泛使用。德国、法国、意大利等国持续投资数字化生产、机器人、机器视觉、智能工业系统。
欧洲拥有深厚的工业自动化基础,同时面临提高生产力、弹性和制造竞争力的压力。相对于其他主要地区,西欧保持着较高的机器人密度。德国仍然是主要的工业中心,而意大利、法国、西班牙和英国贡献了独特的生态系统。物理人工智能的采用将强调安全、能源效率、劳动力生产力、近岸外包以及先进工业环境和供应链的监管一致性。
2025年,英国市场价值为14.4亿美元,约占全球市场的4.3%。英国的工业机器人基础较小,但受益于强大的研究、软件、物流、工程和自主系统能力。政府政策日益将机器人技术与生产力和创新联系起来。物理人工智能的采用将侧重于物流、先进制造、医疗保健、基础设施和自主系统,特别是灵活的采购模式可以支持物流、制造和医疗保健领域的商业部署。
2025年德国市场规模达到21.1亿美元,约占全球销售额的6.3%。在汽车、机械、电子、化学品和工业供应商的支持下,德国仍然是欧洲领先的工业机器人市场。物理人工智能将把现有的自动化扩展到检查、灵活处理、机器维护、内部物流和协作工作流程。宝马的人形机器人举措表明人们对自适应机器越来越感兴趣。买家将优先考虑可靠性、工人集成、安全工程以及与德国先进制造设施和运营团队现有工厂控制和生产软件的兼容性。
随着政府和企业增加在智慧城市、自动化、国防系统和数字基础设施方面的支出,中东和非洲地区预计将创下第二高的复合年增长率。海湾合作委员会国家正在投资人工智能、自主交通、智能建筑、物流和工业项目。对先进技术日益增长的兴趣,加上当前市场基础较小,支持该地区更快地采用物理人工智能。
中东和非洲将围绕物流、能源、基础设施、农业、检验和安全发展物理人工智能需求。海湾经济体强调智能基础设施和自主系统,而非洲市场则在采矿、物流和农业领域提供机遇。采用将取决于整合合作伙伴、融资、技术能力和劳动力准备情况。具有强大本地支持的进口平台将具有实际部署优势。
2025 年,海湾合作委员会市场规模将达到 6.8 亿美元,约占全球收入的 2.0%。
拉丁美洲仍然是一个新兴的实体人工智能市场,其应用集中在汽车、物流、农业、采矿和工业加工领域。墨西哥提供最强大的制造平台,而巴西则在农业、资源和物流领域提供更广泛的机会。近岸外包将支持自动化投资,特别是在出口制造商寻求一致的质量和产能的情况下。随着供应链现代化,系统集成、融资、技术人才和服务网络将决定部署准备情况。
由于自动化水平、人工智能基础设施和技术支出仍然低于北美、欧洲和亚太地区,南美洲所占的市场份额较小。物理人工智能的采用主要集中在巴西和制造业、农业、采矿、汽车和物流等特定行业。有限的投资、较低的机器人使用率以及较慢的数字化采用限制了该地区的整体市场规模。
2025年巴西市场价值为11亿美元,约占全球市场的3.3%。
机器人和人工智能合作加剧市场竞争,使公司能够构建更好的系统
随着公司开发更智能的机器人、自主机器、视觉人工智能系统和实际使用的软件,物理人工智能市场的竞争日益激烈。领先公司正在投资人工智能模型、边缘计算、模拟、数字双胞胎、安全工具和机器人学习,以提高性能并减少部署时间。人工智能公司、机器人制造商、制造商和软件提供商之间的合作伙伴关系也在不断增加。这些合作伙伴关系帮助公司整合技能、改进产品并覆盖更多行业。
物理人工智能竞争正在围绕四个级别进行整合:领导者、远见者、挑战者和利基玩家。决胜战场正在从机械差异化向智能化、仿真、安全、数据、部署方向发展。
领导者
NVIDIA 正在通过连接加速计算、模拟、世界模型、机器人软件和合作伙伴生态系统来建立平台地位。其 2026 年 3 月的机器人公告将工业机器人制造商、人形开发人员、手术机器人公司和自主机器专家引入了物理 AI 堆栈。亚马逊代表了一种不同的领导模式,将机器人部署与协调仓库运营的软件相结合。战略优势是工作流程集成而不是机器人设计。
有远见者
Google DeepMind 和 Figure 正在推进通用的具身智能。谷歌 DeepMind 的 Gemini Robotics 系列将多模态推理与机器人动作联系起来,而Figure 的 Helix 程序则专注于通用人形控制。他们的定位集中在模型适应性、灵活性、具体推理以及跨机器人实施例的迁移。 2026 年 7 月,Google DeepMind 通过 Gemini Robotics 2 推进了全身控制、灵活性和多机器人协作。
挑战者
Mobileye 通过 2026 年 1 月收购 Mentee Robotics 的协议,将自动驾驶专业知识扩展到人形机器人领域。Agility Robotics 正在围绕工业和物流工作流程将 Digit 商业化,强调与人类兼容的操作和部署准备。挑战者策略比基础设施堆栈更窄,但在领域专业知识加速采用方面更强大。
利基玩家
传感器、执行器、工业控制、安全、仿真、数字孪生和系统集成方面的专家仍然具有战略重要性。他们的产品经常嵌入到更大的平台中,在不拥有完整堆栈的情况下创造影响力。
总而言之,这些举措代表了从独立机器人供应商向生态系统竞争的结构性转变。获胜的位置将越来越依赖于互操作性、部署数据、安全证据、软件可移植性和重复工作流程价值。
物理人工智能市场研究报告提供了对市场规模、预测、细分、增长动力、挑战、主要趋势和主要发展的评估。该报告涵盖了物理人工智能系统中使用的关键组件,包括硬件、软件和服务。它还研究主要类型,包括机器人、自动驾驶车辆和机器、视觉人工智能和智能空间以及其他系统。此外,该报告还研究了制造业、汽车和运输、物流和仓储、医疗保健和生命科学、建筑和基础设施、农业、政府和国防以及其他行业的需求。该报告还分析了市场份额、产品发布、合作伙伴关系、并购、投资、业务战略以及在全球主要地区运营的领先公司。
定制请求 获取广泛的市场洞察。
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026-2034 年复合年增长率为 27.5% |
| 单元 | 价值(十亿美元) |
| 分割 | 按组件、物理 AI 类型、最终用户和区域 |
| 按组件 |
|
| 按物理 AI 类型 |
|
| 按最终用户 |
|
| 按地区 |
|
《财富商业洞察》表示,2025 年全球市场价值为 334.2 亿美元,预计到 2034 年将达到 2940.7 亿美元。
2025年,北美市场价值为117.2亿美元。
预计该市场在预测期内将以 27.5% 的复合年增长率增长。
从最终用户来看,制造领域引领市场。
不断增长的自动化需求、劳动力短缺、生成式人工智能和机器人技术的进步以及对智能工厂和自主系统的投资增加是推动市场增长的一些关键因素。
NVIDIA Corporation、ABB Ltd、FANUC CORPORATION 和 YASKAWA Electric Corporation 是市场上的顶级参与者。
2025 年,北美占据最大的市场份额。
工业和商业运营中人工智能机器人、自主机器、边缘人工智能和智能视觉系统的不断部署将支持产品的采用。

(优惠有效期至 31st Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。





















