丙二醇市场规模、份额和行业分析,按来源(石油基和生物基)、最终用途(聚酯树脂、工业和传热流体、化妆品和个人护理、药品、食品和饮料等)以及区域预测,2026-2034年
 下载免费样本

丙二醇市场规模及未来展望
 收听音频版本
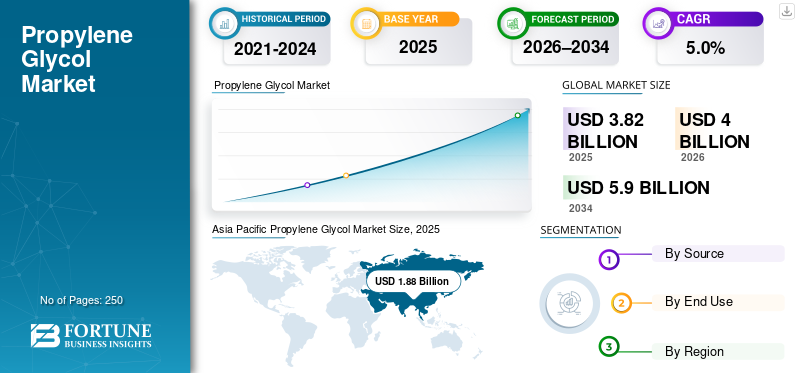
2025年全球丙二醇市场规模为38.2亿美元,预计将从2026年的40亿美元增长到2034年的59亿美元,预测期内复合年增长率为5.0%。亚太地区在丙二醇市场占据主导地位,2025年市场份额为49.21%。
丙二醇 (PG) 是一种多功能有机化合物,在多种最终用途行业中用作溶剂、保湿剂、防冻剂、传热介质和化学中间体。其低毒性、吸湿性和化学稳定性使其适用于受监管和人类接触的应用,例如食品和饮料、药品和个人护理,同时还支持大批量工业用途,包括聚酯树脂和功能液。个人护理和药品配方消费的增长、聚酯树脂生产的稳定需求以及生物基丙二醇的逐步渗透支撑了市场增长。然而,由于大宗工业应用的成熟,整体扩张仍然温和。
大型综合化学品生产商拥有强大的环氧丙烷原料供应能力、全球制造足迹和多元化的最终用途,在市场上占据主导地位。陶氏化学公司、利安德巴塞尔公司、巴斯夫公司、SKC公司、壳牌化学公司和AGC公司等主要生产商通过后向整合、规模效率以及与下游客户的长期供应关系保持了强势地位。
下载免费样品 了解更多关于本报告的信息。
丙二醇市场要点
 市场规模及预测
- 2025 年市场规模:38.2 亿美元
- 2026 年市场规模:40 亿美元
- 2034 年预测市场规模:59 亿美元
- 复合年增长率:2026-2034 年 5.0%
 市场份额
- 2025年,亚太地区以49.21%的份额主导丙二醇市场。
- 到 2025 年,石油基细分市场将占据最大的市场份额。
- 预计化妆品和个人护理领域将在预测期内实现最快的增长。
 主要区域亮点
亚太地区
2025 年,亚太地区以 18.8 亿美元的价值引领全球市场。
北美
2025 年,北美地区的销售额将达到 6.8 亿美元。
欧洲
欧洲在 2025 年达到 9 亿美元,预计在预测期内将以 4.3% 的复合年增长率增长。
我们。
预计到2026年该市场规模将达到6.3亿美元,约占全球收入的16%。
日本
对高质量个人护理产品和可持续化学解决方案的需求不断增长正在推动丙二醇市场的增长。
阅读更多

丙二醇市场趋势
越来越多地采用生物基和低毒性乙二醇是一个关键的市场趋势
由于丙二醇毒性较低,最终用途行业越来越青睐丙二醇,尤其是在涉及摄入、皮肤接触或吸入的应用中。这种趋势在食品和饮料、药品、化妆品和个人护理配方中最为明显。与此同时,生物基产品尽管基数较小,但在品牌所有者的可持续发展承诺和可再生化学品投入监管鼓励的支持下,正在获得吸引力。预计生物基产品的增长速度将快于石油基丙二醇,反映出可持续发展驱动的采用不断增加。 ADM、Corpus Naturals 和 ORLEN 等公司已将生物基 PG 整合到其产品组合中,以获得长期竞争优势。
下载免费样品 了解更多关于本报告的信息。
市场动态
市场驱动因素
聚酯和不饱和聚酯树脂的广泛需求推动市场增长
全球市场将受到对不饱和聚酯树脂(UPR)的广泛需求的推动,该树脂广泛用于建筑、复合材料和基础设施项目。 UPR 通常用于制造纤维增强塑料 (FRP),这对于建筑和基础设施中的管道、储罐和结构板至关重要。发展中经济体(特别是亚太地区)城市化的稳定增长和建筑支出的增加是主要推动力。 PG 是生产高性能 UPR 的关键成分,特别是模塑产品和涂料,并且通常因其卓越的耐化学性和结构强度而受到青睐。因此,建筑和复合材料行业的高需求将确保UPR仍然是工业级PG的主要消费者,支持全球丙二醇市场的增长。
市场限制
原料价格波动和成熟的工业需求可能会限制市场扩张
尽管其应用基础广泛,但全球市场面临着由于原材料波动和多个工业领域成熟度造成的结构性限制。定价和利润与环氧丙烷和上游密切相关石化市场,使生产商面临原油价格和炼油厂开工率波动的影响。这种波动会压缩利润,特别是在防冻剂和聚酯树脂等价格敏感的工业应用中。此外,大宗工业领域的需求增长相对成熟,限制了产量的快速扩张。在这些应用中,客户优先考虑成本效率而不是性能差异,从而限制了溢价的机会。尽管受监管和专业最终用途继续稳步扩大,但这些因素共同抑制了整体市场的增长。
市场机会
越来越多地采用生物基和医药级乙二醇来创造利润丰厚的机会
随着消费、制药和食品行业可持续发展要求的加强,生物基丙二醇代表了一个明显的长期增长机会。尽管到 2025 年,该细分市场在总市场价值中所占份额较小,但预计其增长速度将快于石油基产品。这种增长得益于可再生原料的供应、碳减排举措以及客户采用可持续替代品的意愿不断增强。此外,由于人口老龄化、医疗保健支出增加以及对安全配方成分的需求不断扩大,制药和个人护理应用继续提供增量优势。能够提供高纯度、生物基和合规牌号的供应商处于有利地位,可以抓住这种更高价值的增长。
细分分析
按来源
由于成本和规模优势,石油基细分市场占据主导地位
根据来源,市场分为石油基市场和生物基市场。
得益于成熟的生产基础设施、大规模产能和成本竞争力,到 2025 年,石油基细分市场将占据全球最大的丙二醇市场份额。这些牌号仍然是聚酯树脂、防冻剂配方和工业传热液等大批量应用的首选。它在主要 PG 应用领域的广泛采用及其成本效益将在整个预测期内保持该细分市场的主导地位。
生物基细分市场预计将成为增长最快的来源类别,未来几年的复合年增长率为 8.0%。尽管成本基础较高,但受监管和可持续发展驱动的应用程序的采用不断增加,推动了增长。随着时间的推移,规模的扩大和原料的优化预计将提高竞争力。这种可再生、低毒性的替代品具有与其合成对应物相似的性能,同时显着减少近 65% 的碳足迹。
按最终用途
了解我们的报告如何帮助优化您的业务, 与分析师交流
工业消费量大,聚酯树脂引领需求
按最终用途划分,市场分为聚酯树脂、工业和传热流体、化妆品和个人护理、药品、食品和饮料等。
聚酯树脂领域占据最大份额,反映出该产品作为不饱和聚酯树脂生产中间体的关键作用。建筑材料、汽车零部件、船舶复合材料和耐腐蚀工业产品的应用推动了需求。该领域的增长仍然温和,并与更广泛的建筑和工业活动密切相关。尽管聚酯树脂已经成熟,但由于其产量大、配方关键的性质,它仍继续稳定对基准产品的需求。
化妆品和个人护理品以及药品代表了增长较高、受监管的最终用途领域。这些细分市场受益于该产品的低毒性、溶剂特性以及皮肤接触和可摄入应用的监管接受度。化妆品和个人护理品是增长最快的最终用途领域,在护肤品需求不断增长的推动下,预计将以 5.5% 的复合年增长率增长。护发和卫生用品。
由于作为赋形剂和载体液的使用不断增加,预计药品领域的复合年增长率将达到 5.3%。
丙二醇市场区域展望
按地理位置划分,市场分为北美、欧洲、亚太地区、拉丁美洲以及中东和非洲。
亚太地区
Asia Pacific Propylene Glycol Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区在 2025 年占据全球市场主导地位,达到 18.8 亿美元,预计到 2026 年将增长至 19.8 亿美元。该地区的领先地位得益于中国、印度和东南亚的大规模聚酯树脂生产、不断扩大的工业活动以及个人护理和医药产品消费的增长。亚太地区还受益于具有成本竞争力的制造业以及与建筑和汽车行业的强大下游整合。使法规与全球安全标准保持一致进一步支持食品、化妆品和药品等受监管应用的增长。
中国丙二醇市场
基于亚太地区的强劲贡献和中国的制造实力,2026年中国市场规模将达到9.6亿美元,约占全球收入的24%。
印度丙二醇市场
印度市场预计到 2026 年将达到 3.7 亿美元。印度市场的推动因素包括药品、个人护理产品、食品加工和工业传热应用的消费增长。扩大医疗基础设施、增加国内制造业和增加加工食品的使用继续支持产品需求。
北美
2025 年,北美市场价值为 6.8 亿美元,仍然是一个重要的区域市场。北美市场受到制药、食品加工和工业流体行业强劲需求的支撑。该地区受益于先进的化学制造基础设施和严格的监管监督,有利于使用 PG 而不是毒性更高的替代品。北美也是生物基材料的主要采用者丙烯乙二醇,由可持续发展举措和企业脱碳目标驱动。
美国丙二醇市场
2026年美国市场预计将达到6.3亿美元,约占全球收入的16%。
欧洲
2025 年欧洲的价值为 9 亿美元,预计未来几年将增长 4.3%。该地区是一个成熟的、技术驱动的市场,其特点是化妆品、药品和食品应用的强劲需求。该地区对化学安全、消费者保护和可持续发展的重视继续倾向于使用产品而不是替代乙二醇。对生物基化学品日益增长的兴趣进一步加强了长期市场基本面。
德国丙二醇市场
德国市场预计到2026年将达到2.1亿美元,相当于全球收入的5%左右。强大的化学工业、工业制造基地以及制药和个人护理行业支撑着该国的需求。聚酯树脂生产和工业传热应用也有助于稳定消费,而可持续发展举措则支持生物基牌号的逐步采用。
英国丙二醇市场
2026年英国市场预计将达到1.4亿美元,约占全球收入的3%。增长受到制药、食品加工、个人护理配方和工业维护行业需求的支持。监管与欧盟化学品安全标准的一致继续有利于市场增长。
拉美
拉丁美洲预计到 2025 年市场估值将达到 2.1 亿美元。聚酯树脂生产、工业流体和食品加工应用支撑了该地区的需求。增长依然温和,并与建筑、汽车和工业活动密切相关,其中替代驱动的需求发挥着重要作用。
巴西丙二醇市场
2026年巴西市场预计将达到1.2亿美元,约占全球收入的3%。巴西市场的增长得益于工业应用、食品加工和个人护理产品,以及巴西庞大的消费者基础和制造业的支持。
中东和非洲
到 2025 年,中东和非洲的市场估值预计将达到 1.4 亿美元。工业流体、石化加工以及不断增长的制药和食品应用引领该地区的需求。基础设施发展和受监管的消费市场的逐步扩大继续支持长期增长。
竞争格局
主要行业参与者
原料整合和监管合规性决定了竞争优势
丙二醇市场的特点是大型综合化学品生产商拥有强大的原料供应、规模效率和全球分销网络。竞争定位是由生产经济性、供应可靠性以及为工业、食品、制药和制药业提供多种纯度等级的能力驱动的。化妆品应用程序。主要参与者包括陶氏化学、利安德巴塞尔、巴斯夫、SKC、壳牌化学和 ADM。石化巨头通过向后整合环氧丙烷在石油基丙二醇领域占据主导地位,而 ADM 在生物基丙二醇领域保持差异化地位。结合监管合规性、成本竞争力和可持续发展产品组合的公司继续巩固其市场地位。
主要丙二醇公司简介
- ADM(美国)
- AGC公司(日本)
- 巴斯夫公司(德国)
- 陶氏化学(我们。)
- 利安德巴塞尔工业(荷兰)
- 马纳利石化有限公司 (MPL)(印度)
- 奥伦·波乌德涅(波兰)
- 山东润德进出口有限公司 (中国)
- 壳牌化学公司(英国)
- SKC有限公司(韩国)
主要行业发展
- 2025 年 12 月:ADM 扩大了其在北美的生物基丙二醇产能,以满足食品、食品和饮料等领域不断增长的需求制药,以及寻求可再生和低碳乙二醇的个人护理客户。此次扩张增强了 ADM 在受监管和可持续发展驱动的应用中的地位,特别是在环境和安全标准严格的市场中。
- 2025 年 7 月:新加坡AM国际旗下马纳里石化有限公司(MPL)宣布丙二醇大型产能扩张计划50吨,扩建项目完成后,其总产能将增至72吨。
- 2024 年 11 月:科莱恩宣布计划扩大其在斯堪的纳维亚半岛的回收单丙二醇 (MPG) 储存能力,以支持飞机除冰液的增加使用。该公司在瑞典乌德瓦拉工厂安装了两个额外的储罐和一个专用卡车卸货站,增强了存储能力并提高了产品处理效率。
- 2024 年 5 月:陶氏计划在其位于泰国罗勇府 Map Ta Phut 的综合制造工厂扩大丙二醇 (PG) 产能。扩建工厂后,公司产能将增加80吨/年,总产能达到220吨/年。
报告范围
全球丙二醇市场分析提供了对报告中包含的所有细分市场的市场规模和预测的深入研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供有关技术进步、新产品发布、关键行业发展以及合作伙伴关系、并购的信息。该市场研究报告还包含详细的竞争格局,包括市场份额和主要运营商的概况。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 5.0% |
| 单元 | 价值(十亿美元) 数量(千吨) |
| 分割 | 按来源、最终用途和地区 |
| 按来源 |
|
| 按最终用途 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 38.2 亿美元,预计到 2034 年将达到 59 亿美元。
2025年,亚太地区市场价值为18.8亿美元。
该市场的复合年增长率为 5.0%,预计在 2026 年至 2034 年的预测期内将呈现稳定增长。
到 2025 年,聚酯树脂最终用途领域将引领市场。
对聚酯和不饱和聚酯树脂的强劲需求预计将推动市场增长。
陶氏化学、利安德巴塞尔、巴斯夫、SKC、壳牌化学和 AGC Inc. 是市场上的一些知名参与者。
2025 年,亚太地区占据最高市场份额。
越来越多地采用生物基和低毒性乙二醇来推动生产采用。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 250
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。


















相关报道