车辆到基础设施通信市场规模、份额和行业分析,按组件(硬件和软件)、按通信技术(蜂窝 V2X、DSRC、ITS-G5 等)、按通信方向(基础设施到车辆、车辆到基础设施和双向通信)、按应用(道路安全应用、交通管理应用、环境应用等)、按车辆类型(掀背车和轿车、SUV、LCV 和HCV)和区域预测,2026-2034
 下载免费样本

车辆到基础设施通信市场规模及未来展望
 收听音频版本
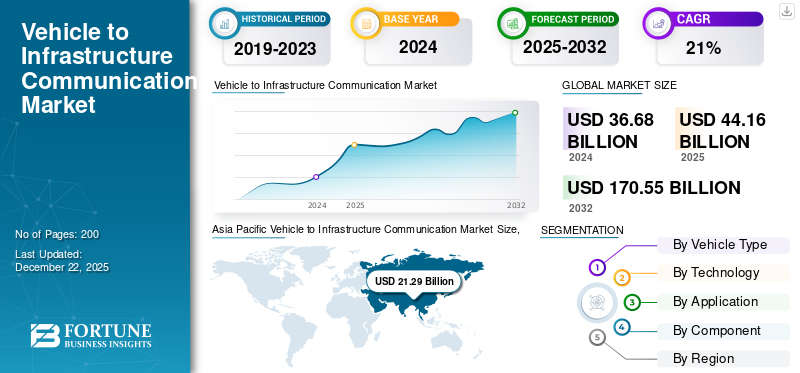
2025年,车辆到基础设施通信市场规模为18亿美元。预计该市场将从2026年的21.4亿美元增长到2034年的70.8亿美元,预测期内复合年增长率为16.1%。亚太地区在车辆到基础设施通信市场占据主导地位,2025 年市场份额为 54.44%。
该市场包括技术、硬件、软件和服务,使车辆能够与交通信号、收费系统、停车设施和路边单位等道路基础设施交换实时数据。这些 V2I 系统可改善道路安全、交通流量、导航、排放管理和自动驾驶性能。市场增长是由联网车辆的采用推动的,智能基础设施城市投资、5G 部署、智能交通系统以及支持全球合作移动生态系统的政府举措。
市场主要参与者包括 Qualcomm Technologies、DENSO、Continental、Yunex Traffic 和 Cohda Wireless,通过先进的 C-V2X 和 DSRC 技术、路边和车载通信单元、5G 连接、互操作平台、实时交通管理、网络安全和注重安全的互联移动解决方案展开竞争。
下载免费样品 了解更多关于本报告的信息。
车辆到基础设施通信市场趋势
日益转向蜂窝 V2X 和 5G 通信是新兴市场趋势
市场的一个主要趋势是越来越多地转向蜂窝车联网和支持 5G 的通信技术。这些系统支持低延迟数据交换、更广泛的网络覆盖范围以及车辆和交通基础设施之间的直接通信。蜂窝连接使交通信号、路边单位、收费系统和交通管理中心能够向车辆提供及时的信息。该车辆技术还支持无线更新、基于云的分析、边缘计算,以及与自动驾驶平台的集成。汽车制造商和基础设施提供商正在逐渐采用可以跨多个网络代和地理区域运行的通信系统。这种转变正在鼓励可扩展和软件驱动的 V2I 平台的开发。网络可靠性、处理速度和数据容量的持续改进预计将支持更广泛的商业部署。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
扩大联网汽车部署以加速 V2I 通信需求促进市场增长
联网车辆的日益普及是车辆与基础设施通信市场增长的主要推动力。现代车辆越来越多地配备通信模块、传感器、导航系统和先进的驾驶员辅助技术,这些技术需要与路边基础设施持续交互。 V2I 通信使车辆能够实时接收有关交通信号、路况、限速、拥堵、收费和附近危险的信息。因此,汽车制造商、交通当局和技术提供商正在投资可互操作的通信平台,以支持更安全、更高效的出行。蜂窝车联网技术、5G 网络和路边通信单元的扩展进一步加强了部署。对减少出行时间、改善交通流量和更好的事故预防的需求不断增长,预计将维持市场增长。
市场限制
基础设施投资要求高,制约大规模部署
开发、安装和维护互联路边基础设施的高昂成本仍然是市场的一个主要制约因素。大规模实施需要路边单元、通信网关、交通信号控制器、传感器、光纤网络、云平台、网络安全系统和支撑软件。公共当局还必须升级现有的交通基础设施,这对于老城市和发展中经济体来说可能非常昂贵。有限的市政预算、冗长的采购流程和不确定的投资回报可能会延迟部署。此外,基础设施必须持续维护,以确保可靠的通信和准确的数据交换。由于交通密度较低和联网车辆普及率有限,较小的城市和农村地区可能难以证明投资的合理性。这些财务障碍可能会造成各国采用率不平衡,并减缓完全互联交通网络的建立。
市场机会
智慧城市计划创造强大的基础设施扩张机会
智慧城市的快速发展为市场带来了重大机遇。政府和城市当局正在投资智能交通系统、自适应交通信号、数字收费、自动停车、紧急车辆优先级和实时拥堵管理。 V2I通信可以将这些系统与车辆连接起来,使交通网络能够动态响应不断变化的路况。与公共交通、行人监控和环境管理平台的集成可以进一步改善城市交通。随着城市实现道路现代化和部署数字交通基础设施,新兴经济体也提供了巨大的潜力。政府、电信运营商、汽车制造商和科技公司之间的合作可以支持更广泛的实施并降低部署成本。随着城市寻求提高安全性、减少拥堵和降低排放,V2I 解决方案将在更广泛的领域变得非常重要智能出行程序。
市场挑战
互操作性和网络安全问题挑战市场发展
确保车辆、基础设施、通信网络和软件平台之间的互操作性和网络安全是市场面临的主要挑战。来自不同制造商的车辆必须与多个技术提供商提供的路边系统进行可靠的通信。通信协议、频谱分配、数据格式和监管要求的差异可能会使跨境和大规模部署变得复杂。网络攻击还可能针对交通信号、路边单位、联网车辆或中央管理平台,从而造成与道路安全和数据隐私相关的风险。因此,市场参与者必须实施加密、身份验证、安全软件更新和持续威胁监控。建立通用技术标准和认证程序需要政府、汽车制造商、电信公司、车辆和基础设施运营商之间的密切合作。未能解决这些问题可能会降低用户信心并延迟采用。
细分分析
按组件
扩大路边基础设施部署,巩固硬件领域的主导地位
根据组件细分,市场分为硬件和软件。
硬件部分主导市场,大规模部署依赖于路边单元、车载通信模块、交通信号控制器、传感器、天线和网络网关。政府和交通机构优先考虑基础设施安装,以实现高速公路和城市走廊之间可靠、低延迟的数据交换。不断增长的互联车辆普及率、智能交通管理系统项目以及收费和信号系统的升级维持了发达市场和新兴市场的硬件采购、更换和维护需求。
软件领域预计在预测期内复合年增长率为 17.1%。对实时交通分析、云平台、网络安全、无线更新和基于人工智能的移动管理的需求不断增长,正在加速软件在日益互联的交通生态系统中的采用。
通过通讯技术
广泛的网络覆盖和低延迟连接,巩固蜂窝 V2X 细分市场的主导地位
根据通信技术细分,市场分为蜂窝 V2X、DSRC、ITS-G5 等。
蜂窝 V2X 领域因其广泛的网络覆盖范围、低延迟通信以及与现有蜂窝基础设施的兼容性而在市场上占据主导地位。它支持车辆、路侧单元、交通信号和网络平台之间的直接交互,提高防撞和交通效率。扩大 5G 部署、增加联网汽车生产以及政府支持的合作交通计划进一步鼓励 C-V2X 在城市道路、高速公路、智慧城市,以及自动移动网络。
ITS-G5 细分市场预计在预测期内复合年增长率为 15.4%。其标准化的短程通信、强大的互操作性、低延迟性能以及在欧洲合作智能交通项目中的部署支持道路安全、交通管理和基础设施通信应用的采用。
按通讯方向
实时双向数据交换,巩固双向通信领域的主导地位
根据通信方向细分,市场分为基础设施到车辆、车辆到基础设施和双向通信。
双向通信领域拥有最大的车辆到基础设施通信市场份额,因为它能够实现车辆和路边基础设施之间的持续双向数据交换。此功能支持危险警报、自适应交通信号、动态路线引导、拥堵管理和紧急车辆优先级。联网车辆、智能交叉路口、C-V2X 网络和协作智能交通系统的不断部署增强了对双向平台的需求,这些平台可提高城市和高速公路环境中的道路安全、交通效率和自动驾驶性能。
车辆到基础设施领域预计在预测期内复合年增长率为 16.9%。越来越多的车辆生成数据、实时交通报告、自动收费、停车通信和路况监控正在加速互联移动和交通领域的采用。智慧交通网络。
按申请
对碰撞预防的需求不断增长,以维持道路安全应用领域的领导地位
根据应用细分,市场分为道路安全应用、交通管理应用、环境应用等。
道路安全应用领域在市场上占据主导地位,因为它支持碰撞警告、信号违规警报、紧急制动辅助、行人检测和危险路况通知。政府和运输机构优先考虑以安全为重点的部署,以减少事故并提高驾驶员的意识。智能交叉口、路边单元、互联交通信号和协作智能交通系统的安装不断增加,进一步加强了城市道路、高速公路、学区和事故多发走廊的采用。
环境应用领域预计在预测期内复合年增长率为 17.9%。对排放监测、生态路线、减少拥堵和节能交通信号的需求不断增长,正在鼓励可持续交通和智慧城市计划中的 V2I 部署。
按车型分类
了解我们的报告如何帮助优化您的业务, 与分析师交流
扩大高端多功能车的采用,巩固 SUV 细分市场的主导地位
根据车型细分,市场分为两厢车和轿车、SUV、LCV和HCV。
由于全球销量强劲、互联技术集成度更高以及先进驾驶辅助系统的广泛采用,SUV 细分市场占据了市场主导地位。 SUV 越来越多地配备嵌入式远程信息处理、导航平台、C-V2X 模块和依赖基础设施通信的自动化安全功能。消费者对优质产品的偏好日益增长电动SUV结合汽车制造商在互联移动方面的投资,支持在城市道路、高速公路和智能交通网络中广泛的 V2I 部署。
轻型商用车细分市场预计在预测期内复合年增长率为 16.9%。不断扩大的电子商务、城市配送、车队远程信息处理、路线优化、自动收费和实时交通协调正在加速商用车队中 V2I 的采用。
车辆到基础设施通信市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、中东和非洲以及拉丁美洲。
亚太地区
Asia Pacific Vehicle to Infrastructure Communication Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区在大型汽车产量、快速城市化和不断扩大的智能交通网络的支持下主导全球市场。中国、日本、韩国和印度正在投资互联道路、智能交通信号、5G网络和合作移动平台。车辆密度的增加和拥堵促使政府部署实时交通管理和道路安全系统。汽车厂商的大力参与,电信公司和基础设施提供商进一步加速 C-V2X 在高速公路、大都市走廊、工业区和新兴智慧城市的采用。
中国车对基础设施通信市场
在5G扩张、智慧城市投资、联网汽车生产以及政府支持的智能交通部署的推动下,2026年中国市场预计将达到6亿美元左右。
日本车辆到基础设施通信市场
在先进汽车技术、协作安全系统、智能高速公路和自动出行开发的支持下,2026 年日本市场预计约为 3.4 亿美元。
欧洲
欧洲是第二大市场,预计在预测期内复合年增长率为 15.0%。合作智能交通项目、互联道路走廊、严格的道路安全目标以及广泛的 ITS-G5 和 C-V2X 试验为区域增长提供了支持。德国、法国、英国和北欧国家正在推进智能交叉口、数字交通管理和跨境通信标准。汽车制造商、道路运营商和技术供应商之间强有力的监管协调和协作支持跨城市和高速公路网络的可互操作 V2I 部署。
英国车辆到基础设施通信市场
在互联道路计划、安全指令、智能十字路口和全国合作移动部署项目的支持下,2026 年英国市场预计约为 0.7 亿美元。
德国车辆到基础设施通信市场
在汽车创新、C-V2X 试验、数字高速公路和持续的智能交通基础设施投资的推动下,2026 年德国市场预计将达到 1.4 亿美元左右。
北美
在联网车辆普及率、高速公路现代化和智能交通管理投资的推动下,北美占据全球第三大市场份额。美国通过路边设备、自动收费、紧急车辆优先级和信号阶段通信等部署,在区域采用方面处于领先地位。加拿大还支持智能走廊开发和合作移动试验。扩大 5G 覆盖范围、提高 C-V2X 兼容性以及交通机构、汽车制造商和电信运营商之间的合作正在加强跨城市、高速公路、物流路线和公共交通网络的区域实施。
美国车辆到基础设施通信市场
在联邦 V2X 计划、互联交叉路口、高速公路现代化和强大的国内技术生态系统的支持下,2026 年美国市场预计约为 3.3 亿美元。
中东和非洲
随着政府对智慧城市、数字道路网络和智能交通基础设施的投资,中东和非洲市场正在不断扩大。阿联酋、沙特阿拉伯和部分非洲城市中心正在部署互联交通信号、自动收费、智能停车和实时移动平台。大型基础设施项目和联网车辆的日益普及为 V2I 通信提供商创造了机会。然而,由于数字基础设施不平衡、资金限制以及几个发展中市场的联网汽车普及率较低,增长仍然集中在主要城市。
阿联酋车辆到基础设施通信市场
在智慧城市计划、互联道路基础设施、自动驾驶汽车试验和先进数字技术的推动下,2026 年阿联酋市场预计约为 0.2 亿美元交通管理。
拉美
随着主要城市解决拥堵、道路事故和低效的交通管理问题,拉丁美洲预计将实现稳定增长。巴西、墨西哥、智利和哥伦比亚正在逐步采用智能交通信号、数字收费、车队连接和集成移动平台。不断增长的城市人口和不断扩大的物流活动增加了对实时车辆和基础设施通信的需求。公私交通项目也鼓励市场发展。
巴西车辆到基础设施通信市场
在城市交通现代化、数字收费、车队互联和全国道路安全改善举措的支持下,2026 年巴西市场预计约为 0.4 亿美元。
竞争格局
主要行业参与者
技术创新、战略合作伙伴关系和互操作性塑造市场竞争
全球市场的竞争由汽车技术供应商、半导体公司、交通管理专家和通信平台提供商决定。 Qualcomm Technologies、DENSO、Continental、Yunex Traffic 和 Cohda Wireless 等领先参与者通过 C-V2X 功能、路边单元、车载通信模块、云平台和网络安全解决方案展开竞争。这些公司专注于低延迟连接、互操作性、可扩展部署以及与智能城市基础设施的兼容性。与汽车制造商、电信运营商、政府和道路当局的战略合作伙伴关系可帮助供应商在主要区域市场和互联高速公路现代化项目中获得试点项目、标准参与和长期基础设施合同。
市场竞争越来越受到软件差异化、数据分析、人工智能,无线更新和安全网络管理。老牌汽车供应商受益于 OEM 关系、工程专业知识和全球制造网络,而专业的 V2X 公司则通过灵活的平台和快速创新进行竞争。参与者正在通过示范、公共部门招标、技术许可和联合开发协议扩大区域影响力。随着部署规模的扩大,竞争优势将取决于满足区域标准、保护车辆和基础设施数据、降低安装成本以及支持跨不同市场的传统 DSRC 系统和新兴的基于 5G 的通信架构。
基础设施通信公司的主要工具清单
- 电装法人(日本)
- 高通技术公司,公司,(美国)
- 大陆集团(德国)
- 云外交通(德国)
- Cohda 无线(澳大利亚)
- 康马尼亚(美国)
- Kapsch TrafficCom AG(奥地利)
- 恩智浦半导体(荷兰)
- 西门子(德国)
- 伊特里斯公司(我们。)
主要行业发展
- 2026 年 4 月:DENSO 推出升级版 MobiQ RSU-5941 路边单元,可实现车辆、道路基础设施和交通网络之间的实时无线通信。该部署就绪系统支持交通信号、电子标志、行人警报、交通优先、货运优先和紧急车辆抢占。
- 2026 年 1 月:高通和现代摩比斯展示了一种 V2X 安全解决方案,可检测非视距危险,包括障碍车辆和两轮车。该技术可实现早期警告、高速软制动以及传统车载的紧急制动传感器面临可见性限制。
- 2026 年 1 月:Cohda Wireless 宣布美国供应的 MK6 路边和车载设备符合 Build America、Buy America 的要求。通过 Cohda Wireless America 进行的国内组装支持联邦政府资助的互联交通项目,并简化机构、集成商和基础设施合作伙伴的采购。
- 2025 年 8 月:DENSO 在 ITS 世界大会上展示了其 MobiQ V2X 路边和车载设备。该系统支持信号优先、旅客信息、车辆对车辆和车辆对基础设施应用,帮助运输机构提高安全性、交通流量、燃油效率和互联车队运营。
- 2025 年 8 月:Commsignia 推出了下一代 Commsignia Central,使机构能够通过一个平台配置、监控和管理多供应商路边单元、传感器和 ITS 设备。该解决方案提高了互操作性、远程诊断、覆盖范围和实时 V2X 消息传递。
- 2025 年 8 月:INTEGRITY Security Services、Danlaw 和 Cohda Wireless 建立了合作伙伴关系,共同开发安全、可互操作的 V2X 通信。 Danlaw RouteLink 路边单元集成了 ISS TrafficAuth 安全库,支持跨车辆、交通基础设施、紧急服务和移动系统的符合标准的连接。
- 2025年6月:高通完成对 Autotalks 的收购,增加可量产的 V2X芯片组以及 Snapdragon 数字机箱产品组合的解决方案。合并后的产品支持 DSRC、LTE-V2X 和 5G-V2X 在全球车辆、路边基础设施、两轮车和自动驾驶应用中的部署。
报告范围
全球车辆到基础设施通信市场分析提供了对报告中包含的所有细分市场的市场规模和预测的深入研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供有关技术进步、新产品发布、关键行业发展以及合作伙伴关系、并购详细信息的信息。市场研究报告还包含详细的竞争格局,包括市场份额和主要运营商的概况。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026-2034 年复合年增长率为 16.1% |
| 单元 | 价值(十亿美元) |
| 分割 | 按组件、按通信方向、按应用程序、按车辆类型、按通信技术和按区域 |
| 按组件 |
|
| 作者: 通信技术 |
|
| 按通讯方向 |
|
| 按申请 |
|
| 按车型分类 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 18 亿美元,预计到 2034 年将达到 70.8 亿美元。
2025年,亚太市场市值为9.8亿美元。
预计 2026 年至 2034 年预测期内,该市场将以 16.1% 的复合年增长率增长
从车型来看,SUV细分市场占据主导地位。
扩大联网车辆部署以加速 V2I 通信需求。
亚太地区占据了最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 150
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。



















