 下载免费样本



获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"设计增长战略是我们的基因"
 收听音频版本
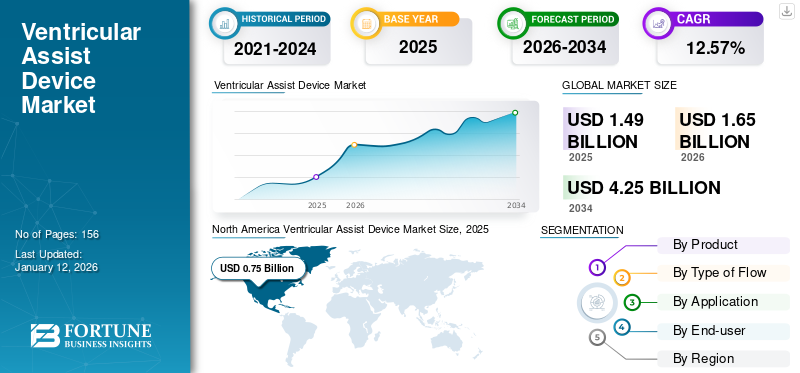
2025年心室辅助装置市场规模为14.9亿美元。预计该市场将从2026年的16.4亿美元增长到2034年的35.4亿美元,预测期内复合年增长率为10.1%。
心室辅助装置(VAD)被植入症状严重的心力衰竭患者体内,通过将血液从心室泵送到全身来为他们提供机械循环支持。心力衰竭患病率的日益增加刺激了全球对这些设备的需求。
雅培 (Abbott)、ABIOMED 和 Berlin Heart 于 2025 年占据全球最大市场份额。市场参与者越来越注重开发高效设备的研发计划,这有助于他们占据主导地位。
下载免费样品 了解更多关于本报告的信息。
不断发展技术来刺激机械循环支持系统的需求
医疗保健行业的技术进步正在帮助医疗保健专业人员通过人工智能定期记录和监控临床数据,以尽量减少错误。的高性能能力人工智能(AI)算法将改变市场前景。
人工智能有助于确定心血管疾病的风险,从而增强患者的风险预测和治疗。它还可以在手术过程中用来分析患者的解剖结构、危险因素、病史和其他因素,从而提高手术效果。
在心胸外科手术中,机器学习算法在预测心脏手术后的院内死亡率方面可以优于标准手术风险评分。因此,心脏手术技术的发展可能会推动心室辅助装置的采用。
医疗设备的技术发展提高了这些设备的效率。因此,通过设备的感染率同时降低。 HeartMate III 和 DuraHeart 等最新设备具有转速更低、尺寸更小、效率更高和增强的解剖学设计等特点。 LVAD 泵通过手术植入患者体内,并通过穿过皮肤的经皮传动系统连接到外部控制器和电源。它为心脏衰弱的患者提供机械循环支持,并帮助将含氧血液从左心室泵入升主动脉。因此,市场上这些有效设备的开发预计将推动预测期内的市场增长。
下载免费样品 了解更多关于本报告的信息。
心力衰竭患病率的增加增加了对 VAD 的需求
心力衰竭是全世界死亡的主要原因之一,影响着西方国家超过 1-2% 的人口。例如,美国心脏协会 2025 年 5 月报告称,约有 670 万成年人患有心力衰竭,预计到 2030 年这一数字将超过 800 万。
当药物对疾病治疗效果不佳且心脏移植不可行时,机械循环支持装置也可用于辅助心脏循环,用于部分或完全替代衰竭心脏的功能,机械支持系统包括VAD、全人工心脏(TAH)、体外膜氧合器(ECMO)泵和主动脉内球囊反搏 (IABP)。
由于心脏衰竭导致的患病率不断上升和死亡病例不断增加,增加了对 VAD 的需求,因为它既可用于移植的桥梁,也可用于目标治疗。
此外,为了刺激VAD不断增长的需求,市场参与者一直专注于新产品的推出和产能的扩大。例如,2021 年 6 月,雅培扩大了心室辅助设备 HeartMate 3 的供应,以满足不断增长的需求。预计这种情况将在预测期内推动全球心室辅助装置市场的增长。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 对市场增长的预期影响 | 预计市场总增长贡献(十亿美元) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing prevalence of heart failure increases the demand for VADs | 高 | 0.78 | 高 | 高 | 高 |
| 2 | Persistent shortage of donor hearts and increasing utilization of VADs for BTT, BTC, and destination therapy | 高 | 0.62 | 高 | 高 | 高 |
| 3 | Technological advancements in VAD systems, including magnetically levitated pumps, improved hemocompatibility, miniaturization, and connected monitoring | 中高 | 0.50 | 中等 | 高 | 高 |
| 4 | Expansion of advanced heart-failure/VAD centers and improving reimbursement and healthcare infrastructure, particularly in emerging markets | 中高 | 0.36 | 中等 | 中等 | 高 |
| 5 | Increasing product approvals, geographic commercialization, and replacement/reimplantation demand from the expanding installed VAD base | 中等 | 0.31 | 中等 | 中等 | 中等 |
| 6 | Others (pediatric VAD adoption, clinical guideline expansion, remote monitoring, hospital investment, patient awareness and competitive market entry) | 低 | 0.18 | 低 | 低 | 中等 |
| 总体负增长影响 | 2.75 | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
使用 VAD 的高成本限制了其采用
心脏捐赠者的有限性和心力衰竭患病率的增加增加了这些设备的普及率。然而,与这些设备的植入相关的高成本限制了它们的采用。
这些设备的植入成本如此之高,限制了全球患者群体对它们的采用。
有时,这些设备在植入后可能会停止有效工作。例如,VAD 可能无法有效泵血,或者电源可能出现故障。这些问题需要立即就医,并可能需要更换泵。这些因素限制了产品的渗透。
因此,与该设备相关的高成本和其他复杂性可能会限制该设备在预测期内的采用。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 对市场增长的预期影响 | 预计市场规模减少(十亿美元) (2026-2034) |
影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost Associated with the Use of VAD | 高 | 0.34 | 高 | 高 | 高 |
| 2 | Risk of bleeding, infection, stroke, pump thrombosis, and other device-related complications | 中高 | 0.28 | 高 | 高 | 中等 |
| 3 | Limited availability of specialized VAD centers, trained cardiothoracic surgeons and multidisciplinary heart-failure teams in several countries. | 中高 | 0.15 | 中等 | 中等 | 高 |
| 4 | Others (regulatory delays, stringent clinical requirements, product recalls, patient-selection limitations and supply-chain constraints) | 低 | 0.08 | 低 | 低 | 低 |
| 市场总量减少 | 0.85 | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
在不符合移植资格的患者中扩大目的地治疗以创造新的市场机会
近年来,作为目标治疗(DT)的左心室辅助装置(LVAD)的需求不断增加,因为它们为因高龄、合并症或其他临床因素而不适合心脏移植的晚期心力衰竭患者提供长期机械循环支持。
目前的 CMS 覆盖范围包括 FDA 批准的用于长期机械循环支持的 LVAD,包括目的地治疗,这进一步为 VAD 作为目的地治疗 (DT) 创造了重要机会。
出血、感染、血栓形成和其他设备相关并发症的风险限制了采用
尽管 VAD 设计和血液相容性有了显着改进,但设备和治疗相关的并发症仍然是更广泛采用心室辅助设备的重要挑战。此外,接受持久 LVAD 的患者需要长期抗凝和持续的设备管理,从而增加了总体治疗成本。此外,即使使用当代的磁悬浮装置,仍然存在一些并发症。
这可能会阻碍符合条件的患者和医生选择 VAD 疗法,预计这将对市场的扩张构成重大挑战。
增加植入量以推动 LVAD 细分市场的增长
根据产品,市场分为左心室辅助装置(LVAD)、右心室辅助装置和双心室辅助装置。
由于全球患者的植入手术数量众多,LVAD 细分市场将在 2025 年占据最高的市场份额。市场参与者正在专注于为心力衰竭和其他心血管疾病患者开发这些设备,因为它们通过支持患者的心室来帮助心脏功能。 例如,2025 年 9 月,AdventHealth 加入了 INNOVATE 关键试验并进行了首次 BrioVAD 植入,扩大了对下一代耐用 LVAD 的临床评估。
双心室辅助装置 (Bi-VAD) 领域预计在预测期内复合年增长率为 7.6%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
与使用连续流设备相关的高效率可促进细分市场的增长
根据流动类型,市场分为脉动流和连续流。
由于连续流的优势,连续流细分市场在 2025 年将占据重要的市场份额。连续流设备具有维护成本低、噪音最小、更换次数少以及活动部件少等优点。连续流设备的优点一直在增加医生和研究人员的需求。为了满足市场需求,Heart Inc.等主要厂商推出了连续流装置DuraHeart LVAD。
预计脉动流细分市场在预测期内将以 9.2% 的复合年增长率大幅增长。
越来越多地使用长期机械循环支持来推动目标治疗领域
在应用方面,市场分为移植桥梁(BTT)、候选桥梁(BTC)、目的地治疗(DT)和康复桥梁(BTR)。
由于末期心力衰竭发生率上升,目的地治疗 (DT) 细分市场在 2025 年占据最高的心室辅助装置市场份额。 DT 是移植的替代方案,可以提高功能能力、延长患者生命并缓解心力衰竭症状。 LVAD 可作为治疗无法接受心脏手术的患者的目标疗法移植。心脏捐赠者的有限性以及与心脏移植手术相关的并发症推动了该领域的增长。此外,到 2026 年,该细分市场预计将占据 45.7% 的市场份额。
然而,移植桥 (BTT) 领域在预测期内将以 10.7% 的较高增长率增长。
由于外科手术的需求,医院和门诊手术中心 (ASC) 将占据最大份额
就最终用户而言,市场分为医院和 ASC、专科诊所等。由于接受心脏手术(例如装置放置或植入手术)的患者住院时间增加,医院和 ASC 领域预计将在预测期内占据市场主导份额。
预计专科诊所及其他部门在预测期内的复合年增长率为 13.8%。
North America Ventricular Assist Device Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美地区主导全球市场,2025年收入为7.5亿美元,2024年该地区市场价值为6.9亿美元。该区域市场的主导地位归因于该地区心血管疾病的患病率和心脏移植量的不断增长。此外,强调该市场发展的主要参与者之间越来越多的合作和协议也推动了这些设备在该地区的采用。
2026年,美国预计将达到8.1亿美元,约占全球销售额的49.3%。
预计欧洲在预测期内的复合年增长率将达到 10.1%,位居全球第二。该市场预计到 2026 年将达到 5.1 亿美元。该地区的增长归因于心室辅助设备开发的投资增加以及该地区主要参与者的存在。
到 2026 年,亚太地区可能成为第三大市场,价值为 1.9 亿美元,并且由于医疗保健设施的进步和有利的政府政策,在预测期内将出现快速增长。医疗器械公司正在该地区投资这些设备,以提高其在市场上的采用率,预计这将促进市场增长。
预计 2026 年日本收入将达到约 0.4 亿美元,占全球销售额的近 2.4%。
2026年,中国预计将达到0.8亿美元,约占全球销售额的4.9%。
2026年,印度销售额预计将达到0.1亿美元,约占全球销售额的0.7%。
拉丁美洲以及中东和非洲市场份额相对较低,2026年拉丁美洲市场价值为0.6亿美元。这一份额是由于拉丁美洲主要参与者的渗透率不断提高所致。此外,中东和非洲市场的增长归功于政府组织发起的意识计划,导致该地区心力衰竭的诊断和治疗率提高。
VAD销售强劲的公司将促进市场竞争
Abbott、ABIOMED 和 Berlin Heart 是市场上的知名企业,并在 2025 年占据了相当大的全球市场份额。
这是由于公司设备的强劲销售和良好的品牌声誉。此外,该公司非常注重战略举措,旨在扩大其全球产品供应。
市场上的其他知名企业正致力于获得监管机构的批准,以在预测期内扩大产品组合并增强市场份额。
此外,多家公司的产品正处于研发阶段。这些产品的推出预计将在未来几年抢占重要的市场份额。
该研究报告提供了详细的竞争格局。它包括 VAD 植入数量和关键行业发展,例如合作伙伴关系、合并和收购。此外,它还重点关注市场上新产品发布等关键点。此外,该报告还涵盖了不同细分市场的区域分析、主要市场参与者的公司概况以及市场趋势。该报告包含有助于市场增长的定量和定性见解。
[例如XrDf883T]
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 10.1% |
| 单元 | 价值(十亿美元) |
| 分割 | 按产品、流程类型、应用、最终用户和地区 |
| 按产品分类 |
|
| 按流量类型 |
|
| 按申请 |
|
| 按最终用户 |
|
| 按地区 |
|
Fortune Business Insights 表示,全球市场预计将从 2025 年的 14.9 亿美元增长到 2034 年的 35.4 亿美元。
预计在预测期内(2026-2034年)市场复合年增长率为10.1%。
左心室辅助装置领域将在产品上引领市场。
推动市场的关键因素是全球心力衰竭患病率的不断上升。
雅培(Abbott)、ABIOMED 和 Berlin Heart 是市场上的顶级参与者。


(优惠有效期至 30th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)







