 Gratis-PDF herunterladen



Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Entwicklung von Wachstumsstrategien liegt in unserer DNA"
 Audio-Version anhören
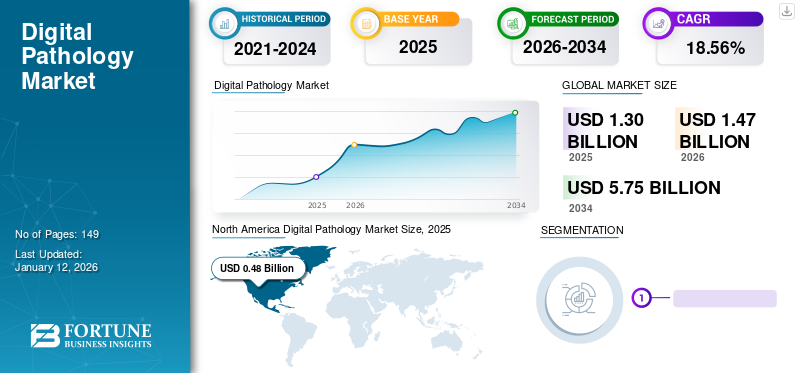
Die Größe des globalen Marktes für digitale Pathologie wurde im Jahr 2025 auf 1,3 Milliarden US-Dollar geschätzt und wird voraussichtlich von 1,47 Milliarden US-Dollar im Jahr 2026 auf 5,75 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 18,56 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt mit einem Anteil von 36,74 % im Jahr 2025. Darüber hinaus wird erwartet, dass die Größe des US-Marktes für digitale Pathologie aufgrund der zunehmenden Digitalisierung im Pathologie-Workflow erheblich wachsen und bis 2032 einen geschätzten Wert von 1,30 Milliarden US-Dollar erreichen wird.
Der Markt für digitale Pathologie entwickelt sich von einer Nische der Foliendigitalisierung zu einem integrierten Diagnose- und Forschungsinfrastruktursegment. Die Akzeptanz hängt nicht nur vom Kauf eines Scanners ab. Labore müssen Bilderfassung, Workflow-Software, Speicherung, Netzwerkkapazität, pathologische Überprüfung und Informationssystemintegration koordinieren. Die kommerziellen Möglichkeiten erstrecken sich daher auf Hardware, Software, Datenmanagement und Analysedienste.
Die klinische Diagnose bleibt eine zentrale Anwendung, insbesondere in Pathologieabteilungen, die eine Fernberatung, eine standardisierte Bildbeurteilung und eine verbesserte Fallkoordination anstreben. Die pharmazeutische Forschung fügt einen deutlichen Nachfragestrom hinzu. Digitale Folien unterstützen die Bewertung von Biomarkern, translationale Studien, toxikologische Pathologie und Arbeitsabläufe bei der Arzneimittelentwicklung. Diese Forschungseinrichtungen übernehmen möglicherweise schneller neue Tools als regulierte Diagnoselabore, obwohl die Anforderungen je nach Anwendungsfall unterschiedlich sind.
Bildanalysetools können bei der Quantifizierung, Identifizierung von Tumorregionen, Zellerkennung und ausgewählten Bewertungsaufgaben hilfreich sein. Ihr Wert hängt von der Validierung, der Datenqualität, der klinischen Relevanz und der Integration in etablierte Arbeitsabläufe ab. Algorithmen, die auf eng begrenzten Datensätzen trainiert werden, können bei verschiedenen Färbeprotokollen, Scannermodellen, Gewebetypen und Patientenpopulationen inkonsistente Ergebnisse liefern.
Das Marktwachstum hängt auch von der Betriebsökonomie ab. Hochdurchsatzscanner erfordern Kapitalinvestitionen, während Bilddateien dauerhafte Speicher- und Cybersicherheitspflichten mit sich bringen. Labore müssen die Gesamtbetriebskosten bewerten, einschließlich Serviceverträgen, Softwarelizenzierung, Implementierung, Personalschulung und Systemwartung. Vorteile wie eine geringere Handhabung von Objektträgern oder eine schnellere Konsultation müssen an den lokalen Grundabläufen gemessen werden.
Die digitale Pathologie ist ein Bereich, der digitale Werkzeuge nutzt, um Informationen zu sammeln, zu interpretieren, zu analysieren und auszutauschen. Digitale Objektträger werden entweder mit einem Gerät zum Scannen ganzer Objektträger aus zuvor vorbereiteten Geräten oder direkt mit einem digitalen Mikroskop erstellt. Der digitale Objektträger wird dann weiter zur Analyse durch Hochdurchsatzalgorithmen verwendet, über die Luft (OTA) geteilt oder für die zukünftige Verwendung gespeichert.
Die zunehmende Prävalenz chronischer Krankheiten und die steigenden Krankenhauseinweisungen zur Behandlung begünstigen die Nachfrage nach Pathologietests. Darüber hinaus wird erwartet, dass die zunehmende Arbeitsbelastung die Einführung digitaler Tools im traditionellen Pathologie-Ökosystem vorantreiben wird. Darüber hinaus wird erwartet, dass die zunehmende Anwendung dieser Geräte in der modernen Medizin und das wachsende Bewusstsein für neuartige Diagnostika den Patientenpool für Diagnosen vergrößern und das Marktwachstum unterstützen werden.
Die COVID-19-Pandemie beschleunigte den Marktfortschritt durch einen erheblichen Anstieg der Digitalisierung pathologischer Systeme. Das Wachstum des Marktes wurde auch auf den deutlichen Anstieg der Akzeptanz dieser Geräte, günstige Vorschriften für Notfälle und den Rückgang persönlicher Besuche bei Pathologen und Ärzten zurückgeführt. Der Weltmarkt verzeichnete im Jahr 2020 eine Wachstumsrate von 31,2 % im Vergleich zu 11,6 % im Jahr 2019. Um die Ausbreitung des Coronavirus einzudämmen, wurden von den Regierungen häufige Sperren und soziale Distanzierungsregeln durchgesetzt, was zu einem deutlichen Rückgang der Zahl persönlicher Patientenkonsultationen führte.
Im Jahr 2021 erholte sich die Patientenzahl jedoch aufgrund der höheren Durchimpfungsrate in der Allgemeinbevölkerung wieder auf das Niveau vor der Pandemie. Es wurde geschätzt, dass der Markt im Jahr 2022 eine starke Wachstumsrate verzeichnen wird und im Prognosezeitraum aufgrund der starken Akzeptanz dieser Produkte und Dienstleistungen eine erhebliche CAGR verzeichnen könnte.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
 Globale Marktgröße und Prognose
 Marktanteil
 Wichtige regionale Highlights
Nordamerika
Nordamerika hielt einen Anteil von 36,74 % und erreichte im Jahr 2025 0,48 Milliarden US-Dollar.
Europa
Auf Europa entfielen 25,47 % des Marktes, der im Jahr 2025 einen Wert von 0,33 Milliarden US-Dollar hatte.
Asien-Pazifik
Der asiatisch-pazifische Raum hielt einen Anteil von 21,80 % und erreichte im Jahr 2025 0,28 Milliarden US-Dollar.
UNS.
Der Markt soll im Jahr 2026 ein Volumen von 0,50 Milliarden US-Dollar erreichen.
Japan
Der Markt wird im Jahr 2026 voraussichtlich 0,09 Milliarden US-Dollar erreichen.
Mehr lesen

Die Integration künstlicher Intelligenz wird den Markt verändern
Zunehmende Akzeptanz vonKünstliche Intelligenz-basierte digitale Tools durch wichtige Verbraucher aufgrund einer höheren Nachfrage nach Workflow-Management ist ein wichtiger Trend auf dem Weltmarkt. Der zunehmende Fokus großer Unternehmen, die an der Patentierung innovativer Technologien beteiligt sind, auf die Bereitstellung einer maßgeschneiderten Plattform für wichtige Interessengruppen verschafft ihnen einen Wettbewerbsvorteil auf dem Markt. Darüber hinaus wird erwartet, dass wichtige Hersteller, die an der Entwicklung von Lösungen mithilfe von maschinellem Lernen und KI beteiligt sind, die steigende Nachfrage nach fortschrittlichen Pathologielösungen unterstützen und so das Marktwachstum ankurbeln.
Der Markt für digitale Pathologie verlagert sich von eigenständigen Objektträgerscannern hin zu integrierten Plattformen, die Bilderfassung, Workflow-Management, Analyse und sicheren Datenzugriff kombinieren. Käufer bewerten zunehmend, wie diese Komponenten zusammenwirken, anstatt die Scannerspezifikationen isoliert zu vergleichen. Die Integration mit Laborinformationssystemen und elektronischen Patientenakten wird zu einem wichtigen Beschaffungsaspekt.
Künstliche Intelligenz verändert die Differenzierung von Software. Bildanalysetools unterstützen zunehmend Aufgaben wie Zellzählung, Gewebeklassifizierung, Tumorquantifizierung und Biomarkerbewertung. Der kommerzielle Wert hängt von der beabsichtigten klinischen Verwendung, dem Validierungsnachweis und der Leistungsfähigkeit bei verschiedenen Proben und Laborbedingungen ab. Die menschliche Aufsicht bleibt unerlässlich, wenn Algorithmen diagnostische Entscheidungen beeinflussen.
Der cloudbasierte Einsatz gewinnt zunehmend an Bedeutung, da Labore nach skalierbarer Speicherung, Fernberatung und zentralisiertem Zugriff auf Bildbibliotheken suchen. Hybride Architekturen bleiben relevant, wenn Datenresidenz, Cybersicherheitsrichtlinien, Netzwerkbeschränkungen oder lokale Computeranforderungen die vollständige Cloud-Einführung einschränken. Anbieter müssen Skalierbarkeit mit zuverlässigem Zugriff und langfristiger Datenverwaltung in Einklang bringen.
Darüber hinaus konzentrieren sich mehrere Unternehmen darauf, behördliche Genehmigungen für medizinische Geräte mit KI-Integration zu erhalten, um Produkte auf den Markt zu bringen und den Betrieb in der Pathologie zu verbessern.
Darüber hinaus wird erwartet, dass strategische Initiativen zur Entwicklung und Standardisierung von Sharing-Plattformen, um einen nahtlosen Datentransfer in der gesamten Branche zu ermöglichen, die Einführung künstlicher Intelligenz in der Pathologie und damit das Wachstum des Marktes unterstützen werden.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Belastung durch chronische Erkrankungen treibt den Marktfortschritt voran
Es wird geschätzt, dass die höhere Inzidenz chronischer Krankheiten und die damit verbundene Zunahme der Anzahl von Tests die Produkteinführung unterstützen. Es wird erwartet, dass die zunehmende Produktakzeptanz zusammen mit den zunehmenden Bemühungen der Marktteilnehmer, dem wachsenden Bedarf an Diagnostika gerecht zu werden, das Wachstum des Marktes vorantreiben wird.
Die Nachfrage nach digitaler Pathologie steigt, da Labore flexiblere diagnostische Arbeitsabläufe und einen besseren Zugang zu Fachwissen anstreben. Die Ganzdia-Bildgebung ermöglicht die Fernbeurteilung von Gewebeproben und unterstützt so die Beratung über Krankenhausnetzwerke und geografisch verteilte Pathologieteams hinweg. Diese Fähigkeit wird wertvoll, wenn die Fachkapazität begrenzt ist oder die Arbeitsbelastung schwankt.
Wachsende Volumina bei der Krebsdiagnostik unterstützen auch Investitionen. Pathologische Abteilungen benötigen zuverlässige Prozesse zur Überprüfung komplexer Proben, zur Koordinierung multidisziplinärer Teams und zur Bewältigung steigender Fallzahlen. Digitale Arbeitsabläufe können das Abrufen von Objektträgern verbessern und Zweitmeinungen erleichtern, obwohl die tatsächliche Zeitersparnis von der Implementierungsqualität und der Komplexität des Falles abhängt.
Eine weitere Nachfragequelle stellt die Pharmaforschung dar. Digitale Folien unterstützen die Gewebebeurteilung, Biomarker-Studien, präklinische Toxikologie und translationale Forschung. Zentralisierte Bildspeicher helfen Forschungsteams, Proben standortübergreifend zu vergleichen und Überprüfungsdatensätze aufzubewahren. Diese Funktionen können die logistische Reibung bei verteilten Studien verringern.
Darüber hinaus wird erwartet, dass zunehmende Anwendungen dieser Plattformen, beispielsweise in der prädiktiven Analyse, das Marktwachstum steigern werden.
Solche Produkteinführungen werden die steigende Nachfrage nach diesen Systemen mit zusätzlichen Vorteilen unterstützenmaschinelles Lernen.
Darüber hinaus wird erwartet, dass die zunehmende Akzeptanz digitaler Tools die Akzeptanz dieser Geräte steigern und damit das Marktwachstum steigern wird. Darüber hinaus wird erwartet, dass zunehmende, von Regierungen finanzierte Forschungsprogramme zur Unterstützung von Innovationen bei digitalen Werkzeugen in der Pathologie das Marktwachstum vorantreiben werden.
Zunehmende Digitalisierung im Pathologie-Workflow treibt den Marktfortschritt voran
Die zunehmende Nachfrage nach Digitalisierung in der Pathologie hat zu einem Wettbewerb zwischen den wichtigsten Marktteilnehmern geführt. Dieser Faktor hat zusammen mit dem steigenden Bedarf an Medikamentenentwicklung durch den Einsatz von Hochdurchsatzalgorithmen auf dem Markt große Akteure dazu veranlasst, in die Entwicklung neuartiger Tools zu investieren, um ihre Arbeitsbelastung zu rationalisieren und ihre Lösungen individuell anzupassen.
Es wird erwartet, dass steigende Investitionen inländischer Unternehmen und Branchenakteure in die Einführung neuartiger Tools sowie die steigende Zahl von Produkteinführungen, um der steigenden Nachfrage nach digitalisierten Diagnosetools gerecht zu werden, das Wachstum des Marktes unterstützen werden.
Hohe Vorlaufkosten für die Installation von Geräten behindern das Marktwachstum
Obwohl die Integration und Nutzung dieser Systeme in der modernen Medizin ihre Vorteile und Anwendungen in der Pathologie hat, verursacht die Digitalisierung von Werkzeugen hohe Vorlaufkosten für die Installation und Schulung, um diese Systeme zur Regulierung des Arbeitsablaufs zu nutzen. Digitale Geräte sind teuer und erfordern Software zum Analysieren, Teilen und Speichern der Daten, was entweder individuelle Kosten verursachen oder Teil eines End-to-End-Gesamtsystemproduktangebots sein kann.
Hohe Implementierungskosten bleiben ein großes Hindernis für die Einführung der digitalen Pathologie. Vollbildscanner, Bildverwaltungssoftware, Computerinfrastruktur und Langzeitspeicherung erfordern erhebliche Investitionen. Labore müssen außerdem Geld für Validierung, Wartung, Cybersicherheit, Personalschulung und Integration in bestehende Laborinformationssysteme einplanen. Diese Kosten können schwierig zu rechtfertigen sein, wenn die Fallzahlen niedrig sind oder die Kapitalbudgets begrenzt sind.
Eine weitere Herausforderung stellt die technische Interoperabilität dar. Scannerplattformen, Bildformate, Viewer und Analysetools können sich in Kompatibilität und Leistung unterscheiden. Die Integration von Systemen mehrerer Anbieter kann zusätzliche Konfigurationen und Tests erfordern. Eine schlechte Interoperabilität kann Arbeitsabläufe fragmentieren, den Datenaustausch einschränken und die Abhängigkeit von bestimmten Lieferanten erhöhen.
Darüber hinaus können sich kleine und sogar mittelgroße Pathologielabore aufgrund der enormen Preise von Hochdurchsatzscannern kaum Whole Slide Images (WSI) leisten. Im Jahr 2020 kostete WSI weltweit durchschnittlich etwa 237.000 USD pro Stück.
In den letzten Jahren geht die Zahl der Pathologen in den Ruhestand, während gleichzeitig mehr Pathologen in den Arbeitsmarkt eintreten. Dieser Faktor hat sich aufgrund des akuten Mangels an Pathologen direkt auf den Markt ausgewirkt. Daher haben die hohen Kosten dieser Pathologie-Tools und ihrer Installation dazu geführt, dass die Zahl der Verbraucher, die diese Systeme annehmen und dafür schulen, zurückgegangen ist, was sich nachteilig auf den Markt ausgewirkt hat.
Der Markt für digitale Pathologie bietet Chancen für Labore, die Fernberatung, skalierbare Diagnosekapazitäten und konsistentere bildbasierte Arbeitsabläufe benötigen. Regionale Krankenhausnetzwerke können die fachärztliche Begutachtung zentralisieren und gleichzeitig die Probenvorbereitung vor Ort beibehalten. Referenzlabore können eine gemeinsame digitale Infrastruktur nutzen, um Arbeitslasten zu koordinieren, Zweitmeinungen zu unterstützen und den Zugang zu Fachwissen aus Fachgebieten zu verbessern.
Künstliche Intelligenz schafft Möglichkeiten für eine gezielte Workflow-Automatisierung. Werkzeuge, die Biomarker quantifizieren, Geweberegionen identifizieren oder zelluläre Merkmale messen, können in geeigneten Anwendungen repetitive manuelle Arbeit reduzieren. Der kommerzielle Erfolg hängt von validierter Leistung, klaren klinischen Grenzen und der Integration in die pathologische Beurteilung ab. Entwickler, die zuverlässige Ergebnisse bei allen Scannern, Flecken und Patientenpopulationen vorweisen, können eine stärkere Akzeptanz erzielen.
Ein weiteres attraktives Segment stellt die Pharmaforschung dar. Die digitale Objektträgeranalyse kann die präklinische Toxikologie, die translationale Forschung, die Bewertung von Biomarkern und multizentrische Studien unterstützen. Anbieter können sich durch Bildanmerkungen, quantitative Analysen, Überprüfbarkeit und sichere Zusammenarbeit von anderen abheben. Forschungseinsätze können auch eine Möglichkeit bieten, Arbeitsabläufe zu testen, bevor anspruchsvollere klinische Diagnoseanwendungen durchgeführt werden.
Cloud- und Managed Services bieten Chancen für Labore, denen es an umfangreichen internen Informationstechnologieressourcen mangelt. Sicheres Hosting, Archivierung, Systemwartung und Fernzugriff können den Bedarf an lokaler Infrastruktur reduzieren. Anbieter müssen sich weiterhin mit der Datenresidenz, der Cybersicherheit, der Konnektivität und den vorhersehbaren langfristigen Kosten befassen.
Schwellenländer könnten von regionalen Diagnosezentren und Telepathologienetzwerken profitieren, insbesondere dort, wo der Zugang zu Fachkräften ungleichmäßig ist. Partnerschaften zwischen Krankenhäusern, Technologieanbietern und akademischen Einrichtungen können die Implementierung und Schulung unterstützen.
Der Markt für digitale Pathologie ist nach Produkt, Anwendung und Endbenutzer segmentiert. Diese Kategorien spiegeln unterschiedliche Kaufentscheidungen und Bereitstellungsanforderungen wider. Die Produktsegmentierung identifiziert die Technologieinfrastruktur; Die Anwendungssegmentierung erfasst den Zweck der Bildnutzung. und die Endbenutzersegmentierung zeigt, wer digitale Arbeitsabläufe finanziert, betreibt und davon profitiert
Digitale Pathologie-Hardware wird aufgrund der starken Nachfrage nach zeitnahen Pathologie-Ergebnissen stark angenommen
Je nach Produkt wird der Markt in Hardware, Software und Speichersysteme unterteilt.
Hardware
Hardware bildet die Grundlage für die Umwandlung von Glasobjektträgern in digitale Bilder. Kaufentscheidungen hängen vom Durchsatz, der Bildqualität, der Automatisierung, den Probentypen und der Integration in den Laborbetrieb ab. Die Scannerkapazität allein entscheidet nicht über die Eignung. Labore müssen den gesamten Prozess bewerten, einschließlich Objektträgervorbereitung, Laden, Bildqualitätskontrolle, Dateiübertragung und Überprüfung.
Das Hardware-Segment wird den Markt voraussichtlich mit einem Anteil von 58,10 % im Jahr 2026 dominieren. Der Anstieg der Zahl der Labore, die In-vitro-Tests durchführen, und der zunehmende Bedarf an zeitnahen Ergebnissen sind für die wachsende Nachfrage nach Hardware-Produkten verantwortlich, die voraussichtlich das Wachstum des Segments vorantreiben wird.
Das Hardware-Segment ist weiter in Scanner, Gewebe-Microarrayer und andere unterteilt. Es wird erwartet, dass die wachsende Nachfrage nach digitalen Datenbanken zur Speicherung von Proben auf der ganzen Welt das Wachstum des Segments im Prognosezeitraum ankurbeln wird.
Ganzkörper-Bildgebungsscanner sind für klinische und Forschungseinsätze von zentraler Bedeutung. Ihre Fähigkeiten variieren je nach Scangeschwindigkeit, Auflösung, Objektivkonfiguration, Objektträgerkapazität, Fokusmanagement und Unterstützung für verschiedene Gewebepräparationen. Labore mit hohem Durchsatz können der automatisierten Beladung und Stapelverarbeitung Vorrang einräumen. Kleinere Einrichtungen bevorzugen möglicherweise kompakte Systeme, die Beratung oder ausgewählte diagnostische Arbeitsabläufe unterstützen.
Die Wirtschaftlichkeit des Scanners hängt von der Nutzung ab. Ein Instrument mit hoher Kapazität kann bei großen Volumina attraktive Kosten pro Objektträger bieten, eine nicht ausreichend genutzte Kapazität kann jedoch die Rendite schwächen. Beschaffungsteams sollten Spitzenarbeitslasten, Serviceverfügbarkeit, Redundanz und die Auswirkung von Scannerausfallzeiten auf den Labordurchsatz bewerten.
Es wird erwartet, dass das Scannersegment im prognostizierten Zeitraum aufgrund der zunehmenden Zusammenarbeit zwischen Branchenakteuren bei Markteinführungen und Vertrieb die schnellste Wachstumsrate verzeichnen wird.
Gewebe-Microarray-Instrumente unterstützen die Forschung, indem sie ausgewählte Gewebekerne aus mehreren Spenderblöcken in einem Empfängerblock anordnen. Die resultierenden Objektträger ermöglichen es Forschern, viele Proben unter vergleichbaren Färbe- und Bildgebungsbedingungen zu beurteilen. Obwohl Gewebe-Microarray-Geräte kein Ersatz für das Scannen ganzer Objektträger sind, ergänzen sie digitale Pathologie-Workflows, die in Biomarker-Studien und translationaler Forschung eingesetzt werden.
Die Nachfrage hängt mit der pharmazeutischen Forschung, der akademischen Pathologie und Laborprogrammen zusammen, die standardisierte Gewebevergleiche erfordern. Der kommerzielle Wert hängt von der Genauigkeit der Kernplatzierung, der Probenverfolgung, der Reproduzierbarkeit und der Kompatibilität mit nachgeschalteter Färbung und Bildanalyse ab. Digitale Registrierung und Annotation können den Nutzen von Gewebe-Microarrays steigern, indem Bildmerkmale mit Probenmetadaten verknüpft werden.
Software
Die Software verbindet Bilderfassung mit Überprüfung, Analyse, Berichterstellung und langfristigem Management. Seine Rolle wird immer strategischer, da Labore mehr als nur die Betrachtung von Bildern benötigen. Sie erfordern sicheren Zugriff, Fallorganisation, Diagnosekontext, Überprüfbarkeit und Kompatibilität mit bestehenden Systemen.
Es wird erwartet, dass das Softwaresegment im Prognosezeitraum aufgrund der steigenden Nachfrage nach auf künstlicher Intelligenz (KI) basierenden Algorithmen auf dem Markt aufgrund ihrer zunehmenden Anwendungen in der Verarbeitung von Pathologiedaten und der unterstützten Analyse stetig wächst. Das Softwaresegment ist weiter unterteilt in Pathologiemanagement, digitale Mikroskopie-Viewer, Bildanalysatoren und andere.
Die zunehmende Verbreitung von Infektionskrankheiten hat die Nachfrage nach erhöhtIn-vitro-DiagnostikTests, was zu einer höheren Arbeitsbelastung für Pathologen führt. Software wie Mikroskopie-Viewer, Bildanalysatoren und andere können Pathologen bei der Krankheitsdiagnose unterstützen, wodurch der Arbeitsaufwand verringert und die Qualität der Diagnose verbessert wird.
Pathologie-Management-Software koordiniert Fälle, Bilder, Benutzer, Überprüfungsstatus, Anmerkungen und Berichtsprozesse. Je nach Plattform kann es in Laborinformationssysteme, Probenverfolgung und Qualitätsmanagement-Tools integriert werden.
Die Nachfrage ist dort am größten, wo mehrere Standorte oder Abteilungen sich die Diagnoseverantwortung teilen. Eine zentralisierte Fallzuteilung kann die Sichtbarkeit der Arbeitslast verbessern und die Beratung vereinfachen. Die Software muss jedoch lokale Abmeldeverfahren, Zugriffsberechtigungen und Berichtsregeln widerspiegeln. Schlecht konfigurierte Arbeitsabläufe können zu zusätzlichen Schritten führen, anstatt die Effizienz zu verbessern.
Mit digitalen Mikroskopie-Viewern können Pathologen und Forscher durch hochauflösende Bilder navigieren, die Vergrößerung anpassen, Gewebe kommentieren und aus der Ferne zusammenarbeiten. Die Leistung hängt von der Rendergeschwindigkeit, der Bildnavigation, der Anzeigequalität und den Netzwerkbedingungen ab.
Klinische Anwender benötigen eine zuverlässige Überprüfung repräsentativer Diagnosefälle. Forschungsteams legen möglicherweise mehr Wert auf Annotation, Messung und gemeinsame Interpretation. Darüber hinaus müssen Betrachter den Zugriff auf Metadaten wahren und eine klare Verbindung zwischen dem digitalen Bild und dem Originalexemplar aufrechterhalten.
Darüber hinaus sind die wachsende Zahl behördlicher Zulassungen und die Einführung dieser Produkte durch wichtige Akteure einige der Faktoren, die das Segmentwachstum vorantreiben.
Speichersysteme
Die digitale Pathologie erzeugt große Bilddateien, die sicher, durchsuchbar und zugänglich bleiben müssen. Die Speicherinfrastruktur kann lokale Server, an das Netzwerk angeschlossene Systeme, private Cloud-Umgebungen, öffentliche Cloud-Dienste oder Hybridkonfigurationen umfassen.
Die Auswahl hängt vom Bildvolumen, der Aufbewahrungsrichtlinie, der Zugriffshäufigkeit, der Datensensibilität und der Netzwerkzuverlässigkeit ab. Häufig überprüfte Fälle erfordern möglicherweise einen schnellen Zugriff, während ältere Folien in kostengünstigere Archivebenen verschoben werden können, wenn der Abruf weiterhin möglich ist. Backup und Disaster Recovery müssen sowohl Images als auch zugehörige Metadaten schützen.
Die Lagerkosten gehen über die anfängliche Kapazität hinaus. Replikation, Cybersicherheit, Migration, Datenübertragung und laufende Verwaltung können erhebliche Kosten verursachen. Labore sollten das Wachstum des Objektträgervolumens und der Retentionsdauer modellieren, bevor sie sich für eine Architektur entscheiden.
Es wird erwartet, dass das Segment der Speichersysteme im gesamten Prognosezeitraum stetig wachsen wird, da eine hohe Nachfrage nach der Speicherung wichtiger Daten besteht, um diese in Zukunft zu teilen und zu analysieren und sofort aus der Ferne auf die Daten zuzugreifen. Darüber hinaus treibt die Einführung neuartiger digitaler Tools durch führende Unternehmen die Produktakzeptanz auf dem Markt voran.
Bildanalysatoren wenden Rechenmethoden an, um Merkmale in Gewebebildern zu identifizieren, zu klassifizieren oder zu quantifizieren. Zu den Anwendungen gehören Zellzählung, Messung von Tumorregionen, immunhistochemische Bewertung und ausgewählte Biomarker-Bewertungen. Einige Tools nutzen Modelle der künstlichen Intelligenz, andere setzen auf regelbasierte Bildverarbeitung.
Die kommerzielle Bewertung sollte sich auf den konkreten Verwendungszweck konzentrieren. Ein Modell, das für einen Gewebetyp, eine bestimmte Färbung oder einen bestimmten Scanner validiert wurde, funktioniert in einer anderen Umgebung möglicherweise nicht gleich gut. Unterschiede in der Vorbereitung, Färbung und Patientenpopulation können die Ergebnisse verändern.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Das Wachstum des Segments Drug Discovery ist auf die starke Nachfrage nach potenziellen Pipeline-Medikamenten zurückzuführen
Basierend auf der Anwendung ist der Markt in Krankheitsdiagnose, Arzneimittelentwicklung und andere unterteilt.
Arzneimittelentdeckung
Die Entdeckung und Entwicklung von Arzneimitteln schafft Nachfrage nach digitaler Pathologie in präklinischen Studien, toxikologischer Pathologie, Biomarkerforschung und translationaler Medizin. Pharmaunternehmen und Auftragsforschungsorganisationen nutzen digitale Bilder, um Gewebebefunde in verteilten Forschungsteams zu überprüfen.
Zentralisierte Bildspeicher können eine konsistente Überprüfung unterstützen und Datensätze für eine spätere Analyse aufbewahren. Quantitative Bildtools können Forschern auch dabei helfen, Behandlungseffekte, Gewebereaktionen und Biomarkermuster zu beurteilen. Diese Anwendungen erfordern eine reproduzierbare Bildaufnahme und zuverlässige Verknüpfungen zwischen Bildern, Studienmetadaten und experimentellen Ergebnissen.
Forschungsumgebungen ermöglichen möglicherweise flexiblere Experimente als die routinemäßige klinische Diagnostik. Dennoch erfordern regulierte Studien eine angemessene Dokumentation, kontrollierten Zugang und validierte Prozesse. Anbieter konkurrieren durch Analysefähigkeiten, Datenintegration, Prüfpfade und Kompatibilität mit Forschungssystemen.
Aufgrund der steigenden Nachfrage nach potenziellen Pipeline-Arzneimitteln zur Behandlung lebensbedrohlicher Krankheiten wird erwartet, dass das Segment der Arzneimittelforschung im Prognosezeitraum die höchste CAGR verzeichnen wird. Darüber hinaus entstehen in der Arzneimittelforschung verschiedene Anwendungen pathologischer Instrumente, beispielsweise das Hochdurchsatz-Screening.
Krankheitsdiagnose
Das Segment der Krankheitsdiagnose wird im Jahr 2026 voraussichtlich 54,96 % des Marktanteils ausmachen, da die Patientenpopulation zunehmend mit pathologischen Tests belastet wird und das Bewusstsein für eine frühzeitige Diagnose steigt, um das Risiko einer Krankheit zu antizipieren und vorbeugende Maßnahmen zu ergreifen. Darüber hinaus unterstützen auch zunehmende Kooperationen zwischen Unternehmen zur Verbesserung der Diagnose lebensbedrohlicher Krankheiten das Wachstum des Marktes.
Die Krankheitsdiagnose ist eine Kernanwendung, da digitale Objektträger die primäre Überprüfung, Beratung, Qualitätssicherung und multidisziplinäre Fallbesprechungen unterstützen können. Die Akzeptanz hängt von der klinischen Validierung, den behördlichen Anforderungen und der Akzeptanz der Arbeitsabläufe ab. Labore müssen darauf vertrauen können, dass die Bildqualität die beabsichtigten Diagnoseaufgaben unterstützt und dass Berichtssysteme die Rückverfolgbarkeit gewährleisten.
Die Krebspathologie ist ein wichtiger Anwendungsfall, da die Gewebebeurteilung häufig die Interpretation durch einen Spezialisten, die Bewertung von Biomarkern und die Koordination zwischen Pflegeteams erfordert. Der digitale Zugang kann den Austausch komplexer Fälle erleichtern. Der diagnostische Nutzen hängt jedoch von der Qualität der Probenvorbereitung, des Scannens und der Überprüfungsprotokolle ab.
Darüber hinaus bringen mehrere Unternehmen Software auf den Markt, um die Herausforderungen bei manuellen molekularen Testabläufen zu bewältigen, mit dem Ziel, routinemäßige Diagnosetests zu rationalisieren und so zu standardisieren und schnellere Ergebnisse zu erzielen.
Daher sind die zunehmenden Anwendungen digitaler Tools in der Arzneimittelforschung und Krankheitsdiagnose, wie z. B. Hochdurchsatz-Screening,tiefes LernenEs wird erwartet, dass unter anderem die Krebsdiagnostik das Wachstum des Segments vorantreiben wird.
Digitale Workflows können auch das Workload-Management unterstützen. Fälle können an entsprechende Spezialisten weitergeleitet werden und archivierte Bilder können abgerufen werden, ohne dass Objektträger zwischen Standorten bewegt werden müssen. Allerdings müssen Labore Implementierungskosten, Scannerkapazität, Netzwerkleistung und Personalanpassung berücksichtigen.
Künstliche Intelligenz kann ausgewählte diagnostische Aufgaben unterstützen, einschließlich der Quantifizierung und Identifizierung interessierender Regionen. Sein Beitrag sollte anhand der beabsichtigten Verwendung und der klinischen Beweise beurteilt werden. Algorithmen sollten nicht als über Gewebetypen oder klinische Fragestellungen hinweg austauschbar betrachtet werden.
Das Segment „Krankenhäuser und Kliniken“ ist aufgrund der weit verbreiteten Einführung digitaler Pathologiedienste und steigender Patienteneinweisungen führend
Basierend auf dem Endbenutzer ist der globale Markt in Krankenhäuser und Kliniken, klinische Labore und andere unterteilt.
Krankenhäuser und Kliniken
Es wird erwartet, dass das Segment Krankenhäuser und Kliniken im Jahr 2026 einen dominanten Marktanteil von 62,18 % halten wird. Die Dominanz des Segments ist auf die steigende Zahl von Patientenaufnahmen und pathologischen Dienstleistungen zurückzuführen, die von großen Krankenhäusern angeboten werden. Darüber hinaus wird erwartet, dass Initiativen zur Einführung fortschrittlicher Produkte durch Partnerschaften mit wichtigen Krankenhäusern und eine stärkere Akzeptanz digitaler Tools aufgrund der zunehmenden Patientenfrequenz das Wachstum des Segments vorantreiben werden.
Krankenhäuser und integrierte Gesundheitsnetzwerke nutzen die digitale Pathologie, um Diagnose, Fachberatung und koordinierte Pflege zu unterstützen. Ihre Investitionsentscheidungen betreffen oft mehrere Abteilungen, darunter Pathologie, Informationstechnologie, Beschaffung und klinische Leitung.
Große Netzwerke können die Arbeitsbelastung von Spezialisten auf mehrere Standorte verteilen und den Zugang zu Subspezialitätsexpertise verbessern. Bei der Implementierung müssen jedoch Altsysteme, klinische Governance, Cybersicherheit und der Übergang von etablierten Glass-Slide-Workflows berücksichtigt werden.
Führende Krankenhäuser in den USA, Großbritannien und anderen Industrieländern haben Pathologie-Tools und -Systeme installiert, um den Arbeitsablauf zu verbessern, was entscheidend für die Gewinnung eines großen Patientenpools war.
Klinische Labore
Es wird erwartet, dass auch das Segment der klinischen Labore im Analysezeitraum wachsen wird, da immer mehr Labore Datenbanken entwickeln, indem sie Objektträger mithilfe digitaler Tools digitalisieren. Darüber hinaus arbeiten wichtige Anbieter digitaler Lösungen zusammen, um ihr Produktportfolio durch maßgeschneiderte Lösungen zu erweitern. Es wird geschätzt, dass diese Faktoren das Wachstum des Segments fördern.
Klinische Labore sind wichtige Abnehmer, da sie routinemäßige Diagnosemengen verarbeiten und möglicherweise zentralisierte Dienste für mehrere Gesundheitsdienstleister anbieten. Einrichtungen mit hohem Durchsatz können von automatisiertem Scannen, Fallweiterleitung und zentraler Bildspeicherung profitieren. Die Wirtschaftlichkeit der Einführung hängt vom Volumen, der Personalausstattung, der Servicezuverlässigkeit und der Neugestaltung der Arbeitsabläufe ab. Labore müssen die digitalen Betriebskosten mit bestehenden Prozessen vergleichen, einschließlich Objektträgertransport, physischer Archivierung, Verzögerungen bei der Beratung und Qualitätskontrollaktivitäten.
Akkreditierung, Validierung und Integration mit Laborinformationssystemen sind zentrale Überlegungen. Käufer bewerten auch Scannerredundanz, Serviceverträge und Geschäftskontinuität. Diese Faktoren können die Auswahl des Anbieters ebenso beeinflussen wie die Spezifikationen des Headline-Scanners.
Einige der wichtigsten Akteure der Branche führen außerdem neuartige digitale Pathologielösungen ein, um die Arbeitsabläufe in klinischen Labors zu verbessern.
Darüber hinaus bot die zunehmende Einführung der Telepathologie während der Pandemie für die Ferndiagnose den klinischen Labors auch die Möglichkeit, das Bewusstsein für solche Produkte bei wichtigen Verbrauchern zu schärfen.
Geografisch wird der Markt in Nordamerika, Europa, im asiatisch-pazifischen Raum, in Lateinamerika sowie im Nahen Osten und in Afrika untersucht.
North America Digital Pathology Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Es wird erwartet, dass die zunehmende Inzidenz chronischer Krankheiten wie Herz-Diabetes-Erkrankungen und eine wachsende geriatrische Bevölkerung, die einem höheren Risiko für die Entwicklung solcher Erkrankungen ausgesetzt ist, die Nachfrage nach pathologischen Tests erhöhen wird. Es wird erwartet, dass die wachsende Belastung durch Tests in Verbindung mit der steigenden Nachfrage nach einer Rationalisierung der Arbeitsbelastung die Akzeptanz digitaler Tools bei Pathologen in der Region verbessern wird. Der US-Markt soll bis 2026 ein Volumen von 0,5 Milliarden US-Dollar erreichen. Der nordamerikanische Markt erwirtschaftete im Jahr 2025 0,48 Milliarden US-Dollar, was 36,74 % der globalen Marktlandschaft entspricht, und wird im Jahr 2026 voraussichtlich 0,54 Milliarden US-Dollar erreichen.
Der nordamerikanische Markt für digitale Pathologie profitiert von einer etablierten Gesundheitsinfrastruktur, einer erheblichen diagnostischen Arbeitsbelastung und einer starken pharmazeutischen Forschungsaktivität. Die Einführung wird von Krankenhausnetzwerken, Referenzlaboren und Forschungsorganisationen unterstützt, die eine Fernüberprüfung und bildbasierte Analyse anstreben. Bei Beschaffungsentscheidungen wird der Schwerpunkt auf regulatorische Bereitschaft, Interoperabilität, Cybersicherheit und den Nachweis des Workflow-Werts gelegt. Ungleiche Budgets und Integrationskosten können die Einführung immer noch verlangsamen, insbesondere bei kleineren Labors und unabhängigen Pathologiepraxen im ganzen Land.
Darüber hinaus legen Marktteilnehmer verstärkt Wert auf anorganische Wachstumsstrategien wie Partnerschaften und Kooperationen, um innovative digitale Tools zur Verwaltung von Arbeitsabläufen auf den Markt zu bringen und der steigenden Nachfrage nach maßgeschneiderten Lösungen gerecht zu werden. Dies sind die Hauptfaktoren, die für das Wachstum des nordamerikanischen Marktes verantwortlich sind.
Markt für digitale Pathologie in den USA
Der Markt der Vereinigten Staaten ist von großen Gesundheitssystemen, spezialisierten Referenzlaboren und der Nachfrage nach pharmazeutischer Forschung geprägt. Käufer bewerten gemeinsam den Scannerdurchsatz, die Softwareintegration, die Speicherkosten und die klinische Validierung. Künstliche Intelligenz-Tools wecken Interesse an Quantifizierung und Workflow-Unterstützung, der Einsatz hängt jedoch von Evidenz und Governance für den beabsichtigten Verwendungszweck ab. Kostenerstattung, institutionelle Beschaffungszyklen und veraltete Laborsysteme beeinflussen die Einführungsgeschwindigkeit und den Geschäftsfall für eine skalierte Implementierung.
Gemessen am Marktanteil nimmt Europa den zweiten Platz ein. Der Anstieg der Zahl der Patienten, die digitale Tools der traditionellen Pathologie vorziehen, und strategische Entwicklungen wie die Patentierung proprietärer Technologien durch wichtige Branchenakteure kurbeln das regionale Marktwachstum an. Darüber hinaus sind die zunehmende Akzeptanz technologisch fortschrittlicher Produkte in der Region, zunehmende behördliche Genehmigungen und Produkteinführungen einige der Faktoren, die die Marktexpansion vorantreiben.
Der europäische Markt für digitale Pathologie spiegelt starke Forschungskapazitäten, vielfältige Gesundheitssysteme und Interesse an vernetzten Diagnosediensten wider. Die Akzeptanz variiert je nach nationaler Beschaffung, Erstattungsvereinbarungen, Datenschutzanforderungen und lokaler Laborkapazität. Anbieter müssen Interoperabilität und eine klare Datenverwaltung in allen institutionellen Umgebungen unterstützen. Akademische Krankenhäuser und pharmazeutische Forschungszentren sorgen für eine große Nachfrage, während fragmentierter Einkauf und unterschiedliche Umsetzungswege die Verkaufszyklen verlängern und die regionale Bereitstellung erschweren können.
Europa trug im Jahr 2025 mit einer Bewertung von 0,33 Milliarden US-Dollar 25,47 % zum Weltmarkt bei und wird im Jahr 2026 voraussichtlich 0,37 Milliarden US-Dollar erreichen.
Deutschland-Markt für digitale Pathologie
Der deutsche Markt soll bis 2026 ein Volumen von 0,11 Milliarden US-Dollar erreichen. Der deutsche Markt wird durch eine fortschrittliche Krankenhausinfrastruktur, etablierte Pathologiedienstleistungen und eine starke Forschungsbasis im Bereich der Biowissenschaften beeinflusst. Adoptionsentscheidungen erfordern oft eine sorgfältige Bewertung der Datensicherheit, der Workflow-Integration und der klinischen Validierung. Krankenhäuser und Labore können digitale Systeme für Beratung, Forschung oder ausgewählte Diagnosepfade einsetzen, bevor sie die Nutzung ausweiten. Herstellerunterstützung, Interoperabilität mit Laborsystemen und klare Betriebskostennachweise bleiben wichtige Faktoren bei der Beschaffung und Skalierung.
Markt für digitale Pathologie im Vereinigten Königreich
Der britische Markt soll bis 2026 ein Volumen von 0,05 Milliarden US-Dollar erreichen. Der britische Markt ist durch zentralisierte Prioritäten im Gesundheitswesen, Druck bei der Diagnosekapazität und Pathologienetzwerke geprägt. Digitale Plattformen können standortübergreifende Überprüfungen und die Zusammenarbeit von Spezialisten unterstützen, die Umsetzung erfordert jedoch eine Abstimmung mit Beschaffungs-, klinischen Governance- und Informationssicherheitsrichtlinien. Auch Forschungseinrichtungen schaffen Nachfrage nach Bildanalysen und gemeinsamen Dia-Repositories. Die Akzeptanz hängt von nachhaltiger Finanzierung, Neugestaltung von Arbeitsabläufen, Schulungen und dem Nachweis ab, dass Systeme die Servicebereitstellung verbessern, ohne die Komplexität zu erhöhen.
Der Markt für digitale Pathologie im asiatisch-pazifischen Raum wird im Prognosezeitraum voraussichtlich die höchste Wachstumsrate verzeichnen. Es wird geschätzt, dass die zunehmende Zahl von Gesundheitsketten, die mit wichtigen Unternehmen zusammenarbeiten, um das zunehmende Testvolumen in Diagnoselabors zu bewältigen, das regionale Marktwachstum steigern wird. Darüber hinaus beschleunigen steigende Investitionen öffentlicher und privater Institutionen sowie eine wachsende Gesundheitsinfrastruktur die Einführung digitaler Tools und Lösungen bei wichtigen Interessengruppen.
Im asiatisch-pazifischen Raum gibt es unterschiedliche Akzeptanzbedingungen, von fortschrittlichen Forschungskrankenhäusern bis hin zu Gesundheitssystemen, die eine digitale Infrastruktur aufbauen. Die Nachfrage wird durch den Bedarf an Krebsdiagnostik, die Modernisierung von Laboren, die pharmazeutische Forschung und die Verteilung der Fachkräfte beeinflusst. Große Institutionen investieren möglicherweise in integrierte Plattformen, während kleinere Anbieter häufig mit Kapital- und Konnektivitätsbeschränkungen konfrontiert sind. Lokale Partnerschaften, skalierbare Speicherung, Schulungen und Unterstützung für regionale regulatorische Anforderungen können darüber entscheiden, wie effektiv Lieferanten in verschiedenen Märkten expandieren.
Darüber hinaus treibt die wachsende Patientenpopulation das Marktwachstum in asiatischen Ländern voran. Der indische Markt soll bis 2026 ein Volumen von 0,05 Milliarden US-Dollar erreichen. Auf den asiatisch-pazifischen Raum entfielen im Jahr 2025 0,28 Milliarden US-Dollar, was 21,80 % des globalen Marktanteils entspricht, und es wird erwartet, dass er im Jahr 2026 0,32 Milliarden US-Dollar erreichen wird.
Japanischer Markt für digitale Pathologie
Der japanische Markt soll bis 2026 ein Volumen von 0,09 Milliarden US-Dollar erreichen. Japans Markt für digitale Pathologie wird durch fortschrittliche Gesundheitstechnologie, eine alternde Bevölkerung und starke medizinische Forschungskapazitäten gestützt. Krankenhäuser und Labore bewerten die Bildqualität, die Systemzuverlässigkeit und die Integration in etablierte klinische Arbeitsabläufe. Die digitale Überprüfung kann die Zusammenarbeit und Forschung von Spezialisten unterstützen, die Einführung erfordert jedoch eine Validierung und Schulung des Personals. Anbieter müssen praktische Vorteile, zuverlässigen technischen Support und einen sicheren Umgang mit sensiblen medizinischen Bildern innerhalb der institutionellen Governance nachweisen.
China-Markt für digitale Pathologie
Der chinesische Markt soll bis 2026 ein Volumen von 0,07 Milliarden US-Dollar erreichen. Der chinesische Markt wird durch die Digitalisierung von Krankenhäusern, eine erhebliche Nachfrage nach Diagnostika, inländische Technologieentwicklung und pharmazeutische Forschung beeinflusst. Die Akzeptanz variiert zwischen großen städtischen Institutionen und weniger ausgestatteten Einrichtungen. Käufer berücksichtigen Scannerkapazität, Softwarelokalisierung, Datenverwaltung und Integration in Krankenhaussysteme. Inländische Anbieter können durch lokalen Support und Preise konkurrieren, während internationale Anbieter etablierte Plattformen und spezialisierte Fähigkeiten anbieten. Die Einhaltung gesetzlicher Vorschriften und die Umsetzungskapazität bleiben wichtige Determinanten für den Einsatz.
Im Jahr 2025 hatte der Nahe Osten und Afrika einen Anteil von 7,33 % am Weltmarkt und erreichte einen Wert von 0,09 Milliarden US-Dollar. Bis 2026 wird ein Wachstum auf 0,1 Milliarden US-Dollar prognostiziert. Der Markt im Nahen Osten und in Afrika weist große Unterschiede in Bezug auf Gesundheitsinvestitionen, Konnektivität und spezialisierte Pathologiekapazitäten auf. Führende Krankenhäuser und Forschungszentren könnten digitale Systeme für Beratung und erweiterte Diagnostik einführen, während kleinere Einrichtungen mit Infrastruktur- und Finanzierungshindernissen konfrontiert sind. Skalierbare Bereitstellung, Schulung, sicheres Datenmanagement und zuverlässiger lokaler Support werden die Akzeptanz beeinflussen. Partnerschaften mit Fachzentren können dazu beitragen, den Zugang zu Fachwissen zu erweitern.
Lateinamerika trug im Jahr 2025 etwa 0,11 Milliarden US-Dollar zum Weltmarkt bei, was einem Anteil von 8,66 % entspricht, und wird im Jahr 2026 voraussichtlich 0,13 Milliarden US-Dollar erreichen. Der lateinamerikanische Markt für digitale Pathologie entwickelt sich ungleichmäßig, was Unterschiede bei den Gesundheitsinvestitionen, der Verfügbarkeit von Fachkräften und der digitalen Infrastruktur widerspiegelt. Private Krankenhausgruppen, Referenzlabore und Forschungszentren können die Einführung übernehmen. Hohe Gerätekosten, Konnektivitätseinschränkungen und begrenzte Budgets können eine umfassendere Bereitstellung verzögern. Anbieter können das Wachstum durch regionale Servicepartner, flexible Infrastrukturmodelle, Schulungen und den Nachweis unterstützen, dass digitale Arbeitsabläufe die Beratung, das Qualitätsmanagement oder die Forschungskoordination verbessern.
Lateinamerika sowie die Regionen Naher Osten und Afrika entwickeln sich auf dem Weltmarkt stetig weiter. Der zunehmende Zustrom von Patienten aufgrund des WachstumsMedizintourismusEs wird geschätzt, dass die zunehmende Akzeptanz der Digitalisierung das Wachstum des regionalen Marktes vorantreiben wird. Darüber hinaus sind Faktoren wie steigende Ausgaben der Patienten für die Gesundheitsversorgung und zunehmende Anwendungen digitaler Tools wie Fernbesprechung von Fällen, virtuelle Bildung, kürzere Reaktionszeiten und verbesserte Arbeitsabläufe einige der Hauptgründe, die das Marktwachstum in diesen Regionen voraussichtlich steigern werden.
Breite Produktportfolios und zunehmende anorganische Geschäftsaktivitäten wichtiger Akteure werden den Marktwettbewerb ankurbeln
F. Hoffmann-La Roche Ltd., Koninklijke Philips N.V., Leica Biosystems Nussloch GmbH und 3DHISTECH Ltd. hatten im Jahr 2023 den höchsten Marktanteil. Die Dominanz dieser Unternehmen ist auf ihr starkes Portfolio an digitalen Tools und steigende Forschungs- und Entwicklungsinvestitionen zur Einführung technologisch fortschrittlicher Tools zurückzuführen. Darüber hinaus sind strategische Kooperationen mit wichtigen Dienstleistern und ein gut etablierter Vertriebskanal weitere Schlüsselfaktoren, die den Markt antreiben. Die auf dem Markt tätigen führenden Unternehmen konzentrieren sich auf die Einführung technologisch fortschrittlicher Produkte, um sich einen Wettbewerbsvorteil gegenüber anderen Unternehmen zu verschaffen.
Der Wettbewerb auf dem Markt für digitale Pathologie umfasst Scannerhersteller, Softwareentwickler, Spezialisten für künstliche Intelligenz und Infrastrukturanbieter. Die Marktpositionierung hängt von der Bildqualität, der Workflow-Integration, der regulatorischen Bereitschaft, der Servicezuverlässigkeit und der Fähigkeit zur Unterstützung großer Bildrepositorys ab. Nur wenige Anbieter kontrollieren jede Ebene und schaffen so Möglichkeiten für Partnerschaften und interoperable Plattformen.
Zu den etablierten Teilnehmern zählen Leica Biosystems, Hamamatsu Photonics, Roche, Evident und 3DHISTECH. Ihre Fähigkeiten umfassen die Bildgebung ganzer Objektträger, Laborabläufe und verwandte Pathologietechnologien. Philips hat digitale Pathologielösungen für klinische Umgebungen entwickelt, während Roche diagnostisches Fachwissen mit digitalen und computergestützten Pathologiefähigkeiten kombiniert. Die Positionierung der Anbieter unterscheidet sich je nach Geografie, klinischer Anwendung, Forschungsschwerpunkt und installierter Infrastruktur.
Softwarewettbewerb wird immer wichtiger. Sectra bietet Bildgebungsfunktionen für Unternehmen, die auch die Pathologie umfassen, während Proscia sich auf die Bildverwaltung in der Pathologie und rechnerische Arbeitsabläufe konzentriert. Diese Plattformen konkurrieren durch Bildzugriff, Fallorganisation, analytische Integration und Kompatibilität mit Laborsystemen. Ihr Wert hängt von der zuverlässigen Leistung im Routinebetrieb ab und nicht nur von der Anzahl der verfügbaren Funktionen.
Darüber hinaus konzentrieren sich mehrere Unternehmen wie PaigeAI, Inc, PathAi, Aiforia und andere auf die Bereitstellung maßgeschneiderter Lösungen auf dem Markt, um Daten von verschiedenen Geräten zu integrieren und zu analysieren.
Aufstrebende Unternehmen sind auf Bildanalyse und künstliche Intelligenz spezialisiert. Paige entwickelt rechnergestützte Pathologietechnologien, während Aiforia auf künstlicher Intelligenz basierende Bildanalyse für klinische und Forschungsanwendungen anbietet. Solche Unternehmen streben nach Differenzierung durch spezifische Analyseaufgaben, einschließlich Gewebeklassifizierung und Biomarker-Quantifizierung. Ihre kommerziellen Aussichten hängen von Validierungsnachweisen, der Integration in bestehende Plattformen und der Leistung bei verschiedenen Proben und Laborumgebungen ab.
Partnerschaften verbinden zunehmend Scannerhersteller, Softwareanbieter, Cloud-Infrastrukturunternehmen, Pharmaforscher und Gesundheitsnetzwerke. Diese Vereinbarungen können den Integrationsaufwand verringern und den Zugang zu Analysetools erweitern. Unklare Verantwortlichkeiten für Wartung, Datenportabilität und Algorithmusaktualisierungen können jedoch zu langfristigen Betriebsrisiken führen.
Der globale Marktforschungsbericht bietet eine detaillierte Analyse des Marktes. Es konzentriert sich auf Schlüsselaspekte wie führende Unternehmen, Produkte, Anwendungen und Endbenutzer. Darüber hinaus bietet es Einblicke in die neuesten Markttrends in der digitalen Pathologie und beleuchtet wichtige Branchenentwicklungen. Zusätzlich zu den oben genannten Faktoren umfasst der Bericht mehrere Faktoren, die in den letzten Jahren zum Wachstum des Marktes beigetragen haben.
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2021-2034 |
|
Basisjahr |
2025 |
|
Prognosezeitraum |
2026-2034 |
|
Historische Periode |
2021-2024 |
|
Wachstumsrate |
CAGR von 18,56 % von 2026–2034 |
|
Einheit |
Wert (Milliarden USD) |
|
Segmentierung |
Nach Produkt
|
|
Auf Antrag
|
|
|
Vom Endbenutzer
|
|
|
Nach Geographie
|
Laut Fortune Business Insights belief sich der globale Markt im Jahr 2025 auf 1,3 Milliarden US-Dollar und soll bis 2034 5,75 Milliarden US-Dollar erreichen.
Im Jahr 2025 betrug die Marktgröße in Nordamerika 0,48 Milliarden US-Dollar.
Der Markt wird voraussichtlich eine CAGR von 18,56 % verzeichnen im Prognosezeitraum.
Nach Produkten wird das Hardware-Segment den Markt anführen.
Die zunehmende Prävalenz chronischer Krankheiten und der zunehmende Einsatz digitaler Tools in der Diagnostik sind die Schlüsselfaktoren, die den Markt antreiben.
F. Hoffmann La Roche Ltd, Koninklijke Philips N.V., Leica Biosystems Nussloch GmbH und 3DHISTECH Ltd. sind die Top-Player auf dem Markt.

Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

