Marktgröße, Anteil und Branchenanalyse für Elektrowerkzeuge, nach Betriebsart (elektrisch, pneumatisch und andere), nach Werkzeugtyp (Bohr- und Befestigungswerkzeuge, Werkzeuge zur Materialentfernung, Säge- und Schneidwerkzeuge, Abbruchwerkzeuge und andere), nach Anwendung (Heimwerken (Heimwerken) und Industrie), nach Mobilitätstyp (kabelgebundene Elektrowerkzeuge und kabellose Elektrowerkzeuge) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Größe und Überblick über den Markt für Elektrowerkzeuge
 Audio-Version anhören
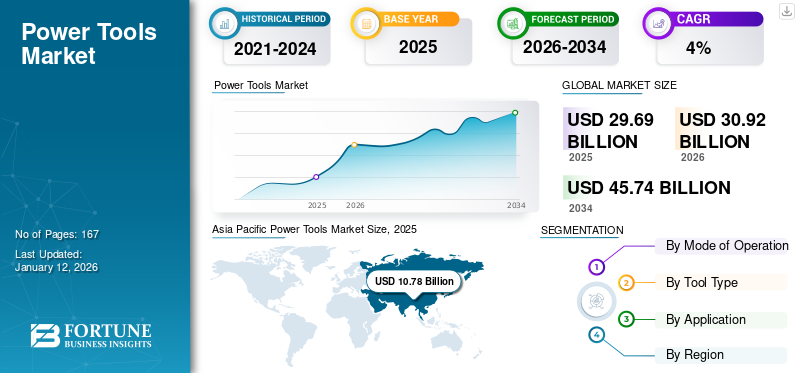
Die globale Marktgröße für Elektrowerkzeuge wurde im Jahr 2025 auf 29,57 Milliarden US-Dollar geschätzt und wird voraussichtlich von 30,79 Milliarden US-Dollar im Jahr 2026 auf 45,19 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 4,9 % im Prognosezeitraum entspricht. Der asiatisch-pazifische Raum dominierte den Markt für Elektrowerkzeuge mit einem Marktanteil von 36,40 % im Jahr 2025.
Elektrowerkzeuge sind fortschrittliche handgeführte oder stationäre Geräte, die zum Bohren, Befestigen, Schneiden, Schleifen, Polieren, Abbruch, Fräsen und anderen Materialbearbeitungsvorgängen mit reduziertem manuellen Aufwand konzipiert sind. Der Markt umfasst elektrische, pneumatische und hydraulische Werkzeuge, die in kabelgebundenen und kabellosen Konfigurationen für unterschiedliche Industrie- und Haushaltsanforderungen erhältlich sind. Diese Werkzeuge integrieren Motoren, Batterien, Getriebe, elektronische Steuerungen, Sicherheitsmechanismen, ergonomische Gehäuse und anwendungsspezifisches Zubehör, um einen effizienten und zuverlässigen Betrieb zu unterstützen. Die zunehmende Verbreitung batteriebetriebener kabelloser Technologien, bürstenloser Motoren, intelligenter Steuerungen und hoher LeistungBatterieSysteme verändern die Branche nach und nach.
Elektrowerkzeuge unterstützen eine breite Palette von Anwendungen in den Bereichen Bauwesen, Automobil, Fertigung, Luft- und Raumfahrt, Metallverarbeitung, Holzverarbeitung, Wartung, Reparatur und Heimwerkeraktivitäten. Industrielle Anwender konzentrieren sich zunehmend auf die Verbesserung der betrieblichen Effizienz, die Reduzierung der physischen Arbeitsbelastung und den Einsatz tragbarer Werkzeuge, die den unterschiedlichen Bedingungen am Arbeitsplatz gerecht werden können. Gleichzeitig stützen zunehmende Heimwerker- und Renovierungsaktivitäten die Nachfrage der Heimwerker. Faktoren wie Batteriewechselkosten, Produktwartungsanforderungen, Bedenken hinsichtlich der Sicherheit am Arbeitsplatz und die Konkurrenz durch kostengünstige Alternativen beeinflussen jedoch weiterhin das Marktwachstum und die Akzeptanz bei bestimmten Kundengruppen.
Zu den großen Unternehmen gehören Atlas Copco AB, Emerson Electric Co., Enerpac Tool Group, Hilti Corporation, Ingersoll Rand und Koki Holdings Co. Ltd. Diese Akteure beschäftigen sich mit der Entwicklung leistungsstarker Elektrowerkzeuge, die den Anforderungen von Industrie, Profi und Heimwerker gerecht werden. Darüber hinaus konzentrieren sich wichtige Akteure auf den Ausbau ihrer Marktpräsenz durch Produkteinführungen, strategische Kooperationen, Übernahmen, Fusionen, Vertriebsvereinbarungen und Partnerschaften.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Elektrowerkzeuge
Die zunehmende Einführung einheitlicher Batterieplattformen und kompatibler Akku-Werkzeug-Ökosysteme dürfte ein bedeutender Markttrend sein
Der Markt erlebt einen zunehmenden Wandel hin zu einheitlichen Batterieplattformen, die es Profis ermöglichen, mehrere Werkzeuge mit einem gemeinsamen Batterie- und Ladesystem zu betreiben. Hersteller erweitern zunehmend kabellose Ökosysteme für Bohr-, Befestigungs-, Schneid-, Schleif-, Abbruch-, Mess- und branchenspezifische Anwendungen. Dieser Ansatz reduziert die Notwendigkeit, separate Batterien und Ladegeräte für einzelne Werkzeuge vorzuhalten, vereinfacht die Geräteverwaltung und ermöglicht Benutzern das Hinzufügen neuer Werkzeuge, ohne das gesamte unterstützende System auszutauschen.
Kreuzkompatible Batterieplattformen ermutigen Elektrowerkzeughersteller auch dazu, mit komplementären Geräteherstellern zusammenzuarbeiten und die Anzahl der Produkte zu erweitern, die in einem gemeinsamen Ökosystem betrieben werden. Der Trend ist besonders bei professionellen Auftragnehmern, Werkstätten, Wartungsteams und industriellen Anwendern sichtbar, die mehrere Werkzeuge verwenden und eine größere Flexibilität auf der Baustelle benötigen. Da sich Akkuleistung, Laufzeit, Ladefähigkeit und Plattformkompatibilität weiter verbessern, werden einheitliche kabellose Systeme für führende Hersteller zu einer wichtigen Produktentwicklungs- und Kundenbindungsstrategie.
- Beispielsweise erweiterte Bosch Power Tools im Januar 2025 seine AMPShare-Batterieallianz um MESTO und Leister, wodurch die Plattform auf 33 globale Partnermarken erweitert wurde und Profis den Betrieb einer breiteren Palette von Werkzeugen über mehrere Gewerke hinweg mit einem gemeinsamen 18-V-Batteriesystem ermöglichten.
MARKTDYNAMIK
Markttreiber
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Die Ausweitung der Bau-, Infrastruktur- und Renovierungsaktivitäten steigert die Nachfrage nach Elektrowerkzeugen
Der anhaltende Ausbau der Bau-, Infrastrukturentwicklungs- und Renovierungsaktivitäten ist einer der Hauptfaktoren für das Wachstum des Marktes für Elektrowerkzeuge. Wohnungsbau, Gewerbeprojekte, Verkehrsinfrastruktur, Industrieanlagen sowie Reparatur- und Wartungsarbeiten erfordern eine breite Palette an Bohr-, Befestigungs-, Schneid-, Schleif-, Abbruch- und Materialentfernungswerkzeugen. Bauunternehmer und Baufachleute verlassen sich auf Elektrowerkzeuge, um sich wiederholende und arbeitsintensive Vorgänge innerhalb kürzerer Projektzeitpläne durchzuführen und gleichzeitig eine gleichbleibende Leistung unter verschiedenen Bedingungen auf der Baustelle aufrechtzuerhalten.
Besonders stark ist die Nachfrage in den Bereichen Betonbohren, Strukturbefestigung, Metallschneiden, Oberflächenvorbereitung, Innenausbau, Elektroinstallation, Sanitär, Holzbearbeitung und Abbruchanwendungen. Große Infrastrukturprojekte erfordern außerdem langlebige, professionelle Werkzeuge, die einer kontinuierlichen Arbeitsbelastung und anspruchsvollen Materialien gewachsen sind. Darüber hinaus erzeugen alternde Wohn- und Gewerbegebäude eine wiederkehrende Nachfrage nach Sanierungs-, Nachrüstungs-, Wartungs- und Austauschaktivitäten, was sowohl den Kauf neuer Werkzeuge als auch den wiederkehrenden Zubehörverbrauch unterstützt.
Es wird erwartet, dass das Wachstum der Bautätigkeit in den Schwellenländern zusammen mit den öffentlichen Infrastrukturausgaben und der Gebäudemodernisierung in den entwickelten Märkten die Nachfrage nach elektrischen, pneumatischen und hydraulischen Elektrowerkzeugen ankurbeln wird. Auch Industrieunternehmen setzen anwendungsspezifische Tools ein, um den manuellen Aufwand zu reduzieren, die Ausführung auf der Baustelle zu verbessern und dem Fachkräftemangel bei Bau- und Wartungsarbeiten entgegenzuwirken.
- Beispielsweise berichtete das U.S. Census Bureau im Februar 2026, dass der Wert des öffentlichen Bauwesens im Jahr 2025 516,8 Milliarden US-Dollar erreichte, was einem Anstieg von 3,6 % gegenüber 2024 entspricht.
|
Rang |
Markttreiber |
Gesamtwirkungsrang |
CAGR-Beitrag (2026–2034) |
Auswirkungen 2026–2028 |
Auswirkungen 2029–2031 |
Auswirkungen 2032-2034 |
|
1 |
Ausbau der Bau-, Infrastrukturentwicklungs- und Gebäudesanierungsaktivitäten |
Hoch |
+2,3 % |
Hoch |
Hoch |
Hoch |
|
2 |
Zunehmender Einsatz von Elektrowerkzeugen in der industriellen Fertigung sowie bei der Wartung und Instandhaltung von Kraftfahrzeugen |
Hoch |
+1,7 % |
Hoch |
Hoch |
Medium |
|
3 |
Zunehmende Verbreitung von kabellosen Werkzeugen, bürstenlosen Motoren und leistungsstarken Akkutechnologien |
Mittelhoch |
+1,5 % |
Medium |
Hoch |
Hoch |
|
4 |
Wachstum der Heimwerker-, Heimwerker-, Möbelmontage- und Haushaltsreparaturaktivitäten |
Medium |
+1,2 % |
Medium |
Medium |
Hoch |
|
5 |
Entwicklung vernetzter, ergonomischer, sicherer und anwendungsspezifischer Profiwerkzeuge |
Mittel-Niedrig |
+1,0 % |
Niedrig |
Medium |
Hoch |
|
6 |
Andere(Erweiterung der Mietflotte, Ersatzbedarf, E-Commerce-Vertrieb, Erweiterung der Handelsmitarbeiter, Diversifizierung des Produktportfolios usw.) |
Niedrig |
+1,0 % |
Niedrig |
Niedrig |
Medium |
|
Insgesamt positiver Wachstumsbeitrag |
+8,7 % |
Marktbeschränkungen
Schwankende Rohstoffpreise und Unterbrechungen der Lieferkette erhöhen die Herstellungskosten
Der Markt ist von der Volatilität der Preise und der Verfügbarkeit von Stahl, Aluminium, Kupfer, Motoren, Lagern, elektronischen Steuerungen usw. betroffen.Halbleiterund Spezialkunststoffe für den Werkzeugbau. Steigende Inputkosten können die Produktionskosten erhöhen und Druck auf die Margen der Hersteller ausüben, insbesondere in preissensiblen Kategorien von Elektrowerkzeugen, in denen Unternehmen nur begrenzte Flexibilität haben, höhere Kosten an die Kunden weiterzugeben.
Störungen der Lieferketten können die Verfügbarkeit kritischer Komponenten für elektrische, pneumatische und hydraulische Elektrowerkzeuge weiter verzögern. Hersteller können mit längeren Beschaffungsvorlaufzeiten, höheren Frachtkosten, Produktionsunterbrechungen und Schwierigkeiten bei der Aufrechterhaltung gleichbleibender Lagerbestände in regionalen Vertriebsnetzen konfrontiert sein. Diese Herausforderungen können zu verzögerten Produktlieferungen, höheren Verkaufspreisen und einer geringeren Erschwinglichkeit für kleine Auftragnehmer, Werkstätten und Heimwerker führen.
Die Zurückhaltung ist besonders wichtig für Hersteller, die komplexe globale Beschaffungs- und Produktionsnetzwerke betreiben. Die Abhängigkeit von importierten Komponenten und Rohstoffen kann Unternehmen Zöllen, Logistikengpässen, Währungsschwankungen und geopolitischen Unsicherheiten aussetzen. Obwohl führende Hersteller ihre Zulieferer diversifizieren, Fertigungsnetzwerke neu ausbalancieren und Maßnahmen zur Kostenkontrolle umsetzen, kann die anhaltende Volatilität der Inputkosten weiterhin die Rentabilität beeinträchtigen und die Marktexpansion verlangsamen.
|
Rang |
Marktbeschränkungen |
Gesamtwirkungsrang |
Negativer CAGR-Beitrag (2026–2034) |
Auswirkungen 2026–2028 |
Auswirkungen 2029–2031 |
Auswirkungen 2032-2034 |
|
1 |
Schwankende Preise für Stahl, Aluminium, Kupfer, Motoren, Elektronik und andere Produktionsmittel |
Hoch |
-1,2 % |
Hoch |
Hoch |
Medium |
|
2 |
Starker Preiswettbewerb durch billige, gefälschte und unorganisierte Lieferanten von Elektrowerkzeugen |
Mittelhoch |
-1,0 % |
Hoch |
Medium |
Medium |
|
3 |
Zyklische Bautätigkeit und Sensitivität des Kaufs von Industriewerkzeugen gegenüber den Investitionsbedingungen |
Medium |
-0,9 % |
Medium |
Medium |
Niedrig |
|
4 |
Andere(Sicherheitsbedenken am Arbeitsplatz, Wartungskosten, Lärm- und Vibrationsbelastung, Einhaltung gesetzlicher Vorschriften, Probleme mit der Produkthaltbarkeit usw.) |
Niedrig |
-0,7 % |
Niedrig |
Niedrig |
Niedrig |
|
Insgesamt negative Wachstumsauswirkungen |
-3,8 % |
Marktchancen
Die zunehmende Akzeptanz vernetzter Werkzeugmanagementlösungen schafft neue Wachstumschancen
Die zunehmende Digitalisierung von Baustellen, Werkstätten und industriellen Wartungsbetrieben schafft neue Wachstumschancen für den Markt. Auftragnehmer und Industrieanwender suchen zunehmend nach vernetzten Lösungen, die Echtzeit- und bessere Einblicke in Werkzeugstandort, Auslastung, Wartungsstatus und Batteriezustand bei großen Geräteflotten ermöglichen. Dies ermutigt Hersteller, Elektrowerkzeuge mit Bluetooth-Konnektivität und cloudbasierten Plattformen zu integrieren.Sensorenund Asset-Management-Software.
Vernetzte Werkzeugmanagementlösungen können Unternehmen dabei helfen, Werkzeugverluste zu reduzieren, die Gerätezuordnung zu verbessern, Wartungen zu planen, Batterieflotten zu überwachen und ungeplante Ausfallzeiten zu begrenzen. Besonders groß ist die Chance bei großen Bauprojekten, Infrastrukturstandorten, Produktionsanlagen, Versorgungsunternehmen und Vermietungsbetrieben, bei denen die Verwaltung zahlreicher Werkzeuge an mehreren Standorten schwierig sein kann. Hersteller können von dieser Nachfrage profitieren, indem sie vernetzte Tools, digitale Abonnements, Flottenmanagementdienste und integrierte Hardware-Software-Ökosysteme anbieten. Die Ausweitung dieser Lösungen ermöglicht es Elektrowerkzeugunternehmen auch, wiederkehrende Serviceumsätze zu generieren, die über den herkömmlichen Produktverkauf hinausgehen. Da Kunden immer mehr Wert auf Gerätetransparenz, Betriebskontinuität und Lebenszyklusmanagement legen, wird erwartet, dass die Nachfrage nach digitalisierten Elektrowerkzeugflotten für professionelle und industrielle Anwendungen steigen wird.
- Beispielsweise erweiterte Hilti im Oktober 2025 seine Nuron-Plattform um mehr als 60 Hochleistungsprodukte und integrierte die Plattform in seine ON!Track-Asset-Management-Software, sodass Auftragnehmer Einblick in die Werkzeug- und Batterieflotten erhalten und ungeplante Ausfallzeiten reduzieren können.
SEGMENTIERUNGSANALYSE
Nach Betriebsart
Das Elektrosegment hielt aufgrund der breiten Produktverfügbarkeit und der starken Akzeptanz bei professionellen und Heimwerkeranwendungen den größten Anteil
Basierend auf der Funktionsweise wird der Markt in elektrische, pneumatische und andere (hydraulische) Systeme unterteilt.
Das Elektrosegment hatte im Jahr 2025 den größten Marktanteil bei Elektrowerkzeugen, was auf die breite Verfügbarkeit in den Bereichen Bohren, Befestigen, Schneiden, Schleifen, Schleifen, Fräsen und Abbruchanwendungen zurückzuführen ist. Elektrowerkzeuge werden in den Bereichen Baugewerbe, Fertigung, Kfz-Reparatur, Holzbearbeitung, Metallbearbeitung, Wartung und Heimwerker weit verbreitet eingesetzt, da sie sowohl in kabelgebundener als auch kabelloser Ausführung erhältlich sind. Im Vergleich zu pneumatischen und hydraulischen Werkzeugen benötigen Elektrowerkzeuge weniger unterstützende Infrastruktur, bieten eine größere Einsatzflexibilität und eignen sich für ein breiteres Spektrum professioneller und privater Anwendungen. Die kontinuierliche Entwicklung bürstenloser Motoren, elektronischer Steuerungen, ergonomischer Designs und leistungsstarker Batteriesysteme stärkt deren Akzeptanz bei verschiedenen Benutzergruppen weiter.
- Beispielsweise stellte DEWALT im September 2025 seinen ersten kabellosen 4-Zoll-Winkelschleifer vor, der eine kompakte Manövrierfähigkeit bietet und gleichzeitig die für professionelle Schleif- und Schneidanwendungen erforderliche Leistung beibehält.
Im Pneumatiksegment wird mit einer durchschnittlichen jährlichen Wachstumsrate von 4,4 % im Prognosezeitraum das zweithöchste Wachstum erwartet, angetrieben durch die steigende Nachfrage nach langlebigen, leichten Werkzeugen mit hohem Leistungsgewicht in den Bereichen Automobilmontage, Metallverarbeitung, industrielle Wartung, Bauwesen und Produktionsanlagen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Werkzeugtyp
Das Segment Bohr- und Befestigungswerkzeuge dominiert aufgrund der weit verbreiteten Verwendung in Bau- und Montagebetrieben
Je nach Werkzeugtyp ist der Markt in Bohr- und Befestigungswerkzeuge, Werkzeuge zum Materialabtrag, Säge- und Schneidwerkzeuge, Abbruchwerkzeuge und andere (Fräswerkzeuge) unterteilt.
Das Segment Bohr- und Befestigungswerkzeuge hatte im Jahr 2025 den größten Marktanteil, angetrieben durch seinen umfangreichen Einsatz in den Bereichen Bauwesen, Fertigung, Automobilmontage, Holzbearbeitung, Elektroinstallation, Wartung und Heimwerkeranwendungen. Bohrer, Schlagschrauber, Schlagschrauber, Schraubendreher und Befestigungssysteme werden häufig zum Bohren von Löchern, zum Installieren von Vorrichtungen, zum Zusammenbauen von Komponenten und zur Durchführung von Reparaturarbeiten verwendet. Im Vergleich zu speziellen Schneid- und Abbruchgeräten haben Bohr- und Befestigungswerkzeuge eine breitere Anwendungsbasis und werden häufig von professionellen Auftragnehmern, industriellen Anwendern, Werkstätten und Haushalten gekauft.
- Beispielsweise stellte DEWALT im September 2025 eine neue Reihe von Akku-Winkelschleifern vor, darunter 4-Zoll- und 4,5-Zoll-Modelle, die für Schleif-, Schneid-, Oberflächenvorbereitungs- und Metallbearbeitungsanwendungen konzipiert sind.
Es wird erwartet, dass das Segment der Werkzeuge zur Materialentfernung mit einer durchschnittlichen jährlichen Wachstumsrate von 5,5 % im Prognosezeitraum das höchste Wachstum verzeichnen wird, was auf die steigende Nachfrage nach Schleif-, Schleif-, Polier-, Oberflächenveredelungs-, Rostentfernungs- und Schweißvorbereitungswerkzeugen in Automobilwerkstätten, Metallverarbeitungsbetrieben, Fertigungsanlagen und industriellen Wartungsbetrieben zurückzuführen ist.
Auf Antrag
Das Industriesegment ist marktführend aufgrund der umfangreichen Nutzung in den Bereichen Fertigung, Bau, Automobil und Wartung
Je nach Anwendung wird der Markt in Do-it-yourself (DIY) und Industrie unterteilt.
Das Industriesegment hielt im Jahr 2025 den größten Marktanteil, angetrieben durch den umfassenden Einsatz von Elektrowerkzeugen in den Bereichen Fertigung, Automobil, Bauwesen, Energie, Schiffbau, Metallverarbeitung und Wartung. Industrielle Anwender benötigen Bohr-, Befestigungs-, Schneid-, Schleif-, Abbruch- und Materialentfernungswerkzeuge, die in der Lage sind, kontinuierliche Arbeitsbelastungen, anspruchsvolle Materialien und sich wiederholende Vorgänge zu bewältigen. Professionelle Elektrowerkzeuge werden bei diesen Anwendungen aufgrund ihrer höheren Haltbarkeit, stärkeren Leistung, verbesserten Sicherheitsfunktionen und Kompatibilität mit Spezialzubehör weithin bevorzugt.
- Beispielsweise stellte Ingersoll Rand im Februar 2025 seinen kabellosen Schlagschrauber W7153 IQV20 DXS und die kabellose Heißluftpistole H3111 für professionelle Kfz-Service-, Reparatur- und industrielle Wartungsanwendungen vor.
Das Do-it-yourself-Segment (DIY) wird voraussichtlich das höchste Wachstum verzeichnen, mit einem CAGR von 5,4 % im Prognosezeitraum, angetrieben durch die zunehmende Beteiligung anHausrenovierung, Möbelmontage, Holzbearbeitung, Gartenarbeit, Haushaltsreparaturen und kleine Verbesserungsprojekte bei Privatkunden.
Nach Mobilitätstyp
Kontinuierliche Stromversorgung und starke Leistung bei Hochleistungsanwendungen führten zu einer Marktdominanz bei kabelgebundenen Elektrowerkzeugen
Basierend auf der Mobilitätsart wird der Markt in kabelgebundene Elektrowerkzeuge und kabellose Elektrowerkzeuge unterteilt.
Das Segment der kabelgebundenen Elektrowerkzeuge hatte im Jahr 2025 den größten Marktanteil, angetrieben durch die kontinuierliche Leistungsverfügbarkeit, die konstante Drehmomentabgabe und die Eignung für längere und schwere Einsätze. Diese Werkzeuge werden häufig in Produktionsstätten, Metallverarbeitungsbetrieben, Baustellen, Automobilwerkstätten und Holzverarbeitungsbetrieben eingesetzt, wo eine unterbrechungsfreie Leistung erforderlich ist. Im Vergleich zu kabellosen Werkzeugen unterliegen kabelgebundene Elektrowerkzeuge keiner Beeinträchtigung der Akkulaufzeit, des Ladebedarfs oder der Akkuverschlechterung und eignen sich daher für stationäre und hochintensive Anwendungen.
- Beispielsweise kündigte Bosch Power Tools im Januar 2025 Pläne an, im Laufe des Jahres mehr als 30 kabellose Werkzeuge, Akkus und Ladegeräte auf den Markt zu bringen und gleichzeitig sein 18-V-Portfolio für Schneid-, Abbruch-, Befestigungs- und andere professionelle Anwendungen zu erweitern.
Das Segment der schnurlosen Elektrowerkzeuge dürfte mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7 % im Prognosezeitraum das höchste Wachstum verzeichnen, angetrieben durch die steigende Nachfrage nach tragbaren, flexiblen und einfach zu bedienenden Werkzeugen auf Baustellen, bei Wartungsarbeiten, bei der Autoreparatur, bei Haushaltsrenovierungen und in Remote-Arbeitsumgebungen.
Regionaler Ausblick auf den Markt für Elektrowerkzeuge
Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Asien-Pazifik
Asia Pacific Power Tools Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum wird weiterhin den Markt dominieren und im Jahr 2025 einen Umsatz von 10,78 Milliarden US-Dollar erwirtschaften. Das regionale Wachstum wird stark durch die rasche Ausweitung des Städtebaus und der Infrastrukturentwicklung in den Schwellenländern unterstützt. Wohnprojekte, Verkehrsnetze, Industrieanlagen, Versorgungseinrichtungen und Gewerbegebäude erfordern in mehreren Bauphasen Bohr-, Befestigungs-, Abbruch-, Schneid- und Materialentfernungswerkzeuge. Die große Zahl an Bauunternehmern und die anhaltende Entwicklung hin zu maschinellen Bauverfahren führen in der gesamten Region zu einem zunehmenden Einsatz von Elektrowerkzeugen als Ersatz für manuelle Geräte.
China-Markt für Elektrowerkzeuge
Es wird prognostiziert, dass Chinas Markt im asiatisch-pazifischen Raum dominant bleiben wird. Der Umsatz wird im Jahr 2026 auf rund 5,85 Milliarden US-Dollar geschätzt, was etwa 19,0 % des weltweiten Umsatzes entspricht.
Japanischer Markt für Elektrowerkzeuge
Der japanische Markt wird im Jahr 2026 auf rund 2,31 Milliarden US-Dollar geschätzt, was etwa 7,5 % des weltweiten Umsatzes ausmacht.
Indischer Markt für Elektrowerkzeuge
Der indische Markt wird im Jahr 2026 auf rund 2,26 Milliarden US-Dollar geschätzt, was etwa 7,3 % des weltweiten Umsatzes ausmacht.
Nordamerika
Der nordamerikanische Markt erwirtschaftete im Jahr 2025 einen Umsatz von 6,92 Milliarden US-Dollar, gestützt durch die anhaltende Nachfrage im Bereich der Wohnungsrenovierung und Gebäudereparatur. Alternde Wohn- und Gewerbeimmobilien in der gesamten Region erfordern wiederkehrende Bohr-, Befestigungs-, Schneid-, Schleif- und Oberflächenvorbereitungsarbeiten. Bauunternehmer, Wartungsfachleute und Grundstückseigentümer nutzen zunehmend professionelle Elektrowerkzeuge für Dach-, Bodenbelags-, Sanitär-, Elektroinstallations-, Innenumbau- und Strukturreparaturanwendungen. Es wird erwartet, dass die etablierte Heimwerkerbranche und der regelmäßige Austausch von Werkzeugen, die von professionellen Handwerkern verwendet werden, ein stetiges regionales Marktwachstum unterstützen werden.
US-Markt für Elektrowerkzeuge
Es wird erwartet, dass die USA den nordamerikanischen Markt mit einem geschätzten Umsatz von etwa 5,68 Milliarden US-Dollar im Jahr 2026 dominieren werden, was etwa 18,4 % des weltweiten Umsatzes entspricht. Das Wachstum wird durch zunehmende Bemühungen vorangetrieben, dem Fachkräftemangel durch höhere Produktivität und ergonomisch gestaltete Geräte entgegenzuwirken.
Europa
Es wird erwartet, dass der europäische Markt im Prognosezeitraum ein stetiges Wachstum verzeichnen wird, unterstützt durch eine zunehmende Betonung der Arbeitssicherheit und des Arbeitnehmerschutzes. Bauunternehmen, Produktionsstätten und professionelle Werkstätten setzen auf Werkzeuge, die mit Schnittstellen zur Staubabsaugung, Rückschlagkontrolle, Vibrationsreduzierung, elektronischer Bremsung und verbesserten Schutzsystemen ausgestattet sind. Die Einhaltung von Expositionsanforderungen am Arbeitsplatz und eine stärkere Berücksichtigung der Gesundheit des Bedieners beeinflussen Kaufentscheidungen bei Schneid-, Schleif-, Bohr- und Abbruchanwendungen. Dieser Fokus auf einen sichereren Werkzeugbetrieb fördert den Ersatz älterer Geräte durch fortschrittliche professionelle Produkte auf allen europäischen Märkten.
Britischer Markt für Elektrowerkzeuge
Der britische Markt wird im Jahr 2026 auf etwa 1,70 Milliarden US-Dollar geschätzt, was etwa 5,5 % des weltweiten Umsatzes entspricht.
Deutscher Markt für Elektrowerkzeuge
Der deutsche Markt wird im Jahr 2026 voraussichtlich 2,16 Milliarden US-Dollar erreichen, was etwa 7,0 % des weltweiten Umsatzes entspricht.
Naher Osten und Afrika
Der Markt im Nahen Osten und in Afrika erwirtschaftete im Jahr 2025 einen Umsatz von 2,33 Milliarden US-Dollar, unterstützt durch wiederkehrende Wartungsanforderungen in allen BereichenÖl und Gas, Energie, Versorgung und Schwerindustrieanlagen. Raffinerien, Pipelines, Verarbeitungsanlagen, Kraftwerke und Industrieanlagen benötigen langlebige Werkzeuge zum Schrauben, Schleifen, Schneiden, Bohren, Oberflächenvorbereitung und Gerätereparatur. Raue Betriebsumgebungen und die Notwendigkeit, wichtige Anlagen zu warten, sorgen in der gesamten Region für eine anhaltende Nachfrage nach pneumatischen, hydraulischen und leistungsstarken Elektrowerkzeugen.
GCC-Markt für Elektrowerkzeuge
Der GCC-Markt wird im Jahr 2026 voraussichtlich rund 1,51 Milliarden US-Dollar erreichen, was etwa 4,9 % des weltweiten Umsatzes entspricht.
Lateinamerika
Auf Lateinamerika entfielen im Jahr 2025 Einnahmen in Höhe von 1,30 Milliarden US-Dollar, unterstützt durch Wartungs- und Reparaturaktivitäten für Geräte in allen Bergbaubetrieben. Mineralien produzierende Länder benötigen Bohr-, Schleif-, Schneid-, Befestigungs- und Hydraulikwerkzeuge für die Wartung von Verarbeitungsanlagen, Transportgeräten, Werkstätten und unterstützender Infrastruktur. Die anspruchsvollen Betriebsbedingungen im Bergbau fördern den Einsatz langlebiger Profiwerkzeuge und erzeugen einen wiederkehrenden Ersatzbedarf.
Brasilien-Markt für Elektrowerkzeuge
Der brasilianische Markt wird im Jahr 2026 voraussichtlich rund 0,82 Milliarden US-Dollar erreichen, was etwa 2,7 % des weltweiten Umsatzes entspricht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Wichtige Akteure der Branche konzentrieren sich auf kabellose Plattformen, Produktinnovationen und anwendungsspezifische Elektrowerkzeuge, um ihre Marktposition zu stärken
Der globale Markt für Elektrowerkzeuge ist wettbewerbsintensiv und entwickelt sich weiter, da professionelle, industrielle und Heimwerker-Anwender auf tragbarere, langlebigere und anwendungsspezifischere Geräte umsteigen. Der Wettbewerb wird durch die Stärke der Akku-Werkzeugplattformen, die Akkuleistung, die Motoreffizienz, die Werkzeughaltbarkeit, das ergonomische Design, die Sicherheitsmerkmale, die Produktpalette, die Vertriebsreichweite und die Fähigkeit bestimmt, Anwendungen in den Bereichen Bau, Fertigung, Automobil, Wartung, Holzverarbeitung und Haushalt zu bedienen. Unternehmen konzentrieren sich auf Elektrowerkzeuglösungen, die die Bedienflexibilität verbessern, die Ermüdung des Benutzers verringern, anspruchsvolle Arbeitsbelastungen unterstützen und unter unterschiedlichen Bedingungen auf der Baustelle und in der Werkstatt eine konstante Leistung bieten.
Mehrere Hauptakteure entwickeln fortschrittliche Elektrowerkzeug-Portfolios, die von Bohr- und Befestigungswerkzeugen, Materialentfernungsgeräten, Säge- und Schneidwerkzeugen und Abbruchwerkzeugen bis hin zu elektrischen, pneumatischen,hydraulisch, kabelgebundene und kabellose Systeme. Hersteller erweitern außerdem einheitliche Batterie-Ökosysteme, bürstenlose Motortechnologien, vernetzte Werkzeugverwaltungslösungen, Staubkontrollfunktionen, Vibrationsreduzierungssysteme und branchenspezifisches Zubehör. Da die Elektrowerkzeugbranche expandiert, dürften Partnerschaften mit Händlern, Bauunternehmern, Industriekunden, Vermietern, Automobildienstleistern und Einzelhandelskanälen weiterhin wichtige Wettbewerbsstrategien bleiben.
Liste der SchlüsselElektrowerkzeuge Im Bericht profilierte Unternehmen
- Atlas Copco AB(Schweden)
- Emerson Electric Co. (USA)
- Enerpac Tool Group (USA)
- Hilti-Konzern(Liechtenstein)
- Ingersoll Rand (USA)
- Koki Holdings Co. Ltd. (Japan)
- Makita Corporation (Japan)
- Robert Bosch GmbH (Deutschland)
- Stanley Black & Decker Inc. (USA)
- Tectronic Industries Co. Ltd. (China)
- DeWalt(UNS.)
- Hitachi Power Tools (Japan)
- Metabo (Deutschland)
- Festool (Deutschland)
- Chervon(China)
- Ryobi (Japan)
- Würth (Deutschland)
- Fein (Deutschland)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2026:DEWALT hat DALE kommerziell auf den Markt gebracht, einen flottenfähigen Abwärtsbohrroboter, der gemeinsam mit August Robotics für das automatisierte Betonbohren entwickelt wurdeRechenzentrumBauprojekte.
- Juli 2026:Makita hat einen kompakten 40-Vmax-Akku-Schlagschrauber mit kürzerem Kopfdesign und reduziertem Gewicht für Schraubarbeiten auf engstem Raum auf den Markt gebracht.
- Mai 2026:Fein erweiterte sein MultiMaster-Portfolio durch die Einführung von acht titanbeschichteten Bimetall-Sägeblättern und den neuen Werkzeugsätzen MM 500 PLUS und MM 700 MAX für Renovierungs-, Innenausbau- und Metallbearbeitungsanwendungen.
- April 2026:Bosch Power Tools stellte seine professionelle Expert-Produktreihe vor, die fortschrittliche Sägen, Befestigungswerkzeuge, Messgeräte, Zubehör und eine erweiterte Expert 18-V-Akkuplattform umfasst.
- Februar 2026:Metabo stellte das Werkzeugverfolgungsgerät Tracker Pro vor, das die Apple Find My- und Google Find Hub-Netzwerke unterstützt, um professionellen Anwendern das Auffinden von Werkzeugen und Geräten auf Baustellen zu erleichtern.
- November 2025:Koki Holdings gab den Übergang der Marke Metabo in Nordamerika zu Metabo HPT bekannt und konsolidierte die Marken unter einer einheitlichen Identität und Produktstrategie für Elektrowerkzeuge.
- Oktober 2025:Chervon hat sich mit John Deere zusammengetan, um EGO 56V ARC zu integrierenLithiumBatterien in den John Deere Z370RS Elektromäher integrieren und so die Batterieinteroperabilität im gesamten EGO-Produkt-Ökosystem ermöglichen.
BERICHTSBEREICH
Die globale Marktanalyse für Elektrowerkzeuge umfasst eine umfassende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zu den Marktaktivitäten und Marktmustern, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Darüber hinaus werden Produkteinführungen, Partnerschaften, Fusionen und Übernahmen sowie wichtige Branchenentwicklungen detailliert beschrieben. Der globale Marktforschungsbericht bietet außerdem eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen und Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
BERICHTSUMFANG UND SEGMENTIERUNG
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 4,9 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
|
Segmentierung |
Nach Betriebsart
Nach Werkzeugtyp
Auf Antrag
Nach Mobilitätstyp
Nach Region
|
| Im Bericht vorgestellte Unternehmen | Atlas Copco AB (Schweden), Emerson Electric Co. (USA), Enerpac Tool Group (USA), Hilti Corporation (Liechtenstein), Ingersoll Rand (USA), Koki Holdings Co. Ltd. (Japan), Makita Corporation (Japan), Robert Bosch GmBH (Deutschland), Stanley Black & Decker Inc. (USA) und Tectronic Industries Co. Ltd. (China) |
Häufig gestellte Fragen
Die globale Marktgröße wurde im Jahr 2025 auf 29,57 Milliarden US-Dollar geschätzt und soll bis 2034 45,19 Milliarden US-Dollar erreichen.
Im Jahr 2025 wurde der Markt im asiatisch-pazifischen Raum auf 10,78 Milliarden US-Dollar geschätzt.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 4,9 % aufweisen wird.
Nach Betriebsart war das Elektrosegment marktführend.
Die Ausweitung der Bau-, Infrastrukturentwicklungs-, Wohnrenovierungs- und Industriewartungsaktivitäten treibt die Nachfrage nach Bohr-, Befestigungs-, Schneid-, Schleif-, Abbruch- und Materialentfernungswerkzeugen voran.
Atlas Copco AB, Emerson Electric Co., Enerpac Tool Group, Hilti Corporation und Ingersoll Rand sind die wichtigsten Akteure auf dem Markt.
Der asiatisch-pazifische Raum hatte im Jahr 2025 den größten Marktanteil.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 167
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf