Marktgröße, Anteil und Branchenanalyse für klinische Labordienstleistungen, nach Testtyp (klinische Chemie, Hämatologie, Gentests, Mikrobiologie und Zytologie und andere), nach Alter (Kinder und Erwachsene), nach Zahlungsquelle (öffentlich, privat und aus eigener Tasche), nach Dienstleister (Krankenhauslabore, eigenständige Labore, klinikbasierte Labore und andere) und regionale Prognose, 2026-2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für klinische Labordienstleistungen
 Audio-Version anhören
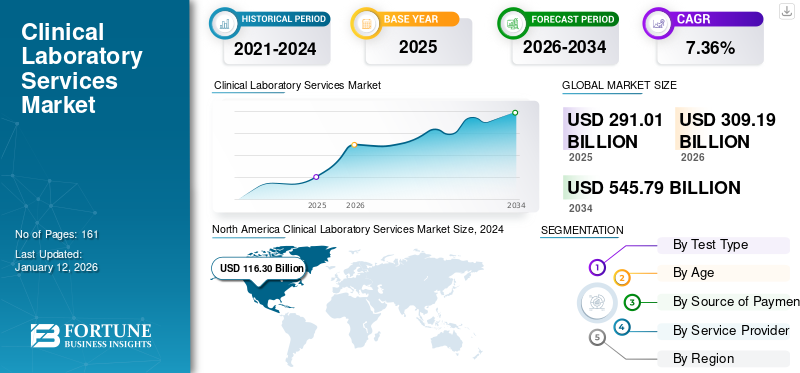
Die globale Marktgröße für klinische Labordienstleistungen wurde im Jahr 2025 auf 291,07 Milliarden US-Dollar geschätzt und wird voraussichtlich von 306,91 Milliarden US-Dollar im Jahr 2026 auf 461,89 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 5,2 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für klinische Labordienstleistungen mit einem Marktanteil von 36,46 % im Jahr 2025.
Klinische Labore sind Einrichtungen des Gesundheitswesens, in denen Tests an klinischen Proben durchgeführt werden, um Informationen über den Gesundheitszustand der Patienten für Diagnose, Behandlung und Krankheitsprävention abzuleiten. Diese Labore bieten auch Notfallhilfe, Forschungsunterstützung und Schulungen für neues Laborpersonal. Die Verbreitung chronischer Erkrankungen und die wachsende geriatrische Bevölkerung fördern den Einsatz laborbasierter Lösungen.
- Laut den von der chinesischen Regierung veröffentlichten Daten aus dem Jahr 2023 waren beispielsweise in China etwa 297 Millionen Menschen 60 Jahre und älter.
Darüber hinaus trägt der wachsende Fokus auf die Bereitstellung neuartiger Dienstleistungen durch Schlüsselunternehmen, darunter Labcorp, Quest Diagnostics Incorporated und andere, weiter zur Nachfrage nach diesen Dienstleistungen auf dem Markt bei.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für klinische Labordienstleistungen
Fortschritte in der Laborautomatisierung zur Steigerung der Service-Akzeptanz
Bei den wichtigsten Unternehmen auf dem Weltmarkt liegt der Schwerpunkt zunehmend auf der Entwicklung automatisierter klinischer Labore. Die mit automatisierten Laboren verbundenen Vorteile, darunter unter anderem ein höherer Durchsatz, eine verbesserte Ergebnisqualität und der Ersatz manueller und sich wiederholender Aufgaben, werden voraussichtlich die Nachfrage nach Laborautomatisierung steigern und das Marktwachstum in den kommenden Jahren vorantreiben. Klinische Labore konzentrieren sich auf die Entwicklung automatischer Maschinen, um angesichts der weltweit steigenden Gesundheitskosten die Rentabilität aufrechtzuerhalten.
- Beispielsweise kündigte Flow Robotics im April 2023 die Einführung eines neuen probenrückverfolgbaren Geräts namens ScanID an, das sowohl 1D- als auch 2D-Scannen auf einem Gerät bietet und eine ganze Reihe von Probenröhrchen auf einmal scannen kann. Das Gerät optimiert die Rückverfolgbarkeit der Proben und reduziert präanalytische Phasenfehler, wodurch die klinische Diagnose und Behandlung des Patienten weiter verbessert wird.
Marktdynamik
Markttreiber
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wachsende Alterung der Bevölkerung und Bewusstsein für Vorsorge zur Förderung der Einführung von Dienstleistungen
Es wird erwartet, dass die wachsende geriatrische Bevölkerung die Zahl der Patientenbesuche bei klinischen Labortests zur Diagnose mehrerer chronisch wiederkehrender Erkrankungen wie Arthrose, Diabetes, Osteoporose und Herzerkrankungen in die Höhe treiben wird, was voraussichtlich das globale Wachstum des Marktes für klinische Labordienstleistungen im Prognosezeitraum vorantreiben wird.
- Laut einem im Januar 2022 von der American Diabetes Association (ADA) veröffentlichten Artikel leiden beispielsweise über ein Viertel der Menschen über 65 Jahre an Diabetes und die Hälfte der älteren Erwachsenen an Prädiabetes. Darüber hinaus wird erwartet, dass die Zahl älterer Erwachsener, die mit diesen Erkrankungen leben, in den kommenden Jahrzehnten rapide ansteigt, was die Nachfrage nach klinischen Labortests voraussichtlich weiter erhöhen wird.
Dies sind zusammen mit steigenden Gesundheitsausgaben, der Erweiterung klinischer Labore und anderen Faktoren sowie der zunehmenden Konzentration von Schlüssellaboren auf die Bereitstellung neuartiger Dienstleistungen ebenfalls einige der Wachstumsfaktoren auf dem Markt.
Insgesamt positiver Wachstumsbeitrag
| Rang | Markttreiber | Gesamtwirkungsrang | Beitrag | Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising burden of chronic and infectious diseases requiring recurring diagnostic testing | Hoch | 1.7% | Hoch | Hoch | Hoch |
| 2 | Aging population and increasing adoption of preventive and routine health screening | Hoch | 1.3% | Mittel | Hoch | Hoch |
| 3 | Growing adoption of molecular, genetic, oncology, and other specialized laboratory tests | Hoch | 1.2% | Mittel | Hoch | Hoch |
| 4 | Expansion of healthcare coverage and diagnostic access in emerging markets | Mittel | 1.1% | Mittel | Hoch | Hoch |
| 5 | Laboratory consolidation, hospital outsourcing, automation, and expansion of organized laboratory networks | Niedrig | 1.1% | Mittel | Mittel | Hoch |
| 6 | Others (Increasing adoption of home specimen collection and mobile phlebotomy, growth of direct-to-consumer and employer-sponsored laboratory testing, etc.) | Niedrig | 0.6% | Niedrig | Niedrig | Niedrig |
| Insgesamt positiver Wachstumsbeitrag | 7.00% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Markttreiber und Wirkungsprognosen
Marktbeschränkungen
Preisdruck für klinische Labortests behindert die Marktexpansion
Es besteht eine zunehmende Nachfrage nach klinischen Labortests in der Patientenpopulation. Allerdings ist der zunehmende Preisdruck einer der Faktoren, die das Wachstum des Marktes voraussichtlich behindern werden. Die Diagnostikbranche ist einem enormen Preisdruck ausgesetzt, der hauptsächlich auf erhöhte Rabatte und inakzeptable Preispraktiken zurückzuführen ist.
Darüber hinaus veranlasst die steigende Nachfrage der Patienten nach kostengünstigen Gesundheitslösungen Kostenträger und Gesundheitsdienstleister dazu, niedrigere Preise für Labortests auszuhandeln. Dieser Preisdruck führt zu niedrigeren Erstattungssätzen und geringeren Gewinnspannen für Labore, wodurch die Einführung von Dienstleistungen behindert wird.
- Laut den von Medline Plus veröffentlichten Daten aus dem Jahr 2021 liegen die Kosten für Gentests beispielsweise zwischen unter 100 und über 2.000 US-Dollar.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Gesamtwirkungsrang | Negativer Beitrag (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Reimbursement pressure, laboratory tariff reductions, and healthcare cost-containment measures | Hoch | -0.7% | Hoch | Hoch | Hoch |
| 2 | Shortage of skilled laboratory professionals and rising labor costs | Mittelhoch | -0.5% | Mittel | Hoch | Hoch |
| 3 | Complex regulatory, accreditation, quality-control, data-privacy, and compliance requirements | Mittel | -0.4% | Mittel | Mittel | Hoch |
| 4 | Others (high cost, limited diagnostic infrastructure, supply-chain disruptions, reimbursement delays, etc.) | Niedrig | -0.2% | Niedrig | Niedrig | Niedrig |
| Insgesamt negative Wachstumsauswirkungen | -1.80% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
Marktchancen
Es wird erwartet, dass virtuelle und Heimtestdienste potenzielle Wachstumschancen bieten
Die Nachfrage nach virtuellen und häuslichen klinischen Labortests steigt. Infolgedessen liegt der Schwerpunkt in Laborkliniken zunehmend auf der Entwicklung leicht verfügbarer Tests mit größerer Wirksamkeit. Kliniken für klinische Labortests zu Hause bieten den Komfort, notwendige medizinische Tests bequem von zu Hause aus durchzuführen und so die Notwendigkeit von Reisen und Wartezeiten zu reduzieren.
Darüber hinaus bieten diese Dienste eine sichere und private Umgebung und minimieren die Gefährdung durch potenzielle Infektionen in öffentlichen Einrichtungen. Es wird erwartet, dass die mit den virtuellen Kliniken und Heimkliniken verbundenen Vorteile eine Chance für den Markt schaffen, zu expandieren und ungedeckte Bedürfnisse zu erfüllen.
- Beispielsweise gaben Getlabs, Inc. und Nice Healthcare im Mai 2023 eine Partnerschaft bekannt, um den Zugang zu häuslichen Gesundheitsdiensten und Labortests zu erweitern. Die Partnerschaft wird die Branche der häuslichen Gesundheitsversorgung verändern, indem sie Patienten personalisiertere und erschwinglichere Dienstleistungen bietet.
Marktherausforderungen
Nicht standardisierter Regulierungsrahmen behindert das Marktwachstum
Das zunehmende Bewusstsein für die frühe Krankheitsdiagnose führt unter anderem zu einer weltweit zunehmenden Akzeptanz klinischer Tests. Es wird jedoch erwartet, dass die begrenzte Konzentration auf regulatorische Rahmenbedingungen und Lizenzen für klinische Labore bei den Schlüsselunternehmen das Marktwachstum begrenzen wird. Ohne klare Richtlinien und Standards besteht das Risiko unzuverlässiger und ungenauer Testergebnisse, die die Patientensicherheit und die klinische Entscheidungsfindung beeinträchtigen.
- Laut einem von Lablogatory veröffentlichten Artikel sind beispielsweise die meisten klinischen Labore in Afrika nicht akkreditiert und die Labore nehmen nicht an externen Sicherungsprogrammen teil.
Segmentierungsanalyse
Nach Testtyp
Die wachsende Prävalenz chronischer Krankheiten führte zu einer segmentalen Dominanz der klinischen Chemie
Auf der Grundlage der Testart wird der Markt in Hämatologie,Klinische Chemie, Gentests, Mikrobiologie und Zytologie und andere.
Das Segment der klinischen Chemie hatte im Jahr 2025 den größten Marktanteil bei klinischen Labordienstleistungen. Das Segmentwachstum ist auf die zunehmende Prävalenz von Diabetes, Schilddrüsen- und Hormonstörungen in Verbindung mit der Verfügbarkeit klinischer Labortestdienste zu Hause zurückzuführen, die einen einfachen Zugang zu Diagnoseverfahren ermöglichen.
- Laut den von der International Diabetes Federation (IDF) veröffentlichten Daten aus dem Jahr 2024 leben beispielsweise weltweit etwa 589 Millionen Erwachsene im Alter von 20 bis 79 Jahren mit Diabetes.
Das Segment Gentests wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 8,4 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Alter
Die zunehmende Prävalenz von Erkrankungen bei Erwachsenen stärkte die Führungsposition des Segments
Je nach Alter wird der Markt in Kinder- und Erwachsenenmarkt unterteilt.
Das Erwachsenensegment dominierte im Jahr 2025 den Weltmarkt mit einem Anteil von 82,8 %. Das Wachstum ist auf die zunehmende Prävalenz chronischer Krankheiten in der erwachsenen Bevölkerung zurückzuführen, wodurch die Akzeptanz gefördert und zum Segmentwachstum beigetragen wird.
- Laut den von Medical News Today veröffentlichten Daten aus dem Jahr 2023 lebten beispielsweise in den USA etwa 15.000 Erwachsene mit Mukoviszidose.
Das pädiatrische Segment dürfte im Prognosezeitraum mit einer Wachstumsrate von 4,1 % florieren.
Nach Zahlungsquelle
Steigende öffentliche Gesundheitsausgaben führten zur Dominanz des Segments
Basierend auf der Zahlungsquelle wird der Markt in öffentliche, private und Barzahlungen unterteilt.
Das öffentliche Segment dominierte im Jahr 2025 den Weltmarkt mit einem Anteil von 62,2 %. Das Wachstum ist auf die steigenden öffentlichen Gesundheitsausgaben in verschiedenen Ländern sowie auf die zunehmende Zusammenarbeit zwischen verschiedenen öffentlichen Gesundheitsunternehmen zurückzuführen.
- Laut dem im November 2022 vom Canadian Institute for Health Information (CIHI) veröffentlichten Bericht beträgt der Anteil der öffentlichen Gesundheitsausgaben IN Kanada beispielsweise 75,0 %, verglichen mit dem Anteil der privaten Gesundheitsausgaben, der 25,0 % beträgt.
Das Privatsegment soll im Prognosezeitraum mit einer Wachstumsrate von 5,9 % wachsen.
Nach Dienstanbieter
Die zunehmende Zahl krankenhausbasierter Labore führte zu einer segmentalen Dominanz
Je nach Dienstleister ist der Markt in Krankenhauslabore, Einzellabore, Kliniklabore und andere unterteilt.
Das Segment der Krankenhauslabore dominierte den Markt im Jahr 2025, da unter anderem die zunehmende Ansiedlung von Krankenhauslaboren und die steigenden Gesundheitsausgaben einige der entscheidenden Faktoren sind, die zur Dominanz des Segments beitragen. Darüber hinaus soll das Segment im Jahr 2026 einen Anteil von 49,7 % halten.
- Beispielsweise führte Clinisys im Januar 2021 ein neues Laborinformationsmanagementsystem für Genomlabore im Vereinigten Königreich ein, das am Universitätskrankenhaus Poitiers in Frankreich eingeführt wurde.
Kliniklabore werden im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,5 % wachsen.
Regionaler Ausblick auf den Markt für klinische Labordienstleistungen
Basierend auf der Region wurde der Markt in Nordamerika, Europa, im asiatisch-pazifischen Raum, in Lateinamerika sowie im Nahen Osten und in Afrika untersucht.
Nordamerika
North America Clinical Laboratory Services Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der nordamerikanische Markt hatte im Jahr 2024 mit einem Wert von 101,09 Milliarden US-Dollar den dominierenden Anteil und übernahm auch im Jahr 2025 mit 106,15 Milliarden US-Dollar den Spitzenanteil. Zu den Faktoren, die unter anderem zum Wachstum des nordamerikanischen Marktes beitragen, gehören unter anderem die Prävalenz chronischer Erkrankungen, die zunehmende Akzeptanz von Labortestdiensten und fortschrittlicher Diagnostik, steigende Gesundheitsausgaben und eine steigende Zahl klinischer Labore.
- Laut den von den Centers for Medicare & Medicaid Services (CMS) veröffentlichten Daten für 2024 belaufen sich die Gesundheitsausgaben in den USA beispielsweise auf 15.474 USD pro Kopf.
US-Markt für klinische Labordienstleistungen
Basierend auf dem starken Beitrag Nordamerikas und der Dominanz der USA in der Region kann der Markt in den USA analytisch auf etwa 103,79 Milliarden US-Dollar im Jahr 2026 geschätzt werden, was etwa 33,8 % des weltweiten Marktumsatzes entspricht.
Europa
Europa wird in den kommenden Jahren voraussichtlich eine Wachstumsrate von 4,3 % verzeichnen, was die zweithöchste aller Regionen ist, und bis 2026 einen Wert von 82,17 Milliarden US-Dollar erreichen. Das zunehmende Auftreten chronischer Erkrankungen und die Einführung klinischer Tests, einschließlich Gentests und anderer, dürften das Marktwachstum unterstützen.
Britischer Markt für klinische Labordienstleistungen
Der Markt in Großbritannien wird im Jahr 2026 auf rund 14,59 Milliarden US-Dollar geschätzt, was etwa 4,8 % des weltweiten Marktumsatzes entspricht.
Markt für klinische Labordienstleistungen in Deutschland
Der Markt in Deutschland wird im Jahr 2026 voraussichtlich etwa 18,28 Milliarden US-Dollar erreichen, was etwa 6,0 % des Weltmarktumsatzes entspricht.
Asien-Pazifik
Der asiatisch-pazifische Raum wird im Jahr 2026 schätzungsweise 79,55 Milliarden US-Dollar erreichen und sich die Position der drittgrößten Region im Markt sichern. Die wachsende Zahl klinischer Labore, das Bewusstsein für die Früherkennung von Krankheiten und steigende Gesundheitsausgaben dürften das Marktwachstum im asiatisch-pazifischen Raum unterstützen.
Japanischer Markt für klinische Labordienstleistungen
Der Markt in Japan wird im Jahr 2026 auf rund 17,30 Milliarden US-Dollar geschätzt, was etwa 5,6 % des weltweiten Umsatzes ausmacht. Es wird erwartet, dass Japan aufgrund der Ausweitung der klinischen Labordienstleistungen und der Investitionen in F&E-Aktivitäten der großen Unternehmen auf dem Markt des Landes wachsen wird.
Markt für klinische Labordienstleistungen in China
Der Markt in China dürfte mit einem geschätzten Umsatz von rund 24,71 Milliarden US-Dollar im Jahr 2026 einer der größten sein, was etwa 8,1 % des weltweiten Umsatzes entspricht.
Markt für klinische Labordienstleistungen in Indien
Die Marktgröße in Indien wird im Jahr 2026 auf rund 11,65 Milliarden US-Dollar geschätzt, was etwa 3,8 % des weltweiten Marktumsatzes ausmacht.
Lateinamerika und Naher Osten und Afrika
Für die Regionen Lateinamerika sowie Naher Osten und Afrika wird im Prognosezeitraum ein moderates Wachstum erwartet. Der lateinamerikanische Markt wird im Jahr 2026 voraussichtlich einen Wert von 19,32 Milliarden US-Dollar erreichen. Das Wachstum ist auf den zunehmenden Fokus auf die Patientenversorgung und die steigende Nachfrage nach klinischen Labordienstleistungen in der Region zurückzuführen. Es wird erwartet, dass auch der Nahe Osten und Afrika wachsen werden, da immer mehr Schlüsselunternehmen ihre geografische Präsenz ausweiten. Im Nahen Osten und in Afrika soll der Markt für GCC im Jahr 2026 einen Wert von 14,62 Milliarden US-Dollar erreichen.
Markt für klinische Labordienstleistungen in Südafrika
Der Markt in Südafrika wird im Jahr 2026 voraussichtlich rund 4,63 Milliarden US-Dollar erreichen, was etwa 1,5 % des weltweiten Marktumsatzes entspricht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Robustes Dienstleistungsportfolio und Ausbau klinischer Labore durch Schlüsselakteure zur Unterstützung ihrer Dominanz
Ein starkes Dienstleistungsportfolio sowie ein starker Fokus auf strategische Initiativen weltweit sind einer der Schlüsselfaktoren, die zur Dominanz prominenter Marktteilnehmer beitragen. Labcorp und Quest Diagnostics Incorporated hielten im Jahr 2025 den Hauptmarkt. Darüber hinaus dürfte der wachsende Fokus wichtiger Unternehmen auf den Ausbau von Labordienstleistungen ihre Präsenz stärken und weiter zu ihrem Marktanteil beitragen.
- Beispielsweise eröffnete Labcorp im Dezember 2022 ein neues, größeres Labor für anatomische Pathologie und Histologie (APH) in Los Angeles. Diese Neueinführung erweiterte die globalen Zentrallaborkapazitäten des Unternehmens.
Andere wichtige Akteure, darunter NeoGenomics Laboratories, Inc., wachsen ebenfalls auf dem Markt, vor allem aufgrund ihres zunehmenden Fokus auf Übernahmen bei anderen Unternehmen, um ihre Präsenz auf dem Markt zu stärken.
Liste der SchlüsselUnternehmen für klinische Labordienstleistungen
- Labcorp(UNS.)
- Quest Diagnostics Incorporated(UNS.)
- Illumina, Inc.(UNS.)
- Eurofins Scientific (Luxemburg)
- DDRC SRL Diagnostics (SRL Diagnostics) (Indien)
- UNILABS (A.P. Moller Holding A/S) (Schweiz)
- NeoGenomics Laboratories, Inc. (USA)
- ARUP Laboratories (USA)
- Sonic Healthcare Limited(Australien)
- Bupa (Chile)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Januar 2026:Corewell Health und Quest Diagnostics haben die Transaktion zur Gründung eines Joint Ventures für Labordienstleistungen abgeschlossen, um den Zugang zu innovativen, hochwertigen und erschwinglichen Labordienstleistungen in Michigan zu erweitern.
- September 2024:Labcorp, ein globales Unternehmen für innovative und umfassende Labordienstleistungen, erwarb ausgewählte Vermögenswerte von BioReference Health, einer hundertprozentigen Tochtergesellschaft von OPKO Health, mit dem Ziel, seine Markenpräsenz zu erhöhen.
- Oktober 2023:Sonic Healthcare Limited hat die Dr. Risch-Laborgruppe, eine medizinische Full-Service-Laborgruppe in der Schweiz, mit dem Ziel übernommen, seine geografische Präsenz zu erhöhen.
- August 2023:Redcliffe Labs hat sich mit Abbott India zusammengetan, um Clinical Decision Support (CDS), auch bekannt als AlinIQ, auf den Markt zu bringen. Es basiert auf fortschrittlichen Technologien wie Big Data Engines undKünstliche Intelligenz (KI).
- April 2023:SRL Diagnostics gab die Übernahme von Lifeline Laboratories bekannt, um seine Präsenz auf dem indischen Pathologiemarkt auszubauen.
- April 2023:Quest Diagnostics gab die Übernahme von Haystack Oncology bekannt, um den Schwerpunkt stärker auf Onkologietests im Frühstadium zu richten und die frühzeitige und genaue Erkennung von verbleibendem oder wiederkehrendem Krebs zu unterstützen.
BERICHTSBEREICH
Der Bericht umfasst eine vollständige globale Marktanalyse für klinische Labordienstleistungen. Es hebt wichtige Aspekte wie Testtyp, Alter, Zahlungsquelle, Dienstleister und Geografie hervor. Darüber hinaus bietet es Einblicke in die Marktdynamik, die Prävalenz chronischer Krankheiten, einen Überblick über Akkreditierungsstellen für Labore und prominente Marktteilnehmer. Darüber hinaus bietet der Bericht Einblicke in die Markttrends und beleuchtet wichtige Branchenentwicklungen. Zusätzlich zu den oben genannten Faktoren umfasst der Bericht mehrere Faktoren, die in den letzten Jahren zum Wachstum des Marktes beigetragen haben.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 5,2 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Testtyp, Alter, Zahlungsquelle, Dienstanbieter und Region |
| Nach Testtyp |
|
| Nach Alter |
|
| Nach Zahlungsquelle |
|
| Nach Dienstanbieter |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 291,07 Milliarden US-Dollar und wird bis 2034 schätzungsweise 461,89 Milliarden US-Dollar erreichen.
Der Markt wird im Prognosezeitraum voraussichtlich eine jährliche Wachstumsrate von 5,2 % verzeichnen.
Der Marktwert Nordamerikas betrug im Jahr 2025 106,15 Milliarden US-Dollar.
Je nach Testtyp dominiert das Segment der klinischen Chemie den Weltmarkt.
Nordamerika hatte im Jahr 2025 einen dominanten Anteil am Weltmarkt.
Die steigende Prävalenz chronischer Erkrankungen treibt das globale Marktwachstum voran.
Labcorp, Quest Diagnostics Incorporated und Eurofins Scientific gehören zu den Top-Playern auf dem Markt.
Die wichtigsten Faktoren hierfür sind die zunehmende Prävalenz von Krankheiten und eine Zunahme strategischer Initiativen wichtiger Akteure zur Bereitstellung fortschrittlicher Angebote.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 161
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf