 Gratis-PDF herunterladen



Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Entwicklung von Wachstumsstrategien liegt in unserer DNA"

(Angebot gültig bis zum 15th Nov 2026)
 Audio-Version anhören
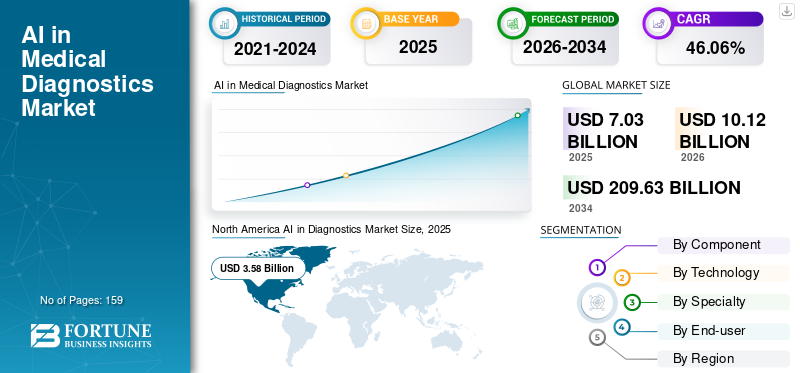
Die globale Marktgröße für künstliche Intelligenz in der Diagnostik wurde im Jahr 2025 auf 7,03 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 10,12 Milliarden US-Dollar im Jahr 2026 auf 160,54 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 41,27 % aufweist.
KI-basierte Diagnoselösungen werden hauptsächlich in der diagnostischen Bildgebung, Pathologie, Kardiologie, Onkologie, Augenheilkunde und In-vitro-Diagnostik eingesetzt. Es wird erwartet, dass der Markt in den kommenden Jahren ein exponentielles Wachstum verzeichnen wird, da Gesundheitsdienstleister zunehmend künstliche Intelligenz im täglichen Betrieb einsetzen. Darüber hinaus stärken zunehmende behördliche Genehmigungen, Partnerschaften zwischen Technologieunternehmen und Gesundheitsdienstleistern sowie der Ausbau von KI-Plattformen für Unternehmen die kommerzielle Akzeptanz in wichtigen Märkten.
Große Player wie Amazon.com, Inc., Microsoft Corporation, NVIDIA Corporation und Alphabet Inc. beteiligen sich aktiv an strategischen Kooperationen und Übernahmen, um ihr Angebot zu erweitern, die Austauschbarkeit zu erleichtern, den Marktzugang zu verbessern und ihre Marktpräsenz zu stärken.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Der Übergang von eigenständigen KI-Tools zu Unternehmensdiagnoseplattformen wird sich als wichtiger Markttrend herausstellen
Einer der wichtigsten Trends in den Schwellenländern ist die Verlagerung hin zu Plattformen im Unternehmensmaßstab, die in der Lage sind, mehrere KI-Anwendungen in einen einheitlichen klinischen Arbeitsablauf zu integrieren. Krankenhäuser und Diagnoselabore benötigen zunehmend Lösungen, die sich mit vorhandenen Informationssystemen verbinden lassen und gleichzeitig ein zentrales Fallmanagement, Workflow-Orchestrierung, Zusammenarbeit und den Einsatz mehrerer KI-Algorithmen unterstützen. Der Übergang ermöglicht es Gesundheitsdienstleistern, KI abteilungs- und standortübergreifend zu skalieren, anstatt separate Lösungen für jeden diagnostischen Anwendungsfall zu implementieren, wodurch die Komplexität der Integration verringert und die betriebliche Effizienz verbessert wird. Große Unternehmen führen trendgerechte Lösungen ein.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Der Druck, die Durchlaufzeiten bei der Diagnose zu verkürzen und die Effizienz der klinischen Arbeitsabläufe zu verbessern, um das Marktwachstum voranzutreiben
Steigende Diagnosemengen haben zu einem zunehmenden Druck auf Radiologen und Pathologen geführt und erfordern von den Gesundheitssystemen, schnellere klinische Entscheidungen zu treffen. Diese Faktoren beschleunigen die Einführung KI-basierter Diagnoselösungen, da die Nachfrage nach einer frühen und genauen Diagnose steigt. Bei herkömmlichen diagnostischen Arbeitsabläufen müssen Spezialisten häufig große Mengen an Bildgebungs-, Pathologie- und Labordaten manuell überprüfen, was zu Berichtsrückständen führen und den Beginn der Behandlung verzögern kann. KI kann Diagnosedaten automatisch analysieren, vermutete Anomalien kennzeichnen, Fälle mit hohem Risiko priorisieren und die Berichterstattung unterstützen, sodass sich Ärzte auf Fälle konzentrieren können, die ein sofortiges Eingreifen erfordern. Da Krankenhäuser zunehmend versuchen, Personalengpässe zu bewältigen, wird die Fähigkeit der KI, die Dolmetschzeiten zu verkürzen, zu einem wichtigen Faktor, der die Nachfrage auf dem Markt ankurbelt.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Erwartete Auswirkungen auf das Marktwachstum | Geschätzter Bruttomarktwachstumsbeitrag (in Mrd. USD) | Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Pressure to Reduce Diagnostic Turnaround Times and Improve Clinical Workflow Efficiency | Hoch | 43.00 | Hoch | Hoch | Hoch |
| 2 | Rapid Digitization of Medical Imaging, Pathology, and Diagnostic Workflows | Hoch | 38.00 | Mittel | Hoch | Hoch |
| 3 | Expansion of Enterprise-Scale AI Deployment Across Health Systems | Hoch | 31.00 | Hoch | Hoch | Mittel |
| 4 | Increasing Regulatory Clearances and Clinical Validation of Diagnostic AI | Mittelhoch | 27.00 | Mittel | Hoch | Hoch |
| 5 | Expansion into New Diagnostic Specialties, Screening Programs, and Multimodal Diagnostics | Mittel | 25.00 | Mittel | Mittel | Hoch |
| 6 | Others | Niedrig | 12.00 | Niedrig | Niedrig | Niedrig |
| Insgesamt negative Wachstumsauswirkungen | 176 | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
Hohe Implementierungs- und Integrationskosten schränken die Einführung in kleineren Gesundheitseinrichtungen ein und behindern das Marktwachstum
Der Einsatz KI-gestützter Diagnoselösungen erfordert erhebliche Vorab- und wiederkehrende Investitionen in Softwarelizenzierung, Computer uswCloud-Infrastruktur, unter anderem Kosten. Insbesondere müssen KI-Anwendungen häufig in bestehende PACS-, RIS-, LIS-, EHR-, digitale Pathologie- und andere Krankenhausinformationssysteme integriert werden, was möglicherweise angepasste Schnittstellen und dedizierte IT-Ressourcen erfordert. Während große Krankenhäuser und integrierte Gesundheitssysteme diese Investitionen auf erhebliche Diagnosevolumina verteilen können, ist es für kleinere Krankenhäuser, unabhängige Diagnosezentren und Labore möglicherweise schwierig, die Gesamtbetriebskosten zu rechtfertigen.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Erwartete Auswirkungen auf das Marktwachstum | Geschätzter Rückgang der Marktgröße (in Mrd. USD) | Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Implementation Costs, Interoperability Issues, and Legacy IT Complexity | Hoch | 10.50 | Hoch | Hoch | Mittel |
| 2 | Regulatory, Data Privacy, Cybersecurity, and Clinical Liability Complexity | Mittelhoch | 8.00 | Hoch | Mittel | Mittel |
| 3 | Uncertain Reimbursement, ROI, and Clinical Adoption | Mittel | 5.00 | Mittel | Mittel | Niedrig |
| 4 | Others | Niedrig | 2.08 | Niedrig | Niedrig | Niedrig |
| Insgesamt negative Wachstumsauswirkungen | 25.58 | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
Erweiterung der Erstattung für klinisch differenzierte KI-basierte Diagnosedienste, um erhebliche Wachstumschancen zu bieten
Die Ausweitung der Kostenerstattung stellt eine bedeutende Chance für das globale Wachstum des Marktes für künstliche Intelligenz in der Diagnostik dar. Das Fehlen dedizierter Zahlungswege hat in der Vergangenheit die Fähigkeit von Krankenhäusern eingeschränkt, die zusätzlichen Kosten für die Einführung KI-basierter Diagnosetechnologien zu decken. Da die Kostenträger KI-Dienste zunehmend anerkennen, die einen messbaren klinischen Wert bieten, kann KI von der primären Behandlung als Betriebsausgabe zu einer separat identifizierbaren, erstattungsfähigen Diagnoseleistung übergehen. Eine gezielte Erstattung kann den Geschäftsfall für Krankenhäuser und Diagnosezentren verbessern, möglicherweise Kaufentscheidungen verbessern, die routinemäßige Nutzung fördern und es Anbietern ermöglichen, nachhaltige Modelle für pro-Eingriff- oder wiederkehrende Einnahmen zu entwickeln.
Die eingeschränkte Interoperabilität mit der bestehenden Krankenhaus- und Diagnose-IT-Infrastruktur bleibt eine große Herausforderung
Die eingeschränkte Interoperabilität bleibt eine große Herausforderung für KI-gestützte Diagnoselösungen, da sie in komplexen IT-Umgebungen im Gesundheitswesen betrieben werden müssen, die PACS, RIS, LIS, EHRs, Bildarchive, Berichtssysteme und Geräte verschiedener Anbieter umfassen. Unterschiede in Datenformaten, Schnittstellen, Workflow-Konfigurationen und veralteter Infrastruktur können den Austausch von Bildern, klinischen Informationen und KI-generierten Ergebnissen zwischen Systemen erschweren. Die Herausforderung wird immer größer, da Krankenhäuser versuchen, mehrere KI-Algorithmen verschiedener Anbieter in mehreren Diagnoseabteilungen einzusetzen.
Wiederkehrende Bereitstellungs- und Integrationsanforderungen unterstützen die Marktführerschaft im Software- und Dienstleistungssegment
Basierend auf der Komponente wird der Markt in Kategorien eingeteiltSoftware& Dienstleistungen und Hardware.
Das Segment Software & Services dominierte im Jahr 2025 den Marktanteil von KI in der Diagnostik, da es sich dabei um die primäre Analysefunktion von KI-basierten Diagnoselösungen handelt. Gesundheitsdienstleister können diese Lösungen über ihre bestehende Bildgebungs-, Pathologie-, Labor- und Krankenhaus-IT-Infrastruktur bereitstellen und so die Notwendigkeit reduzieren, für jede neue Anwendung dedizierte KI-Hardware zu kaufen. Darüber hinaus erfordern Softwareplattformen wiederkehrende Lizenzen, Cloud-Hosting, Algorithmus-Updates, Interoperabilitätsunterstützung, Implementierung und Leistungsüberwachung, was zu kontinuierlichen Ausgaben während des gesamten Produktlebenszyklus führt. Dieses Potenzial zur Generierung wiederkehrender Umsätze stärkt die Dominanz in den einzelnen Segmenten und ermutigt wichtige Unternehmen zusätzlich zur Entwicklung innovativer Produkte.
Es wird erwartet, dass das Hardware-Segment im Prognosezeitraum mit einer jährlichen Wachstumsrate von 36,06 % wächst.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Breite diagnostische Anwendbarkeit und Modellskalierbarkeit unterstützten die Dominanz des maschinellen Lernens
Basierend auf der Technologie ist der Markt in maschinelles Lernen, Verarbeitung natürlicher Sprache (NLP) und andere unterteilt.
Im Jahr 2025 eroberte das Segment des maschinellen Lernens den größten Marktanteil, da es die zugrunde liegende Mustererkennungsfähigkeit bereitstellt, die für viele hochwertige Diagnoseanwendungen erforderlich ist. Diese Technologien eignen sich besonders für große diagnostische Datensätze wie radiologische Bilder und digitalisierte Pathologie-Objektträger und ermöglichen es Modellen, Krankheitsmuster zu erkennen, die andernfalls eine umfangreiche manuelle Interpretation erfordern würden. Infolgedessen hat maschinelles Lernen eine wesentlich breitere klinische Anwendbarkeit in allen diagnostischen Fachgebieten erreicht, was seinen größeren Marktbeitrag unterstützt.
DerVerarbeitung natürlicher Sprache (NLP)Das Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 45,30 % wachsen.
Hohe diagnostische Komplexität und Biomarker-gesteuerte Behandlungsentscheidungen brachten die Onkologie an die Spitze
Je nach Anwendung ist der Markt in Onkologie, Kardiologie, Neurologie, Pulmonologie, Infektionskrankheiten und andere unterteilt.
Das Segment Onkologie dominierte den Markt im Jahr 2025. Die Krebsdiagnose umfasst mehrere datenintensive Phasen, die vom Screening und der Läsionserkennung bis hin zur Histopathologie, molekularen Profilierung, Biomarker-Identifizierung, Stadieneinteilung, Prognose und Behandlungsauswahl reichen. Diese vielfältigen Prozesse erzeugen große Datenmengen und erhöhen die Nachfrage nach KI-Lösungen in der Diagnostik, um den Prozess zu katalysieren. KI kann die Tumorerkennung, -klassifizierung, die Biomarker-Vorhersage, die Patientenstratifizierung und die Beurteilung des Behandlungsansprechens unterstützen und so ihre kommerzielle Anwendbarkeit über die Erstdiagnose hinaus erweitern. Diese Faktoren werden dadurch unterstrichen, dass wichtige Unternehmen ihre Ressourcen zunehmend auf die Einführung neuer Produkte richten.
Das Segment Kardiologie wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 41,68 % wachsen.
Große Bildgebungsmengen und eine ausgereifte digitale Infrastruktur stärkten die führende Position im Bereich der medizinischen Bildgebung
Basierend auf der Modalität ist der Markt in medizinische Bildgebung, digitale Pathologie und andere unterteilt.
Das Segment der medizinischen Bildgebung dominierte den Markt im Jahr 2025, da die Radiologie zu den ersten diagnostischen Fachgebieten gehört, die große Mengen standardisierter digitaler Daten generieren. Hohe Untersuchungsvolumina und anhaltender Arbeitsdruck für Radiologen schaffen darüber hinaus einen messbaren betrieblichen Nutzen aus der automatisierten medizinischen Bildanalyse. Wichtige Unternehmen konzentrieren sich zunehmend auf die Einführung neuer Produkte und deren anschließende Genehmigung durch die Aufsichtsbehörden, um das Wachstumspotenzial des Segments zu nutzen.
Das Segment „Andere“ wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 53,89 % wachsen.
Hoher Patientendurchsatz und KI-Einsatz im Unternehmensmaßstab unterstützten die Dominanz von Krankenhäusern und Kliniken
Je nach Endverbraucher ist der Markt in Krankenhäuser und Kliniken, Diagnose- und Bildgebungszentren, Pathologie- und klinische Labore und andere unterteilt.
Das Segment Krankenhäuser und Kliniken dominierte im Jahr 2025 den Markt, da diese Einrichtungen einen erheblichen Teil der komplexen und akuten diagnostischen Aktivitäten konzentrieren und mehrere diagnostische Abteilungen betreiben. Große Gesundheitssysteme verfügen außerdem über größere Einkaufskapazitäten, dedizierte IT-Ressourcen, klinische Governance-Strukturen und Spezialistenteams, die zur Validierung und Überwachung von KI-Systemen erforderlich sind. Da Gesundheitsdienstleister von einzelnen Algorithmen zu fachübergreifenden Unternehmenseinsätzen übergehen, können Krankenhäuser erheblich höhere Auslastungs- und Vertragswerte erzielen als kleinere eigenständige Diagnoseeinrichtungen.
Das Segment Pathologie und klinische Labore wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 43,53 % wachsen.
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
North America AI in Diagnostics Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2024 einen Wert von 2,54 Milliarden US-Dollar und behauptete seine führende Position mit einem Wert von 3,58 Milliarden US-Dollar im Jahr 2025. Schnelle Krankenhauseinführung von KI-gestützten Bildgebungs- und klinischen Entscheidungsunterstützungslösungen und starkdigitale GesundheitInfrastruktur treiben die Marktexpansion in der Region voran.
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 4,66 Milliarden US-Dollar geschätzt, was etwa 45,99 % des weltweiten Umsatzes ausmacht.
Europa wird in den kommenden Jahren voraussichtlich mit einer jährlichen Wachstumsrate von 38,09 % wachsen. Die Region soll im Jahr 2026 einen Wert von 1,99 Milliarden US-Dollar erreichen und sich damit zum drittgrößten Markt nach Region entwickeln. Die Region verzeichnet ein Wachstum aufgrund der umfassenderen Digitalisierung der Arbeitsabläufe in der Radiologie und Pathologie, der zunehmenden Implementierung von KI in den öffentlichen Gesundheitssystemen und der starken regulatorischen Betonung validierter medizinischer KI-Lösungen.
Der britische Markt wird im Jahr 2026 auf 0,34 Milliarden US-Dollar geschätzt, was etwa 3,31 % des weltweiten Umsatzes ausmacht.
Der Markt in Deutschland wird im Jahr 2026 voraussichtlich etwa 0,47 Milliarden US-Dollar erreichen, was etwa 4,69 % des weltweiten Umsatzes entspricht.
Der asiatisch-pazifische Raum wird im Jahr 2026 schätzungsweise 2,30 Milliarden US-Dollar erreichen und sich die zweitgrößte Position auf dem Markt sichern. Der asiatisch-pazifische Markt wächst aufgrund großer Patientenpopulationen, steigender Diagnosemengen, eines Mangels an Radiologen und anderen Spezialisten sowie zunehmender Investitionen in die digitale Gesundheitsinfrastruktur rasant.
Der japanische Markt wird im Jahr 2026 auf rund 0,51 Milliarden US-Dollar geschätzt, was etwa 5,06 % des weltweiten Umsatzes ausmacht.
Der Markt in China dürfte mit einem geschätzten Umsatz von rund 0,86 Milliarden US-Dollar im Jahr 2026 zu den größten der Welt gehören, was etwa 8,47 % des weltweiten Umsatzes ausmacht.
Der indische Markt wird im Jahr 2026 auf etwa 0,35 Milliarden US-Dollar geschätzt, was etwa 3,49 % des weltweiten Umsatzes ausmacht.
Für Lateinamerika wird im Prognosezeitraum ein moderates Wachstum dieses Marktes erwartet. Schätzungen zufolge wird der Markt in Lateinamerika im Jahr 2026 einen Wert von 0,43 Milliarden US-Dollar erreichen. Das Wachstum wird durch die zunehmende Modernisierung der Krankenhaus- und Diagnoseinfrastruktur, den Ausbau privater Gesundheitsnetzwerke und die zunehmende Einführung cloudbasierter KI-Lösungen unterstützt, die geringere Vorabinvestitionen in die Infrastruktur erfordern. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 0,13 Milliarden US-Dollar erreichen.
Der südafrikanische Markt wird im Jahr 2026 voraussichtlich etwa 0,04 Milliarden US-Dollar erreichen, was etwa 0,43 % des weltweiten Umsatzes ausmacht.
Konzentrieren Sie sich auf KI-gestützte Produkterweiterung und Unternehmensbereitstellung, um die Marktposition zu stärken
Der globale Markt für KI in der Diagnostik weist eine wettbewerbsorientierte und mäßig fragmentierte Struktur auf, wobei Unternehmen wie Siemens Healthineers, Microsoft Corporation, NVIDIA Corporation, Alphabet Inc. (Google), Amazon.com, Inc., Aidoc, PathAI und Tempus AI starke Positionen in den Bereichen medizinische Bildgebung, digitale Pathologie, autonome Diagnostik und diagnostische KI-Infrastruktur aufbauen. Die Wettbewerbsposition dieser Unternehmen wird durch kontinuierliche Produktinnovationen, behördliche Genehmigungen, Integration in bestehende Diagnose-Workflows, strategische Partnerschaften im Gesundheitswesen und den Ausbau von KI-Plattformen auf Unternehmensebene unterstützt. Unternehmen konzentrieren sich zunehmend darauf, KI-Lösungen von einzelnen Diagnosealgorithmen auf umfassendere Plattformen zu verlagern, die mehrere klinische Anwendungen unterstützen und so eine stärkere Akzeptanz in Krankenhäusern, Labors und Diagnosezentren ermöglichen.
Weitere namhafte Akteure auf dem Weltmarkt sind Digital Diagnostics und Qure.ai. Von diesen Unternehmen wird erwartet, dass sie der Einführung neuer Algorithmen, behördlichen Genehmigungen, der Ausweitung auf zusätzliche diagnostische Indikationen, Krankenhauspartnerschaften und der Integration von KI-Funktionen Priorität einräumen, um ihre Marktpräsenz im Prognosezeitraum für den Weltmarkt zu stärken.
Der globale KI-in-Diagnostik-Marktbericht bietet Schätzungen und Prognosen zur Marktgröße für alle in der Studie abgedeckten Schlüsselsegmente. Der Marktausblick bewertet auch die wichtigsten Treiber, Einschränkungen, Chancen, Herausforderungen und aufkommenden Trends, die das Marktwachstum im Prognosezeitraum voraussichtlich beeinflussen werden. Der Bericht enthält außerdem eine umfassende globale Marktanalyse und eine detaillierte Wettbewerbslandschaft, die geschätzte Marktanteile, KI-Diagnoseproduktportfolios, Plattformfähigkeiten, behördliche Zulassungen, klinische Validierungsstrategien, strategische Partnerschaften, Kooperationen, Produkteinführungen, geografische Präsenz, aktuelle Entwicklungen und Profile der wichtigsten Marktteilnehmer abdeckt.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 41,27 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Komponente, Technologie, Anwendung, Modalität, Endbenutzer und Region |
| Nach Komponente |
|
| Durch Technologie |
|
| Auf Antrag |
|
| Nach Modalität |
|
| Vom Endbenutzer |
|
| Nach Region |
|
Ansatz 1: Diagnoseverfahrensvolumen und KI-adressierbare Untersuchungsanalyse
Ansatz 2: Installierte Basis- und KI-Attach-Rate-Analyse
Ansatz 3: Unternehmensumsatz- und Marktbeteiligungsanalyse
Ansatz 1: Analyse übergeordneter und angrenzender Märkte sowie institutioneller Daten
Angebotsseitige Interviews: 60 %
Interviews auf der Nachfrageseite: 40 %
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 7,03 Milliarden US-Dollar und soll bis 2034 160,54 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert in Nordamerika bei 3,58 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 41,27 % wächst.
Das Segment Software & Services führte den Markt nach Komponenten an.
Der Druck, die Diagnosedurchlaufzeiten zu verkürzen und die Effizienz der klinischen Arbeitsabläufe zu verbessern, treibt das Marktwachstum voran.
Amazon.com, Inc., Microsoft Corporation, NVIDIA Corporation und Alphabet Inc. gehören zu den Hauptakteuren auf dem Weltmarkt.
Nordamerika dominierte den Markt im Jahr 2025.

(Angebot gültig bis zum 15th Nov 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

