Marktgröße, Anteil und Branchenanalyse für Flugzeugdrucksysteme, nach Systemtyp (Kabinendruckkontrollsystem und Kabinendrucküberwachungssystem), nach Komponenten (Auslassventile, Kabinendruckregler und Drucksensoren), nach Flugzeugtyp (Schmalkörperflugzeuge, Großraumflugzeuge und Business Jets), nach Technologie (Zapfenluftbasierte Druckbeaufschlagung und elektrische Kompressorbasierte Druckbeaufschlagung), nach Installationstyp (Line-Fit/OEM-Installation und Nachrüstung), nach Endbenutzer (Flugzeug-OEMs, Fluggesellschaften/Betreiber und MRO-Dienstleister) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Flugzeugdrucksysteme
 Audio-Version anhören
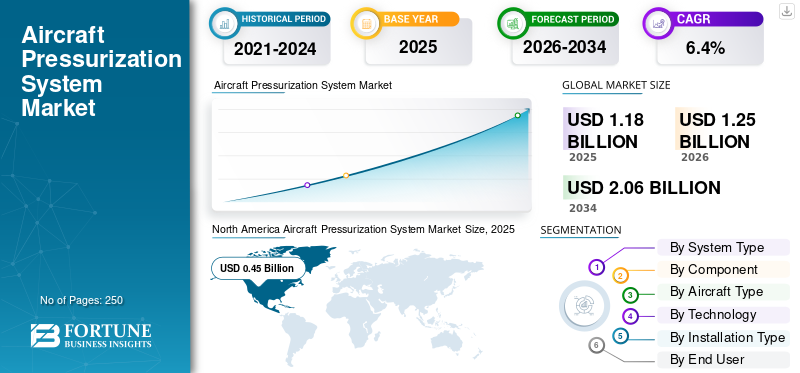
Die weltweite Marktgröße für Drucksysteme für Flugzeuge wurde im Jahr 2025 auf 1,18 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 1,25 Milliarden US-Dollar im Jahr 2026 auf 2,06 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 6,4 % aufweist. Nordamerika dominierte den Markt für Flugzeugdrucksysteme mit einem Marktanteil von 38,13 % im Jahr 2025.
Flugzeugdrucksysteme sind wichtige Luftmanagement- und Flugzeugsicherheitssysteme, die den Kabinen-, Cockpit-, Frachtraum-, Avionikraum- und missionsspezifischen Raumdruck während des Fluges regulieren und so einen sicheren und komfortablen Flugzeugbetrieb in großen Höhen ermöglichen, wo der äußere Atmosphärendruck für die normale menschliche Atmung nicht ausreicht. Diese Systeme halten die kontrollierte Kabinenhöhe aufrecht, indem sie die Luftzufuhr, die Druckmessung, die Abflussregulierung, die Sicherheitsentlastung und die Notfalldruckkontrolle verwalten und gleichzeitig eng mit dem Umweltkontrollsystem des Flugzeugs, dem Zapfluftsystem, der Architektur des elektrischen Kompressors, dem Belüftungssystem und dem Wärmemanagementnetzwerk zusammenarbeiten.
Branchenführer und spezialisierte Anbieter von Luftmanagementsystemen für Flugzeuge wie Honeywell Aerospace, Collins Aerospace und Liebherr Aerospace entwickeln integrierte Druckbeaufschlagungslösungen, die Kabinendruckregler, Auslassventile, Sicherheitsventile, Überdruckventile usw. kombinieren.Drucksensoren, Aktoren, Bedienfelder, Luftkanäle und digitale Überwachungssoftware.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse zum Markt für Flugzeugdrucksysteme
 Globale Marktgröße und Prognose
- Marktgröße 2025: 1,18 Milliarden US-Dollar
- Marktgröße 2026: 1,25 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 2,06 Milliarden US-Dollar
- CAGR: 6,4 % von 2026–2034
 Marktanteil
- Nordamerika dominierte den Markt für Flugzeugdrucksysteme mit einem Anteil von 38,13 % im Jahr 2025.
- Das Segment Kabinendrucküberwachungssysteme wird voraussichtlich mit einer jährlichen Wachstumsrate von 8,3 % wachsen.
- Das Segment Drucksensoren wird voraussichtlich mit einer jährlichen Wachstumsrate von 8,5 % wachsen.
 Wichtige regionale Highlights
Nordamerika
Nordamerika erreichte im Jahr 2025 0,45 Milliarden US-Dollar und soll im Jahr 2026 0,47 Milliarden US-Dollar erreichen.
Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste Akzeptanzwachstum auf dem Markt für Flugzeugdrucksysteme verzeichnen.
Europa
Für Europa wird ein starkes Marktwachstum erwartet, das durch die steigende Produktion von Airbus-Verkehrsflugzeugen unterstützt wird.
UNS.
Der Marktwert belief sich im Jahr 2025 auf rund 0,41 Milliarden US-Dollar, unterstützt durch die dominierende Stellung des Landes in Nordamerika.
Japan
Der Markt wurde im Jahr 2025 auf rund 0,06 Milliarden US-Dollar geschätzt, was etwa 5,0 % des weltweiten Umsatzes ausmacht.
Mehr lesen

Markttrends für Flugzeugdrucksysteme
Der Wandel hin zu einer digital überwachten und stärker elektrischen Druckaufbauarchitektur zeichnet sich als bestimmender Markttrend ab
Der Markt erlebt einen Wandel von der herkömmlichen pneumatischen, stark beanspruchten Kabinendruckregelung hin zu einer digital überwachten, elektronisch gesteuerten und stärker elektrischen Luftmanagementarchitektur. Flugzeughersteller und Tier-1-Systemlieferanten konzentrieren sich zunehmend auf Kabinendrucksensoren, elektronische Steuerungen, Auslassventilbetätigung, integrierte Diagnose und Systemzustandsüberwachung, um den Passagierkomfort zu verbessern, die Arbeitsbelastung der Piloten zu reduzieren und eine vorausschauende Wartung zu unterstützen. Dieser Trend hängt auch mit der breiteren Entwicklung hin zu stärker elektrischen Flugzeugen zusammen, bei denen traditionelle pneumatische und hydraulische Funktionen zunehmend optimiert oder durch elektrische und softwaregesteuerte Systeme ersetzt werden.
- Beispielsweise unterzeichnete Woodward im Dezember 2024 eine Vereinbarung zur Übernahme des elektromechanischen Betätigungsgeschäfts von Safran Electronics & Defense in Nordamerika und erklärte, dass die Übernahme eine branchenerprobte elektromechanische Technologieplattform für Flugzeuge der nächsten Generation bieten würde.
Es wird erwartet, dass dieser Trend die Nachfrage nach elektronischen Kabinendruckreglern, intelligenten Drucksensoren, elektrischer Betätigung, digitaler Überwachungssoftware und integrierten Luftmanagementsystemen für Flugzeuge erhöhen wird. Im Prognosezeitraum werden Kabinensysteme und Drucksysteme in der Luft- und Raumfahrt wahrscheinlich enger mit Umweltkontrollsystemen (ECS), Cockpit-Warnsystemen, Plattformen zur Überwachung des Flugzeugzustands und stärker elektrischen Flugzeugarchitekturen verbunden.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Flugzeugproduktion und verbindliche Sicherheitsanforderungen für den Kabinendruck treiben das Marktwachstum voran
Der Markt wird durch die steigende Flugzeugproduktion, den Flottenaustausch und die zwingende Notwendigkeit, einen sicheren Kabinendruck im Flugbetrieb in großer Höhe aufrechtzuerhalten, angetrieben. Drucksysteme regulieren die Kabinenhöhe, den Druckunterschied, die Druckänderungsrate und Notfallentlastungsfunktionen und machen sie zu sicherheitskritischen Geräten in Verkehrsflugzeugen, Geschäftsflugzeugen, Regionalflugzeugen, militärischen Transportflugzeugen und Plattformen für Spezialmissionen in großer Höhe. Da Flugzeughersteller die Produktionsraten erhöhen und Fluggesellschaften ihre Flotten modernisieren, wächst die Nachfrage nach Kabinendruckreglern, Auslassventilen, Sicherheitsventilen, Drucksensoren, Aktuatoren und integrierter Luftmanagement-Hardware weiter.
- Beispielsweise gab Airbus im Oktober 2025 bekannt, dass es die Produktion aller zivilen Flugzeugprogramme steigern werde, wobei der Schwerpunkt des Hochlaufs der A320-Familie darauf liegt, im Jahr 2027 eine Produktionskapazität von 75 Flugzeugen pro Monat zu erreichen.
Es wird erwartet, dass dieser Treiber die Nachfrage von Flugzeugherstellern, Tier-1-Zulieferern von Umweltkontrollsystemen, Fluggesellschaften, MRO-Anbietern, Verteidigungsbehörden und Herstellern von Geschäftsflugzeugen ankurbelt. Die stärkste Nachfrage wird weiterhin in Flugzeugkategorien bestehen, in denen eine Druckbeaufschlagung unerlässlich ist, darunter Schmalrumpfflugzeuge, Großraumflugzeuge,Regionaljets,Geschäftsflugzeuge, Militärflugzeuge und ISR- oder Missionsflugzeuge für große Höhen.
MARKTBEGRENZUNGEN
Strenge Zertifizierung, Einhaltung des Kabinendrucks und sicherheitskritische Validierung zur Begrenzung der Marktexpansion
Ein wesentliches Hemmnis für das Wachstum des Marktes für Flugzeugdrucksysteme ist die strenge Zertifizierung und Einhaltung der Lufttüchtigkeit, die für Druckkabinen und besetzte Räume erforderlich ist. Drucksysteme müssen Anforderungen in Bezug auf Kabinenhöhengrenzen, Druckwarnsysteme, Dekompressionsreaktion, Redundanz, Sensorzuverlässigkeit, Softwarevalidierung und Notfallsicherheitsfunktionen erfüllen. Da jeder Fehler bei der Kabinendruckkontrolle die Sicherheit von Passagieren und Besatzung beeinträchtigen kann, sind Zulieferer mit langen Qualifizierungszyklen, hohen Testkosten, strengen Dokumentationsanforderungen und komplexen OEM-Genehmigungsverfahren konfrontiert.
Im Jahr 2026 schreibt beispielsweise 14 CFR 25.841 der US-Luftfahrtbehörde Federal Aviation Administration weiterhin vor, dass Druckkabinen und Aufenthaltsräume unter normalen Betriebsbedingungen eine Kabinendruckhöhe von nicht mehr als 8.000 Fuß aufrechterhalten müssen.
Kleinere Zulieferer dürften von dieser Einschränkung stärker betroffen sein, da Drucksysteme eine Rückverfolgbarkeit auf Luftfahrtniveau, Umwelttests, Softwaresicherung, Zuverlässigkeitsvalidierung und Integration auf Flugzeugebene erfordern. Für neue Anbieter von Drucksensoren, Auslassventilen, Sicherheitsventilen, Steuerungen und Kabinendrucküberwachungssoftware bleibt der Markteintritt schwierig.
MARKTCHANCEN
Der Ausbau des integrierten Luftmanagements und der Aftermarket-Unterstützung bietet Marktwachstumschancen
Eine große Marktchance liegt im Ausbau integrierter Kabinenluftmanagementsysteme und der Lebenszyklusunterstützung für Flugzeugflotten. Die Druckbeaufschlagung wird zunehmend als Teil einer umfassenderen Umgebungskontroll- und Luftmanagementarchitektur verwaltet, die auch Flugzeugklimaanlagen, Zapfluft, Belüftung, Eisschutz, Treibstofftankinertisierung und Flüssigkeitskühlung umfasst. Dies schafft Chancen für Zulieferer, die integriertes Systemdesign, nachrüstbare Überwachung, Ersatzkomponenten, MRO-Unterstützung und digitale Diagnose für kommerzielle, militärische, Starrflügler- und Luftfahrtunternehmen bereitstellen könnenHubschrauberr-Plattformen.
- Beispielsweise unterzeichneten Satair und Collins Aerospace im April 2025 eine vierjährige Verlängerung ihres Vertriebsvertrags für Kabineninnenteile und setzten damit den Support für Collins-Produkte, einschließlich Sauerstoffsystemen und anderer kabinenbezogener Ausrüstung, über globale Aftermarket-Kanäle fort.
Es wird erwartet, dass diese Gelegenheit die Nachfrage nach nachrüstbaren Kabinendrucküberwachungssystemen, Ersatzventilen, Drucksensoren, Umgebungskontrolleinheiten, Sauerstoffsystemschnittstellen und Aftermarket-Supportpaketen steigern wird. Im Prognosezeitraum werden Lieferanten mit starken OEM-Zulassungen, Vertriebsnetzen, Reparaturkapazitäten und integrierten ECS-/Luftmanagement-Portfolios besser positioniert sein, um die wiederkehrende Nachfrage alternder Flotten und hoch ausgelasteter Verkehrsflugzeuge zu bedienen.
HERAUSFORDERUNGEN DES MARKTES
Drucksensordrift, Zuverlässigkeitsrisiken und Komplexität der Systemintegration stellen eine Herausforderung für den Markt dar
Eine große Herausforderung für den Markt ist die Aufrechterhaltung der Sensorgenauigkeit, Ventilzuverlässigkeit, Softwareleistung und Integration auf Systemebene über verschiedene Flugzeugplattformen hinweg. Drucksysteme interagieren mit integrierten Luftsystemsteuerungen, Klimaanlagenpaketen, Zapfluftsystemen, Belüftungssystemen, Cockpitwarnungen, Sauerstoffsystemen und Avionik. Sensordrift, Ventilfehlfunktionen, Softwarefehler oder Integrationsfehler können die Kabinendruckkontrolle beeinträchtigen, Wartungsaufwand verursachen und Betriebseinschränkungen oder Maßnahmen zur Lufttüchtigkeit auslösen.
Es wird erwartet, dass diese Herausforderung weiterhin wichtig bleibt, da die Drucksysteme von Flugzeugen immer digitaler, sensorabhängiger und in umfassendere Umgebungskontrollsysteme integriert werden. Lieferanten müssen Gewichtsreduzierung, Redundanz, Erfassungsgenauigkeit undSoftwareZuverlässigkeit, Wartbarkeit und Kosten bei gleichzeitiger Einhaltung strenger OEM- und behördlicher Standards.
Segmentierungsanalyse
Nach Systemtyp
Obligatorische Anforderungen auf Flugzeugebene für ein sicheres Kabinendruckmanagement steigerten das Wachstum des Segments Kabinendruckkontrollsysteme
Basierend auf dem Systemtyp ist der Markt in Kabinendruckkontrollsysteme, Kabinendrucküberwachungssysteme, Luftversorgungs- und Klimaanlagen sowie Sicherheits- und Entlastungsdrucksysteme unterteilt.
Das Segment der Kabinendruckkontrollsysteme hatte im Jahr 2025 aufgrund seiner zentralen Rolle bei der automatischen Regulierung der Kabinenhöhe, des Druckunterschieds und der Druckänderungsrate während Steig-, Reise-, Sinkflug- und Notfallbetriebsbedingungen einen führenden Marktanteil. Dieses System hat im Vergleich zu reinen Überwachungs- oder Sicherheitsentlastungssystemen eine höhere betriebliche Bedeutung, da es die Druckleistung direkt über Kabinendruckregler, Steuerlogik, Auslassventilbefehle und Cockpit-Schnittstellenfunktionen steuert. Seine Dominanz wird durch verbindliche Anforderungen auf Flugzeugebene für ein sicheres Kabinendruckmanagement in Verkehrsflugzeugen gestützt.Geschäftsflugzeuge,Militärflugzeuge und regionale Flugzeugplattformen.
- Beispielsweise hat die EASA im Dezember 2025 die vorgeschlagene Lufttüchtigkeitsrichtlinie PAD 25-196 für Airbus-Flugzeuge herausgegeben, in der ausdrücklich auf Versandbeschränkungen im Zusammenhang mit dem „Automatic Cabin Pressure Control System“ verwiesen wird.
Das Segment der Kabinendrucküberwachungssysteme wird mit einem CAGR von 8,3 % im Prognosezeitraum das schnellste Wachstum verzeichnen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Komponente
Primäre Kabinenluftstromregulierungsfunktion, unterstützte Segmentdominanz der Ausströmventile
Nach Komponenten ist der Markt in Auslassventile, Kabinendruckregler, Drucksensoren, Sicherheits-/Überdruckventile unterteilt.Aktoren, Bedienfelder und andere.
Das Segment der Auslassventile hielt im Jahr 2025 einen führenden Marktanteil bei Flugzeugdrucksystemen, da diese Ventile der primäre mechanische Kontrollpunkt für die Regulierung der Kabinenluftabgabe und die Aufrechterhaltung der erforderlichen Kabinendruckdifferenz sind. Im Vergleich zu Sensoren, Panels und Aktoren spielen Auslassventile eine direkte Rolle bei der Aufrechterhaltung der Kabinenhöhe, der Druckstabilität und der Druckentlastungskontrolle in unter Druck stehenden Flugzeugen. Ihre Bedeutung ist in Verkehrsflugzeugen und Geschäftsflugzeugen höher, wo der Druck während aller Flugphasen automatisch angepasst werden muss und gleichzeitig Redundanz und Sicherheitskonformität gewahrt bleiben müssen.
- Beispielsweise verlangt die FAA gemäß 14 CFR 25.841, dass Druckkabinen Ventile, Bedienelemente und Anzeigen zur Kabinendruckkontrolle enthalten, einschließlich Druckentlastungsventilen mit ausreichender Gesamtleistung, um im Falle eines Ausfalls eine übermäßige Druckdifferenz zu verhindern.
Das Segment Drucksensoren dürfte mit einer jährlichen Wachstumsrate von 8,5 % im Prognosezeitraum das schnellste Wachstum verzeichnen.
Nach Flugzeugtyp
Narrow-Body-Flugzeuge führen aufgrund hoher Produktionsmengen und Flottenauslastung den Markt an
Auf der Grundlage des Flugzeugtyps wird der Markt in Schmalrumpfflugzeuge, Großraumflugzeuge, Regionalflugzeuge, Geschäftsflugzeuge, Militärflugzeuge usw. unterteilt.Allgemeine LuftfahrtFlugzeuge, Hubschrauber und Drehflügler sowie UAVs/hochentwickelte Flugzeuge.
Das Segment der Schmalrumpfflugzeuge hielt im Jahr 2025 aufgrund der hohen Produktionsmengen, der großen installierten Flotte und der starken Nutzung von Single-Aisle-Flugzeugen auf Inlands-, Regional- und Kurz- bis Mittelstreckenstrecken einen führenden Marktanteil. Schmalrumpfflugzeuge benötigen zuverlässige Kabinendruckkontrollsysteme, Auslassventile, Drucksensoren, Sicherheitsventile und Bedienfelder als Standardsysteme an Bord. Ihre große Lieferbasis und der wiederkehrende Wartungsbedarf machen sie zum stärksten Leistungsträger im Vergleich zu Großraum-, Regional-, Geschäftsflugzeug-, Militär- und Drehflüglerplattformen.
- Beispielsweise berichtete Airbus im Oktober 2025, dass das Programm der A320-Familie im Jahr 2027 weiter auf eine Produktionsrate von 75 Flugzeugen pro Monat ansteigt, während das A220-Programm im Jahr 2026 eine Produktionsrate von 12 Flugzeugen pro Monat anstrebt.
Es wird erwartet, dass das Segment der Geschäftsflugzeuge im Prognosezeitraum mit der schnellsten jährlichen Wachstumsrate von 7,0 % wächst.
Durch Technologie
Eine große installierte Flotte und eine etablierte Flugzeugarchitektur führten zur Dominanz der luftgestützten Druckbeaufschlagung
Auf der Grundlage der Technologie ist der Markt in zapfluftbasierte Druckbeaufschlagung, elektrische Kompressor-basierte Druckbeaufschlagung, hybride Druckbeaufschlagungssysteme und digitale/automatische Druckbeaufschlagungssteuerung unterteilt.
Das Segment der zapfluftbasierten Druckbeaufschlagung hatte im Jahr 2025 einen führenden Marktanteil, da die meisten aktuellen kommerziellen, regionalen, geschäftlichen und militärischen Flugzeugplattformen weiterhin auf Triebwerkszapfluft oder von der APU bereitgestellte Druckluft für die Kabinendruckbeaufschlagung und Umgebungskontrolle angewiesen sind. Diese Technologie bleibt aufgrund ihrer ausgereiften Zertifizierungsbasis, des etablierten Wartungsökosystems, der breiten OEM-Akzeptanz und der Kompatibilität mit bestehenden Flugzeugpneumatiksystemen und ECS-Architekturen dominant. Darüber hinaus unterstützt es sowohl die Line-Fit- als auch die Aftermarket-Nachfrage bei großvolumigen Flugzeugflotten.
- Beispielsweise verabschiedete die FAA im August 2025 eine Lufttüchtigkeitsrichtlinie für Airbus A319neo-, A320neo- und A321neo-Flugzeuge im Zusammenhang mit Hochdruck-Entlüftungsventilproblemen gemäß ATA Kapitel 36 Pneumatik und bekräftigte damit die anhaltende betriebliche Relevanz zapfluftbasierter pneumatischer Architekturen in modernen Schmalrumpfflugzeugen.
Es wird erwartet, dass das Segment der auf elektrischen Kompressoren basierenden Druckbeaufschlagung im Prognosezeitraum mit der schnellsten jährlichen Wachstumsrate (CAGR) von 11,6 % wachsen wird.
Nach Installationstyp
Das Line-Fit-/OEM-Installationssegment dominiert aufgrund der Produktion neuer Flugzeuge und der OEM-Systemintegration
Auf der Grundlage der Installationsart wird der Markt in Line-Fit-/OEM-Installation, Retrofit-Installation und Aftermarket/Ersatz unterteilt.
Das Line-Fit-/OEM-Installationssegment hatte im Jahr 2025 einen führenden Marktanteil, da Drucksysteme sicherheitskritische Systeme sind, die während der Flugzeugherstellung und -zertifizierung integriert werden. Kabinendruckregler, Auslassventile, Sicherheitsventile, Drucksensoren, Kanalschnittstellen und Cockpitsteuerungen werden in der Regel vor der Auslieferung als Teil der Umweltkontroll- und Luftmanagementarchitektur des Flugzeugs installiert und validiert. Dies verschafft OEM-Installationen eine stärkere Marktposition als Nachrüstaktivitäten, insbesondere bei NeufahrzeugenVerkehrsflugzeuge, Geschäftsflugzeuge, Regionalflugzeuge und Militärplattformen.
- Beispielsweise unterzeichnete Airbus im April 2025 eine endgültige Vereinbarung mit Spirit AeroSystems zum Erwerb ausgewählter Industrieanlagen für Airbus-Verkehrsflugzeugprogramme, um die Versorgungsstabilität für wichtige Flugzeugarbeitspakete bei fortgesetzten Produktionsanläufen sicherzustellen.
Es wird erwartet, dass das Aftermarket-/Ersatzsegment im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate von 6,3 % stetig wächst.
Vom Endbenutzer
Anforderungen an Zertifizierung auf Flugzeugebene und integriertes Luftmanagement förderten das Segmentwachstum der Flugzeug-OEMs
Nach Endverbraucher ist der Markt in Flugzeug-OEMs, Fluggesellschaften und Betreiber, Militär- und Verteidigungsbehörden sowie MRO-Anbieter unterteilt.
Das Segment der Flugzeug-OEMs hielt im Jahr 2025 einen führenden Marktanteil, da Drucksysteme in die Phasen des Flugzeugdesigns, der Zertifizierung, der Produktion und der Auslieferung integriert werden. OEMs definieren Systemarchitektur, Lieferantenqualifikation, Redundanzanforderungen, Cockpit-Schnittstellenlogik, ECS-Integration und Zertifizierungskonformität für die Kabinendruckkontrolle. Ihre Dominanz wird durch die Nachfrage nach hochwertiger Linienausrüstung bei Verkehrsflugzeugen, Geschäftsflugzeugen, Regionalflugzeugen, militärischen Transportflugzeugen und Spezialmissionsplattformen gestützt.
- Beispielsweise schloss Airbus im Dezember 2025 die Übernahme ehemaliger Spirit AeroSystems-Vermögenswerte für Verkehrsflugzeugprogramme ab, darunter Drucksystemabschnitte für A350-Flugzeuge, A321- und A220-Komponenten sowie die Produktion von Drucksystemen für Mittelflugzeuge des Typs A220, wodurch Airbus die Kontrolle über kritische Arbeitspakete in der Flugzeugproduktion stärkte.
Es wird erwartet, dass das Segment der MRO-Anbieter mit einer jährlichen Wachstumsrate von 8,4 % im Prognosezeitraum am schnellsten wächst.
Regionaler Ausblick auf den Markt für Flugzeugdrucksysteme
Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Aircraft Pressurization System Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika dominierte den Markt im Jahr 2025 mit einer Bewertung von 0,45 Milliarden US-Dollar und wird im Jahr 2026 voraussichtlich 0,47 Milliarden US-Dollar erreichen. Boeings Produktionsbasis für Verkehrsflugzeuge unterstützt das Marktwachstum, Bombardiers Präsenz in der Herstellung von Geschäftsflugzeugen in Kanada, die Verteidigungsflugzeugprogramme von Lockheed Martin und Northrop Grumman, Airbus A220-Aktivitäten in Kanada sowie ein ausgereiftes Luft- und Raumfahrt-Ersatzteilmarkt- und MRO-Ökosystem. Die Nachfrage wird durch die Produktion von Schmalrumpfflugzeugen, die Auslieferung von Geschäftsflugzeugen, die Herstellung von Militärflugzeugen, den Austausch von Kabinendruckkomponenten, die Aufrüstung von Luftmanagementsystemen und die sicherheitsorientierte Inspektion von Drucksensoren, Auslassventilen, Steuerungen und Überdruckventilen in großen kommerziellen und militärischen Flotten vorangetrieben.
- Beispielsweise feierte Bombardier im Dezember 2025 die Indienststellung des Geschäftsflugzeugs Global 8000 in Mississauga, Ontario, und stellte mit 2.691 Fuß die niedrigste Kabinenhöhe in der Produktion von Geschäftsflugzeugen vor.
US-Markt für Flugzeugdrucksysteme
Aufgrund des starken Beitrags Nordamerikas und der Dominanz der USA in der Region wurde der US-Markt im Jahr 2025 auf rund 0,41 Milliarden US-Dollar geschätzt. Die USA dominierten den Nordamerika-Markt im Jahr 2025, unterstützt durch Boeings Verkehrsflugzeugprogramme, die Produktion von Verteidigungsflugzeugen in den USA, die Herstellung von Geschäftsflugzeugen und die Präsenz großer Zulieferer von Luftmanagement- und Druckkomponenten wie Honeywell Aerospace, Collins Aerospace und Parker Meggitt, ITT Aerospace Controls, Aero Fluid Products und Dukes Aerospace. Das Land profitiert von der hohen Nachfrage nach Line-Fit-Drucksystemen, Kabinendruckreglern, Auslassventilen, Sicherheitsventilen, Drucksensoren und Ersatzkomponenten für den Ersatzteilmarkt in Flotten von Verkehrsflugzeugen, Militärflugzeugen, Geschäftsflugzeugen und Spezialflugzeugen.
- Beispielsweise schloss Boeing im Dezember 2025 die Übernahme von Spirit AeroSystems ab und übernahm damit den kommerziellen Flugzeugbetrieb mit Boeing, darunter Drucksysteme für 737-Flugzeuge und wichtige Strukturen für die Dreamliner-Programme 767, 777 und 787.
Europa
Für Europa wird ein starkes Marktwachstum erwartet, das durch die Produktion von Verkehrsflugzeugen von Airbus, die Geschäfts- und Kampfflugzeugprogramme von Dassault Aviation, die Flugzeugfertigung von Leonardo, die Verteidigungsflugzeugaktivitäten von Saab und die Präsenz großer ECS- und Kabinendrucksystemlieferanten wie Liebherr-Aerospace, Safran, Collins/Nord-Micro und anderer europäischer Spezialisten für Luft- und Raumfahrtsysteme unterstützt wird. Die Nachfrage wird durch die A320-Familie und die A350-Produktion, die Herstellung von Geschäftsflugzeugen,MilitärflugzeugeModernisierung, Unterstützung regionaler Flugzeuge und Austausch von Kabinendrucksensoren, Steuerungen, Auslassventilen und Luftmanagementkomponenten in der großen installierten Flotte der Region.
Britischer Markt für Flugzeugdrucksysteme
Der britische Markt hatte im Jahr 2025 einen Wert von rund 0,04 Milliarden US-Dollar, was etwa 3,4 % des weltweiten Umsatzes entspricht.
Deutschland Markt für Flugzeugdrucksysteme
Der deutsche Markt wurde im Jahr 2025 auf 0,06 Milliarden US-Dollar geschätzt, was etwa 5,4 % des weltweiten Umsatzes entspricht.
Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste Akzeptanzwachstum auf dem Markt verzeichnen, unterstützt durch die Lokalisierung der Flugzeugproduktion, wachsende kommerzielle Luftfahrtflotten, die Beschaffung von Verteidigungsflugzeugen und die Ausweitung der industriellen Kapazitäten in der Luft- und Raumfahrtindustrie in China, Indien, Japan und Südkorea. Die Nachfrage wird durch die Ausweitung der Airbus-Endmontage in China, die COMAC-Flugzeugaktivitäten, Indiens Produktionsprogramme für Verteidigungsflugzeuge, die Erweiterung der Flotte regionaler Fluggesellschaften und steigende MRO-Anforderungen für Kabinendrucksensoren, Auslassventile, Steuerungen und Sicherheitsentlastungssysteme in Flotten mit hoher Auslastung angetrieben.
- Beispielsweise eröffnete Airbus im Oktober 2025 seine zweite Endmontagelinie für die A320-Familie in Tianjin, China. Die Vorbereitungen für die Montage des ersten Flugzeugs laufen bereits und der vollständige Betrieb ist für Anfang 2026 geplant.
Markt für Drucksysteme für Flugzeuge in Japan
Der japanische Markt hatte im Jahr 2025 einen Wert von rund 0,06 Milliarden US-Dollar und machte etwa 5,0 % des weltweiten Umsatzes aus.
Markt für Flugzeugdrucksysteme in China
Chinas Markt dürfte einer der größten weltweit sein, mit einem Umsatz von rund 0,12 Milliarden US-Dollar im Jahr 2025, was etwa 10,5 % des weltweiten Umsatzes entspricht.
Markt für Drucksysteme für Flugzeuge in Indien
Der indische Markt hatte im Jahr 2025 einen Wert von rund 0,03 Milliarden US-Dollar, was etwa 2,6 % des weltweiten Umsatzes ausmachte.
Lateinamerika
Der lateinamerikanische Markt wird von Brasilien angeführt, unterstützt durch die Produktionsbasis von Embraer für Verkehrs-, Führungs- und Verteidigungsflugzeuge, während Mexiko durch Produktionscluster für die Luft- und Raumfahrtindustrie, Komponentenversorgung und MRO-Aktivitäten einen Beitrag leistet. Die regionale Nachfrage wird durch Embraer E-Jets, Praetor- und Phenom-Geschäftsflugzeuge, C-390-Verteidigungsflugzeuge, die Erneuerung der Flugflotten, den Betrieb von Geschäftsflugzeugen und die Wartung von Druckkomponenten in regionalen und geschäftlichen Luftfahrtflotten unterstützt.
Markt für Flugzeugdrucksysteme in Brasilien
Der brasilianische Markt hatte im Jahr 2025 einen Wert von rund 0,03 Milliarden US-Dollar, was etwa 2,7 % des weltweiten Umsatzes ausmachte.
Naher Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird durch die Erweiterung der Flugflotten, den Betrieb von Premium-Langstreckenflugzeugen, Programme für die Verteidigungsluftfahrt, Geschäftsflugzeugaktivitäten und Initiativen zur Lokalisierung in der Luft- und Raumfahrt in den Vereinigten Arabischen Emiraten, Saudi-Arabien, Israel, der Türkei und Südafrika unterstützt. Die Nachfrage wird hauptsächlich durch Flottenerweiterung, MRO-Anforderungen, Beschaffung von Verteidigungsflugzeugen, UAV- und Spezialflugzeugaktivitäten sowie die Notwendigkeit getrieben, die Kabinensicherheit und den Passagierkomfort in Betriebsumgebungen mit hohen Temperaturen und über große Entfernungen aufrechtzuerhalten.
Markt für Flugzeugdrucksysteme in den Vereinigten Arabischen Emiraten
Der Markt der VAE hatte im Jahr 2025 einen Wert von rund 0,02 Milliarden US-Dollar, was etwa 1,7 % des weltweiten Umsatzes ausmachte.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Integrierte Luft- und Raumfahrtmanagementfähigkeiten, Zertifizierungsstärke, digitale Steuerungskompetenz und Aftermarket-Support fördern die Wettbewerbsführerschaft
Der globale Markt ist durch den Wettbewerb zwischen Flugzeug-OEM-Systemintegratoren, Tier-1-Zulieferern von Umweltkontrollsystemen, Herstellern von Kabinendruckkontrollsystemen, Ventil- und Aktuatorspezialisten sowie Druck gekennzeichnetSensorAnbieter, Unternehmen für elektronische Steuerungen und MRO-Dienstleister für die Luft- und Raumfahrt. Die Wettbewerbsführerschaft wird zunehmend von Unternehmen geprägt, die zuverlässige Kabinendruckregler, Auslassventile, Sicherheitsventile, Drucksensoren, Aktuatoren, Bedienfelder, Kabinenkomfortlösungen und integrierte Luftmanagementlösungen mit hoher Sicherheitskonformität, Zertifizierungsbereitschaft auf Flugzeugebene und konsistenter Leistung für kommerzielle, Geschäftsluftfahrt-, Militär-, Regional-, Drehflügler- und fortschrittliche Flugzeugplattformen liefern können.
Liste der wichtigsten Unternehmen für Flugzeugdrucksysteme im Profil
- Honeywell Aerospace(UNS.)
- Collins Aerospace / RTX (USA)
- Dukes Aerospace (USA)
- Liebherr-Aerospace(Frankreich)
- Safran(Frankreich)
- ACE Thermal Systems(UNS.)
- Aero Fluid Products (USA)
- Parker Meggitt (Großbritannien)
- ITT Aerospace Controls (USA)
- AMETEK Aerospace & Defense (USA)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Januar 2026:SAE International überarbeitete die ARP1270C-Kriterien für Flugzeugkabinendrucksysteme und aktualisierte empfohlene Praktiken für Flugzeugkabinendruckkontrollsysteme und -geräte, einschließlich Leistungsziele, Anforderungsdefinition, Betriebsszenarien, Designpraktiken, Sicherheitsprozesse und Verifizierungsmethoden.
- Januar 2026: Bombardier gab bekannt, dass der Global 8000 nach der Zertifizierung durch Transport Canada im November 2025 und der US-amerikanischen FAA die Zertifizierung der Flugsicherheitsbehörde der Europäischen Union erhalten hat.
- August 2025: Honeywell gab bekannt, dass ein von Honeywell geführtes Konsortium über das ATI-Programm für das Projekt STRATA rund 17,8 Millionen US-Dollar an Fördermitteln der britischen Regierung erhalten hat, das sich auf KI und additive Fertigung für komplexe Systeme konzentriertUmweltkontrollsystemeund Kabinendruckkontrollsysteme.
- Januar 2024: Die US-amerikanische Luftfahrtbehörde FAA hat die Richtlinie 2024-02-51 zur Lufttüchtigkeit in Notfällen für bestimmte Boeing 737-9-Flugzeuge erlassen, nachdem während des Fluges ein Abheben des Türstopfens in der Mitte der Kabine zu einer schnellen Dekompression geführt hatte.
BERICHTSBEREICH
Die globale Marktanalyse für Flugzeugdrucksysteme bietet eine eingehende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Segmente. Es enthält Einzelheiten zur Marktdynamik, zu Markttrends und zu regionalen Analysen, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Der Marktbericht umfasst die Fünf-Kräfte-Analyse von Porter, die die Leistungsfähigkeit von Käufern und Lieferanten auf dem Markt veranschaulicht. Marktprognosen bieten Informationen zu technologischen Fortschritten, neuen Produkteinführungen, wichtigen Trends, wichtigen Branchenentwicklungen und Einzelheiten zu Partnerschaften, Fusionen und Übernahmen. Die Marktanalyse umfasst auch eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen und Profilen der Hauptakteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 6,4 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Systemtyp, nach Komponente, nach Flugzeugtyp, nach Technologie, nach Installationstyp, nach Endbenutzer und Region |
| Nach Systemtyp |
|
| Nach Komponente |
|
| Nach Flugzeugtyp |
|
| Durch Technologie |
|
| Nach Installationstyp |
|
| Nach Endbenutzer |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 1,18 Milliarden US-Dollar und soll bis 2034 2,06 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert in Nordamerika bei 0,45 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 6,4 % aufweisen wird.
Nach Flugzeugtypen war das Segment der Schmalrumpfflugzeuge marktführend.
Steigende Flugzeugproduktion und verbindliche Sicherheitsanforderungen für den Kabinendruck treiben das Marktwachstum voran.
Honeywell Aerospace, Collins Aerospace / RTX und Dukes Aerospace gehören zu den Hauptakteuren auf dem Weltmarkt.
Nordamerika dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 250
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.

Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf