Marktgröße, Anteil und Branchenanalyse für Luftqualitätskontrollsysteme, nach Angebot (Ausrüstung, Dienstleistungen und Software), nach Technologie (Rauchgasentschwefelungssysteme, Gewebefiltrationssysteme, Elektrofilter und selektive katalytische Reduktionssysteme), nach Schadstofftyp (Partikel, Schwefeloxide und Säuregase, Stickoxide sowie VOCs und gefährliche Luftschadstoffe), nach Installationstyp (bestehende Anlagen und Neubauten), nach Endverbrauchsindustrie (Stromerzeugung, Metalle und Bergbau, Chemie und Petrochemie sowie Öl- und Gasverarbeitung) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Luftqualitätskontrollsysteme
 Audio-Version anhören
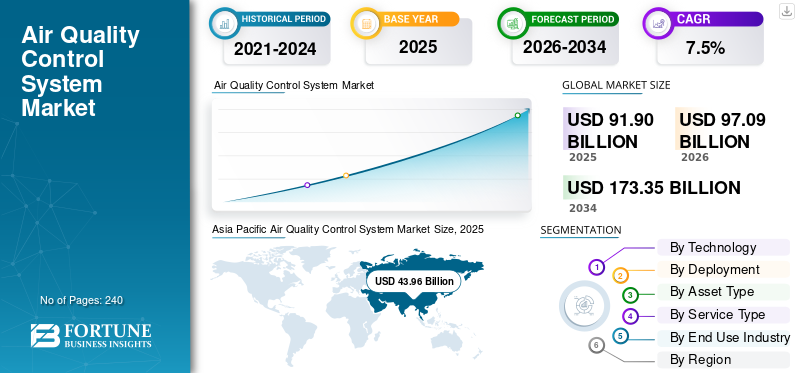
Die globale Marktgröße für Luftqualitätskontrollsysteme wurde im Jahr 2025 auf 91,90 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 97,09 Milliarden US-Dollar im Jahr 2026 auf 173,35 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 7,5 % aufweist.
Der Markt für Luftqualitätskontrollsysteme besteht aus Lösungen, die Hardware, Technologien, Software und Dienstleistungen zur Erfassung, Reinigung, Umwandlung, Messung und Regulierung von Schadstoffen umfassen, die bei Prozessen in der Industrie und stationären Verbrennungsquellen entstehen. Ziel dieser Systeme ist die Kontrolle von Partikeln, Schwefeloxiden, Stickoxiden, flüchtigen organischen Verbindungen, sauren Gasen, Quecksilber, Schwermetallen, Dämpfen und gefährlichen Luftschadstoffen vor der Emission verarbeiteter Gase in die Atmosphäre. Sie tragen dazu bei, die Umweltgesetze einzuhalten, die Luftqualität am Arbeitsplatz und in der Umgebung zu verbessern, die Belastung durch gefährliche Luftschadstoffe zu begrenzen, die Sicherheit im Prozess zu gewährleisten und den kontinuierlichen Betrieb der Anlagen sicherzustellen.
Darüber hinaus dominierten Mitsubishi Heavy Industries, GE Vernova und Babcock & Wilcox Enterprises den Markt aufgrund ihres breiten Technologiespektrums, ihrer großen installierten Basis, ihrer außergewöhnlichen Projektabwicklung und ihrer starken Präsenz inStromerzeugungund Schwerindustrie.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Luftqualitätskontrollsysteme
Der zunehmende Einsatz integrierter Systeme zur Behandlung mehrerer Schadstoffe stellt einen wichtigen Trend dar
Die Industrie wechselt zunehmend von unabhängig entwickelten Systemen zur Schadstoffkontrolle zu integrierten Luftqualitätskontrollsystemen, die in der Lage sind, mehrere Arten von Schadstoffen in einem Prozess zu bekämpfen. Insbesondere integrieren solche Systeme verschiedene Techniken, darunter Rauchgasentschwefelung, Gewebefilter, Elektrofilter, selektive katalytische Reduktion, Kohlenstoffinjektion sowie thermische und katalytische Oxidation. Integrierte Systeme tragen dazu bei, den Platzbedarf von Geräten zu reduzieren, den Systembetrieb zu vereinfachen, die Effizienz der Schadstoffentfernung zu verbessern und den Energie-, Chemikalien-, Rückstands- und Wartungsbedarf zu optimieren.
- Beispielsweise wurde ANDRITZ im Dezember 2025 mit der Lieferung von zwei Sprühtrocknungsabsorbern für die Blöcke 8 und 9 der Shawnee Fossil Plant der Tennessee Valley Authority beauftragt, mit dem Ziel, mehrere saure Gasschadstoffe zu entfernen.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Strenge Beschränkungen der schadstoffspezifischen Emission und Überwachung zur Förderung der Marktentwicklung
Regierungen auf der ganzen Welt haben strengere Emissionsstandards, Überwachungsanforderungen und Betriebsgenehmigungsbedingungen für große Industrien eingeführt. Gemäß der EU-Industrieemissionsrichtlinie 2.0 sind regulierte Unternehmen verpflichtet, mindestens ein- oder zweimal im Jahr effiziente Techniken zu implementieren, um verbindliche Grenzwerte für verschiedene Schadstoffe einzuhalten und Inspektionen zu bestehen.
Strenge Emissionsvorschriften legen Grenzwerte für die Emission von Stickoxiden, flüchtigen organischen Verbindungen und anderen gefährlichen Verbindungen fest. Diese Anforderungen fördern die Installation von Luftqualitätskontrollsystemen zur Rauchgasentschwefelung, SCR, Gewebefiltern, Elektrofiltern, Wäschern und einer kontinuierlichen Emissionsüberwachung. Beispielsweise wurde ANDRITZ im Juni 2025 mit der Installation einer neuen Rauchgasreinigungsanlage in der Müllverbrennungsanlage der Technischen Betriebe Solingen beauftragt. Das TurboSorp-System soll den Ausstoß von Schwefeloxiden, Chlorwasserstoff,WasserstoffFluorid, Dioxine, Furane, Schwermetalle und Quecksilber im Werk.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Expected Impact on Market Growth | Estimated Gross CAGR Contribution | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Stricter industrial emission limits, compulsory monitoring, and stronger enforcement requirements | High | 3.05% | High | High | High |
| 2 | Modernization, replacement, and retrofitting of aging pollution-control infrastructure | High | 2.35% | High | High | Medium |
| 3 | Expansion of emission-intensive industrial capacity across emerging economies | Medium-High | 1.90% | Medium | High | High |
| 4 | Growth of waste-to-energy, hazardous-waste treatment, and industrial incineration facilities | Medium | 1.45% | Medium | High | High |
| 5 | Increasing adoption of continuous emission monitoring, digital optimization, and automated compliance reporting | Medium | 1.10% | Medium | High | High |
| 6 | Others, including carbon-capture pre-treatment, rising health awareness, and integrated multi-pollutant systems | Low | 0.55% | Low | Low | Low |
| Total Gross Growth Contribution | 10.40% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Hohe Kapitalinvestitionen behindern die Marktexpansion
Die Umsetzung von Maßnahmen zur Luftqualitätskontrolle erfordert erhebliche Kapitalinvestitionen für die Installation mehrerer wesentlicher Komponenten wie Steuerungssysteme, Leitungen, Ventilatoren, Pumpen, Reagenzienabgabesysteme und Überwachungssysteme. Darüber hinaus umfasst das Kapital auch die Kosten im Zusammenhang mit den Bauarbeiten und Inbetriebnahmetätigkeiten. Bei fortschrittlichen Systemen wie Multischadstoffsystemen fallen auch wiederkehrende Kosten im Zusammenhang mit Stromverbrauch, Katalysator- und Filterwechsel, Kalkstein- und Kalkversorgung, Ammoniakinjektion, Abfallmanagement und Wartung an. Solche Kosten können die Implementierung einer solchen Technologie in kleinen und mittleren Unternehmen oder alten Anlagen mit Restlebensdauer und geringer Kapazitätsauslastung behindern und dadurch das Marktwachstum für Luftqualitätskontrollsysteme behindern.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Restraining Impact | Estimated Negative CAGR Contribution | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Uneven environmental regulations, delayed implementation, and inconsistent enforcement across countries | High | -1.10% | High | High | Medium |
| 2 | Macroeconomic volatility and cyclical delays in capital expenditure across heavy industries | Medium-High | -0.80% | High | Medium | Medium |
| 3 | Transition toward cleaner fuels, electrified processes, and inherently lower-emission production technologies | Medium | -0.60% | Low | Medium | High |
| 4 | Others, including geopolitical disruptions, project-permitting delays, and constrained public-sector funding | Low | -0.40% | Low | Low | Low |
| Total Negative CAGR Contribution | -2.90% | |||||
Source: Fortune Business Insights
MARKTCHANCEN
Ausbau von Müllverbrennungsanlagen und Müllverbrennungsanlagen zur Schaffung neuer Marktchancen
Wachsende Mengen kommunaler und industrieller Abfälle, begrenzte Deponiemöglichkeiten und die zunehmende Betonung der Kreislaufwirtschaft fördern Investitionen in Müllverbrennungs- und Müllverbrennungsanlagen. Diese Anlagen erzeugen komplexe Rauchgasströme, die Feinstaub, Stickoxide, Schwefeloxide, Chlorwasserstoff, Quecksilber, Schwermetalle, Dioxine und Furane enthalten. Daher sind mehrstufige Luftqualitätskontrollsysteme erforderlich, die SCR oder SNCR, Sauergaswäscher, Aktivkohleinspritzung, Gewebefilter und Emissionsüberwachungssysteme kombinieren. Der Ausbau neuer Müllverbrennungskapazitäten sowie die Modernisierung veralteter Verbrennungsanlagen schaffen daher erhebliche Chancen für Anbieter von AQCS-Ausrüstung, Engineering, Aftermarket-Dienstleistungen und digitaler Überwachung.
- Laut dem vom Maha Sarakham Provincial Energy Office veröffentlichten Bericht beispielsweise ist die Müllverbrennungsanlage Maha Sarakham in Thailand im Juli 2026 mit den Umwelttechnologien von Babcock & Wilcox, einschließlich der adaptiven SNCR-Technologie (Selective Non-Catalytic Reduction), zur Reduzierung von Stickoxiden voll ausgelastet.
HERAUSFORDERUNGEN DES MARKTES
Technische Schwierigkeiten bei der Umsetzung schränken die Marktexpansion ein
Der Prozess der Integration dieser Systeme in bestehende Industrieanlagen stellt ein hohes Maß an technischen Schwierigkeiten dar, da nicht genügend Platz für die Installation vorhanden ist, die Infrastruktur veraltet ist, die Abschaltzeiten kurz sind und die Kraftstoffqualität, die Gastemperatur, der Druck, das Volumen und die Schadstoffkonzentration schwanken. Eine fehlerhafte Konstruktion und Inbetriebnahme der Systeme kann zu höheren Druckverlusten, höherem Stromverbrauch, Korrosion, Geräteverschmutzung, Wartungskosten und unerwarteten Abschaltungen führen. Folglich führt die Notwendigkeit einer auf bestimmte Anlagen zugeschnittenen Technik zu höheren Projektkosten und Zeitplänen, wodurch die Kapazität der Lieferanten zur Skalierung ihrer Lösungen verringert wird.
Segmentierungsanalyse
Durch Technologie
Das Segment Rauchgasentschwefelungssysteme führte aufgrund ihrer breiten industriellen Akzeptanz
Basierend auf der Technologie ist der Markt in Rauchgasentschwefelungssysteme, Gewebefiltrationssysteme, Elektrofilter, selektive katalytische Reduktionssysteme und andere Systeme zur Luftreinhaltung unterteilt.
Im Jahr 2025 hatte das Marktsegment Rauchgasentschwefelungssysteme mit einem Marktanteil von 28,3 % aufgrund des breiten Einsatzes dieser Systeme in Kohlekraftwerken, Raffinerien, Metallverarbeitungsbetrieben, Chemieanlagen und Industriekesseln die größte Position inne. Diese Systeme eliminieren die Emissionen von Schwefeldioxid und sauren Gasen, die bei der Verbrennung von Kohle, Petrolkoks, Heizöl und schwefelhaltigen Einsatzstoffen entstehen.
Es wird erwartet, dass das Segment der selektiven katalytischen Reduktionssysteme von 2026 bis 2034 mit einer jährlichen Wachstumsrate von 8,2 % wachsen wird, was auf die immer strengeren Stickoxid-Emissionsnormen von Kraftwerken, Gasturbinen, Zementöfen, Raffinerien und Müllverbrennungsanlagen zurückzuführen ist. Eine hohe NOx-Entfernungseffizienz, eine Erhöhung der gasbefeuerten Stromerzeugungskapazität, Nachrüstungen und die Installation von Kontrollsystemen für mehrere Schadstoffe sind einige Faktoren, die das Segmentwachstum vorantreiben.
Durch Anbieten
Das Ausrüstungssegment war aufgrund der obligatorischen physischen Emissionskontrollanforderungen führend
Durch das Angebot wird der Markt in Geräte, Dienstleistungen und Software segmentiert.
Das Ausrüstungssegment dominierte den Markt mit einem Anteil von 62,5 % im Jahr 2025, da Industrieanlagen physische Luftverschmutzungsüberwachungssysteme benötigen, um gefährliche Luftschadstoffe herauszufiltern und zu neutralisieren, bevor Rauchgase in die Umwelt gelangen. Rauchgasentschwefelungssysteme, Gewebefilter, Elektrofilter, selektive katalytische Reduktionssysteme, Wäscher und Oxidationsmittel stellen die Schlüsselausrüstung dar, die aus Compliance-Gründen das Rückgrat dieser Branche bildet. Der zunehmende Einsatz dieser Geräte in Kraftwerken, Metall- und Bergbaubetrieben, Zementwerken, Chemiefabriken,Öl und GasProduktionsanlagen, Abfallentsorgungsanlagen sowie Zellstoff- und Papierfabriken treiben ihre Nachfrage an. Darüber hinaus besteht jede Installation aus mehreren Zusatzgeräten wie Reaktoren, Filtern, Katalysatoren, Ventilatoren, Pumpen, Rohrleitungen, Reagenzzuführungen und Sensoren.
Es wird geschätzt, dass das Softwaresegment von 2026 bis 2034 mit 8,7 % am schnellsten wächst, was auf den steigenden Bedarf an kontinuierlicher Emissionsüberwachung, automatisierter Compliance-Berichterstattung, Fernüberwachung von Systemen und optimaler Funktion des Luftqualitätskontrollsystems zurückzuführen ist. Die Daten werden mithilfe einer Software gesammelt und analysiert, die Emissionsmonitore, ein kontinuierliches Überwachungssystem, einen Wäscher, einen Filter, einen Abscheider und eine Katalysatorreduktionseinheit verwendet. Dadurch kann jede Auffälligkeit im frühestmöglichen Stadium erkannt werden.
Nach Schadstofftyp
Feinstaub dominiert aufgrund der breiten Vielfalt der Partikelerzeugung
Auf der Grundlage der Schadstoffart wird der Markt in Partikel, Schwefeloxide und saure Gase, Stickoxide, flüchtige organische Verbindungen und gefährliche Luftschadstoffe und andere unterteilt.
Feinstaub hatte mit 32 % im Jahr 2025 den größten Marktanteil bei Luftqualitätskontrollsystemen, was auf die breite Entstehung von Partikeln in Kraftwerken, Zementöfen, Metallindustrien, Bergbaustandorten, Zellstoff- und Papierfabriken, Abfallbehandlungsanlagen und anderen industriellen Aktivitäten zurückzuführen ist. Bei der Verbrennung, Zerkleinerung, Mahlung, Handhabung und Verarbeitung entstehen Partikel wie Staub, Flugasche, Ruß, Rauch und Feinstaub. Daher gibt es in großen und kleinen Industrieanlagen eine umfangreiche Installation von Gewebefiltern und Elektrofiltern.
Bei flüchtigen organischen Verbindungen und gefährlichen Luftschadstoffen wird im Zeitraum 2026 bis 2034 aufgrund der zunehmenden Regulierung toxischer und krebserregender Emissionen aus Raffinerien, der chemischen Industrie, der Pharmaindustrie, Beschichtungsanwendungen, der Halbleiterindustrie und der Abfallbehandlungsindustrie voraussichtlich die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von 8,7 % zu verzeichnen sein. Der zunehmende Einsatz von regenerativen thermischen Oxidationsanlagen, katalytischen Oxidationsanlagen, Adsorptionssystemen, Aktivkohleeinheiten und Leckerkennungssystemen trägt zum Segmentwachstum bei.
Nach Installationstyp
Das Segment der bestehenden Anlagen dominiert aufgrund der zunehmenden Anzahl emissionsintensiver Industrieaktivitäten
Auf der Grundlage der Installationsart wird der Markt in bestehende Anlagen und Neubauten unterteilt.
Aufgrund der hohen Emissionsintensität der Industrieaktivitäten dominierte das Segment Bestandsanlagen den Markt. Die veraltete Ausrüstung zur Schadstoffbekämpfung, strenge Emissionsnormen und die Notwendigkeit, die Effizienz der Entfernungssysteme zu steigern, haben Betreiber dazu veranlasst, in die Modernisierung, den Austausch und die Erneuerung ihrer aktuellen Systeme aus REA-Systemen, Gewebefiltern, Elektrofiltern, SCR-Systemen, Wäschern und Überwachungsgeräten zu investieren.
Es wird geschätzt, dass das Neubausegment von 2026 bis 2034 die schnellste CAGR von 8,2 % aufweist, was auf das Wachstum der Kapazitäten der Industrie, die Urbanisierung, die Infrastrukturentwicklung und neue Müllverbrennungs-, Metall-, Zement-, Chemie- und Produktionsanlagen in Schwellenländern zurückzuführen ist.
Nach Endverbrauchsindustrie
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Das Segment der Energieerzeugung liegt aufgrund der großen Abgasmengen und der hohen Anforderungen an die Schadstoffbegrenzung an der Spitze
Auf der Grundlage der Endverbrauchsindustrie ist der Markt in Energieerzeugung, Metalle und Bergbau, nichtmetallische Mineralien, Chemikalien und Petrochemie, Öl und Gas, Abfallwirtschaft, Zellstoff und Papier sowie andere Branchen unterteilt.
Das Segment Stromerzeugung dominierte den Markt mit einem Anteil von 27,13 % im Jahr 2025. Das Wachstum dieses Segments ist hauptsächlich auf die hohe Rauchgasproduktion in Kohle-, Öl-, Biomasse- und Gaskraftwerken zurückzuführen. Diese Anwendung erfordert mehrere Luftqualitätskontrollsysteme wie Rauchgasentschwefelungssystem, Elektrofilter, Gewebefilter, selektive katalytische Reduktion und kontinuierliche SystemeEmissionsüberwachungssystem. Eine hohe Installationsbasis von Wärmekraftwerken, der Bedarf an Nachrüstungen sowie der Austausch von Ausrüstung, Katalysatoren und Wartung sind weitere Faktoren, die die Dominanz des Segments stärken.
Es wird prognostiziert, dass die Abfallwirtschaft im Prognosezeitraum die höchste CAGR von 8,9 % verzeichnen wird, was auf erhöhte Investitionen in Müllverbrennungsanlagen, Verbrennungsanlagen für feste Siedlungsabfälle, Anlagen zur Behandlung gefährlicher Abfälle und Klärschlammverbrennungsanlagen zurückzuführen ist. Anlagen in diesem Bereich erzeugen Rauchgase. Das zunehmende Abfallaufkommen, die Verknappung von Deponien und die Energiegewinnung aus Abfällen sind weitere Faktoren, die die Nachfrage im Abfallwirtschaftssektor antreiben.
Regionaler Ausblick auf den Markt für Luftqualitätskontrollsysteme
Basierend auf der Geographie wird der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika eingeteilt.
Nordamerika
Asia Pacific Air Quality Control System Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Im Jahr 2026 wird der nordamerikanische Markt voraussichtlich 20,10 Milliarden US-Dollar erreichen und damit weltweit an zweiter Stelle stehen. Das Wachstum des nordamerikanischen Marktes ist vor allem auf die Modernisierung veralteter Systeme zur Schadstoffbegrenzung zurückzuführen. Kraftwerke, Raffinerien, Chemiefabriken, Zellstoff- und Papierfabriken, Metallverarbeitungsanlagen und Industriekessel rüsten ihre vorhandenen Wäscher, Abscheider, Gewebefilter und NOX-Kontrollsysteme auf, um die Vorschriften einzuhalten und die Effizienz zu verbessern. Darüber hinaus tendiert die Marktnachfrage in Richtung kontinuierlicher Emissionsüberwachung, vorausschauender Wartung, automatisierter Berichterstattung, Katalysatoraustausch und Lebenszyklusdienstleistungen. Daher schaffen die große installierte Basis der Region und der große Fokus auf Anlagenzuverlässigkeit zahlreiche Möglichkeiten für Nachrüstung, Aftermarket-Services und Softwareanwendungsanforderungen.
US-Markt für Luftqualitätskontrollsysteme
Im Jahr 2026 wird der Markt in den USA voraussichtlich 16,63 Milliarden US-Dollar erreichen, was etwa 17,12 % des weltweiten Umsatzes ausmacht.
Europa
Europa wird im Prognosezeitraum voraussichtlich eine Wachstumsrate von 7,6 % verzeichnen, die zweithöchste weltweit, und im Jahr 2026 19,14 MrdZellstoff und PapierBranchen. Darüber hinaus gibt es einen wachsenden Trend, alte Schadstoffkontrollsysteme durch Multischadstoffsysteme der neuen Generation zu ersetzen, die eine Vielzahl von Schadstoffen wie Feinstaub, Stickoxide, Schwefeloxide und andere effizient beseitigen. Darüber hinaus hat der Aufstieg und die Modernisierung von Müllverbrennungsanlagen und kommunalen Müllverbrennungsanlagen zur Nachfrage nach Gewebefiltern, Wäschern und verschiedenen anderen Systemen für Luftqualitätskontrollsysteme beigetragen.
Britischer Markt für Luftqualitätskontrollsysteme
Der Markt in Großbritannien wird im Jahr 2026 voraussichtlich 3,29 Milliarden US-Dollar erreichen, was 3,39 % des weltweiten Umsatzes ausmacht.
Markt für Luftqualitätskontrollsysteme in Deutschland
Der Markt in Deutschland wird im Jahr 2026 voraussichtlich 3,89 Milliarden US-Dollar erreichen, was etwa 4,01 % des weltweiten Umsatzes ausmacht.
Markt für Luftqualitätskontrollsysteme in Frankreich
Der Markt in Frankreich wird im Jahr 2026 voraussichtlich 2,60 Milliarden US-Dollar erreichen, was etwa 2,68 % des weltweiten Umsatzes ausmacht.
Asien-Pazifik
Der asiatisch-pazifische Raum hatte im Jahr 2025 mit einem Wert von 43,96 Milliarden US-Dollar den größten Marktanteil für Luftqualitätskontrollsysteme und wird seine Dominanz voraussichtlich auch in den kommenden Jahren beibehalten. Das Wachstum im asiatisch-pazifischen Markt ist hauptsächlich auf die Zunahme der Stromerzeugungs- und emissionsintensiven Industrien in China, Indien, Indonesien, Vietnam und anderen Entwicklungsländern zurückzuführen. Die steigende Nachfrage nach Strom, Stahl- und Edelmetallproduktion, Zementproduktion, chemischer Verarbeitung und Energiegewinnung aus Abfällen hat dazu geführt, dass immer mehr Industrien Kontrollsysteme für Feinstaub benötigen.SchwefelOxid-, Stickoxid- und Sauergasemissionen. China hat eine riesige Industriebasis aufgebaut, die zu einem Nachrüstungs- und Erneuerungsbedarf für Steuerungssysteme führen wird, während der Beitrag aus Indien und Südostasien in Form zusätzlicher Kapazitäten für Energie und Fertigung erfolgen wird. Die rasche Urbanisierung und die sich verschlechternde Luftqualität in der Industrie veranlassen Regierungen, ihre Emissionsüberwachung zu intensivieren und die Kontrolleffizienz zu erhöhen.
Markt für Luftqualitätskontrollsysteme in China
Der Markt in China wird im Jahr 2026 voraussichtlich fast 21,64 Milliarden US-Dollar erreichen, was 22,28 % des weltweiten Umsatzes ausmacht.
Markt für Luftqualitätskontrollsysteme in Japan
Der Markt in Japan wird im Jahr 2026 voraussichtlich 4,38 Milliarden US-Dollar erreichen, was 4,51 % des weltweiten Umsatzes ausmacht.
Markt für Luftqualitätskontrollsysteme in Indien
Der Markt in Indien wird im Jahr 2026 voraussichtlich 9,64 Milliarden US-Dollar erreichen, was 9,93 % des weltweiten Umsatzes ausmacht.
Südamerika, Naher Osten und Afrika
Sowohl Südamerika als auch der Nahe Osten und Afrika werden in den kommenden Jahren voraussichtlich moderat wachsen. Der südamerikanische Markt wird im Jahr 2026 voraussichtlich 6,55 Milliarden US-Dollar erreichen. Der Markt wächst aufgrund laufender Prozesse wie Bergbau, Metallurgie, Zement, Öl und Gas.PetrochemieSektoren, Stromerzeugungsprozesse und Abfallentsorgungsprozesse in vielen Teilen der Welt. In Südamerika wird das Wachstum hauptsächlich durch den Bergbau und die Mineralverarbeitung vorangetrieben, insbesondere in Brasilien, Chile und Peru, sowie durch die Verbesserung der Zement-, Zellstoff- und Papierproduktion sowie der Industriekesselproduktion. Im Nahen Osten und in Afrika entstehen neue Raffinerie-, Petrochemie-, Metall-, Zement- und Stromerzeugungsprojekte, insbesondere in Saudi-Arabien, den Vereinigten Arabischen Emiraten, der Türkei, Südafrika und Ägypten.
GCC-Markt für Luftqualitätskontrollsysteme
Im Jahr 2026 wird der GCC-Markt voraussichtlich 2,52 Milliarden US-Dollar erreichen, was 2,60 % des Gesamtumsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Integrierte Portfolios zur Schadstoffbekämpfung, Nachrüstmöglichkeiten und etablierte Präsenz zur Stärkung der Marktposition prominenter Akteure
The market for air quality control systems was dominated in 2025 by Mitsubishi Heavy Industries Ltd./Mitsubishi Power, G.E. Vernova Inc. und Babcock & Wilcox Enterprises, Inc. Ihre herausragende Präsenz ist auf ihre große Produktpalette an Rauchgasentschwefelungs- und Partikelkontrollsystemen, Stickoxidkontrollsystemen und Multischadstoffsystemen sowie auf ihre außergewöhnlichen technischen Fähigkeiten, ihre große installierte Basis und ihre etablierte Marke zurückzuführen. Darüber hinaus arbeiten ANDRITZ AG, Valmet Oyj, Thermax Limited, CECO Environmental Corp., Fujian Longking Co., Ltd., Donaldson Company, Inc. und KC Cottrell Co., Ltd. an der Entwicklung modernster Technologieportfolios, Partnerschaftsvereinbarungen und Akquisitionen.
LISTE DER WICHTIGSTEN UNTERNEHMEN FÜR LUFTQUALITÄTSKONTROLLSYSTEME IM PROFIL
- Mitsubishi Heavy Industries Ltd./Mitsubishi Power(Japan)
- GE Vernova Inc. (UNS.)
- Babcock & Wilcox Enterprises, Inc. (UNS.)
- ANDRITZ AG (Österreich)
- Valmet Oyj(Finnland)
- Thermax Limited (Indien)
- CECO Environmental Corp. (USA)
- Fujian Longking Co., Ltd. (China)
- Donaldson Company, Inc. (USA)
- KC Cottrell Co., Ltd. (Südkorea)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juni 2026:CECO Environmental Corp. hat die strategische Übernahme von Thermon Group Holdings abgeschlossen und damit seine globale Plattform in den Bereichen industrielle Luftqualität, Emissionskontrolle, Umweltüberwachung und Wärmemanagementlösungen erweitert.
- Januar 2026:Fujian Longking Co., Ltd. hat mit der Xiamen University of Technology zusammengearbeitet, um groß angelegte Wirbelschicht-Reinigungsreaktoren und koordinierte Mehrturmsysteme für eine energieeffiziente, extrem emissionsarme industrielle Rauchgasbehandlung voranzutreiben.
- Juni 2025:Valmet Oyj stellte eine neue Vorbehandlungslösung zur Kohlenstoffabscheidung vor, die einen kondensierenden Rauchgaswäscher und einen Nasselektrofilter kombiniert, um industrielle Rauchgase vor der Kohlenstoffabscheidung zu reinigen und zu konditionieren.
- Februar 2025:Fujian Longking Co., Ltd. führte KI-gestützte Technologien zur Luftverschmutzungskontrolle ein, darunter ein intelligentes Umweltinsel-Kontrollsystem, intelligente Hochspannungssteuerungen für Elektrofilter und ein intelligentes Trockenrauchgasreinigungssystem.
- Februar 2025:ANDRITZ AG erwarb LDX Solutions, fügte Nasselektrofilter, regenerative thermische Oxidationsmittel, Gewebefilter, Wäscher und damit verbundene Dienstleistungen hinzu und baute gleichzeitig seine Präsenz im Bereich Reinlufttechnologie in Nordamerika aus.
BERICHTSBEREICH
Der Marktbericht für Luftqualitätskontrollsysteme bietet eine detaillierte Bewertung aller Marktsegmente und hebt die wichtigsten Treiber, Trends, Chancen, Einschränkungen und Herausforderungen hervor, die das Branchenwachstum prägen. Darüber hinaus werden technologische Fortschritte, wichtige Branchenentwicklungen, Marktanteilsanalysen und umfassende Profile führender Unternehmen behandelt.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 7,5 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Angebot, Technologie, Schadstofftyp, Installationstyp, Endverbrauchsbranche und Region |
| Durch Technologie |
|
| Durch Anbieten |
|
| Nach Schadstofftyp |
|
| Nach Installationstyp |
|
| Nach Endverbrauchsbranche |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 91,90 Milliarden US-Dollar und soll bis 2034 173,35 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert des asiatisch-pazifischen Raums bei 43,96 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum mit einer jährlichen Wachstumsrate von 7,5 % wächst.
Das Segment Stromerzeugung führte den Markt nach Endverbrauchsindustrie an.
Strenge industrielle Emissionsvorschriften, die zunehmende Modernisierung der veralteten Infrastruktur zur Kontrolle der Umweltverschmutzung und die wachsende Nachfrage nach kontinuierlicher Emissionsüberwachung und Systemen zur Kontrolle mehrerer Schadstoffe treiben das Marktwachstum voran.
Mitsubishi Heavy Industries Ltd./Mitsubishi Power, GE Vernova Inc. und Babcock & Wilcox Enterprises, Inc. gehören zu den führenden Akteuren auf dem Markt.
Der asiatisch-pazifische Raum dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 240
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf