Marktgröße, Marktanteil und Branchenanalyse für Handelsschiffe in Europa und Nordafrika, nach Motortyp (Zweitakt-Dieselmotoren, Viertakt-Dieselmotoren, Diesel-Elektromotor, Dual-Fuel-Motoren und andere), nach Kraftstofftyp (grüner Kraftstoff, Diesel, Elektro und andere), nach Motorleistung (10.000 kW bis 80.000 kW und über 80.000 kW), nach Schiffstyp (Frachtschiffe, Tanker). Schiffe, Offshore- und Versorgungsschiffe, Passagierschiffe, RO/RO-Schiffe und andere), nach Ausstattungstyp (Line Fit und Retro Fit), nach Endbenutzer (Privateigentümer und Charter-/Mietflotten) und regionale Prognose, 20
 Gratis-PDF herunterladen

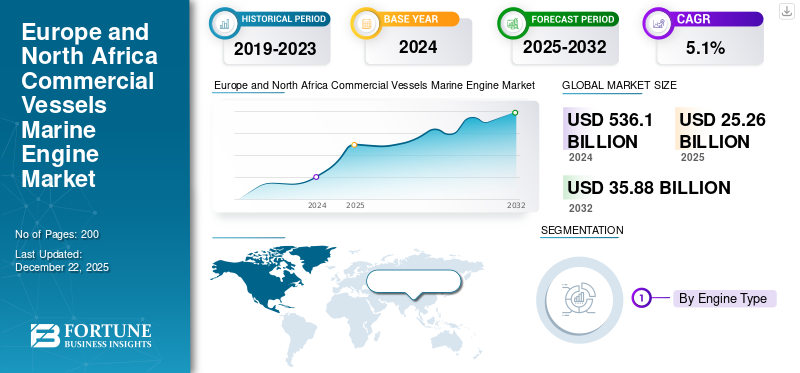
Marktgröße und Wachstumsübersicht für Handelsschiffe und Schiffsmotoren in Europa und Nordafrika
 Audio-Version anhören
Die Marktgröße für Schiffsmotoren für Handelsschiffe in Europa und Nordafrika wurde im Jahr 2024 auf 22,87 Milliarden US-Dollar geschätzt und wird voraussichtlich von 25,26 Milliarden US-Dollar im Jahr 2025 auf 35,88 Milliarden US-Dollar im Jahr 2032 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 5,1 % im Prognosezeitraum entspricht.
Ein kommerzieller Schiffsmotor ist ein Antriebs- oder Hilfsmotor, der in verschiedenen kommerziellen Schiffen wie Frachtschiffen, Öltankern, Containerschiffen usw. eingebaut ist, um Kraftstoffenergie (am häufigsten Diesel oder Gas) in mechanische Leistung umzuwandeln, um das Schiff anzutreiben oder Bordsysteme mit Strom zu versorgen. Antriebsmotoren treiben das Schiff an, währendHilfsmotorensorgen für Bordstrom, beides ist unter rauen Meeresbedingungen unerlässlich. Kommerzielle Schiffsmotoren sind unverzichtbar, da mehr als 80 % des weltweiten Handelsvolumens auf dem Seeweg abgewickelt werden. Daher sind die Volkswirtschaften der Welt in hohem Maße auf diese Schiffsmotoren angewiesen, um Waren vom Rohmaterial bis zum fertigen Produkt über die Meere zu transportieren und so den globalen Markt für kommerzielle Schiffsmotoren zu unterstützen.
Der Markt umfasst mehrere große Player wie MAN Energy Solutions, Wartsila Corporation, MTU Friedrichshafen (Rolls-Royce). Ihr breites Produktportfolio, ihre innovativen Schiffsmotoren und ihre starke geografische Expansion haben ihre Dominanz auf dem Weltmarkt gestützt.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Marktdynamik
MARKTREIBER
Verbesserungen in der Motorentechnologie befeuern das Marktwachstum
Erhöhte Nachfrage nach HandelsschiffenSchiffsmotorenwird durch ein erhöhtes globales Seehandelsvolumen, strengere Umweltgesetze und Verbesserungen in der Motorentechnologie zur Minimierung von Emissionen vorangetrieben. Beispielsweise prognostiziert die IMO, dass die Erholung und das erwartete Wachstum des Seehandels bis 2050 um 40 % bis 115 % gegenüber dem Niveau von 2022 zunehmen werden, was natürlich zu einer Nachfrage nach zusätzlichen und verbesserten Motoren führen wird. Darüber hinaus haben strenge Emissionsnormen wie Tier 4 der EPA für Dieselmotoren und die weltweiten Schwefel- und NOx-Grenzwerte der IMO gemäß MARPOL Anhang VI in den letzten Jahren zu einer Nachfrage nach fortschrittlicheren und saubereren Motoren geführt.
- Beispielsweise stellte die IMO im April 2023 einen jährlichen Anstieg der weltweiten Schiffsflotte um 3 % fest und betonte, wie das Handelswachstum in Regionen wie Europa die Nachfrage nach Motoren ankurbelt. Ebenso zeigt die Integration von Hybridantrieben in europäische Fähren zur Erreichung der Emissionsstandardziele den Übergang der Branche zu einer nachhaltigen Schiffstechnik.
Marktdynamik
MARKTBEGRENZUNGEN
Strenge Emissionsnormen behindern das Marktwachstum
Die Schiffsmotorenindustrie für Handelsschiffe steht hinsichtlich der Einhaltung von Umweltvorschriften vor großen Herausforderungen, was zu erheblichen Kostenbelastungen führt. Dies ist insbesondere auf die strengen Vorschriften der Internationalen Seeschifffahrtsorganisation (IMO) zurückzuführen, die weitreichende Änderungen zur Reduzierung schädlicher Emissionen erfordern. Gemäß dem NOx Technical Code 2008 der IMO unterliegen Schiffsmotoren immer strengeren Kontrollen der Stickoxidemissionen. Die Tier-III-Anforderungen verlangen, dass Motoren mit niedriger und hoher Drehzahl in Emissionskontrollbereichen nicht mehr als 3,4 g/kWh ausstoßen, was Betreiber dazu zwingt, Systeme zur selektiven katalytischen Reduktion zu installieren oder Motoren ganz auszutauschen.
Marktdynamik
MARKTCHANCEN
Steigende Nachfrage nach der Nachrüstung moderner Motoren bietet erhebliche Wachstumschancen
Der weltweite Seehandel hat sich von den jüngsten Schocks erholt und wird voraussichtlich moderat wachsen, wodurch ein stetiger Grundbedarf an Antriebs- und Hilfsenergie-Upgrades entsteht, wenn ältere Tonnage erneuert oder nachgerüstet wird. Laut UNCTAD erreichte der weltweite Seehandel im Jahr 2023 12,3 Milliarden Tonnen mit einem prognostizierten durchschnittlichen Wachstum von etwa 2,4 % pro Jahr bis 2029, was die Nachfrage nach Neubauten und Nachrüstungen moderner Motoren stützt.
Strenge IMO- und regionale Ziele zwingen Eigentümer dazu, in emissionsärmere Motoren, Abgasnachbehandlungssysteme oder Antriebe mit alternativen Kraftstoffen zu investieren, um die Vorschriften einzuhalten und wettbewerbsfähig zu bleiben. Die Treibhausgasstrategie 2023 der IMO (Netto-Null bis 2050 mit vorläufigen Reduzierungskontrollpunkten) und die Einführung von Maßnahmen zur CO2-Intensität schaffen explizite Compliance-Pfade, die sich in einer Nachfrage nach fortschrittlichen Motordesigns und Umrüstsätzen niederschlagen.
- So schloss Garden Reach Shipbuilders and Engineers (GRSE) Ltd im Oktober 2024 einen Vertrag mit Carsten Rehder Schiffsmakler und Reederei GmbH & Co. KG aus Deutschland über den Bau und die Lieferung eines weiteren spezialisierten Mehrzweckfrachtschiffs mit einer Verdrängung von 7.500 DWT.
Europa und Nordafrika Schiffsmotor für Handelsschiffe
Markttrends
Zunehmende Integration von Dual-Fuel-Motoren in Schiffen zur Steigerung der Produktnachfrage
Das Wachstum der Nachfrage nach Dual-Fuel-Antrieben beschleunigt sich deutlich. Laut Alternative Fuels Insight (AFI) von DNV beliefen sich die Neubestellungen für Schiffe mit alternativen Antrieben im ersten Halbjahr 2025 auf 19,8 Millionen BRZ, was einem Anstieg von 78 % gegenüber dem gesamten Jahr 2024 entspricht, trotz einer allgemeinen Verlangsamung bei Neubauten. Innerhalb dieser Aufträge dominieren LNG- und Methanol-Dual-Fuel-Designs; DNV meldete im Jahr 2024 166 Methanol-Kraftstoff-Neubauaufträge (32 % des AFI-Auftragsbestands). Die Regulierung lenkt die Motorspezifikationen in Richtung Elektrifizierung, Landstrom und Hybridisierung. Die EEXI/CII-Regeln der IMO (in Kraft seit 1. Januar 2023) treiben Effizienzsteigerungen, Motorleistungsbeschränkungen und die Optimierung von Hilfssystemen voran. In der EU schreiben die Vorschriften von FuelEU Maritime und damit verbundene Vorschriften Nullemissionen am Liegeplatz vor, beginnend im Jahr 2030 für AFIR-abgedeckte Häfen und werden ab 2035 auf alle EU-Häfen ausgeweitet, die mit Landstrom (OPS) ausgestattet sind. Dies führt zu einer Nachfrage nach Motoren, die in Batterie-Hybridsysteme, PTO/PTI und OPS-fähige Hilfsaggregate integriert sind, was es Schiffen ermöglicht, die Emissionen im Hafen zu senken und gleichzeitig die CII-Bewertungen auf See zu verbessern.
- Beispielsweise enthüllte Maersk im Juni 2025 Pläne für eine neue Serie von Schiffen mit einer Kapazität von jeweils 17.480 TEU und Dual-Fuel-AntriebMethanolDiese Klasse von Containerschiffen soll die Dienste von Maersk verbessern, indem sie Ostasien mit Nordeuropa verbindet.
HERAUSFORDERUNGEN DES MARKTES
Instabil Treibstoffpreise stellen eine Herausforderung für das Wachstum des Marktes dar
Instabile Treibstoffpreise stellen ein wesentliches Hemmnis dar, da die Öl- und Gaspreise nach Schätzungen der Schifffahrtsbranche etwa 50–60 % der Versandkosten ausmachen. Preisvolatilität führt zu Herausforderungen bei der betrieblichen Planung und Budgetstörungen, die in Zeiten hoher Preise zu einem Rückgang der Transportnachfrage um 10–15 % führen können.
Diese instabilen Branchentrends behindern das Wachstum des Marktes für Handelsschiffe und Schiffsmotoren in Europa und Nordafrika. Hersteller sind mit unvorhersehbaren Nachfragemustern konfrontiert, während Schiffseigner Schwierigkeiten haben, Ausgaben für effizientere, aber kostspieligere Motorentechnologien zu rechtfertigen, wenn die künftigen Treibstoffkosten unzuverlässig bleiben. Darüber hinaus herrscht in der Schiffsmotorenindustrie ein kritischer Mangel an qualifizierten Arbeitskräften, der den Betrieb und die Expansion erheblich einschränkt. Laut BIMCO/ICS Seafarer Workforce-Berichten könnte es bis 2026 zu einem Mangel an rund 90.000 qualifizierten Marineoffizieren kommen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
SEGMENTIERUNGSANALYSE
Nach Motortyp
Das Segment der Dual-Fuel-Motoren wird aufgrund seiner zunehmenden Akzeptanz das schnellste Wachstum verzeichnen
Nach Motortyp wird der Markt in Zweitakt-Dieselmotoren und Viertakt-Dieselmotoren unterteiltDieselmotoren, dieselelektrischer Motor, Dual-Fuel-Motoren und andere.
Die Dual-Fuel-Motoren dürften im Prognosezeitraum von 2025 bis 2032 das am schnellsten wachsende Segment sein, mit der höchsten prognostizierten CAGR von 8,0 %. Die weit verbreitete Einführung von Dual-Fuel-Motoren in verschiedenen Schiffstypen treibt dieses Wachstum voran, angetrieben durch strenge Umweltgesetze und technologische Innovationen, die es Motoren ermöglichen, sowohl mit herkömmlichem Schweröl als auch mit saubereren, umweltfreundlichen Kraftstoffen zu arbeiten.
- Beispielsweise unterzeichneten Svitzer und Caterpillar im April 2023 eine Absichtserklärung für den Einsatz von Methanol-Dual-Fuel-Lösungen zum Antrieb der neuen Schiffe von Svitzer und zur Nachrüstung bestehender Schlepper.
Das Segment der Zweitakt-Dieselmotoren hatte im Jahr 2024 mit einem Anteil von 33,18 % den größten Marktanteil. Diese Vorherrschaft ist das Ergebnis zahlreicher wichtiger technischer und wirtschaftlicher Vorteile, die diese Motoren für den umfassenden maritimen Einsatz hervorragend geeignet machen. Zweitaktmotoren sind aufgrund der hohen Leistungsfähigkeit und Betriebseigenschaften ihres Motors gut für die Nutzung von HFO gerüstet. Diese Treibstoffeffizienz führt zu erheblichen Kostensenkungen für Reedereien und stärkt die Marktdominanz in diesem Segment.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Kraftstofftyp
Segment „Grüner Kraftstoff“. aufgrund der zunehmenden Einführung fortschrittlicher Motoren das schnellste Wachstum zu verzeichnen
Nach Kraftstoffart ist der Markt in grüne Kraftstoffe, Diesel, Elektrokraftstoffe und andere unterteilt.
Es wird erwartet, dass das Segment für grüne Kraftstoffe im Prognosezeitraum mit einer prognostizierten jährlichen Wachstumsrate von 6,5 % das am schnellsten wachsende Segment sein wird. Das Wachstum wird durch die Einführung fortschrittlicher Motoren vorangetrieben, die darauf ausgelegt sind, umweltfreundlichen Kraftstoff als Primärkraftstoff zu nutzenDekarbonisierungLösung, die betriebliche Flexibilität ermöglicht und gleichzeitig die Umweltbelastung reduziert. Globale Standards wie die Treibhausgasstrategie der IMO, die eine Reduzierung der Emissionen um 50 % bis 2050 anstrebt, treiben die Forschungs- und Entwicklungsausgaben für grüne Kraftstoffe voran.
- Beispielsweise unterzeichnete Wartsila im Februar 2025 eine Lebenszyklusvereinbarung mit CMA Ships, einer französischen Reederei und Tochtergesellschaft von CMA CGM. Diese Vereinbarung umfasst 14 große, mit LNG betriebene Containerschiffe, die derzeit in Betrieb sind, wobei die Bestellung im ersten Quartal 2025 registriert wurde.
Mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7 % im Prognosezeitraum (2025–2032) ist Elektro voraussichtlich das zweitschnellste Segment.
Nach Motorleistung
10.000 kW bis 40.000 kW-Segment aufgrund hoher Schiffsauslastung führend
Nach der Motorleistung ist der Markt für Schiffsmotoren von Handelsschiffen in Europa und Nordafrika in bis zu 10.000 kW, 10.000 kW bis 40.000 kW, 40.000 kW bis 80.000 kW und über 80.000 kW unterteilt.
Das Segment von 10.000 kW bis 40.000 kW dominierte den Markt im Jahr 2024 mit einem Anteil von 32,92 % und dürfte im Prognosezeitraum (2025–2032) das am schnellsten wachsende Segment sein. Der wachsende Bedarf an diesem Kapazitätsbereich ergibt sich aus der weit verbreiteten Verwendung in Massengutschiffen, Tankschiffen und anderen Schiffstypen. Ein großer Anteil der weltweiten Flotte liegt gemessen an der Kapazität normalerweise im niedrigen bis mittleren Zehn-Megawatt-Bereich, was dieser Motorleistung entspricht.
- Beispielsweise erteilte die Wenchong-Werft in China im Mai 2025 einen Auftrag über vier Sätze 3 × MAN 8L21/31 MK2 GenSets für den Bau von vier 4 × 96 m C-CSOVs. Die Motoren werden voraussichtlich mit Teillastoptimierung zur Verbesserung der Kraftstoffeffizienz ausgeliefert. Darüber hinaus werden sie in ein innovatives dieselelektrisches System integriert, das den von der Klassifizierungsgesellschaft DNV festgelegten Dynamic Positioning Stage 2 (DP2)-Standards entspricht. Insgesamt verfügen die 12 Motoren über eine Leistung von über 20.000 kW. Der L21/31-Motor bietet zahlreiche Vorteile, darunter branchenführende Kraftstoffeffizienz und minimale Geräusch- und Vibrationswerte.
Schätzungen zufolge sind 40.000 bis 80.000 kW das am zweitschnellsten wachsende Segment im Prognosezeitraum (2025–2032), mit einer durchschnittlichen jährlichen Wachstumsrate von 5,8 %. Die Expansion wird durch das schnelle Wachstum von Ultra Large Container Ships (ULCS) und das ständige Streben der Schifffahrtsindustrie nach Größenvorteilen vorangetrieben. Dieser Leistungsbereich ist ideal für die Antriebsanforderungen der größten Handelsschiffe der Welt, die sich schnell zur dominierenden Kraft in der internationalen Containerschifffahrt entwickeln.
Nach Schiffstyp
Wachsende ExpansionvonE-Commerce und Versand förderten das Wachstum des Frachtschiffsegments
Nach Schiffstyp ist der Markt für kommerzielle Schiffsmotoren in Europa und Nordafrika in grüne Bereiche unterteiltFrachtschiffe, Tankschiffe, Offshore- und Hilfsschiffe, Passagierschiffe, RO/RO-Schiffe und andere.
Das Segment der Frachtschiffe hielt den größten Anteil am Markt für Schiffsmotoren für Handelsschiffe in Europa und Nordafrika und bleibt mit einem Anteil von 35,24 % im Jahr 2024 die dominierende Kategorie im Segment der Schiffstypen. Die Ausweitung des E-Commerce und der Schifffahrt spiegelt sich in der modalen Umstellung von Luft- auf Seefracht für bestimmte Frachtarten wider. Dieser Wandel führt zu einer höheren Nachfrage nach Seefrachtdiensten, insbesondere nach großen Sendungen und nicht verderblichen Lieferungen, bei denen die Kosteneffizienz wichtiger ist als die Geschwindigkeit. Laut UNCTADs Review of Maritime Transport 2024 erreichte die weltweite Stückgutschiffflotte rund 2,4 Milliarden DWT.
- Zum Beispiel im Juni 2023, A.P. Moller. (Maersk) kündigte Pläne an, ein bestehendes Schiff für den Betrieb mit Dual-Fuel-Methanol umzurüsten, um die Verwendung von grünem Methanol als Treibstoff zu ermöglichen. Die erste Motornachrüstung der Branche ist für Mitte 2024 geplant, wobei geplant ist, die gleichen Modifikationen auf Schwesterschiffen während ihrer Sonderuntersuchung im Jahr 2027 umzusetzen.
Schätzungen zufolge ist das Segment der Passagierschiffe mit einer prognostizierten jährlichen Wachstumsrate von 8,4 % im Prognosezeitraum (2025–2032) das am schnellsten wachsende Segment. Der Kreuzfahrtschiffsektor hat sich als äußerst widerstandsfähig erwiesen, wobei die weltweite Kreuzfahrtpassagierkapazität im Jahr 2024 voraussichtlich das Niveau vor der Pandemie um 18 % übertreffen wird. Im gesamten Prognosezeitraum kurbelten Faktoren wie niedrigere Löhne, starke staatliche Unterstützung und steigende verfügbare Einkommen die Nachfrage anLuxusreisenErfahrungen dürften das Segmentwachstum vorantreiben.
Nach Passformtyp
Das Retrofit-Segment dominiert aufgrund der wachsenden Nachfrage nach Motorersatz
Je nach Einbautyp ist der Markt für Schiffsmotoren für kommerzielle Schiffe in Europa und Nordafrika in Reiheneinbau und Retro-Einbau unterteilt.
Das Retrofit-Segment hatte im Jahr 2024 mit 63,98 % den größten Marktanteil und dürfte im Prognosezeitraum (2025–2032) das am schnellsten wachsende Segment sein. Die laufende Modernisierung der Schiffsmotoren alter Flottenschiffe, von denen viele sehr stark bevölkert sind und einen erheblichen Beitrag zur globalen CO2-Emissionen leisten, mit fortschrittlichen umweltfreundlichen Antriebskraftstoffmotoren treibt dieses Wachstum voran. Nachrüstungsaktivitäten schaffen gute Chancen für neue Unternehmen, sich auf dem Markt zu etablieren.
- Beispielsweise haben Hapag-Lloyd und die Seaspan Corporation im April 2024 eine Partnerschaft geschlossen, um fünf 10.100-TEU-Containerschiffe, die derzeit mit traditionellen MAN-S90-Motoren angetrieben werden, in Dual-Fuel-Motoren umzurüsten, die mit Methanol betrieben werden können. Nach der Umrüstung bleiben diese Schiffe langfristig von Seaspan an Hapag-Lloyd gechartert.
Das Line-Fit-Segment gewinnt in den kommenden Jahren an Dynamik, da der Bedarf an Schiffsneubauten in der europäischen Region wächst.
Vom Endbenutzer
Charter-/Mietflotten dominierten aufgrund ihrer betrieblichen Flexibilität den Markt
Nach Endbenutzer wird der Master in private Eigentümer und Charter-/Mietflotten unterteilt.
Das Segment Charter-/Mietflotten hatte im Jahr 2024 mit 53,23 % den größten Marktanteil bei Handelsschiffen und Schiffsmotoren in Europa und Nordafrika. Europäische Schiffseigner kontrollieren den größten Anteil der weltweiten Tragfähigkeit, wie aus dem Jahresbericht 2023 der European Community Shipowners' Association (ECSA) hervorgeht. Ein Großteil dieser Tonnage wird jedoch im Rahmen von Charterverträgen statt im Rahmen direkter Liniendienste betrieben. Dieses seit langem bestehende Modell ermöglicht es Reedern und Charterern (Händlern, Rohstoffhändlern oder Logistikunternehmen), den Betrieb zu verwalten. Die Dominanz der Charterflotten in Europa hängt mit der Drehscheibe der Region für den Rohstoff- und Energiehandel zusammen. Eurostat betont beispielsweise, dass volumenmäßig mehr als 70 % des externen Gütertransports der EU auf dem Seeweg erfolgt, wobei es sich dabei größtenteils um Massengüter wie Rohöl, Kohle, LNG und Getreide handelt. Da Rohstoffproduzenten und -verkäufer und nicht Schiffseigner flexible Schiffskapazitäten benötigen, werden Charter-/Mietflotten gegenüber dem vollständigen Besitz der Tonnage bevorzugt.
- Beispielsweise hat Hengli Heavy Industry im Dezember 2024 einen Vertrag mit MSC, einem der führenden europäischen Reedereien, über den Bau von 10 ultragroßen Containerschiffen mit LNG-Dual-Fuel-Technologie und einer Kapazität von jeweils 24.000 TEU abgeschlossen. Der Gesamtwert des Vertrags beträgt rund 2,3 Milliarden US-Dollar.
Es wird erwartet, dass das Segment der privaten Eigentümer im Prognosezeitraum (2025–2032) ein deutliches Wachstum verzeichnen wird, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate von 5,6 %. Die Ausweitung des Segments wird auf eine bessere Anpassungsfähigkeit der Finanzierung, Entscheidungsfähigkeit, Innovationsfähigkeit und Investitionsattraktivität zurückgeführt. Da die Schifffahrt immer kapitalintensiver und technologieorientierter wird, sind private Eigentümer in der besten Position, in fortschrittliche Schiffe und Anlagen zu investieren und so das weitere Wachstum dieses Segments zu unterstützen.
Europa und NordafrikaRegionaler Ausblick auf den Markt für Schiffsmotoren für Handelsschiffe
Die Region Europa hielt im Jahr 2024 mit einem Anteil von 81,01 % den größten Marktanteil bei Schiffsmotoren für kommerzielle Schiffe und wird im Untersuchungszeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,5 % wachsen. Die Dominanz des europäischen Marktes für Schiffsmotoren für Handelsschiffe wird durch seine Position innerhalb eines großen Schifffahrtsclusters untermauert. Die europäischen Häfen haben im Jahr 2023 3,4 Milliarden Tonnen Fracht umgeschlagen, was auf eine stetige Seefrachtaktivität im Kurz- und Tiefseehandel hindeutet, die weiterhin die Nachfrage nach Antriebs- und Hilfsenergie antreibt. Europäische Reeder verfügen über einen enormen Eigentumsanteil an der weltweiten Tonnage (ECSA listet etwa 39,5 % der weltweiten Tragfähigkeit auf). Dadurch haben sie erheblichen Einfluss auf Entscheidungen zur Flottenerneuerung und Motorenspezifikation, die in Europa getroffen werden.
- So erhielt die deutsche Containerreederei Hapag-Lloyd im Juni 2025 das zwölfte und letzte Schiff ihrer umweltfreundlichen Hamburg-Express-Klasse.
Wachsende Forschungskapazitäten, technologische Fortschritte bei Schiffsmotoren und die Nachfrage nach umweltfreundlichen Motoren sorgen für eine starke Akzeptanz in ganz Europa. Darüber hinaus wird im Jahr 2025 erwartet, dass die Schwellenländer der Region, wie zum Beispiel die nordeuropäischen Länder, eine Marktgröße von 6,47 Milliarden erreichen werden, wobei Deutschland voraussichtlich bei 2,00 Milliarden und Italien bei 2,19 Milliarden liegen wird.
Europa hat auch Regulierungsmaßnahmen eingeführt, wie die Ausweitung des EU-ETS auf den Seeschifffahrtsbetrieb mit schrittweiser Umsetzung (40 % im Jahr 2025, 70 % im Jahr 2026 und 100 % ab 2027) und FuelEU Maritime, das die Einführung erneuerbarer/kohlenstoffarmer Kraftstoffe und Landstrom vorschreibt. Diese Richtlinien zwingen Eigentümer und Betreiber dazu, in sauberere Motoren, Dual-Fuel-Nachrüstungen, Hybride und OPS-fähige Nebenaggregate zu investieren, um die Vorschriften einzuhalten und CO2-Kosten zu vermeiden.
Der Markt für Schiffsmotoren für kommerzielle Schiffe verzeichnet in der Region Nordafrika ein hohes Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate von 3,4 %. Im Jahr 2024 lag der Marktwert bei 4,34 Milliarden US-Dollar. Die Lage der Region am Mittelmeer an wichtigen maritimen Engpässen, insbesondere am Suezkanal, der Europa, Asien und Afrika über die Schifffahrtsrouten am Roten Meer verbindet, treibt die strategische Nachfrage an. Nach Angaben der Europäischen Umweltagentur sind die Schwefeloxidemissionen der Mittelmeerschifffahrt aufgrund der Durchsetzung gesetzlicher Vorschriften zwischen 2015 und 2022 um 30 % gesunken, was die Nachfrage nach konformen Schiffsmotoren in der gesamten nordafrikanischen Schifffahrtsindustrie erhöht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Wichtige Akteure konzentrieren sich auf die Weiterentwicklung von Schiffsmotoren, um ihre Marktpräsenz auszubauen
Europas Führungsrolle auf dem Markt für Schiffsmotoren für kommerzielle Schiffe wird durch strategischen technologischen Fortschritt und grenzüberschreitende Expansion gestärkt. Führende Marktteilnehmer nutzen jahrzehntelange technische Erfahrung, große Produktionsstandorte und Forschungs- und Entwicklungskapazitäten in der gesamten Region. Akteure wie Wartsila, MAN Energy Solutions und Rolls-Royce behaupten durch kontinuierliche Innovation und strategische Zusammenarbeit ihre weltweite Führungsposition.
- Beispielsweise stellten im Mai 2024 auf der 27. International Tug & Salvage (ITS) Convention & Exhibition von Riviera Maritime Media in Dubai, Vereinigte Arabische Emirate, drei Originalgerätehersteller (OEMs) Schleppermotorentechnologien der nächsten Generation vor. Motorenhersteller bereiten sich auf die Einführung von Technologien vor, die Methanol, LNG und andere alternative Kraftstoffe für Schlepper nutzen.
Wichtige strategische Initiativen der wichtigsten europäischen Schiffsmotorenakteure konzentrieren sich auf alternative Kraftstofftechnologie und Digitalisierung als Reaktion auf die durch Umweltgesetze und Dekarbonisierungsanforderungen vorangetriebene Marktexpansion. Mit der Auslieferung des weltweit leistungsstärksten methanolbetriebenen Zweitaktmotors für Containerschiffe im Jahr 2025 hat sich MAN Energy Solutions an die Spitze der Methanol-Antriebstechnologie gesetzt. Gleichzeitig entwickelt das Unternehmen Dual-FuelAmmoniakMotoren im Rahmen des NH3 Spark-Projekts, das vom dänischen Energietechnologie-Entwicklungs- und Demonstrationsprogramm finanziert wird.
LISTE DER WICHTIGSTEN HANDELSSCHIFFE IN EUROPA UND NORDAFRIKA IM PROFIL:
- ABB Marine & Ports (ABB) (Schweiz)
- Bergen Engines AS (Norwegen)
- Caterpillar / MaK (Caterpillar Motoren GmbH) (Deutschland)
- Deutz AG (Deutschland)
- Hyundai Heavy Industries (Südkorea)
- Iveco-Gruppe (Italien)
- Kongsberg Maritime (Norwegen)
- MAN Energy Solutions SE (Deutschland)
- Mitsubishi Heavy Industries (Japan)
- Rolls-Royce Power Systems / MTU (Marke mtu) (Deutschland)
- SCHOTTEL GmbH (Deutschland)
- Siemens Energy(Deutschland)
- Volvo Penta (Schweden)
- Wartsila Corporation (Finnland)
- WinGD (Winterthur Gas & Diesel) (Schweiz)
- Yanmar Europe B.V. (Niederlande)
ENTWICKLUNG DER SCHLÜSSELINDUSTRIE
- Juni 2025 –HD Hyundai Marine Solution erhielt einen Auftrag zur Nachrüstung der Motoren von 74 Schiffen und stärkte damit seine Präsenz im Bereich der umweltfreundlichen Schiffe. Da die weltweite Nachfrage nach Motormodifikationen aufgrund strengerer Umweltstandards voraussichtlich Milliarden US-Dollar erreichen wird, will das Unternehmen seine Marktpräsenz weiter ausbauen.
- Dezember 2024 –Maersk schloss Verträge mit drei Werften über den Erwerb von 20 Containerschiffen mit Dual-Fuel-Antrieb ab, die zusammen eine Kapazität von 300.000 TEU bieten. Diese Akquisitionen vervollständigen Maersks geplante Neubauaufträge im Rahmen seiner Flottenerneuerungsstrategie.
- August 2024 –Wartsila hat mit dem norwegischen Unternehmen Eidesvik eine Vereinbarung über die Lieferung von Ausrüstung für den Umbau eines Offshore-Plattformversorgungsschiffs (PSV) für den Betrieb mit Ammoniakkraftstoff getroffen. Das Schiff wird voraussichtlich im ersten Halbjahr 2026 den Betrieb mit Ammoniak aufnehmen und ist damit das erste Schiff der Welt, das im Einsatz mit Ammoniak betrieben wird.
- Juni 2024 –X Press Feeders ist Vorreiter bei der Förderung einer nachhaltigen Schifffahrt, indem es den innovativen Methanol-Dual-Fuel-Motor 5S50ME von MAN Energy Solutions in seine Flotte integriert. Diese Initiative führt die ersten planmäßigen Zubringerrouten in Europa ein, die diesen umweltfreundlichen Kraftstoff nutzen, und zeigt damit das Engagement des Unternehmens, seine ökologischen Auswirkungen zu minimieren.
- Februar 2024 –Die Deutsche Tankschifffahrt (GTS), ein Betreiber von Öl- und Chemikalientankern, hat sich für das Antriebssystem von MAN ES entschieden, das sowohl Haupt- als auch Hilfsmotoren sowie den MAN Alpha-Propeller umfasst, für vier Öl- und ChemikalientankerChemikalientanker.
BERICHTSBEREICH
Die Marktanalyse für Handelsschiffe und Schiffsmotoren in Europa und Nordafrika bietet eine eingehende Studie der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zu Markttrends und -dynamiken, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zum Motortyp, Kraftstofftyp, Motorleistung, Schiffstyp, Ausstattungstyp, Endbenutzern, wichtigen Branchenentwicklungen sowie Einzelheiten zu Partnerschaften, Fusionen und Übernahmen. Der Marktforschungsbericht umfasst auch eine detaillierte Wettbewerbslandschaft mit Informationen zum Marktanteil und den Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2019-2032 |
|
Basisjahr |
2024 |
|
Geschätztes Jahr |
2025 |
|
Prognosezeitraum |
2025-2032 |
|
Historische Periode |
2019-2023 |
|
Wachstumsrate |
5,1 % CAGR im Zeitraum 2015–2032 |
|
Einheit |
Milliarden US-Dollar |
|
Segmentierung |
Nach Motortyp · Zweitakt-Dieselmotoren · Viertakt-Dieselmotoren · Dieselelektrischer Motor · Dual-Fuel-Motoren · Andere Nach Kraftstofftyp · Grüner Kraftstoff · Diesel · Elektrisch · Andere Nach Motorleistung · Bis zu 10.000 kW · 10.000 kW bis 40.000 kW · 40.000 kW bis 80.000 kW · Über 80.000 kW Nach Schiffstyp · Frachtschiffe · Tankschiffe · Offshore- und Hilfsschiffe · Passagierschiffe · RO RO-Schiffe · Andere Nach Passformtyp · Linienanpassung · Retro-Passform Vom Endbenutzer · Private Eigentümer · Charter-/Mietflotten |
|
Geographie |
Europa (nach Motortyp, nach Kraftstofftyp, nach Motorleistung, nach Schiffstyp, nach Ausstattungstyp, nach Endbenutzer und nach Land) · Großbritannien (nach Passformtyp) · Frankreich (nach Passformtyp) · Italien (nach Passformtyp) · Deutschland (nach Passformtyp) · Griechenland (nach Passformtyp) · Spanien (nach Passformtyp) · Nordeuropa (nach Passformtyp) · Restliches Europa (nach Passformtyp) Nordafrika (nach Motortyp, nach Kraftstofftyp, nach Motorleistung, nach Schiffstyp, nach Ausstattungstyp, nach Endbenutzer und nach Land) · Algerien (nach Passformtyp) · Ägypten (nach Passformtyp) · Libyen (nach Passformtyp) · Marokko (nach Passformtyp) · Tunesien (nach Passformtyp) |
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2024 bei 22,87 Milliarden US-Dollar und soll bis 2032 35,88 Milliarden US-Dollar erreichen.
Im Jahr 2024 lag der Marktwert bei 4,34 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2025–2032 eine jährliche Wachstumsrate von 5,1 % aufweisen wird.
Nach Motortyp dürfte das Segment der Dual-Fuel-Motoren das stärkste Wachstum verzeichnen.
Verbesserungen in der Motorentechnologie sind ein Schlüsselfaktor für den Markt.
ABB Marine & Ports (ABB) (Schweiz), Bergen Engines AS (Norwegen), Caterpillar / MaK (Caterpillar Motoren GmbH) (Deutschland), Deutz AG (Deutschland) und Iveco Group (Italien) sind die Top-Player auf dem Markt.
Europa dominierte den Markt im Jahr 2024
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2019-2032
- 2024
- 2019-2023
- 200
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.
Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf