Tamaño del mercado de sistemas de presurización de aeronaves, participación y análisis de la industria, por tipo de sistema (sistema de control de presión de cabina y sistema de monitoreo de presión de cabina), por componente (válvulas de salida, controladores de presión de cabina y sensores de presión), por tipo de aeronave (aviones de fuselaje estrecho, aviones de fuselaje ancho y aviones comerciales), por tecnología (presurización basada en aire de purga y presurización basada en compresor eléctrico), por tipo de instalación (instalación de línea/OEM e instalación de actualización), por usu
 Descargar muestra gratuita

Tamaño del mercado del sistema de presurización de aeronaves y perspectivas futuras
 Escuchar versión en audio
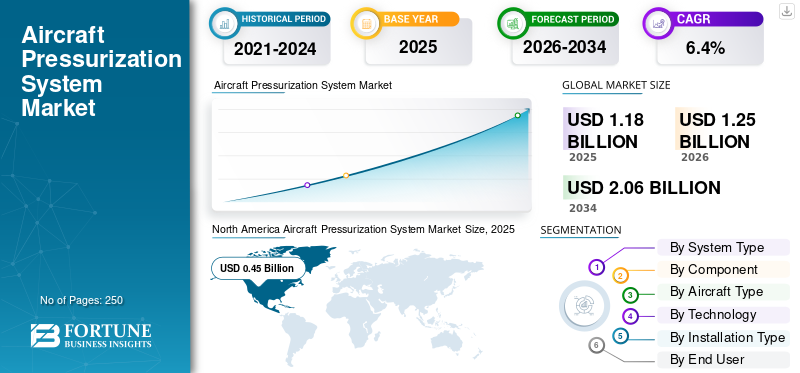
El tamaño del mercado mundial del sistema de presurización de aeronaves se valoró en 1,18 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 1,25 mil millones de dólares en 2026 a 2,06 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 6,4% durante el período previsto. América del Norte dominó el mercado de sistemas de presurización de aviones con una cuota de mercado del 38,13% en 2025.
Los sistemas de presurización de las aeronaves son sistemas críticos de gestión del aire y seguridad de las aeronaves que regulan la presión de la cabina, la cabina de mando, el compartimiento de carga, la bahía de aviónica y el compartimiento específico de la misión durante el vuelo, lo que permite operaciones de aeronaves seguras y cómodas a grandes altitudes donde la presión atmosférica exterior es insuficiente para la respiración humana normal. Estos sistemas mantienen una altitud controlada de la cabina mediante la gestión del suministro de aire, la detección de presión, la regulación del flujo de salida, el alivio de seguridad y el control de presión de emergencia mientras trabajan en estrecha colaboración con el sistema de control ambiental de la aeronave, el sistema de purga de aire, la arquitectura del compresor eléctrico, el sistema de ventilación y la red de gestión térmica.
Los líderes de la industria y los proveedores especializados de sistemas de gestión del aire de aeronaves, como Honeywell Aerospace, Collins Aerospace y Liebherr Aerospace, están desarrollando soluciones de presurización integradas que combinan controladores de presión de cabina, válvulas de salida, válvulas de seguridad, válvulas de alivio,sensores de presión, actuadores, paneles de control, conductos de aire y software de monitoreo digital.
Descargar muestra gratuita para conocer más sobre este informe.
Conclusiones clave del mercado del sistema de presurización de aeronaves
 Tamaño y pronóstico del mercado global
- Tamaño del mercado en 2025: 1,18 mil millones de dólares
- Tamaño del mercado en 2026: 1.250 millones de dólares
- Tamaño del mercado previsto para 2034: 2.060 millones de dólares
- CAGR: 6,4% de 2026 a 2034
 Cuota de mercado
- América del Norte dominó el mercado de sistemas de presurización de aeronaves con una participación del 38,13% en 2025.
- Se proyecta que el segmento de sistemas de monitoreo de presión de cabina crecerá a una tasa compuesta anual del 8,3%.
- Se prevé que el segmento de sensores de presión crezca a una tasa compuesta anual del 8,5%.
 Aspectos destacados regionales clave
América del norte
América del Norte alcanzó los 450 millones de dólares en 2025 y se prevé que alcance los 470 millones de dólares en 2026.
Asia Pacífico
Se prevé que Asia Pacífico registre el crecimiento de adopción más rápido en el mercado de sistemas de presurización de aeronaves.
Europa
Se espera que Europa sea testigo de un fuerte crecimiento del mercado, respaldado por el aumento de la producción de aviones comerciales Airbus.
A NOSOTROS.
El mercado estaba valorado en alrededor de 410 millones de dólares en 2025, respaldado por la posición dominante del país en América del Norte.
Japón
El mercado estaba valorado en alrededor de 0,06 mil millones de dólares en 2025, lo que representa aproximadamente el 5,0% de los ingresos globales.
Leer más

TENDENCIAS DEL MERCADO DE SISTEMA DE PRESURIZACIÓN DE AERONAVES
El cambio hacia una arquitectura de presurización más eléctrica y monitoreada digitalmente está surgiendo como una tendencia definitoria del mercado
El mercado está siendo testigo de un cambio desde el control neumático convencional de la presión de la cabina hacia una arquitectura de gestión del aire más eléctrica, monitoreada digitalmente y controlada electrónicamente. Los fabricantes de equipos originales de aeronaves y los proveedores de sistemas de nivel 1 se centran cada vez más en sensores de presión de cabina, controladores electrónicos, accionamiento de válvulas de salida, diagnósticos integrados y monitoreo del estado del sistema para mejorar la comodidad de los pasajeros, reducir la carga de trabajo del piloto y respaldar el mantenimiento predictivo. Esta tendencia también está relacionada con el movimiento más amplio hacia aviones más eléctricos, donde las funciones neumáticas e hidráulicas tradicionales se están optimizando o reemplazando cada vez más por sistemas eléctricos y controlados por software.
- Por ejemplo, en diciembre de 2024, Woodward firmó un acuerdo para adquirir el negocio de actuación electromecánica de Safran Electronics & Defense en América del Norte, afirmando que la adquisición proporcionaría una plataforma de tecnología electromecánica probada en la industria para aviones de próxima generación.
Se espera que esta tendencia aumente la demanda de controladores electrónicos de presión de cabina, sensores de presión inteligentes, accionamiento eléctrico, software de monitoreo digital y sistemas integrados de gestión del aire de las aeronaves. Durante el período de pronóstico, es probable que los sistemas de cabina aeroespacial y los sistemas de presurización estén más estrechamente conectados con los sistemas de control ambiental de las aeronaves (ECS), los sistemas de alerta de cabina, las plataformas de monitoreo del estado de las aeronaves y las arquitecturas de aeronaves más eléctricas.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
El aumento de la producción de aeronaves y los requisitos obligatorios de seguridad de la presión de la cabina están impulsando el crecimiento del mercado
El mercado está impulsado por el aumento de la producción de aviones, el reemplazo de flotas y la necesidad obligatoria de mantener una presión segura en la cabina en las operaciones de aviones a gran altitud. Los sistemas de presurización regulan la altitud de la cabina, el diferencial de presión, la tasa de cambio de presión y las funciones de alivio de emergencia, lo que los convierte en equipos críticos para la seguridad en aviones comerciales, aviones de negocios, aviones regionales, aviones de transporte militar y plataformas de misiones especiales de gran altitud. A medida que los fabricantes de equipos originales de aviones aumentan las tasas de producción y las aerolíneas modernizan sus flotas, la demanda de controladores de presión de cabina, válvulas de salida, válvulas de seguridad, sensores de presión, actuadores y hardware integrado de gestión del aire continúa creciendo.
- Por ejemplo, en octubre de 2025, Airbus declaró que estaba aumentando la producción en todos los programas de aviones civiles, con el aumento de la familia A320 centrado en alcanzar una capacidad de producción de 75 aviones por mes en 2027.
Se espera que este impulsor sostenga la demanda de los fabricantes de equipos originales de aviones, proveedores de sistemas de control ambiental de nivel 1, aerolíneas, proveedores de MRO, agencias de defensa y fabricantes de aviones comerciales. La mayor demanda se mantendrá en las categorías de aviones en las que la presurización es esencial, incluidos los aviones de fuselaje estrecho, los aviones de fuselaje ancho,aviones regionales,aviones de negocios, aviones militares y aviones ISR o de misión de gran altitud.
RESTRICCIONES DEL MERCADO
Certificación estricta, cumplimiento de la presión de la cabina y validación crítica para la seguridad para limitar la expansión del mercado
Una limitación clave para el crecimiento del mercado de sistemas de presurización de aeronaves es la estricta certificación y el cumplimiento de la aeronavegabilidad requeridos para las cabinas presurizadas y los compartimentos ocupados. Los sistemas de presurización deben cumplir requisitos relacionados con los límites de altitud de la cabina, los sistemas de advertencia de presión, la respuesta de descompresión, la redundancia, la confiabilidad de los sensores, la validación del software y las funciones de seguridad de emergencia. Dado que cualquier falla en el control de la presión de la cabina puede afectar la seguridad de los pasajeros y la tripulación, los proveedores enfrentan largos ciclos de calificación, altos costos de prueba, estrictos requisitos de documentación y complejos procedimientos de aprobación de OEM.
Por ejemplo, en 2026, el título 14 CFR 25.841 de la Administración Federal de Aviación de EE. UU. sigue exigiendo que las cabinas presurizadas y los compartimentos ocupados mantengan una altitud de presión de cabina de no más de 8000 pies en condiciones normales de funcionamiento.
Es probable que esta restricción afecte más gravemente a los proveedores más pequeños, ya que los sistemas de presurización requieren trazabilidad de nivel aeroespacial, pruebas ambientales, garantía de software, validación de confiabilidad e integración a nivel de aeronave. La entrada al mercado sigue siendo difícil para los nuevos proveedores de sensores de presión, válvulas de salida, válvulas de seguridad, controladores y software de monitoreo de la presión de la cabina.
OPORTUNIDADES DE MERCADO
La expansión de la gestión integrada del aire y el soporte posventa presenta oportunidades de crecimiento del mercado
Una gran oportunidad en el mercado radica en la expansión de los sistemas integrados de gestión del aire de cabina y el soporte del ciclo de vida de las flotas de aviones. La presurización se gestiona cada vez más como parte de una arquitectura más amplia de control ambiental y gestión del aire que también incluye sistemas de aire acondicionado de aeronaves, aire purgado, ventilación, protección contra el hielo, inertización de tanques de combustible y refrigeración líquida. Esto crea oportunidades para los proveedores que pueden proporcionar diseño de sistemas integrados, monitoreo listo para modernización, componentes de reemplazo, soporte MRO y diagnósticos digitales en sectores comerciales, militares, de ala fija yhelicópteror plataformas.
- Por ejemplo, en abril de 2025, Satair y Collins Aerospace firmaron una extensión de cuatro años de su acuerdo de distribución de piezas interiores de cabina, continuando el soporte para los productos Collins, incluidos sistemas de oxígeno y otros equipos relacionados con la cabina, en los canales globales del mercado de repuestos.
Se espera que esta oportunidad aumente la demanda de sistemas de monitoreo de presión de cabina listos para modernizar, válvulas de reemplazo, sensores de presión, unidades de control ambiental, interfaces de sistemas de oxígeno y paquetes de soporte posventa. Durante el período de pronóstico, los proveedores con sólidas aprobaciones de OEM, redes de distribución, capacidad de reparación y carteras integradas de ECS/gestión del aire estarán mejor posicionadas para capturar la demanda recurrente de flotas antiguas y aviones comerciales de alta utilización.
DESAFÍOS DEL MERCADO
La deriva del sensor de presión, los riesgos de confiabilidad y la complejidad de la integración del sistema desafiarán al mercado
Un desafío importante para el mercado es mantener la precisión de los sensores, la confiabilidad de las válvulas, el rendimiento del software y la integración a nivel de sistema en diferentes plataformas de aeronaves. Los sistemas de presurización interactúan con controles integrados del sistema de aire, paquetes de aire acondicionado, sistemas de purga de aire, sistemas de ventilación, advertencias de cabina, sistemas de oxígeno y aviónica. La deriva del sensor, el mal funcionamiento de la válvula, las fallas de software o los desajustes en la integración pueden afectar el control de la presión de la cabina, crear una carga de mantenimiento y desencadenar restricciones operativas o acciones de aeronavegabilidad.
Se espera que este desafío siga siendo importante a medida que los sistemas de presurización de las aeronaves se vuelvan más digitales, dependan de sensores y se integren con sistemas de control ambiental más amplios. Los proveedores deben equilibrar la reducción de peso, la redundancia, la precisión de la detección,softwareconfiabilidad, mantenibilidad y costo al tiempo que cumple con estrictos estándares regulatorios y de OEM.
Análisis de segmentación
Por tipo de sistema
Los requisitos obligatorios a nivel de aeronave para una gestión segura de la presión de cabina impulsaron el crecimiento del segmento de sistemas de control de presión de cabina
Según el tipo de sistema, el mercado se divide en sistema de control de presión de cabina, sistema de monitoreo de presión de cabina, sistema de suministro y acondicionamiento de aire y sistema de seguridad y alivio de presión.
El segmento de sistemas de control de presión de cabina mantuvo una participación de mercado líder en 2025 debido a su papel central en la regulación automática de la altitud de la cabina, el diferencial de presión y la tasa de cambio de presión durante el ascenso, el crucero, el descenso y las condiciones operativas de emergencia. Este sistema tiene una mayor importancia operativa en comparación con los sistemas de solo monitoreo o de alivio de seguridad, ya que controla directamente el rendimiento de la presurización a través de controladores de presión de la cabina, lógica de control, comandos de válvulas de salida y funciones de interfaz de la cabina. Su predominio está respaldado por requisitos obligatorios a nivel de aeronave para la gestión segura de la presión de cabina en todos los aviones comerciales.aviones de negocios,aviones militares y plataformas de aviones regionales.
- Por ejemplo, en diciembre de 2025, EASA emitió la propuesta de directiva de aeronavegabilidad PAD 25-196 para aviones Airbus, que hacía referencia específicamente a las restricciones de despacho relacionadas con el “Sistema automático de control de presión de cabina”.
El segmento del sistema de monitoreo de presión de cabina está posicionado para registrar el crecimiento más rápido con una tasa compuesta anual del 8,3% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por componente
Función de regulación del flujo de aire de la cabina primaria Válvulas de salida admitidas Dominio del segmento
Por componente, el mercado se segmenta en válvulas de salida, controladores de presión de cabina, sensores de presión, válvulas de seguridad/alivio,actuadores, paneles de control y otros.
El segmento de válvulas de salida tuvo una participación líder en el mercado de sistemas de presurización de aeronaves en 2025, ya que estas válvulas son el principal punto de control mecánico para regular la liberación de aire de la cabina y mantener el diferencial de presión requerido en la cabina. En comparación con los sensores, paneles y actuadores, las válvulas de salida tienen un papel directo en el mantenimiento de la altitud de la cabina, la estabilidad de la presión y el control de la despresurización en las aeronaves presurizadas. Su importancia es mayor en aviones comerciales y jets de negocios donde la presurización debe ajustarse automáticamente en todas las fases del vuelo y al mismo tiempo mantener la redundancia y el cumplimiento de la seguridad.
- Por ejemplo, según 14 CFR 25.841, la FAA exige que las cabinas presurizadas incluyan válvulas, controles e indicadores para el control de la presión de la cabina, incluidas válvulas de alivio de presión con suficiente capacidad combinada para evitar un diferencial de presión excesivo en caso de falla.
El segmento de sensores de presión está posicionado para registrar el crecimiento más rápido con una tasa compuesta anual del 8,5% durante el período previsto.
Por tipo de aeronave
Los aviones de fuselaje estrecho lideraron el mercado debido a los altos volúmenes de producción y utilización de la flota
Según el tipo de avión, el mercado se segmenta en aviones de fuselaje estrecho, aviones de fuselaje ancho, aviones regionales, aviones de negocios, aviones militares,aviación generalaviones, helicópteros y helicópteros, y vehículos aéreos no tripulados/aviones avanzados.
El segmento de aviones de fuselaje estrecho mantuvo una participación de mercado líder en 2025 debido a los altos volúmenes de producción, la gran flota instalada y la gran utilización de aviones de pasillo único en rutas nacionales, regionales y de corta y media distancia. Los aviones de fuselaje estrecho requieren sistemas confiables de control de presión en la cabina, válvulas de salida, sensores de presión, válvulas de seguridad y paneles de control como sistemas a bordo estándar. Su gran base de entrega y su demanda recurrente de mantenimiento los convierten en el mayor contribuyente en comparación con las plataformas de fuselaje ancho, regionales, aviones de negocios, militares y de helicópteros.
- Por ejemplo, en octubre de 2025, Airbus informó que el programa de la Familia A320 seguía aumentando hacia una tasa de producción de 75 aviones por mes en 2027, mientras que el programa A220 apuntaba a una tasa de 12 en 2026.
Se espera que el segmento de aviones de negocios crezca con la CAGR más rápida del 7,0% durante el período previsto.
Por tecnología
La gran flota instalada y la arquitectura de aeronaves establecida condujeron a la purga del dominio de la presurización basada en aire
Sobre la base de la tecnología, el mercado se segmenta en presurización basada en aire de purga, presurización basada en compresores eléctricos, sistema de presurización híbrido y control de presurización digital/automático.
El segmento de presurización basada en aire purgado mantuvo una participación de mercado líder en 2025, ya que la mayoría de las plataformas actuales de aviones comerciales, regionales, de negocios y militares continúan dependiendo del aire purgado del motor o del aire comprimido suministrado por la APU para la presurización de la cabina y el control ambiental. Esta tecnología sigue siendo dominante debido a su base de certificación madura, su ecosistema de mantenimiento establecido, su amplia adopción de OEM y su compatibilidad con los sistemas neumáticos de aeronaves y las arquitecturas ECS existentes. También respalda la demanda tanto de ajuste de línea como de posventa en flotas de aviones de gran volumen.
- Por ejemplo, en agosto de 2025, la FAA adoptó una directiva de aeronavegabilidad para los aviones Airbus A319neo, A320neo y A321neo relacionada con problemas con las válvulas de purga de alta presión según el Capítulo 36 Neumático de la ATA, lo que refuerza la relevancia operativa continua de las arquitecturas neumáticas basadas en purga de aire en aviones modernos de fuselaje estrecho.
Se espera que el segmento de presurización basado en compresores eléctricos crezca con la CAGR más rápida del 11,6% durante el período previsto.
Por tipo de instalación
El segmento de instalación Line-Fit/OEM dominado debido a la producción de nuevas aeronaves y la integración de sistemas OEM
Según el tipo de instalación, el mercado se segmenta en instalación de línea/OEM, instalación de modernización y posventa/reemplazo.
El segmento de instalación en línea/OEM tuvo una participación de mercado líder en 2025, ya que los sistemas de presurización son sistemas críticos para la seguridad integrados durante la fabricación y certificación de aeronaves. Los controladores de presión de cabina, válvulas de salida, válvulas de seguridad, sensores de presión, interfaces de conductos y controles de cabina generalmente se instalan y validan como parte de la arquitectura de control ambiental y gestión del aire de la aeronave antes de la entrega. Esto le da a la instalación OEM una posición de mercado más fuerte que la actividad de modernización, especialmente en los nuevos.aviones comerciales, aviones de negocios, aviones regionales y plataformas militares.
- Por ejemplo, en abril de 2025, Airbus firmó un acuerdo definitivo con Spirit AeroSystems para adquirir activos industriales seleccionados dedicados a los programas de aviones comerciales de Airbus, con el objetivo de garantizar la estabilidad del suministro para paquetes de trabajo de aviones clave a medida que continúan las rampas de producción.
Se espera que el segmento de posventa/reemplazo crezca de manera constante con una tasa compuesta anual del 6,3% durante el período previsto.
Por usuario final
Las necesidades de certificación a nivel de aeronave y gestión aérea integrada impulsaron el crecimiento del segmento de fabricantes de equipos originales de aeronaves
Por usuario final, el mercado se segmenta en fabricantes de equipos originales de aviones, aerolíneas y operadores, agencias militares y de defensa y proveedores de MRO.
El segmento de fabricantes de equipos originales de aviones mantuvo una participación de mercado líder en 2025, ya que los sistemas de presurización se integran en las etapas de diseño, certificación, producción y entrega de los aviones. Los OEM definen la arquitectura del sistema, la calificación de los proveedores, los requisitos de redundancia, la lógica de la interfaz de la cabina, la integración ECS y el cumplimiento de la certificación para el control de la presión de la cabina. Su dominio está respaldado por una demanda de ajuste de línea de alto valor en aviones comerciales, aviones de negocios, aviones regionales, aviones de transporte militar y plataformas de misiones especiales.
- Por ejemplo, en diciembre de 2025, Airbus completó la adquisición de los antiguos activos de Spirit AeroSystems dedicados a programas de aviones comerciales, incluidas las secciones del sistema de presurización del avión A350, los componentes del A321 y A220, y la producción del sistema de presurización central del avión A220, fortaleciendo el control de Airbus sobre paquetes de trabajo críticos de producción de aviones.
Se espera que el segmento de proveedores de MRO sea el que crezca más rápido con una tasa compuesta anual del 8,4% durante el período previsto.
Perspectivas regionales del mercado del sistema de presurización de aeronaves
Por geografía, el mercado está segmentado en América del Norte, Europa, Asia Pacífico, América Latina y Oriente Medio y África.
América del norte
North America Aircraft Pressurization System Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte dominó el mercado en 2025 con una valoración de 450 millones de dólares y se prevé que alcance los 470 millones de dólares en 2026. La base de producción de aviones comerciales de Boeing respalda el crecimiento del mercado, la huella de fabricación de aviones comerciales de Bombardier en Canadá, los programas de aviones de defensa Lockheed Martin y Northrop Grumman, la actividad del Airbus A220 en Canadá y un mercado de posventa aeroespacial maduro y un ecosistema MRO. La demanda está siendo impulsada por la producción de aviones de fuselaje estrecho, las entregas de aviones comerciales, la fabricación de aviones militares, el reemplazo de componentes de presión de la cabina, las actualizaciones del sistema de gestión del aire y la inspección basada en la seguridad de sensores de presión, válvulas de salida, controladores y válvulas de alivio en grandes flotas comerciales y de defensa.
- Por ejemplo, en diciembre de 2025, Bombardier celebró la entrada en servicio del avión de negocios Global 8000 en Mississauga, Ontario, destacando la altitud de cabina más baja en la producción de aviación de negocios: 2691 pies.
Mercado de sistemas de presurización de aeronaves de EE. UU.
Sobre la base de la fuerte contribución de América del Norte y el dominio estadounidense dentro de la región, el mercado estadounidense se valoró en alrededor de 410 millones de dólares en 2025. Estados Unidos dominó el mercado de América del Norte en 2025, respaldado por los programas de aviones comerciales de Boeing, la producción de aviones de defensa con sede en EE. UU., la fabricación de aviación comercial y la presencia de importantes proveedores de componentes de presurización y gestión del aire, como Honeywell Aerospace, Collins Aerospace, Parker. Meggitt, ITT Aerospace Controls, Aero Fluid Products y Dukes Aerospace. El país se beneficia de la gran demanda de sistemas de presurización de línea, controladores de presión de cabina, válvulas de salida, válvulas de seguridad, sensores de presión y componentes de repuesto posventa en flotas de aviones comerciales, militares, de negocios y de misiones especiales.
- Por ejemplo, en diciembre de 2025, Boeing completó la adquisición de Spirit AeroSystems, incorporando internamente las operaciones de aviones comerciales relacionados con Boeing, incluidos los sistemas de presurización de aviones 737 y estructuras importantes para los programas 767, 777 y 787 Dreamliner.
Europa
Se espera que Europa sea testigo de un fuerte crecimiento en el mercado, respaldado por la producción de aviones comerciales Airbus, los programas de negocios y aviones de combate de Dassault Aviation, la fabricación de aviones Leonardo, la actividad de aviones de defensa Saab y la presencia de importantes proveedores de ECS y sistemas de presión de cabina, como Liebherr-Aerospace, Safran, Collins/Nord-Micro y otros especialistas europeos en sistemas aeroespaciales. La demanda está siendo impulsada por la producción de la familia A320 y A350, la fabricación de aviones ejecutivos,aviones militaresmodernización, soporte de aeronaves regionales y reemplazo de sensores de presión de cabina, controladores, válvulas de salida y componentes de gestión de aire en toda la gran flota instalada de la región.
Mercado de sistemas de presurización de aeronaves del Reino Unido
En 2025, el mercado del Reino Unido estaba valorado en alrededor de 0,04 mil millones de dólares, lo que representa aproximadamente el 3,4% de los ingresos globales.
Mercado de sistemas de presurización de aeronaves de Alemania
El mercado alemán estaba valorado en 2025 en 0,06 mil millones de dólares, lo que equivale a alrededor del 5,4% de las ventas mundiales.
Asia Pacífico
Se proyecta que Asia Pacífico registre el crecimiento de adopción más rápido en el mercado, respaldado por la localización de la producción de aviones, el crecimiento de flotas de aviación comercial, la adquisición de aviones de defensa y la expansión de la capacidad industrial aeroespacial en China, India, Japón y Corea del Sur. La demanda está siendo impulsada por la expansión del ensamblaje final de Airbus en China, la actividad de los aviones COMAC, los programas de producción de aviones de defensa de la India, la expansión de la flota de aerolíneas regionales y los crecientes requisitos de MRO para sensores de presión de cabina, válvulas de salida, controladores y sistemas de alivio de seguridad en flotas de alta utilización.
- Por ejemplo, en octubre de 2025, Airbus abrió su segunda línea de ensamblaje final de la familia A320 en Tianjin, China, con los preparativos en marcha para ensamblar el primer avión y la plena operación prevista para principios de 2026.
Mercado de sistemas de presurización de aeronaves de Japón
El mercado japonés en 2025 estaba valorado en alrededor de 0,06 mil millones de dólares, lo que representa aproximadamente el 5,0% de los ingresos globales.
Mercado de sistemas de presurización de aeronaves de China
Se prevé que el mercado de China será uno de los más grandes del mundo, con ingresos valorados en alrededor de 120 millones de dólares en 2025, lo que representa aproximadamente el 10,5% de las ventas globales.
Mercado de sistemas de presurización de aeronaves de la India
El mercado de la India en 2025 estaba valorado en alrededor de 0,03 mil millones de dólares, lo que representa aproximadamente el 2,6% de los ingresos globales.
América Latina
El mercado de América Latina está liderado por Brasil, respaldado por la base de fabricación de aviones comerciales, ejecutivos y de defensa de Embraer, mientras que México contribuye a través de grupos de fabricación aeroespacial, suministro de componentes y actividad MRO. La demanda regional está respaldada por los aviones comerciales Embraer E-Jets, Praetor y Phenom, los aviones de defensa C-390, la renovación de la flota de aerolíneas, las operaciones de aviones ejecutivos y el mantenimiento de componentes de presurización en las flotas de aviación regional y de negocios.
Mercado de sistemas de presurización de aeronaves de Brasil
El mercado brasileño en 2025 estaba valorado en alrededor de 0,03 mil millones de dólares, lo que representa aproximadamente el 2,7% de los ingresos globales.
Medio Oriente y África
El mercado de Medio Oriente y África cuenta con el respaldo de flotas aéreas en expansión, operaciones de aviones premium de larga distancia, programas de aviación de defensa, actividad de aviones comerciales e iniciativas de localización aeroespacial en los Emiratos Árabes Unidos, Arabia Saudita, Israel, Turquía y Sudáfrica. La demanda está siendo impulsada principalmente por la expansión de la flota, los requisitos de MRO, la adquisición de aviones de defensa, la actividad de aviones no tripulados y de misiones especiales, y la necesidad de mantener la seguridad de la cabina y la comodidad de los pasajeros en entornos operativos de alta temperatura y largo alcance.
Mercado de sistemas de presurización de aeronaves de los EAU
El mercado de los EAU en 2025 estaba valorado en alrededor de 0,02 mil millones de dólares, lo que representa aproximadamente el 1,7% de los ingresos globales.
PAISAJE COMPETITIVO
Actores clave de la industria
La capacidad integrada de gestión del aire aeroespacial, la solidez de las certificaciones, la experiencia en control digital y el soporte posventa impulsan el liderazgo competitivo
El mercado global se caracteriza por la competencia entre integradores de sistemas OEM de aeronaves, proveedores de sistemas de control ambiental de nivel 1, fabricantes de sistemas de control de presión de cabina, especialistas en válvulas y actuadores, fabricantes de sistemas de control de presión.sensorproveedores, empresas de controladores electrónicos y proveedores de servicios MRO aeroespaciales. El liderazgo competitivo está cada vez más moldeado por empresas que pueden ofrecer controladores confiables de presión de cabina, válvulas de salida, válvulas de alivio de seguridad, sensores de presión, actuadores, paneles de control, soluciones de comodidad de cabina y soluciones integradas de gestión del aire con alto cumplimiento de seguridad, preparación para la certificación a nivel de aeronave y rendimiento consistente en plataformas de aviación comercial, de negocios, militar, regional, de helicópteros y de aeronaves avanzadas.
LISTA DE EMPRESAS CLAVE DE SISTEMA DE PRESURIZACIÓN DE AERONAVES PERFILADAS
- Honeywell Aeroespacial(A NOSOTROS.)
- Collins Aerospace / RTX (EE. UU.)
- Dukes Aerospace (EE. UU.)
- Liebherr-Aeroespacial(Francia)
- Safran(Francia)
- Sistemas Térmicos ACE(A NOSOTROS.)
- Productos Aero Fluid (EE. UU.)
- Parker Meggitt (Reino Unido)
- Controles aeroespaciales de ITT (EE. UU.)
- AMETEK Aeroespacial y Defensa (EE. UU.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- enero 2026:SAE International revisó los criterios del sistema de presurización de cabina de aeronaves ARP1270C, actualizando las prácticas recomendadas para sistemas y equipos de control de presión de cabina de aeronaves, incluidos objetivos de desempeño, definición de requisitos, escenarios operativos, prácticas de diseño, procesos de seguridad y métodos de verificación.
- Enero de 2026: Bombardier anunció que el Global 8000 recibió la certificación de la Agencia de Seguridad Aérea de la Unión Europea, luego de la certificación de Transport Canada en noviembre de 2025 y la certificación de la FAA de EE. UU.
- Agosto de 2025: Honeywell anunció que un consorcio liderado por Honeywell recibió aproximadamente USD 17,8 millones en financiación del gobierno del Reino Unido a través del Programa ATI para el Proyecto STRATA, centrado en IA y fabricación aditiva para complejossistemas de control ambientaly sistemas de control de presión de cabina.
- Enero de 2024: La FAA de EE. UU. adoptó la Directiva de Aeronavegabilidad de Emergencia 2024-02-51 para ciertos aviones Boeing 737-9 después de que una salida en vuelo con un tapón en la puerta de la mitad de la cabina provocara una rápida descompresión.
COBERTURA DEL INFORME
El análisis del mercado global de sistemas de presurización de aeronaves proporciona un estudio en profundidad del tamaño del mercado y el pronóstico de todos los segmentos incluidos en el informe. Incluye detalles sobre la dinámica del mercado, las tendencias del mercado y el análisis regional que se espera que impulse el mercado durante el período de pronóstico. El informe de mercado incluye el análisis de las cinco fuerzas de Porter, que ilustra la potencia de los compradores y proveedores en el mercado. El pronóstico del mercado ofrece información sobre los avances tecnológicos, lanzamientos de nuevos productos, tendencias clave, desarrollos importantes de la industria y detalles sobre asociaciones, fusiones y adquisiciones. El análisis de mercado también abarca un panorama competitivo detallado con información sobre la cuota de mercado y los perfiles de los actores clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 6,4% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo de sistema, por componente, por tipo de aeronave, por tecnología, por tipo de instalación, por usuario final y región |
| Por tipo de sistema |
|
| Por componente |
|
| Por tipo de aeronave |
|
| Por tecnología |
|
| Por tipo de instalación |
|
| Por usuario final |
|
| Por región |
|
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 1.180 millones de dólares en 2025 y se prevé que alcance los 2.060 millones de dólares en 2034.
En 2025, el valor de mercado en América del Norte ascendía a 450 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 6,4% durante el período previsto de 2026-2034.
Por tipo de avión, el segmento de aviones de fuselaje estrecho lideró el mercado.
El aumento de la producción de aviones y los requisitos obligatorios de seguridad sobre la presión de la cabina están impulsando el crecimiento del mercado.
Honeywell Aerospace, Collins Aerospace / RTX y Dukes Aerospace son algunos de los principales actores del mercado global.
América del Norte dominó el mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 250
-

(Oferta válida hasta 15th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.

Informes relacionados