 Descargar muestra gratuita



Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"Estrategias inteligentes, dando velocidad a su trayectoria de crecimiento"
 Escuchar versión en audio
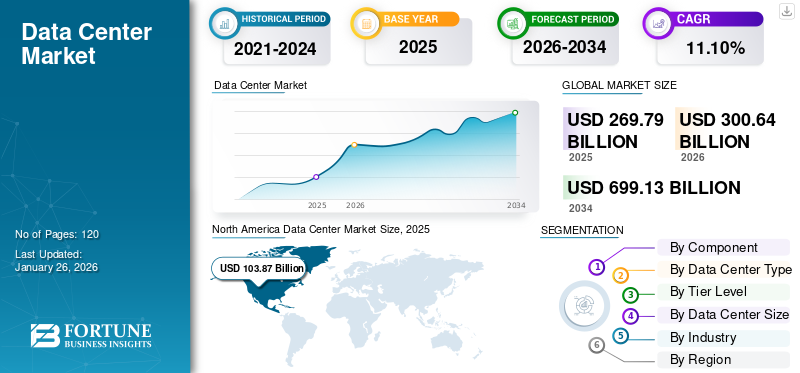
El tamaño del mercado mundial de centros de datos se valoró en 287,94 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 319,70 mil millones de dólares en 2026 a 775,83 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 11,7% durante el período previsto.
La industria de los centros de datos contiene las instalaciones, componentes, aplicaciones y servicios necesarios para la construcción, gestión y operación de lugares que almacenan, procesan y comparten información digital. Abarca productos como servidores, dispositivos físicos, sistemas de refrigeración y energía, racks, aplicaciones DCIM y otras soluciones en entornos de hiperescala, colocación, borde y empresariales. La demanda de tecnologías en la nube,inteligencia artificial, la informática de alto rendimiento y las tecnologías digitales están impulsando las inversiones en centros de datos en infraestructura, capacidad de instalaciones y equipos de energía.
Además, muchos actores clave del mercado, como Dell Technologies Inc., Hewlett Packard Enterprise Company, Schneider Electric SE, Huawei Technologies Co., Ltd. y Cisco Systems, Inc., que operan en el mercado, se están centrando en invertir en campus de hiperescala, instalaciones de colocación y centros de datos regionales para capturar la creciente demanda de la computación en la nube, las cargas de trabajo de IA y la transformación digital empresarial.
Descargar muestra gratuita para conocer más sobre este informe.
La creciente adopción de IA generativa acelera la expansión de la capacidad del centro de datos
La IA generativa está acelerando el desarrollo del mercado a través de la creciente demanda de infraestructura informática de alto rendimiento, servidores utilizados con fines de IA, tecnologías de redes sofisticadas y procesamiento masivo de datos. Debido a la popularidad de las aplicaciones de IA, ahora están muy extendidos los centros de datos preparados para IA con mayor densidad de potencia, tipos de refrigeración más avanzados y mejor infraestructura eléctrica. La IA generativa también ha estimulado la aplicación de software DCIM, la automatización y el análisis predictivo para mejorar la eficiencia energética, el control de activos y la confiabilidad operativa. Sin embargo, las crecientes cargas de trabajo de IA implican problemas con el suministro de energía, los requisitos de los sistemas de refrigeración, la necesidad de inversión y cuestiones de sostenibilidad que obligan a las empresas a aumentar su inversión en infraestructura eficiente y resiliente. Por ejemplo,
Por tanto, este factor impulsará el crecimiento del mercado de centros de datos en los próximos años.
La creciente adopción de infraestructura de centros de datos prefabricados impulsa el crecimiento del mercado
Las empresas y empresas de tecnología en la nube están optando por los centros de datos prefabricados. Los centros de datos prefabricados ofrecen ciertas ventajas sobre los centros de datos tradicionales, haciendo que la instalación sea más rápida y sencilla y potenciando los procesos de construcción de los centros de datos. El uso de centros de datos prefabricados facilita a los usuarios la creación de un suministro de energía estandarizado, una disposición de refrigeración y otros elementos de los procesos de TI mucho más rápido. Las empresas también requieren soluciones modulares para brindar soluciones rápidas y eficientes para las crecientes necesidades de tecnología informática de punta y la introducción de soluciones de inteligencia artificial. Las tecnologías de datos modulares ayudan a los usuarios a tener en cuenta consideraciones de sostenibilidad, ya que el uso de esta tecnología optimiza el consumo de energía y proporciona control de calidad sobre la producción. Por ejemplo,
Descargar muestra gratuita para conocer más sobre este informe.
La rápida expansión de la inteligencia artificial y la computación en la nube impulsa el crecimiento del mercado
Rápidos aumentos en el uso de la inteligencia artificial (IA),IA generativa, el aprendizaje automático y la computación en la nube están generando una demanda notable de instalaciones informáticas de alta potencia y amplias capacidades de manejo de datos. Las cargas de trabajo de IA requieren configuraciones de centros de datos especializados con servidores de alta densidad, redes superiores, mayor capacidad de energía y sistemas de enfriamiento avanzados, lo que impulsa la inversión en esta industria. Además, las organizaciones están cambiando cargas de trabajo a plataformas en la nube para lograr operaciones más escalables, flexibles y eficientes, impulsando aún más la demanda de centros de colocación y de hiperescala. El creciente alcance de los servicios de IA y las aplicaciones en la nube no hace más que aumentar la necesidad de infraestructura distribuida, incluidos centros de datos regionales y de borde que satisfagan las necesidades de procesamiento en tiempo real y de baja latencia. Por ejemplo,
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Contribución CAGR (2026-2034) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid Expansion of Artificial Intelligence and High-Performance Computing | Alto | 4.2% | Alto | Alto | Alto |
| 2 | Increasing Adoption of Cloud Computing and Digital Transformation | Alto | 3.5% | Alto | Alto | Alto |
| 3 | Growth of Hyperscale and Colocation Data Centers | Alto | 2.9% | Alto | Alto | Medio-Alto |
| 4 | Rising Internet Traffic, 5G Connectivity, and Edge Computing Adoption | Medio-Alto | 2.4% | Medio-Alto | Alto | Alto |
| 5 | Increasing Demand for Data Localization and Sovereign Cloud Infrastructure | Medio | 1.8% | Medio | Medio-Alto | Alto |
| 6 | Others (Growing Adoption of Data Centers and Sustainable Infrastructure Solutions, Rising Adoption of IoT Applications) | Medio | 1.5% | Medio | Medio | Medio-Alto |
| Impacto total negativo en el crecimiento | 16.30% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
La capacidad limitada de la red y las limitaciones de disponibilidad de energía obstaculizan el crecimiento del mercado
El uso cada vez mayor de cargas de trabajo de IA, sitios de hiperescala y sistemas informáticos de alto rendimiento aumenta la demanda de energía de los centros de datos, lo que genera problemas con la capacidad de la red y el suministro de energía. Muchas ubicaciones de centros de datos líderes luchan con un acceso lento a suficiente energía, ya que las capacidades de transmisión son limitadas, los tiempos de conexión son largos y existe competencia por la energía. Estos problemas pueden retrasar la construcción de nuevas instalaciones, aumentar los costos y llevar a los centros de datos a considerar otras ubicaciones con suficiente suministro de energía. Además, la creciente demanda de energía renovable y energía sostenible aumenta la complejidad de planificar la expansión del centro de datos.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Contribución negativa a la CAGR (2026-2034) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Limited Grid Capacity and Power Availability Constraints | Alto | -0.9% | Alto | Alto | Medio-Alto |
| 2 | High Capital Investment and Infrastructure Development Costs | Alto | -1.0% | Alto | Medio-Alto | Medio |
| 3 | Supply Chain Constraints and Long Equipment Lead Times | Medio-Alto | -1.2% | Medio-Alto | Medio | Medio |
| 4 | Others (Environmental Regulations, Sustainability Challenges, Shortage of Skilled Workforce) | Medio | -1.5% | Medio | Medio | Medio-bajo |
| Impacto total negativo en el crecimiento | -4.60% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
Creciente integración de la recuperación de calor residual para crear nuevas oportunidades de mercado
Los centros de datos generan cantidades significativas de calor de baja calidad durante las operaciones informáticas, lo que crea oportunidades para recuperar y reutilizar esta energía para calefacción urbana, aplicaciones industriales e instalaciones comerciales cercanas. El creciente enfoque en la eficiencia energética, los objetivos de sostenibilidad y la reducción de carbono está alentando a los operadores a integrar sistemas de recuperación de calor residual en nuevos desarrollos de centros de datos. Este factor está ganando importancia en regiones con climas más fríos y redes de calefacción urbana establecidas, donde el calor recuperado puede reducir la dependencia de fuentes de calefacción convencionales. La adopción de tecnologías de reutilización de calor también está ayudando a los operadores de centros de datos a mejorar las métricas de eficiencia energética, reducir los costos operativos y fortalecer el desempeño ambiental. Por ejemplo,
La expansión de la IA y la infraestructura en la nube impulsó el crecimiento del segmento de hardware
Según el componente, el mercado se clasifica en hardware (sistemas de energía, sistemas de refrigeración, servidores, dispositivos de red y otros), DCIMsoftware(local y en la nube) y servicios.
El segmento de hardware representó la mayor participación de mercado en 2025. El crecimiento del segmento está impulsado por las inversiones continuas en servidores, dispositivos de red, equipos de suministro de energía, infraestructura de refrigeración y bastidores necesarios para adaptarse al crecimiento de la nube, la inteligencia artificial y las cargas de trabajo informáticas de alto rendimiento. El aumento de la implementación de centros de datos a hiperescala, colocación y listos para IA aumenta aún más la necesidad de actualizaciones de la infraestructura física y hace que el hardware sea el mayor contribuyente a los ingresos totales del mercado.
Se prevé que el segmento de software DCIM crezca a la tasa compuesta anual más alta del 14,5% durante el período previsto. Esto se atribuye a los crecientes requisitos de monitoreo de infraestructura en tiempo real, planificación de capacidad, optimización energética, mantenimiento predictivo y gestión centralizada de entornos de centros de datos cada vez más complejos.
La creciente adopción de estrategias de nube híbrida impulsó el crecimiento del segmento de colocación
Según el tipo de centro de datos, el mercado se clasifica en colocación, hiperescala, borde y otros (administrados, modulares).
El segmento de colocación tuvo la mayor participación de mercado en 2025 debido a una mayor inclinación de las empresas a subcontratar la infraestructura del centro de datos para reducir los gastos de capital, mejorar la escalabilidad y disfrutar de soluciones confiables de energía, conectividad y seguridad. El uso creciente de estrategias de nube híbrida, iniciativas de transformación digital y la necesidad de instalaciones neutrales para los operadores está empujando a las empresas de diversas industrias hacia el uso de centros de colocación para un crecimiento de infraestructura flexible.
Se prevé que los centros de datos de hiperescala crezcan a la CAGR más alta del 14,8% durante el período previsto. El crecimiento del segmento está impulsado por la creciente demanda de cargas de trabajo de inteligencia artificial, computación en la nube, análisis de big data y servicios digitales a gran escala que requieren una infraestructura de redes, almacenamiento y computación altamente escalable.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
La creciente demanda de infraestructura confiable y rentable impulsó la adopción del Nivel 3
Según el nivel, el mercado se divide en nivel 1 y nivel 2, nivel 3 y nivel 4.
El nivel 3 representó la mayor participación de mercado en 2025, debido a su combinación de disponibilidad, confiabilidad y rentabilidad, lo que lo convierte en la opción preferida de varias empresas, incluidas empresas, proveedores de servicios de colocación y proveedores de servicios en la nube. La ventaja de las instalaciones de Nivel 3 al proporcionar mantenimiento simultáneo de sistemas con soluciones redundantes de energía y enfriamiento las hace aptas para trabajos de misión crítica sin la carga financiera de construir sistemas de Nivel 4.
Se prevé que el Nivel 4 crezca a la CAGR más alta del 14,7% durante el período previsto. Esto se debe a la creciente demanda de infraestructura de misión crítica que requiere máxima disponibilidad, tolerancia a fallas y resiliencia operativa en IA, computación a hiperescala, BFSI, atención médica y aplicaciones gubernamentales.
La expansión de las cargas de trabajo de hiperescala e IA fortaleció el crecimiento de los grandes segmentos
Según el tamaño del centro de datos, el mercado se divide en pequeños, medianos y grandes.
El segmento grande tuvo la mayor cuota de mercado en 2025 debido al uso cada vez mayor de instalaciones de hiperescala, sistemas de inteligencia artificial y plataformas en la nube que requieren capacidad informática eficaz, servidores de alta densidad y sistemas escalables para el suministro de energía y las instalaciones de refrigeración. La creciente preferencia por instalaciones centralizadas a gran escala ayuda a las empresas y proveedores de servicios a obtener una mejor eficiencia operativa y utilización de recursos, logrando así ventajas de costos a partir de economías de escala.
Se prevé que el segmento mediano crezca a una tasa compuesta anual moderada del 11,3% durante el período previsto. Esto se debe a la demanda continua de empresas regionales, implementaciones de nube privada y organizaciones que requieren infraestructura dedicada con escalabilidad equilibrada y rentabilidad entre instalaciones pequeñas y grandes entornos de hiperescala.
La expansión de la infraestructura en la nube y el tráfico de datos fortalecieron el liderazgo en el mercado de TI y telecomunicaciones
Según la industria, el mercado se clasifica en BFSI, TI y telecomunicaciones, atención médica, gobierno, manufactura, comercio minorista ycomercio electrónicoy otros (medios y entretenimiento).
El segmento de TI y telecomunicaciones mantuvo una participación de mercado dominante en 2025, debido a la creciente demanda de proveedores de servicios en la nube, operadores de telecomunicaciones, plataformas de Internet y empresas de tecnología que requieren infraestructura de redes, almacenamiento y computación a gran escala. El crecimiento continuo de los servicios digitales, el uso de la nube, los proyectos de aprendizaje automático y las enormes cantidades de tráfico de datos están impulsando a las empresas de TI y telecomunicaciones a realizar enormes inversiones en centros de datos de hiperescala, coubicación y de borde.
Se prevé que el segmento de atención médica crezca a la tasa compuesta anual más alta del 14,8% durante el período previsto. El crecimiento del segmento se atribuye a la creciente adopción de registros médicos electrónicos, imágenes médicas, análisis de atención médica, diagnósticos habilitados por IA y plataformas de atención médica digitales que requieren una infraestructura de centro de datos segura, escalable y de alto rendimiento.
Por geografía, el mercado se clasifica en América del Norte, América del Sur, Europa, Oriente Medio y África y Asia Pacífico.
North America Data Center Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte tuvo la mayor cuota de mercado de centros de datos en 2024, valorada en 106.600 millones de dólares, y también mantuvo la cuota líder en 2025, con 116.720 millones de dólares. El crecimiento del mercado está impulsado por la disponibilidad de muchos proveedores de servicios en la nube a hiperescala, empresas de TI, empresas de tecnología, centros de datos y diseñadores de infraestructura de IA que realizan inversiones masivas en la capacidad de los centros de datos. La región tiene un ecosistema digital bien establecido, un alto nivel de adopción de la nube, una sólida conectividad de red y un crecimiento en la instalación de plantas compatibles con IA, que necesitan buenas capacidades informáticas, suministro de energía y soluciones de refrigeración. Por ejemplo,
Teniendo en cuenta la fuerte contribución de América del Norte y el dominio estadounidense dentro de la región, el mercado estadounidense puede estimarse analíticamente en alrededor de 105.430 millones de dólares en 2026, lo que representa aproximadamente el 30,0% de las ventas globales.
Se prevé que el mercado en Europa registre una tasa de crecimiento del 10,9% en los próximos años, la cuarta más alta entre todas las regiones, y alcance una valoración de 71.770 millones de dólares en 2026. El crecimiento del mercado está respaldado por la creciente demanda de servicios en la nube, la soberanía de los datos, la transformación digital empresarial y la creciente penetración de cargas de trabajo de IA en sectores como BFSI, atención médica y el gobierno que sigue las normas de la ICC. Aunque existen desafíos regulatorios y de electricidad, el crecimiento de las instalaciones de hiperescala y colocación y el aumento de la inversión en centros de datos energéticamente eficientes y alimentados con energía renovable están contribuyendo a la mejora de la capacidad regional. Por ejemplo,
Se estima que el mercado del Reino Unido en 2026 ascenderá a unos 15.480 millones de dólares, lo que representa aproximadamente el 6,1% de los ingresos mundiales.
Se prevé que el mercado en Alemania alcance aproximadamente 15.230 millones de dólares en 2026, lo que equivale a alrededor del 5,0% de las ventas.
Se estima que Asia Pacífico alcanzará los 92,14 mil millones de dólares en 2026 y se espera que crezca a la CAGR más alta del 14,5% durante el período previsto. El crecimiento del mercado se ve impulsado por la rápida adopción de la tecnología en la nube, el aumento de la demanda de Internet, el crecimiento detransformación digitaliniciativas y un aumento de las inversiones en infraestructura de IA en países como China, India, Japón, Corea del Sur y el Sudeste Asiático. Además, la región se está beneficiando de leyes que favorecen la localización de datos, el crecimiento a hiperescala y la creciente demanda de infraestructura de baja latencia para soportar aplicaciones como 5G, IoT, comercio electrónico y aplicaciones empresariales.
Se prevé que el mercado de China sea uno de los más grandes del mundo, con unos ingresos estimados en 2026 de alrededor de 27.740 millones de dólares, lo que representa aproximadamente el 7,7% de las ventas globales.
Se estima que el mercado japonés en 2026 ascenderá a unos 18.430 millones de dólares, lo que representa aproximadamente el 5,4% de los ingresos mundiales.
Se estima que el mercado indio en 2026 alcanzará unos 11.310 millones de dólares, lo que representa aproximadamente el 4,2% de los ingresos mundiales.
Se espera que América del Sur sea testigo de un crecimiento moderado en este espacio de mercado durante el período previsto. Se prevé que el mercado de América del Sur alcance una valoración de 11.090 millones de dólares en 2026. Esto se atribuye a la creciente adopción de la nube, la expansión de los servicios digitales, el aumento del tráfico de Internet y las inversiones de proveedores de hiperescala y colocación, particularmente en Brasil, Chile y Colombia, para respaldar la transformación digital empresarial y los requisitos de localización de datos regionales. En América del Sur, Brasil alcanzará un valor de 6.250 millones de dólares en 2026.
Se estima que el mercado de Medio Oriente y África alcanzará los 16,42 mil millones de dólares en 2026. Un aumento en los proyectos de transformación digital, el uso de la computación en la nube, el cumplimiento de los requisitos de localización de datos y las inversiones del gobierno en inteligencia artificial, ciudades inteligentes y sus propias infraestructuras digitales en las naciones del CCG y en África están impulsando la expansión del mercado. La región está atrayendo proveedores de servicios de colocación y de hiperescala debido a sus políticas de inversión favorables, la disponibilidad de energía renovable, la infraestructura de conectividad avanzada y la creciente necesidad de capacidades de procesamiento de datos seguras dentro de la región. En Oriente Medio y África, se prevé que el CCG alcance un valor de 6.440 millones de dólares en 2026.
Centrarse en ampliar las capacidades de infraestructura del centro de datos de alto rendimiento y preparada para IA por parte de actores clave para impulsar el crecimiento del mercado
El mercado global de centros de datos tiene una estructura de mercado semiconsolidada, con actores destacados como Dell Technologies Inc., Hewlett Packard Enterprise Development LP, Schneider Electric SE, Huawei Technologies Co., Ltd. y Cisco Systems, Inc. Estas empresas se están centrando en ampliar la infraestructura de centros de datos preparados para IA, capacidad de hiperescala, soluciones avanzadas de energía y refrigeración, capacidades de red y plataformas de gestión de centros de datos para soportar la creciente demanda de inteligencia artificial, computación en la nube y cargas de trabajo de computación de alto rendimiento.
Otros actores notables en el mercado global incluyen Vertiv Holdings Co., Equinix, Inc., Digital Realty Trust, Inc., NTT DATA Group Corporation y ABB Ltd. Estas empresas están fortaleciendo su presencia en el mercado a través de lanzamientos de productos, asociaciones estratégicas, adquisiciones, expansión de instalaciones y desarrollo de soluciones de centros de datos sostenibles centradas en hiperescala, colocación,computación de bordeAplicaciones empresariales, empresariales y basadas en IA. Se espera que estas iniciativas aceleren el crecimiento del mercado al mejorar la escalabilidad, la eficiencia operativa, la gestión de energía y la flexibilidad de implementación en entornos de centros de datos globales.
El análisis del mercado global de centros de datos incluye un estudio exhaustivo del tamaño del mercado y el pronóstico de todos los segmentos del mercado incluidos en el informe. Incluye detalles sobre la dinámica del mercado y las tendencias del mercado que se espera que impulsen el mercado durante el período de pronóstico. Proporciona información sobre aspectos clave, incluida una descripción general de los avances tecnológicos, los candidatos en desarrollo, el entorno regulatorio y los lanzamientos de productos. Además, detalla asociaciones, fusiones y adquisiciones, desarrollos clave de la industria y prevalencia por regiones clave. El informe de investigación de mercado global también proporciona un panorama competitivo detallado con información sobre la participación de mercado y los perfiles de los actores operativos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 11,7% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por componente, tipo de centro de datos, nivel de nivel, tamaño del centro de datos, industria y región |
| Por componente |
|
| Por tipo de centro de datos |
|
| Por nivel de nivel |
|
| Por tamaño del centro de datos |
|
| Por industria |
|
| Por región |
|
Según Fortune Business Insights, el valor del mercado global se situó en 287.940 millones de dólares en 2025 y se prevé que alcance los 775.830 millones de dólares en 2034.
El mercado está creciendo a una tasa compuesta anual del 11,7% durante el período previsto de 2026-2034.
En 2025, el valor de mercado se situó en 116.720 millones de dólares.
Por tipo de centro de datos, se espera que el segmento de colocación lidere el mercado.
La rápida expansión de la inteligencia artificial y la computación en la nube impulsa el crecimiento del mercado.
Dell Technologies Inc., Hewlett Packard Enterprise Development LP, Schneider Electric SE, Huawei Technologies Co., Ltd. y Cisco Systems, Inc. son los principales actores del mercado global.
América del Norte dominó el mercado en 2025.


(Oferta válida hasta 15th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados
Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

