Tamaño del mercado de anticuerpos de diagnóstico, participación y análisis de la industria, por tipo (anticuerpos monoclonales, anticuerpos policlonales, anticuerpos recombinantes, anticuerpos conjugados y otros), por tecnología (citometría de flujo, ELISA, inmunohistoquímica, Western Blot y otros), por fuente (ratón, conejo, cabra, humano y otros), por aplicación (oncología, inmunología, enfermedades infecciosas y otros), por usuario final (Hospitales y laboratorios de diagnóstico, empresas farmacéuticas y de diagnóstico, e instituciones académicas y de investigación) y pronóstico regional, 2
 Descargar muestra gratuita

Tamaño del mercado de anticuerpos de diagnóstico y perspectivas futuras
 Escuchar versión en audio
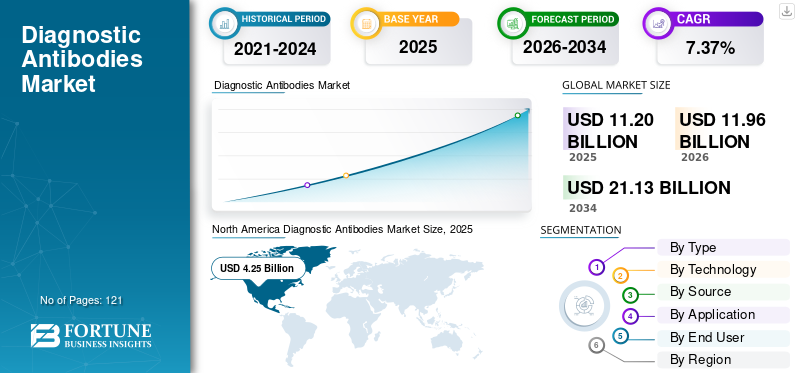
El tamaño del mercado mundial de anticuerpos de diagnóstico se valoró en 11,20 mil millones de dólares en 2025 y se prevé que crezca de 11,96 mil millones de dólares en 2026 a 21,13 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 7,37% durante el período previsto. América del Norte dominó el mercado de anticuerpos de diagnóstico con una cuota de mercado del 37,95% en 2025.
Los anticuerpos de diagnóstico se utilizan ampliamente en diversas técnicas, como inmunohistoquímica, citometría de flujo, ELISA y transferencia Western para detectar proteínas asociadas a enfermedades en muestras biológicas. La mayor demanda de detección de enfermedades basada en biomarcadores está impulsando la expansión del mercado. El mercado también está presenciando un cambio hacia anticuerpos monoclonales y recombinantes que ofrecen especificidad, reproducibilidad y compatibilidad mejoradas con plataformas de pruebas automatizadas. La creciente adopción de diagnósticos complementarios ymedicina de precisiónestá alentando aún más a las empresas a desarrollar clones de anticuerpos validados y ensayos específicos de enfermedades, apoyando así el crecimiento del mercado.
- Por ejemplo, en abril de 2025, Agilent Technologies colaboró con Abcam para desarrollar diagnósticos complementarios de inmunohistoquímica utilizando la cartera de anticuerpos monoclonales recombinantes validados de la empresa. La colaboración aceleró el desarrollo de ensayos personalizados y respaldó el uso de ensayos de diagnóstico en ensayos clínicos en etapa inicial.
Actores clave, como F. Hoffmann-La Roche Ltd., Danaher Corporation, BD y Thermo Fisher Scientific Inc., participan activamente en lanzamientos de nuevas tecnologías, colaboraciones estratégicas, adquisiciones e iniciativas de inversión para ampliar la presencia en el mercado.
Descargar muestra gratuita para conocer más sobre este informe.
Mercado de anticuerpos de diagnóstico CONCLUSIONES CLAVE
 Tamaño y pronóstico del mercado global
- Tamaño del mercado en 2025: 11,20 mil millones de dólares
- Tamaño del mercado en 2026: 11,96 mil millones de dólares
- Tamaño del mercado previsto para 2034: 21,13 mil millones de dólares
- CAGR: 7,37% de 2026 a 2034
 Cuota de mercado
- América del Norte dominó el mercado de anticuerpos de diagnóstico con una participación del 37,95% en 2025.
- Los anticuerpos recombinantes son el segmento de más rápido crecimiento, con una tasa compuesta anual del 11,41%.
- Se proyecta que la citometría de flujo crecerá a una tasa compuesta anual del 8,05%.
 Aspectos destacados regionales clave
América del norte
América del Norte lideró el mercado con 4.250 millones de dólares en 2025, respaldado por unas sólidas pruebas de cáncer y la adopción de medicina de precisión.
Europa
Se prevé que Europa crecerá a una tasa compuesta anual del 6,09%, impulsada por la detección del cáncer y la infraestructura de patología avanzada.
Asia Pacífico
Asia Pacífico ocupó el tercer lugar en 2025 y se estima que alcanzará los 3.140 millones de dólares en 2026.
A NOSOTROS.
EE.UU. Se estima que el mercado alcanzará los 4.180 millones de dólares en 2026, lo que representa aproximadamente el 34,96% de los ingresos mundiales.
Japón
Japón El mercado se estima en 1.100 millones de dólares en 2026, lo que representa aproximadamente el 9,22% de los ingresos globales.
Leer más

TENDENCIAS DEL MERCADO DE ANTICUERPOS DE DIAGNÓSTICO
La creciente adopción de anticuerpos recombinantes para mejorar la precisión del diagnóstico y la reproducibilidad es una tendencia destacada
Un cambio hacia anticuerpos recombinantes en todas las aplicaciones de pruebas basadas en anticuerpos es una tendencia clave del mercado. Los anticuerpos recombinantes se fabrican utilizando secuencias genéticas definidas, lo que ayuda a reducir la variación entre lotes y proporciona una especificidad y un rendimiento de unión más consistentes. Estas ventajas son cada vez más importantes a medida que los laboratorios de diagnóstico adoptan flujos de trabajo de pruebas estandarizados y automatizados. Estos factores están alentando a las empresas de diagnóstico y ciencias biológicas a ampliar sus carteras de anticuerpos recombinantes, estableciendo así los anticuerpos recombinantes como una tendencia importante en el mercado global.
- Por ejemplo, en abril de 2026, Bio-Rad Laboratories amplió su cartera de anticuerpos antiidiotípicos monoclonales recombinantes mediante el lanzamiento de ocho nuevos anticuerpos contra varios fármacos biológicos, junto con un anticuerpo recombinante específico para dulaglutida. Los anticuerpos están diseñados para respaldar ensayos bioanalíticos selectivos y confiables, incluidas aplicaciones farmacocinéticas, de anticuerpos antidrogas y de monitoreo terapéutico de medicamentos.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
La creciente carga de cáncer y la selección de tratamientos guiada por biomarcadores impulsarán el crecimiento del mercado
La creciente carga mundial del cáncer está creando una fuerte demanda de anticuerpos de diagnóstico utilizados en la detección de enfermedades, la clasificación de tumores, el pronóstico y la selección de tratamientos. Se espera que la incidencia mundial del cáncer aumente considerablemente en las próximas décadas, lo que dará lugar a un mayor número de biopsias de tejido, pruebas de diagnóstico ybiomarcadorevaluaciones. Además, la creciente disponibilidad de terapias dirigidas e inmunoterapias está haciendo que las pruebas de biomarcadores sean una parte importante de la toma de decisiones clínicas. Los anticuerpos dirigidos a marcadores ayudan a los médicos a identificar pacientes elegibles y evitar tratamientos que probablemente no proporcionen beneficios clínicos. A medida que las empresas farmacéuticas amplían sus líneas de oncología definidas por biomarcadores, se espera que los laboratorios de diagnóstico adopten anticuerpos de inmunohistoquímica y citometría de flujo más validados, impulsando así el crecimiento del mercado.
- Por ejemplo, en octubre de 2024, F. Hoffmann-La Roche Ltd. recibió la aprobación de la FDA de EE. UU. para su ensayo VENTANA CLDN18 (43-14A) RxDx, un diagnóstico complementario basado en anticuerpos que se utiliza para identificar pacientes con cáncer gástrico o de la unión gastroesofágica CLDN18 positivo que pueden ser elegibles para el tratamiento con VYLOY. La aprobación demuestra la creciente importancia de los anticuerpos de diagnóstico en la selección de tratamientos oncológicos guiados por biomarcadores.
|
Rango |
Impulsores del mercado |
Clasificación de impacto general |
Contribución CAGR (2026-2034) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032-2034 |
|
1 |
Aumento de la carga del cáncer y selección de tratamientos guiada por biomarcadores |
Alto |
3,10% |
Alto |
Alto |
Alto |
|
2 |
Ampliación de la infraestructura de pruebas diagnósticas y laboratorios clínicos. |
Alto |
2,45% |
Medio |
Alto |
Alto |
|
3 |
Crecimiento de la citometría de flujo y la inmunofenotipificación de altos parámetros. |
Alto |
1,95% |
Alto |
Alto |
Medio |
|
4 |
Cambio hacia anticuerpos recombinantes, de secuencia definida y diseñados |
Medio-alto |
1,55% |
Medio |
Alto |
Alto |
|
5 |
Crecimiento del diagnóstico complementario y la medicina de precisión |
Medio |
1,15% |
Medio |
Medio |
Alto |
|
6 |
Otros |
Bajo |
0,75% |
Bajo |
Bajo |
Bajo |
|
Contribución total al crecimiento positivo |
10,95% |
RESTRICCIONES DEL MERCADO
Variabilidad entre lotes, reactividad cruzada y requisitos complejos de validación para limitar el crecimiento del mercado
Un factor clave que restringe el crecimiento del mercado mundial de anticuerpos de diagnóstico son las variaciones en el rendimiento de los anticuerpos a lo largo de la producción. Los cambios en la afinidad, la conjugación, la pureza o el reconocimiento de epítopos de los anticuerpos pueden alterar la sensibilidad del ensayo y producir resultados diferentes incluso cuando los laboratorios utilizan el mismo producto y protocolo de prueba. La reactividad cruzada con antígenos estructuralmente similares o no relacionados puede generar resultados falsos positivos o falsos negativos, lo que aumenta el riesgo de una clasificación incorrecta de la enfermedad. Por lo tanto, los fabricantes y laboratorios de diagnóstico deben realizar estudios exhaustivos de especificidad, sensibilidad, interferencia, reactividad cruzada y comparación de lotes antes de introducir o reemplazar un reactivo de anticuerpos. Estas actividades de validación requieren muestras adicionales, personal capacitado, documentación y recursos de laboratorio, lo que aumenta los costos de desarrollo y extiende los plazos de comercialización. Estas incertidumbres relacionadas con el rendimiento pueden disuadir a los laboratorios de cambiar de producto y limitar la adopción de anticuerpos de diagnóstico recientemente desarrollados.
- Por ejemplo, un análisis de laboratorio de 2024 publicado en el Harm Reduction Journal encontró que dos lotes de fabricación de una tira reactiva de nitazeno a base de anticuerpos producían límites de detección diferentes de 2000 ng/ml y 3000 ng/ml. El estudio también informó reactividad cruzada variable entre los análogos probados. Declaró que se deben considerar la especificidad, la variación entre lotes, las condiciones de prueba y las características de la muestra antes de aplicar el ensayo en entornos del mundo real. Estos hallazgos resaltan la carga de validación adicional necesaria para garantizar un rendimiento diagnóstico confiable basado en anticuerpos.
|
Rango |
Restricciones del mercado |
Clasificación de impacto general |
Contribución negativa a la CAGR (2026-2034) |
Impacto: 2026-2028 |
Impacto: 2029-2031 |
Impacto: 2032-2034 |
|
1 |
Variabilidad de lotes, reactividad cruzada y carga de validación. |
Alto |
1,35% |
Alto |
Alto |
Medio |
|
2 |
Presión de precios y adquisiciones centralizadas |
Medio-alto |
0,95% |
Alto |
Medio |
Medio |
|
3 |
Complejidad regulatoria y fragmentación del acceso a los mercados |
Medio |
0,78% |
Medio |
Medio |
Bajo |
|
4 |
Otros |
Bajo |
0,50% |
Bajo |
Bajo |
Bajo |
|
Impacto total negativo en el crecimiento |
3,58% |
OPORTUNIDADES DE MERCADO
Localización de la producción de anticuerpos de diagnóstico y expansión de redes OEM locales para crear oportunidades de crecimiento
La localización de la producción de anticuerpos de diagnóstico ofrece una importante oportunidad de crecimiento en los mercados emergentes. El establecimiento de instalaciones regionales de producción y validación puede reducir los derechos de importación, los costos relacionados con las divisas, los retrasos en las entregas y el riesgo de interrupciones en el suministro. Los proveedores OEM locales también pueden personalizar clones de anticuerpos, conjugados, tampones y formatos de análisis de acuerdo con los requisitos de los fabricantes de kits de diagnóstico y las plataformas de laboratorio nacionales. Por lo tanto, las asociaciones estratégicas entre fabricantes mundiales de anticuerpos y empresas OEM locales pueden mejorar la asequibilidad de los productos y el acceso al mercado, al tiempo que permiten a los proveedores participar en programas de adquisiciones gubernamentales y de fabricación nacional. Se espera que estos factores creen oportunidades de expansión para las empresas de anticuerpos de diagnóstico en China, India, el sudeste asiático, América Latina y otros mercados en desarrollo.
- Por ejemplo, en agosto de 2025, un informe de la industria basado en Reuters destacó quefarmacéuticoy las empresas de diagnóstico en China compraban cada vez más reactivos a proveedores nacionales para reducir costos, acortar los tiempos de entrega y limitar la incertidumbre asociada con el comercio internacional y las cadenas de suministro. El cambio hacia proveedores locales demuestra la oportunidad comercial para que los fabricantes regionales amplíen la producción nacional de reactivos de diagnóstico y componentes de ensayos basados en anticuerpos.
DESAFÍOS DEL MERCADO
Mantener la especificidad de los anticuerpos en todos los flujos de trabajo de diagnóstico sigue siendo un desafío importante para el mercado
Mantener un rendimiento constante de los anticuerpos en diferentes flujos de trabajo de diagnóstico sigue siendo un desafío importante para los participantes del mercado. Un anticuerpo que funciona de manera confiable en una aplicación puede generar señales débiles, no específicas o engañosas cuando se usa con otra técnica, tipo de muestra, método de fijación, proceso de recuperación de antígenos o plataforma de prueba automatizada. Las diferencias en los protocolos de laboratorio, la preparación de tejidos, las concentraciones de reactivos, la instrumentación y los criterios de interpretación pueden afectar aún más la sensibilidad del ensayo y la calidad de la tinción. Esta validación específica de la aplicación requiere controles adecuados, muestras clínicas representativas, personal capacitado y monitoreo continuo de la calidad, lo que aumenta el tiempo de desarrollo y los costos operativos. No mantener la especificidad y la reproducibilidad puede producir resultados falsos, retrasar el diagnóstico y reducir la confianza de los laboratorios en los productos de anticuerpos recién introducidos, creando así un desafío continuo para el mercado global.
- Por ejemplo, en diciembre de 2024, la Universidad McGill informó que muchos anticuerpos disponibles comercialmente entre unos 7,7 millones de productos carecían de la especificidad adecuada, lo que podría dar como resultado señales fuera del objetivo y una reproducibilidad deficiente. El artículo acompañó la publicación de un riguroso protocolo de validación de anticuerpos en Nature Protocols y destacó la magnitud del problema de desempeño que enfrentan los laboratorios y proveedores de anticuerpos.
Análisis de segmentación
Por tipo
La alta especificidad y la validación clínica establecida respaldaron el dominio de los anticuerpos monoclonales
Según el tipo, el mercado se clasifica en anticuerpos monoclonales, anticuerpos policlonales, anticuerpos recombinantes, anticuerpos conjugados y otros.
El segmento de anticuerpos monoclonales dominó el mercado en 2025, debido a su alta especificidad objetivo, características de unión consistentes e idoneidad para ensayos de diagnóstico estandarizados. Estos anticuerpos monoclonales reconocen un epítopo definido, lo que ayuda a reducir las señales de fondo y mejora la reproducibilidad de los resultados del diagnóstico. Su uso establecido en inmunohistoquímica, citometría de flujo, ELISA y diagnósticos complementarios también ha dado como resultado una gran cartera de clones de anticuerpos clínicamente validados. Estas ventajas han alentado a las empresas de diagnóstico y a los laboratorios clínicos a preferir los anticuerpos monoclonales para las pruebas de rutina y guiadas por biomarcadores, respaldando así la posición dominante del mercado en el segmento.
- Por ejemplo, en noviembre de 2024, Roche recibió la aprobación de la FDA de EE. UU. para el uso ampliado de su anticuerpo primario monoclonal de conejo PATHWAY anti-HER2/neu (4B5) en el cáncer de vías biliares. La prueba basada en anticuerpos identifica a los pacientes HER2 positivos que pueden ser elegibles para ZIIHERA, lo que demuestra el papel clínico establecido de los anticuerpos monoclonales en ensayos estandarizados de selección de tratamientos.
Se espera que el segmento de anticuerpos recombinantes crezca a una tasa compuesta anual del 11,41% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por tecnología
El uso extensivo en el diagnóstico de tejidos y las pruebas complementarias respaldaron el dominio de la inmunohistoquímica
Según la tecnología, el mercado se segmenta en citometría de flujo, ELISA, inmunohistoquímica, Western blot y otros.
En 2025, el segmento de inmunohistoquímica capturó una participación líder en el mercado. La tecnología permite a los patólogos detectar y localizar proteínas relacionadas con enfermedades directamente dentro de la arquitectura del tejido preservado. Esto permite a los laboratorios evaluar no sólo si un biomarcador está presente sino también su ubicación, intensidad de tinción y distribución entre las células tumorales. La IHC se utiliza habitualmente para la clasificación de tumores, la determinación del origen del tejido, la evaluación del estado de los receptores, el pronóstico y la selección de tratamientos dirigidos o basados en el sistema inmunológico. Además, el creciente número de diagnósticos complementarios basados en IHC ha aumentado el consumo recurrente de anticuerpos primarios y reactivos de detección, fortaleciendo así el dominio del mercado del segmento.
- Por ejemplo, en mayo de 2025, Guardant Health añadió un conjunto completo de pruebas IHC para tumores sólidos a su cartera de perfiles de tejidos. El menú ampliado cubrió biomarcadores que incluyen HER2, MMR, PD-L1, c-MET, ER, PR, Ki-67, CLDN18 y FOLR1, destacando el amplio uso clínico de IHC en la caracterización de tumores y la selección de tratamientos.
Se proyecta que el segmento de citometría de flujo crecerá a una tasa compuesta anual del 8,05% durante el período de pronóstico.
Por fuente
La gran disponibilidad de clones de hibridomas establecidos respaldó el dominio del segmento de ratones
Según la fuente, el mercado se segmenta en ratón, conejo, cabra, humano y otros.
El segmento de ratones representó la mayor cuota de mercado de anticuerpos de diagnóstico en 2025, atribuido a su uso prolongado de ratones en el desarrollo de anticuerpos monoclonales basados en hibridomas y a la amplia disponibilidad de clones murinos validados. Los sistemas inmunológicos de los ratones generan fuertes respuestas de anticuerpos contra una amplia gama de antígenos humanos y no humanos, lo que permite a los fabricantes desarrollar anticuerpos para numerosos biomarcadores de diagnóstico. Además, los laboratorios tienen acceso a una amplia gama de anticuerpos secundarios, conjugados y sistemas de detección anti-ratón compatibles, lo que simplifica el desarrollo de ensayos y la implementación de rutina.
- Por ejemplo, en agosto de 2024, Agilent recibió la aprobación de la FDA de EE. UU. para su ensayo MAGE-A4 IHC 1F9 pharmDx para identificar pacientes con sarcoma sinovial que pueden ser elegibles para TECELRA. El ensayo utiliza el clon monoclonal de ratón anti-MAGE-A4 OTI1F9, lo que demuestra la continua importancia clínica de los clones de anticuerpos derivados de ratón en los diagnósticos complementarios.
Se proyecta que el segmento humano crecerá a una tasa compuesta anual del 11,01% durante el período previsto.
Por aplicación
Los altos requisitos de clasificación de tumores y pruebas de biomarcadores impulsaron el crecimiento del segmento de oncología
Según la aplicación, el mercado se segmenta en oncología,inmunología, enfermedades infecciosas y otras.
En 2025, el segmento de oncología dominó el mercado, debido al uso extensivo de anticuerpos de diagnóstico en todo el diagnóstico, clasificación, pronóstico y selección del tratamiento del cáncer. El tejido canceroso con frecuencia requiere pruebas con múltiples anticuerpos para determinar el origen del tumor, el subtipo histológico, la expresión del receptor, el estado de proliferación y la elegibilidad para terapias dirigidas. La expansión de la oncología de precisión ha aumentado aún más el número de terapias que requieren o se benefician de pruebas de diagnóstico complementarias antes del inicio del tratamiento. En consecuencia, la creciente integración de las pruebas de biomarcadores en las vías oncológicas ha generado una mayor demanda de anticuerpos de diagnóstico que de aplicaciones que requieren menos marcadores o pruebas menos frecuentes.
- Por ejemplo, en mayo de 2025, F. Hoffmann-La Roche Ltd. recibió la aprobación de la FDA de EE. UU. para el ensayo VENTANA MET (SP44) RxDx como el primer diagnóstico complementario para identificar ciertos pacientes con cáncer de pulmón no microcítico no escamoso elegibles para Emrelis. El ensayo evalúa la expresión de la proteína MET mediante tinción IHC basada en anticuerpos, lo que ilustra la creciente necesidad de anticuerpos de diagnóstico en oncología de precisión.
Se proyecta que el segmento de inmunología crecerá a una tasa compuesta anual del 7,63% durante el período previsto.
Por usuario final
Los hospitales y laboratorios de diagnóstico lideraron el mercado gracias a las adquisiciones centralizadas y al tratamiento dirigido por especialistas
Según el usuario final, el mercado se segmenta en hospitales y laboratorios de diagnóstico, empresas farmacéuticas y de diagnóstico e instituciones académicas y de investigación.
Los hospitales y laboratorios de diagnóstico dominaron el mercado en 2025. Estas instituciones realizaron la mayoría de las pruebas clínicas de rutina en tejidos, sangre, médula ósea y otras muestras de pacientes. Los hospitales también reciben grandes volúmenes de biopsias y muestras quirúrgicas y con frecuencia realizan múltiples pruebas de anticuerpos para cada caso complejo de cáncer o enfermedad inmune. Los laboratorios de diagnóstico respaldan aún más las pruebas centralizadas para hospitales, clínicas y médicos más pequeños que carecen de capacidades internas avanzadas de patología. Por lo tanto, sus altos volúmenes de pruebas, la adquisición recurrente de reactivos y la capacidad de adoptar diagnósticos complementarios recientemente aprobados han convertido a los hospitales y laboratorios de diagnóstico en el segmento de usuarios finales más grande.
- Por ejemplo, en abril de 2026, Labcorp anunció la disponibilidad a nivel nacional del diagnóstico complementario PD-L1 IHC 22C3 pharmDx de Agilent para identificar pacientes elegibles con cáncer de ovario resistente al platino. Labcorp también completó actividades de validación temprana, capacitación estandarizada y preparación de laboratorio para permitir un acceso rápido, lo que demuestra el papel central de los grandes laboratorios de diagnóstico en la comercialización de pruebas basadas en anticuerpos.
Se prevé que el segmento de empresas farmacéuticas y de diagnóstico crezca a una tasa compuesta anual del 7,62% durante el período previsto.
Perspectivas regionales del mercado de anticuerpos de diagnóstico
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Oriente Medio y África.
América del norte
North America Diagnostic Antibodies Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte lideró el mercado con 4.040 millones de dólares en 2024 y mantuvo su dominio en 2025 con 4.250 millones de dólares. El crecimiento del mercado está impulsado por los altos volúmenes de pruebas de cáncer, la fuerte adopción de diagnósticos complementarios y redes de hospitales y laboratorios de referencia bien establecidas. Las continuas inversiones en medicina de precisión y patología automatizada están aumentando el uso de métodos validados.anticuerpos diagnósticos.
Mercado de anticuerpos de diagnóstico de EE. UU.
Dada la contribución sustancial de América del Norte y el dominio estadounidense en la región, se estima que el mercado estadounidense alcanzará alrededor de 4.180 millones de dólares en 2026, lo que representa aproximadamente el 34,96% de los ingresos mundiales.
Europa
Se prevé que Europa crecerá a una tasa compuesta anual del 6,09 % en los próximos años, siendo el segundo mayor crecimiento entre todas las regiones, y alcanzará una valoración de 3180 millones de dólares en 2026. El crecimiento se sustenta en la ampliación de los programas de detección del cáncer, la infraestructura de patología avanzada y el uso cada vez mayor de terapias guiadas por biomarcadores. El énfasis regulatorio en pruebas de diagnóstico estandarizadas y reproducibles también está fortaleciendo la demanda de anticuerpos de alta calidad.
Mercado de anticuerpos de diagnóstico del Reino Unido
Se estima que el mercado del Reino Unido alcanzará los 670 millones de dólares en 2026, lo que representa aproximadamente el 5,61 % de los ingresos mundiales.
Mercado de anticuerpos de diagnóstico de Alemania
Se prevé que el mercado de Alemania alcance aproximadamente 530 millones de dólares en 2026, lo que equivale a alrededor del 4,42 % de los ingresos mundiales.
Asia Pacífico
Asia Pacífico representó la tercera mayor participación en el mercado en 2025 y se estima que alcanzará los 3140 millones de dólares en 2026. El crecimiento del mercado está impulsado por el aumento de la carga de morbilidad, la mejora del acceso al diagnóstico y el rápido desarrollo de la infraestructura hospitalaria y sanitaria. La fabricación local, el creciente gasto en atención médica y la creciente adopción de plataformas de prueba avanzadas están respaldando aún más el crecimiento del mercado.
Mercado de anticuerpos de diagnóstico de Japón
Se estima que el mercado japonés en 2026 alcanzará alrededor de 1.100 millones de dólares, lo que representa aproximadamente el 9,22% de los ingresos mundiales.
El mercado de anticuerpos de diagnóstico de China
Se prevé que el mercado de China esté entre los más grandes del mundo, con ingresos estimados en 2026 de alrededor de 780 millones de dólares, lo que representa aproximadamente el 6,48 % de las ventas globales.
Mercado de anticuerpos de diagnóstico de la India
Se estima que el mercado indio alcanzará alrededor de 390 millones de dólares en 2026, lo que representa aproximadamente el 3,23 % de los ingresos mundiales.
América Latina y Medio Oriente y África
Se espera que América Latina sea testigo de un crecimiento moderado en este mercado durante el período previsto y se estima que alcance una valoración de 640 millones de dólares en 2026. El crecimiento del mercado está impulsado por la mejora del acceso a los diagnósticos de cáncer y enfermedades infecciosas, la modernización de los laboratorios clínicos y la expansión de las redes privadas de atención médica. La creciente disponibilidad de sistemas automatizados de inmunoensayo y patología está aumentando el consumo de anticuerpos. En Oriente Medio y África, se prevé que el CCG alcance los 200 millones de dólares en 2026.
Mercado de anticuerpos de diagnóstico de Sudáfrica
Se prevé que el mercado sudafricano alcance aproximadamente 100 millones de dólares en 2026, lo que representa aproximadamente el 0,82 % de los ingresos mundiales.
PAISAJE COMPETITIVO
Actores clave de la industria
Ampliación de la cartera e innovación de anticuerpos recombinantes entre empresas clave para intensificar la competencia en el mercado
La fuerte presencia de empresas de diagnóstico diversificadas y fabricantes de anticuerpos especializados caracteriza el mercado mundial de anticuerpos de diagnóstico. Las empresas se están centrando en fortalecer sus carteras mediante el desarrollo de anticuerpos recombinantes, validación de aplicaciones específicas, nuevos conjugados, asociaciones de diagnóstico complementario e integración con plataformas automatizadas de inmunohistoquímica y citometría de flujo. La competencia aumenta a medida que los laboratorios exigen anticuerpos que proporcionen una mayor especificidad, un rendimiento de lote consistente y compatibilidad con múltiples flujos de trabajo de diagnóstico. Las grandes empresas se benefician de amplias carteras de productos, plataformas de instrumentos establecidas, capacidades regulatorias y redes de distribución global, mientras que los proveedores especializados compiten a través de clones validados, cobertura de biomarcadores emergentes y servicios personalizados de desarrollo de anticuerpos.
- Por ejemplo, en abril de 2025, Cell Signaling Technology fue nombrada Proveedor de anticuerpos recombinantes del año por CiteAb. La empresa afirmó que casi el 99% de sus anticuerpos recientemente desarrollados se produjeron utilizandotecnología de ADN recombinantey destacó su enfoque de validación de aplicaciones específicas. Este desarrollo demuestra cómo las empresas compiten a través de la producción de anticuerpos reproducibles, datos de validación extensos y una calidad diferenciada de los productos.
Actores importantes como F. Hoffmann-La Roche Ltd., Danaher Corporation, Becton, Dickinson and Company, Thermo Fisher Scientific Inc. y Agilent Technologies, Inc. compiten a través de la innovación de productos, aprobaciones regulatorias, asociaciones estratégicas, expansión de cartera y alcance geográfico. Se espera que las empresas con anticuerpos clínicamente validados, sólidas plataformas de patología y citometría de flujo, sistemas de fabricación confiables y relaciones establecidas con hospitales y laboratorios de diagnóstico mantengan una posición de liderazgo en el mercado.
LISTA DE EMPRESAS CLAVE DE ANTICUERPOS PARA DIAGNÓSTICO PERFILADAS
- Hoffmann-La Roche Ltd..(Suiza)
- Corporación Danaher(A NOSOTROS.)
- BD(A NOSOTROS.)
- Termo Fisher Scientific Inc.(A NOSOTROS.)
- Tecnologías Agilent, Inc.(A NOSOTROS.)
- Merck KGaA (Alemania)
- Revvity, Inc. (EE. UU.)
- Bio-Rad Laboratories, Inc. (EE. UU.)
- Corporación Bio-Techne(A NOSOTROS.)
- Cell Signaling Technology, Inc. (EE. UU.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Abril de 2025:Cell Signaling Technology se asoció con Visiopharm para avanzar en la investigación de biología espacial. La colaboración permitió un análisis más optimizado de las imágenes generadas utilizando la tecnología IHC de la empresa en el software Phenoplex de Visiopharm, lo que ayudó a los investigadores a interrogar de manera más eficiente las interacciones celulares en el microambiente tumoral y agilizar el descubrimiento y análisis de biomarcadores.
- Marzo de 2025:Leica Biosystems se asoció con CellCarta. La asociación combinó las tecnologías de patología de Leica Biosystems y la experiencia en fabricación local con las metodologías de prueba y capacidades de desarrollo superiores de CellCarta.
- Marzo de 2025:Agilent Technologies Inc. recibió dos nuevas aprobaciones de indicación de diagnóstico complementaria para PD-L1 IHC 28-8 de EU IVDR1, ampliando la elegibilidad del tratamiento al cáncer de pulmón de células no pequeñas (CPCNP) en etapa temprana y a pacientes con melanoma avanzado no tratados previamente.
- Marzo de 2025:Revvity, Inc. lanzó el ELISA 2.0 (IgG) contra el virus del sarampión con marca CE de EUROIMMUN para respaldar el diagnóstico de una infección por el virus del sarampión o para determinar el estado inmunológico contra el virus del sarampión. El ELISA 2.0 (IgG) contra el virus del sarampión de EUROIMMUN es el primero de varios ensayos en desarrollo que amplían la cartera de diagnósticos serológicos de infecciones de EUROIMMUN con validación para gotas de sangre seca (DBS) como material de muestra, además de suero y plasma.
- Agosto de 2024:Agilent Technologies Inc. recibió la aprobación de la FDA de EE. UU. para el uso de MAGE-A4 IHC 1F9 pharmDx (SK032) como herramienta de diagnóstico para ayudar a identificar pacientes con sarcoma sinovial que pueden ser elegibles para el tratamiento con TECELRA (afamitresgene autoleucel, también conocido como afami-cel o ADP-A2M4), una terapia de células T TCR diseñada por MAGE-A4.
COBERTURA DEL INFORME
El informe de mercado de Anticuerpos de diagnóstico proporciona una evaluación detallada de todos los segmentos del mercado, destacando los impulsores, tendencias, oportunidades, restricciones y desafíos clave que influyen en el crecimiento de la industria. También cubre avances tecnológicos en anticuerpos monoclonales, policlonales, recombinantes y conjugados, importantes desarrollos de la industria, análisis de participación de mercado y perfiles completos de empresas líderes. El informe evalúa las tendencias por tipo, tecnología, fuente, aplicación y usuario final en regiones clave. Incluye un análisis del mercado global que cubre inmunohistoquímica, citometría de flujo, ELISA, transferencia Western, desarrollo de biomarcadores, aprobaciones de diagnóstico complementario, lanzamientos de productos, validación de anticuerpos, tendencias de precios y estrategias competitivas adoptadas por empresas líderes en diagnóstico y ciencias biológicas. El estudio también destaca los patrones de crecimiento regional en América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África, junto con los principales factores que respaldan la adopción de anticuerpos de diagnóstico en cada región.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 7,37% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo, tecnología, fuente, aplicación, usuario final y región |
| Por tipo |
|
| Por tecnología |
|
| Por fuente |
|
| Por aplicación |
|
| Por usuario final |
|
| Por región |
|
Metodología de la Investigación:
1. Enfoques de abajo hacia arriba
Enfoque 1: Ingresos y cuota de mercado de los principales actores de anticuerpos de diagnóstico
- Recopilación de ingresos relacionados con anticuerpos de diagnóstico a partir de informes anuales, presentaciones ante la SEC, presentaciones de inversionistas, divulgaciones de ganancias, sitios web de empresas, catálogos de productos y presentaciones regulatorias de empresas clave como Roche, Danaher, Thermo Fisher Scientific, BD, Agilent Technologies, Merck KGaA, Bio-Rad, Revvity y Bio-Techne.
- Evaluación de carteras de empresas de anticuerpos monoclonales, policlonales, recombinantes, conjugados y otros anticuerpos de diagnóstico.
- Estimación de la exposición a los ingresos mediante citometría de flujo, ELISA, inmunohistoquímica, Western blot y otras tecnologías de diagnóstico.
- Separación de los ingresos por anticuerpos de diagnóstico de los de anticuerpos terapéuticos, instrumentos de diagnóstico, servicios de laboratorio, software y reactivos distintos de anticuerpos.
- Estimación de la contribución de los anticuerpos de diagnóstico dentro de segmentos comerciales más amplios de patología, inmunodiagnóstico, reactivos de ciencias biológicas y biociencias.
- Evaluación de la amplitud del producto, cobertura geográfica, actividad de suministro de OEM, penetración en hospitales y laboratorios, redes de distribución y base de clientes.
- Consolidación de los ingresos de las filiales bajo las empresas matrices, incluidas Abcam bajo Danaher y BioLegend bajo Revvity, para evitar la doble contabilización.
- Triangulación de ingresos a nivel de empresa y cuotas de mercado estimadas para derivar los valores de mercado global y regional.
Enfoque 2: Análisis de adquisiciones y consumo del usuario final
- Identificación de hospitales y laboratorios de diagnóstico, empresas farmacéuticas y de diagnóstico, e instituciones académicas y de investigación en los países clave cubiertos en el estudio.
- Estimación de los volúmenes anuales de adquisición de anticuerpos de diagnóstico para cada categoría de usuario final finalizada.
- Evaluación del consumo de anticuerpos por tipo de producto, tecnología de diagnóstico, especie de origen, aplicación de la enfermedad, tamaño del vial, concentración y formato de conjugación.
- Recopilación de valores de adquisiciones, cantidades de licitaciones institucionales, ventas de distribuidores, compras de OEM, presupuestos de laboratorio e información de utilización de reactivos.
- Estimación del consumo medio anual de anticuerpos por hospital, laboratorio de diagnóstico, empresa farmacéutica, empresa de diagnóstico e institución de investigación.
- Aplicación de precios de venta promedio a nivel de fabricante después de eliminar los márgenes de distribuidor, los márgenes minoristas, los impuestos, el flete y los cargos por servicios de laboratorio.
Enfoque 3: Volumen de pruebas de diagnóstico y modelo de utilización de tecnología
- Evaluación de volúmenes de pruebas de diagnóstico basadas en anticuerpos en oncología, inmunología, enfermedades infecciosas y otras aplicaciones.
- Colección de volúmenes de pruebas para citometría de flujo, ELISA, inmunohistoquímica, Western blot y otros procedimientos de diagnóstico basados en anticuerpos.
- Estimación del número de anticuerpos, paneles de anticuerpos, pares de captura-detección o cantidades de reactivo consumidos por prueba, proceso de tinción, lote de ensayo o muestra de paciente.
- Evaluación del rendimiento del laboratorio, base de analizadores instalados, frecuencia de las pruebas, adopción de ensayos, tamaño de lote, rendimiento del paquete de reactivos, desperdicio, consumo de control de calidad y repetición de pruebas.
- Mapeo de los volúmenes de pruebas oncológicas con la demanda de inmunohistoquímica y citometría de flujo, pruebas de enfermedades infecciosas con la demanda de ELISA e inmunotransferencia, y pruebas de inmunología con la demanda de ELISA y citometría de flujo.
- Agregación de la demanda derivada de pruebas a nivel de país para determinar los tamaños de los mercados regionales y globales.
- Validación cruzada del valor de mercado resultante con los ingresos de la empresa y las estimaciones de adquisiciones del usuario final. Aplicación de factores de precios y penetración regional para estimar América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
2. Enfoques de arriba hacia abajo
Enfoque 1: Mercado matriz y análisis de penetración de anticuerpos de diagnóstico
- Análisis de los mercados matrices relevantes, incluidos reactivos de inmunodiagnóstico, reactivos de inmunoensayo clínico, reactivos de patología, reactivos de citometría de flujo, materias primas para IVD y reactivos de anticuerpos para ciencias biológicas.
- Estimación de la parte de los ingresos del mercado matriz atribuible específicamente a los anticuerpos de diagnóstico vendidos comercialmente.
- Exclusión de instrumentos de diagnóstico, analizadores, software, servicios de laboratorio, reactivos que no sean anticuerpos, anticuerpos terapéuticos e ingresos por kits completos en los que el componente del anticuerpo no pueda aislarse.
- Asignación del componente de anticuerpos de diagnóstico por tipo, tecnología, fuente, aplicación, usuario final y geografía.
- Evaluación de la intensidad de las pruebas de diagnóstico a nivel nacional, el gasto en atención médica, la infraestructura de laboratorio, la carga de morbilidad, el reembolso, la adopción de tecnología y el entorno regulatorio.
- Aplicación de factores de precios y penetración regional para estimar América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
3. Lista de fuentes clave
- FDA, EMA, PMDA, NMPA, CDSCO, TGA, CMS, OMS, OCDE, Banco Mundial, Eurostat y IARC
- Informes anuales, presentaciones ante la SEC, presentaciones para inversores y divulgaciones de ganancias
- Catálogos de productos de la empresa, documentos técnicos y carteras de anticuerpos OEM
- Aprobaciones regulatorias, lanzamientos de productos, asociaciones y adquisiciones.
- Adquisiciones hospitalarias, volúmenes de pruebas de laboratorio, licitaciones y datos de reembolso
4. Entrevistas primarias
Entrevistas del lado de la oferta: 60%
- Encuestados clave:Discusiones con fabricantes de anticuerpos de diagnóstico, proveedores OEM, empresas de IVD, distribuidores y proveedores de reactivos de laboratorio.
- Los encuestados clave incluyen jefes de negocios, directores de ventas, gerentes de productos, ejecutivos de acceso al mercado, especialistas en aplicaciones, gerentes de fabricación y distribuidores regionales.
- Las entrevistas validan los ingresos de anticuerpos de diagnóstico, la combinación de productos, los precios de venta de los fabricantes, la distribución geográfica de las ventas, la contribución de los OEM, las tendencias de la demanda y el posicionamiento competitivo.
Entrevistas del lado de la demanda: 40%
- Encuestados clave:Conversaciones con laboratorios hospitalarios, laboratorios de diagnóstico, laboratorios de patología, empresas farmacéuticas y de diagnóstico e instituciones académicas y de investigación.
- Los encuestados clave incluyen directores de laboratorio, patólogos, gerentes de adquisiciones, científicos clínicos, especialistas en citometría de flujo, jefes de investigación y equipos de desarrollo de ensayos de diagnóstico.
- Las entrevistas validan el consumo anual de anticuerpos, los formatos de anticuerpos preferidos, la frecuencia de compra, la utilización de tecnología, los volúmenes de pruebas, los precios de adquisición, el desperdicio y los requisitos no cumplidos.
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 11.200 millones de dólares en 2025 y se prevé que alcance los 21.130 millones de dólares en 2034.
En 2025, el valor de mercado en América del Norte ascendía a 4.250 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 7,37% durante el período previsto de 2026-2034.
Por aplicación, el segmento de oncología lideró el mercado.
La creciente carga de cáncer y la selección de tratamientos guiada por biomarcadores están impulsando el crecimiento del mercado.
F. Hoffmann-La Roche Ltd., Danaher Corporation, BD y Thermo Fisher Scientific Inc. se encuentran entre los principales actores del mercado global.
América del Norte dominó el mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 121
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados