 Descargar muestra gratuita



Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"El diseño de estrategias de crecimiento está en nuestro ADN"
 Escuchar versión en audio
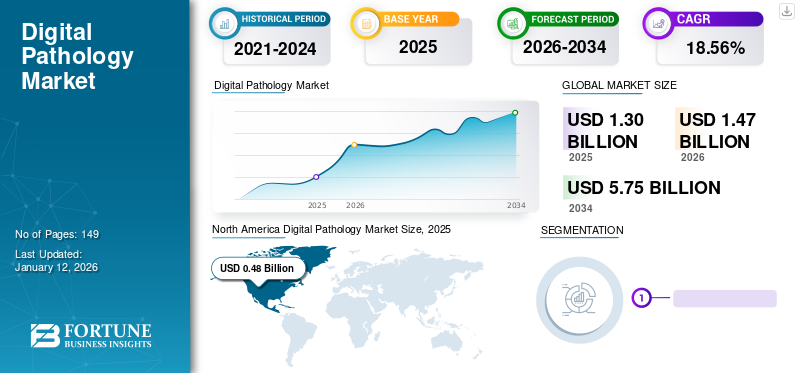
El tamaño del mercado mundial de patología digital se valoró en 1.300 millones de dólares en 2025 y se prevé que crezca de 1.470 millones de dólares en 2026 a 5.750 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 18,56% durante el período previsto. América del Norte dominó el mercado con una participación del 36,74% en 2025. Además, se prevé que el tamaño del mercado de patología digital de EE. UU. crezca significativamente, alcanzando un valor estimado de 1,30 mil millones de dólares para 2032, impulsado por la creciente digitalización en el flujo de trabajo de patología.
El mercado de la patología digital está evolucionando desde un nicho de digitalización de diapositivas hacia un segmento integrado de infraestructura de investigación y diagnóstico. La adopción depende de algo más que la compra de escáneres. Los laboratorios deben coordinar la adquisición de imágenes, el software de flujo de trabajo, el almacenamiento, la capacidad de la red, la revisión del patólogo y la integración del sistema de información. Por lo tanto, la oportunidad comercial se extiende a hardware, software, gestión de datos y servicios analíticos.
El diagnóstico clínico sigue siendo una aplicación central, particularmente en los departamentos de patología que buscan consultas remotas, revisión de imágenes estandarizada y una mejor coordinación de casos. La investigación farmacéutica añade un flujo de demanda distinto. Las diapositivas digitales respaldan la evaluación de biomarcadores, los estudios traslacionales, la patología toxicológica y los flujos de trabajo de desarrollo de fármacos. Estos entornos de investigación pueden adoptar nuevas herramientas más rápidamente que los laboratorios de diagnóstico regulados, aunque los requisitos difieren según el caso de uso.
Las herramientas de análisis de imágenes pueden ayudar con la cuantificación, la identificación de regiones tumorales, la detección de células y tareas de clasificación seleccionadas. Su valor depende de la validación, la calidad de los datos, la relevancia clínica y la integración en los flujos de trabajo establecidos. Los algoritmos entrenados en conjuntos de datos limitados pueden funcionar de manera inconsistente entre protocolos de tinción, modelos de escáner, tipos de tejidos y poblaciones de pacientes.
El crecimiento del mercado también depende de la economía operativa. Los escáneres de alto rendimiento requieren una inversión de capital, mientras que los archivos de imágenes crean obligaciones persistentes de almacenamiento y ciberseguridad. Los laboratorios deben evaluar el costo total de propiedad, incluidos los contratos de servicio, las licencias de software, la implementación, la capacitación del personal y el mantenimiento del sistema. Beneficios como la reducción del manejo de diapositivas o una consulta más rápida deben compararse con los flujos de trabajo de referencia locales.
La patología digital es un campo que utiliza herramientas digitales para recopilar, interpretar, analizar y compartir información. Los portaobjetos digitales se crean a partir de un dispositivo de escaneo de portaobjetos completo a partir de dispositivos previamente preparados o directamente con un microscopio digital. Luego, la diapositiva digital se utiliza para análisis mediante algoritmos de alto rendimiento, se comparte por aire (OTA) o se almacena para uso futuro.
La creciente prevalencia de enfermedades crónicas y el aumento de las admisiones hospitalarias para recibir tratamiento están respaldando la demanda de pruebas de patología. Además, se prevé que el aumento de la carga de trabajo impulse la adopción de herramientas digitales en el ecosistema de patología tradicional. Además, se espera que las crecientes aplicaciones de estos dispositivos en la medicina moderna y la creciente conciencia sobre diagnósticos novedosos aumenten el grupo de pacientes para el diagnóstico y respalden el crecimiento del mercado.
La pandemia de COVID-19 aceleró el progreso del mercado debido a un aumento considerable en la digitalización de los sistemas patológicos. El crecimiento del mercado también se atribuyó al aumento significativo en la adopción de estos dispositivos, regulaciones favorables para casos de uso de emergencia y disminución de las visitas en persona a patólogos y médicos. El mercado global fue testigo de una tasa de crecimiento del 31,2% en 2020, en comparación con el 11,6% en 2019. Los gobiernos impusieron cierres frecuentes y reglas de distanciamiento social para controlar la propagación del coronavirus, lo que condujo a una reducción significativa en el número de consultas de pacientes en persona.
Sin embargo, en 2021, el volumen de pacientes recuperó los niveles anteriores a la pandemia debido a una mayor cobertura de vacunación entre la población general. Se estimó que el mercado presenciaría una fuerte tasa de crecimiento en 2022 y podría registrar una CAGR significativa durante el período previsto debido a la fuerte adopción de estos productos y servicios.
Descargar muestra gratuita para conocer más sobre este informe.
 Tamaño y pronóstico del mercado global
 Cuota de mercado
 Aspectos destacados regionales clave
América del norte
América del Norte tuvo una participación del 36,74%, alcanzando los 480 millones de dólares en 2025.
Europa
Europa representó el 25,47% del mercado, valorado en 330 millones de dólares en 2025.
Asia Pacífico
Asia Pacífico tuvo una participación del 21,80% y alcanzó los 280 millones de dólares en 2025.
A NOSOTROS.
Se prevé que el mercado alcance los 500 millones de dólares en 2026.
Japón
Se prevé que el mercado alcance los 0,09 mil millones de dólares en 2026.
Leer más

La integración de la inteligencia artificial transformará el mercado
La creciente adopción deInteligencia artificialLas herramientas digitales basadas en herramientas por parte de consumidores clave debido a una mayor demanda de gestión del flujo de trabajo es una tendencia clave en el mercado global. El creciente interés de las principales empresas involucradas en patentar tecnologías innovadoras en ofrecer una plataforma personalizada para las partes interesadas clave les proporciona una ventaja competitiva en el mercado. Además, se espera que los fabricantes clave involucrados en el desarrollo de soluciones que utilizan el aprendizaje automático y la IA respalden la creciente demanda de soluciones de patología avanzadas, impulsando así el crecimiento del mercado.
El mercado de patología digital está pasando de escáneres de diapositivas independientes a plataformas integradas que combinan adquisición de imágenes, gestión del flujo de trabajo, análisis y acceso seguro a datos. Los compradores evalúan cada vez más cómo funcionan estos componentes juntos, en lugar de comparar las especificaciones del escáner de forma aislada. La integración con los sistemas de información de laboratorio y los registros médicos electrónicos se está convirtiendo en una consideración importante en las adquisiciones.
La inteligencia artificial está remodelando la diferenciación del software. Las herramientas de análisis de imágenes respaldan cada vez más tareas como el recuento de células, la clasificación de tejidos, la cuantificación de tumores y la evaluación de biomarcadores. El valor comercial depende del uso clínico previsto, la evidencia de validación y la capacidad de desempeño en diversas muestras y condiciones de laboratorio. La supervisión humana sigue siendo esencial cuando los algoritmos informan las decisiones de diagnóstico.
La implementación basada en la nube está ganando atención a medida que los laboratorios buscan almacenamiento escalable, consultas remotas y acceso centralizado a bibliotecas de imágenes. Las arquitecturas híbridas siguen siendo relevantes cuando la residencia de datos, las políticas de ciberseguridad, las limitaciones de la red o los requisitos informáticos locales restringen la adopción total de la nube. Los proveedores deben equilibrar la escalabilidad con el acceso confiable y la gobernanza de datos a largo plazo.
Además, varias empresas se están centrando en obtener aprobaciones regulatorias para dispositivos médicos integrados en IA para lanzar productos al mercado y mejorar las operaciones en patología.
Además, se prevé que las iniciativas estratégicas para desarrollar y estandarizar plataformas de intercambio para permitir una transferencia fluida de datos en toda la industria respalden la adopción de la Inteligencia Artificial en patología y, posteriormente, el crecimiento del mercado.
Descargar muestra gratuita para conocer más sobre este informe.
La creciente carga de los trastornos crónicos impulsará el progreso del mercado
Se estima que una mayor incidencia de enfermedades crónicas y el consiguiente aumento en el número de pruebas respaldan la adopción del producto. Se prevé que la creciente adopción de productos, junto con los crecientes esfuerzos de los actores del mercado para satisfacer la creciente necesidad de diagnósticos, impulsen el crecimiento del mercado.
La demanda de patología digital está aumentando a medida que los laboratorios buscan flujos de trabajo de diagnóstico más flexibles y un mejor acceso a la experiencia especializada. Las imágenes de portaobjetos completos permiten revisar muestras de tejido de forma remota, lo que respalda las consultas en redes hospitalarias y equipos de patología geográficamente dispersos. Esta capacidad resulta valiosa cuando la capacidad de los especialistas es limitada o las cargas de trabajo fluctúan.
Los crecientes volúmenes de diagnóstico del cáncer también respaldan la inversión. Los departamentos de patología necesitan procesos confiables para revisar muestras complejas, coordinar equipos multidisciplinarios y gestionar volúmenes de casos crecientes. Los flujos de trabajo digitales pueden mejorar la recuperación de diapositivas y facilitar segundas opiniones, aunque el ahorro de tiempo real depende de la calidad de la implementación y la complejidad del caso.
La investigación farmacéutica proporciona otra fuente de demanda. Las diapositivas digitales respaldan la evaluación de tejidos, los estudios de biomarcadores, la toxicología preclínica y la investigación traslacional. Los depósitos de imágenes centralizados ayudan a los equipos de investigación a comparar muestras entre sitios y preservar los registros de revisión. Estas capacidades pueden reducir la fricción logística en estudios distribuidos.
Además, se espera que el aumento de las aplicaciones de estas plataformas, como el análisis predictivo, aumente el crecimiento del mercado.
Estos lanzamientos de productos respaldarán la creciente demanda de estos sistemas con beneficios adicionales deaprendizaje automático.
Además, se espera que la creciente aprobación de herramientas digitales impulse la adopción de estos dispositivos, aumentando así el crecimiento del mercado. Además, se prevé que el aumento de los programas de investigación financiados por los gobiernos para apoyar la innovación en herramientas digitales en patología impulse el crecimiento del mercado.
Creciente digitalización en el flujo de trabajo de patología para impulsar el progreso del mercado
La creciente demanda de digitalización en patología ha dado lugar a la competencia entre los actores clave del mercado. Este factor, combinado con la creciente necesidad de descubrimiento de fármacos mediante el uso de algoritmos de alto rendimiento en el mercado, ha llevado a los principales actores a invertir en el desarrollo de herramientas novedosas para optimizar su carga de trabajo y personalizar sus soluciones.
Se prevé que las crecientes inversiones por parte de empresas nacionales y partes interesadas de la industria para lanzar herramientas novedosas, junto con el creciente número de lanzamientos de productos para atender la creciente demanda de herramientas de diagnóstico digitalizadoras, respalden el crecimiento del mercado.
Los altos costos iniciales de instalación de dispositivos obstaculizan el crecimiento del mercado
Aunque la incorporación y utilización de estos sistemas en la medicina moderna tiene sus beneficios y aplicaciones en patología, la digitalización de herramientas genera un alto costo inicial de instalación y capacitación para utilizar esos sistemas para regularizar el flujo de trabajo. Los dispositivos digitales son costosos y requieren software para analizar, compartir y almacenar los datos, lo que puede generar costos individuales o ser parte de una oferta de productos de sistema completo de extremo a extremo.
Los altos costos de implementación siguen siendo una barrera importante para la adopción de la patología digital. Los escáneres de diapositivas completas, el software de gestión de imágenes, la infraestructura informática y el almacenamiento a largo plazo requieren una inversión sustancial. Los laboratorios también deben presupuestar la validación, el mantenimiento, la ciberseguridad, la capacitación del personal y la integración con los sistemas de información de laboratorio existentes. Estos costos pueden ser difíciles de justificar cuando el volumen de casos es bajo o los presupuestos de capital son limitados.
La interoperabilidad técnica crea otro desafío. Las plataformas de escáner, los formatos de imágenes, los visores y las herramientas analíticas pueden diferir en compatibilidad y rendimiento. La integración de sistemas de múltiples proveedores puede requerir configuración y pruebas adicionales. Una interoperabilidad deficiente puede fragmentar los flujos de trabajo, limitar el intercambio de datos y aumentar la dependencia de proveedores específicos.
Además, los laboratorios de patología pequeños e incluso medianos difícilmente pueden permitirse imágenes en portaobjetos completos (WSI) debido al enorme precio de los escáneres de alto rendimiento. En promedio, WSI costaba alrededor de 237.000 dólares por pieza en todo el mundo en 2020.
En los últimos años, se está jubilando un número cada vez mayor de patólogos en comparación con el número de patólogos que se incorporan a la fuerza laboral. Este factor ha afectado directamente al mercado debido a una grave escasez de patólogos. Por lo tanto, el alto costo de estas herramientas de patología y su instalación ha disminuido el número de consumidores que adoptan y se capacitan para estos sistemas, afectando así negativamente al mercado.
El mercado de la patología digital ofrece oportunidades en laboratorios que necesitan consultas remotas, capacidad de diagnóstico escalable y flujos de trabajo basados en imágenes más consistentes. Las redes de hospitales regionales pueden centralizar la revisión de especialistas y al mismo tiempo conservar la preparación de muestras a nivel local. Los laboratorios de referencia pueden utilizar una infraestructura digital compartida para coordinar cargas de trabajo, respaldar segundas opiniones y mejorar el acceso a la experiencia en subespecialidades.
La inteligencia artificial crea oportunidades para la automatización específica del flujo de trabajo. Las herramientas que cuantifican biomarcadores, identifican regiones de tejido o miden características celulares pueden reducir el trabajo manual repetitivo en aplicaciones adecuadas. El éxito comercial dependerá del desempeño validado, límites clínicos claros y la integración con la revisión patológica. Los desarrolladores que demuestren resultados confiables en escáneres, tinciones y poblaciones de pacientes pueden lograr una adopción más sólida.
La investigación farmacéutica representa otro segmento atractivo. El análisis de portaobjetos digitales puede respaldar la toxicología preclínica, la investigación traslacional, la evaluación de biomarcadores y los estudios multicéntricos. Los proveedores pueden diferenciarse mediante anotaciones de imágenes, análisis cuantitativos, auditabilidad y colaboración segura. Las implementaciones de investigación también pueden proporcionar una ruta para probar flujos de trabajo antes de dedicarse a aplicaciones de diagnóstico clínico más exigentes.
Los servicios gestionados y en la nube crean oportunidades para los laboratorios que carecen de importantes recursos internos de tecnología de la información. El alojamiento, el archivado, el mantenimiento del sistema y el acceso remoto seguros pueden reducir la necesidad de infraestructura local. Los proveedores aún deben abordar la residencia de los datos, la ciberseguridad, la conectividad y los costos predecibles a largo plazo.
Los mercados emergentes pueden beneficiarse de los centros de diagnóstico regionales y las redes de telepatología, particularmente donde el acceso de especialistas es desigual. Las asociaciones entre hospitales, proveedores de tecnología e instituciones académicas pueden respaldar la implementación y la capacitación.
El mercado de patología digital está segmentado por producto, aplicación y usuario final. Estas categorías reflejan diferentes decisiones de compra y requisitos de implementación. La segmentación de productos identifica la infraestructura tecnológica; la segmentación de aplicaciones captura el propósito del uso de la imagen; y la segmentación de usuarios finales revela quién financia, opera y se beneficia de los flujos de trabajo digitales.
El hardware de patología digital será testigo de una sólida adopción debido a la fuerte demanda de resultados patológicos oportunos
Según el producto, el mercado se segmenta en hardware, software y sistemas de almacenamiento.
Hardware
El hardware proporciona la base para convertir diapositivas de vidrio en imágenes digitales. Las decisiones de compra dependen del rendimiento, la calidad de la imagen, la automatización, los tipos de muestras y la integración con las operaciones del laboratorio. La capacidad del escáner por sí sola no determina la idoneidad. Los laboratorios deben evaluar el proceso completo, incluida la preparación de diapositivas, la carga, el control de calidad de la imagen, la transferencia de archivos y la revisión.
Se prevé que el segmento de hardware domine el mercado con una participación del 58,10% en 2026. El aumento en el número de laboratorios que realizan pruebas in vitro y la creciente necesidad de resultados oportunos son responsables de la creciente demanda de productos de hardware, que se prevé impulsará el crecimiento del segmento.
El segmento de hardware se subdivide en escáneres, microarrays de tejidos y otros. Se prevé que la creciente demanda de bases de datos digitales para almacenar especímenes en todo el mundo impulse el crecimiento del segmento durante el período de pronóstico.
Los escáneres de imágenes de portaobjetos completos son fundamentales para las implementaciones clínicas y de investigación. Sus capacidades varían según la velocidad de escaneo, la resolución, la configuración del objetivo, la capacidad de los portaobjetos, la gestión del enfoque y la compatibilidad con diferentes preparaciones de tejidos. Los laboratorios de alto rendimiento pueden priorizar la carga y el procesamiento por lotes automatizados. Las instalaciones más pequeñas pueden preferir sistemas compactos que admitan consultas o flujos de trabajo de diagnóstico seleccionados.
La economía del escáner depende de su utilización. Un instrumento de alta capacidad puede ofrecer un costo por diapositiva atractivo cuando los volúmenes son sustanciales, pero la capacidad infrautilizada puede debilitar los retornos. Los equipos de adquisiciones deben evaluar las cargas de trabajo máximas, la disponibilidad del servicio, la redundancia y el efecto del tiempo de inactividad del escáner en la entrega del laboratorio.
Se espera que el segmento de escáneres registre la tasa de crecimiento más rápida durante el cronograma previsto debido a las crecientes colaboraciones entre los actores de la industria para los lanzamientos y la distribución.
Los instrumentos de micromatrices de tejidos respaldan la investigación al organizar núcleos de tejido seleccionados de múltiples bloques de donantes en un bloque receptor. Las diapositivas resultantes permiten a los investigadores evaluar muchas muestras en condiciones de tinción e imagen comparables. Aunque el equipo de microarrays de tejidos no sustituye al escaneo de portaobjetos completos, complementa los flujos de trabajo de patología digital utilizados en estudios de biomarcadores e investigación traslacional.
La demanda está vinculada a la investigación farmacéutica, la patología académica y los programas de laboratorio que requieren comparaciones de tejidos estandarizados. El valor comercial depende de la precisión de la colocación del núcleo, el seguimiento de la muestra, la reproducibilidad y la compatibilidad con la tinción posterior y el análisis de imágenes. El registro y la anotación digitales pueden fortalecer la utilidad de los microarrays de tejidos al vincular las características de la imagen con los metadatos de la muestra.
Software
El software conecta la adquisición de imágenes con la revisión, el análisis, la generación de informes y la gestión a largo plazo. Su papel es cada vez más estratégico porque los laboratorios necesitan algo más que la visualización de imágenes. Requieren acceso seguro, organización de casos, contexto de diagnóstico, auditabilidad y compatibilidad con los sistemas existentes.
Se prevé que el segmento de software crezca de manera constante durante el período de pronóstico debido a la creciente demanda de algoritmos basados en Inteligencia Artificial (IA) en el mercado debido a sus crecientes aplicaciones en el procesamiento de datos patológicos y el análisis asistido. El segmento de software se subsegmenta además en gestión de patología, visores de microscopía digital, analizadores de imágenes y otros.
La creciente prevalencia de enfermedades infecciosas ha impulsado la demanda dediagnóstico in vitropruebas, lo que resulta en una mayor carga de trabajo para los patólogos. El software, como los visores de microscopía, los analizadores de imágenes y otros, pueden ayudar a los patólogos en el diagnóstico de enfermedades, reduciendo así la carga de trabajo y mejorando la calidad del diagnóstico.
El software de gestión de patología coordina casos, imágenes, usuarios, estado de revisión, anotaciones y procesos de generación de informes. Dependiendo de la plataforma, puede integrarse con sistemas de información de laboratorio, seguimiento de muestras y herramientas de gestión de calidad.
La demanda es más fuerte cuando varios sitios o departamentos comparten responsabilidades de diagnóstico. La asignación centralizada de casos puede mejorar la visibilidad de la carga de trabajo y simplificar las consultas. Sin embargo, el software debe reflejar los procedimientos de cierre de sesión locales, los permisos de acceso y las reglas de generación de informes. Los flujos de trabajo mal configurados pueden introducir pasos adicionales en lugar de mejorar la eficiencia.
Los visores de microscopía digital permiten a patólogos e investigadores navegar por imágenes de alta resolución, ajustar el aumento, anotar tejidos y colaborar de forma remota. El rendimiento depende de la velocidad de renderizado, la navegación de imágenes, la calidad de visualización y las condiciones de la red.
Los usuarios clínicos necesitan una revisión confiable de los casos de diagnóstico representativos. Los equipos de investigación pueden poner mayor énfasis en la anotación, la medición y la interpretación compartida. Los espectadores también deben preservar el acceso a los metadatos y mantener una conexión clara entre la imagen digital y la muestra original.
Además, el creciente número de aprobaciones regulatorias y el lanzamiento de estos productos por parte de actores clave son algunos de los factores que impulsan el crecimiento del segmento.
Sistemas de almacenamiento
La patología digital genera archivos de imágenes de gran tamaño que deben permanecer seguros, fáciles de buscar y accesibles. La infraestructura de almacenamiento puede incluir servidores locales, sistemas conectados a la red, entornos de nube privada, servicios de nube pública o configuraciones híbridas.
La selección depende del volumen de imágenes, la política de retención, la frecuencia de acceso, la sensibilidad de los datos y la confiabilidad de la red. Los casos revisados con frecuencia pueden requerir un acceso rápido, mientras que las diapositivas más antiguas pueden pasar a niveles de archivo de menor costo si la recuperación sigue siendo práctica. La copia de seguridad y la recuperación ante desastres deben proteger tanto las imágenes como los metadatos asociados.
Los costos de almacenamiento se extienden más allá de la capacidad inicial. La replicación, la ciberseguridad, la migración, la transferencia de datos y la administración continua pueden convertirse en gastos sustanciales. Los laboratorios deben modelar el crecimiento en el volumen de portaobjetos y la duración de la retención antes de elegir una arquitectura.
Se prevé que el segmento de sistemas de almacenamiento crezca a un ritmo constante durante el período de pronóstico debido a la gran demanda de almacenamiento de datos clave para compartirlos y analizarlos en el futuro y acceder a los datos de forma remota en un instante. Además, la introducción de novedosas herramientas digitales por parte de empresas líderes está impulsando la adopción de productos en el mercado.
Los analizadores de imágenes aplican métodos computacionales para identificar, clasificar o cuantificar características dentro de imágenes de tejidos. Las aplicaciones incluyen recuento de células, medición de regiones tumorales, puntuación de inmunohistoquímica y evaluaciones de biomarcadores seleccionados. Algunas herramientas utilizan modelos de inteligencia artificial, mientras que otras se basan en el procesamiento de imágenes basado en reglas.
La evaluación comercial debe centrarse en el uso específico previsto. Es posible que un modelo validado para un tipo de tejido, tinción o escáner no funcione igual de bien en otro entorno. Las diferencias en la preparación, la tinción y las poblaciones de pacientes pueden alterar los resultados.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
El crecimiento del segmento de descubrimiento de fármacos se atribuye a la fuerte demanda de posibles fármacos en desarrollo
Según la aplicación, el mercado se segmenta en diagnóstico de enfermedades, descubrimiento de fármacos y otros.
Descubrimiento de fármacos
El descubrimiento y el desarrollo de fármacos crean una demanda de patología digital en estudios preclínicos, patología toxicológica, investigación de biomarcadores y medicina traslacional. Las empresas farmacéuticas y las organizaciones de investigación por contrato utilizan imágenes digitales para revisar los hallazgos de tejidos en equipos de investigación distribuidos.
Los repositorios de imágenes centralizados pueden respaldar una revisión coherente y preservar registros para su posterior análisis. Las herramientas de imágenes cuantitativas también pueden ayudar a los investigadores a evaluar los efectos del tratamiento, las respuestas de los tejidos y los patrones de biomarcadores. Estas aplicaciones requieren adquisición de imágenes reproducibles y vínculos confiables entre imágenes, metadatos de estudio y resultados experimentales.
Los entornos de investigación pueden permitir una experimentación más flexible que los diagnósticos clínicos de rutina. Aun así, los estudios reglados requieren documentación adecuada, acceso controlado y procesos validados. Los proveedores compiten a través de capacidades analíticas, integración de datos, pistas de auditoría y compatibilidad con sistemas de investigación.
Se prevé que el segmento de descubrimiento de fármacos registre la CAGR más alta durante el período previsto debido a la creciente demanda de posibles fármacos en desarrollo para el tratamiento de enfermedades potencialmente mortales. Además, están surgiendo varias aplicaciones de herramientas de patología en el descubrimiento de fármacos, como la detección de alto rendimiento.
Diagnóstico de enfermedades
Se espera que el segmento de diagnóstico de enfermedades represente el 54,96% de la cuota de mercado en 2026 debido a la creciente carga de pruebas patológicas entre la población de pacientes y la creciente conciencia sobre el diagnóstico precoz para anticipar el riesgo de una enfermedad y tomar medidas preventivas. Además, las crecientes colaboraciones entre empresas para mejorar el diagnóstico de enfermedades potencialmente mortales también están apoyando el crecimiento del mercado.
El diagnóstico de enfermedades es una aplicación fundamental porque las diapositivas digitales pueden respaldar la revisión primaria, las consultas, el control de calidad y las discusiones de casos multidisciplinarios. La adopción depende de la validación clínica, los requisitos reglamentarios y la aceptación del flujo de trabajo. Los laboratorios necesitan confiar en que la calidad de la imagen respalda las tareas de diagnóstico previstas y que los sistemas de informes preservan la trazabilidad.
La patología del cáncer es un caso de uso importante porque la evaluación de tejidos a menudo implica la interpretación de especialistas, la evaluación de biomarcadores y la coordinación entre los equipos de atención. El acceso digital puede facilitar el intercambio de casos complejos. Sin embargo, los beneficios del diagnóstico dependen de la calidad de los protocolos de preparación, escaneo y revisión de las muestras.
Además, varias empresas están lanzando software para abordar los desafíos de los flujos de trabajo de pruebas moleculares manuales, con el objetivo de ayudar a agilizar las pruebas de diagnóstico de rutina para una estandarización y resultados más rápidos.
Por lo tanto, las crecientes aplicaciones de herramientas digitales en el descubrimiento de fármacos y el diagnóstico de enfermedades, como la detección de alto rendimiento,aprendizaje profundoy se prevé que el diagnóstico de cáncer, entre otros, impulse el crecimiento del segmento.
Los flujos de trabajo digitales también pueden respaldar la gestión de la carga de trabajo. Los casos se pueden enviar a los especialistas adecuados y las imágenes archivadas se pueden recuperar sin mover portaobjetos de vidrio entre sitios. Sin embargo, los laboratorios deben tener en cuenta los costos de implementación, la capacidad de los escáneres, el rendimiento de la red y la adaptación del personal.
La inteligencia artificial puede ayudar en tareas de diagnóstico seleccionadas, incluida la cuantificación y la identificación de regiones de interés. Su contribución debe evaluarse según el uso previsto y la evidencia clínica. Los algoritmos no deben considerarse intercambiables entre tipos de tejidos o preguntas clínicas.
El segmento de hospitales y clínicas lidera debido a la amplia adopción de servicios de patología digital y al aumento de las admisiones de pacientes
Según el usuario final, el mercado global está segmentado en hospitales y clínicas, laboratorios clínicos y otros.
Hospitales y clínicas
Se prevé que el segmento de hospitales y clínicas tenga una participación de mercado dominante del 62,18% en 2026. El dominio del segmento se atribuye al creciente número de admisiones de pacientes y servicios de patología ofrecidos por los principales hospitales. Además, se prevé que las iniciativas para introducir productos avanzados a través de asociaciones con hospitales clave y una mayor adopción de herramientas digitales debido al aumento de la afluencia de pacientes impulsen el crecimiento del segmento.
Los hospitales y las redes de atención médica integrada adoptan la patología digital para respaldar el diagnóstico, la consulta con especialistas y la atención coordinada. Sus decisiones de inversión a menudo involucran a varios departamentos, incluidos patología, tecnología de la información, adquisiciones y liderazgo clínico.
Las redes grandes pueden distribuir cargas de trabajo de especialistas entre sitios y mejorar el acceso a la experiencia en subespecialidades. Sin embargo, la implementación debe tener en cuenta los sistemas heredados, la gobernanza clínica, la ciberseguridad y la transición de los flujos de trabajo establecidos.
Los principales hospitales de EE. UU., el Reino Unido y otros países desarrollados han instalado herramientas y sistemas de patología para mejorar el flujo de trabajo, lo que ha sido fundamental para atraer un gran grupo de pacientes.
Laboratorios Clínicos
También se prevé que el segmento de laboratorios clínicos crezca durante el período de análisis debido al creciente número de laboratorios que desarrollan bases de datos mediante la digitalización de portaobjetos utilizando herramientas digitales. Además, los principales proveedores de soluciones digitales están colaborando entre sí para ampliar sus carteras de productos ofreciendo soluciones personalizadas. Se estima que estos factores fomentarán el crecimiento del segmento.
Los laboratorios clínicos son compradores importantes porque procesan volúmenes de diagnóstico de rutina y pueden operar servicios centralizados para múltiples proveedores de atención médica. Las instalaciones de alto rendimiento pueden beneficiarse del escaneo automatizado, el enrutamiento de casos y el almacenamiento centralizado de imágenes. La economía de la adopción depende del volumen, la dotación de personal, la confiabilidad del servicio y el rediseño del flujo de trabajo. Los laboratorios deben comparar los costos operativos digitales con los procesos existentes, incluido el transporte de diapositivas, el archivo físico, los retrasos en las consultas y las actividades de control de calidad.
La acreditación, validación e integración con los sistemas de información de laboratorio son consideraciones centrales. Los compradores también evalúan la redundancia de escáneres, los contratos de servicio y la continuidad del negocio. Estos factores pueden influir tanto en la selección de proveedores como en las especificaciones del escáner de titulares.
Algunos de los actores clave de la industria también están introduciendo novedosas soluciones de patología digital para mejorar los flujos de trabajo de los laboratorios clínicos.
Además, la mayor adopción de la telepatología durante la pandemia para el diagnóstico remoto también brindó a los laboratorios clínicos la oportunidad de mejorar el conocimiento de dichos productos entre los consumidores clave.
Geográficamente, el mercado se estudia en América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
North America Digital Pathology Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
Se espera que la creciente incidencia de enfermedades crónicas, como los trastornos cardiodiabéticos, y una población geriátrica cada vez mayor, que tiene un mayor riesgo de desarrollar dichos trastornos, aumenten la demanda de pruebas de patología. Se prevé que la creciente carga de pruebas, junto con la creciente demanda de racionalización de la carga de trabajo, mejore la adopción de herramientas digitales entre los patólogos de la región. Se prevé que el mercado estadounidense alcance los 500 millones de dólares en 2026. El mercado de América del Norte generó 480 millones de dólares en 2025, lo que representa el 36,74 % del panorama del mercado mundial, y se espera que alcance los 540 millones de dólares en 2026.
El mercado de patología digital de América del Norte se beneficia de una infraestructura sanitaria establecida, importantes cargas de trabajo de diagnóstico y una sólida actividad de investigación farmacéutica. La adopción cuenta con el apoyo de redes hospitalarias, laboratorios de referencia y organizaciones de investigación que buscan revisión remota y análisis basado en imágenes. Las decisiones de adquisiciones enfatizan la preparación regulatoria, la interoperabilidad, la ciberseguridad y la evidencia del valor del flujo de trabajo. Los presupuestos desiguales y los costos de integración aún pueden ralentizar la implementación, particularmente entre laboratorios más pequeños y consultorios de patología independientes en todo el país.
Además, los actores del mercado están aumentando su énfasis en estrategias de crecimiento inorgánico, como asociaciones y colaboraciones para lanzar herramientas digitales innovadoras para gestionar el flujo de trabajo y atender la creciente demanda de soluciones personalizadas. Estos son los principales factores responsables de impulsar el crecimiento del mercado norteamericano.
Mercado de patología digital de Estados Unidos
El mercado estadounidense está determinado por los grandes sistemas de salud, los laboratorios de referencia especializados y la demanda de investigación farmacéutica. Los compradores evalúan juntos el rendimiento del escáner, la integración del software, los costos de almacenamiento y la validación clínica. Las herramientas de inteligencia artificial atraen interés por la cuantificación y el soporte del flujo de trabajo, pero su implementación depende de la evidencia y la gobernanza del uso previsto. El reembolso, los ciclos de adquisiciones institucionales y los sistemas de laboratorio heredados influyen en la velocidad de adopción y el argumento comercial para una implementación a escala.
Europa ocupa la segunda posición en términos de cuota de mercado. El aumento en el número de pacientes que prefieren las herramientas digitales a la patología tradicional y los desarrollos estratégicos, como el patentamiento de tecnología patentada por parte de actores clave de la industria, está impulsando el crecimiento del mercado regional. Además, la creciente adopción de productos tecnológicamente avanzados en la región, el aumento de las aprobaciones regulatorias y los lanzamientos de productos son algunos de los factores que impulsan la expansión del mercado.
El mercado europeo de patología digital refleja sólidas capacidades de investigación, diversos sistemas sanitarios e interés en los servicios de diagnóstico conectados. La adopción varía según las adquisiciones nacionales, los acuerdos de reembolso, los requisitos de protección de datos y la capacidad de los laboratorios locales. Los proveedores deben apoyar la interoperabilidad y una gobernanza de datos clara en todos los entornos institucionales. Los hospitales académicos y los centros de investigación farmacéutica generan una demanda importante, mientras que las compras fragmentadas y las diferentes vías de implementación pueden alargar los ciclos de ventas y complicar la implementación en toda la región.
Europa contribuyó con el 25,47% del mercado mundial en 2025, con una valoración de 330 millones de dólares, y se prevé que alcance los 370 millones de dólares en 2026.
Mercado de patología digital de Alemania
Se prevé que el mercado alemán alcance los 110 millones de dólares en 2026. El mercado alemán está influenciado por una infraestructura hospitalaria avanzada, servicios de patología establecidos y una sólida base de investigación en ciencias biológicas. Las decisiones de adopción a menudo requieren una evaluación cuidadosa de la seguridad de los datos, la integración del flujo de trabajo y la validación clínica. Los hospitales y laboratorios pueden implementar sistemas digitales para consultas, investigaciones o vías de diagnóstico seleccionadas antes de ampliar su uso. El apoyo de los proveedores, la interoperabilidad con los sistemas de laboratorio y la evidencia clara de los costos operativos siguen siendo factores importantes en la adquisición y la ampliación.
Mercado de patología digital del Reino Unido
Se prevé que el mercado del Reino Unido alcance los 500 millones de dólares en 2026. El mercado del Reino Unido está determinado por las prioridades centralizadas de los servicios de salud, las presiones sobre la capacidad de diagnóstico y las redes de patología. Las plataformas digitales pueden respaldar la revisión entre sitios y la colaboración de especialistas, pero la implementación requiere alineación con las políticas de adquisiciones, gobernanza clínica y seguridad de la información. Las instituciones de investigación también crean demanda de análisis de imágenes y repositorios de diapositivas compartidos. La adopción depende de una financiación sostenible, un rediseño del flujo de trabajo, una formación y pruebas de que los sistemas mejoran la prestación de servicios sin añadir complejidad.
Se espera que el mercado de patología digital de Asia Pacífico registre la tasa de crecimiento más alta durante el período previsto. Se estima que el creciente número de cadenas de atención sanitaria que se asocian con empresas clave para gestionar el creciente volumen de pruebas en los laboratorios de diagnóstico aumentará el crecimiento del mercado regional. Además, el aumento de las inversiones por parte de instituciones públicas y privadas, junto con una creciente infraestructura sanitaria, está acelerando la adopción de herramientas y soluciones digitales entre las partes interesadas clave.
Asia-Pacífico presenta diversas condiciones de adopción, desde hospitales de investigación avanzada hasta sistemas de salud que construyen infraestructura digital. La demanda está influenciada por las necesidades de diagnóstico del cáncer, la modernización de los laboratorios, la investigación farmacéutica y la distribución de mano de obra especializada. Las grandes instituciones pueden invertir en plataformas integradas, mientras que los proveedores más pequeños a menudo enfrentan limitaciones de capital y conectividad. Las asociaciones locales, el almacenamiento escalable, la capacitación y el soporte para los requisitos regulatorios regionales pueden determinar la eficacia con la que los proveedores se expanden en diversos mercados.
Además, la creciente población de pacientes está impulsando el crecimiento del mercado en los países asiáticos. Se prevé que el mercado de la India alcance los 0,05 mil millones de dólares en 2026. Asia Pacífico representó 0,28 mil millones de dólares en 2025, lo que representa el 21,80% de la cuota de mercado mundial, y se prevé que alcance los 320 millones de dólares en 2026.
Mercado de patología digital de Japón
Se prevé que el mercado japonés alcance los 0,09 mil millones de dólares para 2026. El mercado de patología digital de Japón está respaldado por tecnología sanitaria avanzada, una población que envejece y sólidas capacidades de investigación médica. Los hospitales y laboratorios evalúan la calidad de las imágenes, la confiabilidad del sistema y la integración con los flujos de trabajo clínicos establecidos. La revisión digital puede ayudar a la colaboración y la investigación de especialistas, pero la adopción requiere validación y capacitación del personal. Los proveedores deben demostrar beneficios prácticos, soporte técnico confiable y manejo seguro de imágenes médicas sensibles dentro de la gobernanza institucional.
Mercado de patología digital de China
Se prevé que el mercado chino alcance los 0,07 mil millones de dólares para 2026. El mercado chino está influenciado por la digitalización de los hospitales, la importante demanda de diagnóstico, el desarrollo de tecnología nacional y la investigación farmacéutica. La adopción varía entre las principales instituciones urbanas y las instalaciones con menos recursos. Los compradores consideran la capacidad del escáner, la localización del software, la gestión de datos y la integración con los sistemas hospitalarios. Los proveedores nacionales pueden competir a través de soporte y precios locales, mientras que los proveedores internacionales ofrecen plataformas establecidas y capacidades especializadas. El cumplimiento normativo y la capacidad de implementación siguen siendo determinantes importantes del despliegue.
En 2025, Oriente Medio y África poseían el 7,33 % del mercado mundial, alcanzando una valoración de 0,09 mil millones de dólares, y se prevé que crezca a 100 millones de dólares en 2026. El mercado de Medio Oriente y África varía ampliamente en términos de inversión en atención médica, conectividad y capacidad de patología especializada. Los hospitales y centros de investigación líderes pueden adoptar sistemas digitales para consultas y diagnósticos avanzados, mientras que las instalaciones más pequeñas enfrentan barreras de infraestructura y financiación. La implementación escalable, la capacitación, la gestión segura de datos y el soporte local confiable influirán en la adopción. Las asociaciones con centros especializados pueden ayudar a ampliar el acceso a la experiencia.
América Latina aportó aproximadamente 110 millones de dólares al mercado mundial en 2025, lo que representa una participación del 8,66 %, y se espera que alcance los 130 millones de dólares en 2026. El mercado de patología digital de América Latina se está desarrollando de manera desigual, lo que refleja diferencias en la inversión en atención médica, la disponibilidad de especialistas y la infraestructura digital. Grupos hospitalarios privados, laboratorios de referencia y centros de investigación podrán liderar la adopción. Los altos costos de los equipos, las limitaciones de conectividad y los presupuestos restringidos pueden retrasar una implementación más amplia. Los proveedores pueden respaldar el crecimiento a través de socios de servicios regionales, modelos de infraestructura flexibles, capacitación y evidencia de que los flujos de trabajo digitales mejoran la consulta, la gestión de la calidad o la coordinación de la investigación.
Las regiones de América Latina y Medio Oriente y África se están desarrollando de manera constante en el mercado global. La creciente afluencia de pacientes debido al crecimientoturismo medicoSe estima que y la creciente adopción de la digitalización impulsarán el crecimiento del mercado regional. Además, factores como el aumento del gasto en atención médica por parte de los pacientes y el aumento de las aplicaciones de herramientas digitales, como la revisión remota de casos, la educación virtual, el menor tiempo de respuesta y la mejora del flujo de trabajo, son algunas de las razones clave que se espera que mejoren el crecimiento del mercado en estas regiones.
Amplias carteras de productos y crecientes actividades comerciales inorgánicas por parte de actores clave estimularán la competencia en el mercado
F. Hoffmann-La Roche Ltd., Koninklijke Philips N.V., Leica Biosystems Nussloch GmbH y 3DHISTECH Ltd. representaron la mayor cuota de mercado en 2023. El dominio de estas empresas se atribuye a su sólida cartera de herramientas digitales y a sus crecientes inversiones en investigación y desarrollo para lanzar herramientas tecnológicamente avanzadas. Además, las colaboraciones estratégicas con proveedores de servicios clave y un canal de distribución bien establecido son los otros factores clave que impulsan el mercado. Las empresas destacadas que operan en el mercado se centran en introducir productos tecnológicamente avanzados para obtener una ventaja competitiva sobre otras empresas.
La competencia en el mercado de la patología digital abarca a los fabricantes de escáneres, desarrolladores de software, especialistas en inteligencia artificial y proveedores de infraestructura. El posicionamiento en el mercado depende de la calidad de la imagen, la integración del flujo de trabajo, la preparación regulatoria, la confiabilidad del servicio y la capacidad de admitir grandes repositorios de imágenes. Pocos proveedores controlan cada capa, lo que crea oportunidades para asociaciones y plataformas interoperables.
Los participantes establecidos incluyen Leica Biosystems, Hamamatsu Photonics, Roche, Evident y 3DHISTECH. Sus capacidades abarcan imágenes de portaobjetos completos, flujos de trabajo de laboratorio y tecnologías de patología relacionadas. Philips ha desarrollado soluciones de patología digital para entornos clínicos, mientras que Roche combina experiencia en diagnóstico con capacidades de patología digital y computacional. El posicionamiento de los proveedores difiere según la geografía, la aplicación clínica, el enfoque de la investigación y la infraestructura instalada.
La competencia en software es cada vez más importante. Sectra proporciona capacidades de imágenes empresariales que incluyen patología, mientras que Proscia se centra en la gestión de imágenes de patología y flujos de trabajo computacionales. Estas plataformas compiten a través del acceso a imágenes, organización de casos, integración analítica y compatibilidad con sistemas de laboratorio. Su valor depende del rendimiento confiable en las operaciones rutinarias, no simplemente de la cantidad de funciones disponibles.
Además, varias empresas, como PaigeAI, Inc, PathAi, Aiforia y otras, se están centrando en ofrecer soluciones personalizadas en el mercado para integrar y analizar datos de varios dispositivos.
Las empresas emergentes se especializan en análisis de imágenes e inteligencia artificial. Paige desarrolla tecnologías de patología computacional, mientras que Aiforia ofrece análisis de imágenes basado en inteligencia artificial para aplicaciones clínicas y de investigación. Estas empresas buscan diferenciarse a través de tareas analíticas específicas, incluida la clasificación de tejidos y la cuantificación de biomarcadores. Sus perspectivas comerciales dependen de la evidencia de validación, la integración con plataformas existentes y el rendimiento en diversas muestras y entornos de laboratorio.
Las asociaciones conectan cada vez más a fabricantes de escáneres, proveedores de software, empresas de infraestructura en la nube, investigadores farmacéuticos y redes de atención médica. Estos acuerdos pueden reducir las cargas de integración y ampliar el acceso a herramientas analíticas. Sin embargo, las responsabilidades poco claras en materia de mantenimiento, portabilidad de datos y actualizaciones de algoritmos pueden generar riesgos operativos a largo plazo.
El informe de investigación de mercado global proporciona un análisis detallado del mercado. Se centra en aspectos clave, como empresas líderes, productos, aplicaciones y usuarios finales. Además, ofrece información sobre las últimas tendencias del mercado de patología digital y destaca desarrollos clave de la industria. Además de los factores mencionados anteriormente, el informe abarca varios factores que han contribuido al crecimiento del mercado en los últimos años.
|
ATRIBUTO |
DETALLES |
|
Período de estudio |
2021-2034 |
|
Año base |
2025 |
|
Período de pronóstico |
2026-2034 |
|
Período histórico |
2021-2024 |
|
Índice de crecimiento |
CAGR del 18,56 % entre 2026 y 2034 |
|
Unidad |
Valor (miles de millones de dólares) |
|
Segmentación |
Por producto
|
|
Por aplicación
|
|
|
Por usuario final
|
|
|
Por geografía
|
Fortune Business Insights dice que el mercado global alcanzó los 1.300 millones de dólares en 2025 y se prevé que alcance los 5.750 millones de dólares en 2034.
En 2025, el tamaño del mercado en América del Norte ascendía a 480 millones de dólares.
El mercado registrará una tasa compuesta anual del 18,56%. durante el período de pronóstico.
Por productos, el segmento de hardware liderará el mercado.
La creciente prevalencia de enfermedades crónicas y las crecientes aplicaciones de herramientas digitales en el diagnóstico son los factores clave que impulsan el mercado.
F. Hoffmann La Roche Ltd, Koninklijke Philips N.V., Leica Biosystems Nussloch GmbH y 3DHISTECH Ltd. son los principales actores del mercado.


(Oferta válida hasta 15th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados
Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

