Taille du marché, part et analyse de l'industrie du système de pressurisation pour avions, par type de système (système de contrôle de la pression de la cabine et système de surveillance de la pression de la cabine), par composant (vannes de sortie, contrôleurs de pression de la cabine et capteurs de pression), par type d'avion (avions à fuselage étroit, avions à fuselage large et avions d'affaires), par technologie (pressurisation à base d'air de purge et pressurisation à base de compresseur électrique), par type d'installation (installation en ligne/OEM et installation de modernisation), par
 Télécharger un échantillon gratuit

Taille du marché des systèmes de pressurisation des avions et perspectives futures
 Écouter la version audio
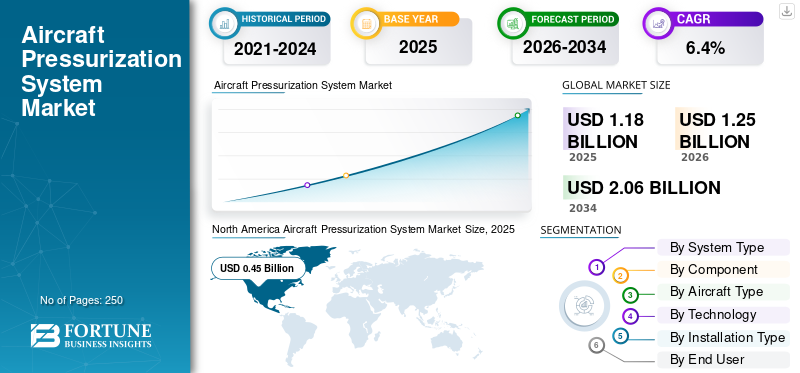
La taille du marché mondial des systèmes de pressurisation des avions était évaluée à 1,18 milliard USD en 2025. Le marché devrait passer de 1,25 milliard USD en 2026 à 2,06 milliards USD d’ici 2034, avec un TCAC de 6,4 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché des systèmes de pressurisation pour avions avec une part de marché de 38,13 % en 2025.
Les systèmes de pressurisation des avions sont des systèmes essentiels de gestion de l'air et de sécurité des avions qui régulent la pression de la cabine, du cockpit, du compartiment cargo, de la soute avionique et du compartiment spécifique à la mission pendant le vol, permettant des opérations aériennes sûres et confortables à haute altitude où la pression atmosphérique extérieure est insuffisante pour la respiration humaine normale. Ces systèmes maintiennent une altitude de cabine contrôlée en gérant l'alimentation en air, la détection de pression, la régulation du débit d'air, le soulagement de sécurité et le contrôle de pression d'urgence tout en travaillant en étroite collaboration avec le système de contrôle environnemental de l'avion, le système de prélèvement d'air, l'architecture du compresseur électrique, le système de ventilation et le réseau de gestion thermique.
Les leaders de l'industrie et les fournisseurs spécialisés de systèmes de gestion de l'air pour avions tels que Honeywell Aerospace, Collins Aerospace et Liebherr Aerospace développent des solutions de pressurisation intégrées qui combinent des contrôleurs de pression de cabine, des soupapes de sortie, des soupapes de sécurité, des soupapes de sûreté,capteurs de pression, actionneurs, panneaux de commande, conduits d'air et logiciel de surveillance numérique.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés du marché des systèmes de pressurisation des avions
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 1,18 milliard de dollars
- Taille du marché en 2026 : 1,25 milliard de dollars
- Taille du marché prévue pour 2034 : 2,06 milliards de dollars
- TCAC : 6,4 % de 2026 à 2034
 Part de marché
- L’Amérique du Nord a dominé le marché des systèmes de pressurisation pour avions avec une part de 38,13 % en 2025.
- Le segment des systèmes de surveillance de la pression des cabines devrait croître à un TCAC de 8,3 %.
- Le segment des capteurs de pression devrait croître à un TCAC de 8,5 %.
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord a atteint 0,45 milliard USD en 2025 et devrait atteindre 0,47 milliard USD en 2026.
Asie-Pacifique
L’Asie-Pacifique devrait enregistrer la croissance d’adoption la plus rapide sur le marché des systèmes de pressurisation pour avions.
Europe
L'Europe devrait connaître une forte croissance du marché, soutenue par l'augmentation de la production d'avions commerciaux Airbus.
NOUS.
Le marché était évalué à environ 0,41 milliard de dollars en 2025, soutenu par la position dominante du pays en Amérique du Nord.
Japon
Le marché était évalué à environ 0,06 milliard de dollars en 2025, ce qui représente environ 5,0 % des revenus mondiaux.
En savoir plus

TENDANCES DU MARCHÉ DES SYSTÈMES DE PRESSURISATION D’AÉRONEFS
La transition vers une architecture de pressurisation à surveillance numérique et plus électrique apparaît comme une tendance déterminante du marché
Le marché assiste à une évolution du contrôle pneumatique conventionnel de la pression de la cabine vers une architecture de gestion de l'air à surveillance numérique, à commande électronique et plus électrique. Les constructeurs d'avions et les fournisseurs de systèmes de niveau 1 se concentrent de plus en plus sur les capteurs de pression de la cabine, les contrôleurs électroniques, l'actionnement des soupapes de sortie, les diagnostics intégrés et la surveillance de l'état du système pour améliorer le confort des passagers, réduire la charge de travail des pilotes et prendre en charge la maintenance prédictive. Cette tendance est également liée au mouvement plus large vers des avions plus électriques, où les fonctions pneumatiques et hydrauliques traditionnelles sont de plus en plus optimisées ou remplacées par des systèmes électriques et contrôlés par logiciel.
- Par exemple, en décembre 2024, Woodward a signé un accord pour acquérir l’activité d’actionnement électromécanique de Safran Electronics & Defense en Amérique du Nord, précisant que l’acquisition fournirait une plate-forme technologique électromécanique éprouvée pour les avions de nouvelle génération.
Cette tendance devrait accroître la demande de contrôleurs électroniques de pression de cabine, de capteurs de pression intelligents, d’actionneurs électriques, de logiciels de surveillance numérique et de systèmes intégrés de gestion de l’air dans les avions. Au cours de la période de prévision, les systèmes de cabine et les systèmes de pressurisation de l’aérospatiale seront probablement plus étroitement liés aux systèmes de contrôle environnemental (ECS) des avions, aux systèmes d’alerte du poste de pilotage, aux plates-formes de surveillance de l’état des avions et aux architectures d’avions plus électriques.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’augmentation de la production d’avions et les exigences obligatoires en matière de sécurité en matière de pression dans les cabines propulsent la croissance du marché
Le marché est stimulé par l'augmentation de la production d'avions, le remplacement de la flotte et la nécessité impérative de maintenir une pression sûre dans la cabine lors des opérations d'avions à haute altitude. Les systèmes de pressurisation régulent l'altitude de la cabine, la différence de pression, le taux de changement de pression et les fonctions de secours d'urgence, ce qui en fait des équipements essentiels à la sécurité des avions commerciaux, des avions d'affaires, des avions régionaux, des avions de transport militaire et des plates-formes de missions spéciales à haute altitude. À mesure que les constructeurs d’avions augmentent leurs cadences de production et que les compagnies aériennes modernisent leurs flottes, la demande de contrôleurs de pression cabine, de soupapes de sortie, de soupapes de sécurité, de capteurs de pression, d’actionneurs et de matériel intégré de gestion de l’air continue de croître.
- Par exemple, en octobre 2025, Airbus a déclaré qu'il augmentait la production de ses programmes d'avions civils, la montée en puissance de la famille A320 étant axée sur l'atteinte d'une capacité de production de 75 avions par mois en 2027.
Ce moteur devrait soutenir la demande des constructeurs d’avions, des fournisseurs de systèmes de contrôle environnemental de niveau 1, des compagnies aériennes, des fournisseurs de MRO, des agences de défense et des constructeurs d’avions d’affaires. La demande la plus forte restera dans les catégories d'avions où la pressurisation est essentielle, notamment les avions à fuselage étroit, les avions à fuselage large,jets régionaux,les avions d'affaires, les avions militaires et les avions ISR ou de mission à haute altitude.
RESTRICTIONS DU MARCHÉ
Certification stricte, conformité à la pression de la cabine et validation critique pour la sécurité pour limiter l'expansion du marché
L’un des principaux freins à la croissance du marché des systèmes de pressurisation des avions est la stricte conformité en matière de certification et de navigabilité requise pour les cabines pressurisées et les compartiments occupés. Les systèmes de pressurisation doivent répondre aux exigences liées aux limites d'altitude de la cabine, aux systèmes d'avertissement de pression, à la réponse de décompression, à la redondance, à la fiabilité des capteurs, à la validation des logiciels et aux fonctions de sécurité d'urgence. Étant donné que toute défaillance du contrôle de la pression de la cabine peut affecter la sécurité des passagers et de l'équipage, les fournisseurs sont confrontés à de longs cycles de qualification, à des coûts de tests élevés, à des exigences strictes en matière de documentation et à des procédures d'approbation OEM complexes.
Par exemple, en 2026, la norme 14 CFR 25.841 de la Federal Aviation Administration des États-Unis continue d’exiger que les cabines pressurisées et les compartiments occupés maintiennent une altitude-pression de la cabine ne dépassant pas 8 000 pieds dans des conditions normales d’exploitation.
Cette contrainte affectera probablement plus gravement les petits fournisseurs, car les systèmes de pressurisation nécessitent une traçabilité de qualité aérospatiale, des tests environnementaux, une assurance logicielle, une validation de la fiabilité et une intégration au niveau de l'avion. L’entrée sur le marché reste difficile pour les nouveaux fournisseurs de capteurs de pression, de soupapes d’évacuation, de soupapes de sécurité, de contrôleurs et de logiciels de surveillance de la pression des cabines.
OPPORTUNITÉS DE MARCHÉ
L’expansion de la gestion intégrée de l’air et du support après-vente présente des opportunités de croissance du marché
Une opportunité majeure sur le marché réside dans l’expansion des systèmes intégrés de gestion de l’air en cabine et dans le support du cycle de vie des flottes d’avions. La pressurisation est de plus en plus gérée dans le cadre d'une architecture plus large de contrôle environnemental et de gestion de l'air qui comprend également les systèmes de climatisation des avions, l'air de prélèvement, la ventilation, la protection contre le givre, l'inertage des réservoirs de carburant et le refroidissement liquide. Cela crée des opportunités pour les fournisseurs capables de fournir une conception de système intégrée, une surveillance prête à être modernisée, des composants de remplacement, une assistance MRO et des diagnostics numériques dans les secteurs commercial, militaire, à voilure fixe ethélicoptèrer plates-formes.
- Par exemple, en avril 2025, Satair et Collins Aerospace ont signé une prolongation de quatre ans de leur accord de distribution de pièces intérieures de cabine, continuant ainsi à soutenir les produits Collins, notamment les systèmes à oxygène et d'autres équipements liés à la cabine, sur les canaux mondiaux du marché secondaire.
Cette opportunité devrait accroître la demande de systèmes de surveillance de la pression de cabine prêts à être modernisés, de vannes de remplacement, de capteurs de pression, d'unités de contrôle environnemental, d'interfaces de système d'oxygène et de packages de support après-vente. Au cours de la période de prévision, les fournisseurs disposant de solides approbations OEM, de réseaux de distribution, de capacités de réparation et de portefeuilles intégrés ECS/gestion aérienne seront mieux placés pour répondre à la demande récurrente des flottes vieillissantes et des avions commerciaux à forte utilisation.
LES DÉFIS DU MARCHÉ
Dérive des capteurs de pression, risques de fiabilité et complexité de l’intégration du système pour défier le marché
Un défi majeur pour le marché consiste à maintenir la précision des capteurs, la fiabilité des valves, les performances logicielles et l’intégration au niveau système sur les différentes plates-formes d’avions. Les systèmes de pressurisation interagissent avec les commandes intégrées du système pneumatique, les packs de climatisation, les systèmes de prélèvement d'air, les systèmes de ventilation, les avertissements du cockpit, les systèmes d'oxygène et l'avionique. La dérive des capteurs, le dysfonctionnement des vannes, les défauts logiciels ou les inadéquations d'intégration peuvent affecter le contrôle de la pression de la cabine, créer une charge de maintenance et déclencher des restrictions opérationnelles ou des mesures de navigabilité.
Ce défi devrait rester important à mesure que les systèmes de pressurisation des avions deviennent plus numériques, dépendants de capteurs et intégrés à des systèmes de contrôle environnemental plus larges. Les fournisseurs doivent équilibrer la réduction de poids, la redondance, la précision de détection,logicielfiabilité, maintenabilité et coût tout en répondant aux normes OEM et réglementaires strictes.
Analyse de segmentation
Par type de système
Les exigences obligatoires au niveau des avions pour une gestion sûre de la pression dans la cabine ont stimulé la croissance du segment du système de contrôle de la pression dans la cabine
En fonction du type de système, le marché est divisé en système de contrôle de la pression de la cabine, système de surveillance de la pression de la cabine, système d'alimentation en air et de climatisation et système de sécurité et de surpression.
Le segment des systèmes de contrôle de la pression de la cabine détenait une part de marché leader en 2025 en raison de son rôle central dans la régulation automatique de l’altitude de la cabine, du différentiel de pression et du taux de changement de pression pendant la montée, la croisière, la descente et les conditions de fonctionnement d’urgence. Ce système revêt une plus grande importance opérationnelle par rapport aux systèmes de surveillance uniquement ou aux systèmes de sécurité, car il contrôle directement les performances de pressurisation via les contrôleurs de pression de la cabine, la logique de contrôle, les commandes des vannes de sortie et les fonctions d'interface du cockpit. Sa domination est soutenue par des exigences obligatoires au niveau des avions pour une gestion sûre de la pression cabine dans les avions commerciaux,avions d'affaires,avions militaires et plates-formes d’avions régionaux.
- Par exemple, en décembre 2025, l'AESA a publié le projet de consigne de navigabilité PAD 25-196 pour les avions Airbus, qui faisait spécifiquement référence aux restrictions de répartition liées au « système de contrôle automatique de la pression de la cabine ».
Le segment des systèmes de surveillance de la pression de la cabine est positionné pour enregistrer la croissance la plus rapide avec un TCAC de 8,3 % sur la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par composant
Fonction de régulation du débit d'air de la cabine principale Soupapes d'évacuation prises en charge Dominance du segment
Par composant, le marché est segmenté en soupapes de sortie, contrôleurs de pression de cabine, capteurs de pression, soupapes de sécurité/de décharge,actionneurs, panneaux de contrôle et autres.
Le segment des vannes de sortie détenait une part de marché leader des systèmes de pressurisation des avions en 2025, car ces vannes constituent le principal point de contrôle mécanique pour réguler l'évacuation de l'air de la cabine et maintenir le différentiel de pression requis dans la cabine. Par rapport aux capteurs, panneaux et actionneurs, les soupapes de sortie jouent un rôle direct dans le maintien de l'altitude de la cabine, la stabilité de la pression et le contrôle de la dépressurisation des avions pressurisés. Leur importance est plus grande dans les avions commerciaux et les avions d'affaires où la pressurisation doit être automatiquement ajustée tout au long de toutes les phases de vol tout en maintenant la redondance et le respect de la sécurité.
- Par exemple, en vertu de la norme 14 CFR 25.841, la FAA exige que les cabines pressurisées incluent des vannes, des commandes et des indicateurs pour le contrôle de la pression de la cabine, y compris des soupapes de surpression ayant une capacité combinée suffisante pour empêcher une différence de pression excessive en cas de panne.
Le segment des capteurs de pression est positionné pour enregistrer la croissance la plus rapide avec un TCAC de 8,5 % sur la période de prévision.
Par type d'avion
Le marché des avions à fuselage étroit domine en raison des volumes de production élevés et de l'utilisation de la flotte
Sur la base du type d'avion, le marché est segmenté en avions à fuselage étroit, avions gros-porteurs, avions régionaux, avions d'affaires, avions militaires,aviation généraleavions, hélicoptères et giravions, et drones/avions avancés.
Le segment des avions à fuselage étroit détenait une part de marché de premier plan en 2025 en raison des volumes de production élevés, de la grande flotte installée et de l'utilisation massive d'avions monocouloirs sur les liaisons nationales, régionales et court-moyen-courriers. Les avions à fuselage étroit nécessitent des systèmes fiables de contrôle de la pression de la cabine, des soupapes d'évacuation, des capteurs de pression, des soupapes de sécurité et des panneaux de commande comme systèmes embarqués standard. Leur large base de livraison et leur demande de maintenance récurrente en font le contributeur le plus important par rapport aux plates-formes gros porteurs, régionales, d'avions d'affaires, militaires et giravions.
- Par exemple, en octobre 2025, Airbus a annoncé que le programme de la famille A320 continuait de progresser vers un rythme de production de 75 avions par mois en 2027, tandis que le programme A220 visait un rythme de 12 en 2026.
Le segment des jets d’affaires devrait croître avec le TCAC le plus rapide de 7,0 % au cours de la période de prévision.
Par technologie
Une grande flotte installée et une architecture d'avions établie ont conduit à une domination de la pressurisation aérienne
Sur la base de la technologie, le marché est segmenté en pressurisation basée sur l’air de prélèvement, pressurisation basée sur un compresseur électrique, système de pressurisation hybride et contrôle de pressurisation numérique/automatique.
Le segment de la pressurisation à base d'air de prélèvement détenait une part de marché leader en 2025, car la plupart des plates-formes d'avions commerciaux, régionaux, d'affaires et militaires actuelles continuent de s'appuyer sur l'air de prélèvement du moteur ou sur l'air comprimé fourni par l'APU pour la pressurisation de la cabine et le contrôle environnemental. Cette technologie reste dominante en raison de sa base de certification mature, de son écosystème de maintenance établi, de son large adoption par les constructeurs OEM et de sa compatibilité avec les systèmes pneumatiques d'avions et les architectures ECS existants. Il répond également à la demande en ligne et sur le marché secondaire pour les flottes d'avions à grand volume.
- Par exemple, en août 2025, la FAA a adopté une consigne de navigabilité pour les avions Airbus A319neo, A320neo et A321neo relative aux problèmes de vannes de purge haute pression en vertu du chapitre 36 pneumatique de l'ATA, renforçant la pertinence opérationnelle continue des architectures pneumatiques basées sur l'air de prélèvement dans les avions modernes à fuselage étroit.
Le segment de la pressurisation basée sur les compresseurs électriques devrait croître avec le TCAC le plus rapide de 11,6 % au cours de la période de prévision.
Par type d'installation
Le segment des installations en ligne/OEM dominé en raison de la production de nouveaux avions et de l'intégration des systèmes OEM
Sur la base du type d’installation, le marché est segmenté en installation en ligne/OEM, installation de rénovation et marché secondaire/remplacement.
Le segment des installations en ligne/OEM détenait une part de marché leader en 2025, car les systèmes de pressurisation sont des systèmes critiques pour la sécurité intégrés lors de la fabrication et de la certification des avions. Les contrôleurs de pression de cabine, les soupapes de sortie, les soupapes de sécurité, les capteurs de pression, les interfaces de conduits et les commandes du cockpit sont généralement installés et validés dans le cadre de l’architecture de contrôle environnemental et de gestion de l’air de l’avion avant la livraison. Cela donne à l'installation OEM une position plus forte sur le marché que l'activité de rénovation, en particulier dans les nouveauxavion commercial, avions d'affaires, avions régionaux et plates-formes militaires.
- Par exemple, en avril 2025, Airbus a signé un accord définitif avec Spirit AeroSystems pour acquérir des actifs industriels sélectionnés dédiés aux programmes d'avions commerciaux d'Airbus, visant à garantir la stabilité de l'approvisionnement pour les principaux lots de travaux d'avions à mesure que les rampes de production se poursuivent.
Le segment du marché secondaire/remplacement devrait connaître une croissance constante avec un TCAC de 6,3 % au cours de la période de prévision.
Par utilisateur final
La certification au niveau des avions et les besoins en matière de gestion intégrée de l’air ont stimulé la croissance du segment des équipementiers d’avions
Par utilisateur final, le marché est segmenté en constructeurs d’avions, compagnies aériennes et opérateurs, agences militaires et de défense et fournisseurs MRO.
Le segment des équipementiers aéronautiques détenait une part de marché leader en 2025, car les systèmes de pressurisation sont intégrés aux étapes de conception, de certification, de production et de livraison des avions. Les constructeurs OEM définissent l'architecture du système, la qualification des fournisseurs, les exigences de redondance, la logique de l'interface du cockpit, l'intégration ECS et la conformité aux certifications pour le contrôle de la pression de la cabine. Leur domination est soutenue par une demande d'équipement en ligne de grande valeur pour les avions commerciaux, les avions d'affaires, les avions régionaux, les avions de transport militaire et les plates-formes de missions spéciales.
- Par exemple, en décembre 2025, Airbus a finalisé l’acquisition des anciens actifs de Spirit AeroSystems dédiés aux programmes d’avions commerciaux, notamment des sections du système de pressurisation des avions A350, des composants de l’A321 et de l’A220 et la production du système de pressurisation intermédiaire de l’avion A220, renforçant ainsi le contrôle d’Airbus sur les lots de travaux critiques de production d’avions.
Le segment des fournisseurs MRO devrait connaître la croissance la plus rapide avec un TCAC de 8,4 % sur la période de prévision.
Perspectives régionales du marché des systèmes de pressurisation des avions
Par géographie, le marché est segmenté en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique.
Amérique du Nord
North America Aircraft Pressurization System Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord a dominé le marché en 2025 avec une valorisation de 0,45 milliard de dollars et devrait atteindre 0,47 milliard de dollars en 2026. La base de production d’avions commerciaux de Boeing soutient la croissance du marché, l’empreinte de fabrication d’avions d’affaires de Bombardier au Canada, les programmes d’avions de défense de Lockheed Martin et Northrop Grumman, l’activité d’Airbus A220 au Canada et un marché secondaire et un écosystème MRO matures pour l’aérospatiale. La demande est stimulée par la production d'avions à fuselage étroit, les livraisons d'avions d'affaires, la fabrication d'avions militaires, le remplacement des composants de pression de la cabine, la mise à niveau des systèmes de gestion de l'air et l'inspection axée sur la sécurité des capteurs de pression, des soupapes d'échappement, des contrôleurs et des soupapes de sûreté dans les grandes flottes commerciales et de défense.
- Par exemple, en décembre 2025, Bombardier a célébré l’entrée en service du biréacteur d’affaires Global 8000 à Mississauga, en Ontario, soulignant son altitude cabine la plus basse en production pour l’aviation d’affaires, soit 2 691 pieds.
Marché américain des systèmes de pressurisation des avions
Compte tenu de la forte contribution de l’Amérique du Nord et de la domination américaine dans la région, le marché américain était évalué à environ 0,41 milliard de dollars en 2025. Les États-Unis ont dominé le marché nord-américain en 2025, soutenus par les programmes d’avions commerciaux de Boeing, la production d’avions de défense basés aux États-Unis, la fabrication d’avions d’affaires et la présence d’importants fournisseurs de composants de gestion de l’air et de pressurisation tels que Honeywell Aerospace, Collins Aerospace, Parker. Meggitt, ITT Aerospace Controls, Aero Fluid Products et Dukes Aerospace. Le pays bénéficie d'une forte demande de systèmes de pressurisation en ligne, de contrôleurs de pression de cabine, de soupapes de sortie, de soupapes de sécurité, de capteurs de pression et de composants de rechange pour les flottes d'avions commerciaux, militaires, d'avions d'affaires et de missions spéciales.
- Par exemple, en décembre 2025, Boeing a finalisé l'acquisition de Spirit AeroSystems, intégrant ainsi en interne les opérations d'avions commerciaux liées à Boeing, y compris les systèmes de pressurisation des avions 737 et les structures majeures des programmes 767, 777 et 787 Dreamliner.
Europe
L'Europe devrait connaître une forte croissance du marché, soutenue par la production d'avions commerciaux Airbus, les programmes d'avions d'affaires et de combat de Dassault Aviation, la fabrication d'avions Leonardo, l'activité d'avions de défense Saab et la présence d'importants fournisseurs d'ECS et de systèmes de pression de cabine tels que Liebherr-Aerospace, Safran, Collins/Nord-Micro et d'autres spécialistes européens des systèmes aérospatiaux. La demande est tirée par la production de la famille A320 et de l'A350, la fabrication d'avions d'affaires,avion militairela modernisation, le soutien aux avions régionaux et le remplacement des capteurs de pression de la cabine, des contrôleurs, des soupapes de sortie et des composants de gestion de l’air dans la grande flotte installée de la région.
Marché britannique des systèmes de pressurisation des avions
Le marché britannique en 2025 était évalué à environ 0,04 milliard de dollars, ce qui représente environ 3,4 % des revenus mondiaux.
Marché allemand des systèmes de pressurisation des avions
Le marché allemand était évalué à 0,06 milliard de dollars en 2025, soit environ 5,4 % des ventes mondiales.
Asie-Pacifique
L’Asie-Pacifique devrait enregistrer la croissance d’adoption la plus rapide du marché, soutenue par la localisation de la production d’avions, la croissance des flottes d’aviation commerciale, l’achat d’avions de défense et l’expansion des capacités industrielles aérospatiales en Chine, en Inde, au Japon et en Corée du Sud. La demande est tirée par l’expansion de l’assemblage final d’Airbus en Chine, l’activité des avions COMAC, les programmes de production d’avions de défense de l’Inde, l’expansion de la flotte des compagnies aériennes régionales et les exigences croissantes en matière de MRO pour les capteurs de pression cabine, les soupapes d’échappement, les contrôleurs et les systèmes de sécurité dans les flottes à forte utilisation.
- Par exemple, en octobre 2025, Airbus a ouvert sa deuxième chaîne d’assemblage final de la famille A320 à Tianjin, en Chine, avec des préparatifs en cours pour assembler le premier avion et une opération complète prévue pour début 2026.
Marché japonais des systèmes de pressurisation des avions
Le marché japonais était évalué à environ 0,06 milliard de dollars en 2025, ce qui représentait environ 5,0 % des revenus mondiaux.
Marché chinois des systèmes de pressurisation des avions
Le marché chinois devrait être l’un des plus importants au monde, avec des revenus évalués à environ 0,12 milliard de dollars en 2025, soit environ 10,5 % des ventes mondiales.
Marché indien des systèmes de pressurisation des avions
Le marché indien en 2025 était évalué à environ 0,03 milliard de dollars, ce qui représentait environ 2,6 % des revenus mondiaux.
l'Amérique latine
Le marché de l’Amérique latine est dominé par le Brésil, soutenu par la base de fabrication d’avions commerciaux, d’exécution et de défense d’Embraer, tandis que le Mexique y contribue par le biais de clusters de fabrication aérospatiale, de fourniture de composants et d’activités MRO. La demande régionale est soutenue par les avions d'affaires Embraer E-Jets, Praetor et Phenom, les avions de défense C-390, le renouvellement de la flotte aérienne, les opérations d'avions d'affaires et la maintenance des composants de pressurisation des flottes d'aviation régionale et d'affaires.
Marché brésilien des systèmes de pressurisation des avions
Le marché brésilien en 2025 était évalué à environ 0,03 milliard de dollars, ce qui représentait environ 2,7 % des revenus mondiaux.
Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique est soutenu par l'expansion des flottes aériennes, les opérations d'avions long-courriers haut de gamme, les programmes d'aviation de défense, l'activité des avions d'affaires et les initiatives de localisation aérospatiale aux Émirats arabes unis, en Arabie saoudite, en Israël, en Turquie et en Afrique du Sud. La demande est principalement motivée par l'expansion de la flotte, les exigences MRO, l'achat d'avions de défense, l'activité des drones et des avions de mission spéciale, ainsi que la nécessité de maintenir la sécurité des cabines et le confort des passagers dans des environnements d'exploitation à haute température et à longue distance.
Marché des systèmes de pressurisation des avions aux Émirats arabes unis
Le marché des Émirats arabes unis était évalué à environ 0,02 milliard de dollars en 2025, ce qui représentait environ 1,7 % des revenus mondiaux.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
La capacité intégrée de gestion de l'air aérospatiale, la force de certification, l'expertise en matière de contrôle numérique et le support du marché secondaire favorisent un leadership concurrentiel
Le marché mondial est caractérisé par la concurrence entre les intégrateurs de systèmes OEM d'avions, les fournisseurs de systèmes de contrôle environnemental de niveau 1, les fabricants de systèmes de contrôle de pression cabine, les spécialistes des vannes et des actionneurs, lescapteurfournisseurs, sociétés de contrôleurs électroniques et prestataires de services MRO aérospatiaux. Le leadership concurrentiel est de plus en plus façonné par les entreprises qui peuvent fournir des contrôleurs de pression de cabine, des soupapes de sortie, des soupapes de sécurité, des capteurs de pression, des actionneurs, des panneaux de commande, des solutions de confort de cabine et des solutions intégrées de gestion de l'air fiables avec une conformité de sécurité élevée, une préparation à la certification au niveau de l'avion et des performances constantes sur les plates-formes d'avions commerciaux, d'affaires, militaires, régionaux, giravions et avancés.
LISTE DES PRINCIPALES ENTREPRISES DE SYSTÈMES DE PRESSURISATION D'AÉRONEFS PROFILÉES
- Honeywell Aéronautique(NOUS.)
- Collins Aerospace / RTX (États-Unis)
- Dukes Aerospace (États-Unis)
- Liebherr-Aéronautique(France)
- Safran(France)
- Systèmes thermiques ACE(NOUS.)
- Aero Fluid Products (États-Unis)
- Parker Meggitt (Royaume-Uni)
- ITT Aerospace Controls (États-Unis)
- AMETEK Aérospatiale et Défense (États-Unis)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- janvier 2026:SAE International a révisé les critères du système de pressurisation de cabine d'avion ARP1270C, mettant à jour les pratiques recommandées pour les systèmes et équipements de contrôle de pression de cabine d'avion, y compris les objectifs de performance, la définition des exigences, les scénarios opérationnels, les pratiques de conception, les processus de sécurité et les méthodes de vérification.
- Janvier 2026 : Bombardier a annoncé que le Global 8000 a reçu la certification de l'Agence de la sécurité aérienne de l'Union européenne, après la certification de Transports Canada en novembre 2025 et la certification de la FAA des États-Unis.
- Août 2025 : Honeywell a annoncé qu'un consortium dirigé par Honeywell avait reçu environ 17,8 millions de dollars de financement du gouvernement britannique dans le cadre du programme ATI pour le projet STRATA, axé sur l'IA et la fabrication additive pour des applications complexes.systèmes de contrôle environnementalet les systèmes de contrôle de la pression de la cabine.
- Janvier 2024 : La FAA des États-Unis a adopté la consigne de navigabilité d'urgence 2024-02-51 pour certains Boeing 737-9 après qu'un retrait du bouchon de porte en milieu de cabine en vol ait provoqué une décompression rapide.
COUVERTURE DU RAPPORT
L’analyse du marché mondial des systèmes de pressurisation des avions fournit une étude approfondie de la taille et des prévisions du marché pour tous les segments inclus dans le rapport. Il comprend des détails sur la dynamique du marché, les tendances du marché et l’analyse régionale qui devraient stimuler le marché au cours de la période de prévision. Le rapport de marché comprend l’analyse des cinq forces de Porter, qui illustre la puissance des acheteurs et des fournisseurs sur le marché. Les prévisions de marché offrent des informations sur les avancées technologiques, les lancements de nouveaux produits, les tendances clés, les développements majeurs du secteur et des détails sur les partenariats, les fusions et acquisitions. L’analyse de marché englobe également un paysage concurrentiel détaillé avec des informations sur la part de marché et les profils des principaux acteurs.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 6,4 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type de système, par composant, par type d'avion, par technologie, par type d'installation, par utilisateur final et région |
| Par type de système |
|
| Par composant |
|
| Par type d'avion |
|
| Par technologie |
|
| Par type d'installation |
|
| Par utilisateur final |
|
| Par région |
|
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 1,18 milliard de dollars en 2025 et devrait atteindre 2,06 milliards de dollars d'ici 2034.
En 2025, la valeur du marché en Amérique du Nord s'élevait à 0,45 milliard de dollars.
Le marché devrait afficher un TCAC de 6,4 % au cours de la période de prévision 2026-2034.
Par type d’avion, le segment des avions à fuselage étroit domine le marché.
La production croissante d’avions et les exigences obligatoires en matière de sécurité en matière de pression dans la cabine propulsent la croissance du marché.
Honeywell Aerospace, Collins Aerospace/RTX et Dukes Aerospace font partie des principaux acteurs du marché mondial.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 250
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.

Rapports associés