 Télécharger un échantillon gratuit



Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Concevoir des stratégies de croissance est dans notre ADN"
 Écouter la version audio
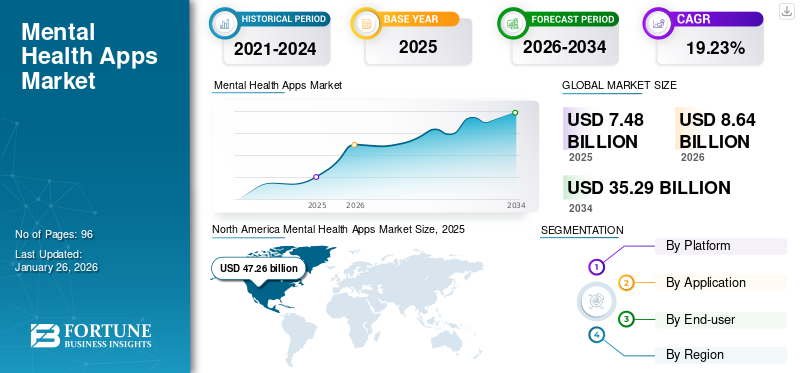
La taille du marché mondial des applications de santé mentale était évaluée à 7,50 milliards USD en 2025 et devrait passer de 8,68 milliards USD en 2026 à 25,45 milliards USD d’ici 2034, avec un TCAC de 14,39 % au cours de la période de prévision. L’Amérique du Nord a dominé l’industrie mondiale des applications de santé mentale, représentant 47,2 % de la part de marché en 2025.
Le marché mondial comprend diverses applications utilisées pour la réduction du stress, le soutien à l’anxiété et à la dépression, ainsi que le conseil virtuel. Le fardeau des troubles de santé mentale, tels que la dépression, l’anxiété, le trouble bipolaire, le trouble de stress post-traumatique (SSPT) et la schizophrénie, augmente considérablement. Ces applications de santé mentale aident à diagnostiquer, prévenir et gérer ces troubles. La demande pour ces applications augmente à mesure que les individus sont confrontés à des problèmes de santé mentale croissants. Ces applications contribuent à améliorer l'accès aux ressources en santé mentale, à encourager une intervention précoce, à soutenir un engagement régulier et à étendre les soins au-delà des contextes cliniques conventionnels.
En outre, des acteurs majeurs, tels que Teladoc Health, Inc., Headspace, Inc., Calm et Lyra Health, Inc., poursuivent activement des collaborations et des acquisitions stratégiques, ainsi que des initiatives d'investissement pour élargir leurs offres, améliorer l'accès au marché et renforcer leur présence sur le marché.
Selon les estimations mondiales pour 2025, plus d’un milliard de personnes dans le monde souffrent de problèmes de santé mentale, ce qui met en évidence un déficit d’accès que les services numériques peuvent aider à combler, mais ne peuvent pas résoudre seuls. Les applications de santé mentale se situent désormais entre le bien-être des consommateurs et les soins formels, couvrant la méditation, le sommeil, le suivi de l'humeur, l'auto-assistance structurée, le soutien conversationnel et la navigation thérapeutique en ligne. Leur valeur dépend de l’adéquation de chaque fonction aux besoins des utilisateurs et de la facilité avec laquelle un plus grand nombre d’utilisateurs peuvent accéder à des soins professionnels.
Le marché se divise en produits de bien-être pour les consommateurs, en interventions numériques fondées sur des données probantes et en plateformes de soins intégrés. Calm et Headspace combinent un contenu de pleine conscience avec un support plus large ; Talkspace connecte les utilisateurs avec des thérapeutes agréés ; Wysa et Woebot Health se concentrent sur le support conversationnel numérique ; Lyra Health combine la répartition des employeurs avec les réseaux cliniques. La rétention déterminera la durabilité.
Les avantages sociaux des employeurs, les régimes de santé, les prestataires de soins de santé et les services publics peuvent réduire les frictions d'acquisition, mais nécessitent un soutien à la mise en œuvre, une conception accessible et des rapports responsables.
Les interfaces conversationnelles peuvent réduire les frictions et guider les utilisateurs vers des exercices pertinents, mais elles peuvent également produire une assurance inexacte, brouiller la frontière entre bien-être et traitement ou encourager une confiance excessive. La confidentialité, l'escalade humaine et les limites explicites doivent être intégrées au produit plutôt que ajoutées après le lancement.
La recherche indique que les interventions sur smartphone peuvent améliorer certains symptômes de dépression et d’anxiété, bien que les effets moyens soient généralement modestes et que les résultats varient selon l’intervention. Les acheteurs doivent examiner les études publiées, les populations cibles, les processus liés aux événements indésirables, l'accessibilité et la gouvernance des données avant l'achat.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
 Taille et prévisions du marché mondial
 Part de marché
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord domine le marché, soutenue par une forte pénétration des smartphones et une forte adoption des services de santé numériques.
Europe
L'Europe devrait connaître une croissance à un TCAC de 13,70 % et atteindre 1,99 milliard de dollars en 2026.
Asie-Pacifique
On estime que l’Asie-Pacifique atteindra 1,82 milliard de dollars en 2026, grâce à l’adoption des smartphones et à une sensibilisation croissante à la santé mentale.
NOUS.
Le marché est estimé à 3,74 milliards de dollars en 2026, soit environ 43,07 % du chiffre d'affaires mondial.
Japon
Le marché est estimé à 0,94 milliard de dollars en 2026, soit environ 10,86 % du chiffre d'affaires mondial.
En savoir plus

L'utilisation croissante des applications de santé mentale dans les programmes de bien-être des employés deviendra une tendance importante du marché
Les employeurs intègrent de plus en plus des applications de santé mentale dans les programmes de bien-être au travail pour aider les employés à gérer le stress, l'épuisement professionnel et d'autres problèmes de santé émotionnelle. L’accent croissant mis sur la productivité, la rétention, la réduction de l’absentéisme et la satisfaction au travail des employés encourage les entreprises à proposer un soutien en matière de santé mentale basé sur des applications dans le cadre de leurs avantages sociaux.
De plus, les plateformes numériques permettent aux employeurs d’étendre leur soutien à une main-d’œuvre distante, hybride et géographiquement dispersée. Alors que les organisations recherchent des solutions de santé mentale accessibles et évolutives, l’adoption d’applications de santé mentale parrainées par l’employeur apparaît comme une tendance du marché mondial.
Les applications de santé mentale évoluent des bibliothèques de contenu vers un soutien personnalisé, des services intégrés et des parcours cliniques. La distinction stratégique est de savoir si la personnalisation aide les utilisateurs à agir de manière appropriée ou génère simplement plus d'interaction.
L’intelligence artificielle conversationnelle devient une interface. Il peut simplifier la navigation, aider les utilisateurs à réfléchir et recommander des ressources. Cependant, les révélations émotionnelles créent des obligations accrues en matière de confidentialité, de limites de réponse, de transparence et d’escalade. Le soutien humain reste important lorsque les besoins dépassent la portée prévue du produit.
Les produits phares combineront des interfaces adaptatives avec un contenu fondé sur des données probantes, des limitations transparentes et des itinéraires vers des soins professionnels. Les marques grand public se développent dans les avantages sociaux des employeurs, les plans de santé, le coaching et la thérapie, tandis que les plateformes cliniques ajoutent des outils d'auto-guidage. Cela élargit la portée mais augmente les exigences de mise en œuvre, les exigences en matière de reporting et la responsabilité des transferts.
Les acheteurs doivent de plus en plus faire la distinction entre le bien-être général et les interventions thérapeutiques et évaluer les produits en fonction de leur confidentialité, de leur fondement clinique, de leur convivialité, de leur accessibilité et de leur intégration. Les données portables peuvent aider à adapter les invites, mais les inférences sensibles nécessitent le consentement et l’interprétation.
Les gagnants commerciaux ne seront pas ceux qui maximiseront le temps passé devant un écran. Ils rendront l'assistance plus accessible, préserveront la confiance des utilisateurs et démontreront que la personnalisation améliore l'expérience de soins sans surestimer les capacités cliniques.
|
Impact de l’IA sur le marché des applications de santé mentale |
|
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Disponibilité limitée des professionnels de la santé mentale pour augmenter la demande de solutions de soutien numérique
La pénurie et la répartition inégale des professionnels de la santé mentale formés limitent l’accès à des soins rapides dans plusieurs pays. Les longues périodes d'attente, les coûts de consultation élevés et la disponibilité limitée de spécialistes dans les zones rurales encouragent donc les individus à utiliser les applications de santé mentale pour un soutien immédiat. Ces plateformes proposent des exercices thérapeutiques autoguidés, un coaching en santé mentale, un suivi des symptômes, une méditation et des consultations virtuelles sans nécessiter de fréquentes visites en personne.
Bien que ces applications ne remplacent pas le traitement professionnel des maladies graves, elles peuvent soutenir une intervention précoce, étendre la portée des cliniciens et servir les personnes ayant des besoins de santé mentale légers à modérés. Ainsi, la pénurie persistante de professionnels de la santé mentale devrait accroître l’adoption de solutions de soutien numérique évolutives.
Les applications de santé mentale éliminent les obstacles que les services conventionnels ne parviennent pas à résoudre : le coût, la stigmatisation, les déplacements, les horaires et la capacité clinique limitée. Les exercices autoguidés offrent aux utilisateurs un point de départ accessible, tandis que la navigation numérique peut les aider à trouver un soutien professionnel.
Les employeurs et les régimes de santé sont incités à fournir une assistance plus tôt, à réduire les frictions de navigation et à connecter les membres aux avantages existants. Les prestataires de soins de santé peuvent utiliser des applications entre les rendez-vous pour renforcer les plans de traitement, recueillir les réflexions sur les symptômes et favoriser la continuité, à condition que la responsabilité clinique reste explicite.
L’intelligence artificielle ajoute un moteur d’adoption. Les interfaces conversationnelles peuvent faciliter la navigation dans les informations et adapter les recommandations aux objectifs d’une personne. La personnalisation est plus crédible lorsqu'elle s'appuie sur un contenu validé, communique l'incertitude et offre un soutien humain lorsque l'utilisateur a besoin de plus qu'un outil autoguidé.
|
Rang |
Facteurs du marché |
Impact attendu sur la croissance du marché |
Contribution estimée à la croissance brute du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Pénurie de professionnels de la santé mentale et accès limité aux soins conventionnels |
Haut |
5.10 |
Haut |
Haut |
Haut |
|
2 |
Prévalence et sensibilisation croissantes à l’anxiété, à la dépression, au stress et à l’épuisement professionnel |
Haut |
4.35 |
Moyen |
Haut |
Haut |
|
3 |
Adoption croissante des smartphones, d’Internet et de la santé numérique |
Haut |
3,70 |
Haut |
Haut |
Moyen |
|
4 |
Intégration de l’IA pour un soutien personnalisé et continu en santé mentale |
Moyen-élevé |
3.20 |
Moyen |
Haut |
Haut |
|
5 |
Adoption croissante par les employeurs, les assureurs et les prestataires de soins de santé |
Moyen |
2,80 |
Moyen |
Moyen |
Haut |
|
6 |
Autres |
Faible |
1,85 |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance brute |
21h00 |
|
Nom du produit |
Nom de l'entreprise |
Description |
|
Tee |
Espace de conversation, Inc. |
Tee est un compagnon de santé mentale basé sur l'IA développé pour les adultes recherchant une assistance en temps réel face au stress, à l'anxiété, aux relations et aux défis de la vie quotidienne. Il intègre des fonctionnalités d'identification des risques, une surveillance clinique et des voies d'intervention humaine lorsque des situations à risque plus élevé sont détectées. |
|
Espace de tête sur Apple Watch |
Espace de tête |
Introduite le 13 mai 2026, l'expérience Apple Watch mise à jour propose des méditations personnalisées, des invites respiratoires haptiques, une fonction SOS appuyer pour calmer et du contenu d'aide au sommeil. Avec l'autorisation de l'utilisateur, il peut utiliser les informations Apple Health telles que la variabilité de la fréquence cardiaque pour personnaliser les invites de pleine conscience. |
|
Soins Koa 360 |
Koa Santé |
Koa Care 360 est une plateforme numérique unifiée de santé mentale qui propose des services de prévention, d'auto-prise en charge et de traitement clinique via des parcours de soins personnalisés. La plateforme combine des interventions numériques fondées sur des preuves, une thérapie en ligne, une navigation dans les soins et des analyses au niveau de la population, tout en permettant aux employeurs et aux régimes de santé de connecter les utilisateurs aux ressources de santé mentale appropriées via un point d'accès numérique unique. |
|
Lyra IA |
Lyra Santé |
Lyra AI fournit une assistance conversationnelle continue pour les problèmes légers à modérés tels que l'épuisement professionnel, le stress et les difficultés de sommeil. La solution comprend des capacités de signalisation des risques et des voies d’escalade reliant les membres à l’équipe de soins humains de Lyra. |
Préoccupations croissantes concernant la confidentialité des données des utilisateurs et la cybersécurité pour restreindre l'adoption par le marché
L’une des principales préoccupations qui entravent la croissance du marché mondial des applications de santé mentale est la confidentialité des données. Les applications de santé mentale collectent des informations très sensibles, notamment les conditions émotionnelles des utilisateurs, leurs modèles de comportement, leurs symptômes, leurs interactions thérapeutiques, les détails de leurs médicaments et leurs identifiants personnels.
Faibles pratiques de protection des données, partage non autorisé avec des tiers etcybersécuritéles violations peuvent donc exposer les utilisateurs à des violations de la vie privée et à une utilisation abusive d’informations confidentielles sur la santé. De tels risques peuvent décourager les individus de partager des informations complètes et précises via des plateformes numériques, réduisant ainsi l’efficacité du soutien en santé mentale basé sur les applications. Par conséquent, les préoccupations croissantes concernant la sécurité et l’utilisation commerciale des données sensibles sur la santé mentale devraient restreindre la confiance des utilisateurs et l’adoption par le marché.
Les applications de santé mentale traitent les divulgations sensibles, notamment les états émotionnels, les symptômes, les routines médicamenteuses et les antécédents personnels. Un mauvais consentement, une conservation peu claire, un partage opaque ou une réutilisation à des fins publicitaires peuvent nuire aux utilisateurs et saper la confiance institutionnelle. Les acheteurs ont besoin de règles pour la collecte, le stockage, l'accès, la suppression des données, les incidents de sécurité et les pratiques de formation des modèles.
Les preuves cliniques présentent une deuxième contrainte. Les produits vont du contenu général sur le bien-être aux interventions destinées à des conditions définies, mais le marketing brouille souvent ces catégories. Les preuves d’une intervention ne peuvent pas automatiquement en valider une autre. Les équipes d'approvisionnement doivent examiner les études publiées, les populations visées, les limites et les mesures des résultats.
L’intelligence artificielle introduit des risques supplémentaires. Un système conversationnel peut générer des conseils inexacts, renforcer des interprétations préjudiciables ou ne pas reconnaître une détresse urgente. Des limites claires, des procédures d’escalade éprouvées, une gouvernance clinique et une surveillance humaine sont essentielles. Les applications doivent divulguer les limites et fournir des itinéraires pour vous aider.
|
Rang |
Restrictions du marché |
Impact attendu sur la croissance du marché |
Réduction estimée de la taille du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Problèmes de confidentialité des données, de cybersécurité et de confiance des utilisateurs |
Haut |
1,50 |
Haut |
Haut |
Moyen |
|
2 |
Validation clinique limitée, problèmes de sécurité et incertitude réglementaire |
Moyen-élevé |
1.20 |
Haut |
Moyen |
Moyen |
|
3 |
Faible engagement à long terme, attrition des applications et lassitude des abonnements |
Moyen |
0,95 |
Moyen |
Moyen |
Faible |
|
4 |
Autres |
Faible |
0,58 |
Faible |
Faible |
Faible |
|
Réduction totale du marché |
4.23 |
Expansion des applications spécifiques à certaines conditions pour l'anxiété, la dépression, le SSPT et les troubles liés à l'usage de substances afin de créer des opportunités de marché
Le développement d’applications conçues pour des problèmes de santé mentale spécifiques devrait créer d’importantes opportunités de croissance pour les acteurs du marché. Contrairement aux applications de bien-être général, les plates-formes spécifiques à une condition peuvent proposer des exercices de thérapie cognitivo-comportementale ciblés, des évaluations des symptômes, un soutien à la prévention des rechutes, des rappels de médicaments et des soins guidés par un clinicien en fonction des besoins d'un groupe de patients particulier. Cette spécialisation peut améliorer la pertinence clinique, l'engagement des utilisateurs et la confiance des prestataires de soins de santé. L’introduction d’applications cliniquement validées dans de multiples indications devrait élargir la population adressable et soutenir de nouveaux modèles de revenus sur ordonnance, parrainés par l’employeur et basés sur les prestataires de soins de santé.
L’opportunité se situe entre reconnaître la détresse et recevoir du soutien. Les programmes autoguidés peuvent offrir une psychoéducation, des exercices structurés, une réflexion sur l'humeur, une relaxation et des conseils sur le sommeil sans nécessiter un clinicien pour chaque interaction.
Les employeurs, les régimes de santé et les prestataires proposent une distribution via des relations de confiance. Les programmes des employeurs peuvent connecter les utilisateurs aux avantages, tandis que les cliniciens peuvent recommander des exercices numériques entre les sessions. Les partenariats avec les payeurs peuvent également prendre en charge la navigation, le triage et le suivi, à condition que la vie privée des individus soit protégée et que la responsabilité clinique reste claire.
Les opportunités de produits incluent des exercices cognitivo-comportementaux fondés sur des données probantes, du matériel adapté à la culture, des interfaces multilingues, une conception accessible, une diffusion à faible bande passante et un soutien spécialisé pour le sommeil, le stress et le bien-être émotionnel. L’intelligence artificielle gouvernée peut réduire les frictions de navigation et personnaliser la découverte des ressources, mais elle ne doit pas impliquer un diagnostic ni remplacer un traitement.
La difficulté à maintenir l’engagement des utilisateurs à long terme reste un défi important pour la croissance du marché
Les applications de santé mentale peuvent atteindre des téléchargements et une activation initiaux élevés ; cependant, maintenir une utilisation régulière sur plusieurs semaines ou mois reste difficile. Les utilisateurs peuvent interrompre une application lorsque son contenu devient répétitif, ne correspond pas à leurs besoins changeants, nécessite une participation quotidienne fréquente ou fournit des conseils humains limités. Le déclin de l’engagement réduit l’observance du traitement et restreint la capacité des applications à générer des améliorations mesurables des résultats en matière de santé mentale. Par conséquent, les entreprises doivent investir en permanence dans la personnalisation, les rappels, la conception centrée sur l’utilisateur et le support humain approprié pour fidéliser les utilisateurs et créer des modèles de revenus durables.
|
Analyse SWOT |
|
|
Points forts |
|
|
Faiblesses |
|
|
Opportunités |
|
|
Menaces |
|
Le segment Android est dominé en raison de sa vaste base d'utilisateurs mondiale et de son accessibilité plus large aux appareils.
En fonction de la plate-forme, le marché est classé en iOS, Android, Web et autres.
Androïde
Android étend l'accès à tous les types d'appareils, niveaux de prix, langues et conditions de connectivité. La fragmentation augmente les exigences de test et peut affecter les notifications, l'accessibilité et les performances sur le matériel plus ancien. Les acheteurs doivent examiner les mises à jour de sécurité, la consommation de données, la qualité de la langue et la facilité d'utilisation. La portée n'a d'importance que lorsque les utilisateurs peuvent utiliser le produit de manière fiable et comprendre ses instructions.
Par plate-forme, le segment Android a dominé la part de marché des applications de santé mentale en 2025. Cette domination est attribuée à la vaste portée mondiale de la plate-forme dans les économies développées et émergentes. La large disponibilité des appareils rend les applications de santé mentale accessibles à une population plus large, y compris aux utilisateurs des marchés sensibles aux prix où les smartphones abordables constituent le principal moyen d'accès.santé numériqueservices. En conséquence, les fournisseurs d’applications de santé mentale peuvent atteindre des volumes de téléchargement plus élevés, se développer dans des régions mal desservies et atteindre des consommateurs au-delà des groupes d’utilisateurs de smartphones haut de gamme, soutenant ainsi la part de marché leader du segment.
IOS
Le segment iOS devrait croître à un TCAC de 14,67 % au cours de la période de prévision. Les applications iOS rivalisent grâce à leur conception soignée, leur accessibilité, leurs contrôles de notification et leur intégration des appareils. Les connexions portables peuvent faciliter la réflexion sur le sommeil ou des invites opportunes, mais l'inférence émotionnelle nécessite un consentement clair. Les acheteurs d'entreprise doivent évaluer la compatibilité de la gestion des appareils, les contrôles d'identité, la séparation des données et les politiques relatives aux téléphones gérés ou personnels. L'interface doit aider les gens à réaliser des activités utiles et à trouver un soutien professionnel en cas de besoin.
Basé sur le Web
Les services Web conviennent aux portails d'employeurs, aux programmes cliniques, aux universités et aux flux de travail des prestataires. Ils peuvent proposer des tableaux de bord aux cliniciens et aux administrateurs sans nécessiter l’installation d’une application. L'authentification sécurisée, la gestion des sessions, l'accessibilité et la conception réactive sont essentielles sur les appareils partagés. Les acheteurs doivent évaluer l’intégration des enregistrements, l’exportation des données et la confidentialité des notifications. Les produits Web fonctionnent mieux lorsqu'ils connectent l'assistance et les références sans créer une autre destination déconnectée.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Le fardeau élevé des problèmes de santé mentale courants soutient la prédominance du segment de gestion de la dépression et de l'anxiété
En fonction des applications, le marché est classé en gestion de la dépression et de l’anxiété, gestion du stress et de l’épuisement professionnel, méditation et pleine conscience, sommeil et relaxation, suivi de l’humeur et bien-être émotionnel, etc.
Gestion de la dépression et de l'anxiété
Les applications contre la dépression et l'anxiété vont de la psychoéducation à la thérapie cognitivo-comportementale structurée, en passant par l'activation comportementale, la réflexion sur les symptômes et l'auto-assistance guidée. Leurs implications cliniques dépassent celles du vaste contenu sur le bien-être. Les acheteurs doivent distinguer les preuves pertinentes des témoignages et des mesures d'engagement. L’éligibilité, les limites, la mesure des résultats et les parcours de soins professionnels doivent être clairs. Le dépistage et l’escalade nécessitent un apport clinique ; la réalisation d’exercices ne doit jamais être présentée comme un substitut à une évaluation urgente lorsqu’un risque grave apparaît.
Le segment de la gestion de la dépression et de l’anxiété a conquis une part importante du marché en 2025, en raison de l’apparition généralisée de ces conditions. Les symptômes tels qu’une inquiétude persistante, une mauvaise humeur, une mauvaise concentration, des troubles du sommeil et une détresse émotionnelle peuvent être surveillés et gérés grâce à des outils numériques. Ces applications offrent aux utilisateurs une assistance immédiate avant, pendant ou parallèlement à un traitement professionnel, desservant ainsi une population plus large que les applications développées pour des problèmes de santé mentale moins courants. L’écart croissant en matière de traitement encourage également les personnes présentant des symptômes légers à modérés à commencer par bénéficier d’une assistance basée sur une application facilement accessible. Les troubles anxieux et dépressifs représentant une part substantielle du fardeau mondial en matière de santé mentale, les applications traitant de ces pathologies génèrent des volumes de téléchargement élevés et une demande fréquente des utilisateurs.
Gestion du stress et de l'épuisement professionnel
Les applications contre le stress et l'épuisement professionnel sont au service des employés, des soignants, des étudiants et des personnes confrontées à une pression soutenue. Les exercices de respiration, la tenue d’un journal, le recadrage cognitif et la relaxation peuvent offrir un soutien pratique. Les programmes en milieu de travail doivent protéger les divulgations individuelles contre toute utilisation abusive par l'employeur. Les rapports globaux ne doivent pas exposer d’informations identifiables sur la santé. Les produits doivent également reconnaître qu’une charge de travail excessive et une mauvaise gestion ne peuvent être résolues par les seuls exercices de résilience. Les acheteurs doivent examiner la confidentialité, l'accessibilité, la qualité de l'engagement et les options de référence.
Sommeil et détente
Le segment du sommeil et de la relaxation devrait croître à un TCAC de 16,82 % au cours de la période de prévision. Les applications de sommeil proposent des histoires, des paysages sonores, des respirations, des routines et une éducation comportementale. Ils peuvent favoriser des habitudes plus saines, mais une insomnie persistante ou des symptômes associés peuvent nécessiter une évaluation. L'intégration portable et le son adaptatif peuvent personnaliser les expériences, tandis que les données sur le sommeil nécessitent un consentement clair et des limites d'utilisation. Les acheteurs doivent examiner les réclamations, les conseils de référence, la confidentialité et la qualité du contenu. Les bibliothèques audio sont faciles à imiter ; Il est plus difficile de maintenir une conception fiable et des conseils fondés sur des données probantes.
Suivi de l'humeur et bien-être émotionnel
Les trackers d'humeur enregistrent les sentiments, les déclencheurs, les habitudes, les routines médicamenteuses et les changements contextuels. Pourtant, une journalisation répétée peut devenir fastidieuse ou encourager la rumination, et les interprétations automatisées peuvent créer de fausses certitudes. Les produits doivent expliquer soigneusement les tendances, permettre l'exportation et la suppression, et rendre le partage par les cliniciens facultatif. Les indicateurs de risque doivent être validés et examinés par un humain. La valeur réside dans une réflexion utile, sans accumuler de données sensibles ni impliquer silencieusement un diagnostic.
L'accessibilité et la moindre dépendance à l'égard du soutien professionnel ont permis au segment autoguidé de dominer
Sur la base du modèle de prestation, le marché est classé en autoguidé, assisté par un thérapeute/coach et hybride.
Autoguidé
Les produits autoguidés proposent des exercices, des leçons, des rappels, des invites à la réflexion et des évaluations sans contact humain de routine. Ils conviennent au bien-être, à la prévention et à l’auto-assistance structurée pour les utilisateurs appropriés. La responsabilité reste limitée et la motivation compte. Les concepteurs doivent éviter les notifications manipulatrices, décrire les limites du produit et expliquer quand une attention professionnelle est nécessaire. Les acheteurs doivent examiner les résultats ainsi que l’achèvement et les commentaires. Une intensité de service plus faible n’élimine pas la responsabilité en matière de sécurité, de confidentialité et de marketing honnête.
Sur la base du modèle de prestation, le segment autoguidé détenait la plus grande part de marché en 2025. Le segment permet aux utilisateurs d'accéder de manière indépendante aux ressources de santé mentale sans attendre un thérapeute ni organiser des consultations programmées. Les applications autoguidées proposent des séances de méditation, des modules éducatifs, des exercices cognitivo-comportementaux, un suivi de l'humeur, une journalisation et des programmes de bien-être structurés qui peuvent être complétés en fonction du temps et du rythme préférés de l'utilisateur. Le modèle est particulièrement adapté aux personnes recherchant des soins préventifs, une gestion du stress, un soutien au bien-être émotionnel ou une assistance en cas de symptômes légers. L’adoption croissante de ces applications autoguidées devrait propulser la croissance segmentaire dans les années à venir.
Assisté par un thérapeute ou un coach
La prestation assistée combine des outils numériques avec du coaching, des messages de thérapeutes, des enregistrements ou des sessions en direct. Le support humain peut contextualiser les informations des utilisateurs, renforcer l’adhésion et reconnaître l’évolution des besoins. Cela ajoute également des coûts de personnel, d'horaires, de vérification des titres de compétences et d'exigences juridictionnelles. Les acheteurs doivent distinguer le coaching du traitement autorisé et clarifier la supervision, les attentes en matière de réponse, les procédures d'urgence et la responsabilité clinique. Les modèles efficaces accordent une attention humaine là où le jugement ajoute de la valeur au lieu de créer un travail administratif non structuré.
Hybride
Le segment hybride devrait croître à un TCAC de 19,69 % au cours de la période de prévision. La prestation hybride combine des ressources autoguidées avec une assistance humaine et une escalade adaptée aux besoins des utilisateurs. Il peut relier des interventions plus légères au coaching ou aux soins cliniques. Le modèle opérationnel doit définir le tri, les transferts, le consentement, l'accès aux dossiers, les délais de réponse et la responsabilité. Les systèmes fragmentés obligent les utilisateurs à coordonner leurs propres soins. La valeur hybride vient de la continuité et des transitions compréhensibles, et pas seulement du regroupement de contenu avec des rendez-vous.
Facilité d'accès direct aux applications et portée plus large des consommateurs Prise en charge de la domination du segment B2C
Sur la base du modèle commercial, le marché est classé en B2C, B2B, B2B2C et hybride.
B2C
Les services entreprise-consommateur sont vendus directement aux particuliers via un accès gratuit ou des abonnements payants. La distribution directe offre un retour rapide sur l'intégration et l'expérience produit, mais expose les fournisseurs aux coûts d'acquisition, aux annulations, aux frais de plateforme et à l'évolution de la volonté de payer. La confiance des consommateurs est importante parce que les divulgations sont intimes. La croissance ne devrait pas dépendre d’incitations à la détresse ou de renouvellements confus. Les investisseurs doivent distinguer la rétention ancrée dans un bénéfice significatif de la friction ou de la dépendance émotionnelle.
Par modèle économique, le segment B2C a dominé le marché en 2025. La plupart des applications de santé mentale peuvent être téléchargées et achetées directement par les consommateurs viaapplication mobilemagasins et sites Web d’entreprises. Ce modèle permet aux entreprises d'atteindre les utilisateurs sans dépendre des contrats de l'employeur, de la couverture d'assurance, des achats hospitaliers ou de l'approbation institutionnelle. Les consommateurs peuvent sélectionner des applications en fonction de leurs besoins personnels, commencer par un essai et passer à des programmes premium couvrant la méditation, la gestion de l'anxiété, le sommeil, l'amélioration de l'humeur ou le bien-être émotionnel. En conséquence, le modèle B2C prend en charge une acquisition de clients plus rapide, une large disponibilité géographique et un meilleur contrôle sur le positionnement et la tarification des produits.
B2B
Les contrats interentreprises s'adressent aux employeurs, aux universités, aux organismes de santé et aux institutions. Les acheteurs peuvent fournir des applications de distribution et de connexion avec les avantages existants, mais nécessitent des examens de sécurité, l'accessibilité, une assistance à la mise en œuvre et des rapports crédibles. Les tableaux de bord des employeurs doivent utiliser des informations agrégées sans exposer de divulgations individuelles. La valeur du contrat dépend de l'engagement, de la capacité du service, du renouvellement et des coûts administratifs. L'accès institutionnel ne garantit pas l'adoption : les programmes réussis combinent des communications claires, une utilisation confidentielle, un support aux utilisateurs et une évaluation définie.
B2B2C
Les modèles interentreprises distribuent des applications via des régimes de santé, des assureurs, des plateformes d’avantages sociaux, des prestataires ou des services publics. Les intermédiaires peuvent améliorer la crédibilité et réduire les frictions d’acquisition. Ils ajoutent également des règles d'éligibilité, des exigences de déclaration et un travail d'intégration. Les fournisseurs doivent prendre en charge le consentement, les références, les communications avec les membres et une responsabilité claire pour les besoins non résolus. Les acheteurs doivent vérifier que la disponibilité mène à l'activation et à un support approprié plutôt que de supposer que la distribution à elle seule produit des résultats.
Hybride
Le segment hybride devrait croître à un TCAC de 18,70 % au cours de la période de prévision. Les entreprises hybrides combinent des abonnements directs avec des contrats d'employeur, la distribution de plans de santé, des relations avec des prestataires ou des licences. La diversité des canaux peut réduire la dépendance à l’égard d’une seule source et relier le contenu de bien-être aux services cliniques. La complexité augmente lorsque les autorisations, les tarifs, les rapports et les niveaux de service varient selon le client. Les dirigeants doivent examiner la contribution des canaux, les coûts de mise en œuvre, l'exposition au renouvellement et les charges de personnalisation. Une base sécurisée partagée permet une flexibilité sans affaiblir la cohérence clinique ou la responsabilité.
Accès récurrent à du contenu mis à jour en permanence Prise en charge de la domination du segment basée sur l'abonnement
Sur la base du modèle de paiement, le marché est classé en freemium, par abonnement, achat unique et autres.
Freemium
Les modèles Freemium fournissent gratuitement un contenu ou des exercices de base tout en facturant des programmes avancés, une personnalisation ou un accès professionnel. L’entrée gratuite réduit les barrières, mais la conversion dépend de la valeur perçue. La publicité ou l’utilisation opaque de données peuvent nuire à la crédibilité. Les acheteurs doivent vérifier ce que le niveau gratuit collecte, ce qui reste accessible et si les invites premium exploitent la détresse. Les informations essentielles en matière de sécurité ne doivent jamais être cachées derrière le paiement. Les offres payantes doivent être transparentes.
Basé sur un abonnement
Les abonnements génèrent des revenus récurrents pour le contenu, le suivi, le coaching ou les services cliniques. Ils financent le développement continu, mais les annulations augmentent lorsque l’engagement s’estompe ou que les avantages semblent indistincts. Des tarifs transparents, une annulation facile et des conditions de renouvellement claires protègent la confiance. Les acheteurs doivent comparer le coût avec l’utilisation réelle, la disponibilité du service et les alternatives. Les abonnements durables reflètent un service utile et continu, et non un ensemble de fonctionnalités que les utilisateurs ont rarement accès.
Par modèle de paiement, le segment par abonnement représentait la part la plus importante en 2025. Le soutien à la santé mentale nécessite généralement un engagement continu. Les abonnements mensuels et annuels donnent aux utilisateurs un accès continu à des programmes guidés, des exercices thérapeutiques, des bibliothèques de méditation, du contenu sur le sommeil, une assistance basée sur l'IA, un suivi des progrès et des fonctionnalités nouvellement ajoutées. Pour les développeurs, les paiements récurrents génèrent des revenus plus prévisibles et fournissent des fonds pour le développement de contenu, l'examen clinique, la maintenance de la plateforme et la personnalisation. Les applications d'abonnement peuvent également proposer différents niveaux de tarification, permettant aux entreprises de servir à la fois les utilisateurs occasionnels du bien-être et les consommateurs nécessitant une assistance plus complète.
Achat unique
Les achats uniques conviennent aux cours autonomes, au matériel téléchargeable ou aux programmes conçus pour être complétés. Les utilisateurs reçoivent un coût défini sans facturation récurrente, tandis que les fournisseurs disposent de moins de revenus pour une assistance continue. La maintenance, la sécurité, l'accessibilité et les mises à jour cliniques nécessitent toujours des ressources. Les acheteurs doivent confirmer la durée de l'accès, mettre à jour les engagements, les conditions de remboursement et les futures modifications des directives. Ce modèle convient mieux à l’éducation limitée qu’aux services nécessitant une surveillance, une escalade ou une surveillance clinique continue.
Le segment autres devrait croître à un TCAC de 20,46 % au cours de la période de prévision.
Commodité, confidentialité et accès continu Dominance prise en charge du segment des paramètres de soins à domicile
En fonction de l’utilisateur final, le marché est classé en prestataires de soins de santé, établissements de soins à domicile et autres.
Fournisseurs de soins de santé
Les prestataires de soins de santé utilisent des applications pour la psychoéducation, la réflexion sur les symptômes, la pratique entre les séances, le soutien sur liste d'attente et la continuité du traitement. Les outils numériques doivent renforcer les flux de travail cliniques plutôt que de transférer les décisions vers des algorithmes. Les acheteurs doivent évaluer les preuves, le consentement, l’interopérabilité des enregistrements, les tableaux de bord des cliniciens, le contrôle d’accès, la conservation et la remontée des informations. Les dirigeants cliniques doivent définir les populations et les exclusions appropriées. Les informations utiles générées par l'application sont compréhensibles et exploitables, pas une autre boîte de réception. L'adoption dépend de l'adéquation aux routines de soins et de la confiance entre les cliniciens et les patients.
Paramètres de soins à domicile
Les utilisateurs des soins à domicile comprennent les personnes qui gèrent leur bien-être au quotidien, les familles qui soutiennent leurs proches et les soignants qui coordonnent les routines entre les rendez-vous. Les applications peuvent étendre l’accès lorsque les déplacements, la stigmatisation, les coûts ou les pénuries locales limitent les services. Les environnements domestiques varient en termes de connectivité, d'intimité, de langue, d'accès aux personnes handicapées et de disponibilité des soignants. Une navigation simple, des performances à faible bande passante, un langage accessible et la participation facultative du soignant améliorent la convivialité. Les applications doivent compléter les soins à domicile, sans jamais impliquer que la surveillance automatisée remplace l'évaluation ou l'attention humaine.
Le segment des soins à domicile a dominé le marché en 2025. Ces applications permettent aux utilisateurs d'accéder à des exercices thérapeutiques, à la méditation, au suivi de l'humeur, au coaching et aux consultations virtuelles depuis l'intimité de leur domicile. L'utilisation à domicile élimine le besoin de se rendre aux cliniques, réduit les obstacles en matière d'horaire et permet aux individus de demander de l'aide le soir, le week-end ou pendant les périodes de détresse émotionnelle immédiate. L'environnement familial familier peut également rendre les utilisateurs plus à l'aise pour discuter de préoccupations sensibles et suivre régulièrement des programmes autoguidés.
Le segment des prestataires de soins de santé devrait croître à un TCAC de 14,56 % au cours de la période de prévision.
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
North America Mental Health Apps Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la première part en 2024 avec 3,08 milliards USD et a maintenu sa position de leader en 2025 avec 3,54 milliards USD. Haut téléphone intelligentla pénétration, la forte sensibilisation à la santé mentale et l’adoption généralisée des services de santé numériques sont quelques-uns des facteurs qui soutiennent la croissance du marché en Amérique du Nord.
L'Amérique du Nord combine des marques de bien-être grand public, des programmes parrainés par les employeurs, la thérapie numérique et la distribution de plans de santé. Les acheteurs souhaitent de plus en plus d’applications qui associent une assistance autonome à des soins professionnels tout en préservant la confidentialité. Les États-Unis sont à l’origine d’une grande partie de l’activité technologique et commerciale de la région ; Le Canada ajoute des parcours de soins publics, tandis que les opportunités du Mexique dépendent de l’abordabilité, de la localisation et de l’accès aux services. Les achats d'entreprise mettront l'accent sur les preuves, la sécurité, l'accessibilité et les résultats mesurables.
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 3,74 milliards de dollars en 2026, soit environ 43,07 % du marché mondial. Les États-Unis combinent les abonnements directs aux consommateurs avec les avantages sociaux des employeurs, les relations avec les payeurs et la thérapie en ligne. Les produits sont en concurrence sur la reconnaissance de la marque, l'engagement, la crédibilité clinique et l'intégration. Les obligations réglementaires varient selon l’utilisation prévue, ce qui rend essentielle une séparation claire entre les allégations de bien-être et les allégations médicales. Les acheteurs examineront la gestion des données sensibles, les limites de l’IA, l’escalade de la crise, l’accessibilité et les résultats. La répartition des employeurs peut étendre la portée, mais le renouvellement dépend de la valeur démontrée et de la confiance des utilisateurs.
L’Europe devrait croître à un TCAC de 13,70 % au cours des années à venir, le deuxième plus élevé parmi toutes les régions, et atteindre une valorisation de 1,99 milliard de dollars d’ici 2026. L’intérêt croissant du public pour le bien-être mental et l’acceptation croissante des soins de santé mentale à distance stimulent l’adoption d’applications de santé mentale dans toute l’Europe.
Le marché européen des applications de santé mentale reflète la diversité des systèmes de santé nationaux, des attentes en matière de confidentialité, des exigences linguistiques et des politiques de remboursement. Le règlement général sur la protection des données crée une base de référence importante pour la gouvernance des données personnelles, tandis que les logiciels à usage médical peuvent être confrontés à des exigences supplémentaires. Le succès commercial dépendra de la localisation, des preuves cliniques, de l’interopérabilité et de l’adéquation des achats. Les partenariats de santé publique peuvent améliorer la portée, mais les voies d’adoption différeront sensiblement entre les systèmes nationaux et les marchés individuels.
Le marché britannique est estimé à 0,48 milliard de dollars en 2026, soit environ 5,53 % du marché mondial. Le Royaume-Uni combine les abonnements privés de bien-être avec les services du NHS, les avantages sociaux des employeurs et la thérapie en ligne. Les outils numériques peuvent faciliter la navigation dans les listes d'attente, l'auto-assistance guidée et la pratique entre les séances, mais doivent compléter les parcours de soins établis. Les achats du NHS mettent l’accent sur les preuves, l’accessibilité, la sécurité et l’interopérabilité. Les fournisseurs auront besoin de dispositions claires en matière de recours hiérarchique et de réclamations réalistes. Les opportunités les plus fortes relient le support numérique aux services locaux plutôt que de fonctionner comme des bibliothèques de contenu isolées.
Le marché allemand devrait atteindre environ 0,48 milliard de dollars en 2026, soit environ 5,48 % du marché mondial. L'Allemagne offre une voie distinctive pour les applications à orientation clinique grâce à son cadre DiGA, qui permet aux applications de santé numérique éligibles d'être prescrites et remboursées par l'assurance maladie légale. Cette voie récompense les preuves, la protection des données et la qualité médicale plutôt que le seul attrait pour le consommateur. Les produits de bien-être fonctionnent différemment. Les fournisseurs doivent distinguer les applications cliniques des outils de style de vie et se préparer à la documentation, à l'intégration, à l'acceptation des cliniciens et à l'engagement soutenu des patients.
L’Asie-Pacifique devrait atteindre 1,82 milliard de dollars en 2026 et s’assurer une place de leader sur le marché. Une large population utilisant des smartphones, une sensibilisation croissante à la santé mentale et un accès limité aux professionnels dans plusieurs pays augmentent la demande d'assistance basée sur des applications. L’expansion de plateformes abordables, multilingues et adaptées localement améliore encore l’adoption dans la région Asie-Pacifique.
L’Asie-Pacifique est hétérogène, comprenant des systèmes de santé matures, d’importantes populations axées sur la mobilité et des marchés avec un accès inégal aux services cliniques. La localisation est fondamentale : la langue, le contexte culturel, l'abordabilité, la connectivité et les attitudes à l'égard de la santé mentale déterminent l'adoption. Les employeurs et les écosystèmes de santé numérique peuvent étendre leur portée, tandis que les règles réglementaires diffèrent considérablement d’une juridiction à l’autre. Les produits nécessiteront un contenu spécifique à la région, des contrôles de confidentialité, des partenariats cliniques et des voies claires vers une assistance professionnelle sur tous les marchés.
Le marché japonais est estimé à environ 0,94 milliard de dollars en 2026, soit environ 10,86 % du marché mondial. L’opportunité du Japon combine des programmes de santé mentale sur le lieu de travail, le bien-être des consommateurs et un soutien numérique au sein d’un système de santé mature. Les produits doivent tenir compte de la langue, de la confidentialité, de la convivialité et du confort variable en matière de divulgation. La distribution sur le lieu de travail peut créer une portée, mais les employeurs ne doivent pas accéder aux divulgations personnelles identifiables. Les partenariats cliniques locaux et un contenu culturellement approprié amélioreront la crédibilité. Les applications doivent clarifier quand l’assistance autonome est insuffisante et comment les utilisateurs contactent des professionnels qualifiés.
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,30 milliard de dollars en 2026, soit environ 3,49 % des ventes mondiales. Le paysage chinois des applications de santé mentale est façonné par les plateformes mobiles, les écosystèmes numériques, l’évolution de la gouvernance des données et les efforts publics visant à élargir le soutien psychologique. La localisation et la conformité de la plateforme sont essentielles. Les produits doivent fournir des limites de contenu claires, une modération appropriée et des voies d'accès à l'assistance humaine. La portée de distribution n’établira pas la crédibilité clinique. Les acheteurs et les partenaires évalueront le traitement des données, la fiabilité du service, l'adéquation culturelle et la distinction entre bien-être et traitement.
Le marché indien est estimé à environ 0,12 milliard de dollars en 2026, soit environ 1,39 % du chiffre d'affaires mondial.
Les régions d’Amérique latine, du Moyen-Orient et d’Afrique devraient connaître une croissance de ce marché au cours de la période de prévision. On estime que le marché en Amérique latine atteindra une valeur de 0,56 milliard de dollars en 2026. La pénurie de professionnels de la santé mentale et les coûts élevés des traitements encouragent les consommateurs à utiliser des alternatives numériques abordables. L’amélioration de l’accès à Internet et la sensibilisation accrue à l’anxiété, à la dépression et au stress au travail soutiennent l’expansion du marché.
Le Moyen-Orient et l’Afrique englobent des systèmes de santé, des langues, une connectivité et des niveaux de capacité clinique différents. Les applications peuvent étendre la psychoéducation, l’auto-assistance guidée et la navigation dans les soins, mais doivent correspondre à la culture locale et à la disponibilité des services. La conception à faible bande passante, la confidentialité, l’accès abordable et les partenariats de confiance façonneront l’adoption. Les ministères, les employeurs, les organisations non gouvernementales et les cliniciens locaux peuvent soutenir le déploiement, tandis que les voies d'escalade doivent refléter les services disponibles.
L’Amérique latine a des besoins non satisfaits en matière de santé mentale, tandis que l’accès, l’abordabilité et la disponibilité des spécialistes varient selon les pays. La localisation en espagnol et en portugais, la fourniture de faibles données et la conception axée sur le mobile influenceront l'adoption. Les employeurs, les agences de santé publique, les universités et les prestataires locaux peuvent assurer la distribution. Le succès commercial nécessite un contenu culturellement adapté, des prix transparents, des garanties de confidentialité et des voies de crise claires. Les partenariats avec des cliniciens aideront les produits à répondre aux différences entre les systèmes de soins et aux attentes des utilisateurs.
Le marché du CCG devrait atteindre 0,11 milliard de dollars en 2026.
Le marché sud-africain devrait atteindre environ 0,08 milliard de dollars d'ici 2026, ce qui représente environ 0,96 % du chiffre d'affaires mondial.
|
Organisme de réglementation |
Région |
Description |
|
FDA américaine |
NOUS. |
La FDA réglemente les applications de santé mentale qui remplissent une fonction de dispositif médical, comme le diagnostic, le traitement, la surveillance ou la fourniture de recommandations de traitement spécifiques au patient pour un problème de santé mentale. |
|
Commission européenne, autorités compétentes de l'UE, organismes notifiés et autorités de protection des données |
Europe |
Les applications de santé mentale ayant un objectif médical peuvent être considérées comme des logiciels de dispositif médical en vertu du règlement (UE) 2017/745. Les fabricants doivent établir l’usage prévu du logiciel, déterminer sa classification de risque, générer des preuves cliniques, mettre en œuvre des systèmes de qualité et de surveillance post-commercialisation et obtenir le marquage CE par l’intermédiaire d’un organisme notifié si nécessaire. |
|
Agence des produits pharmaceutiques et des dispositifs médicaux (PMDA) et ministère de la Santé, du Travail et de la Protection sociale (MHLW) |
Japon |
En vertu de la loi japonaise PMD, les logiciels destinés à diagnostiquer ou à traiter une maladie peuvent être réglementés en tant que logiciels en tant que dispositif médical. La PMDA effectue un examen scientifique, une consultation réglementaire, une évaluation de la conformité et une évaluation de la sécurité après commercialisation, tandis que le MHLW accorde l'autorisation de mise sur le marché applicable. |
|
Administration nationale des produits médicaux (NMPA) et Administration chinoise du cyberespace (CAC) |
Chine |
La NMPA réglemente les logiciels de santé mentale considérés comme des dispositifs médicaux. Les produits sont soumis à un dépôt ou à un enregistrement en fonction de leur classification de dispositif médical, les produits à risque plus élevé nécessitant un examen formel de la sécurité, de l'efficacité, des preuves cliniques, de la documentation logicielle et des systèmes de gestion de la qualité avant leur commercialisation. |
Innovation de produits et expansion de la plate-forme par des entreprises clés pour renforcer la concurrence sur le marché
Le marché mondial des applications de santé mentale est modérément fragmenté, avec une concurrence menée par des entreprises proposant des applications de méditation et de pleine conscience, de thérapie virtuelle, de coaching en santé mentale, de soutien basé sur l'IA, de thérapies numériques et de plateformes de soins parrainées par l'employeur.
Les principaux fournisseurs mondiaux incluent Headspace, Calm, BetterHelp, Talkspace, Lyra Health, Spring Health et Wysa, tandis que des acteurs émergents et spécialisés tels que Woebot Health, Limbic et Happify Health rivalisent sur des propositions cliniques, d'IA ou de santé comportementale plus étroites. Les plateformes les plus performantes combinent de plus en plus de contenu autoguidé avec du coaching, de la thérapie, de l’évaluation, de la référence et des rapports des employeurs.
Des acteurs majeurs tels que Teladoc Health, Inc., Headspace, Inc., Calm et Lyra Health, Inc. renforcent leurs positions sur le marché grâce au lancement de produits,intelligence artificiellel’intégration, l’expansion des services cliniques, les partenariats avec les employeurs et les régimes de santé et une disponibilité géographique plus large. L’accent croissant mis sur les soins personnalisés, l’engagement continu, les résultats cliniques mesurables et l’intégration d’outils autoguidés avec un soutien professionnel devrait améliorer l’acceptation commerciale et renforcer la concurrence entre les principales entreprises.
La concurrence dans les applications de santé mentale se divise en quatre niveaux à mesure que les marques de bien-être se tournent vers les soins cliniques.
Le Care Continuum Advantage relie l’assistance autoguidée, les soins humains et l’escalade appropriée tout en protégeant la confidentialité et la responsabilité clinique.
Dirigeants :
Headspace et Calm combinent des marques grand public avec une distribution en expansion. Headspace propose la pleine conscience, le coaching, la thérapie et Ebb ; Le calme englobe la méditation, le sommeil et la santé calme. Le partenariat LifeStance de Calm Health ajoute des voies de référence vers des cliniciens agréés, tandis que sa relation Solera élargit la répartition des avantages. La concurrence se déplace au-delà des bibliothèques de contenu vers la navigation dans les soins.
Visionnaires :
Wysa et Woebot Health se concentrent sur le support conversationnel et les interventions numériques structurées. La différenciation dépend des preuves, d’une IA limitée, de divulgations claires et de l’escalade. Lyra Health connecte les outils numériques aux soins parrainés par l'employeur et au soutien de spécialistes. Les acheteurs distingueront les résultats validés et la gouvernance de la maîtrise du chatbot.
Challengeurs :
Talkspace combine l'accès numérique à des thérapeutes agréés avec une prestation orientée payeur. BetterHelp est compétitif grâce au conseil en ligne, tandis que les contrôles réglementaires antérieurs sur les pratiques en matière de données sensibles montrent à quel point les échecs de confiance nuisent à la réputation. Les prestataires émergents se différencient grâce à des programmes, un coaching et des références spécifiques à une condition.
Acteurs de niche :
Daylio, Finch et les produits spécialisés dans le sommeil ou la méditation se concentrent sur la réflexion sur l'humeur, la formation d'habitudes ou le contenu ciblé. Les fournisseurs locaux créent également des applications pour des populations et des flux de travail particuliers. Leur avantage est la pertinence ; leur contrainte est la distribution et l'intégration clinique.
Parmi les autres acteurs notables du marché figurent Big Health, Meru Health, Wysa, MindDoc et Woebot Health. Ces entreprises devraient se concentrer sur les programmes numériques cliniquement validés, l’IA conversationnelle, les soins hybrides humains et numériques, les applications spécifiques à certaines conditions, le suivi de l’humeur, la gamification et l’intégration avec les systèmes de référence clinique. Le marché devrait rester fortement axé sur l'innovation, les acteurs établis conservant des positions plus solides à court terme grâce à une large base d'abonnés, des relations avec les employeurs, des réseaux cliniques et des marques reconnues. En revanche, les entreprises spécialisées sont susceptibles d’être compétitives grâce à des solutions spécifiques à certaines pathologies, un contenu adapté à la culture, des preuves cliniques plus solides et des expériences utilisateur plus ciblées.
Les partenariats deviennent un moyen privilégié d’évoluer. Headspace s'est développé grâce aux écosystèmes d'employeurs et de régimes de santé, tandis que Lyra a développé la distribution via des plateformes d'avantages sociaux et des organisations de soins de santé. Talkspace a également élargi son réseau de partenaires en matière de soins virtuels, de services spécialisés et de navigation dans les avantages sociaux.
Le rapport sur le marché mondial des applications de santé mentale fournit la taille et les prévisions du marché pour tous les segments inclus dans l’étude, tels que la plate-forme, l’application, le modèle de prestation, le modèle commercial, le modèle de paiement, l’utilisateur final et la géographie. Les perspectives du marché détaillent également les principaux moteurs, contraintes, tendances, opportunités et défis qui devraient influencer la croissance du marché au cours de la période de prévision. Il offre des informations sur la prévalence de l’anxiété, de la dépression, du stress, des troubles du sommeil et d’autres problèmes de santé mentale dans les principales régions et pays. Le rapport couvre en outre les développements clés du secteur, les lancements de nouvelles applications et fonctionnalités, l'intégration de l'intelligence artificielle, les partenariats, les collaborations, les fusions et les acquisitions. Il fournit également une analyse complète du marché mondial. Il comprend un paysage concurrentiel détaillé avec des informations sur les parts de marché estimées, les portefeuilles de produits, les initiatives stratégiques et les profils des principales entreprises.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 14,39 % de 2026 à 2034 |
| Unité | Valeur (milliards USD) |
| Segmentation | Par plateforme, application, modèle de livraison, modèle commercial, modèle de paiement, utilisateur final et région |
| Par plateforme |
|
| Par candidature |
|
| Par modèle de livraison |
|
| Par modèle économique |
|
| Par modèle de paiement |
|
| Par utilisateur final |
|
| Par région |
Amérique du Nord (par plateforme, application, modèle de livraison, modèle commercial, modèle de paiement, utilisateur final et pays)
Europe (par plate-forme, application, modèle de livraison, modèle commercial, modèle de paiement, utilisateur final et pays/sous-région)
Asie-Pacifique (par plate-forme, application, modèle de livraison, modèle commercial, modèle de paiement, utilisateur final et pays/sous-région)
Amérique latine (par plate-forme, application, modèle de livraison, modèle commercial, modèle de paiement, utilisateur final et pays/sous-région)
Moyen-Orient et Afrique (par plate-forme, application, modèle de livraison, modèle commercial, modèle de paiement, utilisateur final et pays/sous-région)
|
Approche 1 : revenus et part de marché des principaux acteurs des applications de santé mentale
Approche 2 : abonnement au niveau du produit et analyse des ventes
Approche 3 : modèle d'adoption et de monétisation par les utilisateurs
Approche 1 : analyse du marché parent et des revenus des tests endocriniens adressables
Entretiens côté offre : 60 %

Fortune Business Insights indique que la valeur marchande s'élevait à 7,50 milliards de dollars en 2025 et devrait atteindre 25,45 milliards de dollars d'ici 2034.
En 2025, la valeur du marché en Amérique du Nord s'élevait à 3,54 milliards de dollars.
Le marché devrait afficher un TCAC de 14,39 % au cours de la période de prévision 2026-2034.
Par plateforme, le segment Android domine le marché.
La disponibilité limitée des professionnels de la santé mentale augmente la demande de solutions de support numérique et stimule la croissance du marché.
Teladoc Health, Inc., Headspace, Inc., Calm et Lyra Health, Inc. sont les principaux acteurs du marché.

Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

