腫瘍学臨床試験の市場規模、シェアおよび業界分析、フェーズ別(フェーズI、フェーズII、フェーズIII、フェーズIV)、種類別(乳がん、黒色腫、結腸直腸がん、前立腺がん、肺がん、その他)、および地域予測、2026~2034年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
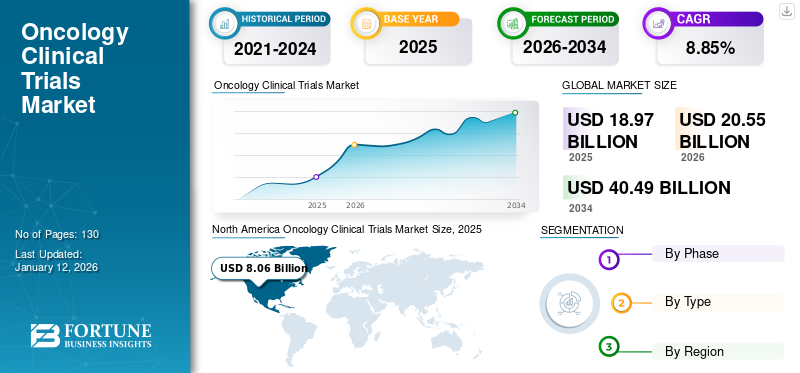
世界の腫瘍学臨床試験市場規模は、2025年に189億7,000万米ドルと評価されています。市場は2026年の205億5,000万米ドルから2034年までに404億9,000万米ドルに成長すると予測されており、予測期間中に8.85%のCAGRを示します。北米は、2025 年に 42.52% の市場シェアを獲得し、腫瘍学の臨床試験市場を独占しました。
臨床試験は、新しい治療法の安全性と有効性を評価するのに役立つ研究研究です。医療機器、その他の医療行為。がんの負担により、疾患管理のための効果的な診断および治療製品の需要が高まっています。この需要を満たすために、市場関係者は効果的な診断薬と治療薬の開発と上市のための臨床試験の実施に注力しており、それによって腫瘍学の分野で実施される臨床試験の数が増加しています。
- たとえば、2024 年 8 月、がん診断プロバイダーである OncoSure Testing は、新しい迅速がんスクリーニング検査の発売を発表しました。この立ち上げは、がんの早期発見のアクセシビリティを向上させることを目的としていました。
さらに、製薬企業やその他のライフサイエンス企業は、自社のアウトソーシングにますます注力しています。臨床試験手順も市場の成長を促進しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
腫瘍学臨床試験市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:189億7,000万ドル
- 2026年の市場規模:205億5,000万ドル
- 2034年の予測市場規模:404億9,000万ドル
- CAGR: 2026 ~ 2034 年で 8.85%
 市場占有率
- 北米は2025年に42.52%のシェアを獲得し、腫瘍学の臨床試験市場を独占
- フェーズ III セグメントは 2024 年に最大の市場シェアを占める
- 乳がんセグメントが 2024 年に最大の市場シェアを占める
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は、がん研究と臨床試験の増加により、2025 年に 38 億米ドルに達しました。
北米
強力な CRO の存在感と研究開発に支えられ、北米は 2025 年に 80 億 6,000 万米ドルに達しました。
ヨーロッパ
欧州は医薬品の研究開発投資の増加により、2025年には64億6,000万米ドルに達した。
私たち。
米国は、有力な CRO と臨床研究活動の強力な存在によって推進されています。
日本
日本はがん研究と個別化医療開発の成長によって推進されています。
続きを読む

市場力学
市場の推進力
がんの罹患率の増加と臨床試験の数の増加が市場の成長を促進している
肺がん、前立腺がんなど、さまざまな種類のがんによる負担は世界中で大幅に増加しています。たとえば、世界保健機関 (WHO) が発表したデータによると、2022 年には世界で約 200 億人の新たながん患者が発生し、がんによる死亡者数は 97 億人でした。さらに、過去 5 年間で約 535 億人ががんとともに生きています。
このような負担の大きいがんのため、多くのライフサイエンス企業は、この疾患の効果的な診断と治療法の開発のための臨床試験の実施に一層注力しています。
- たとえば、世界保健機関 (WHO) が発表したデータによると、2024 年には悪性新生物を対象とした約 5,306 件の臨床試験が登録され、2010 年から 16.7% 増加しました。
したがって、慢性疾患の負担の増大と腫瘍学の臨床試験数の増加が市場の成長を促進しています。
市場の制約
厳しい規制シナリオと資金不足が市場の成長を制限している
試験官は、研究施設を設立するために、特定の管理上、倫理上、規制上の手順に従わなければなりません。選ばれた患者の健康を確保するには、管理プロセスが不可欠です。ただし、すべての承認を取得するのに必要な時間が計画段階で考慮されていないとします。その場合、規制プロセス全体により、採用および治験の実施に遅れが生じる可能性があります。
- たとえば、国立バイオテクノロジー情報センター(NCBI)による2023年の調査によると、長く複雑な規制上のライセンス付与プロセスがブラジルで臨床試験を実施する際の障壁となっており、臨床理解の欠如が採用レベルの低下を引き起こしたという。規制当局の承認が遅れているため、臨床研究では割り当てられた時間内に必要なサンプルサイズを取得できない可能性があります。
厳しい規制シナリオによる臨床試験の実施のこのような遅延により、世界中で実施される腫瘍学の臨床試験の数が制限され、それによって市場の成長が制限されます。
市場機会
製薬会社、学術研究機関の新規治療薬開発への注目の高まりが市場の成長を促進
がんの負担が増大していることにより、医療業界は効果的な治療法の開発と発売に向けた調査研究を実施するようになっています。ライフサイエンス企業や研究機関が効果的な治療薬の開発に向けた調査研究を実施することにこのように重点が置かれていることで、今後数年間で腫瘍学臨床試験市場の成長に大きな機会が生まれると予想されます。
- たとえば、Shandong Suncadia Medicine Co., Ltd.は、進行性悪性腫瘍に苦しむ患者を対象に抗腫瘍薬と併用したHRS-7058の安全性と有効性を研究する第II相臨床試験を2025年4月に開始した。研究の完了予定日は 2027 年 10 月です。
- 同様に、LaNova Medicines Limited は、進行性固形腫瘍を有する被験者における LM-299 の安全性と忍容性を評価するために、2024 年 10 月に第 II 相臨床研究を開始しました。研究完了予定日は 2027 年 7 月です。
市場の課題
腫瘍学治験の高額な費用が製薬会社の先進国での臨床試験実施を制限
米国、英国、ドイツなどの先進国での臨床試験の実施は、厳しい規制シナリオのため、非常に費用がかかり、複雑です。さらに、腫瘍学の治験は最も費用がかかり、多くの場合、より長い期間、複雑なプロトコル、特殊なインフラストラクチャが必要となります。
上記の要因は、次の課題として機能します。医薬品先進国で臨床試験を実施するバイオテクノロジー企業。
患者の採用と維持の問題が臨床試験の効率に影響
腫瘍学の治験は、適格基準、治療の副作用、治験期間により、脱落率が高く、適切な患者を登録することが困難であるという課題に直面しています。さらに、多くの潜在的な患者は、現在進行中の臨床試験や、これらの臨床試験に参加するメリットを知りません。
場合によっては、患者が臨床試験について誤解を抱いたり、安全性について懸念を抱いたりすることがあり、それが潜在的な参加者の意欲をそぐこともあります。
これらすべての要因が患者の採用と維持を制限するため、市場関係者が臨床試験を実施する際の困難な要因となっています。
腫瘍学臨床試験市場動向
分散型臨床試験(DCT)の増加傾向
DCT は、遠隔医療、モバイル アプリ、ウェアラブル技術、在宅診断を使用して患者との関わりを変革しています。これにより、特に田舎や十分なサービスを受けられていない地域の患者の参加が増加します。
人工知能(AI)の導入拡大とビッグデータの統合
人工知能 (AI)は、理想的な患者コホートを特定し、患者のマッチングを加速し、試験結果を予測するために使用されています。ビッグデータ分析により、モニタリング、予測、適応型治験設計が強化されます。
迅速な臨床試験の実施に対する規制当局の関心の高まり
食品医薬品局 (FDA) や欧州医薬品庁 (EMA) などの規制機関は、ファストトラック、希少疾病用医薬品、画期的治療薬の指定を増やすことが増えており、腫瘍学の治験は投資にとってより魅力的なものとなっています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
フェーズ別
第Ⅲ相臨床試験の増加によりセグメントが優位に立つ
フェーズに基づいて、市場はフェーズ I、フェーズ II、フェーズ III、フェーズ IV に分類されます。
第 III 相セグメントは世界市場を支配し、2024 年には最大の収益シェアを占めました。このセグメントの成長は、第 III 相試験に登録される年間臨床試験数の増加と、研究期間の長期化によるものであり、これがこのセグメントの優位性の原因となっています。
- 例えば、世界保健機関(WHO)が2024年に発表したデータによると、悪性新生物を対象とした約418件の第III相臨床試験が登録され、2000年から114.4%増加した。
さらに、フェーズ II セグメントは、予測期間中に最も速い CAGR で成長すると予想されます。この部門の成長は、中小規模の製薬会社が研究研究を外部委託することにますます注力していることに起因しています。研究受託機関(CRO)サービスプロバイダー。
タイプ別
製薬会社が新製品発売に向けた研究開発にますます注力していることが、乳がん分野の優位性の原因となっている
種類に基づいて、市場は乳がん、黒色腫、結腸直腸がん、前立腺がん、肺がんなどに分類されます。
製薬バイオテクノロジー企業が乳がんの臨床試験の実施にますます注力しているため、2024 年には乳がんセグメントが市場を支配しました。
- たとえば、Integro Theranostics は、ステージ I-II の原発浸潤性乳がんの女性患者の腫瘍辺縁と SLN を画像化するために使用される蛍光造影剤である LS301-IT の使用を研究するため、2023 年 7 月に第 Ib/II 相臨床試験を開始しました。試験の完了は 2025 年 7 月の予定です。
さらに、前立腺がんセグメントは、予測期間中に最も速い CAGR で成長すると予想されます。前立腺がんの負担の増大により、効果的な診断と治療への需要が高まっており、この要因が予測期間中の同部門の成長の原因となっています。
腫瘍学臨床試験市場の地域別展望
地域ごとに、市場は北米、ヨーロッパ、アジア太平洋、および世界のその他の地域に分類されます。
北米
North America Oncology Clinical Trials Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
2025年、北米は80億6,000万米ドルを生み出し、世界市場の収益の42.52%に貢献し、2026年には86億9,000万米ドルに成長すると予測されています。2025年には北米が世界の腫瘍臨床試験市場の42.52%という最大のシェアを占めました。この地域での市場の成長は、臨床研究を外部委託する製薬企業やバイオテクノロジー企業の数が増えていることに起因しています。 CRO は費用対効果と時間効率の高い研究を完了します。さらに、市場参加者が自社のサービス提供の強化にますます注力していることが、この地域における市場の優位性の原因となっています。
- たとえば、2021 年 2 月、Parexel International Corporation は、がん遺伝子検査および情報サービスプロバイダーである NeoGenomics, Inc. との提携を発表しました。これにより、実際のゲノミクス データの実装により、腫瘍学の臨床試験における精密医療の適用を拡大し、患者のマッチングを迅速化し、試験設計、臨床開発、施設の選択、トランスレーショナルリサーチを最適化できます。
米国の腫瘍学臨床試験市場は、特に IQVIA Inc.、Thermo Fisher Scientific Inc.、Parexel International (MA) Corporation などの受託研究機関 (CRO) サービスプロバイダー企業が国内で強い存在感を示しているため、大幅に成長すると予想されています。
ヨーロッパ
ヨーロッパ市場は2025年に64億6,000万米ドルで、世界産業の34.06%を占め、2026年には69億3,000万米ドルに達すると予想されています。この地域の市場の成長は、製薬会社がこの地域での研究開発投資の増加にますます注力していることに起因しています。
- たとえば、2024年3月に財務省は、アストラゼネカが英国での医薬品の研究、開発、製造に約8,085億米ドルを投資する計画であると発表しました。
アジア太平洋地域
アジア太平洋地域は2025年に38億米ドルの市場規模を記録し、世界市場シェアの20.04%を獲得し、2026年には42億2,000万米ドルに達すると予測されています。アジア太平洋地域の市場は、予測期間中に最も速いCAGRで成長すると予測されています。この地域におけるがんの負担の増大、がん患者向けの個別化医薬品や機器の開発への注目の高まり、がん治療に効果的な薬剤に対する患者の需要の増加、がんの臨床研究を促進するための政府資金の増加などが、この分野の成長を促進する要因となっている。
- Cancer Australia が発行する「がん研究資金報告書」に掲載された 2023 年のデータによると、オーストラリア政府によるがん研究への総投資額は、2003 ~ 2005 年の 2,020 億米ドルから、2018 ~ 2020 年の 6,470 億米ドルへと 3 倍以上に増加しました。
世界のその他の地域
世界のその他の地域の市場は、予測期間中に大幅に成長すると予想されます。製薬企業やバイオテクノロジー企業は、ラテンアメリカ、中東、アフリカでの臨床試験の実施コストが先進国に比べて比較的安いため、これらの地域での臨床試験の実施を好みます。さらに、これらの地域では政府の規制が比較的複雑ではありません。これらの要因がこの地域の市場成長の原因となっています。その他の世界市場は、2025年に6億4,040万米ドルを生み出し、世界市場の3.38%を占め、2026年には7億米ドルに達すると予想されています。
競争環境
主要な業界プレーヤー
市場関係者の注目は新製品発売のためのパートナーシップにあり、収益増加に貢献
IQVIA Inc.、ICON plc、Charles River Laboratories などの市場プレーヤーは、市場の主要プレーヤーの 1 つであり、2024 年の腫瘍臨床試験市場シェアの重要な部分を占めています。これらのプレーヤーが提供するサービスの強化に注力していることが、収益の成長に貢献しています。
- For instance, in June 2024, IQVIA Inc. announced the launch of One Home for Sites. This technology software combines multiple applications and portals to help clinical research sites manage their tasks effectively.
さらに、Parexel International Corporation、Syneos Health、Medpace などの他の製薬会社は、市場での存在感を強化するために新しい治療薬の開発に注力しています。
キーのリスト腫瘍学臨床試験会社の概要
- IQVIA Inc. (U.S.)
- Thermo Fisher Scientific Inc. (U.S.)
- Parexel International Corporation (U.S.)
- Medpace (U.S.)
- ICON plc (Ireland)
- Charles River Laboratories (U.S.)
- Fortrea (U.S.)
- Syneos Health (U.S.)
主要な産業の発展
- 2024 年 7 月:Thermo Fisher Scientific Inc. は、myeloMATCH (治療選択のための分子分析) 精密医療包括試験を加速するために、国立がん研究所 (NCI) と提携しました。
- 2024 年 6 月:Charles River Laboratories は、細胞および遺伝子治療 (CGT) アクセラレーター プログラム (CAP) の一環として、Captain T Cell とともに、プラスミド DNA およびレトロウイルス ベクターの生産プログラム契約を発表しました。
- 2024年3月: Bayer AG と Thermo Fisher Scientific Inc. は、次世代シーケンス (NGS) ベースのコンパニオン診断アッセイ (CDx) の開発で協力しました。
- 2024 年 1 月:パレクセル インターナショナル コーポレーションは、日本における腫瘍学の臨床試験を加速することを目的として、日本がん研究財団 (JFCR) と協力しました。
- 2021 年 7 月:パレクセル インターナショナル コーポレーションは、中国における分散型臨床試験のための患者中心のプロトコル設計と方法論の開発のために、中国医学科学院がん病院と提携しました。
レポートの範囲
世界の腫瘍学臨床試験市場レポートは、レポートに含まれるすべてのセグメントによる市場規模と予測を提供します。これには、予測期間中に市場を推進すると予想される市場のダイナミクスと市場動向の詳細が含まれています。主要な地域/国における慢性疾患の有病率、主要な業界の発展、新サービスの開始、パートナーシップ、合併・買収の詳細、主要国で年間登録される臨床試験の数に関する情報を提供します。このレポートでは、市場シェアと主要企業のプロフィールに関する情報を含む詳細な競争環境をカバーしています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 8.85% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | フェーズ別
|
タイプ別
| |
地域別
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 189 億 7000 万米ドルで、2034 年までに 404 億 9000 万米ドルに達すると予測されています。
2025 年の市場価値は 80 億 6,000 万米ドルでした。
市場は、2026 年から 2034 年の予測期間中に 8.85% の CAGR を示すと予想されます。
フェーズ III セグメントがフェーズごとに市場をリードしました。
市場を牽引する主な要因は、腫瘍学の臨床試験数の増加に伴うがん疾患の負担の増大です。
IQVIA Inc.、ICON plc、Charles River Laboratories が市場のトッププレイヤーです。
2025 年には北米が 42.52% のシェアを獲得して市場を独占しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 130
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





