 無料サンプルをダウンロード



見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
 音声版を聴く
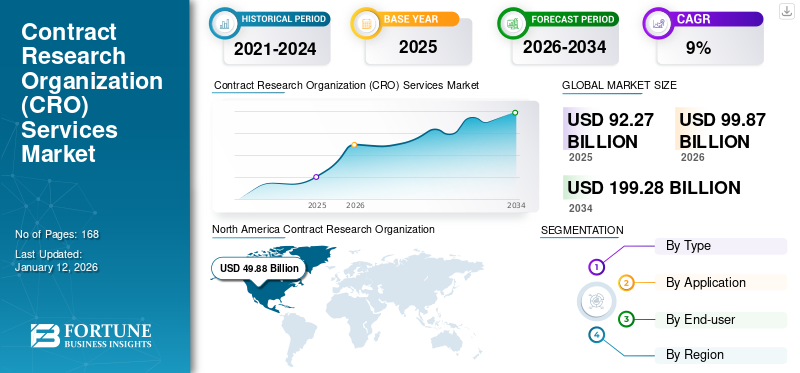
世界の受託研究機関(CRO)サービス市場規模は、2025年に922億7,000万米ドルと評価されています。市場は2026年の998億7,000万米ドルから2034年までに1,992億8,000万米ドルに成長すると予測されており、予測期間中に9.0%のCAGRを示します。北米は、2025 年に 50.08% の市場シェアを獲得し、受託研究組織サービス市場を独占しました。
Contract Research Organization (CRO) は、初期段階の開発、臨床試験、研究管理計画などの研究サービスを製薬会社、バイオテクノロジー会社、医療機器会社に契約に基づいて提供する会社です。臨床試験サービスのアウトソーシングに対する意識の高まりと、効果的な治療薬に対する需要の高まりが、市場の急速な成長の原因となっています。
さらに、中小規模の製薬会社やライフサイエンス会社は、研究を費用対効果が高く効率的に実施するために、研究開発プロセスをアウトソーシングすることを好みます。したがって、中小規模の企業の台頭が増加しています。バイオ医薬品企業は市場の成長にも責任を負います。
IQVIA Inc.、ICON plc、Syneos Health、Charles River Laboratories などの主要企業は、高いブランド評判と世界的に確立された拠点により、最大の市場シェアを保持しました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
 世界市場規模と予測
 市場占有率
 主要な地域のハイライト
北米
北米は2025年の評価額462億1000万ドルで市場をリードした。
ヨーロッパ
ヨーロッパは 2026 年に 257 億 7,000 万米ドルに達すると予測されており、2026 年から 2034 年までの CAGR は 7.9% です。
アジア太平洋地域
アジア太平洋地域は、2026 年に 194 億 5,000 万米ドルに達すると予測されており、予測期間中に最も速い成長を記録します。
私たち。
情報源の報告によると、市場は2026年に17億5,000万米ドルに達すると予測されており、世界売上高の約20.4%を占めるとのこと。
日本
市場は2026年に35億ドルに達すると予測されており、これは世界売上高の約3.5%に相当します。
続きを読む

市場の成長を促進するために臨床開発全体で人工知能と自動化の統合が進む
現在、人工知能と自動化は臨床開発全体にますます組み込まれており、CRO が治験設計、患者募集、施設選択、データレビュー、モニタリング、運用上の意思決定を管理する方法が再構築されています。また、CRO は、予測分析、生成 AI、エージェント AI を使用して、適切な治験施設を特定し、データ品質の問題を検出し、反復的なワークフローを自動化し、研究チームにリアルタイムの洞察を提供しています。
これらの機能により、手動の作業負荷が軽減され、治験実施計画書へのコンプライアンスが向上し、研究の実行が加速され、スポンサーがますます複雑化する世界規模の試験を管理できるようになります。さらに、この傾向は CRO が臨床専門知識と高度なデジタル プラットフォームを組み合わせることを奨励しており、従来のアウトソーシング プロバイダーではなくテクノロジー対応の開発パートナーとしての役割を強化しています。
たとえば、IQVIA Inc. は 2025 年 12 月に、臨床試験の実施、医療事務、ヘルスケア分析にわたるインテリジェントな自動化を強化することを目的として、次世代のエージェント AI プラットフォームを強化するためのアマゾン ウェブ サービス (AWS) との戦略的提携を発表しました。
新型コロナウイルス感染症により、遠隔モニタリング、ウェアラブル技術、バーチャル患者エンゲージメントへの移行が急速に進みました。これにより、分散型臨床試験の利点に対する認識が高まり、費用対効果が高く便利な研究開発への分散型臨床試験の導入が促進されました。
ゲノミクス、プロテオミクス、メタボロミクスの進歩により、個別化医療の需要が高まっており、個人の特性に基づいたオーダーメイドの治療が可能になり、精密医療の利点に対する認識が高まっています。この要因により、CRO サービスの需要が高まっています。
ライフサイエンス業界は、肯定的な結果が得られる可能性が低く、厳しい規制シナリオを経る必要がある希少疾患やがんなどの複雑な臨床試験のアウトソーシングに重点を置いています。これらの治験をアウトソーシングする目的は、治験完了までのコストと総期間を削減することです。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進する臨床試験の数の増加
効果的な診断と治療に対する需要の高まりを促進するために、ヘルスケア企業は、臨床試験高度で効果的な医療機器や治療法を開発すること。毎年実施される臨床試験の数は世界的に大幅に増加しています。
研究から最終的な医薬品の承認に至るまで、医薬品の開発プロセスは非常に長く、費用がかかります。たとえば、2024 年 1 月に Sofpromed が公開および更新したデータによると、フェーズ 1、2、および 3 のコストは平均して、それぞれ約 400 万ドル、1,300 万ドル、および 2,000 万ドルになる可能性があります。
さらに、すべてのパイプライン候補が承認され、商品化される必要があるわけではありません。終了するものもあれば、試験予算やその他の課題により保留されるものもある。これらの課題を克服するために、多くの中小規模の製薬会社は、研究開発活動を CRO にアウトソーシングすることに重点を置いています。CRO は、これらの企業が治療薬や医療機器の開発にかかる時間と費用を節約できるよう支援するためです。
市場の推進力 - 影響と貢献 (2026 ~ 2034 年)
| ランク | 市場の推進力 | 市場の成長に対する予想される影響 | CAGR への推定貢献度 | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Growing Number of Clinical Trials to Fuel the Demand for Contract Research Organization (CRO) Services | 高 | 3.4% | 高 | 高 | 高 |
| 2 | Increasing outsourcing by pharmaceutical, biotechnology, and medical-device companies to reduce costs and access specialized capabilities | 高 | 2.9% | 高 | 高 | 高 |
| 3 | Growing complexity of clinical trials and development of biologics, precision medicines, and advanced therapeutic modalities | 高 | 2.5% | 高 | 高 | 高 |
| 4 | Globalization of clinical research and expansion of trial activity across Asia Pacific and other emerging markets | 中~高 | 2.2% | 中 | 高 | 高 |
| 5 | Adoption of artificial intelligence, decentralized trial elements, advanced analytics, automation, and real-world evidence solutions | 中~高 | 1.8% | 中 | 高 | 高 |
| 6 | Others | 低い | 1.0% | 低い | 中~低 | 中 |
| 合計のプラス成長への貢献 | 13.80% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場推進要因と影響予測について
厳しい規制シナリオと研究開発資金の制限が市場の成長を制限
研究施設を設立するには、審査官は厳格な管理上、倫理上の措置と規制戦略を経る必要があります。管理方法は、選択された患者の健康を保証するために不可欠です。
ただし、計画段階ですべての承認を得るのに必要な時間が考慮されていない場合、規制手続き全体により採用や治験の実施に遅れが生じる可能性があります。
このように国ごとに異なる複雑かつ厳格な規制シナリオが市場の成長を制限しています。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 市場の成長に対する予想される影響 | 市場規模の推定縮小(10億米ドル) (2026-2034) |
影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Stringent Regulatory Scenario along with Limitations in R&D Funds | 高 | -1.7% | 高 | 高 | 中 |
| 2 | Limited standardization of clinical thresholds and intervention protocols | 中~高 | -1.3% | 高 | 高 | 中 |
| 3 | Accuracy concerns and device-to-device variability in NIRS-based readings | 中 | -1.0% | 中 | 中 | 中 |
| 4 | Others | 低い | -0.8% | 低い | 低い | 低い |
| 合計のマイナス成長の影響 | -4.80% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
有望な発見の出現と資金の増加により、受託研究機関 (CRO) サービスのニーズが高まると予想される
周産期疾患、先天異常などの特定の疾患に関して実施されている研究研究の数は非常に少ないです。例えば、世界保健機関(WHO)が発表したデータによると、2025年に先天異常に関して登録された臨床試験の数はわずか263件だったのに対し、悪性新生物に関して登録された臨床試験の数は約3,260件でした。しかし、多くの有望な発見が現れており、追加の研究、資金提供、企業間のパートナーシップの助けを借りて、それらは先進的な治療法の発見につながる可能性があります。
したがって、有望な発見に関する調査研究の数の増加により、予測期間中の世界的な受託研究機関(CRO)サービス市場の成長が促進されると予想されます。
熟練した労働力の不足が市場の成長を制限
CRO は、有資格で経験豊富な科学者を獲得するために競争するため、非常に有能な専門家を引き付け、維持するという課題に直面しています。医薬品、バイオテクノロジー、医療機器ビジネス、および学術研究機関。企業は効果的に競争するために、より高い報酬やその他のインセンティブを与える必要があります。これは、プレーヤー、特に小規模な分析テストプロバイダーの財務と運用結果に影響を与えます。この資格のある専門家の不足により、新しい技術や手順の導入が妨げられる可能性があります。
製薬業界やバイオテクノロジー業界では革新的な製品開発に対する需要が高まっているにもかかわらず、経験豊富な人材が不足しています。
たとえば、ギャツビー財団が発表した調査研究によれば、英国の経済を支えるために必要な検査技師は 2030 年までに約 70 万人になると予想されています。さらに、2023年12月のアボットのデータでは、臨床検査業界では米国とカナダで2万~2万5千人の専門家が不足していると報告されている。このような前述の要因は、予測期間中の市場の拡大に挑戦すると予想されます。
地域ごとにコンプライアンス基準が異なるため、CRO は規制に関する深い専門知識を維持し、規制の変更や更新を定期的に検査する必要があります。
サイバー脅威の増大とデータ保護法の厳格化により、患者が研究に参加することが制限されています。
運用コストの上昇により、CRO の収益性と拡大が圧迫されています。先進技術への継続的な投資、規制遵守、サイバーセキュリティ、グローバルな試験インフラストラクチャ、および専門人材により、サービス提供コストが増加します。これらの費用は特に小規模な CRO を制約し、地理的拡大、能力構築、新しい治療能力への投資を制限する可能性があります。
初期段階のプロジェクトにおけるコラボレーションの増加により、初期段階の開発サービス部門が優位に立つ
タイプごとに、市場は初期段階の開発サービス、臨床、検査サービスなどに分割されます。
初期段階の開発サービスは、化学、製造、管理 (CMC)、前臨床サービス、および発見にさらに分類されます。同様に、臨床セグメントはさらにフェーズ 1、フェーズ 2、フェーズ 3、フェーズ 4 に分類されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
初期段階の開発サービスが最大のシェアを占めました。 40.74% この分野の優位性は、コストと納期の管理に必要なインフラストラクチャと専門知識を備えた CRO と提携する製薬会社の数の急増によるものです。アウトソーシングは、製薬会社が固定費と変動費を変換することで会社の財務を管理するのに役立ちます。その結果、CROサービスの需要が高まっています。
臨床部門は、予測期間中に 9.2% の大幅な成長を遂げると予想されます。
がんの罹患率増加により腫瘍学分野が優位
アプリケーションに基づいて、市場は腫瘍学、神経学、循環器科、感染症、代謝疾患、腎臓・腎臓科など。
2024 年には腫瘍学セグメントが最大の市場シェアを占め、市場を支配しました。がんの負担は著しい割合で増大しています。このように病気の負担が増大しているため、効果的な治療の選択肢に対する需要が高まっています。この需要を満たすために、効果的な治療法を開発するために多くのライフサイエンス企業が現れました。このような中小企業の台頭により、前臨床および臨床サービスのアウトソーシングが促進されています。このセグメントは、2026 年に市場シェアの 29.7% を獲得すると予想されます。
さらに、神経学セグメントは、予測期間中に 9.3% という大幅な CAGR で成長すると予想されます。
多国籍臨床試験の統合管理によりフルサービスアウトソーシングセグメントをリード
アウトソーシング モデルに基づいて、市場はフルサービス アウトソーシング、機能サービス プロバイダー、ハイブリッド/ブレンド アウトソーシング、プロジェクト ベース/トランザクション アウトソーシングなどに分類されます。
フルサービスのアウトソーシングが 2025 年の市場を席巻しました。フルサービスのアウトソーシング モデルは、規制当局への申請、施設の選択、患者募集、モニタリング、データ管理、ファーマコビジランス、プロジェクト調整にわたる統合管理が必要な多国籍臨床試験にとって引き続き重要です。これにより、予測期間中のこのセグメントの成長が促進されると予想されます。機能サービスプロバイダーセグメントは、予測期間中に 11.1% の CAGR で成長すると予想されます。
製薬およびバイオテクノロジー企業が、治験の複雑さの増大と厳格なルールを背景に圧倒的なシェアを保持
エンドユーザーに基づいて、市場は製薬企業とバイオテクノロジー企業に分類されます。医療機器企業、学術研究機関等。
2025 年の市場は製薬企業とバイオテクノロジー企業が独占しました。製薬企業とバイオテクノロジー企業は、複雑さの増大、強力なパイプライン、治験実施のための厳格なルールのため、研究開発をアウトソーシングする傾向を強めています。この要因がこのセグメントの成長に貢献しています。このセグメントは、2026 年に市場の 63.3% のシェアを獲得すると予想されています。
医療機器企業セグメントは、予測期間中に 10.4% という最速の CAGR で成長すると予想されます。
地域に関しては、北米、ヨーロッパ、アジア太平洋、および世界のその他の地域にわたる世界市場が調査されています。
North America Contract Research Organization (CRO) Services Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年に売上高で最大のシェアを占め、その評価額は429億4,000万ドルとなり、2025年には評価額462億1,000万ドルに達しました。この地域の市場の成長は、臨床試験の数の増加に加え、Medpace、IQVIA Inc.、Syneos Healthなどの市場プレーヤーの強い存在感によるものです。
2026 年には、米国の売上高が 17 億 5,000 万ドルに達すると予想されており、世界売上高の約 20.4% を占めると予想されています。
ヨーロッパは、2026 年に評価額 257 億 7,000 万米ドルとなり、市場で 2 番目に大きな地域になると予測されており、予測期間中に 7.9% の CAGR を維持すると推定されています。この地域の市場の成長は、製薬会社やバイオテクノロジー企業による新しい治療法開発のための研究開発への投資の増加によるものです。
英国市場は 2026 年に 59 億 6,000 万米ドルに達すると予測されており、これは世界収益の約 6.0% に相当します。
ドイツの市場は2026年に55億3000万米ドルに達すると予想されており、世界収益の約5.5%を占める。
アジア太平洋市場は、2026 年には 194 億 5,000 万米ドルに達する 3 番目に大きな市場になると予測されており、予測期間中に最も速い CAGR で成長すると予想されています。この高い成長は主に、研究開発活動の急増とアウトソーシングへの移行の拡大によるものです。さらに、アジア太平洋地域の低コストのリソースは、この地域で実施される臨床試験の数を促進する主要な要因の1つであり、それによって市場の成長を促進します。
日本の売上高は 2026 年に約 35 億ドルに達すると予測されており、これは世界売上高の 3.5% 近くに相当します。
中国市場は 2026 年に約 56 億 9,000 万ドルに達すると予想されており、世界収益の 5.7% 近くを占めます。
インド市場は 2026 年に約 38 億 6,000 万米ドルに達すると予想されており、世界収益の約 3.9% を占めます。
世界のその他の市場は、医療費の増加と臨床研究サービスの需要の高まりに応えるために未開発地域への CRO の進出により、2026 年には約 47 億 6,000 万米ドルに達すると推定されています。
市場参加者は、市場シェアを拡大するためにサービス内容を強化するための研究開発に注力
2025 年には、IQVIA Inc.、ICON plc、Syneos Health、Charles River Laboratories が市場シェアの大部分を占めていました。これらの企業は、収益の伸びを高めることを目的として、先進テクノロジーを導入してサービス提供の強化に注力してきました。さらに、これらの企業の優位性は、研究機関との提携による事業拡大によるものです。
さらに、Parexel International (MA) Corporation、Thermo Fisher Scientific Inc.、Medpace などの他の市場関係者は、市場での存在感を高めるために新しいサービスの立ち上げに注力しています。
世界的な受託調査機関(CRO)サービス市場レポートは、詳細な市場分析を提供します。市場の概要、研究開発および主要国におけるアウトソーシングの浸透、価格分析などの重要な側面に焦点を当てています。さらに、合併、提携、買収、ブランド分析などの主要な業界の動向も含まれます。これらに加えて、レポートは市場動向に関する洞察を提供し、主要な業界の発展に焦点を当てています。前述の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。このレポートでは、さまざまなセグメントの地域分析もカバーしています。
カスタマイズのご要望 広範な市場洞察を得るため。
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 9.0% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | タイプ、アプリケーション、アウトソーシング モデル、エンドユーザー、地域別 |
| タイプ別 |
|
| 用途別 |
|
| アウトソーシングモデル別 |
|
| エンドユーザー別 |
|
| 地域別 |
|

Fortune Business Insights によると、2025 年の世界市場規模は 922 億 7000 万ドルで、2034 年までに 1,992 億 8000 万ドルに達すると予測されています。
2025 年の北米市場は 462 億 1,000 万米ドルでした。
市場は9.0%のCAGRで成長しており、予測期間中に着実な成長を示すでしょう。
初期段階の開発サービスセグメントは、予測期間中にこの市場の主要セグメントになると予想されます。
研究受託機関(CRO)サービスの需要を促進する臨床試験の数の増加は、市場の成長を促進する主要な要因の1つです。
IQVIA Inc.、ICON plc、Syneos Health、Charles River Laboratories は、世界市場の主要企業の一部です。
北米は最大の市場シェアを保持し、2025 年に市場を支配しました。

30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

