敵味方の識別市場規模、シェアおよび業界分析、テクノロジー別(電子 IFF、赤外線 IFF、無線周波数 IFF)、アプリケーション別(軍用プラットフォーム、民間航空交通管制、防衛システム)、プラットフォーム別(空輸、陸上、海軍、宇宙ベース)、システム タイプ別(トランスポンダー、質問器、制御パネル)、周波数範囲別(低周波(30 未満)) MHz)、高周波(3 ~ 30 MHz)、および超短波(300 ~ 3000 MHz)、エンドユーザー別(国防軍および民間航空会社)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

敵味方の識別市場規模
 音声版を聴く
世界の敵味方識別市場規模は、2025 年に 6 億 3,990 万米ドルと評価されています。2026 年の 6 億 6,680 万米ドルから 2034 年までに 9 億 1,430 万米ドルに成長し、4.00% の CAGR で成長すると予測されています。北米は、2025 年に 35.20% の市場シェアを獲得し、敵味方を問わず識別市場を支配しました。
敵味方識別 (IFF) システムには、軍事および民間の機能を強化するために設計されたさまざまなテクノロジーが含まれています 航空交通管制友軍を積極的に特定することによって。これらのシステムは、柔軟で安全な通信プロトコルを可能にするソフトウェア無線などの高度なテクノロジーを利用して、識別プロセスの精度と信頼性を向上させます。 IFF システムは、状況認識を強化することで、同士討ち事故を防止し、複雑な環境での運用の安全性を確保する上で重要な役割を果たします。
IFF システムは通常、味方の航空機、車両、または人員に設置され、リアルタイムの識別データを提供して、それらを潜在的な脅威から区別します。これらのシステムは、有人プラットフォームと無人プラットフォームの間で信号を発信し、さまざまなドメインにわたる安全な通信と識別を促進します。 IFF システムの使用は、国防と航空交通管制の両方の状況において運用上のセキュリティを維持し、軍と民間の資産の安全を確保するために不可欠です。
より広範な市場において、IFF システムは現代の戦争と航空交通管理の需要を満たすために進化しており、暗号化、デジタル アーキテクチャ、およびモード 5 などの相互運用性標準が継続的に進歩しています。この進化は、航空機から地上システムに至るまでの多様なプラットフォームへの IFF テクノロジーの統合をサポートし、包括的な状況認識を提供し、戦闘識別機能を強化します。
敵味方識別(IFF)市場は、味方勢力と敵対勢力を区別する必要性により大幅な成長を遂げており、それによって軍事作戦における同士討ちのリスクが軽減されます。トランスポンダーベースのシステムや高度なシステムなど、さまざまなテクノロジーが含まれています。GPS軍用および民間航空用途で使用されるソリューション。世界的な防衛予算の増加と状況認識の向上に対するニーズの高まりにより、IFF市場は特に北米、ヨーロッパ、アジア太平洋地域で大幅な成長を遂げています。
さらに、特に地上および航空 IFF システムにおける技術の進歩も市場の成長を促進し、システムの効率と信頼性を高めています。しかし、市場は高い実装コストや異なるシステム間の統合の問題などの課題に直面しています。 Raytheon Technologies や BAE Systems などの主要企業は、IFF テクノロジーを改善し、これらの課題に対処し、システム効率を向上させ、世界的なプレゼンスを拡大するためのソリューションを積極的に革新するための研究開発に注力しています。これらの要因により、市場は今後数年間継続的に成長する見通しです。
たとえば、2019年1月、米海軍航空戦センター航空機は、最大50台のAN/UPX-43(V)1敵味方識別質問器、50個のIFFI取り付けトレイ、およびP-8Aポセイドン生産ロット9、10、11をサポートする修理を含む1,510万ドル相当の電話契約を締結しました。
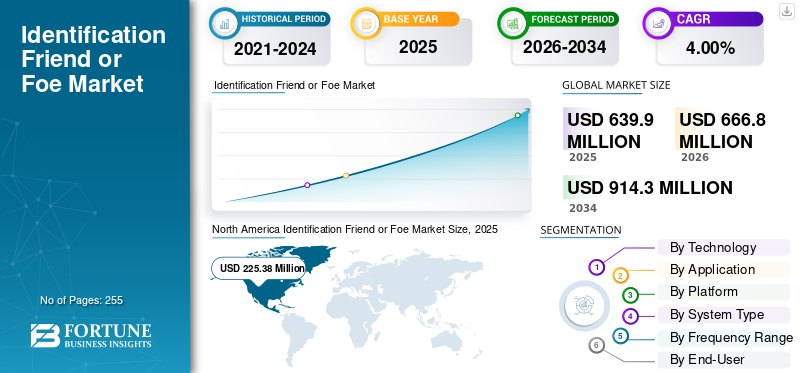
無料サンプルをダウンロード このレポートについて詳しく知るために。
敵味方の識別市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:6億3,990万ドル
- 2026年の市場規模:6億6,680万ドル
- 2034 年の予測市場規模: 9 億 1,430 万ドル
- CAGR: 2026 ~ 2034 年で 4.00%
 市場占有率
- 北米は、2025 年に 35.20% のシェアを獲得し、敵味方を問わず識別市場を独占しました。
- 2026 年には軍事プラットフォーム部門が最大の市場シェアを占めました。
- 電子 IFF セグメントは 2026 年に 72.44% のシェアを獲得すると予測されています。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は、防衛近代化と軍事支出の増加により、2025年には1億4,080万米ドルに達しました。
北米
北米は、防衛投資の増加と IFF の導入に支えられ、2025 年には 2 億 2,538 万米ドルを占めました。
ヨーロッパ
ヨーロッパは、軍事近代化と監視の強化により、2025 年に世界市場の 28.90% を獲得しました。
私たち。
市場は、次世代防衛システムへの投資により、2026 年までに 1 億 9,207 万米ドルに達すると予測されています。
日本
市場は、防衛近代化の取り組みにより、2026 年までに 2,254 万米ドルに達すると予測されています。
続きを読む

市場動向
市場の推進力
市場の成長を促進するための国防予算の増加と軍事作戦プログラムの近代化
地政学的な緊張の高まりにより各国は軍事力の近代化に注力しており、軍事力向上のための国防費の大幅な増加につながっている。現在進行中の紛争により軍事近代化の取り組みが推進されており、新たな脅威や作戦要件に対抗するために刺激的な IFF システムをアップグレードするという世界的な要件が生じています。このプログラムには、IFF システムと無人航空機およびその他の防御システム。 BAE Systems Plc.、Elbit Systems Ltd.、General Dynamics など、敵味方識別システム市場の大手企業は、市場における戦略的地位を向上させるために革新的な製品を積極的に開発しています。
たとえば、2019 年 4 月、米空軍はゼネラル ダイナミクスに対し、KIV-78 モード 4/5 暗号化 IFF システムに関して 2,020 万ドル相当の契約を締結しました。この契約には、さまざまな部隊と米国および外国の軍事販売のサポートが含まれており、安全な IFF システムで軍用機のアビオニクス機能を向上させます。
敵味方識別システム市場の主な傾向は、システムの効率と信頼性を高めるための研究開発の取り組みです。この分野の大手企業は、市場での地位を維持するために積極的に最先端の技術を開発しています。たとえば、BAE Systems は 2024 年 9 月に、軍事識別システムを最新化する取り組みの一環として、モード 5 対応の共通 IFF デジタル トランスポンダーの再設計に取り組んでいます。このプログラムは、パフォーマンスを向上させ、現在の軍事規格との互換性を確保することを目的としています。
市場の制約
市場の成長を抑制する技術的課題と規制のハードル
これらのシステムは非常に複雑で専門家のサポートが必要なため、既存の軍事システムに高度なテクノロジーを統合することには大きな課題が伴います。さらに、この複雑な IFF を統合するには、専門のメカニックによるサポートが必要であり、これにより初期コストが増加し、プログラムの初期予算が妨げられます。
さらに、IFF システムは、同盟軍間のコンプライアンスを確保するために、厳格な国際基準と規制に準拠する必要があります。規制要件は国ごとに異なる可能性があるため、これらの複雑な規制の枠組みに対処すると、特に複数の国にシステムを供給しようとしているメーカーの場合、展開が遅れ、コストが増加する可能性があります。
IFF システムがより高度になり、相互接続されるにつれて、サイバー脅威にさらされることが増えています。これらのシステムをハッキング、妨害、その他の形式の攻撃から保護します。電子戦争重要です。ただし、堅牢なサイバーセキュリティ対策を実装すると複雑さとコストが増加し、敵味方識別市場の成長を妨げる可能性があります。
市場機会
技術の進歩と無人航空機との統合により大きな成長機会がもたらされる
ドローンの脅威はますます蔓延しており、その結果、無人航空機の脅威を特定できる高度な IFF システムに対する需要が高まっています。このようなスレッドに対するセキュリティを強化する革新的なソリューションは、市場成長の重要な要素となっています。さらに、新興市場では防衛能力への投資が増えており、IFF システムプロバイダーにとってはその範囲を拡大し、進化するニーズに対応する革新的なソリューションを開発する機会が生じています。
さらに、防衛請負業者とテクノロジー企業とのパートナーシップが次世代 IFF システムの開発を主導しています。たとえば、2023 年 7 月にパナマ海軍水上戦センターと Sagetech Avionics, Inc. は協力研究開発契約を締結しました。このパートナーシップは、高度な IFF 機能を無人航空機システムに統合し、軍事用途における無人航空機システム (UAS) の識別プロセスと運用の安全性を向上させることを目的としています。
IFF システムでは AI と ML を組み合わせることで、次のことが可能になります。予知保全、時間が短縮され、運用準備が向上しました。たとえば、2025 年 1 月には、英国の新興企業である Faculty AI が、UAV の被写体識別や物体追跡などのアプリケーションに焦点を当てて、軍用ドローン用の AI テクノロジーを開発しています。
敵と味方の市場動向の識別
無人システムとの統合によりセーフティドライブ市場の成長を改善
複雑な運用環境におけるミッションの効率と安全性を向上させるために、IFF 機能を無人プラットフォームと統合する傾向が高まっています。 IFF と無人システムの統合により、紛争時に有人システムと無人システムの間でより適切な調整が可能になります。たとえば、2022 年 2 月、ウルトラ エレクトロニクスは、オクラホマ州フォートシルでの米軍の機動と射撃の統合実験中に、ホーク IFF システムの導入に成功しました。ベリー・アビエーション社と提携してUASに統合されたホークIFFは、ブルーフォースUASを迅速に識別する能力を実証し、それによって対UASシステムの有効性を高めました。
さらに、材料科学とデータ処理における技術の進歩により、IFF システムの精度とデジタル統合の向上が促進されています。たとえば、2024 年 9 月、米海軍は BAE システムズに対し、UPX-24 ターゲット データ プロセッサの設計と実装に関して 1,900 万ドル相当の契約を締結しました。このアップグレードは、高度なデジタル尋問機能を提供し、味方勢力または敵対勢力を識別する能力を向上させることを目的としています。
たとえば、2024年6月、スウェーデンはサーブに対し、3機目のGlobalEye AEW&C航空機を納入するための2億4,600万ドル相当の契約を締結した。 GlobalEye システムは、空、海、陸の領域にわたる長距離の検出と識別を提供し、リアルタイムの情報を軍事部隊に提供します。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ロシア・ウクライナ戦争の影響
ロシア・ウクライナ戦争中、地政学的緊張の高まりが市場の成長に影響
ロシアとウクライナの間で進行中の紛争は、世界の敵味方識別市場に大きな影響を与えました。この影響は、世界的な軍事調達や近代化プログラムへの影響など、さまざまなパラメータを通じて分析できます。
防衛支出の増加と先進的な IFF システムへの多額の投資需要: -
この紛争は、同士討ち事件を防ぎ、状況認識を向上させるための識別技術の重要性を示しています。このため、世界中の軍隊は現在、IFF システム、特に暗号化された ID と強化されたセキュリティを提供するモード 5 などの高度なモードを備えたシステムへのアップグレードを優先しています。 たとえば、NATO 連合軍は IFF 近代化プログラムを推進しています。 2024年8月、NATOのAWACS航空機はスウェーデン空域でスウェーデン空軍戦闘機を制御する作戦を実施し、NATOとスウェーデン間の統合と相互運用性の向上を実証した。
現代の戦争技術との統合: -
戦争により、IFF システムと UAV、電子戦システム、人工知能 (AI) などの先進技術との統合のペースが加速しました。機械学習。たとえば、2021 年 2 月に、uAvionix は小型戦術 UAV 向けの敵味方識別ソリューションを発売しました。このシステムは、状況認識を強化し、UAV の運用における兄弟殺しを減らすように設計されています。
市街戦およびハイブリッド戦における課題とサプライチェーンの混乱: -
ロシアとウクライナの紛争には通常戦争とハイブリッド戦争の両方が含まれており、戦闘地域は多くの場合民間地域です。このため、IFF システムは UAS を識別し、戦闘員と非戦闘員を区別し、電子戦環境で効果的に機能するため、さらに重要になります。
対ロシア制裁と地政学的緊張により、この紛争により、IFF部品を含む防衛装備品の世界的なサプライチェーンが混乱した。これにより、生産が中断され、スペアパーツのコストが増加しました。この状況に対処するために、メーカーは分断されたサプライチェーンへの依存を減らすための積極的な対策を講じています。たとえば、サーブは2024年9月に、ウクライナの独立した防衛能力の開発を支援するためにウクライナに生産拠点を設立する計画を発表した。
セグメンテーション分析
テクノロジー別
電子 IFF セグメントはセキュリティと適応性の強化により市場を支配
技術セグメントに基づいて、市場は電子 IFF、赤外線 IFF、無線周波数 IFF に分類されます。
2026 年には、Electronic IFF が 72.44% の市場シェアを獲得してこのセグメントを独占しました。電子攻撃の発生率の増加により、特にハイテクで統合された戦争環境において、攻撃モードを処理および識別する機能を備えた電子 IFF システムの需要が増加しています。これらのシステムには、暗号化通信、強化されたセキュリティ、リアルタイム データ交換機能を提供するモード 5 およびモード S トランスポンダなどのテクノロジーが含まれています。さらに、現代の レーダーシステム、地上管制局、およびその他の防衛ネットワークは、電子 IFF が信頼性が高く効率的な識別システムを提供することを保証します。さらに、電子 IFF システムは進化する脅威に適応できるため、世界中の現代の防衛部隊にとって理想的な選択肢となっています。
たとえば、2024年9月、米国海軍航空システム司令部はBAEシステムズに対し、コンポーネントの陳腐化に対処し、システムの信頼性を向上させるために、味方または敵を識別するデジタルトランスポンダーを再設計する3,000万ドルの契約を締結しました。
無線周波数 IFF セグメントは最も急速な成長を遂げており、予測期間中に最も高い CAGR を示しています。この成長は、無人航空機と自律プラットフォームを防衛ネットワークに統合するという重要な役割によって推進されています。さらに、範囲と精度の向上など、RF 信号処理の進歩により、軍事用途での採用がさらに推進されています。新興市場での RF IFF システムの採用の増加と、複雑な電子システムと比較した費用対効果の高さにより、この部門は急速に成長しています。
たとえば、2024 年 9 月に Viasat は、VRG-1000 無線周波数発生器が国防総省 AIMS プログラム オフィスから再認定を受けたと発表しました。 VRG-1000 は、IFF 認定テストの時間を数週間から数時間に短縮し、防衛アプリケーションのテスト プロセスを合理化するように設計されています。
用途別
継続的な技術アップグレードにより軍事プラットフォーム部門が市場を支配
市場はアプリケーションごとに、軍事プラットフォーム、民間航空交通管制、防衛システムに分類されます。
2026 年には、軍事プラットフォームが 63.58% の市場シェアを獲得してこのセグメントを独占しました。軍事プラットフォームには、戦闘空挺プラットフォーム、海軍艦艇、地上軍プラットフォームが含まれており、現代の戦争で重要な役割を果たしています。これらのプラットフォームは、同士討ちによる負傷を防ぎ、ミッションを確実に成功させるために正しい識別が重要である、さまざまな高脅威環境で使用されます。戦闘機や偵察機などの空挺プラットフォームは、戦闘や点検任務中のリアルタイム識別のために IFF システムに依存しています。これらのプラットフォームのさまざまな地域への広範な展開と、高度な軍事技術による継続的なアップグレードにより、市場におけるこのセグメントの優位性がさらに強化されます。
たとえば、2024年9月、インドラはスペイン国防省と、国の地上防空システムをアップグレードするための枠組み協定に署名した。この近代化には、敵味方を識別する高度なテクノロジーの統合が含まれており、潜在的な脅威を識別するスペイン軍の能力が向上します。
防衛システム部門は最も急速な成長を遂げており、最も高い CAGR を示しています。地政学的な緊張の高まりや航空および海上の状況の進化に対応して、高度なセキュリティ ソリューションに対する需要が高まっているため、防衛システムにはミサイル防衛システムや沿岸監視アプリケーションが含まれます。極超音速ミサイルやドローンなどの新たな脅威に対抗するための、統合された自動化された AI ベースの防衛システムの開発への注目が高まっており、この分野での IFF テクノロジーの採用がさらに促進されています。
プラットフォーム別
航空機プラットフォーム部門は、IFF システムの需要における技術進歩により最高の CAGR を示す
プラットフォームごとに、市場は空輸、陸上、海軍、宇宙のプラットフォームに分類されます。
2026 年には、Airborne が 56.09% の市場シェアを獲得してこのセグメントを独占しました。この成長は、ISR、兵員輸送および貨物輸送、近接航空支援などの任務における軍用機の多用途性と運用の柔軟性により、軍用機の利用が増加していることに起因すると考えられます。さらに、次世代の空挺プラットフォームには、運用能力と効率を向上させるために開発されている最先端の IFF テクノロジーが搭載されています。レーダー機能の向上や電子戦システムとの統合などの最近の進歩により、市場の成長がさらに促進されています。
たとえば、2024年10月、米国国務省は電子攻撃(EA)-37Bミッションシステムとして6億8000万ドル相当のイタリアへの海外軍事売却を承認した。パッケージには、システム制御および監視システム、KIV-77 モード 4/5 システム、AN/PYQ-10C シンプル キー ローダー、およびその他の重要な機器が含まれています。
宇宙ベースのセグメントは最も急速な成長を遂げており、最も高い CAGR を示しています。宇宙ベースの軍事戦略が注目を集めるにつれ、宇宙ベースの IFF システムへの投資が急速に増加しています。これらのシステムは追加のカバレッジを提供し、状況認識と意思決定のための重要なデータを強化します。地政学的な緊張の高まりと紛争の進行により、各国は長距離の監視や偵察を目的とした宇宙ベースの解決策を模索するようになりました。さらに、政府機関と民間航空宇宙企業との協力により、宇宙ベースの IFF テクノロジーの進歩が促進されています。これにより、イノベーションが推進され、コストが削減され、宇宙ベースの IFF システム全体の信頼性と効率が向上しました。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
システムタイプ別
技術の進歩によりトランスポンダセグメントが市場を支配
システムの種類ごとに、市場はトランスポンダー、質問機、およびコントロール パネルに分けられます。
2026 年には、軍事用途におけるモード 4/5 トランスポンダーおよびモード S トランスポンダーの用途の増加により、トランスポンダーが 61.26% の市場シェアを獲得してこのセグメントを独占しました。トランスポンダーは、友軍の正確な識別を保証することで、軍航空および海軍の作戦において重要な役割を果たします。最新の航空機や艦艇とシームレスに統合する高度なトランスポンダー システムの需要が市場の成長をさらに推進しています。モード 5 IFF システムなどのトランスポンダ技術の継続的な開発により、データ処理が改善され、動作範囲が拡大し、妨害技術に対する耐性が向上したため、トランスポンダは IFF システムの重要な部分となっています。
たとえば、2024 年 5 月に、uAvionix は R Cubed Engineering と協力して、RT-2087/ZPX-1 の AIMS Mk XIIB 認証を取得しました。RT-2087/ZPX-1 は、世界初の認証済みモード 5 マイクロ IFF 複合トランスポンダー レシーバーと、新しい KIV-79 と統合された初のモード 5 CTR です。
コントロール パネルは、高度な IFF システムやその他のコマンド アンド コントロール テクノロジと統合できるため、急速に成長しています。世界的な軍事支出の増加により、将来のシステムと最新の指揮統制インフラストラクチャのための大規模な研究開発への投資が行われ、運用効率と意思決定プロセスが向上しました。たとえば、2022 年 7 月、ノルウェー軍はヘンソルトに対し、アップグレードされた敵味方識別技術を提供するために 1,500 万ドル相当の契約を締結しました。この契約に基づいて、ヘンソルトは、暗号化およびテスト機器を含む MSSR 2000ID 二次レーダーと LTR400 DNG トランスポンダーを納入しました。
周波数範囲別
超短波分野は都市環境での効果により急速な成長を遂げる
市場は周波数範囲によって、低周波(LF)(30 MHz未満)、高周波(HF)(3~30 MHz)、超短波(UHF)(300~3000 MHz)に分けられます。
3 ~ 30 MHz の高周波 (HF) セグメントが市場を支配しており、軍、海軍、民間航空用途での広範な採用が推進されています。高周波システムは、長距離通信に信頼性が高く効果的なソリューションを提供し、軍事用途で重要な役割を果たします。 HF システムは長い間広く使用されており、他の周波数帯域が制限に直面する可能性がある困難な地形を含む、さまざまな作業における識別および通信において信頼できる選択肢となっています。
たとえば、2023 年 2 月、米海軍は敵味方の識別機能を強化するために、870 万米ドル相当のカーチス・ライト契約を締結しました。この契約を通じて、カーチス-ライトは、海軍の作戦をサポートする AN/UPX-24(V) IFF プロセッサ セット用のシングルボード コンピュータを納入することになります。
超短波 (UHF) セグメント (300 ~ 3000 MHz) は、高度なデータ伝送機能と強化された識別解像度に対する需要の高まりに後押しされて、最も急速な成長を遂げています。 UHF システムには、データ レート、波長の短さ、障害物によって信号が中断される可能性がある都市部でも効果的に動作する機能などの利点があります。さらに、自動処理や高度な信号暗号化などの最新テクノロジーの統合により、特に無人航空機の運用やその他の軍事プラットフォームにおいて、新規設置やアップグレードの需要が高まっています。
エンドユーザー別
国防予算の増加と地政学的な緊張の高まりにより、国防軍部門が市場を支配している
エンドユーザーに基づいて、市場は防衛軍と民間航空会社に分けられます。
2024年には国防軍部門が最大の市場シェアを占めたが、これは国防予算の増加と地政学的な緊張、特にロシアとウクライナのような紛争によって推進されており、同士討ち事件を防ぐ上でIFFシステムの重要性が証明されている。たとえば、2024年8月、ウクライナは戦闘作戦中にF-16を失いました。この事件は、戦闘機と防空が関与するミサイル迎撃任務の調整の課題を浮き彫りにした。電池。報告書によると、戦闘機も地上防空部隊も作戦中にIFFを使用しなかったため、F-16の損失につながったという。この事件により、現代の戦争における IFF システムの必要性が高まり、さまざまな地域で需要が高まっています。
たとえば、2024 年 2 月、米国はポーランドへの 12 億ドル相当の航空スタット売却契約を承認しました。この契約には、ポーランドの防衛インフラを強化するための 4 つのエアロスタット システム、味方か味方かを識別する機能を備えた空中早期警戒レーダー、係留システム、その他の電子監視技術が含まれています。
サプライチェーン分析
原材料のサプライヤー
- 主要サプライヤー:
- BAE Systems: IFF システムおよびコンポーネント用の材料を供給します。
- Raytheon Technologies: IFF ソリューション向けに高度な材料とエレクトロニクス システムを提供します。
- 課題:
- 価格の変動: 材料費の変動は、システム全体の価格に影響を与える可能性があります。
- 供給の混乱: 地政学的な緊張や自然災害により、供給不足が発生する可能性があります。
- 規制の遵守: サプライヤーは、特に二重用途の材料については、厳格な規制を遵守する必要があります。
コンポーネントのサプライヤー
- 主要サプライヤー:
- Elbit Systems: 防衛アプリケーション向けのさまざまな IFF ソリューションとテクノロジーを提供します。
- Harris Corporation: トランスポンダーや受信機など、IFF システムの重要なコンポーネントを供給しています。
- 課題:
- 技術の変化: 急速な進歩には、サプライヤーによる継続的な革新が必要です。
- 品質保証: 一貫した品質はシステムの信頼性にとって非常に重要です。
- 知的財産の保護: 独自のテクノロジーを保護することは困難です。
メーカー
- 元請け業者:
- Lockheed Martin Corporation: IFF テクノロジーをより広範な防衛システムに統合します。
- Northrop Grumman Corporation: 軍事用途向けの高度な IFF システムを開発しています。
- 課題:
- サプライヤーの調整: シームレスな統合のために複数のサプライヤーを管理するのは複雑です。
- 予算管理: 大規模なプロジェクトでは、予期せぬ問題により予算を超過することがよくあります。
- 規制の遵守: ITAR などの国際規制の遵守は、プロジェクト管理を複雑にします。
- Tier 1 / Tier 2 サプライヤー:
- BAE Systems (Tier 1): 敵味方の識別を作成します。
- General Dynamics (Tier 2): IFF アプリケーションに関連するテクノロジを提供します。
- 課題:
- 仕様の変更: 元請け業者が要件を変更すると、階層サプライヤーは苦戦する可能性があります。
- 競争圧力: 激しい競争により利益が圧迫される可能性があります。
- 研究開発投資のニーズ: 進化する脅威に対処するには継続的な投資が必要です。
販売代理店
- 防衛調達機関:
- 米国国防総省 (DoD): 軍事調達を監督します。
- Bundesamt für Ausrüstung, Informationstechnik und Nutzung der Bundeswehr (BAAINBw): ドイツ軍の調達を管理します。
- Direction Générale de l'Armement (DGA): フランスの防衛調達を担当します。
- 課題:
- 調達の遅延: プロセスに時間がかかると、運用の準備に影響が出る可能性があります。
- 予算の変動: 防衛予算の変動は調達計画に影響を与えます。
- 規制の対応: 政府機関は、高度なテクノロジーを取得する際に複雑な規制に直面します。
- 請負業者およびシステムインテグレーター
- 主要企業:
- L3Harris Technologies, Inc.: 通信と IFF システム統合を統合します。
- 課題:
- テクノロジーの互換性: 異なるテクノロジー間の互換性を確保することは困難です。
- 適応性の要件: 変化する軍事ニーズに対応するには柔軟性が必要です。
- 品質とコストのバランス: コストを管理しながら厳しい軍事基準を満たすことが不可欠です。
- 主要企業:
エンドユーザー
- 陸軍航空部隊
- 海軍航空隊
- 空軍
サプライチェーンにおけるITARの役割
- 国際武器流通規則 (ITAR) は、防衛関連の輸出を規制することにより、空挺対策のサプライ チェーンに大きな影響を与えます。
- 影響:
- コンプライアンスの必要性: 企業は、機密技術への不正アクセスを防ぐために ITAR に準拠する必要があります。
- コラボレーションの複雑さ: ITAR への準拠は、輸出許可要件により国際パートナーシップを複雑にします。
- コストと遅延の増加: ITAR に準拠すると、管理コストが増加し、製品の納品に遅延が生じる可能性があります。
敵味方の識別市場地域別見通し
市場は地域ごとに北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカに分割されています。
北米
North America Identification Friend or Foe Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に2億2,538万米ドルの市場規模を記録し、世界市場シェアの35.20%を獲得し、2026年には2億3,517万米ドルに達すると予測されています。この地域は、防衛予算の増加、軍事近代化プログラム、高度な識別システムへの強力な投資により、市場を支配し続けています。空、海軍、陸上のプラットフォームにわたる次世代 IFF 技術の継続的な調達が、地域の成長を支えています。米国市場は2026年に1億9,207万米ドルに達すると予測されています。
ヨーロッパ
2025年のヨーロッパの市場規模は1億8,500万米ドルで、世界市場の28.90%を占め、2026年には1億9,150万米ドルに成長すると予測されています。市場の成長は、防衛協力の増加、軍事インフラの近代化、統合された防空・ミサイル防衛能力への注目の高まりによって支えられています。高度な監視、追跡、識別技術への投資の増加により、地域全体の需要がさらに高まっています。英国市場は2026年に2,922万米ドルに達すると予測されており、ドイツ市場は2026年に3,367万米ドルに達すると予測されています。
アジア太平洋地域
アジア太平洋市場は、2025年に1億4,080万米ドルを生み出し、世界市場の22.00%を占め、2026年には1億4,780万米ドルに達すると予想されています。軍事支出の増加、防衛近代化への取り組み、地政学的な緊張の高まりにより、地域全体で高度なIFFシステムの需要が高まっています。中国、インド、日本、韓国などの国々は、防衛能力の向上と戦場の状況認識の強化に多額の投資を行っています。中国市場は2026年に5,028万ドルに達すると予測されており、日本市場は2026年に2,254万ドルに達すると予測されており、インド市場は2026年に2,138万ドルに達すると予測されています。
中東とアフリカ
中東およびアフリカは、2025年に5,887万米ドルを占め、世界市場シェアの9.20%を占め、2026年には6,208万米ドルに達すると予測されています。市場の成長は、特にGCC諸国全体での継続的な軍事近代化努力と、安全保障と作戦効果の強化を目的とした防衛技術への投資の増加によって支えられています。世界的な防衛企業とのパートナーシップも、先進的な IFF システムの導入に貢献しています。
ラテンアメリカ
2025 年、ラテンアメリカは世界市場の 4.70% を占め、評価額は 2,982 万米ドルに達し、2026 年には 3,020 万米ドルに成長すると予測されています。地域の成長は、高度な識別技術に対する意識の高まりと防衛インフラの段階的な近代化によって推進されています。ブラジルやアルゼンチンなどの国々は、防衛および監視システムのアップグレードに投資しており、軍事および安全保障用途にわたる最新の IFF ソリューションの導入をサポートしています。
競争環境
主要な業界プレーヤー
大手企業は、世界的な存在感を高めるために、先進技術を無人航空機システムに統合することに注力しています
敵味方識別システム市場は、ロッキード・マーティン、ノースロップ・グラマン、BAE システムズなどの主要企業を特徴とする競争環境が特徴です。これらの企業は、次のような高度なテクノロジーを活用しています。人工知能 (AI)ドローンや無人航空機などの進化する脅威に対する識別ソリューションの有効性を高めるための電子戦システム。地政学的な緊張の高まりと軍事近代化の取り組みにより、さまざまな軍事プラットフォームにわたる洗練された敵味方識別システムの需要が高まっています。
例えば、2024年7月、米海軍と日本はノースロップ・グラマンに対し、E-2Dアドバンスト・ホークアイ航空機を納入する15億ドルの契約を締結した。これには、完全に統合された戦術コックピット、高度な識別システム、電子サポート手段、最新の通信およびデータ リンク スイートが含まれます。
地域の力関係は競争環境の形成に重要な役割を果たしており、多額の防衛予算と技術進歩により北米がリードし、欧州とアジア太平洋地域がそれに続きます。軍事作戦における効果的な識別ソリューションに対する需要の高まりに応えるために、主要企業が製品の革新と拡大を続けるため、市場は堅調に成長すると予想されています。さらに、IFF テクノロジーの統合と味方および敵対的な射撃に対する航空機の生存性の強化により、今後数年間で敵味方識別システム市場の大幅な成長が促進されるでしょう。
プロファイリングされた主要な識別の友人または敵の企業のリスト
- BAE Systems plc (U.K)
- Raytheon Technologies Corporation (the U.S.)
- Thales Group (France)
- Leonardo S.p.A. (Italy)
- ASELSAN A.Ş. (Turkey)
- Northrop Grumman Corporation (the U.S.)
- HENSOLDT AG (Germany)
- Indra Sistemas S.A. (Spain)
- General Dynamics Corporation (the U.S.)
- Elbit Systems Ltd. (Israel)
- Saab AB (Sweden)
- L3Harris Technologies Inc. (the U.S.)
- Textron Inc. (the U.S.)
- General Atomics (the U.S.)
主要な産業の発展
- 2024年6月~米海軍はBAEシステムズに対し、海軍水上軍艦および陸上基地向けに18台のAN/UPX-50(C)デジタル識別敵味方(IFF)質問器を製造する910万ドルの契約を締結した。 AN/UPX-50(C) デジタル IFF は、アップグレードされた米国海軍のモード 5 レベル 1、レベル 2、およびモード S 尋問器であり、識別機能が強化されています。
- 2024年6月 –インドラは、スペインの地上防空システム(GBADS)をモード5/S IFFレーダーシステムにアップグレードするための枠組み協定をスペイン国防省と締結した。これらのシステムは味方航空機の識別を強化し、高度なセキュリティ機能を備えています
- 2023年7月~BAE Systems は、海洋船舶向けの次世代デジタル質問器を納入するために、米国海軍から 1,500 万ドルの契約を受け取りました。このシステムは、共通のモジュラー設計とオープンシステム アーキテクチャによる高度な機能を提供し、ソフトウェア アップデートによる新しいテクノロジーの迅速な統合を可能にします。
- 2022年7月 –ヘンソルトは、イスラエル航空宇宙産業のELTAシステムズから、モノパルス二次監視レーダーMSSR 2000 IDやモノパルス二次レーダー(MSR) 1000Iシステムなどの敵味方識別製品と試験装置を供給する契約を複数獲得しており、1,021万米ドル相当であった。
- 2021年5月~米海軍は、軍用機に敵味方を識別する数百台の固有トランスポンダーを提供するため、BAE Systemsと1,830万ドル相当の契約を締結した。この契約にはジェット戦闘爆撃機用の IFF トランスポンダーが含まれます。ヘリコプター、練習機、輸送機の統合により、航空機の識別と戦闘状況の認識が向上します。
- 2019年12月 –ロシアは、トルコ向けの NATO 標準識別フレンドまたはシステム S-400 地対空ミサイル システムを構築しました。
レポートの範囲
このレポートは、市場の詳細な分析を提供し、さまざまな国に応じた主要プレーヤー、製品、アプリケーション、プラットフォームなどの重要な側面に焦点を当てています。さらに、市場の傾向、競争環境、市場競争、空中対策の価格設定、市場の状況についての深い洞察を提供し、主要な業界の発展に焦点を当てています。さらに、近年の世界市場の拡大に貢献したいくつかの直接的および間接的な要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 4.00% |
ユニット | 価値 (100万米ドル) |
セグメンテーション | テクノロジー別
|
用途別
| |
プラットフォーム別
| |
システムタイプ別
| |
周波数範囲別
| |
エンドユーザー別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によると、世界市場は 2025 年に 6 億 3,990 万米ドルと評価され、2034 年までに 9 億 1,430 万米ドルになると予想されています。
敵味方識別市場は、予測期間(2026年から2034年)にわたって4.00%で成長すると予測されています。
業界の上位 10 社は、サービス ポートフォリオ、地域でのプレゼンス、業界経験などのパラメータに基づく BAE Systems plc、RTX Corporation、Thales Group、Leonardo S.p.A.、ASELSAN A.S.、HENSOLDT AG、Indra Sistemas S.A.、General Dynamics Corporation、Elbit Systems Ltd.、Raytheon Technologies、L3Harris Technologies、Textron Inc.、General Atomics です。
2025 年の世界の敵味方識別市場レポートでは、北米が 2 億 2,538 万米ドルで独占しており、再び市場を席巻すると予想され、2026 年までに 2 億 3,517 万米ドルに達すると推定されています。
2025年には米国が世界市場を制覇する。
Airborne は他のプラットフォームの中でも採用率が高いです。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 255
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















