쇠고기 시장 규모, 점유율 및 산업 분석, 가공 유형별(신선 및 가공[냉동, 통조림 및 냉장]), 제품 유형별(분쇄, 구이, 스테이크 및 기타), 유통 채널별(식품 서비스 및 소매[슈퍼마켓 및 대형마트, 편의점, 정육점, 온라인 소매 및 기타]) 및 지역 예측, 2026~2034년
 무료 샘플 다운로드

쇠고기 시장 규모 및 향후 전망
 오디오 버전 듣기
세계 쇠고기 시장 규모는 2025년 4,652억 2천만 달러로 평가되었으며, 2026년 4,856억 달러에서 2034년까지 7,116억 2천만 달러로 성장하여 예측 기간 동안 CAGR 4.89%를 나타낼 것으로 예상됩니다. 북미는 2025년 기준 쇠고기 시장 점유율 32.77%로 쇠고기 시장을 장악했다.
쇠고기는 소에서 추출한 고기를 말하며 신선, 냉동, 냉장, 통조림, 가공 형태로 소비됩니다. 시장은 슈퍼마켓, 편의점, 정육점, 온라인 소매점 및 기타 형식을 포함한 식품 서비스 및 소매 채널을 통해 유통되는 다진 쇠고기, 로스트, 스테이크 및 기타 부위와 같이 널리 소비되는 제품 유형을 다룹니다. 쇠고기는 여전히 가장 중요한 식품 중 하나입니다.동물성 단백질강력한 요리 역할, 높은 단백질 함량, 확립된 RFID 가축 추적 공급망, 가정 요리, 레스토랑, QSR 메뉴, 호텔, 기관 케이터링 및 육류 가공 제품에서의 광범위한 사용으로 인해 전 세계적으로 카테고리에 포함되었습니다.
특히 도시 식품 서비스 및 소매 채널 전반에 걸쳐 스테이크, 갈은 고기, 버거, 롤 및 기타 육류 기반 편의 식품에 대한 수요가 증가함에 따라 시장은 꾸준한 성장을 목격하고 있습니다. 갈은 쇠고기는 경제성과 다양성으로 인해 지속적으로 이익을 얻고 있으며, 스테이크와 프리미엄 부위는 레스토랑 식사, 그릴 행사 및 브랜드 고기 프로그램에 대한 더 높은 지출로 뒷받침됩니다. 또한 신흥 경제국의 가처분 소득 증가, 동물성 단백질에 대한 지속적인 선호, 현대식 육류 소매 확대, 냉장 및 냉동 쇠고기 제품의 가용성 확대로 인해 수요가 뒷받침됩니다.
글로벌 시장 성장은 JBS S.A., Tyson Foods, Inc., Cargill, Incorporated, National Beef Packing Company, LLC 및 Marfrig Global Foods S.A와 같은 대규모 쇠고기 가공업체 및 육류 회사의 지원을 받고 있습니다. 이러한 회사는 도축, 가공, 박스형 쇠고기, 부분 통제 절단, 냉동 쇠고기, 냉장 제품, 식품 서비스 공급 및 소매용 포장 전반에 걸쳐 운영됩니다. 시장은 또한 지역 소 가용성, 사료 가격, 무리 주기, 수출 접근, 할랄 및 코셔 인증, 식품 안전 규정 준수, 정밀 축산업, 추적 가능한 브랜드, 천연, 풀을 먹고 자란, 무항생제 쇠고기 제품에 대한 소비자 수요에 따라 형성됩니다.
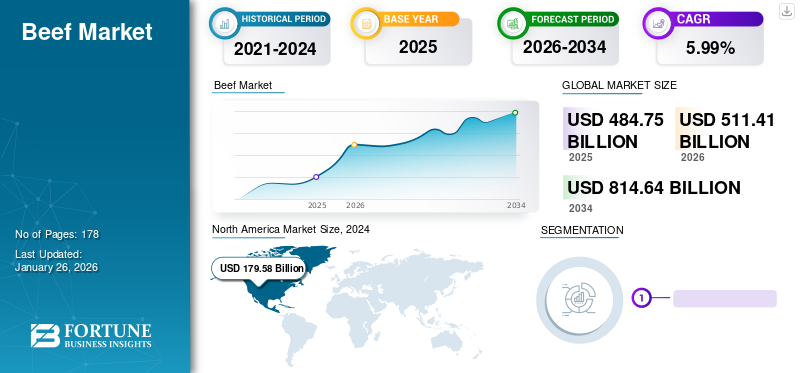
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
쇠고기 시장 동향
프리미엄화 추세 강화를 위한 브랜드 및 천연 주장 기반 쇠고기
상업용 쇠고기 산업은 소비자가 명확한 품질, 안전성, 원산지 및 생산 관련 보증을 제공하는 제품에 대해 더 많은 비용을 지불할 의향이 있는 프리미엄화 방향으로 점점 더 나아가고 있습니다. 인증 앵거스 쇠고기, 풀을 먹인 쇠고기, 유기농 쇠고기, 무항생제 쇠고기, 무호르몬 쇠고기, 지역별 쇠고기 라벨 등 브랜드 쇠고기 제품은 소비자가 프리미엄 제품을 표준 쇠고기와 차별화하는 데 도움이 되면서 중요성이 높아지고 있습니다. 이러한 주장은 특히 육류 품질 및 소싱에 대해 보다 선별적인 도시, 건강 의식, 고소득 소비자 사이에서 더 높은 신뢰를 창출합니다.
브랜드 쇠고기 프로그램을 통해 제품 포지셔닝과 마진을 향상시킬 수 있기 때문에 소매업체와 육류 가공업체에서도 이러한 추세를 지지하고 있습니다. 쇠고기를 절단 유형이나 가격만으로 판매하는 대신 회사에서는 부드러움, 마블링, 추적성, 동물 복지, 천연 사료, 호르몬이나 항생제 무첨가 등의 특성을 점점 더 홍보하고 있습니다. 스테이크, 로스트, 립, 브리스킷과 같은 프리미엄 부위의 경우 소비자가 이를 더 나은 식생활 품질과 안전한 조달과 연관시키기 때문에 이러한 주장은 특히 중요합니다.
- 강력한 예는 2024년에 12억 3천만 파운드의 매출을 기록하여 두 번째로 좋은 판매 연도를 기록한 Certified Angus Beef입니다. 이는 쇠고기 가격 상승에도 불구하고 브랜드 프리미엄 쇠고기가 여전히 좋은 성적을 거두고 있음을 보여준다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
단백질이 풍부한 식단에 대한 수요 증가가 시장 성장을 주도하고 있습니다.
단백질이 풍부한 식단에 대한 수요 증가는 소비자들이 쇠고기를 고품질 동물성 단백질, 포만감, 근육 유지 및 전반적인 영양과 점점 더 연관시키기 때문에 글로벌 쇠고기 시장 성장의 주요 동인 중 하나입니다. 쇠고기는 자연적으로 완전한 단백질이 풍부하며 철, 아연, 셀레늄,비타민 B12이는 고단백, 피트니스 중심, 저탄수화물 또는 영양 밀도가 높은 식단을 따르는 소비자에게 매력적입니다.
이러한 동인은 소비자가 더 높은 단백질 섭취량뿐만 아니라 더 나은 품질의 단백질 공급원을 원하는 미국, 캐나다, 호주 및 유럽 일부 지역과 같은 선진국 시장에서 특히 강력합니다. 쇠고기는 가정식, 레스토랑, 퀵서비스 레스토랑(QSR), 프리미엄 스테이크하우스, 즉석 조리 제품 전반에서 널리 사용되므로 이러한 추세의 이점을 누리고 있습니다. 결과적으로 다진 쇠고기, 버거 등 일상용품은 물론 스테이크, 갈비, 양지머리, 로스트 등 프리미엄 부위에 대한 수요가 뒷받침됩니다.
- 2024년에 보고된 Beef Checkoff/NCBA 소비자 통찰력에 따르면, 미국 소비자의 약 70%가 일주일에 한 번 이상 쇠고기를 먹습니다. 이는 높은 소매 가격에도 불구하고 쇠고기가 소비자 식단의 일반적인 부분으로 남아 있음을 보여줍니다.
|
계급 |
시장 동인 |
시장 성장에 대한 예상 영향 |
예상 총 시장 성장 기여도(10억 달러) |
영향: 2026-2028 |
영향: 2029-2031 |
영향: 2032-2034 |
|
1 |
소매 및 식품 서비스 채널 전반에서 단백질이 풍부한 다이어트, 다진 쇠고기, 스테이크, 버거 및 기타 쇠고기 기반 식품에 대한 수요 증가 |
높은 |
71.50 |
높은 |
높은 |
높은 |
|
2 |
버거, 스테이크, 케밥, 로스트, 샌드위치 및 즉석 식사에 쇠고기를 사용하는 식품 서비스, QSR 체인, 호텔, 레스토랑, 카페 및 기관 케이터링 확장 |
높은 |
58.20 |
높은 |
높은 |
중간 |
|
3 |
선진국 및 고소득 도시 시장 전반에서 프리미엄 부위, 브랜드 쇠고기, 목초 사육 쇠고기, 천연 주장 쇠고기, 할랄 쇠고기 및 인증된 품질 제품의 성장 |
중간-높음 |
44.80 |
중간 |
높은 |
높은 |
|
4 |
도시화, 소득 증가, 현대적 소매 확대, 저온 유통 물류, 동물성 단백질 소비 증가로 인해 신흥 경제국의 수요 증가 |
중간-높음 |
39.40 |
중간 |
높은 |
높은 |
|
5 |
슈퍼마켓, 정육점, 온라인 소매점 및 수출 채널을 통해 냉장, 냉동, 포장, 부분 관리 및 가공 쇠고기 제품의 가용성 확대 |
중간 |
31.60 |
중간 |
중간 |
높은 |
|
6 |
소 생산성 향상, 도체 중량 증가, 수출 시장 접근, 개인 상표 육류 확장 및 편의성 지향 쇠고기 형식을 포함한 기타 사항 |
낮은 |
14시 50분 |
낮은 |
중간 |
중간 |
|
총 성장 기여도 |
260.0 |
시장 제약
건강 및 환경 문제로 인해 성숙 시장에서 쇠고기 소비가 둔화될 수 있음
건강, 지속 가능성 및 환경에 대한 인식이 높아지면서 북미 및 서유럽과 같은 성숙한 시장에서 쇠고기 소비가 점차 완화되고 있습니다. 쇠고기는 여전히 고품질 단백질의 중요한 공급원이지만 온실가스 배출, 동물 복지, 심혈관 건강 및 과도한 붉은 고기 소비에 대한 소비자의 우려가 증가함에 따라 일부 소비자는 쇠고기 섭취를 줄이거나 가금류, 해산물 또는 식물성 단백질로 대체하고 있습니다. 이러한 경향은 특히 붉은 고기 소비를 없애기보다는 의도적으로 줄이는 젊은 소비자, 환경에 관심이 있는 가구, 유연주의 소비자 사이에서 두드러집니다.
이러한 변화는 또한 소매업체와 식품 서비스 운영업체에도 영향을 미치고 있으며 이들 중 다수는 변화하는 소비자 선호도를 충족하기 위해 식물성 메뉴, 혼합 육류 제품 및 저탄소 단백질 대안을 확대하고 있습니다. 동시에, 정부와 공중 보건 기관에서는 붉은 고기 섭취를 절제하는 동시에 과일, 채소, 식물성 단백질의 섭취를 늘리는 것을 강조하는 균형 잡힌 식단을 계속 장려하고 있습니다.
- OECD-FAO는 가축 관련 온실가스 배출량이 기준 기간의 3.4Gt CO2eq에서 2034년까지 3.5Gt CO2eq로 증가할 것으로 예상합니다. 하지만 생산성 향상으로 인해 많은 지역에서 배출 강도가 감소할 것으로 예상됩니다. 이는 쇠고기에 대한 정책 및 소비자 논쟁의 중심에 지속 가능성, 토지 이용, 메탄 배출 및 동물 복지를 유지합니다.
|
계급 |
시장 제약 |
시장 성장에 대한 예상 영향 |
시장 규모 감소 예상(10억 달러) |
영향: 2026-2028 |
영향: 2029-2031 |
영향: 2032-2034 |
|
1 |
붉은 고기 과소비, 포화 지방 섭취, 심혈관 위험 인식, 가금류, 해산물 및 식물성 단백질로의 소비자 이동과 관련된 건강 문제 |
높은 |
10.80 |
높은 |
높은 |
중간 |
|
2 |
높은 쇠고기 가격, 가축 공급 변동성, 사료 비용 인플레이션, 가뭄 영향, 가축 위축, 도축 능력 압박 및 소매 경제성 문제 |
높은 |
9.40 |
높은 |
높은 |
중간 |
|
3 |
메탄 배출, 토지 사용, 물 사용, 기후 영향, 규제 기관 및 소비자의 더욱 엄격한 지속 가능성 기대와 관련된 환경 및 동물 복지 문제 |
중간-높음 |
6.90 |
중간 |
높은 |
높은 |
|
4 |
주요 생산국의 무역 제한, 질병 발생, 수입/수출 장벽, 식품 안전 위험, 소 및 쇠고기 공급망 중단 |
중간 |
4.65 |
중간 |
중간 |
중간 |
|
5 |
가금류, 돼지고기, 양고기, 해산물 및 대체 단백질 제품과의 경쟁과 함께 일부 시장의 종교적, 문화적, 식이 제한 |
중간-낮음 |
2.23 |
낮은 |
중간 |
중간 |
|
전체 시장 축소 |
33.98 |
시장 기회
고부가가치 및 간편 쇠고기 제품 성장으로 새로운 시장 기회 창출
편리한 식사 준비에 대한 수요가 증가함에 따라 쇠고기 가공업체는 기존의 신선 부위를 넘어 부가가치가 높은 소매 제품으로 확장할 수 있는 중요한 기회를 창출하고 있습니다. 소비자들은 신선도, 맛, 식사의 다양성을 유지하면서 준비 시간을 단축하는 쇠고기 제품을 점점 더 찾고 있습니다. 이는 슈퍼마켓, 창고 클럽, 전문 육류 소매업체 및 온라인 식료품 채널 전반에 걸쳐 미리 절단, 미리 양념, 양념, 부분 조절, 진공 포장, 즉석 조리, 수비드, 가열 및 섭취 쇠고기 제품에 대한 기회를 지원합니다.
소매업체는 맞춤형 육류 프로그램과 중앙 집중식 육류 가공을 확대하여 이러한 기회를 강화하고 있습니다.진공 포장대기압 포장은 제품 취급 유연성을 확장하고 상품화를 개선하며 매장 내 준비 요구 사항을 줄이고 표준화된 쇠고기 제품의 더 넓은 지리적 유통을 지원할 수 있습니다. 이를 통해 대규모 가공업체와 브랜드 공급업체는 전통적인 정육점 준비에 대한 의존도를 줄이면서 일관된 사양으로 소매업체에 서비스를 제공할 수 있는 더 넓은 범위를 제공합니다.
- 예를 들어, 2023년 6월 Lidl GB는 쇠고기 다진 고기 제품군에 재활용 가능한 진공 포장 포장을 도입하여 유통 기한을 약 8일에서 약 16일로 연장하고 포장 플라스틱을 63% 줄였습니다. 소매업체는 또한 이 형식이 매장 내 쇠고기 다진 음식물 쓰레기를 절반으로 줄이고 더 작은 포장 공간을 통해 물류 효율성을 향상시킬 수 있다고 추정했습니다.
세분화 분석
가공 유형별
일일 소비량이 많아 신선한 쇠고기 부문이 시장을 지배함
가공 유형에 따라 시장은 신선 및 가공으로 분류되며, 가공은 냉동, 통조림, 냉장으로 더 세분화됩니다.
신선한 부문은 강한 가정 수요, 정육점 판매, 슈퍼마켓 육류 판매대, 식품 서비스 사용, 요리 및 그릴 응용 분야의 신선한 부위에 대한 소비자 선호로 인해 2025년 세계 쇠고기 시장 점유율을 지배했습니다. 신선한 쇠고기는 특히 북미, 유럽, 남미 및 고급 식품 서비스 시장에서 다진 쇠고기, 스테이크, 로스트 및 기타 부위에 널리 사용됩니다.
가공 부문은 냉동, 냉장, 통조림, 즉석 조리 및 식품 서비스용 쇠고기 제품의 지원을 받아 2026년부터 2034년까지 연평균 성장률(CAGR) 5.68%로 더 빠르게 성장할 것으로 예상됩니다.
제품 유형별
지상 부문은 가정 및 식품 서비스 응용 분야 전반에 걸쳐 저렴한 가격과 다양한 용도로 인해 가장 큰 점유율을 차지했습니다.
제품 유형에 따라 시장은 갈은 것, 로스트, 스테이크 등으로 분류됩니다.
지상 부문은 경제적인 가격대, 손쉬운 요리 형식, 버거, 미트볼, 타코, 소스, 패티, 롤, 만두 및 즉석 식품에 대한 광범위한 사용으로 뒷받침되어 2025년 1,850억 6천만 달러 규모로 세계 시장 점유율을 장악했습니다. 갈은 쇠고기는 프리미엄 쇠고기에 비해 더 경제적이고 다양한 소득 그룹에 걸쳐 저렴하기 때문에 주요 시장 점유율을 차지하고 있습니다.
스테이크 부문의 가치는 2025년 1,399억 2천만 달러로 평가되었으며, 프리미엄 레스토랑 수요, 그릴 문화, 브랜드 쇠고기 프로그램, 품질을 추구하는 고소득 소비자에 힘입어 2026년부터 2034년까지 가장 빠른 CAGR 5.59%로 성장할 것으로 예상됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
유통채널별
슈퍼마켓 및 대형마트 채널을 통한 신선식품 및 냉장식품에 대한 높은 수요로 인해 소매 부문이 시장을 지배함
유통 채널을 기준으로 시장은 다음과 같이 분류됩니다.음식 서비스소매업은 슈퍼마켓과 대형마트, 편의점, 정육점, 온라인 소매업 등으로 더 세분화됩니다.
소매 부문은 일상적인 가구 구매, 포장 육류의 높은 가용성, 슈퍼마켓 정육점, 현지 정육점, 신선 및 냉장 육류에 대한 수요로 인해 세계 시장을 지배했습니다. 슈퍼마켓과 대형마트는 가장 큰 소매 하위 채널이었으며 2025년 가치는 1,361억 9천만 달러에 이르렀으며 다양한 제품, 브랜드 컷, 개인 상표, 냉장 섹션 및 신뢰할 수 있는 식품 안전 표준이 뒷받침되었습니다. 소매 부문에서 온라인 소매는 소비자들이 점점 더 온라인 육류 배달 플랫폼, 슈퍼마켓 애플리케이션, 전문 정육점 웹사이트, 소비자 직접 서비스를 통해 신선, 냉장 및 냉동 쇠고기를 구매함에 따라 글로벌 시장에서 강력한 성장을 기록할 것으로 예상됩니다.
식품 서비스 부문은 레스토랑, QSR, 호텔, 기관 케이터링 및 프리미엄 다이닝의 지원을 받아 예측 기간 동안 5.49%의 가장 빠른 CAGR로 성장할 것으로 예상됩니다.
쇠고기 시장 지역 전망
지리에 따라 시장은 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카로 분류됩니다.
아시아 태평양
Asia Pacific Beef Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
아시아 태평양 지역은 세계 시장을 장악했으며 2025년에 1,524억 7천만 달러로 평가되었습니다. 이 지역은 2034년까지 2,608억 1천만 달러에 도달하여 예측 기간 동안 가장 빠른 CAGR 6.20%로 성장할 것으로 예상됩니다. 성장은 가처분 소득 증가, 도시화, 현대 소매업 확장, 식품 서비스 성장, 고급 육류 수입, 고단백 식품에 대한 수요 증가에 의해 주도됩니다.
중국 쇠고기 시장
중국의 가치는 중산층 소비 증가, 고급 수입 쇠고기 수요, 훠궈 레스토랑, 서양식 식당, 전자상거래 육류 소매, 고품질 단백질에 대한 도시 가구 수요 증가에 힘입어 2025년에 759억 5천만 달러로 평가되었습니다.
인도 쇠고기 시장
인도의 가치는 2025년에 207억 2천만 달러로 평가되었으며, 이는 주로 버팔로 육류 가공 회사, 수출 지향적 공급망 및 지역 소비 패턴의 지원을 받았습니다.
북아메리카
북미 지역의 가치는 2025년에 1,123억 1천만 달러로 평가되었으며, 예측 기간 동안 CAGR 4.10% 성장하여 2034년까지 1,604억 7천만 달러에 이를 것으로 예상됩니다. 이 지역은 높은 1인당 육류 소비량, 강력한 식품 서비스 보급률, 버거 및 스테이크 문화, 대규모 집약적 가축 사육, 브랜드 쇠고기 프로그램, 첨단 냉장 유통 소매 등을 바탕으로 전 세계적으로 가장 확고한 시장 중 하나입니다.
미국 쇠고기 시장
미국은 2025년 884억 7천만 달러 규모로 북미 시장을 장악하고 있습니다. 성장은 버거, 스테이크, 바비큐, 타코, 샌드위치 및 가정 식사 분야에서 쇠고기 소비가 증가함에 따라 뒷받침됩니다.
유럽
유럽의 가치는 2025년에 855억 8천만 달러로 평가되었으며, 예측 기간 동안 CAGR 3.45% 성장하여 2034년까지 1,156억 4천만 달러에 이를 것으로 예상됩니다. 이 지역은 성숙하고 규제가 엄격하며 신선한 쇠고기, 로스트, 스테이크, 다진 쇠고기, 가공육 및 식품 서비스 분야에 대한 수요가 뒷받침됩니다.
독일 쇠고기 시장
2025년 독일의 가치는 130억 3천만 달러로 평가되었습니다.가공육문화, 슈퍼마켓 육류 판매, 식품 서비스 수요 및 냉장 쇠고기 소비.
프랑스 쇠고기 시장
프랑스는 강력한 요리 전통, 신선한 쇠고기 소비, 정육점 문화, 추적 가능하고 원산지 인증된 고기에 대한 수요에 힘입어 2025년에 150억 6천만 달러의 가치를 기록했습니다.
남미, 중동 및 아프리카
남아메리카의 가치는 2025년에 786억 1천만 달러로 평가되었으며, 예측 기간 동안 연평균 성장률(CAGR) 4.49%로 성장하여 2034년까지 1,162억 1천만 달러에 이를 것으로 예상됩니다. 이 지역은 대규모 소 떼, 목초지 기반 생산, 경쟁력 있는 토지 가용성, 확립된 도축 능력, 브라질과 아르헨티나의 강력한 국내 소비로 뒷받침되는 주요 쇠고기 생산 및 수출 허브입니다.
중동 및 아프리카 시장은 2025년에 362억 4천만 달러로 평가되었으며, 예측 기간 동안 연평균 성장률(CAGR) 5.52%로 성장하여 2034년까지 584억 9천만 달러에 이를 것으로 예상됩니다. 할랄 쇠고기에 대한 수요 증가, 식품 서비스, 관광, 호텔 식사, 도시 소매, 인구 증가, 냉동 및 냉장 수입 쇠고기 가용성 증가로 인해 성장이 뒷받침됩니다.
브라질 쇠고기 시장
브라질은 세계 최대 규모의 가축 사육장, 강력한 국내 쇠고기 소비, JBS, Marfrig, Minerva Foods 등 주요 수출 지향 기업의 지원을 받아 2025년 기준 약 492억 5천만 달러 규모의 남미 시장을 장악하고 있습니다.
경쟁 환경
주요 산업 플레이어
주요 업체들은 시장 지위 강화를 위해 가공 규모, 수출 접근성, 브랜드 쇠고기, 식품 안전 및 소매용 제품에 중점을 두고 있습니다.
글로벌 시장은 특히 북미, 브라질, 호주 및 유럽 일부 지역에서 경쟁이 치열하고 처리 수준에서 적당히 통합되었습니다. 대기업은 가축 조달, 도축 능력, 가공 효율성, 수출 승인, 저온 유통 인프라, 식품 안전 시스템, 가격 책정, 브랜드 쇠고기 프로그램, 소매업체 및 식품 서비스 유통업체와의 고객 관계를 놓고 경쟁합니다.
선도적인 쇠고기 회사들은 부가가치 제품, 부분 통제 절단, 케이스 레디 쇠고기, 냉장 수출, 냉동 식품 제조업체, 프리미엄 브랜드 프로그램 및 추적 가능한 육류 제품을 확대하고 있습니다. 기업들도 자동화에 투자하고 있으며,포장, 지속 가능한 가축 사육, 동물 복지 표준 및 공급망 투명성을 통해 규제 기관, 소매업체, 레스토랑 및 국제 구매자의 요구 사항을 충족합니다.
보고서에 소개된 주요 쇠고기 회사 목록
- JBS S.A.(브라질)
- 타이슨 푸드, Inc.(우리를.)
- 카길, 법인(우리를.)
- National Beef Packing Company, LLC (미국)
- Marfrig Global Foods S.A.(브라질)
- 미네르바 S.A.(브라질)
- 데니쉬 크라운 A/S(덴마크)
- 비온식품그룹(네덜란드)
- NH식품(일본)
- 호주 농업 회사(Australian Agricultural Company Limited)(호주)
주요 산업 발전
- 2026년 1월:ButcherBox는 Target과의 파트너십을 통해 오프라인 소매점에 진출하여 미국 전역의 1,400개 이상의 Target 매장에 신선한 100% 풀을 먹고 자란 쇠고기 제품을 판매했습니다.
- 2025년 12월:Natural Grocers는 자사 브랜드의 풀을 먹인 쇠고기 스틱과 쇠고기 바이트를 매장 전체에 출시했습니다. 이 제품은 100% 풀을 먹인 쇠고기로 만들어지며 오리지널과 할라피뇨 품종도 포함되어 있습니다.
- 2025년 9월:American Farmers Network는 목초 사육, 유기농 및 천연 쇠고기 프로그램에 중점을 둔 네브래스카 기반 쇠고기 가공업체인 Open Range Beef를 인수했습니다. 이번 인수를 통해 목장, 수확, 제조, 추가 가공 및 전국 유통 전반에 걸쳐 AFN의 수직 통합 공간이 확장되었습니다.
- 2025년 5월:Teton Waters Ranch는 Whole Foods Market에서 냉동 쇠고기 버거 패티, 클래식 쇠고기 핫도그, 아침용 쇠고기 패티 등 세 가지 새로운 100% 목초 사육 쇠고기 제품을 선보였습니다.
- 2025년 2월:JBS USA는 텍사스주 캑터스(Cactus)에 1억5천만달러, 콜로라도주 그릴리(Greeley)에 5천만달러 등 미국 쇠고기 시설에 2억달러를 투자한다고 발표했다. 이 프로젝트에는 새로운 제조 현장, 확장된 쇠고기 보관실 및 새로운 유통 센터가 포함됩니다.
보고서 범위
글로벌 쇠고기 시장 산업 보고서는 시장을 심층적으로 분석하고 글로벌 시장 동향, 시장 역학, 공급망, 저명한 회사, 연구 개발에 대한 투자와 같은 중요한 측면을 강조합니다. 이 외에도 보고서는 글로벌 시장 분석에 대한 통찰력을 제공하고 중요한 산업 발전을 강조합니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정 연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026년부터 2034년까지 CAGR 4.89% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 가공 유형, 제품 유형, 유통 채널 및 지역별 |
| 가공 유형별 |
|
| 제품 유형별 |
|
| 유통채널별 |
|
| 지역별 |
|
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년 4,652억 2천만 달러였으며 2034년에는 7,116억 2천만 달러에 이를 것으로 예상됩니다.
2025년 아시아 태평양 시장 가치는 1,524억 7천만 달러에 달했습니다.
시장은 2026~2034년 예측 기간 동안 연평균 성장률(CAGR) 4.89%로 성장할 것으로 예상됩니다.
제품 유형별로는 지상 부문이 시장을 주도했습니다.
시장의 주요 동인은 단백질이 풍부한 식단에 대한 수요 증가입니다.
JBS S.A., Tyson Foods, Inc., Cargill, Incorporated, National Beef Packing Company, LLC 및 Marfrig Global Foods S.A.가 시장에서 눈에 띄는 업체입니다.
아시아 태평양 지역은 2025년에 가장 큰 시장 점유율을 차지했습니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 200
-

(유효 기간 30th Sep 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.


관련된 보고서