진단 항체 시장 규모, 점유율 및 산업 분석, 유형별(단클론 항체, 다클론 항체, 재조합 항체, 결합 항체 등), 기술별(유세포 분석, ELISA, 면역조직화학, 웨스턴 블롯 등), 출처별(마우스, 토끼, 염소, 인간 및 기타), 애플리케이션별(종양학, 면역학, 전염병 및 기타) 기타), 최종 사용자별(병원 및 진단 실험실, 제약 및 진단 회사, 학술 및 연구 기관) 및 지역 예측, 2026~2034년
 무료 샘플 다운로드

진단항체 시장 규모 및 향후 전망
 오디오 버전 듣기
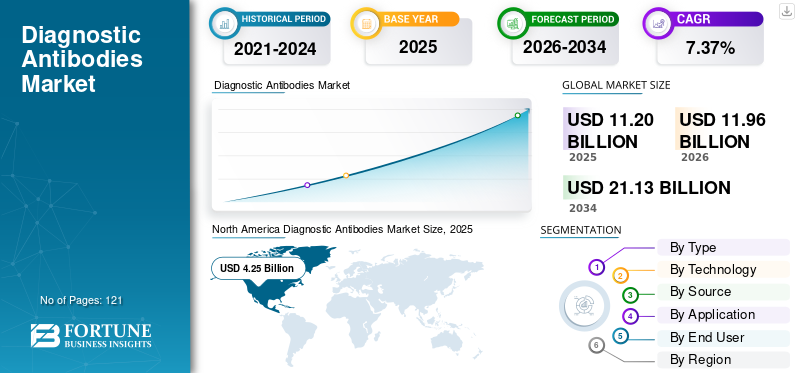
전 세계 진단 항체 시장 규모는 2025년 112억 달러로 평가되었으며, 2026년 119억 6천만 달러에서 2034년 211억 3천만 달러로 성장하여 예측 기간 동안 연평균 성장률(CAGR) 7.37%를 나타낼 것으로 예상됩니다. 북미는 2025년 기준 37.95%의 시장점유율로 진단항체 시장을 장악했다.
진단 항체는 생물학적 시료에서 질병 관련 단백질을 검출하기 위해 면역조직화학, 유세포 분석, ELISA 및 웨스턴 블롯과 같은 다양한 기술에 널리 사용됩니다. 바이오마커 기반 질병 탐지에 대한 수요 증가는 시장 확대를 주도하고 있습니다. 시장은 또한 자동화된 테스트 플랫폼과의 향상된 특이성, 재현성 및 호환성을 제공하는 재조합 및 단일클론 항체로의 전환을 목격하고 있습니다. 동반 진단의 채택이 증가하고 있으며정밀 의학는 기업들이 검증된 항체 클론과 질병 특이적 분석법을 개발하도록 더욱 장려하여 시장 성장을 지원하고 있습니다.
- 예를 들어, 2025년 4월 Agilent Technologies는 Abcam과 협력하여 회사의 검증된 재조합 단일클론 항체 포트폴리오를 사용하여 면역조직화학 동반 진단을 개발했습니다. 이 협력을 통해 맞춤형 분석법 개발이 가속화되고 초기 단계 임상 시험에서 진단 분석법의 사용이 지원되었습니다.
F. Hoffmann-La Roche Ltd., Danaher Corporation, BD 및 Thermo Fisher Scientific Inc.와 같은 주요 업체들은 시장 입지 확대를 위해 신기술 출시, 전략적 협력, 인수 및 투자 이니셔티브에 적극적으로 참여하고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
진단 항체 시장 주요 시사점
 글로벌 시장규모 및 전망
- 2025년 시장 규모: 112억 달러
- 2026년 시장 규모: 119억 6천만 달러
- 2034년 예측 시장 규모: 211억 3천만 달러
- CAGR: 2026~2034년 7.37%
 시장점유율
- 북미는 2025년 진단용 항체 시장을 37.95%로 장악했다.
- 재조합 항체는 CAGR 11.41%로 가장 빠르게 성장하는 부문입니다.
- 유세포분석은 CAGR 8.05%로 성장할 것으로 예상됩니다.
 주요 지역 하이라이트
북아메리카
북미는 강력한 암 테스트와 정밀 의학 채택에 힘입어 2025년 42억 5천만 달러로 시장을 주도했습니다.
유럽
유럽은 암 검진과 첨단 병리학 인프라에 힘입어 6.09%의 CAGR로 성장할 것으로 예상됩니다.
아시아 태평양
아시아 태평양 지역은 2025년에 세 번째로 큰 점유율을 차지했으며 2026년에는 31억 4천만 달러에 이를 것으로 예상됩니다.
우리를.
미국 시장은 2026년 41억 8천만 달러로 추정되며, 이는 전 세계 매출의 약 34.96%를 차지합니다.
일본
일본 시장은 2026년 11억 달러로 추산되며, 이는 전 세계 매출의 약 9.22%를 차지합니다.
자세히 알아보기

진단 항체 시장 동향
진단의 정확성과 재현성을 향상시키기 위해 재조합 항체의 채택이 증가하는 것이 두드러진 추세입니다.
항체 기반 테스트 애플리케이션 전반에서 재조합 항체로의 전환이 주요 시장 추세입니다. 재조합 항체는 정의된 유전자 서열을 사용하여 제조되므로 배치 간 변동을 줄이는 데 도움이 되고 보다 일관된 특이성과 결합 성능을 제공합니다. 진단 실험실이 표준화되고 자동화된 테스트 작업 흐름을 채택함에 따라 이러한 이점은 점점 더 중요해지고 있습니다. 이러한 요인들은 진단 및 생명과학 기업들이 재조합 항체 포트폴리오를 확장하도록 장려하고 있으며, 이에 따라 재조합 항체가 글로벌 시장에서 중요한 트렌드로 자리매김하고 있습니다.
- 예를 들어, 2026년 4월 Bio-Rad Laboratories는 둘라글루타이드에 특이적인 재조합 항체와 함께 여러 생물학적 약물에 대한 8개의 새로운 항체를 출시하여 재조합 단일클론 항유전자형 항체 포트폴리오를 확장했습니다. 이 항체는 약동학, 항약물 항체, 치료 약물 모니터링 응용 분야를 포함하여 선택적이고 신뢰할 수 있는 생체 분석 분석을 지원하도록 설계되었습니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
증가하는 암 부담과 바이오마커 기반 치료법 선택으로 시장 성장 촉진
전 세계적으로 증가하는 암 부담으로 인해 질병 탐지, 종양 분류, 예후 및 치료법 선택에 사용되는 진단 항체에 대한 수요가 높아지고 있습니다. 전 세계적으로 암 발병률은 향후 수십 년 동안 상당히 증가할 것으로 예상되며, 이로 인해 조직 생검, 진단 테스트 및 검사 횟수가 더 많아질 것입니다.바이오마커평가. 또한, 표적 치료법과 면역 치료법의 가용성이 높아짐에 따라 바이오마커 테스트가 임상 의사 결정의 중요한 부분이 되고 있습니다. 항체 표적화 마커는 임상의가 적합한 환자를 식별하고 임상적 이점을 제공할 가능성이 없는 치료를 피하는 데 도움이 됩니다. 제약회사가 바이오마커 정의 종양학 파이프라인을 확장함에 따라 진단 실험실은 더욱 검증된 면역조직화학 및 유세포 분석 항체를 채택하여 시장 성장을 주도할 것으로 예상됩니다.
- 예를 들어, 2024년 10월 F. Hoffmann-La Roche Ltd.는 VYLOY 치료에 적합할 수 있는 CLDN18 양성 위암 또는 위식도 접합부 암 환자를 식별하는 데 사용되는 항체 기반 동반 진단법인 VENTANA CLDN18(43-14A) RxDx 분석법에 대해 미국 FDA 승인을 받았습니다. 이번 승인은 바이오마커 기반 종양 치료법 선택에서 진단 항체의 중요성이 커지고 있음을 보여줍니다.
|
계급 |
시장 동인 |
종합 영향력 순위 |
CAGR 기여도(2026-2034) |
영향: 2026-2028 |
영향: 2029-2031 |
영향: 2032-2034 |
|
1 |
증가하는 암 부담 및 바이오마커 기반 치료법 선택 |
높은 |
3.10% |
높은 |
높은 |
높은 |
|
2 |
진단 테스트 및 임상 실험실 인프라 확장. |
높은 |
2.45% |
중간 |
높은 |
높은 |
|
3 |
유동 세포 계측법 및 고 매개 변수 면역 표현형 분석의 성장 |
높은 |
1.95% |
높은 |
높은 |
중간 |
|
4 |
재조합, 서열 정의 및 가공 항체로의 전환 |
중간-높음 |
1.55% |
중간 |
높은 |
높은 |
|
5 |
동반진단과 정밀의학의 성장 |
중간 |
1.15% |
중간 |
중간 |
높은 |
|
6 |
기타 |
낮은 |
0.75% |
낮은 |
낮은 |
낮은 |
|
총 긍정적인 성장 기여도 |
10.95% |
시장 제약
시장 성장을 억제하기 위한 로트 간 가변성, 교차 반응성 및 복잡한 검증 요구 사항
글로벌 진단 항체 시장 성장을 제한하는 주요 요인은 생산 전반에 걸친 항체 성능의 변화입니다. 항체 친화도, 접합, 순도 또는 에피토프 인식의 변화는 검사실에서 동일한 제품 및 테스트 프로토콜을 사용하는 경우에도 분석 감도를 변경하고 다른 결과를 생성할 수 있습니다. 구조적으로 유사하거나 관련되지 않은 항원과의 교차 반응은 위양성 또는 위음성 결과를 더욱 생성하여 잘못된 질병 분류의 위험을 증가시킬 수 있습니다. 따라서 제조업체와 진단 실험실은 항체 시약을 도입하거나 교체하기 전에 광범위한 특이성, 민감도, 간섭, 교차 반응성 및 로트 비교 연구를 수행해야 합니다. 이러한 검증 활동에는 추가 샘플, 숙련된 인력, 문서 및 실험실 자원이 필요하므로 개발 비용이 증가하고 상용화 일정이 연장됩니다. 이러한 성능 관련 불확실성으로 인해 실험실에서 제품을 전환하는 것을 방해하고 새로 개발된 진단 항체의 채택을 제한할 수 있습니다.
- 예를 들어 Harm Reduction Journal에 발표된 2024년 실험실 평가에서는 항체 기반 니타젠 테스트 스트립의 두 제조 로트가 2,000ng/mL와 3,000ng/mL의 서로 다른 검출 한계를 생성한 것으로 나타났습니다. 이 연구는 또한 테스트된 유사체 전반에 걸쳐 다양한 교차 반응성을 보고했습니다. 실제 환경에서 분석을 적용하기 전에 특이성, 로트 간 변동, 테스트 조건 및 샘플 특성을 고려해야 한다고 명시되어 있습니다. 이러한 발견은 신뢰할 수 있는 항체 기반 진단 성능을 보장하는 데 필요한 추가적인 검증 부담을 강조합니다.
|
계급 |
시장 제약 |
종합 영향력 순위 |
부정적인 CAGR 기여(2026-2034) |
영향: 2026-2028 |
영향: 2029-2031 |
영향: 2032-2034 |
|
1 |
로트 변동성, 교차 반응성 및 검증 부담 |
높은 |
1.35% |
높은 |
높은 |
중간 |
|
2 |
가격 압박과 중앙화된 조달 |
중간-높음 |
0.95% |
높은 |
중간 |
중간 |
|
3 |
규제 복잡성 및 시장 접근 단편화 |
중간 |
0.78% |
중간 |
중간 |
낮은 |
|
4 |
기타 |
낮은 |
0.50% |
낮은 |
낮은 |
낮은 |
|
총 마이너스 성장 영향 |
3.58% |
시장 기회
진단항체 국산화 및 현지 OEM 네트워크 확대로 성장기회 창출
진단용 항체 생산의 현지화는 신흥 시장에서 상당한 성장 기회를 제공합니다. 지역 생산 및 검증 시설을 구축하면 수입 관세, 통화 관련 비용, 배송 지연 및 공급 중단 위험을 줄일 수 있습니다. 현지 OEM 공급업체는 국내 진단 키트 제조업체 및 실험실 플랫폼의 요구 사항에 따라 항체 클론, 접합체, 완충액 및 분석 형식을 맞춤 설정할 수도 있습니다. 따라서 글로벌 항체 제조업체와 현지 OEM 회사 간의 전략적 파트너십을 통해 공급업체가 정부 조달 및 국내 제조 프로그램에 참여할 수 있도록 하는 동시에 제품 경제성과 시장 접근성을 향상할 수 있습니다. 이러한 요인은 중국, 인도, 동남아시아, 라틴 아메리카 및 기타 개발도상국 시장 전반에 걸쳐 진단용 항체 회사에게 확장 기회를 창출할 것으로 예상됩니다.
- 예를 들어 2025년 8월 Reuters 기반 업계 보고서에서는 다음과 같이 강조했습니다.제약중국의 진단 회사들은 비용을 절감하고 배송 시간을 단축하며 국제 무역 및 공급망과 관련된 불확실성을 제한하기 위해 국내 공급업체로부터 시약을 점점 더 많이 구매하고 있습니다. 현지 공급업체로의 전환은 지역 제조업체가 진단 시약 및 항체 기반 분석 구성 요소의 국내 생산을 확대할 수 있는 상업적 기회를 보여줍니다.
시장의 과제
진단 작업 흐름 전반에 걸쳐 항체 특이성을 유지하는 것은 시장에서 여전히 중요한 과제로 남아 있습니다.
다양한 진단 작업흐름 전반에 걸쳐 일관된 항체 성능을 유지하는 것은 시장 참가자들에게 여전히 중요한 과제로 남아 있습니다. 하나의 응용 분야에서 안정적으로 작동하는 항체는 다른 기술, 샘플 유형, 고정 방법, 항원 검색 프로세스 또는 자동화된 테스트 플랫폼과 함께 사용될 때 약하거나 비특이적이거나 오해의 소지가 있는 신호를 생성할 수 있습니다. 실험실 프로토콜, 조직 준비, 시약 농도, 기기 및 해석 기준의 차이는 분석 민감도 및 염색 품질에 추가로 영향을 미칠 수 있습니다. 이러한 응용 분야별 검증에는 적합한 컨트롤, 대표적인 임상 샘플, 숙련된 인력, 지속적인 품질 모니터링이 필요하므로 개발 시간과 운영 비용이 늘어납니다. 특이성과 재현성을 유지하지 못하면 잘못된 결과가 나올 수 있고, 진단이 지연될 수 있으며, 새로 출시된 항체 제품에 대한 실험실 신뢰도가 낮아져 글로벌 시장에 지속적인 도전이 될 수 있습니다.
- 예를 들어, 2024년 12월 McGill University는 약 770만 개의 제품 중 상업적으로 이용 가능한 많은 항체가 적절한 특이성이 부족하여 잠재적으로 표적을 벗어난 신호와 낮은 재현성을 초래할 수 있다고 보고했습니다. 이 기사는 Nature Protocols의 엄격한 항체 검증 프로토콜 발표와 함께 제공되었으며 실험실 및 항체 공급업체가 직면한 성능 문제의 규모를 강조했습니다.
세분화 분석
유형별
높은 특이성과 확립된 임상 검증으로 단클론 항체의 우세 지원
유형에 따라 시장은 단일클론항체, 다클론항체, 재조합항체, 접합항체 등으로 분류됩니다.
단일클론항체 부문은 높은 표적 특이성, 일관된 결합 특성, 표준화된 진단 분석에 대한 적합성으로 인해 2025년 시장을 지배했습니다. 이러한 단일클론 항체는 정의된 에피토프를 인식하여 배경 신호를 줄이고 진단 결과의 재현성을 향상시킵니다. 면역조직화학, 유세포 분석, ELISA 및 동반 진단에서의 확립된 사용으로 인해 임상적으로 검증된 항체 클론의 대규모 포트폴리오가 탄생했습니다. 이러한 장점으로 인해 진단 회사와 임상 실험실은 일상적인 바이오마커 유도 테스트에 단일클론 항체를 선호하게 되었고, 이를 통해 해당 부문의 지배적인 시장 위치를 뒷받침하게 되었습니다.
- 예를 들어, 2024년 11월 Roche는 담도암에서 PATHWAY 항-HER2/neu(4B5) 토끼 단일클론 1차 항체의 사용 확대에 대해 미국 FDA 승인을 받았습니다. 항체 기반 테스트는 ZIIHERA에 적합할 수 있는 HER2 양성 환자를 식별하며, 이는 표준화된 치료 선택 분석에서 단클론 항체의 확립된 임상적 역할을 입증합니다.
재조합 항체 부문은 예측 기간 동안 연평균 성장률(CAGR) 11.41%로 성장할 것으로 예상됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
기술별
조직 진단 및 동반 테스트에 대한 광범위한 사용으로 면역조직화학의 우세 지원
기술을 기반으로 시장은 유세포 분석, ELISA, 면역 조직 화학, 웨스턴 블롯 등으로 분류됩니다.
2025년 면역조직화학 부문은 시장의 선두 점유율을 차지했습니다. 이 기술을 통해 병리학자는 보존된 조직 구조 내에서 질병 관련 단백질을 직접 감지하고 위치를 파악할 수 있습니다. 이를 통해 실험실에서는 바이오마커의 존재 여부뿐만 아니라 그 위치, 염색 강도 및 종양 세포 전반의 분포도 평가할 수 있습니다. IHC는 종양 분류, 조직 기원 결정, 수용체 상태 평가, 예후 및 표적 또는 면역 기반 치료법 선택에 일상적으로 사용됩니다. 또한, IHC 기반 동반진단의 증가로 인해 1차 항체 및 검출 시약의 반복적인 소비가 증가하여 해당 부문의 시장 지배력이 강화되었습니다.
- 예를 들어, 2025년 5월 Guardant Health는 조직 프로파일링 포트폴리오에 고형 종양에 대한 포괄적인 IHC 테스트 제품군을 추가했습니다. 확장된 메뉴에는 HER2, MMR, PD-L1, c-MET, ER, PR, Ki-67, CLDN18 및 FOLR1을 포함한 바이오마커가 포함되어 종양 특성화 및 치료 선택에서 IHC의 광범위한 임상적 사용을 강조했습니다.
유세포 분석 부문은 예측 기간 동안 연평균 성장률(CAGR) 8.05%로 성장할 것으로 예상됩니다.
소스별
확립된 하이브리도마 클론의 대규모 가용성으로 인해 마우스 세그먼트의 지배력 지원
소스에 따라 시장은 마우스, 토끼, 염소, 인간 등으로 분류됩니다.
마우스 부문은 하이브리도마 기반 단클론 항체 개발에서 오랫동안 마우스를 사용하고 검증된 쥐 클론의 광범위한 가용성에 힘입어 2025년 가장 큰 진단 항체 시장 점유율을 차지했습니다. 마우스 면역 시스템은 광범위한 인간 및 비인간 항원에 대해 강력한 항체 반응을 생성하므로 제조업체는 수많은 진단 바이오마커에 대한 항체를 개발할 수 있습니다. 또한 실험실에서는 광범위한 호환 가능한 항마우스 2차 항체, 접합체 및 검출 시스템에 접근할 수 있어 분석 개발 및 일상적인 구현이 단순화됩니다.
- 예를 들어, 2024년 8월 애질런트는 TECELRA에 적합할 수 있는 윤활막 육종 환자를 식별하기 위한 MAGE-A4 IHC 1F9 pharmDx 분석에 대해 미국 FDA 승인을 받았습니다. 이 분석에서는 단클론 마우스 항-MAGE-A4 클론 OTI1F9를 사용하여 동반 진단에서 마우스 유래 항체 클론의 지속적인 임상적 중요성을 입증합니다.
인간 부문은 예측 기간 동안 CAGR 11.01%로 성장할 것으로 예상됩니다.
애플리케이션 별
종양 분류 및 바이오마커 테스트에 대한 높은 요구 사항으로 인해 종양학 부문 성장 촉진
응용 프로그램을 기반으로 시장은 종양학,면역학, 전염병 및 기타.
2025년에는 암 진단, 분류, 예후 및 치료 선택 전반에 걸쳐 진단 항체의 광범위한 사용으로 인해 종양학 부문이 시장을 지배했습니다. 암 조직은 종양 기원, 조직학적 하위 유형, 수용체 발현, 증식 상태 및 표적 치료법에 대한 적격성을 결정하기 위해 여러 항체를 사용한 테스트가 필요한 경우가 많습니다. 정밀 종양학의 확장으로 인해 치료 시작 전에 동반 진단 테스트가 필요하거나 그로부터 혜택을 받는 치료법의 수가 더욱 늘어났습니다. 결과적으로, 종양학 경로에 바이오마커 테스트의 통합이 증가함에 따라 더 적은 수의 마커 또는 덜 빈번한 테스트가 필요한 응용 분야보다 진단 항체에 대한 수요가 더 커졌습니다.
- 예를 들어, 2025년 5월 F. Hoffmann-La Roche Ltd.는 Emrelis에 적합한 특정 비편평 비소세포폐암 환자를 식별하기 위한 최초의 동반 진단법으로 VENTANA MET(SP44) RxDx 분석법에 대한 미국 FDA 승인을 받았습니다. 이 분석법은 항체 기반 IHC 염색을 통해 MET 단백질 발현을 평가하며, 이는 정밀 종양학에서 진단 항체에 대한 수요가 증가하고 있음을 보여줍니다.
면역학 부문은 예측 기간 동안 연평균 성장률(CAGR) 7.63%로 성장할 것으로 예상됩니다.
최종 사용자별
병원 및 진단 실험실은 중앙화된 조달과 전문가 주도의 치료로 시장을 주도했습니다.
최종 사용자를 기준으로 시장은 병원 및 진단 실험실, 제약 및 진단 회사, 학술 및 연구 기관으로 분류됩니다.
2025년에는 병원 및 진단 실험실이 시장을 지배했습니다. 이들 기관은 조직, 혈액, 골수 및 기타 환자 샘플에 대한 일상적인 임상 테스트의 대부분을 수행했습니다. 또한 병원에서는 대량의 생검 및 수술 검체를 확보하고 복합 암이나 면역 질환 사례별로 다중 항체 검사를 자주 실시합니다. 진단 실험실은 고급 내부 병리학 역량이 부족한 소규모 병원, 의원 및 의사를 위한 중앙 집중식 테스트를 추가로 지원합니다. 따라서 높은 테스트 볼륨, 반복적인 시약 조달 및 새로 승인된 동반 진단 채택 능력으로 인해 병원 및 진단 실험실이 가장 큰 최종 사용자 부문이 되었습니다.
- 예를 들어, 2026년 4월 Labcorp는 백금 저항성 난소암 환자를 식별하기 위한 애질런트의 PD-L1 IHC 22C3 pharmDx 동반 진단 제품을 전국적으로 출시한다고 발표했습니다. Labcorp는 또한 신속한 접근을 가능하게 하기 위해 조기 검증, 표준화된 교육 및 실험실 준비 활동을 완료하여 항체 기반 테스트 상용화에서 대규모 진단 실험실의 중심 역할을 입증했습니다.
제약 및 진단 회사 부문은 예측 기간 동안 CAGR 7.62%로 성장할 것으로 예상됩니다.
진단 항체 시장 지역 전망
지역별로 시장은 유럽, 북미, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 분류됩니다.
북아메리카
North America Diagnostic Antibodies Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
북미는 2024년 40억 4천만 달러로 시장을 주도했고, 2025년에도 42억 5천만 달러로 선두를 유지했다. 시장 성장은 높은 암 검사량, 동반 진단의 강력한 채택, 잘 확립된 병원 및 참조 실험실 네트워크에 의해 주도됩니다. 정밀의학 및 자동화 병리학에 대한 지속적인 투자로 인해 검증된 치료법의 사용이 증가하고 있습니다.진단항체.
미국 진단항체 시장
북미의 상당한 기여와 이 지역에 대한 미국의 지배력을 고려할 때, 미국 시장은 2026년 약 41억 8천만 달러로 추정되며, 이는 전 세계 매출의 약 34.96%를 차지합니다.
유럽
유럽은 향후 몇 년간 연평균 성장률(CAGR) 6.09%로 성장해 전체 지역 중 두 번째로 큰 성장을 기록하고, 2026년에는 가치가 31억 8천만 달러에 달할 것으로 예상됩니다. 성장은 암 검진 프로그램 확대, 첨단 병리학 인프라, 바이오마커 유도 치료법 사용 증가로 뒷받침됩니다. 표준화되고 재현 가능한 진단 테스트에 대한 규제 강조로 인해 고품질 항체에 대한 수요도 강화되고 있습니다.
영국 진단항체 시장
영국 시장은 2026년 6억 7천만 달러로 추정되며, 이는 전 세계 매출의 약 5.61%를 차지합니다.
독일 진단항체 시장
독일 시장은 2026년에 약 5억 3천만 달러에 이를 것으로 예상되며, 이는 전 세계 매출의 약 4.42%에 해당합니다.
아시아 태평양
아시아 태평양 지역은 2025년 시장에서 세 번째로 큰 점유율을 차지했으며 2026년에는 31억 4천만 달러에 이를 것으로 예상됩니다. 시장 성장은 질병 부담 증가, 진단 접근성 향상, 병원 및 의료 인프라의 급속한 발전에 의해 주도됩니다. 현지 제조, 의료비 지출 증가, 고급 테스트 플랫폼 채택 증가는 시장 성장을 더욱 뒷받침하고 있습니다.
일본 진단항체 시장
2026년 일본 시장은 약 11억 달러로 추산되며, 이는 전 세계 매출의 약 9.22%를 차지한다.
중국의 진단항체 시장
중국 시장은 2026년 매출이 약 7억 8천만 달러로 추정되어 전 세계 매출의 약 6.48%를 차지할 정도로 세계 최대 시장 중 하나가 될 것으로 예상됩니다.
인도 진단용 항체 시장
인도 시장은 2026년 약 3억 9천만 달러로 추산되며, 이는 전 세계 매출의 약 3.23%를 차지합니다.
라틴 아메리카, 중동 및 아프리카
라틴 아메리카는 예측 기간 동안 이 시장에서 적당한 성장을 보일 것으로 예상되며 2026년에는 6억 4천만 달러의 가치에 도달할 것으로 예상됩니다. 시장 성장은 암 및 전염병 진단에 대한 접근성 향상, 임상 실험실 현대화, 민간 의료 네트워크 확장에 의해 주도됩니다. 자동화된 면역분석 및 병리학 시스템의 가용성이 증가하면서 항체 소비가 증가하고 있습니다. 중동 및 아프리카 지역에서는 2026년에 GCC가 2억 달러에 이를 것으로 예상됩니다.
남아프리카 진단 항체 시장
남아프리카공화국 시장은 2026년에 약 1억 달러에 달해 전 세계 매출의 약 0.82%를 차지할 것으로 예상됩니다.
경쟁 환경
주요 산업 플레이어
포트폴리오 확장 및 주요 기업 간 재조합 항체 혁신으로 시장 경쟁 심화
다양한 진단 회사와 전문 항체 제조업체의 강력한 존재가 글로벌 진단 항체 시장의 특징입니다. 기업들은 재조합 항체 개발, 용도별 검증, 새로운 접합체, 동반 진단 파트너십, 자동화된 면역조직화학 및 유세포 분석 플랫폼과의 통합을 통해 포트폴리오를 강화하는 데 주력하고 있습니다. 실험실에서 더 높은 특이성, 일관된 로트 성능 및 여러 진단 워크플로우와의 호환성을 제공하는 항체를 요구함에 따라 경쟁이 심화되고 있습니다. 대기업은 광범위한 제품 포트폴리오, 확립된 기기 플랫폼, 규제 역량 및 글로벌 유통 네트워크의 혜택을 누리는 반면, 전문 공급업체는 검증된 클론, 새로운 바이오마커 적용 범위 및 맞춤형 항체 개발 서비스를 통해 경쟁합니다.
- 예를 들어, 2025년 4월에 Cell Signaling Technology는 CiteAb의 올해의 재조합 항체 공급업체로 선정되었습니다. 회사는 새로 개발된 항체의 거의 99%가 다음을 사용하여 생산되었다고 밝혔습니다.재조합 DNA 기술애플리케이션별 검증 접근 방식을 강조했습니다. 이번 개발은 기업들이 재현 가능한 항체 생산, 광범위한 검증 데이터, 차별화된 제품 품질을 통해 어떻게 경쟁하고 있는지를 보여줍니다.
F. Hoffmann-La Roche Ltd., Danaher Corporation, Becton, Dickinson and Company, Thermo Fisher Scientific Inc., Agilent Technologies, Inc.와 같은 주요 기업은 제품 혁신, 규제 승인, 전략적 파트너십, 포트폴리오 확장 및 지리적 범위를 통해 경쟁합니다. 임상적으로 검증된 항체, 강력한 병리학 및 유세포 분석 플랫폼, 신뢰할 수 있는 제조 시스템, 병원 및 진단 실험실과의 확고한 관계를 갖춘 회사는 시장에서 선두 위치를 유지할 것으로 예상됩니다.
프로파일링된 주요 진단 항체 회사 목록
- 호프만-라로슈 주식회사.(스위스)
- 다나허 주식회사(우리를.)
- BD(우리를.)
- 써모 피셔 사이언티픽(주)(우리를.)
- 애질런트 테크놀로지스, Inc.(우리를.)
- 머크 KGaA(독일)
- Revvity, Inc.(미국)
- Bio-Rad Laboratories, Inc.(미국)
- 바이오테크네(주)(우리를.)
- Cell Signaling Technology, Inc.(미국)
주요 산업 발전
- 2025년 4월:Cell Signaling Technology는 Visiopharm과 제휴하여 공간 생물학 연구를 발전시켰습니다. 이번 협력을 통해 Visiopharm의 Phenoplex 소프트웨어에서 회사의 IHC 기술을 사용하여 생성된 이미지에 대한 보다 효율적인 분석이 가능해졌으며, 이를 통해 연구자들은 종양 미세 환경에서 세포 상호 작용을 보다 효율적으로 조사하고 바이오마커 발견 및 분석을 간소화할 수 있었습니다.
- 2025년 3월:Leica Biosystems는 CellCarta와 파트너십을 맺었습니다. 이 파트너십은 Leica Biosystems의 병리학 기술 및 현지 제조 전문 지식을 CellCarta의 우수한 테스트 방법론 및 개발 역량과 결합했습니다.
- 2025년 3월:Agilent Technologies Inc.는 EU IVDR1로부터 PD-L1 IHC 28-8에 대한 두 가지 새로운 동반 진단 적응증 승인을 받아 초기 단계 비소세포폐암(NSCLC) 및 이전에 치료받지 않은 진행성 흑색종 환자에 대한 치료 적격성을 확대했습니다.
- 2025년 3월:Revvity, Inc.는 홍역 바이러스 감염 진단을 지원하거나 홍역 바이러스에 대한 면역 상태를 확인하기 위해 EUROIMMUN의 CE 마크 항홍역 바이러스 ELISA 2.0(IgG)을 출시했습니다. EUROIMMUN의 항홍역 바이러스 ELISA 2.0(IgG)은 혈청 및 혈장 외에 시료 물질로 건조혈반(DBS)에 대한 검증을 통해 EUROIMMUN의 혈청학적 감염 진단 포트폴리오를 확장하는 개발 중인 여러 분석법 중 첫 번째입니다.
- 2024년 8월:Agilent Technologies Inc.는 MAGE-A4 유도 공학 TCR T세포 치료법인 TECELRA(afamitresgene autoleucel, afami-cel 또는 ADP-A2M4라고도 함)로 치료할 수 있는 윤활막 육종 환자를 식별하는 데 도움이 되는 진단 도구로 MAGE-A4 IHC 1F9 pharmDx(SK032)를 사용하도록 미국 FDA로부터 승인을 받았습니다.
보고서 범위
진단 항체 시장 보고서는 모든 시장 부문에 대한 자세한 평가를 제공하여 업계 성장에 영향을 미치는 주요 동인, 추세, 기회, 제한 사항 및 과제를 강조합니다. 또한 단클론, 다클론, 재조합 및 접합 항체의 기술 발전, 주요 산업 발전, 시장 점유율 분석 및 선도 기업의 포괄적인 프로필을 다루고 있습니다. 이 보고서는 주요 지역의 유형, 기술, 소스, 애플리케이션 및 최종 사용자별로 추세를 평가합니다. 여기에는 면역조직화학, 유세포 분석, ELISA, 웨스턴 블로팅, 바이오마커 개발, 동반 진단 승인, 제품 출시, 항체 검증, 가격 동향, 주요 진단 및 생명과학 기업이 채택한 경쟁 전략 등을 다루는 글로벌 시장 분석이 포함됩니다. 이 연구는 또한 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카의 지역적 성장 패턴과 각 지역의 진단 항체 채택을 지원하는 주요 요인을 강조합니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정 연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026년부터 2034년까지 CAGR 7.37% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 유형, 기술, 소스, 애플리케이션, 최종 사용자 및 지역별 |
| 유형별 |
|
| 기술별 |
|
| 소스별 |
|
| 애플리케이션별 |
|
| 최종 사용자 기준 |
|
| 지역별 |
|
연구 방법론:
1. 상향식 접근 방식
접근 방식 1: 주요 진단용 항체 플레이어의 수익 및 시장 점유율
- Roche, Danaher, Thermo Fisher Scientific, BD, Agilent Technologies, Merck KGaA, Bio-Rad, Revvity 및 Bio-Techne과 같은 주요 회사의 연간 보고서, SEC 서류, 투자자 프레젠테이션, 수익 공개, 회사 웹사이트, 제품 카탈로그 및 규제 서류에서 진단 항체 관련 수익을 수집합니다.
- 단클론, 다클론, 재조합, 접합 및 기타 진단 항체 전반에 걸쳐 회사 포트폴리오를 평가합니다.
- 유세포 분석, ELISA, 면역조직화학, 웨스턴 블롯 및 기타 진단 기술 전반에 걸친 수익 노출 추정.
- 치료용 항체, 진단 기기, 실험실 서비스, 소프트웨어 및 비항체 시약에서 진단용 항체 수익을 분리합니다.
- 더 넓은 병리학, 면역진단, 생명과학 시약 및 생명과학 사업 부문 내에서 진단 항체 기여도를 추정합니다.
- 제품 범위, 지리적 범위, OEM 공급 활동, 병원 및 실험실 침투, 유통 네트워크 및 고객 기반을 평가합니다.
- 이중 계산을 방지하기 위해 Danaher의 Abcam과 Revvity의 BioLegend를 포함한 모회사의 자회사 수익을 통합합니다.
- 회사 수준 수익과 예상 시장 점유율을 삼각측량하여 글로벌 및 지역 시장 가치를 도출합니다.
접근법 2: 최종 사용자 조달 및 소비 분석
- 연구에서 다루는 주요 국가의 병원 및 진단 실험실, 제약 및 진단 회사, 학술 및 연구 기관을 식별합니다.
- 각 최종 최종 사용자 범주에 대한 연간 진단 항체 조달량 추정.
- 제품 유형, 진단 기술, 원천 종, 질병 적용, 바이알 크기, 농도 및 접합 형식별로 항체 소비를 평가합니다.
- 조달 가격, 기관 입찰 수량, 대리점 판매, OEM 구매, 실험실 예산 및 시약 활용 정보를 수집합니다.
- 병원, 진단검사실, 제약회사, 진단회사, 연구기관별 연간 평균 항체 소비량 추정.
- 유통업체 마크업, 소매 마진, 세금, 운송비, 실험실 서비스 비용을 제거한 후 제조업체 수준 평균 판매 가격을 적용합니다.
접근방식 3: 진단검사 규모 및 기술 활용 모델
- 종양학, 면역학, 전염병 및 기타 응용 분야 전반에 걸쳐 항체 기반 진단 테스트 규모를 평가합니다.
- 유세포 분석, ELISA, 면역조직화학, 웨스턴 블롯 및 기타 항체 기반 진단 절차에 대한 테스트 볼륨을 수집합니다.
- 항체 수, 항체 패널, 포획-검출 쌍 또는 테스트, 염색 실행, 분석 배치 또는 환자 샘플당 소비되는 시약 수량을 추정합니다.
- 실험실 처리량, 설치된 분석기 기반, 테스트 빈도, 분석 채택, 배치 크기, 시약 팩 수율, 낭비, 품질 관리 소비 및 반복 테스트를 평가합니다.
- 면역조직화학 및 유세포 분석 수요에 대한 종양학 검사량, ELISA 및 면역블롯 수요에 대한 감염성 질환 검사, ELISA 및 유세포 분석 수요에 대한 면역학 검사 매핑.
- 지역 및 글로벌 시장 규모를 결정하기 위해 국가 수준 테스트에서 파생된 수요를 집계합니다.
- 결과적인 시장 가치를 회사 수익 및 최종 사용자 조달 추정치와 교차 검증합니다. 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카를 추정하기 위해 지역 침투 및 가격 요인을 적용합니다.
2. 하향식 접근 방식
접근법 1: 모시장 및 진단용 항체 침투 분석
- 면역진단 시약, 임상 면역분석 시약, 병리학 시약, 유세포 분석 시약, IVD 원료 및 생명과학 항체 시약을 포함한 관련 모시장 분석.
- 특히 상업적으로 판매되는 진단 항체에 귀속되는 모시장 수익의 일부 추정.
- 항체 성분을 분리할 수 없는 진단 기기, 분석기, 소프트웨어, 실험실 서비스, 비항체 시약, 치료용 항체 및 전체 키트 수익은 제외됩니다.
- 유형, 기술, 출처, 응용 프로그램, 최종 사용자 및 지역별로 진단 항체 구성 요소를 할당합니다.
- 국가 수준의 진단 테스트 강도, 의료비 지출, 실험실 인프라, 질병 부담, 상환, 기술 채택 및 규제 환경을 평가합니다.
- 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카를 추정하기 위해 지역 침투 및 가격 요인을 적용합니다.
3. 주요 소스 목록
- FDA, EMA, PMDA, NMPA, CDSCO, TGA, CMS, WHO, OECD, 세계 은행, Eurostat 및 IARC
- 연례 보고서, SEC 제출, 투자자 프레젠테이션 및 수익 공개
- 회사 제품 카탈로그, 기술 문서 및 OEM 항체 포트폴리오
- 규제 승인, 제품 출시, 파트너십 및 인수
- 병원 조달, 실험실 테스트량, 입찰 및 환급 데이터
4. 1차 면접
공급 측면 인터뷰: 60%
- 주요 응답자:진단 항체 제조업체, OEM 공급업체, IVD 회사, 유통업체, 실험실 시약 공급업체와 논의합니다.
- 주요 응답자에는 비즈니스 책임자, 영업 이사, 제품 관리자, 시장 접근 임원, 애플리케이션 전문가, 제조 관리자 및 지역 유통업체가 포함됩니다.
- 인터뷰를 통해 진단용 항체 수익, 제품 구성, 제조업체 판매 가격, 지리적 판매 분포, OEM 기여도, 수요 동향 및 경쟁 포지셔닝을 검증합니다.
수요 측면 인터뷰: 40%
- 주요 응답자:병원 실험실, 진단 실험실, 병리학 실험실, 제약 및 진단 회사, 학계 및 연구 기관과 논의합니다.
- 주요 응답자에는 실험실 책임자, 병리학자, 조달 관리자, 임상 과학자, 유세포 분석 전문가, 연구 책임자 및 진단 분석 개발 팀이 포함됩니다.
- 인터뷰를 통해 연간 항체 소비량, 선호하는 항체 형식, 구매 빈도, 기술 활용도, 테스트 볼륨, 조달 가격, 낭비 및 충족되지 않은 요구 사항을 검증합니다.
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년 112억 달러에서 2034년에는 211억 3천만 달러에 이를 것으로 예상됩니다.
2025년 북미 시장 가치는 42억 5천만 달러에 이르렀습니다.
시장은 2026~2034년 예측 기간 동안 연평균 성장률(CAGR) 7.37%로 성장할 것으로 예상됩니다.
적용 분야에서는 종양학 부문이 시장을 주도했습니다.
증가하는 암 부담과 바이오마커 기반 치료법 선택이 시장 성장을 주도하고 있습니다.
F. Hoffmann-La Roche Ltd., Danaher Corporation, BD 및 Thermo Fisher Scientific Inc.는 글로벌 시장의 주요 업체 중 하나입니다.
2025년에는 북미가 시장을 장악했습니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 121
-

(유효 기간 15th Oct 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.













.webp)





