담낭암 치료 시장 규모, 점유율 및 산업 분석, 약물별(Gemcitabine, Cisplatin, Durvalumab, Pembrolizumab 및 기타), 약물 종류별(항대사제, 백금 화합물, PD-1 억제제, PD-L1 억제제 및 항체-약물 결합체), 치료법별(화학요법, 면역요법 및 표적 치료법), 투여 경로별 (비경구 및 경구), 연령 그룹별(성인 및 소아), 유통 채널별(병원 약국, 전문 약국 및 소매 약국) 및 지역 예측, 2026~2034년
 무료 샘플 다운로드

담낭암치료제 시장 규모 및 향후 전망
 오디오 버전 듣기
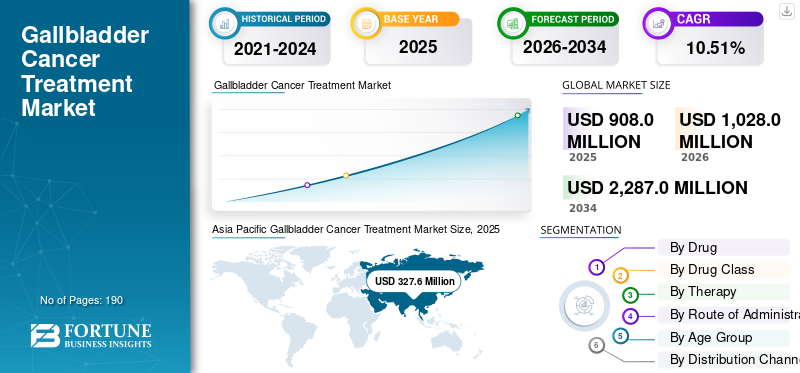
담낭암 치료제 시장 규모는 2025년 9억 800만 달러로, 2026년 10억 2800만 달러에서 2034년 22억 8700만 달러로 성장해 예측 기간 동안 CAGR 10.51%를 기록할 것으로 예상됩니다. 2025년 아시아 태평양 지역은 담낭암 치료 시장을 36.08%의 시장 점유율로 장악했습니다.
초기 증상이 거의 나타나지 않아 진행된 단계에서 진단되는 경우가 많아 시장이 성장하고 있다. 절제 불가능하거나 재발성 또는 전이성 질환이 있는 환자는 일반적으로 화학요법, 면역요법, 표적 요법 및 병용 요법을 포함한 전신 요법이 필요하므로 시장 성장을 뒷받침합니다. 시장은 또한 전통적인 화학요법에서 화학요법으로의 전환을 목격하고 있습니다.바이오마커HER2 발현과 같은 특정 분자 이상을 표적으로 삼는 기반 치료법. 이러한 변화는 제약회사가 이중특이적 항체, 항체-약물 접합체, 면역관문억제제 및 기타 첨단 치료법에 투자하도록 장려하여 치료 옵션을 확대하고 시장 성장을 강화합니다.
- 예를 들어, 2025년 5월 Zymeworks Inc.는 이전에 치료를 받았거나 절제 불가능하거나 전이성인 HER2 양성(HER2+) 담도암(BTC) 환자의 치료를 위한 자니다타맙에 대해 중국 국립의약품안전청(NMPA)으로부터 승인을 받았습니다.
또한 AstraZeneca plc, Merck & Co., Inc., Pfizer Inc., Fresenius Kabi AG와 같은 주요 업체들은 시장 입지 확대를 위해 신제품 출시, 전략적 협력, 인수 및 투자 이니셔티브에 적극적으로 참여하고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
담낭암 치료 시장 동향
희귀암 및 진행성 암 치료에 대한 제약 투자 증가는 눈에 띄는 시장 추세입니다.
시장에서는 진행성 또는 전이성 질환 환자의 미충족 치료 수요가 높아 의약품 투자가 증가하고 있습니다. 담낭암은 환자 수가 상대적으로 적지만, 공격적인 진행, 늦은 진단, 제한된 치료 대안으로 인해 기업들은 더 광범위한 담도암 집단을 위한 치료법을 개발하고 있습니다. 제약 회사에서는 환자 결과를 개선하기 위해 표적 항체, 면역요법 조합, 새로운 약물 전달 시스템 및 바이오마커 기반 치료법을 점점 더 평가하고 있습니다. 희귀하고 심각한 질병을 다루는 치료법에 대한 규제 지원은 기업이 임상 개발을 통해 새로운 후보를 발전시키도록 더욱 장려하고 있습니다. 이러한 추세는 치료 파이프라인을 확대하고 시장의 장기적인 성장을 강화할 것으로 예상됩니다.
- 예를 들어, 2025년 7월 FUJIFILM Pharmaceuticals U.S.A.는 담도암 치료를 위한 젬시타빈의 연구용 리포솜 제제인 FF-10832에 대해 미국 FDA로부터 희귀의약품 지정을 받았습니다. 이번 개발은 담낭암을 포함한 희귀암에 대한 첨단 약물 전달 기술에 대한 제약 투자 증가를 반영합니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
시장 성장을 주도하는 1차 화학면역요법 확장
1차 치료법으로 화학면역요법의 사용이 증가하면서 담낭암 치료 시장 성장을 이끌 것으로 예상됩니다. 절제 불가능한 국소 진행성 또는 전이성 담낭암 환자는 전통적으로 젬시타빈 및 시스플라틴 기반 화학요법에 의존해 왔지만 이는 제한된 장기 생존 혜택을 제공합니다. 화학요법에 면역관문억제제를 추가하면 화학요법 단독에 비해 항종양 면역 반응을 개선하고 생존 기간을 연장할 수 있습니다. 이러한 병용 요법이 치료 지침에 통합되고 더 많은 국가에서 채택됨에 따라 치료 경로 초기에 면역요법을 받는 환자의 수가 증가할 것으로 예상됩니다. 이번 확장을 통해 고부가가치 면역치료제 제품의 활용도가 높아지고 전체 시장 수익이 강화될 것으로 기대된다.
- 예를 들어, 2026년 7월 Phanes Therapeutics, Inc.는 Merck & Co., Inc.와의 임상 시험 협력을 확대하여 Merck의 항PD-1 치료제인 KEYTRUDA(pembrolizumab) 및 1L BTC의 화학요법과 함께 spevatamig를 연구했습니다. 스페바타미그(Spevatamig)는 파네스의 항CLDN18.2/CD47 이중특이항체로 신흥 면역항암제(IO) 계열인 선천면역증강제(I2E) 역할을 한다.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising global cancer burden expands the eligible treatment pool | High | 3.4% | High | High | High |
| 2 | Expansion of the approved biosimilar portfolio increases competitive supply. | High | 2.8% | High | High | High |
| 3 | Price discounts support payer-driven switching and treatment access | High | 2.5% | High | High | Medium |
| 4 | Institutional reimbursement and procurement frameworks normalize biosimilar use. | Medium-High | 2.2% | Medium | High | High |
| 5 | Loss of exclusivity for checkpoint inhibitors opens a second growth phase | Medium | 2.0% | Medium | Medium | High |
| 6 | Others | Low | 1.7% | Low | Low | Low |
| Total Positive Growth Contribution | 14.60% | |||||
Source: Fortune Business Insights
시장 제약
낮은 질병 발생률 및 후기 단계 발표로 시장 확대 제한
담낭암 발병률이 상대적으로 낮기 때문에 상업적으로 다룰 수 있는 환자 집단의 규모가 제한되고 전용 임상 시험에 이용 가능한 환자 수가 줄어들 것으로 예상됩니다. 또한, 뚜렷한 초기 증상 없이 발병하는 경우가 많으며, 국소 침범이나 원격 전이가 발생한 후에 흔히 진단됩니다. 이 단계에서 많은 환자들은 더 이상 잠재적인 근치적 수술적 절제를 받을 자격이 없습니다. 그들은 집중적인 화학 요법, 면역 요법 또는 표적 치료 조합의 사용을 제한하는 건강 상태가 좋지 않을 수 있습니다. 이러한 요인으로 인해 제품 개발, 치료법 채택 및 전체 시장 수익 성장이 둔화될 수 있습니다.
- 예를 들어, 2026년 5월 Boston University의 연구를 기반으로 한 MedicalXpress 기사에서는 담낭암이 조용한 초기 진행을 특징으로 하며 말기에 진단되는 경우가 많다는 점을 강조했습니다. 해당 기사에서는 진단 시 근치적 수술적 절제가 가능한 환자는 약 10~20%에 불과하며, 5년 생존율은 10% 미만인 경우가 많다고 보고했습니다. 이러한 늦은 발표와 소수의 치료 적격 인구로 인해 완치 또는 고급 치료법을 받을 수 있는 환자 수가 제한되어 시장 확장이 제한됩니다.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Aggressive price erosion limits manufacturer-level value growth | High | 1.6% | High | High | Medium |
| 2 | Complex biologic manufacturing raises entry barriers and supply risk | Medium-High | 1.1% | High | Medium | Medium |
| 3 | Patent and settlement timing can delay commercial entry | Medium | 0.9% | Medium | Medium | Low |
| 4 | Others | Low | 0.5% | Low | Low | Low |
| Total Negative Growth Impact | 4.10% | |||||
Source: Fortune Business Insights
시장 기회
성장 기회 창출을 위해 표적 치료법을 초기 치료 라인으로 이동
표적 치료법이 후기 치료에서 1차 치료 환경으로 이동하면 시장에서 상당한 성장 기회가 창출될 것으로 예상됩니다. 현재, 여러 바이오마커 지향 치료법은 질병 진행 후 이전에 치료받은 환자에게 주로 사용됩니다. 환자가 일반적으로 더 나은 건강 상태와 치료 내약성을 갖고 있을 때 이러한 치료법을 조기에 평가하면 적격 환자 집단을 확대하고 치료 기간을 향상시킬 수 있습니다. HER2 표적 항체 및 기타 정밀 의약품을 화학요법 또는 면역요법과 결합하면 기존 치료 단독에 비해 반응률을 향상시킬 수도 있습니다. 이러한 전환으로 인해 분자 프로파일링, 동반 진단 테스트 및 고가치 표적 제품에 대한 수요가 증가할 것입니다. 성공적인 첫 번째 라인임상 시험따라서 후속 규제 승인은 제품 적응증을 확대하고 시장 참가자에게 추가 수익 기회를 창출할 수 있습니다.
- 예를 들어, 2025년 11월 Jazz Pharmaceuticals는 HER2 양성 담도암 성인을 위한 1차 치료법으로 PD-1/PD-L1 억제제 유무에 관계없이 시스플라틴 및 젬시타빈이 포함된 Ziihera(자니다타맙)를 평가하기 위한 3상 HERIZON-BTC-302 시험을 계속하고 있다고 보고했습니다. 이번 개발은 이전에 치료받은 환자에게 승인된 자니다타맙의 사용을 초기 치료 환경으로 이동시키는 것을 의미하며, 이는 적격 환자 집단을 확대하고 담낭암에서 바이오마커 지향 치료법의 사용을 증가시킬 수 있습니다.
시장의 과제
시장 개발에 도전하는 소규모의 지리적으로 집중된 환자 인구
담낭암 환자의 규모가 작고 지리적으로 고르지 못한 분포는 임상 개발에 큰 어려움을 안겨줍니다. 많은 선진국 시장에는 적격 환자 수가 제한되어 있습니다. 이로 인해 제약회사가 개별 병원이나 국가를 통해 충분한 참가자를 모집하기가 어렵습니다. 임상시험에 특정 바이오마커, 이전 치료, 질병 단계 또는 적절한 건강 상태가 필요한 경우 환자 적격성은 더욱 제한됩니다. 결과적으로 스폰서는 수많은 임상 현장을 포함하는 복잡한 다국적 시험을 수행해야 하고, 개발 비용을 늘리고, 모집 일정을 연장하고, 규제 기관 제출을 지연시켜야 할 수도 있습니다. 발생률이 높고 자원이 제한된 지역의 제한된 대표성은 다양한 환자 모집단에 대한 시험 결과의 적용 가능성을 감소시킬 수도 있습니다.
- 예를 들어, 2025년 1월 University College London은 담낭암을 포함한 담도암에 대한 국제 SAFIR-ABC10 정밀 의학 시험을 시작했습니다. 이 연구는 전 세계적으로 약 800명의 환자를 모집하는 것을 목표로 했으며 영국, 프랑스, 벨기에의 연구 그룹이 참여했습니다. 국제 네트워크를 통해 여러 담즙암 하위 유형을 등록해야 하는 필요성은 개별 국가 또는 임상 센터를 통해 충분한 바이오마커 적격 담낭암 환자를 식별하는 것이 어렵다는 것을 보여 주며, 이로 인해 시험 복잡성이 증가하고 개발 일정이 연장될 수 있습니다.
세분화 분석
약물별
Durvalumab은 1차 화학면역요법의 조기 진입으로 인해 지배적 위치를 차지했습니다.
시장은 약물에 따라 젬시타빈, 시스플라틴, 더발루맙,펨브롤리주맙, 카페시타빈, 옥살리플라틴, 플루오로우라실, 자니다타맙, 트라스투주맙 데룩스테칸 등.
더발루맙 부문은 담낭암을 포함한 이전에 치료받지 않은 국소 진행성 또는 전이성 담도암에 대해 젬시타빈 및 시스플라틴과 함께 사용되는 것이 확립되었기 때문에 시장을 지배했습니다. 초기 규제 진입은 선점자 이점을 제공했으며 치료법이 1차 치료 관행에 널리 통합될 수 있게 했습니다. Durvalumab은 화학요법 단계에서 투여되며 이후 유지 단독요법으로 계속 투여되어 치료 기간을 연장하고 적격 환자당 수익을 늘릴 수 있습니다. 이러한 요인들은 새로운 표적치료제 및 면역치료제에 비해 더발루맙의 더 높은 채택률과 상업적 기여를 뒷받침합니다.
- 예를 들어, 2024년 4월 AstraZeneca는 TOPAZ-1 시험의 3년 추적 결과를 보고했는데, 이는 더발루맙과 화학요법을 병용하면 사망 위험을 26% 감소시키는 것으로 나타났습니다. 화학요법만 받은 환자의 6.9%가 3년째 생존한 데 비해 병용요법을 받은 환자의 약 14.6%가 3년 동안 생존해 1차 진행성 담도암 치료에서의 입지가 강화됐다.
Pembrolizumab 부문은 예측 기간 동안 CAGR 13.29%로 성장할 것으로 예상됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
약물 종류별
항대사물질은 핵심 치료 중추로서의 젬시타빈의 역할로 인해 선두를 달리고 있습니다.
약물 종류에 따라 시장은 항대사제, 백금 화합물, PD-1 억제제, PD-L1 억제제, 이중특이적 항체,항체-약물 접합체, 토포이소머라제 억제제, 탁산 등.
2025년에는 전신 담낭암 치료에서 젬시타빈의 광범위한 사용으로 인해 항대사제가 시장을 지배했습니다. 시스플라틴과 결합된 젬시타빈은 절제 불가능하거나 전이성 질환이 있는 환자를 위한 주요 화학요법 백본으로 남아 있습니다. 이 약물은 또한 durvalumab 또는 pembrolizumab을 포함하는 새로운 화학 면역요법 요법에도 유지되어 해당 부문이 기존 치료법과 첨단 치료법을 모두 채택함으로써 이익을 얻을 수 있도록 합니다. 카페시타빈과 플루오로우라실은 보조제, 복합제 및 후속 라인 설정 전반에 걸쳐 항대사물질 활용을 더욱 증가시킵니다. 따라서 광범위한 환자 적격성, 반복적인 치료 주기, 다양한 요법에 걸친 사용이 해당 부문의 선두 시장 점유율을 뒷받침했습니다.
- 예를 들어, 2023년 10월 머크는 국소 진행성, 절제 불가능 또는 전이성 담도암에 대해 대사길항물질인 젬시타빈 및 시스플라틴과 함께 키트루다를 미국 FDA에서 승인했다고 발표했습니다. 이번 승인으로 젬시타빈은 새로운 1차 화학면역요법의 핵심 성분으로 유지됐다.
PD-1 억제제 부문은 예측 기간 동안 연평균 성장률(CAGR) 13.29%로 성장할 것으로 예상됩니다.
치료법별
치료 경로 전반에 걸쳐 광범위하게 사용되는 화학요법이 지배적입니다.
치료에 따라 시장은 화학 요법, 면역 요법, 표적 치료 등으로 분류됩니다.
2025년에는 화학요법 부문이 치료 수술에 적합하지 않거나 질병이 진행된 환자를 위한 중심 치료 옵션으로 남아 있기 때문에 시장을 지배했습니다. 젬시타빈 및 시스플라틴과 같은 주요 치료법은 진행성 질환에 널리 사용되는 반면, 카페시타빈 및 플루오로우라실 기반 접근법은 보조 또는 대체 치료 환경에서 고려될 수 있습니다. 결과적으로 세포독성 약물의 사용을 없애기보다는 화학면역요법의 확대가 증가하게 되었다. 일반 화학요법 제품의 광범위한 가용성과 확립된 의사 경험은 이 부문의 지배력을 더욱 뒷받침했습니다.
- 예를 들어, 2024년 1월 NICE는 국소 진행성, 절제 불가능 또는 전이성 담도암이 있는 성인에게 더발루맙과 젬시타빈 및 시스플라틴을 병용하도록 권장했습니다. 권고사항은 화학요법이 면역요법이 도입된 이후에도 치료 백본을 계속 형성한다는 것을 보여주었습니다.
면역치료 부문은 예측 기간 동안 연평균 성장률(CAGR) 11.35%로 성장할 것으로 예상됩니다.
투여 경로별
통제된 투여 및 보조 약물 사용으로 인해 비경구 부문 우세가 발생함
투여 경로에 따라 시장은 비경구제와 경구제로 분류됩니다.
2025년에는 비경구 부문이 담낭암 치료 시장 점유율에서 가장 큰 비중을 차지했습니다. 진행성 담낭암에 사용되는 주요 치료법의 대부분은 비경구 주입을 통해 전달됩니다. 젬시타빈, 시스플라틴, 옥살리플라틴, 더발루맙, 펨브롤리주맙, 자니다타맙, 트라스투주맙 데룩스테칸은 주로 비경구로 투여됩니다. 진행 단계 환자는 주사 제품의 반복 사용을 지원하는 예정된 주입 주기가 필요한 다중 약물 요법을 자주 받습니다. 비경구 투여는 또한 투여량 조절, 보조 약물 사용 및 주입 관련 반응의 즉각적인 임상 관리를 가능하게 합니다. 결과적으로 주입 기반 화학 요법, 면역 요법 및 표적 요법에 대한 강한 의존도가 해당 부문의 선두 점유율을 뒷받침했습니다.
- 예를 들어, 2024년 11월 Jazz Pharmaceuticals는 이전에 치료를 받았거나 절제 불가능하거나 전이성인 HER2 양성 담도암이 있는 성인을 위한 정맥 주사용 50mg/mL 제제인 Ziihera에 대한 미국 FDA 승인을 발표했습니다. 이번 승인으로 치료 환경에 또 다른 고부가가치 주사요법이 추가되었습니다.
구강 부문은 예측 기간 동안 CAGR 9.46%로 성장할 것으로 예상됩니다.
연령별
더 높은 질병 발생률과 더 강력한 상업적 치료 가능성으로 인해 성인 부문이 지배적입니다.
연령 그룹을 기준으로 시장은 소아과 및 성인으로 분류됩니다.
2025년에는 성인 부문이 시장을 장악했습니다. 이는 담낭암이 주로 중년 및 노년층에서 발생하기 때문입니다. 또한 화학요법, 면역요법, 표적치료제에 대한 주요 임상시험과 규제 승인은 주로 성인 환자를 대상으로 이루어졌습니다. 이로 인해 더 광범위한 증거 기반, 승인된 치료법의 더 큰 가용성, 성인의 치료 활용도가 높아졌습니다. 더 높은 질병 발생률과 더 강력한 상업적 치료 가용성이 결합되어 해당 부문의 지배적인 시장 점유율을 뒷받침했습니다.
- 예를 들어, 2022년 영국 암 연구(Cancer Research UK)는 담낭암 발생률이 85~89세 연령층에서 가장 높다고 보고했으며, 이 연령층은 영국에서 새로 진단된 사례의 약 13%를 차지합니다. 데이터는 치료 적격 인구가 성인과 노인 환자들에게 집중되어 있음을 보여줍니다.
소아과 부문은 예측 기간 동안 CAGR 7.43%로 성장할 것으로 예상됩니다.
유통채널별
전문 주입 및 모니터링 요구 사항으로 인해 병원 약국이 우세해졌습니다.
유통 채널을 기준으로 시장은 병원으로 분류됩니다.약국, 전문 약국, 약국 및 소매 약국, 온라인 약국.
2025년에는 병원 약국이 유통 채널 부문을 장악했습니다. 대부분의 담낭암 치료법은 병원과 암 전문 센터 내에서 시작되고 관리됩니다. 이러한 치료법에는 통제된 조건 하의 준비, 주입 일정 및 종양학 전문가의 모니터링이 필요합니다. 질병이 진행된 환자에게는 담도 폐쇄, 치료 관련 독성, 수분 공급, 항구토제 또는 응급 지지 요법 관리가 필요할 수도 있습니다. 이러한 임상 요구 사항은 병원 약국 시스템 내에서 약물 조달 및 조제에 집중됩니다. 더욱이 고가의 종양학 의약품은 일반적으로 기관 계약을 통해 구매되고 전문적인 다학제 진료를 통해 관리되므로 해당 부문의 지배력이 더욱 강화됩니다.
- 예를 들어, 2024년 9월 NHS England는 담낭암을 포함한 간췌장 담도암에 대한 전문 서비스 사양을 발표했습니다. 이 사양에서는 암 전문 센터에 진단 검토, 치료 계획, 절차 및 재발성 질환 관리에 대한 책임을 할당했으며, 치료 제공에 있어 병원 기반 진료의 핵심 역할을 강조했습니다.
온라인 약국 부문은 예측 기간 동안 연평균 성장률(CAGR) 17.54%로 성장할 것으로 예상됩니다.
담낭암 치료 시장 지역 전망
지역별로 시장은 유럽, 북미, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 분류됩니다.
북아메리카
북미 지역은 2024년에 2억 2,190만 달러로 평가되었으며, 2025년에는 2억 7,760만 달러로 2위를 차지하며 성장 모멘텀을 유지했습니다. 시장 성장은 1차 화학면역요법의 채택과 진행성 담낭암에 대한 분자 테스트의 증가로 뒷받침됩니다. durvalumab, pembrolizumab 및 HER2 표적 치료법의 가용성으로 인해 환자당 치료법 사용 및 지출이 확대되고 있습니다.
미국 담낭암 치료 시장
북미의 상당한 기여도와 이 지역에서 미국의 지배력을 감안할 때, 미국 시장은 2026년 약 2억 9,200만 달러로 추정되며, 이는 세계 시장의 약 28.40%를 차지합니다.
유럽
유럽은 예측 기간 동안 CAGR 8.22%로 성장해 전체 지역 중 세 번째로 높은 성장을 기록하고 2026년까지 가치가 2억 6,940만 달러에 달할 것으로 예상됩니다. 면역요법 기반 조합에 대한 규제 승인 및 상환이 증가함에 따라 고급 치료에 대한 접근성이 향상되고 있습니다.
영국 담낭암 치료 시장
영국 시장은 2026년 4,420만 달러로 추정되며, 이는 세계 시장의 약 4.30%를 차지한다.
독일 담낭암 치료 시장
독일 시장은 2026년 약 5,680만 달러에 이를 것으로 예상되며, 이는 전 세계 시장의 약 5.52%에 해당합니다.
아시아 태평양
Asia Pacific Gallbladder Cancer Treatment Market Size, 2025 (USD Million)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
아시아 태평양 지역은 2025년 시장을 장악했으며 2026년에는 3억 7,640만 달러에 이를 것으로 예상됩니다. 이 지역은 담낭암 부담이 비교적 높습니다. 진단 개선, 첨단 의료 인프라, 화학 요법, 면역 요법 및 표적 치료법에 대한 접근성이 지역 성장을 촉진할 것으로 예상됩니다.
일본 담낭암 치료 시장
2026년 일본 시장은 약 7,850만 달러로 전 세계 시장의 약 7.64%를 차지할 것으로 추산된다.
중국 담낭암 치료 시장
중국 시장은 2026년 매출이 약 1억 1,430만 달러로 추정되어 전 세계 매출의 약 11.12%를 차지할 정도로 세계 최대 시장 중 하나가 될 것으로 예상됩니다.
인도 담낭암 치료 시장
인도 시장은 2026년 약 7,450만 달러로 추정되며, 이는 전 세계 매출의 약 7.24%를 차지합니다.
라틴 아메리카, 중동 및 아프리카
라틴 아메리카 지역은 예측 기간 동안 상당한 성장을 보일 것으로 예상되며 2026년에는 가치가 4,450만 달러에 이를 것으로 예상됩니다. 높은 발병률, 암 발견 증가, 전문 종양학 서비스 확대는 치료 수요를 뒷받침하는 주요 요인 중 일부입니다. 중동 및 아프리카 지역의 GCC 규모는 2026년에 970만 달러에 이를 것으로 예상됩니다.
남아프리카 담낭암 치료 시장
남아프리카공화국 시장은 2026년까지 약 640만 달러에 달해 전 세계 매출의 약 0.62%를 차지할 것으로 예상됩니다.
경쟁 환경
주요 산업 플레이어
시장 경쟁 강화를 위한 주요 기업 간의 제품 승인 및 전략적 파트너십
글로벌 종양학 기업, 제네릭 주사제 제조사, 지역별 강력한 입지제약공급자가 시장을 특징짓는다. 기업들은 규제 승인, 지리적 확장, 1차 조합 연구, 신약 제제 및 전략적 라이선스 계약을 통해 제품 포트폴리오를 강화하는 데 주력하고 있습니다. 화학면역요법 제품, HER2 표적 치료법, 확립된 일반 화학요법 약물 간의 경쟁이 치열해지면서 기업은 치료 접근성을 확대하고 더 많은 적격 환자 집단을 확보하도록 장려되고 있습니다.
- 예를 들어, 2025년 7월 Zymeworks는 다양한 글로벌 지역에서 자니다타맙의 개발 및 상용화를 위해 Jazz Pharmaceuticals 및 BeOne Medicines와 협력했습니다. 이러한 파트너십을 통해 이 치료법은 이전에 치료한 HER2 양성 담도암에 대해 미국, 유럽, 중국에서 승인을 받았으며, 이는 전략적 협력이 어떻게 표적 치료법의 더 빠른 지리적 확장을 지원하는지 입증했습니다.
AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Roche, Eli Lilly Company와 같은 주요 업체들은 제품 혁신, 임상 개발, 제네릭 가용성, 파트너십 및 지리적 확장을 통해 경쟁하고 있습니다. 승인된 1차 치료법, 강력한 임상 증거, 확립된 병원 유통 네트워크 및 바이오마커 선택 환자에 대한 접근성을 갖춘 회사는 시장에서 선두 위치를 유지할 것으로 예상됩니다.
프로파일링된 주요 담낭암 치료 회사 목록
- 아스트라제네카 plc(영국)
- Merck & Co., Inc.(미국)
- 화이자 주식회사(우리를.)
- 프레제니우스 카비 AG(독일)
- 테바제약산업(주)(이스라엘)
- 산도스 그룹 AG(스위스)
- Hikma Pharmaceuticals PLC (영국)
- 어코드 헬스케어(영국)
- Sun Pharmaceutical Industries Ltd.(인도)
- Eli Lilly and Company(미국)
- Reddy's Laboratories Ltd.(인도)
주요 산업 발전
- 2025년 9월:다이이치 산쿄(Daiichi Sankyo)는 이전에 치료를 받았고 만족스러운 대체 치료 옵션이 없는 HER2 양성(면역조직화학[IHC] 3+) 절제 불가능 또는 전이성 고형 종양 성인 환자의 치료를 위한 ENHERTU(트라스투주맙 데룩스테칸)의 제2형 변형에 대해 유럽 의약청(EMA)으로부터 판매 승인을 받았습니다.
- 2025년 9월:머크(Merck & Co., Inc.)는 KEYTRUDA QLEX(펨브롤리주맙 및 베라히알루로니다제 알파-pmph) 주사제를 대부분의 고형종양 적응증에 대한 성인 피하 투여용으로 미국 FDA로부터 키트루다(펨브롤리주맙) 승인을 받았습니다.
- 2025년 7월:CivicaScript, LLC는 제네릭 카페시타빈을 출시했습니다. 카페시타빈은 특정 유형의 대장암, 유방암, 위암, 식도암, 위식도접합부암 또는 췌장암에 사용되는 뉴클레오시드 대사 억제제입니다.
- 2025년 7월:Jazz Pharmaceuticals plc는 이전에 최소 한 가지 전신 요법으로 치료를 받은 절제 불가능한 국소 진행성 또는 전이성 HER2 양성(IHC 3+) 담도암(BTC) 성인 환자의 치료를 위한 단일 요법으로 이중 인간 표피 성장 인자 수용체 2(HER2) 표적 이중특이적 항체인 Ziihera(자니다타맙)에 대해 유럽 위원회로부터 조건부 판매 승인을 받았습니다.
- 2025년 5월:Zymeworks Inc.는 이전에 치료를 받았거나 절제 불가능하거나 전이성인 HER2 양성(HER2+) 담도암(BTC) 환자의 치료를 위한 자니다타맙에 대해 중국 국립의약품안전청(NMPA)으로부터 승인을 받았습니다.
보고서 범위
담낭암 치료 시장 보고서는 산업 성장을 형성하는 주요 동인, 추세, 기회, 제한 사항 및 과제를 강조하면서 모든 시장 부문에 대한 자세한 평가를 제공합니다. 또한 담낭암 치료의 기술 발전, 주요 산업 발전, 시장 점유율 분석 및 선도 기업의 종합 프로필을 다루고 있습니다. 이 보고서는 또한 약물 종류 추세, 연령 그룹, 브랜드 및 제네릭 채택, 연령 그룹 역학 및 주요 지역의 유통 채널 성과를 평가합니다. 여기에는 파이프라인 개발, 규제 승인, 제품 출시, 가격 책정 및 보상 추세, 주요 제약 회사가 채택한 경쟁 전략 등을 포함한 시장 분석이 포함됩니다. 또한 이 연구에서는 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카의 지역적 성장 패턴과 각 지역의 채택을 지원하는 주요 요인을 강조합니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정 연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026년부터 2034년까지 CAGR 10.51% |
| 단위 | 가치(백만 달러) |
| 분할 | 약물, 약물 종류, 치료법, 투여 경로, 연령 그룹, 유통 경로 및 지역별 |
| 약물별 |
|
| 약물 종류별 |
|
| 치료법별 |
|
| 투여 경로별 |
|
| 연령대별 |
|
| 유통 채널별 |
|
| 지역별 |
|
연구 방법론
1. 상향식 접근법
접근 방식 1: 주요 담낭암 치료 업체의 수익 및 시장 점유율
- AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Pfizer, Fresenius Kabi, Eli Lilly, Roche, Teva, Hikma, Sandoz, Intas/Accord, Sun Pharma, Dr. Reddy’s 및 Viatris와 같은 주요 기업의 연례 보고서, SEC 서류, 투자자 프레젠테이션, 수익 기록, 제품 공개, 회사 웹사이트 및 규제 서류에서 종양학 제품 수익을 수집합니다.
- 더발루맙, 펨브롤리주맙, 자니다타맙, 트라스투주맙 데룩스테칸, 젬시타빈, 시스플라틴, 카페시타빈, 옥살리플라틴, 플루오로우라실 및 기타 적용 가능한 치료법을 포함한 관련 제품에서 창출된 수익을 식별합니다.
- 시험 모집단의 담낭암 비율, 역학적 분포, 승인된 적응증 적용 범위, 치료 활용 및 지리적 접근성을 기반으로 담낭암에 대한 더 광범위한 담도암 제품 판매 할당.
- 브랜드 제품 대 제네릭 제품 혼합, 치료 라인 포지셔닝, 평균 치료 기간, 시장 출시 시기, 특허 상태, 리베이트, 입찰 할인 및 국가 수준 가용성에 대한 회사 수익 조정.
- 각 회사의 종양학 제조 공간, 규제 승인, 병원 조달 참여, 전문 약국 존재, 유통 능력 및 지리적 도달 범위를 평가합니다.
- 2021~2025년 기업 수준 담낭암 치료 수익 및 시장 점유율 추정.
접근법 2: 제품 수준의 의약품 판매 및 치료 활용 분석
- 주요 제약 및 생명공학 회사에서 판매하는 브랜드 및 일반 담낭암 치료제 식별.
- 제품별 판매량, 처방량, 병원 조달량, 약병 및 정제 소비량, 복용량 강도, 복용 빈도, 치료 주기 및 평균 치료 기간을 수집합니다.
- 임핀지, 키트루다, 지헤라, 엔헤르투, 젬시타빈, 시스플라틴, 카페시타빈, 옥살리플라틴, 플루오로우라실, 이리노테칸, 파클리탁셀, 도세탁셀 및 기타 지침 지원 치료법과 같은 주요 제품을 보장합니다.
- 화학 요법, 면역 요법, 표적 요법 및 기타 전신 치료 범주 전반에 걸쳐 제품 활용도를 매핑합니다.
- 비경구 및 경구 요법을 포함한 투여 경로와 병원 약국, 전문 약국, 약국 및 소매 약국, 온라인 약국을 포함한 유통 채널별 제품 수요 추정.
- 치료 중단, 용량 감소, 불완전한 주기, 약병 낭비, 일반 대체품, 병원 입찰 및 제품별 접근 제한에 대한 조정.
- 연간 치료 단위에 제조업체 판매 가격, 공장도 가격 또는 순 병원 조달 가격을 곱하여 제품 수준 시장 수익을 얻습니다.
- 글로벌 시장을 결정하기 위해 국가 및 지역 전반에 걸쳐 제품 수준 수익을 집계합니다.
- 과거 및 기준 연도 시장에서 비상업적 파이프라인 수익을 제외하면서 후기 단계 임상 파이프라인 후보, 예상되는 라벨 확장 및 잠재적인 제품 출시에 대한 평가.
접근법 3: 역학 및 치료받은 환자 모델
- 미국, 캐나다, 유럽, 일본, 중국, 인도, 호주, 동남아시아, 라틴 아메리카, GCC, 남아프리카 및 기타 범위 내 국가의 연간 담낭암 발병률, 유병률, 사망률, 진단율 및 진단 단계를 평가합니다.
- 국소 절제 가능한 질환, 보조 치료 적격성, 절제 불가능한 질환, 전이성 질환, 재발성 질환, 수행 상태 및 치료 금기 사항을 고려한 후 진단 및 치료 적격 인구를 추정합니다.
- 규제 승인, 임상 지침, 의사 처방 관행, 바이오마커 적격성, 상환 및 약물 가용성을 기반으로 치료받은 환자를 화학요법, 면역요법, 표적 요법 및 기타 전신 치료에 매핑합니다.
- 젬시타빈, 시스플라틴, 더발루맙, 펨브롤리주맙, 카페시타빈, 옥살리플라틴, 플루오로우라실, 자니다타맙, 트라스투주맙 데룩스테칸 및 기타 치료법을 받은 환자 수 추정.
- 복용량, 치료 주기, 체표면적, 치료 기간, 유지 요법, 복용량 강도 및 중단 가정을 사용하여 환자당 연간 약물 소비량을 계산합니다.
- 국가 수준 시장 가치를 계산하기 위해 치료 환자 수에 환자당 연간 제조업체 수준 의약품 지출을 곱합니다.
- 2021~2025년의 지역 및 글로벌 시장 가치에 대한 국가 수준 추정치를 집계합니다.
- 발생률 추세, 인구 노령화, 진단 개선, 전신 치료 침투, 바이오마커 테스트, 면역요법 채택, 표적 치료 활용 및 접근성 확장을 사용하여 2034년까지 치료 환자 증가를 예측합니다.
2. 하향식 접근 방식
접근법 1: 모시장 및 대응 가능한 종양학 지출 분석
- 전 세계 종양학 의약품 시장, 위장관암 의약품 시장, 간담도암 치료 시장, 담도암 치료 지출을 관련 모시장 계층으로 분석합니다.
- 수술, 방사선요법, 진단 서비스, 입원, 의사 비용, 주입 비용 및 지지요법 수익을 제외한 후 총 암 치료 지출에서 의약품이 차지하는 비중을 추정합니다.
- 발생률, 진단된 환자 분포, 치료 적격성, 요법 활용 및 평균 치료 비용을 사용하여 담낭암, 간내 담관암종, 간외 담관암종 및 기타 담도 악성종양에 대한 담도암 약제비 할당.
- durvalumab, pembrolizumab, zanidatamab 및 trastuzumab deruxtecan과 같은 고가치 담도암 치료법의 담낭암 유발 비율 추정.
- 국가별 종양학 지출, 상환 접근, 면역 요법 침투, 표적 치료 가용성, 일반 화학 요법 사용, 병원 인프라 및 제조업체 가격 조정.
- 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카의 지역 점유율 계산.
3. 주요 출처 목록
- FDA, NCI, SEER, EMA, PMDA, NMPA, CDSCO, TGA, WHO, IARC, GLOBOCAN 및 국가 암 등록 기관의 검증된 역학 및 규제 정보입니다.
- ASCO, ESMO, NCCN, ClinicalTrials.gov, PubMed, 동료 검토 종양학 저널, 발표된 시험 결과 및 치료 지침의 임상 및 치료 입력.
- 연례 보고서, SEC 서류, 투자자 프레젠테이션, 수익 기록, 제품 판매 공개, 처방 정보 및 보도 자료에서 얻은 회사 정보.
- 약물 승인, 라벨 확장, 제품 출시, 제조업체 가격, 병원 입찰, 환급 변경, 처방집 포함, 제네릭 출시 및 특허 만료를 통한 시장 검증.
4. 1차 면접
공급 측면 인터뷰: 60%
- 주요 응답자:시장 규모, 성장률, 제품 판매, 가격, 유통, 경쟁 역학 및 지역 수요에 대한 통찰력을 수집하기 위해 담낭암 치료 시장에서 활동하는 제약 및 생명 공학 회사, 종양학 의약품 제조업체, 제네릭 의약품 공급업체, 도매업체, 전문 약국 및 유통업체와 논의합니다. 주요 응답자에는 영업 임원, 마케팅 관리자, 비즈니스 개발 관리자, 시장 접근 전문가, 영업 부사장, 유통업체 등이 포함됩니다.
- 수요 측면 인터뷰: 40%
- 주요 응답자:다양한 국가 및 지역에 걸쳐 선호하는 담낭암 치료 요법, 치료법 침투, 치료 환자 수, 치료 기간, 제품 활용도, 상환 접근 및 환자당 연간 약물 비용을 분석하기 위해 의학 종양 전문의, 위장 종양 전문의, 병원 약사, 암 센터 조달 팀, 지불인 및 의료 서비스 제공자와 논의합니다.
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년 9억 800만 달러였으며 2034년에는 22억 8700만 달러에 이를 것으로 예상됩니다.
2025년 아시아 태평양 시장 가치는 3억 2,760만 달러였습니다.
시장은 2026~2034년 예측 기간 동안 연평균 성장률(CAGR) 10.51%로 성장할 것으로 예상됩니다.
Durvalumab 의약품 부문이 시장을 주도할 것으로 예상됩니다.
증가하는 전 세계 암 부담으로 인해 적합한 치료 풀이 확대되고 시장 성장이 촉진되고 있습니다.
AstraZeneca plc, Merck & Co., Inc., Pfizer Inc. 및 Fresenius Kabi AG는 글로벌 시장의 주요 업체 중 하나입니다.
2025년 아시아 태평양 지역이 가장 큰 시장 점유율을 차지했습니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 190
-

(유효 기간 15th Oct 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.













.webp)






관련된 보고서