광 I/O 반도체 시장 규모, 점유율 및 산업 분석, 제품 유형별(광 I/O 칩렛, 통합 광 엔진, 광 송신기 IC 및 광 수신기 IC), 통합 아키텍처별(온다이, 인패키지, 공동 패키지, 근접 패키지 및 보드 장착 광 I/O), 데이터 전송 용량별(최대 400Gbps, 400-800Gbps, 800) Gbps~1.6Tbps 이상 1.6Tbps), 최종 사용 산업별(데이터 센터 및 클라우드 컴퓨팅, 고성능 컴퓨팅 및 AI 인프라, 통신, 자동차, 산업 및 로봇 공학 시스템) 및 지역 예측, 2026~2034년
 무료 샘플 다운로드

광 I/O 반도체 시장 규모 및 향후 전망
 오디오 버전 듣기
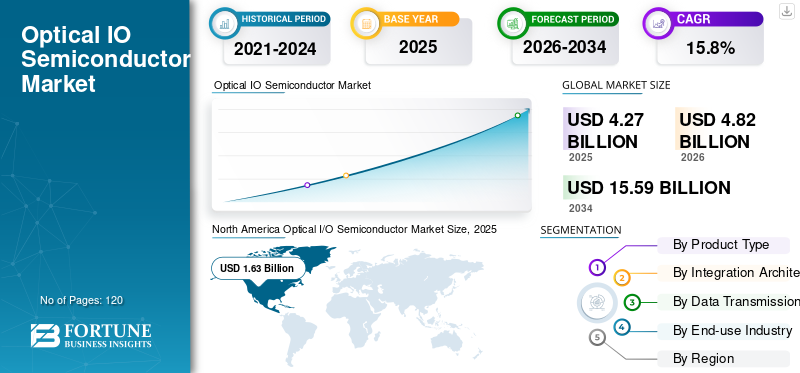
광 I/O 반도체 시장 규모는 2025년 42억 7천만 달러로 평가되었으며, 2026년 48억 2천만 달러에서 2034년까지 155억 9천만 달러로 성장하여 예측 기간 동안 CAGR 15.8%를 나타낼 것으로 예상됩니다. 북미는 2025년 기준 38.17%의 시장점유율로 광I/O 반도체 시장을 장악했다.
시장은 반도체 장치, 광학 칩렛, 광자 집적 회로, 송신기 IC, 수신기 IC 및 전기 신호를 광학 신호로 또는 그 반대로 변환하는 광학 엔진으로 구성됩니다. 이 장비를 사용하면 프로세서, 메모리, 네트워크 스위치, 회로 기판 및 컴퓨팅 시스템 간의 빠르고 짧은 대기 시간의 데이터 전송이 가능합니다.
시장의 주요 원동력은 기존 전기 인터페이스의 대역폭, 전력 및 거리 제한을 극복하기 위해 에너지 효율적인 광 상호 연결이 필요한 AI 및 고성능 컴퓨팅 시스템의 성장 가속화입니다.
또한, Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation 및 Ayar Labs, Inc.와 같은 시장 내 많은 주요 시장 참여자들이 전략적 파트너십과 지속적인 제품 혁신에 중점을 두고 실리콘을 공동 개발하고 있습니다.포토닉스통합 비용과 기술적 위험을 줄이면서 상용화를 가속화하는 광학 칩렛 및 공동 패키지 광학 솔루션입니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
생성적 AI의 영향
반도체 분야의 생성적 AI 배포 증가로 인해 광학 상호 연결로의 전환이 가속화되고 있습니다.
대규모 모델을 훈련하고 실행하려면 빠른 데이터 전송이 가능한 수많은 GPU와 가속기가 필요하기 때문에 생성 AI의 부상은 시장에 큰 영향을 미칩니다. AI 클러스터 수가 계속 증가함에 따라 대역폭, 전송 거리, 대기 시간 및 에너지 소비 측면에서 기존 구리 상호 연결의 한계가 명백해졌습니다. 따라서 광학 I/O 칩렛, 실리콘 포토닉스를 사용하여 만든 회로, 광학 엔진, 광학 DSP 및 통합 광학에 대한 수요가 빠른 속도로 증가하고 있습니다. 생성적 AI의 개발은 데이터 센터의 가속기, 스위치, 메모리 시스템 및 랙 간의 800G, 1.6Tbps 및 멀티 테라비트 연결을 향한 원동력이기도 합니다. 이에 따라 AI와 고성능 컴퓨팅 시설은 광I/O 반도체 응용 분야에서 가장 빠르게 성장하는 분야가 될 것으로 예상된다. 예를 들어,
- 2025년 3월, NVIDIA는 AI 공장 전체에 걸쳐 수백만 개의 GPU를 연결하는 Spectrum-X Photonics 및 Quantum-X Photonics 실리콘-포토닉스 네트워킹 스위치를 출시하여 포트당 1.6Tbps 및 최대 3.5배 향상된 에너지 효율성을 제공합니다.
광 I/O 반도체 시장 동향
공동 패키지 광학 장치의 채택 증가는 신흥 시장 추세입니다.
공동 패키지 광학은 스위치와 동일한 패키지에 광 엔진을 내장합니다.주문형 집적 회로(ASIC),프로세서 및/또는 가속기는 광 신호로 변환되기 전에 전기 신호가 이동하는 거리가 더 짧다는 것을 보여줍니다. 결과적으로 이 플랫폼은 시스템에 연결되는 기존 광학 모듈에 비해 더 나은 밀도, 대역폭, 에너지 효율성, 신호 품질 및 확장성을 제공합니다. 더 많은 수의 프로세서에서 800Gbps, 1.6Tbps 및 멀티 테라비트 연결이 필요한 AI 및 빅데이터로 인해 구현이 눈에 띄게 가속화되고 있습니다. 예를 들어,
- 2025년 5월, Broadcom은 차세대 AI 확장 및 확장 네트워크를 위한 레인당 200Gbps 기능을 갖춘 3세대 공동 패키지 광학 제품 라인을 출시했습니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
AI와 고성능 컴퓨팅 인프라의 급속한 확장으로 시장 성장 주도
생성 AI, 최대 언어 모델, 새로운 고성능 컴퓨팅 솔루션의 급속한 발전은 데이터센터 클러스터에서 상호 연결된 GPU 및 가속기의 수의 증가로 이어질 것입니다. 이러한 프로세서는 메모리, 스토리지 및 네트워크 스위치와의 빠른 데이터 교환이 필요한 경우가 많으므로 기존 전기 상호 연결에 높은 부하가 발생합니다. 광 I/O 반도체는 더 높은 대역폭, 더 긴 전송 거리, 더 나은 에너지 소비를 제공할 수 있으므로 점점 늘어나는 대규모 AI 컴퓨팅 하드웨어를 확장하는 데 더 큰 의미를 갖습니다. 따라서 광학 I/O 칩렛, 실리콘 포토닉스 칩, 광학 DSP, 레이저 드라이버, 수신기 칩 및 통합 광학 엔진에 대한 필요성이 커질 것입니다. 결과적으로, AI 공장과 가속화된 컴퓨팅 인프라에 대한 투자는 계속해서 광 I/O의 가장 강력한 동인이 될 것입니다.반도체 시장성장. 예를 들어,
- 2024년 12월 Ayar Labs는 패키지 내 광학 I/O 기술의 대량 제조를 가속화하기 위해 AMD Ventures, Intel Capital 및 NVIDIA를 포함한 투자자로부터 시리즈 D 자금으로 1억 5,500만 달러를 확보했습니다.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | Estimated Gross Market Growth Contribution (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid expansion of AI and high-performance computing infrastructure | High | 3.10% | High | High | High |
| 2 | Bandwidth and reach limitations of copper-based interconnects | High | 2.55% | High | High | High |
| 3 | Expansion of scale-up, scale-out, and scale-across computing fabrics | High | 2.15% | Medium-High | High | High |
| 4 | Increasing data-center power and thermal constraints | Medium-High | 1.85% | Medium-High | High | High |
| 5 | Emergence of optical I/O chiplets and advanced packaging | Medium-High | 1.60% | Medium | Medium-High | High |
| 6 | Others (Development of a stronger silicon-photonics ecosystem, Expansion of Hyperscale Cloud and Data-Center, etc.) | Medium | 1.39% | Medium | Medium | Medium-High |
| Total Positive Growth Contribution | 12.64% | |||||
Source: Fortune Business Insights
시장 제약
이종 광전자 통합의 높은 비용과 복잡성으로 인해 시장 성장이 저해될 수 있음
광학 I/O 솔루션을 달성하려면 광자 집적 회로, 전자 제어 IC, 레이저, 광학 엔진, 기판 및 광섬유 인터페이스를 포함하여 수많은 필수 구성 요소를 함께 결합해야 합니다. 다양한 구성요소 생산에 사용되는 재료, 제조 공정, 열적 거동 및 다양한 구성요소의 크기의 차이로 인해 기존 반도체보다 패키징이 더 어려워집니다.포장. 섬유의 정확한 정렬, 기판의 변형 제어, 동일 평면성, 열 관리 및 다중 도메인 테스트는 제조 단위 비용을 증가시킬 수 있습니다. 따라서 많은 자금과 경험을 갖춘 회사만이 이러한 패키지 제조에 참여할 수 있습니다.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Estimated Reduction in Market Size (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High cost and complexity of heterogeneous photonic-electronic integration | High | 0.68% | High | Medium-High | Medium |
| 2 | Thermal management, fiber attachment, and packaging-yield challenges | Medium-High | 0.50% | High | High | Medium-High |
| 3 | Complex and expensive optical testing, qualification, and reliability validation | Medium-High | 0.40% | Medium-High | Medium-High | Medium |
| 4 | Others (Limited interoperability, reparability, and evolving industry standards, Competition from Copper-Based alternatives, etc.) | Medium | 0.29% | Medium | Medium | Low |
| Total Negative Growth Impact | 1.87% | |||||
Source: Fortune Business Insights
시장 기회
1.6Tbps 및 멀티테라비트 연결로의 전환으로 시장 성장을 위한 새로운 기회 창출
400G 및 800G에서 1.6Tbps 및 멀티 테라비트 네트워킹으로의 전환은 광 I/O 반도체 제조업체에게 엄청난 기회를 제공합니다. 이제 AI 데이터 센터에는 점점 더 많은 양의 GPU, 가속기, 스위치, 저장 장치 및 컴퓨팅 노드를 수용하기 위해 더 높은 대역폭 연결이 필요합니다. 이러한 변화로 인해 레인당 200G 광 DSP, SerDes, 광자 집적 회로, 레이저 드라이버, 트랜스임피던스 증폭기 및 실리콘 포토닉스 엔진에 대한 수요가 증가합니다. 또한 이를 통해 반도체 제조업체는 플러그형 광학 장치, 공동 패키지 광학 장치, 선형 광학 장치 및 칩렛 기반 광학 인터페이스 분야를 위한 특수 품목을 생산할 수 있습니다. 전력 소비와 전송 비트당 비용을 절감할 수 있는 방법을 찾을 수 있는 제조업체는 차세대 AI 및 하이퍼스케일 데이터 센터 인프라에서 더 강력한 위치를 차지하게 될 것입니다. 예를 들어,
- 2026년 3월 Marvell은 다양한 대용량 AI 데이터 센터 연결 애플리케이션을 위해 설계된 Ara T, Ara X, Petra 및 Aquila M 반도체 솔루션으로 1.6T 광학 DSP 플랫폼을 확장했습니다.
세분화 분석
제품 유형별
400G 및 800G 트랜시버 사용 증가로 광 송신기 IC 부문 성장 주도
제품 유형에 따라 시장은 광 I/O 칩렛, 통합 광 엔진, 광 송신기 IC 및 광 수신기 IC로 구분됩니다.
광 송신기 IC는 2025년에 가장 큰 시장 점유율을 차지했습니다. 이는 800G 및 400G 광 트랜시버에서 널리 사용되기 때문입니다.데이터 센터연결, 통신 네트워크 및 빠른 컴퓨팅 시스템. 효율적인 생산 인프라와 변조기 및 레이저 분야의 중요성은 신흥 통합 광학 엔진 및 광학 I/O 칩렛의 수요를 초과하는 애플리케이션에 대한 수요를 창출합니다.
광학 I/O 칩렛 부문은 예측 기간 동안 17.5%의 가장 높은 CAGR로 성장할 것으로 예상됩니다. AI와 고성능 컴퓨팅 시스템은 광자 연결을 프로세서, 가속기 및 메모리와 직접 통합하여 대역폭 밀도를 높이고 대기 시간을 줄이며 전력 효율성을 향상시킵니다.
통합 아키텍처별
플러그형 광학 솔루션의 광범위한 사용으로 보드 장착형 광학 I/O 세그먼트 우위 강화
통합 아키텍처를 기반으로 시장은 다이 내 광 I/O, 패키지 내 광 I/O, 공동 패키지 광 I/O, 근접 패키지 광 I/O, 보드 장착 광 I/O로 분류됩니다.
보드 장착형 광 I/O는 2025년 가장 큰 시장 점유율을 차지했습니다. 이는 데이터 센터의 성숙한 플러그인 트랜시버 및 광 엔진 채택이 증가했기 때문입니다.통신네트워크 및 비즈니스 컴퓨팅 시스템. 생산을 위한 확립된 생태계, 표준 인터페이스의 존재, 교체의 단순성 및 구현의 낮은 복잡성은 새로운 패키지 내 광 I/O 및 공동 패키지 광 I/O 아키텍처에 비해 보드 장착형 광 I/O의 인기를 높이는 데 기여했습니다.
공동 패키지형 광 I/O는 예측 기간 동안 24.1%의 가장 높은 CAGR로 성장할 것으로 예상됩니다. AI 데이터 센터에서는 더 높은 대역폭 밀도, 더 낮은 전력 소비 및 향상된 확장성을 달성하기 위해 광학 엔진을 스위치 ASIC 및 프로세서와 직접 통합하는 사례가 점점 더 많아지고 있습니다.
데이터 전송 용량별
광범위한 설치 기반으로 최대 400Gbps 솔루션의 지배력 확보
데이터 전송 용량을 기준으로 시장은 최대 400Gbps, 400Gbps 이상~800Gbps, 800Gbps 이상~1.6Tbps, 1.6Tbps 이상으로 구분됩니다.
2025년에는 최대 400Gbps가 가장 큰 시장 점유율을 차지했습니다. 이는 엔터프라이즈 네트워크, 통신 인프라, 클라우드 데이터 센터 및 널리 사용되는 광 트랜시버 설치에 대규모 설치 기반이 있기 때문입니다. 저렴한 비용, 확립된 공급업체 공급망, 일반적인 워크로드에 대한 호환성 및 적절한 성능으로 인해 최근 출시된 800Gbps 및 1.6Tbps 기술보다 접근성이 더 높아졌습니다.
1.6Tbps 이상은 예측 기간 동안 27.9%의 가장 높은 CAGR로 성장할 것으로 예상됩니다. 이는 AI가 확장되고 고성능 컴퓨팅 클러스터가 점점 더 밀도가 높아지는 가속기, 메모리 및 스위치 아키텍처를 낮은 전력 소비와 높은 대역폭으로 연결하기 위해 멀티 테라비트 광 링크가 필요하기 때문입니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
최종 사용 산업별
부문 지배력을 지원하는 클라우드 및 대규모 데이터 센터 확장
최종 사용 산업을 기반으로 시장은 데이터 센터와클라우드 컴퓨팅, 고성능 컴퓨팅 및 AI 인프라, 통신, 자동차, 산업 및 로봇공학, 기타(항공우주 및 방위, 의료 등).
데이터센터와 클라우드 컴퓨팅은 고속 광섬유 링크를 활용해 모든 서버, 저장 장치, 스위치, 사이트를 연결해 2025년 시장을 장악했다. 클라우드 컴퓨팅, 대규모 시스템, AI 애플리케이션이 가능한 데이터 센터의 사용 증가는 광 IC, DSP, 실리콘 광자 회로 및 통합 광 엔진에 대한 수요 증가에 기여했습니다.
고성능 컴퓨팅 및 AI 인프라는 예측 기간 동안 18.3%의 적당한 CAGR로 성장할 것으로 예상됩니다. 빠르게 확장되는 가속기 클러스터에는 GPU, 프로세서, 메모리 및 네트워크 스위치 간의 초고대역폭, 낮은 대기 시간 및 에너지 효율적인 광 연결이 필요합니다.
광 I/O 반도체 시장 지역별 전망
지역별로 시장은 북미, 남미, 유럽, 중동 및 아프리카, 아시아 태평양으로 분류됩니다.
북아메리카
North America Optical I/O Semiconductor Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
북미는 2024년 광I/O 반도체 시장 점유율 14억8000만 달러로 1위를 차지했고, 2025년에도 16억3000만 달러로 1위 점유율을 유지했다. AI 가속기, 네트워킹 반도체, 고성능 컴퓨터 구축에 주력하는 기업뿐만 아니라 여러 하이퍼스케일 클라우드 서비스 제공업체의 존재로 인해 시장은 성장할 것으로 예상됩니다. 또한 Broadcom, NVIDIA, Intel, Marvell 및 Ayar Labs와 같은 회사의 광학 I/O 칩렛, 실리콘 포토닉스 기술, 고속 디지털 신호 프로세서 및 공동 패키지 광학의 조기 상용화를 통해 이익을 얻었습니다. 예를 들어,
- 2025년 3월 Lightmatter는 차세대 AI 인프라를 위해 최대 114Tbps의 총 광 대역폭을 제공하는 Passage M1000 3D 광자 슈퍼칩을 출시했습니다. 이 제품은 단일 도메인 내에서 수천 개의 GPU를 연결하도록 설계되었습니다.
미국의 광 I/O 반도체 시장
북미의 강력한 기여와 이 지역 내 미국의 지배력을 바탕으로 분석적으로 미국 시장은 2026년 약 14억 6천만 달러로 전 세계 매출의 약 30.3%를 차지할 것으로 추정됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
유럽
유럽 시장은 예측 기간 동안 13.9%의 성장률을 기록해 전체 지역 중 네 번째로 높은 성장률을 기록하고 2026년까지 가치가 9억 5천만 달러에 달할 것으로 예상됩니다. 유럽 시장은 기존 실리콘 포토닉스 연구 환경, 반도체 제조 역량, 그리고 광자 집적 회로 및 고급 패키징 생산 증가를 향한 EU의 지원을 받는 이니셔티브의 지원을 받습니다. AI 데이터센터 투자 증가고성능 컴퓨팅, 통신 인프라와 에너지 효율적인 광학 상호 연결은 광학 I/O 칩렛, 송신기 집적 회로, 수신기 집적 회로 및 통합 광학 엔진에 대한 지역적 수요 증가에 기여하고 있습니다.
영국의 광I/O 반도체 시장
2026년 영국 시장은 약 1억 7천만 달러로 추정되며, 이는 전 세계 매출의 약 3.5%를 차지합니다.
독일 광I/O 반도체 시장
독일 시장은 2026년에 약 2억 1천만 달러에 이를 것으로 예상되며 이는 전 세계 매출의 약 4.4%에 해당합니다.
아시아 태평양
아시아 태평양 지역은 2026년에 16억 8천만 달러에 이를 것으로 예상되며 예측 기간 동안 19.7%의 가장 높은 CAGR로 성장할 것으로 예상됩니다. 이 시장의 성장은 이 지역, 특히 대만, 중국, 일본 및 한국의 반도체 제조 시설, 실리콘 포토닉스 생산, 다양한 패키징 회사 및 광학 부품 제조업체의 상당한 존재에 달려 있습니다. 인공지능 데이터센터와 클라우드 시스템의 수가 급증함에 따라 광집적회로, 광엔진, 고속 송신기 및 수신기 IC와 같은 광I/O 부품에 대한 수요가 크게 증가하고 있습니다. 예를 들어,
- 2025년 4월 대만에 본사를 둔 ASE는 여러 광학 엔진과 ASIC을 단일 패키지에 통합하여 5pJ/비트 미만의 전력 소비를 달성하는 공동 패키지 광학 장치를 시연했습니다. 이 플랫폼은 1.6Tbps 및 3.2Tbps 네트워킹 애플리케이션을 지원하며 광 연결을 통해 CPU, GPU 및 XPU를 통합할 수 있습니다.
중국 광I/O 반도체 시장
중국 시장은 2026년 매출이 약 4억 1천만 달러로 추산되며, 이는 전 세계 매출의 약 8.5%를 차지해 전 세계에서 가장 큰 시장 중 하나가 될 것으로 예상됩니다. 이는 중국의 AI 컴퓨팅 인프라, 클라우드 데이터 센터 및 통신 네트워크의 확장으로 인해 광 DSP, 송신기 및 수신기 IC, 실리콘 포토닉스 장치 및 통합 광학 엔진을 포함한 기술에 대한 수요가 발생했기 때문입니다.
일본의 광I/O 반도체 시장
2026년 일본 시장은 약 3억 2천만 달러로 추정되며, 이는 전 세계 매출의 약 6.6%를 차지합니다.
인도의 광I/O 반도체 시장
2026년 인도 시장은 약 2억 1천만 달러로 전 세계 매출의 약 4.4%를 차지할 것으로 추산됩니다.
남아메리카
남아메리카는 예측 기간 동안 이 시장 공간에서 적당한 성장을 보일 것으로 예상됩니다. 남미 시장은 2026년에 1억 5천만 달러의 가치에 도달할 것으로 예상됩니다. 이는 클라우드 지역, 코로케이션 시설, 통신 네트워크 및 해저 케이블 수가 증가했기 때문입니다. 특히 브라질, 칠레, 콜롬비아, 아르헨티나에서 그렇습니다. AI를 지원하는 데이터 센터 및 디지털 인프라에 대한 투자가 증가함에 따라 고속 광 송신기 및 수신기 IC는 물론 통합 광 엔진 및 광 DSP에 대한 수요가 서서히 증가하고 있습니다. 남아메리카에서는 브라질의 가치가 2026년에 7억 달러에 이를 것으로 예상됩니다.
중동 및 아프리카
중동 및 아프리카는 2026년에 2억 3천만 달러에 도달하고 예측 기간 동안 17.3%의 눈에 띄는 성장률로 성장할 것으로 예상됩니다. 시장 성장은 사우디아라비아, UAE, 카타르 및 기타 걸프 국가의 주권 AI 프로그램, 대규모 클라우드 확장, 대규모 데이터 센터 투자에 의해 지원되며 고대역폭 광 연결에 대한 수요가 증가합니다. 광섬유 기술과 더불어 통신 인프라의 확장은 아프리카의 광 송신기 및 수신기 IC와 DSP 기술의 홍보에 중요한 역할을 하고 있습니다. 중동 및 아프리카 지역에서는 GCC가 2026년에 8억 달러 규모에 도달할 것으로 예상됩니다.
경쟁 환경
주요 산업 플레이어
시장 경쟁을 촉진하기 위해 주요 업체의 광학 I/O 칩렛 및 실리콘 포토닉스 파트너십 발전에 중점
광 I/O 반도체 시장은 Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation 및 Ayar Labs, Inc.와 같은 유명 플레이어가 중요한 위치를 차지하고 있는 반통합 시장 구조를 가지고 있습니다. 이들 회사는 광학 I/O 칩렛, 실리콘 포토닉스에 투자하고 있습니다.집적 회로, 광학 DSP, 송신기 및 수신기 IC, 공동 패키지 광학 엔진을 통해 AI 데이터 센터 및 고성능 컴퓨팅 시스템 전반에 걸쳐 증가하는 대역폭 및 전력 효율성 요구 사항을 해결합니다.
시장의 다른 주목할만한 업체로는 Lightmatter, Inc., RANOVUS Inc., Coherent Corp., MACOM Technology Solutions Holdings, Inc. 및 Semtech Corporation이 있습니다. 이들 회사는 제품 혁신, 고급 패키징, 파운드리 파트너십, 생태계 협력을 통해 광반도체 포트폴리오를 강화하고 있습니다. 이러한 노력은 AI, 클라우드, 통신 및 고급 컴퓨팅 애플리케이션 전반에 걸쳐 더 높은 대역폭, 더 낮은 대기 시간, 향상된 에너지 효율성 및 확장 가능한 광 연결을 지원합니다.
프로파일링된 주요 광 I/O 반도체 회사 목록
- 브로드컴(미국)
- 마벨 테크놀로지, Inc.(우리를.)
- 인텔사(우리를.)
- 엔비디아 주식회사(우리를.)
- Ayar Labs, Inc.(미국)
- Lightmatter, Inc.(미국)
- RANOVUS Inc. (캐나다)
- 코히런트사(미국)
- MACOM Technology Solutions Holdings, Inc.(미국)
- 셈텍(주)(우리를.)
주요 산업 발전
- 2026년 3월:NVIDIA는 Lumentum과 다년간의 전략적 파트너십을 체결하고 첨단 광학 연구, 레이저 부품 역량 및 미국 기반 제조를 확장하기 위해 20억 달러를 투자한다고 발표했습니다.
- 2026년 3월:Ayar Labs는 Wiwynn과 제휴하여 TeraPHY 광학 엔진과 SuperNova 원격 광원을 통합하는 광학적으로 연결된 랙 규모 AI 시스템을 개발했습니다. 공동 아키텍처는 1,024개 이상의 AI 가속기로 확장할 수 있도록 설계되었으며, 각 가속기는 100Tbps 이상의 광 연결을 지원합니다.
- 2026년 2월:Marvell은 Celestial AI 인수를 완료하여 회사의 Photonic Fabric 광학 상호 연결 플랫폼을 데이터 센터 반도체 포트폴리오에 추가했습니다. 이번 인수로 Marvell의 고대역폭 및 저지연 AI 확장 연결을 위한 패키지 수준, 시스템 수준 및 랙 수준 광 I/O 기능이 강화되었습니다.
- 2025년 5월:HUMAIN과 NVIDIA는 사우디아라비아에 5년 동안 최대 500MW의 예상 용량과 수십만 개의 고급 GPU를 갖춘 AI 공장을 건설하기 위한 파트너십을 발표했습니다.
- 2025년 4월:인텔이 공개한실리콘 포토닉스단일 이종 통합 4파장 레이저와 4개의 고속 마이크로 링 변조기를 사용하는 송신기로 인해 레이저 설치 공간이 약 4배 감소합니다.
- 2025년 3월:Broadcom은 Sian3 3nm 레인당 200G DSP, VCSEL 드라이버가 통합된 Sian2M DSP, 6.4Tbps XPU-CPO 광학 인터페이스 및 PCIe Gen6-over-optics 기술을 통해 광학 상호 연결 포트폴리오를 확장했습니다.
- 2025년 3월:Soitec은 공동 패키지 광학 애플리케이션을 포함하여 AI 데이터 센터를 위한 통합 광학 연결 솔루션을 가속화하기 위해 Photonics-SOI 기술 확장을 발표했습니다.
보고서 범위
광 I/O 반도체 시장 분석에는 보고서에 포함된 모든 시장 부문의 시장 규모 및 예측에 대한 포괄적인 연구가 포함됩니다. 여기에는 예측 기간 동안 시장을 주도할 것으로 예상되는 시장 역학 및 시장 동향에 대한 세부 정보가 포함됩니다. 기술 발전 개요, 파이프라인 후보, 규제 환경, 제품 출시 등 주요 측면에 대한 정보를 제공합니다. 또한 파트너십, 인수합병, 주요 산업 발전 및 주요 지역별 보급률에 대해 자세히 설명합니다. 글로벌 시장 조사 보고서는 또한 시장 점유율 및 주요 운영 업체의 프로필에 대한 정보와 함께 자세한 경쟁 환경을 제공합니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026~2034년 CAGR 15.8% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 제품 유형별, 통합 아키텍처, 데이터 전송 용량, 최종 사용 산업 및 지역별 |
| 제품 유형별 |
|
| 통합 아키텍처별 |
|
| 데이터 전송 용량별 |
|
| 최종 사용 산업별 |
|
| 지역별 |
|
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년 42억 7천만 달러였으며 2034년에는 155억 9천만 달러에 이를 것으로 예상됩니다.
시장은 2026~2034년 예측 기간 동안 연평균 성장률(CAGR) 15.8%로 성장할 것으로 예상됩니다.
2025년 북미 시장 가치는 16억 3천만 달러였습니다.
데이터 전송 용량별로는 최대 400Gbps 세그먼트가 시장을 주도할 것으로 예상된다.
AI와 고성능 컴퓨팅 인프라의 급속한 확장은 시장 성장을 주도합니다.
Broadcom Inc., Marvell Technology, Inc., Intel Corporation, NVIDIA Corporation 및 Ayar Labs, Inc.는 글로벌 시장의 주요 업체입니다.
2025년에는 북미가 시장을 장악했습니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 120
-

(유효 기간 30th Sep 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.




















관련된 보고서