 무료 샘플 다운로드



견적 요청
고객님의 요구에 맞춘 맞춤형 가격을 받아보세요.
- 라이선스 유형 선택
- 다중 사용자 옵션
- 맞춤형 범위 및 커버리지
- 신속한 처리
"성장 전략 설계는 우리의 DNA에 있습니다"
 오디오 버전 듣기
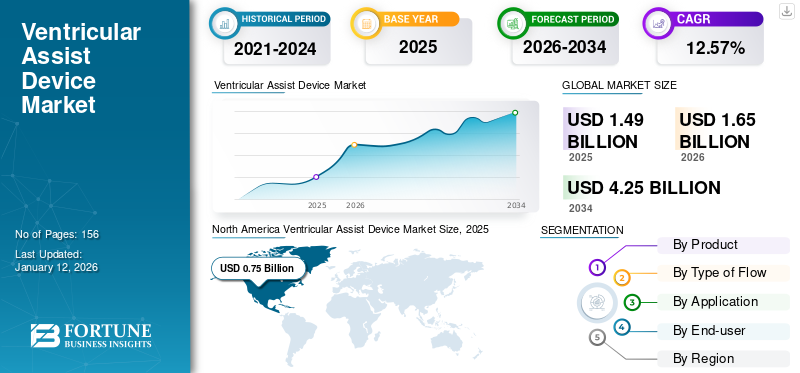
심실 보조 장치 시장 규모는 2025년 14억 9천만 달러로 평가되었습니다. 시장은 2026년 16억 4천만 달러에서 2034년까지 35억 4천만 달러로 성장하여 예측 기간 동안 CAGR 10.1%를 나타낼 것으로 예상됩니다.
심실 보조 장치(VAD)는 심각한 증상을 보이는 심부전 환자에게 이식되어 심장의 방에서 전신으로 혈액을 펌핑함으로써 기계적 순환 지원을 제공합니다. 심부전 발병률이 증가함에 따라 전 세계적으로 이러한 장치에 대한 수요가 증가하고 있습니다.
Abbott, ABIOMED 및 Berlin Heart는 2025년 세계 시장 점유율 1위를 차지했습니다. 효율적인 장치를 개발하기 위한 R&D 이니셔티브에 대한 시장 참가자들의 관심이 높아진 것이 그들의 지배력에 기여하고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
기계적 순환 지원 시스템에 대한 수요를 촉진하기 위한 기술 개발 증가
의료 산업의 기술 발전은 의료 전문가가 인공 지능을 통해 오류를 최소화하면서 임상 데이터를 정기적으로 기록하고 모니터링할 수 있도록 지원하고 있습니다. 고성능 기능인공지능(AI)알고리즘은 시장 전망을 변화시킬 것입니다.
AI는 심혈관 질환의 위험을 판단하는 데 도움이 될 수 있으며, 이를 통해 환자의 위험 예측 및 치료를 향상시킬 수 있습니다. 또한 수술 시 환자의 해부학적 구조, 위험 요인, 질병 병력 등을 분석하여 수술 결과를 향상시키는 데 활용될 수 있습니다.
심장 흉부 수술에서 기계 학습 알고리즘은 심장 수술 후 병원 내 사망률을 예측하는 데 있어 표준 수술 위험 점수보다 더 나은 성능을 발휘할 수 있습니다. 따라서 심장 시술 분야의 기술 개발은 심실 보조 장치 채택을 촉진할 가능성이 높습니다.
의료기기의 기술 발전으로 인해 이러한 기기의 효율성이 향상되었습니다. 따라서 장치를 통한 감염률도 동시에 감소합니다. HeartMate III 및 DuraHeart와 같은 최신 장치는 더 낮은 회전 속도, 더 작은 크기, 더 높은 효율성 및 향상된 해부학적 설계와 같은 기능을 갖추고 있습니다. LVAD 펌프는 수술을 통해 환자의 신체 내부에 이식되며 피부를 통해 빠져나가는 경피 구동라인을 통해 외부 컨트롤러 및 전원에 연결됩니다. 이는 심장이 약화된 환자에게 기계적 순환 지원을 제공하고 좌심실에서 상행 대동맥으로 산소가 공급된 혈액을 펌핑하는 데 도움이 됩니다. 따라서 시장에서 이러한 효과적인 장치의 개발은 예측 기간 동안 시장 성장을 촉진할 것으로 예상됩니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
심부전 유병률 증가로 인해 VAD 수요 증가
심부전은 전 세계적으로 사망의 주요 원인 중 하나이며, 서구 국가 인구의 1~2% 이상에게 영향을 미칩니다. 예를 들어, 미국심장협회(American Heart Association)는 2025년 5월에 약 670만 명의 성인이 심부전을 앓고 있다고 보고했으며, 2030년에는 그 수가 800만 명을 넘어설 것으로 예상됩니다.
약물 치료가 질병 치료에 별로 효과적이지 않고 심장 이식이 가능하지 않은 경우 기계적 순환 지원 장치도 심장 순환을 보조하는 데 사용되며, 이는 쇠퇴한 심장의 기능을 부분적으로 또는 완전히 대체하는 데 사용됩니다. 기계적 지원 시스템에는 VAD, 전인공심장(TAH), 체외막산소공급기(ECMO) 펌프가 포함됩니다.대동맥 내 풍선 펌프(IABP).
심장 기능 부전으로 인한 유병률 증가와 사망 사례 증가로 인해 VAD에 대한 수요가 증가했습니다. VAD는 이식에 대한 가교 및 대상 치료법 모두에 사용될 수 있기 때문입니다.
또한 VAD에 대한 수요 증가를 촉진하기 위해 시장 참여자들은 신제품 출시와 생산 능력 확장에 주력해 왔습니다. 예를 들어, 2021년 6월 Abbott는 증가하는 수요를 촉진하기 위해 심실 보조 장치인 HeartMate 3의 공급을 확대했습니다. 이러한 시나리오는 예측 기간 동안 글로벌 심실 보조 장치 시장 성장을 이끌 것으로 예상됩니다.
시장 제약 - 영향 및 부정적인 기여(2026~2034)
| 순위 | 시장 제약 | 시장 성장에 대한 예상 영향 | 예상 총 시장 성장 기여도(10억 달러) | 영향: 2026-2028 | 영향: 2029-2031 | 영향: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing prevalence of heart failure increases the demand for VADs | 높음 | 0.78 | 높음 | 높음 | 높음 |
| 2 | Persistent shortage of donor hearts and increasing utilization of VADs for BTT, BTC, and destination therapy | 높음 | 0.62 | 높음 | 높음 | 높음 |
| 3 | Technological advancements in VAD systems, including magnetically levitated pumps, improved hemocompatibility, miniaturization, and connected monitoring | 중간-높음 | 0.50 | 중간 | 높음 | 높음 |
| 4 | Expansion of advanced heart-failure/VAD centers and improving reimbursement and healthcare infrastructure, particularly in emerging markets | 중간-높음 | 0.36 | 중간 | 중간 | 높음 |
| 5 | Increasing product approvals, geographic commercialization, and replacement/reimplantation demand from the expanding installed VAD base | 중간 | 0.31 | 중간 | 중간 | 중간 |
| 6 | Others (pediatric VAD adoption, clinical guideline expansion, remote monitoring, hospital investment, patient awareness and competitive market entry) | 낮음 | 0.18 | 낮음 | 낮음 | 중간 |
| 총 마이너스 성장 영향 | 2.75 | |||||
소스: Fortune Business Insights
무료 샘플 다운로드 심층적인 시장 제한 및 위험 분석
채택을 제한하기 위해 VAD 사용과 관련된 높은 비용
심장 기증자의 가용성이 제한되고 심부전 발병률이 증가함에 따라 이러한 장치의 보급률이 높아졌습니다. 그러나 이러한 장치의 이식과 관련된 높은 비용으로 인해 채택이 제한되었습니다.
이러한 장치의 이식과 관련된 높은 비용으로 인해 전 세계적으로 환자 집단의 채택이 제한되었습니다.
때때로 이러한 장치는 이식 후 효율적으로 작동하지 않을 수 있습니다. 예를 들어, VAD가 혈액을 효과적으로 펌핑하지 못하거나 전원 공급 장치가 고장날 수 있습니다. 이러한 문제는 즉각적인 치료가 필요하며 펌프를 교체해야 할 수도 있습니다. 이러한 요인은 제품 침투를 제한합니다.
따라서 장치와 관련된 높은 비용 및 기타 합병증으로 인해 예측 기간 동안 장치의 채택이 제한될 수 있습니다.
시장 제약 - 영향 및 부정적인 기여(2026~2034)
| 순위 | 시장 제약 | 시장 성장에 대한 예상 영향 | 시장 규모 감소 예상(10억 달러) (2026-2034) |
영향: 2026-2028 | 영향: 2029-2031 | 영향: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost Associated with the Use of VAD | 높음 | 0.34 | 높음 | 높음 | 높음 |
| 2 | Risk of bleeding, infection, stroke, pump thrombosis, and other device-related complications | 중간-높음 | 0.28 | 높음 | 높음 | 중간 |
| 3 | Limited availability of specialized VAD centers, trained cardiothoracic surgeons and multidisciplinary heart-failure teams in several countries. | 중간-높음 | 0.15 | 중간 | 중간 | 높음 |
| 4 | Others (regulatory delays, stringent clinical requirements, product recalls, patient-selection limitations and supply-chain constraints) | 낮음 | 0.08 | 낮음 | 낮음 | 낮음 |
| 전체 시장 축소 | 0.85 | |||||
소스: Fortune Business Insights
무료 샘플 다운로드 심층적인 시장 제한 및 위험 분석
새로운 시장 기회 창출을 위해 비이식 적격 환자 대상 치료 확대
최근에는 고령, 동반 질환 또는 기타 임상 요인으로 인해 심장 이식에 적합하지 않은 진행성 심부전 환자에게 장기적인 기계적 순환 지원을 제공하기 때문에 좌심실 보조 장치(LVAD)에 대한 수요가 증가하고 있습니다.
현재 CMS 적용 범위에는 대상 치료를 포함하여 장기적인 기계적 순환 지원을 위한 FDA 승인 LVAD가 포함되어 있으며 이는 대상 치료(DT)로서 VAD에 대한 중요한 기회를 더욱 창출하고 있습니다.
출혈, 감염, 혈전증 및 기타 장치 관련 합병증의 위험으로 인해 채택이 제한됨
VAD 설계 및 혈액적합성의 실질적인 개선에도 불구하고 장치 및 치료 관련 합병증은 심실 보조 장치의 광범위한 채택에 중요한 과제로 남아 있습니다. 또한 내구성 있는 LVAD를 받는 환자의 경우 장기간 항응고 치료와 지속적인 장치 관리가 필요하므로 전체 치료 비용이 증가합니다. 더욱이, 현대의 자기 부상 장치에도 여러 가지 문제가 지속됩니다.
이는 자격을 갖춘 환자와 의사가 VAD 치료법을 선택하는 것을 잠재적으로 낙담하게 하며, 이는 시장 확장에 큰 어려움을 초래할 것으로 예상됩니다.
LVAD 부문의 성장을 촉진하기 위한 임플란트 증가
제품에 따라 시장은 좌심실 보조 장치(LVAD), 우심실 보조 장치 및 양심실 보조 장치로 구분됩니다.
LVAD 부문은 전 세계 환자의 이식 절차 수로 인해 2025년에 가장 높은 시장 점유율을 차지했습니다. 시장 참여자들은 심부전 및 기타 심혈관 질환 환자를 위한 이러한 장치 개발에 주력하고 있습니다. 이 장치는 환자의 심방을 지원하여 심장 기능을 돕습니다. 예를 들어, 2025년 9월 AdventHealth는 INNOVATE 중추 시험에 참여하여 첫 번째 BrioVAD 이식을 수행하여 차세대 내구성 LVAD에 대한 임상 평가를 확대했습니다.
Bi-VAD(심실 보조 장치) 부문은 예측 기간 동안 연평균 성장률(CAGR) 7.6%로 성장할 것으로 예상됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
세그먼트 성장을 촉진하기 위한 연속 흐름 장치 사용과 관련된 높은 효율성
흐름 유형에 따라 시장은 맥동 흐름과 연속 흐름으로 분류됩니다.
연속 흐름 부문은 연속 흐름의 이점으로 인해 2025년에 상당한 시장 점유율을 차지했습니다. 연속 흐름 장치는 유지 관리가 적고 소음이 적으며 교체가 적고 움직이는 부품이 적다는 장점이 있습니다. 연속 흐름 장치의 이점은 의사와 연구자 사이에서 수요가 증가하고 있습니다. 시장 수요를 충족시키기 위해 Heart Inc.와 같은 주요 업체는 연속 흐름 장치인 DuraHeart LVAD를 출시했습니다.
맥동류 부문은 예측 기간 동안 9.2%의 상당한 CAGR로 성장할 것으로 예상됩니다.
목적지 치료 부문을 추진하기 위한 장기 기계적 순환 지원의 사용 증가
적용 측면에서 시장은 BTT(교량-이식), BTC(교량), DT(목적지 치료), BTR(회복-교량)으로 분류됩니다.
대상 치료(DT) 부문은 최종 단계 심부전 발생률의 증가로 인해 2025년 동안 심실 보조 장치 시장 점유율이 가장 높았습니다. DT는 기능적 능력을 향상시키고, 환자의 생명을 연장하며, 심부전 증상을 완화할 수 있는 이식의 대안입니다. LVAD는 심장 수술을 받을 수 없는 환자의 치료를 위한 목적지 치료법으로 적용됩니다.이식. 심장 기증자의 가용성이 제한적이고 심장 이식 수술과 관련된 합병증이 이 부문의 성장을 촉진했습니다. 또한 이 부문은 2026년까지 시장 점유율 45.7%를 차지할 것으로 예상됩니다.
그러나 BTT(교량 이식) 부문은 예측 기간 동안 10.7%의 더 높은 성장률로 성장하고 있습니다.
수술 절차 수요로 인해 병원 및 외래 수술 센터(ASC)가 가장 큰 비중을 차지
최종 사용자 측면에서 시장은 병원, ASC, 전문 진료소 등으로 분류됩니다. 병원 및 ASC 부문은 장치 배치 또는 임플란트 시술과 같은 심장 수술을 받는 환자의 입원 증가로 인해 예측 기간 동안 시장에서 지배적인 점유율을 차지할 것으로 예상됩니다.
전문 클리닉 및 기타 부문은 예측 기간 동안 연평균 성장률(CAGR) 13.8%로 성장할 것으로 예상됩니다.
North America Ventricular Assist Device Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
북미는 글로벌 시장을 장악하며 2025년 7억 5천만 달러의 매출을 올렸고, 2024년 지역 시장 가치는 6억 9천만 달러를 기록했습니다. 이 지역 시장의 지배력은 이 지역의 심혈관 질환 유병률 증가와 심장 이식 건수 증가에 기인합니다. 더욱이, 이 시장의 발전을 강조하는 주요 업체들 간의 협력과 합의가 늘어나면서 이 지역에서 이러한 장치의 채택이 촉진되고 있습니다.
2026년에는 미국 시장이 8억 1천만 달러에 달해 전 세계 매출의 약 49.3%를 차지할 것으로 예상된다.
유럽은 예측 기간 동안 연평균 성장률(CAGR) 10.1%를 기록할 것으로 예상되며, 이는 전 세계에서 두 번째로 높은 수치입니다. 시장은 2026년에 5억 1천만 달러에 이를 것으로 예상됩니다. 이 지역의 성장은 심실 보조 장치 개발을 위한 투자 증가와 지역 내 주요 업체의 존재에 기인합니다.
아시아 태평양 지역은 2026년에 1억 9천만 달러 규모의 세 번째로 큰 시장이 될 것으로 보이며 의료 시설의 발전과 우호적인 정부 정책으로 인해 예측 기간 동안 빠른 성장을 보일 것으로 예상됩니다.의료기기기업들은 이러한 장치의 시장 채택을 늘리기 위해 이 지역에 투자하고 있으며, 이는 시장 성장을 촉진할 것으로 예상됩니다.
일본은 2026년에 약 4억 4천만 달러의 매출을 달성할 것으로 예상되며 이는 전 세계 매출의 거의 2.4%를 차지합니다.
2026년에는 중국이 8억 달러에 달해 전 세계 매출의 약 4.9%를 차지할 것으로 예상된다.
2026년에는 인도가 글로벌 매출의 약 0.7%를 차지하는 1억 달러에 이를 것으로 예상된다.
라틴 아메리카와 중동 및 아프리카는 시장에서 상대적으로 낮은 점유율을 차지했으며, 라틴 아메리카는 2026년에 6억 달러의 가치를 차지했습니다. 이 점유율은 라틴 아메리카의 주요 플레이어의 침투가 증가했기 때문입니다. 또한, 중동 및 아프리카 시장 성장은 정부 기관이 시작한 인식 프로그램에 기인하여 해당 지역의 심부전 진단 및 치료율이 높아졌습니다.
VAD의 강력한 판매로 시장 경쟁을 촉진하는 기업
Abbott, ABIOMED 및 Berlin Heart는 시장에서 저명한 기업 중 하나이며 2025년에 상당한 글로벌 시장 점유율을 차지했습니다.
이는 회사의 강력한 기기 판매와 확고한 브랜드 평판 때문입니다. 또한, 회사는 전 세계적으로 제품 제공을 확장하려는 목표로 전략적 이니셔티브에 중점을 두고 있습니다.
시장에 있는 다른 저명한 플레이어들은 예측 기간 동안 제품 포트폴리오를 확장하고 시장 점유율을 강화하기 위해 규제 기관으로부터 승인을 받는 데 주력하고 있습니다.
또한, 몇몇 회사는 R&D 단계에 제품을 보유하고 있습니다. 이들 제품의 출시로 향후 몇 년간 상당한 시장 점유율을 확보할 것으로 예상됩니다.
연구 보고서는 상세한 경쟁 환경을 제공합니다. 여기에는 VAD 이식 횟수와 파트너십, 합병 및 인수와 같은 주요 산업 발전이 포함됩니다. 또한 시장의 신제품 출시와 같은 핵심 사항에 중점을 둡니다. 또한 이 보고서는 다양한 부문에 대한 지역 분석, 주요 시장 참가자의 회사 프로필 및 시장 동향을 다룹니다. 이 보고서는 시장 성장에 기여하는 정량적 및 질적 통찰력으로 구성됩니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026년부터 2034년까지 CAGR 10.1% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 제품별, 흐름 유형, 애플리케이션, 최종 사용자 및 지역별 |
| 제품별 |
|
| 흐름 유형별 |
|
| 애플리케이션 별 |
|
| 최종 사용자별 |
|
| 지역별 |
|
Fortune Business Insights에 따르면 글로벌 시장은 2025년 14억 9천만 달러에서 2034년 35억 4천만 달러로 성장할 것으로 예상됩니다.
시장은 예측 기간(2026~2034) 동안 10.1%의 CAGR을 보일 것으로 예상됩니다.
좌심실보조기기 부문은 제품별로 시장을 주도할 전망이다.
시장을 이끄는 주요 요인은 전 세계적으로 심부전 발병률이 증가하고 있다는 것입니다.
Abbott, ABIOMED 및 Berlin Heart가 시장의 선두주자입니다.


(유효 기간 15th Nov 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.













.webp)






고객님의 요구에 맞춘 맞춤형 가격을 받아보세요.
업계 전문가와 궁금한 점을 논의하세요.
궁금한 점이 있으신가요? 구매 전에 빠르게 답변해 드립니다.

