亚太地区炸鸡市场规模、份额和行业分析,按类型(油炸、浅炸等)、副产品(鸡腿、鸡块、鸡翅等)、最终用户(餐饮服务和家庭)和国家/地区预测,2025-2034 年
 下载免费样本

亚太地区炸鸡市场规模及未来展望
 收听音频版本
2024年亚太炸鸡市场规模为47.1亿美元,预计将从2025年的49.6亿美元增长到2034年的84.1亿美元,预测期内复合年增长率为6.05%。亚太地区行业的一些主要参与者包括 NH Foods Group、Maruha Nichiro Corporation、Nichirei Foods Inc.、ITOHAM YONEKYU HOLDINGS INC.、CJ CheilJedang 等
炸鸡是指用香料等配料调味、涂以平底锅、油炸等烹调方法的肉制品。鸡肉是亚洲国家最受欢迎和消费最广泛的肉类之一。它是最常见的消费之一 家禽 由于其相对较低的生产成本和广泛的可用性,已被融入不同的菜肴中。肉的味道取决于多种因素,包括品种、年龄、鸡肉饮食和制备方法。它是市场上其他肉类产品的更健康的替代品之一。
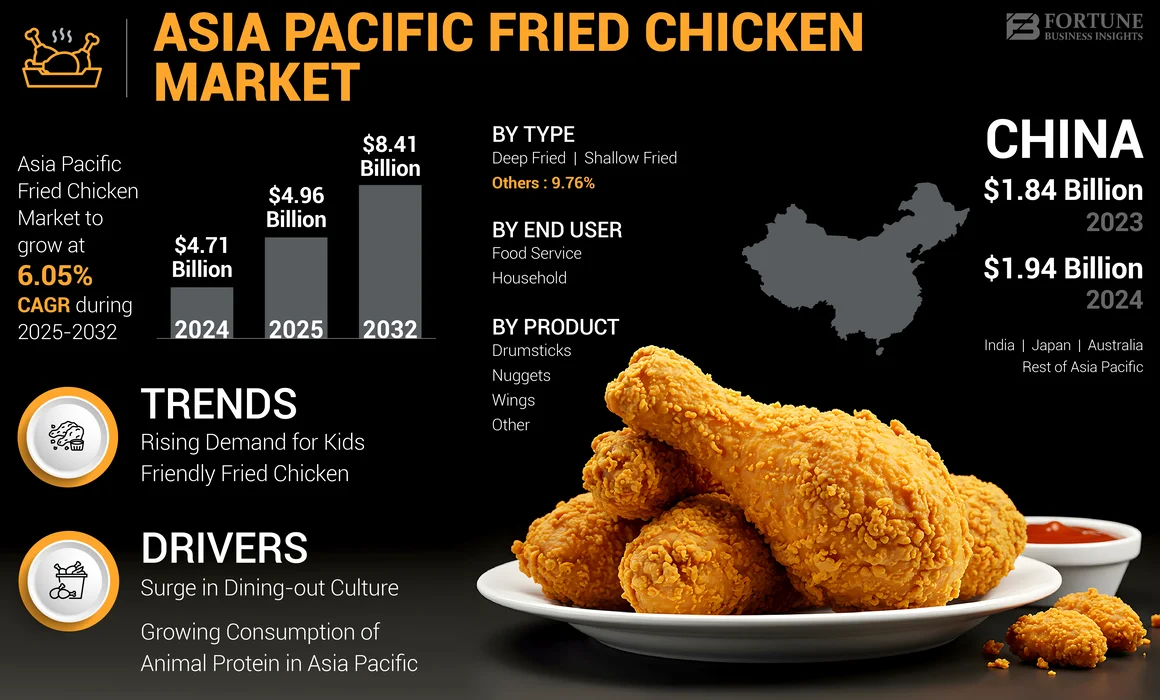
亚太炸鸡市场概况
市场规模及预测:
- 2024年市场规模:47.1亿美元
- 2025年市场规模:49.6亿美元
- 2034 年预测市场规模:84.1 亿美元
- 复合年增长率:2025-2034 年 6.05%
市场份额:
- 2024 年,中国在亚太地区炸鸡市场占据主导地位,这得益于鸡肉价格实惠且营养价值高,鸡肉消费量高,以及 COVID-19 后在家做饭的人数增加。
- 按类型划分,油炸细分市场将在 2024 年引领市场,因其更酥脆的质地、更快的准备时间以及适合大批量餐饮服务运营而受到青睐。
主要国家亮点:
- 中国:炸鸡消费是由家庭烹饪趋势和鸡肉等负担得起的蛋白质来源的供应推动的。
- 日本:西式快餐连锁店的扩张以及日式炸鸡块在广大消费者群体中的日益普及推动了增长。
- 印度:不断增长的中产阶级人口和城市化正在推动对方便实惠的炸鸡零食的需求。
- 韩国:年轻人对快餐店炸鸡的偏好不断增加,推动了市场增长。
- 澳大利亚:富含蛋白质的饮食和外出就餐的趋势有助于炸鸡销量的增长,特别是在注重健康的消费者中。
- 亚太地区其他地区:城市扩张和可支配收入的增加推动了快餐消费,从而增加了该地区对炸鸡的需求。
市场动态
市场驱动因素
外出就餐文化兴起推动产品需求
与家人和同伴外出就餐的文化是推动炸鸡消费增长的关键因素。大多数亚洲人将外出就餐视为一种社交活动,让他们能够探索新的美味佳肴。因此,这种社交文化推动了更多的访问 餐饮服务 门店,促进炸鸡销量。除此之外,旅游文化的不断发展也促进了市场的增长。大多数游客在游览期间积极寻找和探索当地的正宗美食。游客的激增提高了餐饮服务业的收入,并进一步推动了炸鸡的消费。
亚太地区动物蛋白消费量不断增长推动市场增长
在健康和营养考虑的推动下,亚太地区畜牧产品消费量大幅上升。与植物蛋白相比,动物蛋白以其品质优良且易于消化而闻名。此外,动物蛋白的消耗提供了所有必需的 氨基酸 人体所需要的。因此,人们对动物蛋白的日益偏好导致该地区对炸鸡的需求不断增加。近年来,人们对均衡饮食中蛋白质重要性的认识显着影响了饮食习惯,导致对富含蛋白质食品的需求发生转变。由于这种认识,动物蛋白的摄入量在家庭层面也在增加,因为大多数人试图通过食用动物性产品来满足日常对蛋白质的需求。因此,将动物产品纳入日常饮食预计将推动亚洲消费者对炸鸡产品的消费。
市场限制
素食主义倾向不断上升 限制市场增长
阻碍亚太地区炸鸡市场增长的关键因素之一是日益转向素食主义。在当今健康意识不断发展的时代,消费者对植物性肉类的偏好正在增加。由于素食主义涉及放弃所有动物源产品,包括炸鸡,这一趋势导致产品销量下降。此外,对动物福利日益增长的道德担忧促使更多消费者转向 纯素肉。因此,向植物性肉类的转变限制了炸鸡的消费。
市场机会
推出低脂炸鸡为进一步增长前景铺平道路
日益增长的健康问题和人们对更健康生活方式的强烈追求,为低脂炸鸡产品的推出带来了巨大的增长机会。在当今注重健康的环境中,大多数亚洲人口都倾向于低脂产品,因为人们认为它们更健康且营养有益。同样,消费者也在寻找热量和脂肪含量最低的低脂炸鸡产品。然而,与其他发达国家相比,炸鸡在亚太地区仍处于起步阶段,但其需求却在迅速增长。因此,炸鸡制造商专注于推出“低脂油炸炸鸡块”,以满足以健康为中心的个人需求,同时加强产品配送服务。
中号市场挑战
冷链基础设施不发达阻碍市场增长
亚洲国家的冷链网络被认为不发达且分散,这限制了该行业的发展。与发达国家相比,亚洲国家冷库技术落后,大部分设施陈旧,缺乏先进设备。因此,此类挑战阻碍了亚太地区炸鸡市场的增长。
亚太地区炸鸡市场趋势
儿童炸鸡需求不断增长是当前行业趋势
父母在塑造孩子的饮食习惯方面发挥着相当大的作用,他们最关心的问题之一就是孩子的健康。随着可支配收入的增加,许多父母将动物源产品纳入孩子的饮食中,因为这些产品提供优质的蛋白质、微量营养素、 益生菌,以及其他。此外,建议幼儿使用动物制品,因为它们支持骨骼健康并有助于正常生长。因此,人们对以动物为中心的产品的日益青睐为炸鸡行业的增长提供了机会。
- 例如,2024年12月,日本便利店Family Market旗下品牌Famichiki宣布参与公立学校供餐计划以庆祝其周年纪念。 Famichiki的炸鸡柳被提供给狭山公立学校系统的8所初中和15所小学。这只面包屑去骨鸡是在学校厨房烹制的一日特别餐,于 2024 年 12 月 19 日至 20 日供应。
下载免费样品 了解更多关于本报告的信息。
COVID-19 的影响
由于其多功能性和便利性,炸鸡在食品服务领域被用来准备一系列菜肴。然而,在 COVID-19 大流行期间,许多亚洲消费者不再光顾 HoReCa 行业,导致食品服务设施关闭。此外,由于担心感染病毒,消费量下降,因为它被认为是感染源。因此,包括炸鸡消费在内的户外用餐对该地区的食品服务销售产生了显着的负面影响。
- 据政府机构美国农业部称,中国 酒店餐饮和机构 (HRI) 行业 2020 年净销售额为 5730 亿美元,较 2019 年下降 15.40%。
细分分析
按类型
由于准备速度快,油炸细分市场占据最高市场份额
根据类型,市场分为油炸、浅炸等。
2024年,油炸细分市场占据最大份额,确保了亚太地区的领先地位。炸鸡比其他类型的鸡更受欢迎,因为它的质地更脆,烹饪更均匀。此外,与浅煎相比,深煎可以更快地进行准备,从而更适合大批量生产。
浅炒在市场中排名第二,预计未来几年将保持稳定增长。与油炸相比,浅油炸已成为长期油炸方法的更健康的替代品。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按产品分类
掘金因其便利性而占据最大的市场份额
根据产品,市场分为鸡腿、鸡块、鸡翅等。
2024 年,炸鸡块占据了炸鸡市场的最大份额。炸鸡块因其便利性和多功能性而深受亚洲消费者的欢迎。由于这些鸡块已预先裹上面包屑,因此节省了烹饪的精力,并且可以在食用前方便地烘烤或油炸。
其他公司占据第二位,预计在未来几年将出现显着增长。这一类别包括炸鸡条、鸡胸肉等,这些食品在亚太地区也很受欢迎,因为它们很容易获得,而且是一种更健康的替代品。其中,炸鸡条可以快速煮熟,对于亚洲消费者来说是一个经济实惠的选择。预计这些因素将推动此类产品在亚太地区的销售。
按最终用户
餐饮服务行业因其成本效益而占据最大的市场份额
按最终用户划分,市场分为食品服务和家庭。
食品服务领域引领市场并产生最大份额。冷冻炸鸡在食品服务领域的需求量很大,主要是因为其成本效益和便利性。冷冻炸鸡保质期长,是餐饮业大批量订单的合适选择。
家庭细分市场在市场中排名第二,预计在研究期间将出现显着增长。新冠肺炎 (COVID-19) 大流行后,亚洲人开始在家做饭,并试图在家里复制他们最喜欢的菜肴。因此,市场上的玩家正在努力推出“即煮”炸鸡,这种炸鸡可以购买并在家中轻松制作。
亚太炸鸡市场区域展望
从地理上看,亚太市场的研究范围包括中国、印度、日本、澳大利亚、韩国和亚太其他地区。中国是亚太市场炸鸡的主要消费国。
中国
在中国,鸡肉是最经济、消费最广泛的蛋白质来源之一,使其成为寻求满足日常蛋白质需求的消费者的主食。此外,疫情以来,家庭烹饪的趋势显着增长,越来越多的消费者更喜欢自制餐点或选择网上订餐。因此,业内生产商应考虑推出零售包装的即食炸鸡,让消费者在家中也能方便地享用自己喜欢的口味。
日本
日本各地西式快餐连锁店数量的不断增加是炸鸡消费增长的关键因素之一。麦当劳、Sukiya 和 Mos Burger 等受欢迎的快餐连锁店在菜单上以炸鸡为特色,将炸鸡介绍给广大受众。随着人们越来越多地接触创新食品,他们的饮食模式正在转向消费卡拉奇,从而推动市场增长。
竞争格局
主要行业参与者
市场参与者注重创新以获得竞争优势
亚太炸鸡市场高度分散,多家跨国公司和地区企业争夺市场份额。基地扩张和新产品创新是亚洲主要企业为获得市场竞争优势而采取的主要策略。例如,2023 年 1 月,韩国食品生产商 CJ ChielJedang Corporation 宣布计划在马来西亚、泰国和印度尼西亚扩大其韩国食品生产设施。
亚太炸鸡市场的主要参与者
了解我们的报告如何帮助优化您的业务, 与分析师交流
该地区此类产品的一些领先制造商包括 NH Foods Group、Maruha Nichiro Corporation、Nichirei Foods Inc.、ITOHAM YONEKYU HOLDINGS INC.、CJ CheilJedang(由于快速休闲餐饮的日益普及和对外出就餐的日益青睐,CJ CheilJedang 获得了快速增长)。市场较为分散,排名前五的企业约占亚太炸鸡市场份额的 15.80%。
亚太地区主要炸鸡公司名单概况:
- 味之素有限公司(日本)
- 日丽株式会社 (日本)
- NH食品有限公司 (日本)
- 泰森食品公司 (我们。)
- JBS S.A.(巴西)
- CJ第一制糖株式会社(韩国)
- 丸叶日郎株式会社(日本)
- 戈德瑞工业有限公司 (印度)
- 伊藤咸米急控股株式会社(日本)
- 普拉苏马(印度)
主要行业发展:
- 2024 年 12 月: NH Foods Ltd. 宣布与泰国食品生产商 Charoen Pokphand Foods Public Company Limited 建立合作伙伴关系。通过此次合作,NH Foods Ltd. 旨在通过出口产品来加强其在亚洲市场的影响力 加工食品 产品远销日本、香港、新加坡、泰国等地区。
- 2024 年 11 月: CJ ChielJedang Corporation在日本推出了一种新的冷冻炸鸡“荞麦鸡”。这种炸鸡在日本市场的所有 Costco 门店均可轻松买到,满足了消费者对便捷餐饮选择日益增长的需求。
- 2024 年 11 月: 泰森食品公司宣布在泰国和中国开设新生产工厂。此次扩建增加了超过 10 万吨全熟家禽产能,巩固了泰森作为亚洲国家领先蛋白质供应商的地位。
- 2024 年 2 月: 即食冷冻产品品牌 Godrej Yummiez 推出了 Yummiez 脆皮炸鸡,这是一种方便的脆脆零食,可以在家轻松准备。该产品在印度现代贸易、电商平台、一般贸易渠道均有销售。
- 2020 年 2 月: JBS S.A. 与总部位于香港的肉类加工商万洲国际 (WH Group) 达成了一项协议,以扩大其家禽、牛肉和猪肉产品进入中国零售店的渠道。
投资分析与机会
亚太地区劳动力成本持续增长;因此,技术的使用被认为是公司减少开支的适当解决方案之一。此外,先进技术的采用有助于关键参与者改善消费者体验、提高效率并释放新的市场增长机会。
报告范围
亚太炸鸡市场报告深入分析了市场,并重点介绍了市场趋势、市场分析、知名公司、按类型、产品、最终用户和国家/地区细分等关键方面。除此之外,该报告还提供了对市场趋势的洞察,并强调了重要的行业发展。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2024年 |
|
预测期 |
2025-2034 |
|
历史时期 |
2021-2023 |
|
增长率 |
2025年至2034年复合年增长率为6.05% |
|
单元 |
价值(十亿美元) |
|
分割 |
按类型
|
|
按产品分类
|
|
|
按最终用户
|
|
|
按国家/地区 · 中国 · 印度 · 日本 · 澳大利亚
|
常见问题
《财富商业洞察》表示,2024 年该市场估值为 47.1 亿美元,预计到 2034 年将达到 84.1 亿美元。
亚太市场在预测期内将呈现稳定增长,复合年增长率为 6.05%。
按类型划分,油炸细分市场领先。
外出就餐文化的兴起是推动市场的关键因素。
NH Foods Ltd、Nichirei Corporation、CJ CheilJedang Corporation、Maruha Nichiro Corporation、ITOHAM YONEKYU HOLDINGS, INC.等。是市场的关键参与者。
与我们的专家联系 与专家交谈


- 2021-2034
- 2024
- 2021-2023
- 149
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。



















