 下载免费样本



获取报价
根据您的需求获取量身定制的价格。
- 选择许可类型
- 多用户选项
- 定制范围与覆盖
- 快速交付
"设计增长战略是我们的基因"
 收听音频版本
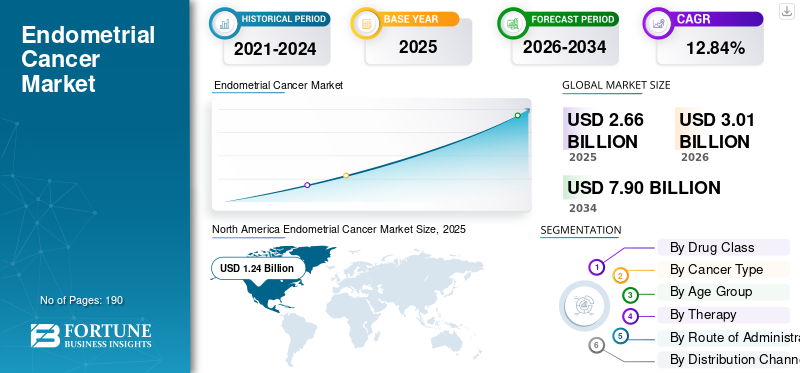
2025年全球子宫内膜癌市场规模为26.6亿美元,预计将从2026年的30.1亿美元增长到2034年的79亿美元,预测期内复合年增长率为12.84%。北美在子宫内膜癌市场占据主导地位,2025年市场份额为46.61%。
全球市场包括用于治疗早期、晚期、复发和转移性子宫内膜癌的疗法。随着诊断病例数量的增加、生物标志物测试变得更加普遍以及治疗决策转向基于免疫疗法和靶向组合,市场正在获得动力。随着医疗保健系统专注于改善妇科癌症的生存结果,公司正在通过标签扩展来加强其产品组合,临床试验读数和监管批准。
默克公司、卫材公司、葛兰素史克公司和阿斯利康公司等主要参与者正在精简研发资源、扩大产品线、实现产品多元化并改善患者治疗效果。
下载免费样品 了解更多关于本报告的信息。
 全球市场规模及预测
 市场份额
 主要区域亮点
亚太地区
在肿瘤护理改善的推动下,亚太地区预计到 2026 年将达到 5.3 亿美元。
北美
在先进癌症治疗的支持下,北美地区到 2025 年将达到 12.4 亿美元。
欧洲
在免疫疗法采用不断扩大的推动下,欧洲预计到 2026 年将达到 8.3 亿美元。
我们。
在强大的肿瘤学基础设施的推动下,美国预计到 2026 年将达到 12.9 亿美元。
日本
在癌症意识不断提高的推动下,日本预计到 2026 年将达到 1.3 亿美元。
阅读更多

新型免疫肿瘤学和靶向药物的研发管线活动不断增加是一个新趋势
全球市场的一个重要趋势是转向创新主导阶段。随着公司将开发范围扩大到标准化疗和已建立的检查点抑制剂之外,随着晚期、复发性或生物标志物- 明确的疾病在一线治疗后仍需要更好的治疗方案。因此,制药公司正在投资新型免疫肿瘤组合、抗体药物偶联物和靶向药物,以提高缓解率、扩大疾病控制并支持更个性化的治疗途径。市场上的主要公司正在专注于管道开发,以满足这一未满足的临床需求。
下载免费样品 了解更多关于本报告的信息。
子宫内膜癌发病率上升推动市场增长
推动全球子宫内膜癌市场增长的一个关键因素是发达地区和新兴地区确诊患者数量的不断增加。患者人数的增加与人口老龄化、肥胖、代谢紊乱和更好的癌症检测有关。随着患者群体的增长,对创新治疗方案的需求也在增加。这也鼓励医院和癌症中心加强妇科肿瘤服务,改善分子检测的机会,并采用更新的治疗方案。此外,晚期疾病较高的复发率继续推动全球市场需求。
高处理成本阻碍市场增长
这些先进疗法的高成本仍然是市场的一个关键限制。免疫检查点抑制剂和靶向治疗等治疗通常需要重复给药、生物标志物测试、监测和不良事件管理,这增加了总护理成本。因此,即使这些疗法显示出有意义的生存益处,但在成本敏感的医疗保健系统、报销有限的国家以及面临高额自付费用的患者群体中,它们的采用速度可能会较慢。这在临床创新和现实世界的获取之间造成了差距,从而限制了市场的全部增长潜力。
生物标志物引导治疗方法的扩展提供了多种增长机会
随着治疗决策越来越倾向于基于生物标志物的患者选择,全球市场正在创造强劲的增长机会。晚期和复发性子宫内膜癌包括不同的分子亚组,因为并非所有患者对标准化疗或单独免疫疗法的反应均相同。因此,公司正在针对 HER2 表达、dMMR/MSI-H 和 pMMR 患者群体开发有针对性的组合,以提高缓解率、延长生存期并在更明确的患者群体中扩大治疗选择。这种发展支持精准肿瘤学在子宫内膜癌治疗中的更广泛采用。
早期治疗环境中临床效益不一致仍然是一个关键的市场挑战
市场面临的主要挑战之一是在更广泛或早期治疗环境中评估时治疗的临床益处不一致。这些因素给公司带来了不确定性,因为失败或混合的试验结果可能会延迟标签扩展,降低医生对某些治疗方法的信心,并减缓对类似组合的投资。因此,在市场持续增长的同时,公司必须在不同疾病阶段和患者亚组中获得更有力的证据,然后才能更广泛地采用这些疗法。
PD-1 抑制剂由于其优势而占据主导地位与传统仿制药相比,治疗价值更高
根据药物类别,市场分为PD-1抑制剂、铂类化合物、紫杉烷类、VEGFR/多激酶抑制剂、孕激素、PD-L1抑制剂等。
PD-1抑制剂在市场上占据主导地位,因为它在晚期和复发性子宫内膜癌的治疗中发挥着核心作用,特别是通过使用派姆单抗和多斯塔利单抗与化疗联合使用并作为维持治疗。此外,与传统的仿制药化疗相比,它们的主导地位得到了错配修复亚组更广泛的批准、更强的生存证据和更高的治疗价值的支持。
PD-L1抑制剂领域预计在预测期内复合年增长率为19.39%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
子宫内膜样腺癌患者数量庞大,推动了该领域的增长
根据癌症类型,市场分为子宫内膜样腺癌、浆液性子宫内膜癌、透明细胞癌、癌肉瘤等。
到2025年,子宫内膜样腺癌所占比例最大,因为它是子宫内膜癌最常见的组织学亚型,也是最大的诊断患者群体。由于这种亚型占大多数病例,因此它在手术、化疗、激素治疗、免疫治疗和复发管理方面产生了更高的治疗量。这个庞大的患者库为药物利用创造了更大的商业基础,从而导致了该细分市场的主导地位。主要公司正专注于研发,随后获得监管机构的批准,进一步支持该领域的增长。
其他细分市场预计在预测期内复合年增长率为 15.03%。
更高的全身治疗使用率促进成人市场增长
根据年龄组,市场分为儿童和成人。
到 2025 年,成人市场可能会主导市场,因为子宫内膜癌主要影响绝经后妇女,而儿童病例极为罕见。成人市场的诊断人群规模更大,全身治疗使用率更高,对长期肿瘤管理的需求更大。因此,大多数产品批准、临床试验、报销决定和治疗指南都集中于成年患者,这使得该细分市场在整个预测期内保持主导地位。
预计儿科市场在预测期内将以 16.79% 的复合年增长率增长。
使用化疗作为子宫内膜癌标准治疗,引领该细分市场的主导地位
根据治疗方法,市场分为化疗、免疫治疗、靶向治疗、激素治疗等。
到 2025 年,化疗将主导市场,因为铂类紫杉烷疗法仍广泛用作晚期、复发性和高风险子宫内膜癌的治疗支柱。即使添加免疫疗法,卡铂和紫杉醇仍继续用于许多已批准的一线治疗方案中,这使得化疗量保持在较高水平。该细分市场的高份额得到了广泛的可用性、医生的熟悉度、仿制药竞争、监管批准以及在多个患者群体中使用(无论生物标志物状态如何)的进一步支持。
免疫治疗领域预计在预测期内复合年增长率为 18.69%。
向免疫治疗加化疗的转变支持肠外细分市场的增长
根据给药途径,市场分为口服和肠胃外。
2025年,肠外用药将占据最大的子宫内膜癌市场份额。子宫内膜癌的许多核心疗法都是通过静脉输注进行的。该途径是医院肿瘤治疗的首选,因为它可以在全身治疗期间控制剂量、输注监测和不良事件管理。因此,向免疫疗法加化疗的转变进一步加强了肠胃外部分。该细分市场的新产品推出符合趋势。
预计口腔细分市场在预测期内将以 13.83% 的复合年增长率增长。
与医院进行战略合作,扩大服务范围,引领医院药房细分市场的增长
根据分销渠道,市场分为医院药房、药店和零售药房、在线药房和专业药房。
医院药房领域有望主导市场,因为子宫内膜癌治疗高度专业化,通常涉及输液治疗、肿瘤学监督、生物标志物审查和毒性监测。晚期和复发病例通常需要在医院或癌症中心进行治疗,在那里可以安全地准备、施用和监测化疗和免疫治疗产品。因此,医院药房占据了高价值注射肿瘤药物的更大份额。为了强调这一重要性,主要市场参与者注重战略合作以扩大准入。
在线药店领域预计在研究期间将以 16.92% 的复合年增长率增长。
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
North America Endometrial Cancer Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美地区在 2024 年以 11.1 亿美元占据主导地位,并在 2025 年以 12.4 亿美元保持领先地位。由于疾病诊断率高、肿瘤学基础设施强大以及基于免疫疗法的组合的更快采用,该地区的市场正在增长。广泛的生物标志物检测和优惠的报销支持优质疗法的使用。
鉴于北美的巨大贡献以及美国在该地区的主导地位,到2026年美国市场预计将达到12.9亿美元左右,约占全球销售额的43.00%。
欧洲未来几年预计增长率为 12.49%,在所有地区中排名第二。到 2026 年,该市场的估值预计将达到 8.3 亿美元。该地区的增长得到了不断扩大的监管批准、国家癌症计划以及更广泛地使用基于指南的治疗的支持。增加 PD-1 抑制剂和化疗-免疫疗法组合的使用率正在提高治疗的采用率。
英国市场预计到 2026 年将达到约 1.4 亿美元,约占全球销售额的 4.51%。
预计到2026年,德国市场规模将达到约1.6亿美元,相当于全球销售额的5.36%左右。
预计到2026年,亚太地区将达到5.3亿美元,稳坐第三大市场地位。由于患者群体庞大、癌症意识不断提高以及肿瘤治疗机会的改善,该地区的市场正在不断增长。
到2026年,日本市场预计将达到1.3亿美元左右,约占全球销售额的4.19%。
中国市场预计将成为全球最大的市场之一,预计 2026 年收入约为 2.2 亿美元,约占全球销售额的 7.32%。
预计到2026年,印度市场规模将达到0.5亿美元左右,约占全球收入的1.58%。
预计拉丁美洲、中东和非洲地区的市场在预测期内将出现温和增长。预计到 2026 年,拉丁美洲市场的估值将达到 1.5 亿美元。拉丁美洲的增长得益于癌症筛查的改进、更多的专家服务以及先进肿瘤药物的逐步采用。公共和私人医疗保健系统正在巴西和墨西哥等主要市场扩大癌症治疗的范围。这为更广泛地使用子宫内膜癌疗法创造了机会。在中东和非洲,海湾合作委员会预计到 2026 年将达到 0.4 亿美元。
预计到2026年南非市场将达到约0.2亿美元,约占全球收入的0.56%。
主要参与者专注于基于生物标志物的治疗开发,以加强其市场进步
全球市场适度整合,公司包括默克公司、葛兰素史克公司、卫材有限公司、阿斯利康公司、第一三共有限公司、辉瑞公司、费森尤斯卡比公司、希克马制药公司、梯瓦制药制药Industries Ltd. 和 Accord Healthcare Limited 占据重要份额。持续的产品批准、标签扩展、临床试验进展和基于生物标志物的治疗开发正在进一步帮助这些公司巩固其市场地位并提高其在该行业的收入份额。
全球市场的其他知名参与者包括 Sandoz Group AG、Viatris Inc.、Bristol Myers Squibb Company、Cipla Limited、Karyopharm Therapeutics Inc. 和 Acrivon Therapeutics, Inc.。预计这些公司将专注于仿制药供应、生物标志物主导的临床试验和医院肿瘤分销,以加强其市场地位。市场的其余部分仍然分散在区域制造商、专业肿瘤公司和为大容量化疗和支持性癌症治疗领域提供服务的注射仿制药供应商中。
该报告提供了全面的全球子宫内膜癌市场分析。它涵盖了药物类别、癌症类型、年龄组、治疗、给药途径和分销渠道的详细市场分析。它调查了子宫内膜样腺癌、浆液性子宫内膜癌、透明细胞癌、癌肉瘤和其他子宫内膜癌类型的治疗需求,同时还评估了 PD-1 抑制剂、铂化合物、紫杉烷类、VEGFR/多激酶抑制剂、孕激素、PD-L1 抑制剂和其他药物类别在当前治疗实践中的作用。该研究进一步提供了关键地区的区域见解、竞争格局分析、公司概况、近期发展以及对驱动、限制和塑造市场未来机会的主要因素的评估。
定制请求 获取广泛的市场洞察。
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为12.84% |
| 单元 | 价值(十亿美元) |
| 分割 | 按药物类别、癌症类型、年龄组、治疗、给药途径、分销渠道和地区 |
| 按药物类别 |
|
| 按癌症类型 |
|
| 按年龄段划分 |
|
| 通过 治疗 |
|
| 按给药途径 |
|
| 按分销渠道 |
|
| 按地区 |
|
根据财富商业洞察,2025 年全球市场价值为 26.6 亿美元,预计到 2034 年将达到 79 亿美元。
2025年,市场价值为12.4亿美元。
预计该市场在预测期内将以 12.84% 的复合年增长率增长。
按药物类别划分,PD-1 抑制剂细分市场处于领先地位。
全球子宫内膜癌发病率的上升是推动市场增长的关键因素。
默克公司、卫材公司、葛兰素史克公司和阿斯利康公司是全球市场的主要参与者。
北美主导市场。


(优惠有效期至 31st Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)







