诊断抗体市场规模、份额和行业分析,按类型(单克隆抗体、多克隆抗体、重组抗体、缀合抗体等)、按技术(流式细胞术、ELISA、免疫组织化学、蛋白质印迹等)、按来源(小鼠、兔、山羊、人类等)、按应用(肿瘤学、免疫学、传染病等)、按最终用户(医院和诊断实验室、制药和诊断公司以及学术和研究机构)以及区域预测,2026-2034 年
 下载免费样本

诊断抗体市场规模及未来展望
 收听音频版本
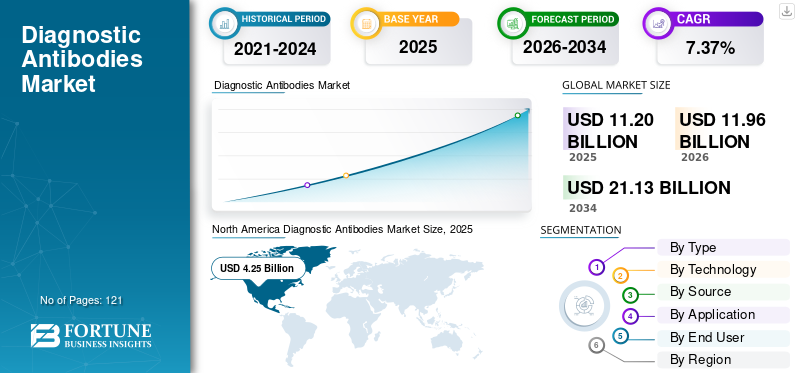
2025年全球诊断抗体市场规模为112.0亿美元,预计将从2026年的119.6亿美元增长到2034年的211.3亿美元,预测期内复合年增长率为7.37%。北美在诊断抗体市场占据主导地位,2025年市场份额为37.95%。
诊断抗体广泛用于免疫组织化学、流式细胞术、ELISA 和蛋白质印迹等多种技术中,以检测生物样品中的疾病相关蛋白。对基于生物标记的疾病检测的需求增加正在推动市场扩张。市场还见证了向重组和单克隆抗体的转变,这些抗体可提供更高的特异性、重现性以及与自动化测试平台的兼容性。越来越多地采用伴随诊断和精准医疗进一步鼓励公司开发经过验证的抗体克隆和疾病特异性检测方法,从而支持市场增长。
- 例如,2025 年 4 月,安捷伦科技与 Abcam 合作,利用该公司经过验证的重组单克隆抗体产品组合开发免疫组织化学伴随诊断。此次合作加速了定制化验的开发,并支持诊断化验在早期临床试验中的使用。
F. Hoffmann-La Roche Ltd.、Danaher Corporation、BD 和 Thermo Fisher Scientific Inc. 等主要参与者正在积极参与新技术发布、战略合作、收购和投资举措,以扩大市场份额。
下载免费样品 了解更多关于本报告的信息。
诊断抗体市场要点
 全球市场规模及预测
- 2025年市场规模:112亿美元
- 2026年市场规模:119.6亿美元
- 2034 年预测市场规模:211.3 亿美元
- 复合年增长率:2026-2034 年 7.37%
 市场份额
- 2025 年,北美以 37.95% 的份额主导诊断抗体市场。
- 重组抗体是增长最快的领域,复合年增长率为 11.41%。
- 流式细胞术预计将以 8.05% 的复合年增长率增长。
 主要区域亮点
北美
在强大的癌症检测和精准医疗采用的支持下,北美在 2025 年以 42.5 亿美元引领市场。
欧洲
在癌症筛查和先进病理学基础设施的推动下,欧洲预计将以 6.09% 的复合年增长率增长。
亚太地区
2025年,亚太地区占据第三大份额,预计2026年将达到31.4亿美元。
我们。
美国市场预计到2026年将达到41.8亿美元,约占全球收入的34.96%。
日本
日本 预计 2026 年市场规模将达到 11 亿美元,约占全球收入的 9.22%。
阅读更多

诊断抗体市场趋势
越来越多地采用重组抗体来提高诊断准确性和可重复性是一个突出的趋势
基于抗体的测试应用向重组抗体的转变是一个关键的市场趋势。重组抗体是使用确定的基因序列制造的,这有助于减少批次之间的差异并提供更一致的特异性和结合性能。随着诊断实验室采用标准化和自动化测试工作流程,这些优势变得越来越重要。这些因素鼓励诊断和生命科学公司扩大重组抗体产品组合,从而使重组抗体成为全球市场的重要趋势。
- 例如,2026 年 4 月,Bio-Rad Laboratories 通过推出针对多种生物药物的八种新抗体以及度拉糖肽特异性重组抗体,扩大了其重组单克隆抗独特型抗体产品组合。这些抗体旨在支持选择性和可靠的生物分析测定,包括药代动力学、抗药物抗体和治疗药物监测应用。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
不断上升的癌症负担和生物标志物引导的治疗选择推动市场增长
全球癌症负担日益增加,对用于疾病检测、肿瘤分类、预后和治疗选择的诊断抗体产生了强烈需求。预计未来几十年全球癌症发病率将大幅增加,导致组织活检、诊断测试和检测的数量增加生物标志物评估。此外,靶向治疗和免疫疗法的日益普及使得生物标志物测试成为临床决策的重要组成部分。针对标记物的抗体可帮助临床医生识别符合条件的患者,并避免不太可能提供临床益处的治疗。随着制药公司扩大生物标志物定义的肿瘤学管道,诊断实验室预计将采用更经过验证的免疫组织化学和流式细胞术抗体,从而推动市场增长。
- 例如,2024 年 10 月,F. Hoffmann-La Roche Ltd. 的 VENTANA CLDN18 (43-14A) RxDx Assay 获得美国 FDA 批准,这是一种基于抗体的伴随诊断,用于识别可能有资格接受 VYLOY 治疗的 CLDN18 阳性胃癌或胃食管交界癌患者。此次批准表明诊断抗体在生物标志物引导的肿瘤治疗选择中日益重要。
|
秩 |
市场驱动因素 |
整体影响力排名 |
复合年增长率贡献(2026-2034) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
不断增加的癌症负担和生物标志物指导的治疗选择 |
高的 |
3.10% |
高的 |
高的 |
高的 |
|
2 |
扩大诊断测试和临床实验室基础设施。 |
高的 |
2.45% |
中等的 |
高的 |
高的 |
|
3 |
流式细胞术和高参数免疫表型分析的发展 |
高的 |
1.95% |
高的 |
高的 |
中等的 |
|
4 |
转向重组、序列定义和工程化抗体 |
中高 |
1.55% |
中等的 |
高的 |
高的 |
|
5 |
伴随诊断和精准医疗的发展 |
中等的 |
1.15% |
中等的 |
中等的 |
高的 |
|
6 |
其他的 |
低的 |
0.75% |
低的 |
低的 |
低的 |
|
总正增长贡献 |
10.95% |
市场限制
批次间差异、交叉反应性和复杂的验证要求限制了市场增长
限制全球诊断抗体市场增长的一个关键因素是生产过程中抗体性能的差异。即使实验室使用相同的产品和测试方案,抗体亲和力、缀合、纯度或表位识别的变化也可能改变测定灵敏度并产生不同的结果。与结构相似或不相关的抗原的交叉反应可能进一步产生假阳性或假阴性结果,增加了错误疾病分类的风险。因此,制造商和诊断实验室在引入或更换抗体试剂之前必须进行广泛的特异性、敏感性、干扰、交叉反应性和批次比较研究。这些验证活动需要额外的样品、技术人员、文档和实验室资源,从而增加了开发成本并延长了商业化时间表。这种与性能相关的不确定性可能会阻碍实验室更换产品并限制新开发的诊断抗体的采用。
- 例如,《减少危害杂志》(Harm Reduction Journal) 上发表的 2024 年实验室评估发现,基于抗体的硝氮测试条的两个生产批次产生了不同的检测限,分别为 2,000 ng/mL 和 3,000 ng/mL。该研究还报告了测试类似物之间的可变交叉反应性。它指出,在实际环境中应用该检测方法之前,必须考虑特异性、批次间差异、测试条件和样品特征。这些发现强调了确保可靠的基于抗体的诊断性能所需的额外验证负担。
|
秩 |
市场限制 |
整体影响力排名 |
负复合年增长率贡献(2026-2034) |
影响:2026-2028 |
影响:2029-2031 |
影响:2032-2034 |
|
1 |
批次变异性、交叉反应性和验证负担 |
高的 |
1.35% |
高的 |
高的 |
中等的 |
|
2 |
定价压力与集中采购 |
中高 |
0.95% |
高的 |
中等的 |
中等的 |
|
3 |
监管复杂性和市场准入分散 |
中等的 |
0.78% |
中等的 |
中等的 |
低的 |
|
4 |
其他的 |
低的 |
0.50% |
低的 |
低的 |
低的 |
|
总体负增长影响 |
3.58% |
市场机会
诊断抗体生产本地化并扩大本地 OEM 网络以创造增长机会
诊断抗体生产的本地化为新兴市场提供了巨大的增长机会。建立区域生产和验证设施可以减少进口关税、货币相关成本、交货延误和供应中断的风险。本土OEM供应商还可以根据国内诊断试剂盒制造商和实验室平台的要求定制抗体克隆、缀合物、缓冲液和检测形式。因此,全球抗体制造商与本地 OEM 公司之间的战略合作伙伴关系可以提高产品的可承受性和市场准入,同时使供应商能够参与政府采购和国内制造计划。这些因素预计将为诊断抗体公司在中国、印度、东南亚、拉丁美洲和其他发展中市场创造扩张机会。
- 例如,2025 年 8 月,路透社的一份行业报告强调,制药中国的诊断公司越来越多地从国内供应商购买试剂,以降低成本、缩短交货时间并限制与国际贸易和供应链相关的不确定性。向本地供应商的转变证明了区域制造商扩大诊断试剂和基于抗体的检测组件的国内生产的商业机会。
市场挑战
在整个诊断工作流程中保持抗体特异性仍然是市场的重大挑战
在不同的诊断工作流程中保持一致的抗体性能仍然是市场参与者面临的主要挑战。在一种应用中表现可靠的抗体在与另一种技术、样本类型、固定方法、抗原修复过程或自动化测试平台一起使用时,可能会产生微弱的、非特异性的或误导性的信号。实验室方案、组织制备、试剂浓度、仪器和解释标准的差异可能进一步影响测定灵敏度和染色质量。这种特定于应用的验证需要适当的控制、有代表性的临床样本、训练有素的人员和持续的质量监控,从而增加了开发时间和运营成本。未能保持特异性和重现性可能会产生错误的结果、延迟诊断并降低实验室对新推出的抗体产品的信心,从而给全球市场带来持续的挑战。
- 例如,2024 年 12 月,麦吉尔大学报告称,估计 770 万种产品中的许多市售抗体缺乏足够的特异性,可能导致脱靶信号和重现性差。这篇文章伴随着《自然协议》中严格的抗体验证协议的发表,并强调了实验室和抗体供应商面临的性能问题的严重性。
细分分析
按类型
高特异性和已建立的临床验证支持单克隆抗体的主导地位
根据类型,市场分为单克隆抗体、多克隆抗体、重组抗体、缀合抗体等。
单克隆抗体细分市场由于其高靶标特异性、一致的结合特性以及适合标准化诊断测定而在 2025 年占据市场主导地位。这些单克隆抗体可识别特定的表位,有助于减少背景信号并提高诊断结果的可重复性。它们在免疫组织化学、流式细胞术、ELISA 和伴随诊断中的广泛应用也产生了大量经过临床验证的抗体克隆。这些优势鼓励诊断公司和临床实验室更喜欢单克隆抗体进行常规和生物标志物指导的测试,从而支持该细分市场的主导市场地位。
- 例如,2024年11月,罗氏获得美国 FDA 批准,扩大其 PATHWAY 抗 HER2/neu (4B5) 兔单克隆一抗在胆道癌中的使用。基于抗体的测试可识别出可能适合 ZIIHERA 的 HER2 阳性患者,证明单克隆抗体在标准化治疗选择测定中的既定临床作用。
重组抗体领域预计在预测期内复合年增长率为 11.41%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按技术
在组织诊断和伴随测试中的广泛应用支持了免疫组织化学的主导地位
根据技术,市场分为流式细胞术、ELISA、免疫组织化学、蛋白质印迹等。
2025 年,免疫组织化学领域占据了市场的领先份额。该技术使病理学家能够直接在保存的组织结构中检测和定位与疾病相关的蛋白质。这使得实验室不仅可以评估生物标志物是否存在,还可以评估其位置、染色强度和在肿瘤细胞中的分布。 IHC 通常用于肿瘤分类、组织起源确定、受体状态评估、预后以及靶向或免疫治疗的选择。此外,基于 IHC 的伴随诊断数量的不断增加增加了一抗和检测试剂的经常性消耗,从而加强了该领域的市场主导地位。
- 例如,2025 年 5 月,Guardant Health 在其组织分析产品组合中添加了一套全面的实体瘤 IHC 测试。扩展后的菜单涵盖了 HER2、MMR、PD-L1、c-MET、ER、PR、Ki-67、CLDN18 和 FOLR1 等生物标志物,凸显了 IHC 在肿瘤表征和治疗选择方面的广泛临床应用。
流式细胞仪领域预计在预测期内将以 8.05% 的复合年增长率增长。
按来源
已建立的杂交瘤克隆的大量使用支持了小鼠细分市场的主导地位
根据来源,市场分为小鼠、兔子、山羊、人类等。
到 2025 年,小鼠细分市场将占据最大的诊断抗体市场份额,这归因于其在基于杂交瘤的单克隆抗体开发中长期使用小鼠以及经过验证的小鼠克隆的广泛可用性。小鼠免疫系统针对多种人类和非人类抗原产生强烈的抗体反应,使制造商能够开发针对多种诊断生物标志物的抗体。此外,实验室可以获得各种兼容的抗小鼠二抗、偶联物和检测系统,从而简化了测定开发和常规实施。
- 例如,2024 年 8 月,安捷伦的 MAGE-A4 IHC 1F9 pharmDx 检测获得美国 FDA 批准,用于识别可能适合接受 TECELRA 的滑膜肉瘤患者。该测定使用单克隆小鼠抗 MAGE-A4 克隆 OTI1F9,证明小鼠衍生抗体克隆在伴随诊断中持续的临床重要性。
预测期内,人类市场的复合年增长率预计为 11.01%。
按申请
对肿瘤分类和生物标志物检测的高要求促进了肿瘤领域的增长
根据应用,市场分为肿瘤学、免疫学、传染病等。
到 2025 年,由于诊断抗体在癌症诊断、分类、预后和治疗选择中的广泛使用,肿瘤学领域占据了市场主导地位。癌症组织经常需要使用多种抗体进行测试,以确定肿瘤起源、组织学亚型、受体表达、增殖状态以及靶向治疗的资格。精准肿瘤学的扩展进一步增加了在治疗开始前需要或受益于伴随诊断测试的治疗方法的数量。因此,与需要较少标记或较低频率测试的应用相比,生物标志物测试日益融入肿瘤学途径,对诊断抗体产生了更大的需求。
- 例如,2025 年 5 月,F. Hoffmann-La Roche Ltd. 的 VENTANA MET (SP44) RxDx Assay 获得美国 FDA 批准,作为第一个伴随诊断,用于识别某些符合 Emrelis 资格的非鳞状非小细胞肺癌患者。该检测通过基于抗体的 IHC 染色评估 MET 蛋白表达,说明精准肿瘤学中对诊断抗体的需求不断增长。
免疫学领域预计在预测期内复合年增长率为 7.63%。
按最终用户
医院和诊断实验室因集中采购和专家主导的治疗而引领市场
根据最终用户,市场分为医院和诊断实验室、制药和诊断公司以及学术和研究机构。
2025 年,医院和诊断实验室将主导市场。这些机构对组织、血液、骨髓和其他患者样本进行了大部分常规临床检测。医院还收到大量活检和手术标本,并经常对每种复杂的癌症或免疫疾病病例进行多种抗体检测。诊断实验室进一步支持缺乏先进内部病理能力的小型医院、诊所和医生的集中测试。因此,医院和诊断实验室的高检测量、经常性试剂采购以及采用新批准的伴随诊断的能力使其成为最大的最终用户群体。
- 例如,2026 年 4 月,Labcorp 宣布在全国范围内提供安捷伦的 PD-L1 IHC 22C3 pharmDx 伴随诊断,用于识别符合条件的铂耐药卵巢癌患者。 Labcorp 还完成了早期验证、标准化培训和实验室准备活动,以实现快速访问,展示了大型诊断实验室在基于抗体的测试商业化方面的核心作用。
制药和诊断公司细分市场预计在预测期内复合年增长率为 7.62%。
诊断抗体市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
北美
North America Diagnostic Antibodies Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美地区在 2024 年以 40.4 亿美元领先市场,并在 2025 年以 42.5 亿美元保持主导地位。市场增长是由高癌症检测量、伴随诊断的大力采用以及完善的医院和参考实验室网络推动的。对精准医学和自动化病理学的持续投资正在增加经过验证的技术的使用诊断抗体。
美国诊断抗体市场
鉴于北美的巨大贡献以及美国在该地区的主导地位,预计2026年美国市场规模约为41.8亿美元,约占全球收入的34.96%。
欧洲
欧洲预计未来几年复合年增长率为 6.09%,在所有地区中增长第二,到 2026 年估值将达到 31.8 亿美元。扩大的癌症筛查项目、先进的病理学基础设施和增加生物标志物引导疗法的使用为增长提供了支持。监管部门对标准化和可重复诊断测试的重视也增强了对高质量抗体的需求。
英国诊断抗体市场
预计到 2026 年,英国市场规模将达到 6.7 亿美元,约占全球收入的 5.61%。
德国诊断抗体市场
预计到2026年,德国市场规模将达到约5.3亿美元,相当于全球收入的4.42%左右。
亚太地区
亚太地区在 2025 年占据第三大市场份额,预计到 2026 年将达到 31.4 亿美元。市场增长是由疾病负担增加、诊断机会改善以及医院和医疗基础设施快速发展推动的。本地制造、不断增长的医疗支出以及先进测试平台的日益采用正在进一步支持市场增长。
日本诊断抗体市场
预计2026年日本市场规模约为11亿美元,约占全球收入的9.22%。
中国诊断抗体市场
中国市场预计将成为全球最大的市场之一,2026年收入预计约为7.8亿美元,约占全球销售额的6.48%。
印度诊断抗体市场
预计2026年印度市场规模约为3.9亿美元,约占全球收入的3.23%。
拉丁美洲、中东和非洲
预计拉丁美洲该市场在预测期内将出现适度增长,预计到 2026 年估值将达到 6.4 亿美元。市场增长的推动因素包括癌症和传染病诊断的普及、临床实验室的现代化以及私人医疗网络的扩张。自动免疫分析和病理学系统的可用性不断提高,导致抗体消耗量增加。在中东和非洲,海湾合作委员会预计到 2026 年将达到 2 亿美元。
南非诊断抗体市场
预计到2026年南非市场将达到约1亿美元,约占全球收入的0.82%。
竞争格局
主要行业参与者
主要公司产品组合扩张和重组抗体创新加剧市场竞争
多元化诊断公司和专业抗体制造商的强大存在是全球诊断抗体市场的特点。公司正致力于通过重组抗体开发、特定应用验证、新缀合物、伴随诊断合作伙伴关系以及与自动化免疫组织化学和流式细胞术平台的集成来加强其产品组合。随着实验室要求抗体能够提供更高的特异性、一致的批次性能以及与多种诊断工作流程的兼容性,竞争日益激烈。大公司受益于广泛的产品组合、成熟的仪器平台、监管能力和全球分销网络,而专业供应商则通过经过验证的克隆、新兴生物标志物覆盖范围和定制抗体开发服务进行竞争。
- 例如,2025 年 4 月,Cell Signaling Technology 被评为 CiteAb 年度重组抗体供应商。该公司表示,其新开发的抗体中近99%是使用重组DNA技术并强调了其特定于应用的验证方法。这一发展展示了公司如何通过可重复的抗体生产、广泛的验证数据和差异化的产品质量来竞争。
F. Hoffmann-La Roche Ltd.、Danaher Corporation、Becton Dickinson and Company、Thermo Fisher Scientific Inc. 和 Agilent Technologies, Inc. 等主要参与者通过产品创新、监管审批、战略合作伙伴关系、产品组合扩展和地理覆盖范围进行竞争。拥有经过临床验证的抗体、强大的病理学和流式细胞术平台、可靠的制造系统以及与医院和诊断实验室建立的关系的公司预计将保持在市场上的领先地位。
主要诊断抗体公司名单
- 霍夫曼-拉罗氏有限公司。(瑞士)
- 丹纳赫公司(我们。)
- BD(我们。)
- 赛默飞世尔科技公司(我们。)
- 安捷伦科技公司(我们。)
- 默克公司(德国)
- Revvity, Inc.(美国)
- Bio-Rad Laboratories, Inc.(美国)
- 生物技术公司(我们。)
- Cell Signaling Technology, Inc.(美国)
主要行业发展
- 2025 年 4 月:Cell Signaling Technology 与 Visiopharm 合作推进空间生物学研究。此次合作使得能够在 Visiopharm 的 Phenoplex 软件中对使用该公司的 IHC 技术生成的图像进行更简化的分析,帮助研究人员更有效地询问肿瘤微环境中的细胞相互作用,并简化生物标志物的发现和分析。
- 2025 年 3 月:Leica Biosystems 与 CellCarta 合作。此次合作将 Leica Biosystems 的病理学技术和本地制造专业知识与 CellCarta 卓越的测试方法和开发能力相结合。
- 2025 年 3 月:安捷伦科技公司获得了 EU IVDR1 批准的 PD-L1 IHC 28-8 两项新的伴随诊断适应症,扩大了对早期非小细胞肺癌 (NSCLC) 和先前未经治疗的晚期黑色素瘤患者的治疗资格。
- 2025 年 3 月:Revvity, Inc. 推出了 EUROIMMUN 具有 CE 标志的抗麻疹病毒 ELISA 2.0 (IgG),以支持麻疹病毒感染的诊断或确定针对麻疹病毒的免疫状态。 EUROIMMUN 的抗麻疹病毒 ELISA 2.0 (IgG) 是正在开发的多种检测中的第一个,扩展了 EUROIMMUN 的血清学感染诊断产品组合,除了血清和血浆之外,还对干血斑 (DBS) 作为样本材料进行了验证。
- 2024 年 8 月:安捷伦科技公司获得美国 FDA 批准,可以使用 MAGE-A4 IHC 1F9 pharmDx (SK032) 作为诊断工具,帮助识别可能适合接受 TECELRA(afamitresgene autoleucel,也称为 afami-cel 或 ADP-A2M4)治疗的滑膜肉瘤患者,TECELRA 是一种针对 MAGE-A4 的工程化 TCR T 细胞疗法。
报告范围
诊断抗体市场报告对所有细分市场进行了详细评估,强调了影响行业增长的关键驱动因素、趋势、机遇、限制和挑战。它还涵盖单克隆、多克隆、重组和缀合抗体的技术进步、主要行业发展、市场份额分析以及领先公司的综合概况。该报告按关键地区的类型、技术、来源、应用程序和最终用户评估了趋势。它包括全球市场分析,涵盖免疫组织化学、流式细胞术、ELISA、蛋白质印迹、生物标志物开发、伴随诊断批准、产品发布、抗体验证、定价趋势以及领先诊断和生命科学公司采用的竞争策略。该研究还强调了北美、欧洲、亚太地区、拉丁美洲以及中东和非洲的区域增长模式,以及支持每个地区采用诊断抗体的主要因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为7.37% |
| 单元 | 价值(十亿美元) |
| 分割 | 按类型、技术、来源、应用、最终用户和地区 |
| 按类型 |
|
| 按技术 |
|
| 按来源 |
|
| 按申请 |
|
| 由最终用户 |
|
| 按地区 |
|
研究方法:
1. 自下而上的方法
方法 1:主要诊断抗体厂商的收入和市场份额
- 从罗氏、丹纳赫、赛默飞世尔科技、BD、安捷伦科技、Merck KGaA、Bio-Rad、Revvity 和 Bio-Techne 等主要公司的年度报告、SEC 文件、投资者演示、收益披露、公司网站、产品目录和监管文件中收集与诊断抗体相关的收入。
- 评估公司的单克隆、多克隆、重组、缀合和其他诊断抗体产品组合。
- 估算流式细胞术、ELISA、免疫组织化学、蛋白质印迹和其他诊断技术的收入暴露。
- 将诊断抗体收入与治疗抗体、诊断仪器、实验室服务、软件和非抗体试剂分开。
- 估计诊断抗体在更广泛的病理学、免疫诊断、生命科学试剂和生物科学业务领域中的贡献。
- 评估产品广度、地理覆盖范围、OEM 供应活动、医院和实验室渗透率、分销网络和客户群。
- 合并母公司旗下的子公司收入,包括 Danaher 旗下的 Abcam 和 Revvity 旗下的 BioLegend,以防止重复计算。
- 对公司层面的收入和估计的市场份额进行三角测量,得出全球和区域市场价值。
方法 2:最终用户采购和消费分析
- 确定研究涵盖的主要国家的医院和诊断实验室、制药和诊断公司以及学术和研究机构。
- 估计每个最终用户类别的年度诊断抗体采购量。
- 按产品类型、诊断技术、来源物种、疾病应用、小瓶尺寸、浓度和结合形式评估抗体消耗。
- 收集采购价值、机构招标数量、经销商销售、OEM 采购、实验室预算和试剂使用信息。
- 估算每家医院、诊断实验室、制药公司、诊断公司和研究机构的平均年抗体消耗量。
- 应用扣除分销商加价、零售利润、税金、运费和实验室服务费后的制造商级平均售价。
方法3:诊断测试量和技术利用模型
- 评估肿瘤学、免疫学、传染病和其他应用中基于抗体的诊断测试量。
- 收集用于流式细胞术、ELISA、免疫组织化学、蛋白质印迹和其他基于抗体的诊断程序的测试体积。
- 估计每次测试、染色运行、测定批次或患者样本消耗的抗体、抗体组、捕获-检测对的数量或试剂数量。
- 评估实验室吞吐量、安装的分析仪基础、测试频率、分析采用、批量大小、试剂包产量、浪费、质量控制消耗和重复测试。
- 将肿瘤学检测量映射到免疫组织化学和流式细胞术需求,将传染病检测映射到 ELISA 和免疫印迹需求,并将免疫学测试映射到 ELISA 和流式细胞术需求。
- 汇总国家级测试衍生的需求,以确定区域和全球市场规模。
- 将所得市场价值与公司收入和最终用户采购估算进行交叉验证。应用区域渗透率和定价因素来估计北美、欧洲、亚太地区、拉丁美洲以及中东和非洲。
2. 自上而下的方法
方法 1:母公司市场和诊断抗体渗透率分析
- 相关母市场分析,包括免疫诊断试剂、临床免疫检测试剂、病理试剂、流式细胞术试剂、IVD原材料、生命科学抗体试剂等。
- 估计母市场收入中可专门归因于商业销售的诊断抗体的部分。
- 不包括无法分离抗体成分的诊断仪器、分析仪、软件、实验室服务、非抗体试剂、治疗抗体和完整试剂盒收入。
- 按类型、技术、来源、应用、最终用户和地理位置分配诊断抗体成分。
- 评估国家级诊断检测强度、医疗保健支出、实验室基础设施、疾病负担、报销、技术采用和监管环境。
- 应用区域渗透率和定价因素来估计北美、欧洲、亚太地区、拉丁美洲以及中东和非洲。
3. 主要来源清单
- FDA、EMA、PMDA、NMPA、CDSCO、TGA、CMS、WHO、OECD、世界银行、欧盟统计局和 IARC
- 年度报告、美国证券交易委员会 (SEC) 文件、投资者介绍和收益披露
- 公司产品目录、技术文档和 OEM 抗体组合
- 监管批准、产品发布、合作伙伴关系和收购
- 医院采购、实验室检测量、招标和报销数据
4. 初步面试
供应方访谈:60%
- 主要受访者:与诊断抗体制造商、OEM 供应商、IVD 公司、分销商和实验室试剂供应商进行讨论。
- 主要受访者包括业务主管、销售总监、产品经理、市场准入主管、应用专家、制造经理和区域分销商。
- 访谈验证了诊断抗体收入、产品组合、制造商销售价格、地理销售分布、OEM 贡献、需求趋势和竞争定位。
需求方访谈:40%
- 主要受访者:与医院实验室、诊断实验室、病理实验室、制药和诊断公司以及学术和研究机构进行讨论。
- 主要受访者包括实验室主任、病理学家、采购经理、临床科学家、流式细胞术专家、研究负责人和诊断测定开发团队。
- 访谈验证了年度抗体消耗量、首选抗体形式、购买频率、技术利用率、测试量、采购价格、浪费和未满足的要求。
常见问题
根据财富商业洞察,2025年全球市场价值为112.0亿美元,预计到2034年将达到211.3亿美元。
2025年,北美市场价值为42.5亿美元。
预计 2026 年至 2034 年期间,该市场将以 7.37% 的复合年增长率增长。
从应用来看,肿瘤学领域引领市场。
不断增加的癌症负担和生物标志物引导的治疗选择正在推动市场增长。
F. Hoffmann-La Roche Ltd.、Danaher Corporation、BD 和 Thermo Fisher Scientific Inc. 是全球市场的主要参与者。
2025 年,北美将主导市场。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 121
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





