婴儿配方奶粉市场规模、份额和行业分析,按类型(婴儿奶、后续奶等)、分销渠道(超市和大卖场、药房和药店、母婴专卖店和电子商务)、按蛋白质系统(牛奶蛋白基、羊奶蛋白基、大豆分离蛋白基和游离氨基酸基配方奶粉)、按物理形式(粉末、浓缩液体和即食饲料)、性质(传统和有机)、乳糖系统(乳糖为主、低乳糖和无乳糖配方奶粉)以及区域预测,2026-2034 年
 下载免费样本

婴儿配方奶粉市场规模及未来展望
 收听音频版本
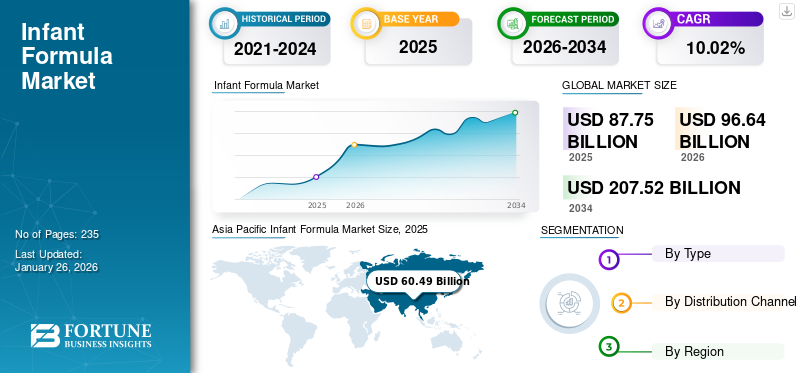
2025年,全球婴儿配方奶粉市场规模为953.8亿美元。预计该市场将从2026年的1050.4亿美元增长到2034年的2347.2亿美元,预测期内复合年增长率为10.57%。亚太地区在婴儿配方奶粉市场占据主导地位,2025年市场份额为68.93%。
婴儿配方奶粉是专门为婴儿(特别是一岁以下的婴儿)设计的配方。许多政府组织,例如印度食品安全和标准局 (FSSAI)、世界卫生组织 (WHO) 等都有关于以下方面的具体规则:婴儿食品配方,确保产品的高品质。有关产品质量的严格规定预计将鼓励消费者毫不犹豫地购买新产品。
雀巢公司、达能公司、阿拉食品公司和伊利集团等公司是该市场的主要参与者。新产品推出是推动市场拓展、支持市场增长的关键策略。
下载免费样品 了解更多关于本报告的信息。
婴儿配方奶粉市场趋势
安全测试、可追溯性和监管监督正在重塑产品开发
在最近的召回、供应短缺以及对微生物和化学污染物的担忧之后,产品安全越来越受到市场的关注。制造商正在改进病原体控制、供应商资格认证、数字化跟踪批次、开发植物配方和其他创新产品以及污染物测试。 FDA 目前的婴儿配方奶粉框架要求在美国分销产品的制造商遵守特定的联邦法律和监管要求。最近的监管举措也更加关注营养充足性、产品质量和可靠的供应。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
职业女性参与度的提高和城市生活方式增加了对便捷婴儿营养的需求
女性劳动力参与度的提高和快速城市化是推动婴儿配方奶粉市场增长的主要因素。随着越来越多的母亲在产后不久重返工作岗位,对方便且营养全面的喂养解决方案的需求不断增加。婴儿配方奶粉使家庭成员和托儿服务提供者更容易分担喂养职责,并在无法进行母乳喂养时帮助婴儿获得均衡的营养。居住在城市的家庭通常更容易进入商店、网上购物和获得医疗保健,这使得他们更容易找到婴儿配方奶粉并了解他们的选择。国际劳工组织 (ILO) 报告称,到 2024 年,全球约有 47% 的女性成为劳动力,这表明全球有更多的母亲在工作。人口的变化不断增加对婴儿奶、后续奶、即食产品和更高品质的需求婴儿营养选项。
|
秩 |
市场驱动因素 |
整体影响力排名 |
复合年增长率贡献(2026-2034) |
2026-2028 年影响 |
2029-2031 年影响 |
2032-2034 年影响 |
|
1 |
对专业和针对特定情况的婴儿配方奶粉的需求不断增长 |
高的 |
+3.45% |
高的 |
高的 |
高的 |
|
2 |
增加孕产妇就业和方便婴儿喂养的需求 |
高的 |
+3.10% |
高的 |
高的 |
中等的 |
|
3 |
高级营养的精品化与发展 |
高-中 |
+2.75% |
中等的 |
高的 |
高的 |
|
4 |
新兴市场的城市化、购买力的提高以及有组织零售的扩张 |
中等的 |
+2.35% |
中等的 |
高的 |
高的 |
|
5 |
扩大电子商务和全渠道婴儿营养分销 |
中等的 |
+1.65% |
高的 |
中等的 |
高的 |
| 6 | 其他的 | 低的 | +0.75% | 低的 | 低的 | 低的 |
|
总正增长贡献 |
+14.05% |
市场限制
主要经济体出生率下降限制了长期销量增长
影响全球市场的最重要限制之一是中国、日本、韩国、德国、意大利和西班牙等几个主要经济体的生育率和出生率持续下降。婴儿人口减少直接减少了婴儿配方奶粉的潜在消费基础,尽管产品不断创新,但仍对销量增长造成结构性限制。根据世界银行的数据,到2024年,中国的粗出生率将下降至每1000人约7人,而日本则为每1000人约6人,反映出人口持续萎缩。尽管高端化有助于维持市场价值,但出生群体的减少继续加剧制造商之间对不断缩小的客户群的竞争。
|
秩 |
市场限制 |
整体影响力排名 |
负复合年增长率贡献(2026-2034) |
2026-2028 年影响 |
2029-2031 年影响 |
2032-2034 年影响 |
|
1 |
主要市场出生率下降和婴儿群体缩小 |
高的 |
-1.45% |
中等的 |
高的 |
高的 |
|
2 |
母乳喂养推广和收紧配方奶粉营销法规 |
高 - 中 |
-1.10% |
高的 |
高的 |
高的 |
|
3 |
产品价格高以及乳制品和特色原料成本波动 |
中等的 |
-0.68% |
高的 |
中等的 |
中等的 |
|
4 |
其他的 |
低的 |
-0.25% |
低的 |
低的 |
低的 |
|
|
总体负增长影响 |
|
-3.48% |
|
|
|
市场机会
富含母乳低聚糖的配方的扩展创造了优质产品机会
针对特定应用、加工条件和营养目标而设计的定制混合物的需求不断增长。在饮料中,混合系统可以改善甜味起始、口感、风味持久性和固体含量,同时减少热量。赤藓糖醇等多元醇可以软化高强度甜味剂的余味,而可溶性纤维可以改善口感并提供额外的营养价值。功能性饮料、水合产品、能量饮料和低糖乳饮料的快速扩张为此类系统提供了一个巨大的平台。对于能够提供完整配方解决方案而不是单个商品成分的供应商来说,机会尤其巨大。这种方法还可以支持更高的利润和更强的客户保留率。
细分分析
按类型
前六个月的高度营养依赖导致婴儿奶市场占据主导地位
按类型划分,市场分为婴儿奶、后续奶和成长奶。
到 2025 年,婴儿奶粉细分市场将占据最大的婴儿配方奶粉市场份额。因为它是为婴儿出生后前六个月使用而设计的,此时婴儿主要依靠母乳或适当的母乳替代品获取营养。孕产妇就业、母乳喂养困难、早产、牛奶供应不足、收养以及需要部分或完全配方奶喂养的医疗建议都支持了需求。该细分市场受益于频繁的喂养需求和婴儿在发育早期阶段的高消费量。
后续奶细分市场占据第二大市场份额,预计在预测期内复合年增长率为 10.50%。随着孩子们使用这些产品的时间越来越长,父母逐渐添加其他食物,并且许多人仍然更喜欢添加营养的奶制品,需求仍然强劲。制造商正在推出更多针对不同生长阶段的产品,添加益生菌、HMO 和益生元等支持免疫、消化和大脑发育的成分。然而,一旦孩子开始吃其他食物,他们对牛奶的依赖就会减少,因此与婴儿时期相比,他们喝得更少。
通过蛋白质系统
商业可扩展性和广泛的临床接受度提升了牛奶蛋白细分市场的领导地位
按蛋白质体系,市场分为牛奶蛋白为主、羊奶蛋白为主、大豆分离蛋白为主、游离蛋白为主。氨基酸基、大米蛋白水解物基以及其他蛋白质系统。
到 2025 年,以牛奶蛋白为基础的细分市场将占据最大的市场份额。因为它很容易找到,可以大规模生产,并提供灵活的营养来源。制造商调整蛋白质组成、乳清与酪蛋白比例、脂肪混合、碳水化合物含量和微量营养素,以满足婴儿健康成长和支持早产儿营养的需求。它受益于强大的乳制品供应链、大型生产设施、广泛的监管批准以及与其他蛋白质来源相比较低的成本。
羊奶蛋白细分市场占据第二大市场份额,预计在预测期内复合年增长率为 10.14%。家长们对替代乳蛋白、优质奶源和更容易消化的配方奶粉表现出更大的兴趣。羊奶含有独特的蛋白质、脂肪和低聚糖。这种天然差异使其与普通牛奶配方奶粉不同。制造商经常宣传羊奶粉易于消化、天然制作、可追溯其来源,并按照高质量乳制品标准生产。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按物理形态
保质期长、成本效益高且易于分销的粉末配方奶粉细分市场领先
按物理形态,市场分为粉末、浓缩液体和即食食品。
到 2025 年,粉末细分市场将占据最大的市场份额。这一主导地位归因于其较长的保质期、较低的运输成本、高效的存储以及相对较低的每次喂养成本。这些优点使粉末成为发达市场和新兴市场最具商业可行性的形式。 粉末配方还为制造商在添加蛋白质、碳水化合物、脂肪、维生素、矿物质、益生菌和其他功能性成分方面提供了更大的灵活性。
即食食品细分市场占据第二大市场份额,预计在预测期内复合年增长率为 9.59%。它提供了最大的便利性,并且无需测量、混合和准备水。它在医院、产科病房、新生儿护理、旅行情况、紧急情况和夜间喂养中特别有用。
本质上
经济实惠和大规模制造使传统细分市场能够保持市场领先地位
从本质上讲,市场分为传统市场和有机市场。
到 2025 年,传统细分市场将占据最大的市场份额。因为它很容易找到,价格更便宜,并且有大型牛奶和原料供应链的支持。制造商在采购乳制品原料、植物油、碳水化合物、维生素、矿物质和其他添加剂时有更多选择。由于它们是通过成熟的方法大量生产的,因此与有机配方相比,传统配方可以更广泛地销售,并且单位成本更低。
有机细分市场占据第二大市场份额,预计在预测期内复合年增长率为 11.07%。有机配方奶粉在欧洲已经很成熟,并且在北美、中国、澳大利亚和中东国家越来越受欢迎。制造商强调有机认证、草饲牛奶、简单的成分清单和可追溯的乳制品来源,将其产品定位为优质选择。
通过乳糖系统
与母乳更接近的营养相似性使得乳糖作为唯一或主要碳水化合物部分占主导地位
按乳糖系统,市场分为乳糖作为唯一或主要碳水化合物、混合乳糖和非乳糖碳水化合物系统、低乳糖配方奶粉和无乳糖配方奶粉。
乳糖作为唯一或主要碳水化合物细分市场在 2025 年占据最大的市场份额。使用乳糖作为主要或唯一碳水化合物的配方奶粉最受欢迎,因为乳糖是母乳中发现的主要碳水化合物。乳糖提供能量,使配方奶味道更好,帮助身体吸收钙,并可以支持肠道内有益细菌的生长。大多数常规婴儿配方奶粉都使用乳糖作为主要碳水化合物,尤其是为健康足月婴儿生产的配方奶粉。由于乳糖与母乳中的碳水化合物相似,因此它被监管机构广泛接受,并用于多种类型的配方奶粉中,包括传统配方奶粉、有机配方奶粉、牛奶和羊奶。
混合乳糖和非乳糖碳水化合物系统领域占据第二大市场份额,预计在预测期内复合年增长率为10.63%。这些混合系统经常出现在舒适配方奶粉、抗反流产品、部分水解配方奶粉、后续牛奶和专为特定消化需求而设计的配方奶粉中。非乳糖碳水化合物可以改变稠度,有助于粉末加工,调节甜度,并降低总体乳糖含量。
按分销渠道
大卖场/超市因其便利性和品牌广泛性而占据主导地位
从分销渠道来看,市场分为超市和大卖场、药店和药店、母婴专卖店、便利店和传统杂货店、电子商务等、医院和新生儿护理单位、诊所和医疗中心以及其他机构。
到 2025 年,超市和大卖场将占据全球市场份额的最大部分。它们提供广泛的产品供应、有竞争力的价格、便捷的访问,以及在一个地点比较多个品牌、包装尺寸和配方奶粉类型的能力。这些商店通常库存主流婴儿奶粉、后续奶粉、成长配方奶粉、有机产品和精选的特种配方奶粉。
母婴专卖店占据第二大市场份额,预计在预测期内复合年增长率为 10.33%。他们为家长提供精选的产品、清洁标签优质品牌以及个人帮助。这些商店对于羊奶粉、有机产品、进口品牌、A2 蛋白配方奶粉和其他独特选择等产品尤其重要。
婴儿配方奶粉市场区域前景
根据地区,我们对欧洲、亚太地区、南美、北美、中东和非洲的市场进行了分析。
亚太地区
Asia Pacific Infant Formula Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025年亚太地区市场价值为657.5亿美元,是领先地区。 该地区的消费者逐渐意识到婴儿配方奶粉提供的附加值以及这些产品在喂养和跟踪适当营养方面提供的便利。该地区拥有广阔的行业发展空间,例如新产品推出、分销渠道扩张和投资增加。
印度婴儿配方奶粉市场
2025年,印度市场价值约为32.4亿美元,约占全球市场收入的3.40%。
中国婴儿配方奶粉市场
2025年中国市场价值约为458.6亿美元,约占全球市场份额的48.08%。由于人口较多以及消费者对婴儿营养的认识不断提高,中国在全球市场中占有重要份额,并且是亚太地区最大的消费国。此外,中国决定废除“独生子女”政策并提高出生率,预计将对预测期内的市场增长产生积极影响。婴儿配方奶粉公司也在投资新成分的研发,这可以增加婴儿配方奶粉产品的价值。
例如,2023年,中国乳制品制造商君乐宝研究发现,添加二十二碳六烯酸(DHA)有助于改善婴儿的大脑发育。因此,公司正在努力增加其产品的价值,以改善大脑和婴儿的健康发育。
日本婴儿配方奶粉市场
2025年日本市场估值达到约28.6亿美元,约占全球市场收入的3.00%。
北美
2025年北美市场估值达到103亿美元。家庭购买力强劲,儿科医疗保健可靠,许多女性外出工作,零售商店交通便利。尽管出生率相当低,该地区仍然看到优质婴儿配方奶粉的巨大价值。这包括即食选项、有机配方奶粉、深度水解和基于氨基酸的产品,以及含有母乳低聚糖的配方奶粉,益生菌、乳脂球膜、A2蛋白,支持宝宝健康的长期发育。
美国婴儿配方奶粉市场
2025年,美国市场规模达到57.3亿美元。 The U.S. leads the North American market this is owing to its large infant population, extensive supermarket and pharmacy networks, nutrition-assistance programs, and strong demand for convenient feeding options.奶粉配方在家庭中广泛使用。即食液体配方奶粉对于重视便利性的医院、新生儿、旅行和家庭尤其重要。优质和专业产品现在对市场增长的推动力不仅仅是人口的简单增长。 Formulas with HMOs, probiotics, organic ingredients, hydrolyzed proteins, amino acids, A2 milk, and whole-milk components are becoming more popular.家长们更加关注污染物测试、产品生产地的可追溯性以及明确的成分来源。
欧洲
2025年欧洲市场估值达到128.5亿美元。欧洲市场技术先进,但增长受到人口因素限制。德国、意大利、西班牙以及许多中东欧国家的低出生率限制了整体市场的增长。欧盟对婴儿配方奶粉和后续配方奶粉的成分、标签、安全性和消费者信息制定了严格的规则。这些统一的规则使得新公司进入市场变得更加困难。然而,它们还有助于建立消费者信任并鼓励基于临床证据、产品质量和制造标准的竞争。
德国婴儿配方奶粉市场
2025年,德国市场规模约为16.6亿美元,约占全球市场收入的1.74%。德国是欧洲最大的市场之一,在制造业和出口方面发挥着关键作用。即使出生率较低,由于较高的购买力、发达的药房和药店网络以及愿意购买优质婴儿营养品的消费者,需求仍然强劲。有机配方奶粉已经成熟,受到消费者对经过认证的奶源、简单成分和环境标准的兴趣的推动。德国制造商从先进的乳制品加工、监管专业知识以及与欧洲和亚洲的牢固出口联系中获得了优势。
英国婴儿配方奶粉市场
2025年,英国市场销售额达到16.5亿美元,相当于全球市场销售额的1.73%左右。
南美、中东和非洲
2025年南美市场规模将达到34.6亿美元。巴西、阿根廷等主要国家城市化进程不断加快,推动了市场增长,南美是最有前景的市场之一。因此,这些国家经济的快速发展预计将在预测期内推动巴西市场婴儿配方奶粉的销售。中东和非洲地区2025年估值将达到33亿美元。该地区近年来经济发展显着增长。此外,随着政府改善基础设施的新举措,该地区的城市化进程显着增长,从而对未来几年的产品需求产生积极影响。
阿联酋婴儿配方奶粉市场
阿联酋市场在预测期内将以 7.22% 的复合年增长率增长。阿联酋是一个相对较小但价值较高的市场。较高的家庭购买力、大量的外籍人口、先进的私人医疗保健、现代化的药房和超市基础设施,以及欧洲、澳大利亚、新西兰和国际进口品牌的大量供应,支撑了需求。
竞争格局
主要行业参与者
主要公司专注于投资和基地扩张战略,以获得重要的市场地位
婴儿配方奶粉市场由一些成熟企业和一些中小型企业组成。全球市场的主要参与者依赖两个最重要的战略:新产品开发和基地扩张。这些公司还专注于数字化、投资和促销活动,并维持严格的安全标准,这是加强其市场影响力的战略。雀巢 S.A.、Perrigo Company Plc 和达能 S.A. 正在开发添加了维生素D、A、E、C。此外,父母更愿意为婴儿购买安全、高品质的产品,有机配方奶粉的新品种对婴儿配方奶粉制造商来说是一个巨大的增长机会。
报告中介绍的主要婴儿配方奶粉公司名单
- 雀巢公司(瑞士)
- 达能公司(法国)
- Arla Foods(丹麦)
- 伊利集团(中国)
- 雅培(我们。)
- 卡夫亨氏公司(美国)
- 贝拉米有机食品(澳大利亚)
- 利洁时集团 (英国)
- 佩里戈公司(爱尔兰)
- 弗里斯兰坎皮纳(荷兰)
主要行业发展
- 2026 年 2 月:美国领先的创新婴幼儿产品制造商Munchkin Inc.进军婴儿配方奶粉类别,推出了Munchkin婴儿配方奶粉。新产品包括原味和有机牛奶产品。
- 2023 年 4 月:法国乳制品巨头达能 SA 的企业风险投资部门 Danone Manifesto Ventures 向以色列细胞母乳初创公司 Wilk 投资了 200 万美元。这项投资的目的是利用细胞技术开发类似于母乳的培养母乳成分,用于婴儿营养/配方奶粉。
- 2023 年 3 月:达能北美公司宣布在美国推出新的低过敏婴儿配方奶粉品牌 Pepticate,以支持患有食物过敏的家庭,因为该国仍然面临配方奶粉短缺。 Pepticate 是欧洲低过敏性、高度水解的婴儿配方奶粉,旨在缓解 0 至 12 个月婴儿的牛奶过敏症状 (CMA)。
- 2022 年 3 月:ByHeart是一家为婴儿提供营养食品的婴儿营养品公司,推出了婴儿配方奶粉。其团队花了五年时间与母乳研究人员合作开发这种配方,其中包括母乳中两种最丰富的蛋白质和有机草饲全脂牛奶的专利混合物。该配方具有易于消化、减少吐奶、促进免疫、肠道和认知发育等优点,且不含玉米糖浆、麦芽糖糊精、大豆或棕榈油。
- 2021 年 1 月:印度包装健康儿童零食品牌 Timios 推出了针对婴幼儿的“定制粥”类别。该产品的设计考虑了 6 至 18 个月大婴儿的营养需求,有 12 种款式可供选择,使用的所有成分均为 100% 有机成分,并获得美国农业部和印度有机认证。
报告范围
全球婴儿配方奶粉市场报告对报告中包含的所有细分市场的市场规模和预测进行了深入研究。市场分析包括预计在预测期内推动市场的市场动态和市场趋势的详细信息。它提供有关供应链、新产品发布、关键行业发展以及合作伙伴关系、并购的详细信息。市场预测还包括详细的竞争格局,包括市场细分、市场份额和主要运营商概况的市场研究信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026-2034年复合年增长率为10.57% |
| 单元 | 价值(十亿美元) |
| 分割 | 按类型、按分销渠道、按蛋白质系统、按物理形式、按性质、按乳糖系统和按地区 |
| 按类型 |
|
| 通过蛋白质系统 |
|
| 按物理形态 |
|
| 本质上 |
|
| 通过乳糖系统 |
|
| 按分销渠道 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 953.8 亿美元,预计到 2034 年将达到 2347.2 亿美元。
2025年,亚太地区市值为657.5亿美元。
预计该市场在预测期内的复合年增长率为 10.57%。
按类型划分,婴儿奶细分市场将在 2025 年引领全球市场。
忙碌的生活方式加上产品创新推动了市场增长。
雀巢公司、达能公司、阿拉食品公司和伊利集团是市场上的顶级参与者。
2025 年,亚太地区占据最大的市场份额。
安全测试、可追溯性和监管监督正在重塑产品开发。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 235
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。