银屑病治疗市场规模、份额和行业分析,按药物类别(TNF 抑制剂、白细胞介素抑制剂 [IL-17、IL-23/p19 和 IL-12/23 p40 抑制剂]、PDE4 抑制剂、JAK 抑制剂和皮质类固醇)、按适应症(斑块型银屑病、银屑病关节炎、点状银屑病和逆向银屑病)银屑病),按产品类型(生物制剂和非生物制剂),按给药途径(口服、肠外/全身和局部)、按年龄组(儿童和成人)、按分销渠道(医院药房、零售药房和专业药房)以及区域预测,2026-2034 年
 下载免费样本

银屑病治疗市场规模及未来展望
 收听音频版本
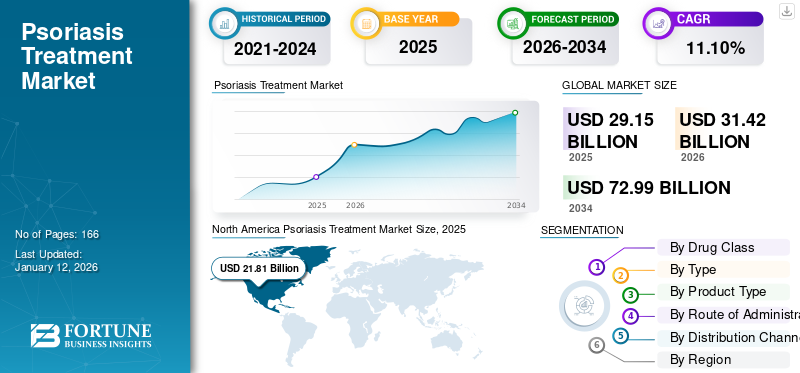
2025年,全球银屑病治疗市场规模为292.6亿美元。预计该市场将从2026年的315.1亿美元增长到2034年的598.9亿美元,预测期内复合年增长率为8.36%。北美在银屑病治疗市场占据主导地位,2025 年市场份额为 74.74%。
牛皮癣是一种自身免疫性炎症性疾病,其特征是皮肤细胞过度生成,导致皮肤瘙痒、疼痛,并伴有红色病变和斑块形成。随着患者和医疗保健提供者从短期症状控制转向通过有针对性和便捷的治疗进行长期疾病管理,全球市场正在不断增长。这一增长的主要原因是人们对牛皮癣作为一种全身性炎症性疾病的认识不断提高,以及对更好的皮肤清洁、更少的耀斑和提高生活质量的需求不断增长。此外,越来越多地使用 IL-17、IL-23、TYK2 和先进的局部机制正在帮助医生治疗对传统疗法没有充分反应的患者。这些因素共同导致牛皮癣治疗方案成为慢性皮肤科护理的重要组成部分。市场正在见证主要参与者之间的战略合作,以将其增长潜力商业化。
- 例如,2025 年 11 月,Medidata 扩大了与 CTI Clinical Trial and Consulting 的合作,利用 Medidata Patient Experience 进行以患者为中心的肿瘤学、代谢、心血管、中枢神经系统和免疫疾病研究。该合作伙伴关系旨在支持更加灵活和患者友好的临床试验通过改善数字参与和分散的试验工作流程。
此外,艾伯维公司(AbbVie Inc.)、诺华公司(Novartis AG)、强生服务公司(Johnson Services, Inc.)和辉瑞公司(Pfizer Inc.)等主要参与者正在积极参与战略合作和收购,以扩大其产品范围,重点关注研发和管道扩张,以提高市场准入并加强其市场影响力。
下载免费样品 了解更多关于本报告的信息。
牛皮癣治疗市场趋势
市场上观察到的显着趋势是增加使用 IL-17 和 IL-23 抑制剂治疗中重度银屑病
观察到的一个关键的全球市场趋势是 IL-17 和 IL-23 途径抑制剂的日益普及。由于持久的疾病控制,该药物类别在治疗途径中变得非常重要。患有更严重疾病的患者需要更强的免疫途径控制,以减少复发并提高生活质量。这些抑制剂针对参与斑块形成的关键炎症途径,因此在创新疗法的推出和主要公司的监管批准的推动下,通过方便的给药方案成为持续控制的首选。
随着皮肤科医生越来越多地以 PASI 90、PASI 100、完全清除和长期缓解为目标,公司正在加强这些生物制剂的临床证据并扩大产品标签。该领域新产品发布的监管批准进一步增强了其增长潜力。
- 例如,2025年5月,Arcutis Biotherapeutics, Inc.获得美国FDA批准ZORYVE(罗氟司特)外用泡沫0.3%的补充新药申请(sNDA),用于治疗成人和12岁及以上儿童患者头皮和身体的斑块状银屑病。因此,这一趋势预计将塑造中度至重度银屑病的未来治疗标准,并支持优质疗法的采用。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
慢性牛皮癣患病率上升推动市场增长
牛皮癣是一种慢性免疫介导疾病,会导致反复出现的皮肤炎症、瘙痒、疼痛、鳞屑和可见斑块,通常影响生活质量并需要持续护理。随着全球患者负担继续推动对长期有效治疗方案的稳定需求,该市场预计将增长。不断增长的患者群体对于中度至重度银屑病尤为重要,这些患者可能对常规局部治疗或光疗没有充分反应,可能需要先进的全身治疗。随着意识的提高,越来越多的患者进入皮肤科和风湿病科护理途径,这增加了靶向治疗的使用。还,生物仿制药正在提高负担能力并帮助扩大在成本敏感的环境中获得生物治疗的机会。这些因素正在推动全球牛皮癣治疗市场的增长。
- 例如,国家牛皮癣基金会于 2022 年 12 月报告称,全球有 1.25 亿人患有牛皮癣,即全球人口的 2-3%。这一庞大且分布不均的患者群体支持了对改进的局部、口服、生物和生物仿制药疗法的持续需求。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing Prevalence of Chronic Psoriasis and Large Treated Patient Pool | High | 2.30% | High | High | High |
| 2 | Rising Adoption of Biologics and Interleukin Inhibitors for Moderate-to-Severe Psoriasis | High | 2.05% | Medium | High | High |
| 3 | Strong Product Innovation and Expanding Pipeline of Oral, Topical, and Targeted Therapies | High | 1.85% | High | High | Medium |
| 4 | Growing Demand for Long-term Disease Control and Better Skin Clearance | Medium-High | 1.55% | Medium | High | High |
| 5 | Expansion of Biosimilars and Improved Access to Advanced Therapies | Medium | 1.20% | Medium | Medium | High |
| 6 | Others | Low | 0.65% | Low | Medium | Medium |
| Total Positive Growth Contribution | 9.60% | |||||
Source: Fortune Business Insights
市场限制
生物疗法和先进全身疗法的高成本限制了银屑病治疗的更广泛采用
由于生物制剂和全身疗法的成本高昂,该市场的采用有限。如此低的采用率限制了市场,因为这些疗法对于许多患者、付款人和医疗保健系统来说仍然昂贵。中度至重度牛皮癣通常需要长期治疗,因此每月或每剂的高昂价格很快就会成为反复出现的负担能力负担。即使这些疗法比旧的选择具有更强的皮肤清除能力和更好的疾病控制能力,但获得可能取决于保险批准、处方安排、事先授权、患者援助计划和自付费用。
- 例如,2025 年 12 月,皮肤科诊所发表了一篇题为“在银屑病安全网诊所中公平获得生物疗法:一项回顾性队列研究”的文章,该文章报告称,尽管有安全网系统和制造商的帮助,但未投保或投保不足的患者获得银屑病生物疗法的机会仍然不均衡。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost of Biologic and Advanced Systemic Therapies | High | 0.95% | High | High | Medium |
| 2 | Reimbursement and Access Barriers in Price-sensitive Markets | Medium-High | 0.70% | High | Medium | Medium |
| 3 | Treatment Switching and Variable Patient Response | Medium | 0.50% | Medium | Medium | Low |
| 4 | Others | Low | 0.29% | Low | Low | Medium |
| Total Negative Growth Impact | 2.44% | |||||
Source: Fortune Business Insights
市场机会
新兴市场的机会不断增加,未确诊的患者群体以及提供利润丰厚机会的意识不断增强
全球市场增长的重要机遇是新兴市场意识的不断增强。在这些发展中国家,很大一部分患者仍未得到诊断、治疗不足或仅接受基本的局部治疗。在许多发展中国家,皮肤科就诊机会有限、对牛皮癣作为一种慢性免疫介导疾病的认识较低、社会耻辱和负担能力障碍导致诊断和专科转诊延迟。随着医疗保健系统的改善和皮肤科随着认识的提高,更多的中重度银屑病患者可能会进入正规治疗途径,从而为处方疗法创造更大的可寻址池。主要公司正在参与战略合作,组织活动以提高认识并推动市场增长。
- 例如,2025 年 8 月,勃林格殷格翰国际有限公司与国家银屑病基金会合作发起了一项新的活动,以提高对泛发性脓疱性银屑病 (GPP) 的认识和教育。
市场挑战
各地区获得先进疗法的机会不均,挑战市场增长
由于不同国家和医疗保健系统获得先进疗法的机会仍然不平衡,市场可能面临增长挑战。这些疗法的采用在很大程度上取决于报销范围、专家的可用性、处方纳入和患者的承受能力等因素。在发达市场,患者可以更好地接触皮肤科医生、专业药房、生物监测和付费者支持的治疗途径。然而,在许多新兴和价格敏感的市场,患者可能仍然依赖局部治疗、传统全身药物,或由于高昂的生物成本和有限的报销而延迟治疗。这在临床创新和现实治疗的可用性之间造成了差距。因此,即使较新的疗法显示出强大的皮肤清除能力和长期的疾病控制能力,如果医疗系统无法支持广泛的使用,它们的采用可能仍然有限。
- 例如,2025 年 9 月,世界卫生组织指出生物疗法具有重要益处。尽管如此,其高昂的成本限制了全球许多患者的使用,特别是在低收入和中等收入国家,这些国家的医疗保健预算有限,使得生物仿制药对于提高负担能力非常重要。
细分分析
按药物类别
白细胞介素抑制剂因对中度至重度银屑病具有强大的靶向功效而细分市场
根据药物类别,市场分为 TNF 抑制剂、白细胞介素抑制剂、PDE4 抑制剂、TYK2 抑制剂、JAK 抑制剂、皮质类固醇、维生素 D 类似物、类维生素A 等。
白细胞介素抑制剂领域主导了全球银屑病治疗市场份额。由于医疗保健提供者越来越偏爱作用于 IL-17、IL-23 和 IL-12/23 途径的靶向生物制剂,因此分配了较高的份额。这些疗法广泛用于中度至重度斑块型银屑病,因为它们比许多传统的全身治疗提供更强的皮肤清除能力和更好的长期疾病控制。此外,优特克单抗生物仿制药的进入正在提高可负担性并扩大基于白细胞介素的生物治疗的可及性。
- 例如,2025 年 3 月,豪森制药宣布了 HS-20137 的最新 2 期结果,HS-20137 是与 Qyuns Therapeutics 合作开发的一种针对斑块型银屑病的 IL-23 靶向单克隆抗体。
TYK2抑制剂领域预计在预测期内复合年增长率为34.96%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按指示
由于患者群体庞大且治疗需求高,斑块型银屑病领域占据主导地位
根据适应症,市场分为斑块型银屑病、银屑病关节炎、点状银屑病、反型银屑病、脓疱型银屑病、红皮病型银屑病等。
到 2025 年,斑块型银屑病占据主导地位,因为它是最常治疗的银屑病形式。该细分市场还拥有最大的外用、口服、生物和生物仿制药合格患者库。此外,更高的诊断率、强大的产品创新以及中重度疾病患者越来越多地使用全身疗法也支持了该细分市场的增长。此外,新的局部用药批准正在加强针对轻度至重度斑块型银屑病患者的治疗选择。
- 例如,2025 年 4 月,加拿大卫生部批准 NDUVRA(tapinarof 乳膏,1%)用于成人斑块型银屑病的局部治疗,为该细分市场增加了一种新颖的非类固醇选择。
在全球市场的预测期内,银屑病关节炎细分市场预计将以 11.51% 的复合年增长率增长。
按产品类型
由于更高的皮肤清除率和长期疾病控制,生物制剂领域处于领先地位
根据产品类型,市场分为生物制剂和非生物制剂。
生物制品领域占据了最大的市场份额。该细分市场的主导地位是由生物制剂在治疗中重度银屑病中的强大作用驱动的,特别是在对局部治疗、光疗或传统全身药物没有充分反应的患者中。生物制剂是首选,因为它们针对特定的免疫途径并支持慢性病管理的持久反应。生物仿制药的批准和上市通过减少成本障碍和增加治疗机会进一步加强了这一领域。
- 例如,2025年11月,Hikma Pharmaceuticals在美国推出了STARJEMZA(ustekinumab-hmny),这是一款参考Stelara的生物仿制药,加强了斑块型银屑病和银屑病关节炎领域的生物竞争。
在预测期内,非生物制剂领域预计复合年增长率为 13.79%。
按给药途径
由于注射生物制剂的广泛采用,肠外治疗占主导地位
根据给药途径,市场分为口服、肠胃外/全身和局部给药。
由于注射生物制剂和生物仿制药在中重度斑块型银屑病和银屑病关节炎中的大量使用,肠外/全身部分占据了主导份额。这些疗法通常用于需要全身免疫控制的患者,与局部和口服选择相比,这增加了其价值贡献。该细分市场还得到预充式注射器、自动注射器和可报销的生物途径的支持,以改善长期治疗的持续性。
- 例如,2026 年 5 月,Samsung Bioepis 在日本推出了用于皮下注射的 Ustekinumab BS 45 mg 注射器“NIPRO”,支持更广泛地获得皮下生物治疗。这些发展进一步推动了该领域的增长。
预计口腔细分市场在预测期内将以 14.24% 的复合年增长率增长。
按年龄段
成人市场更大的患者群体将引领增长
根据年龄组,市场分为儿科和成人。
从年龄组来看,成人市场主导着全球市场。牛皮癣在成年人中更常见。成年患者多接受长期全身治疗。这个更大的合格治疗池,加上更广泛的报销范围和医生对成人全身治疗的更熟悉,预计将支持成人细分市场的持续主导地位。
- 例如,2025 年 12 月,武田宣布 zasocitinib(一种每日一次的口服 TYK2 抑制剂)在成人中度至重度斑块状银屑病中取得积极的 3 期结果。这些研究满足了所有主要和次要终点,支持针对需要全身治疗的成年银屑病患者的持续创新。
儿科领域预计在预测期内复合年增长率为 11.14%。
按分销渠道
由于专家主导的生物处方和监测而引领专业药房细分市场
根据分销渠道,市场分为医院药房、专业药房、零售药房和网上药房。
到 2025 年,由于生物制剂、生物仿制药和先进的系统疗法占据很大份额,需要专业处方、报销批准、基线筛查和长期安全监测,专业药房将主导市场。中度至重度牛皮癣患者通常通过皮肤科或风湿科护理途径进行治疗,这凸显了获得高价值治疗的专业渠道的重要性。
- 例如,2025 年 4 月,LEO Pharma 与哥本哈根大学医院帕克研究所合作,推进医学皮肤病学的研究和创新——此次合作旨在发现有可能整合到更广泛的药物研发工作中的分子。
在线药店领域预计在预测期内复合年增长率为 16.08%。
银屑病治疗市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
北美
North America Psoriasis Treatment Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美地区在 2024 年以 203.2 亿美元占据主导地位,并在 2025 年以 218.7 亿美元保持领先地位。由于高诊断率、强大的皮肤科普及率以及生物制剂、生物仿制药和口服全身疗法的快速采用,该区域市场正在不断增长。
美国牛皮癣治疗市场
鉴于北美的巨大贡献以及美国在该地区的主导地位,预计2026年美国市场规模约为4.9亿美元,约占全球市场的69.08%。
欧洲
预计欧洲未来几年的复合年增长率为 7.82%,在所有地区中排名第二,到 2026 年估值将达到 43.5 亿美元。欧洲市场已建立了报销制度和强大的临床指南来推动增长。 IL-17、IL-23 和先进口服疗法的日益普及正在改善中重度患者的长期疾病控制。
英国牛皮癣治疗市场
到2026年,英国市场预计将达到6.4亿美元,约占全球市场的2.02%。
德国牛皮癣治疗市场
预计到2026年,德国市场规模将达到约10.5亿美元,相当于全球市场的3.34%左右。
亚太地区
预计2026年亚太市场将达到22.1亿美元,稳居第三大市场地位。由于中国、印度、日本、韩国和澳大利亚拥有庞大的患者群体、改进的诊断方法以及更容易获得皮肤科护理,该市场正在不断增长。当地生物制品的开发、生物仿制药的推出以及不断扩大的医疗保健支出正在支持先进疗法的更快采用。
日本牛皮癣治疗市场
预计2026年日本市场规模约为6.1亿美元,约占全球市场的1.92%。
中国银屑病治疗市场
中国市场预计将成为全球最大的市场之一,2026年收入预计约为7.4亿美元,约占全球销售额的2.34%。
印度牛皮癣治疗市场
预计2026年印度市场规模约为2.4亿美元,约占全球收入的0.76%。
拉丁美洲、中东和非洲
预计拉丁美洲、中东和非洲地区的市场在预测期内将出现大幅增长。拉丁美洲市场估值预计将达到8.1亿美元。由于人们对银屑病的认识不断提高、专科护理的改善以及生物和全身疗法的普及,这些地区的市场正在不断增长。
海湾合作委员会银屑病治疗市场
海湾合作委员会市场预计到 2026 年将达到 3 亿美元。
南非牛皮癣治疗市场
预计到2026年南非市场将达到约0.7亿美元,约占全球收入的0.23%。
竞争格局
主要行业参与者
专注于创新主导的竞争和生物仿制药扩张,以塑造市场增长
全球银屑病治疗市场适度整合,竞争由提供成熟生物制剂、生物仿制药、口服全身疗法和先进局部治疗的公司主导。艾伯维 (AbbVie)、诺华 (Novartis)、强生 (Johnson & Johnson)、礼来 (Eli Lilly)、UCB、安进 (Amgen)、太阳制药 (Sun Pharma)、Almirall、LEO Pharma、Arcutis 和百时美施贵宝 (Bristol Myers Squibb) 等主要参与者正在通过产品发布、标签扩展、长期临床数据和地域扩张来加强其市场地位。该市场的主要驱动因素包括向 IL-17 和 IL-23 抑制剂的转变、对更深层次皮肤清除的需求不断增长、越来越多地使用生物仿制药来提高可负担性,以及患者对口服和非类固醇外用药物的偏好增加。
- 例如,2026 年 3 月,强生公司宣布美国 FDA 批准 ICOTYDE(icotrokinra),这是一种每日一次的针对 IL-23 受体的口服肽,用于治疗中重度斑块状银屑病。该产品为需要加强疾病控制的局部治疗患者提供了一种创新的系统选择。
该市场的其他著名参与者包括 Teva、Alvotech、Sandoz、Celltrion、Biocon Biologics、Formycon、Fresenius Kabi、Organon、Takeda 和 Boehringer Ingelheim。这些公司预计将专注于生物仿制药的推出、靶向口服疗法、非类固醇外用产品、罕见的牛皮癣适应症和新兴市场的扩张。专业公司正在通过差异化机制、更好的给药便利性以及针对难治性银屑病人群的疗法进行竞争。
报告中介绍的主要银屑病治疗公司名单
- 艾伯维公司(美国)
- 诺华公司(瑞士)
- 强生服务公司(我们。)
- 辉瑞公司(美国)
- 礼来公司(美国)
- 利奥制药公司(丹麦)
- 安进公司(美国)
- 联合银行有限公司(比利时)
- 太阳制药工业有限公司(印度)
- Almirall, S.A(西班牙)
- Arcutis Biotherapeutics, Inc.(美国)
主要行业发展
- 2026 年 3 月:百时美施贵宝 (Bristol Myers Squibb) 的 Sotyktu (deucravacitinib) 获得美国 FDA 批准,用于治疗成人活动性银屑病关节炎 (PsA)。 Sotyktu 是一种口服选择性酪氨酸激酶 2 (TYK2) 抑制剂,已被批准用于治疗 PsA。
- 2026 年 3 月:强生公司的 ICOTYDE (icotrokinra) 获得美国 FDA 批准,用于治疗成人和 12 岁及以上儿童患者的中重度斑块状银屑病。
- 2026 年 2 月:辉瑞公司与 Arrotex 合作药品澳大利亚的 Enbrel(依那西普)。根据协议,Arrotex 将负责在澳大利亚药房、医院和处方渠道代表辉瑞的 Enbrel。 Enbrel 被批准用于治疗关节炎和牛皮癣。
- 2025 年 11 月:Hikma Pharmaceuticals 在美国推出了 STARJEMZA (ustekinumab-hmny),这是一款参考 Stelara 的生物仿制药,加强了斑块型银屑病和银屑病关节炎领域的生物制剂竞争。
- 2025 年 10 月:方舟股份与上海复星医药(集团)股份有限公司合作,在人工智能驱动的慢性病管理领域建立了广泛的合作伙伴关系,重点关注牛皮癣和其他自身免疫性疾病。
- 2025 年 10 月:Organon Canada 推出了 NDUVRA(tapinarof 霜,1%),用于局部治疗成人斑块状银屑病。这一进展对加拿大患者来说是一个重要的里程碑,为患有这种慢性病的患者提供了新的治疗选择。
报告范围
该报告提供了整个制药和皮肤科护理价值链的详细全球银屑病治疗市场分析。该报告涵盖了关键细分市场,并评估了支持市场增长的主要因素。此外,报告还探讨了市场限制和挑战。该报告进一步分析了市场主要参与者的竞争定位、近期产品发布、监管审批、合作伙伴关系、协作、收购和管道进展。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为8.36% |
| 单元 | 价值(十亿美元) |
| 分割 | 按药品类别、适应症、产品类型、给药途径、年龄组、分销渠道和地区 |
| 按药物类别 |
|
| 按指示 |
|
| 按产品类型 |
|
| 按给药途径 |
|
| 按年龄段 |
|
| 按分销渠道 |
|
| 按地区 |
|
常见问题
根据《财富商业洞察》的数据,2025 年全球市场价值为 292.6 亿美元,预计到 2034 年将达到 598.9 亿美元。
2025年,北美市场价值为218.7亿美元。
预计 2026 年至 2034 年预测期内,该市场将以 8.36% 的复合年增长率增长。
白细胞介素抑制剂领域预计将引领市场。
慢性牛皮癣患病率不断上升,推动需求并推动市场增长。
艾伯维公司、诺华公司、强生服务公司和辉瑞公司是全球市场的主要参与者。
2025 年,北美占据最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 190
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)






相关报道