异丁醇燃料市场规模、份额和行业分析,按燃料应用(特种燃料、汽油混合、船用燃料、可持续航空燃料等)、按原料(淀粉基、糖基、纤维素等)、最终用户(船舶和特种、SAF 生产商、燃料分销商、汽车、炼油厂等)以及区域预测,2026-2034 年
 下载免费样本

异丁醇燃料市场规模及未来展望
 收听音频版本
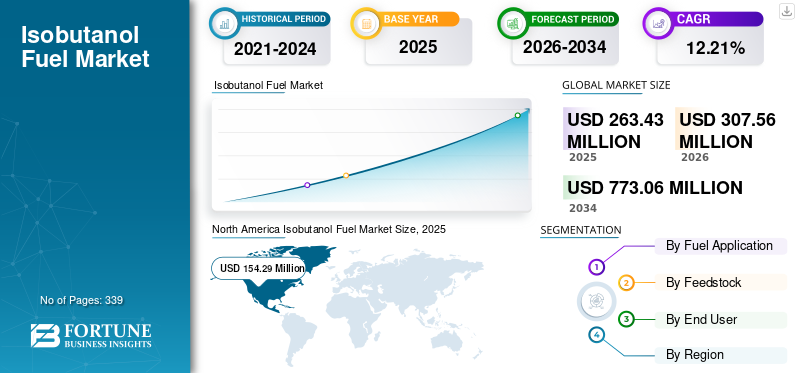
2025年全球异丁醇燃料市场规模为2.6343亿美元,预计将从2026年的3.0756亿美元增长到2034年的7.7306亿美元,预测期内复合年增长率为12.21%。北美主导异丁醇燃料市场,2025年市场份额为58.57%。
异丁醇燃料是一种可再生或传统生产的四碳醇,可直接用作汽油混合燃料混合原料或作为生产低碳烃燃料的中间体。与乙醇相比,它具有更高的能量密度、更低的吸水率以及与现有汽油储存和分配基础设施更好的兼容性。它可以与汽油混合,用于船舶和特种燃料,或通过酒精到喷气机的途径转化为可持续的航空燃料。生物基异丁醇通常通过淀粉、糖、纤维素生物质或其他可再生原料的发酵生产。
对低碳汽油混合燃料的需求不断增长、可再生燃料指令的加强以及对传统乙醇替代品日益增长的兴趣推动了市场的发展。其更高的能量密度、更低的吸水率以及与现有燃料基础设施的兼容性支持在汽油、船用燃料和特种应用中的采用。可持续航空燃料生产的扩大也增加了作为酒精到喷气机原料的市场需求。此外,发酵技术的进步、纤维素原料的使用以及与现有技术的整合乙醇工厂正在提高商业可扩展性并降低生产成本。
Gevo、Butamax Advanced Biofuels、Praj Industries、Axens 和 LanzaJet 等市场领先公司正在推动行业增长。这些公司通过投资发酵、乙醇工厂改造和酒精喷射技术来支持增长。
下载免费样品 了解更多关于本报告的信息。
异丁醇燃料市场趋势
向异丁醇转化为喷气发动机和低碳碳氢燃料的日益转变正在加速市场增长
市场的一个主要趋势是越来越多地使用异丁醇作为可持续航空燃料和其他能量密集型碳氢燃料的中间体,而不仅仅是作为直接汽油含氧化合物。异丁醇可以通过酒精到喷气机加工升级为与传统飞机和加油基础设施兼容的直接航空燃料。随着航空公司和政府寻求可扩展的替代方案来实现直接电气化仍然困难的航空脱碳,这一趋势变得越来越重要。 IEA 预计,全球可持续航空燃油消耗量将从 2024 年的 10 亿升增加到 2030 年的 90 亿升,这主要是由欧洲和英国的强制规定、美国的激励措施以及日本的船用燃料目标推动的。英国 SAF 的规定从 2025 年开始占航空燃油需求的 2%,到 2030 年增至 10%,到 2040 年增至 22%。Gevo 通过生产异丁醇和开发可再生航空燃油、异辛烷和由可再生醇制成的汽油产品,展示了这条途径的商业潜力。因此,未来异丁醇需求将越来越依赖于下游燃料升级能力和SAF项目商业化。
市场动态
市场驱动因素
[QJXaWxCS否]
卓越的燃料特性和基础设施兼容性推动市场增长
异丁醇燃料市场增长的主要驱动力是其与传统低碳醇燃料(尤其是乙醇)相比的良好表现。异丁醇具有更高的能量含量、更低的水亲和力、更低的挥发性,并且与现有汽油储存、管道、分配和车辆系统具有更好的兼容性。这些特性使燃料供应商能够增加可再生成分,同时减少与乙醇相关的一些处理和基础设施限制。美国替代燃料数据中心指出,如果不包含其他含氧化合物,经 EPA 批准的船用燃料中生物丁醇含量可达到 16%,而橡树岭国家实验室测试发现,与乙醇混合物兼容的设备通常也与生物丁醇兼容。异丁醇因此,可以通过现有的炼油厂和码头船用燃料系统引入,而不需要全新的燃料分配网络。
例如,Gevo 还于 2015 年记录了异丁醇混合汽油零售的商业销售,表明该产品可以超越实验室开发进入消费燃料应用。这些优势增强了市场的长期增长潜力。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing demand for sustainable aviation fuel and increasing adoption of alcohol-to-jet pathways using renewable isobutanol as an intermediate. | High | 4.10% | Medium | High | High |
| 2 | Strengthening renewable-fuel mandates, transport decarbonization policies, and corporate commitments to reduce lifecycle emissions. | High | 3.20% | Medium | High | High |
| 3 | Favorable fuel properties, including higher energy density than ethanol, lower water affinity, octane enhancement, and compatibility with existing fuel infrastructure. | High | 2.70% | High | High | Medium-High |
| 4 | Advances in fermentation, engineered microorganisms, product-recovery systems, and retrofitting of existing ethanol plants for isobutanol production. | Medium-High | 2.35% | Medium | High | High |
| 5 | Increasing use of cellulosic biomass, agricultural residues, organic waste, and other non-food feedstocks for low-carbon isobutanol production. | Medium | 1.95% | Medium | Medium-High | High |
| 6 | Others, including growing adoption in marine, racing, off-road and specialty fuels, refinery blending, demonstration programs, and renewable hydrocarbon production. | Medium-Low | 1.50% | Medium-Low | Medium | High |
| Total Positive Growth Contribution | 15.80% | |||||
Source: Fortune Business Insights
市场限制
高生产和产品回收成本限制了市场增长
高生产成本仍然是异丁醇燃料更广泛商业化的最重要限制。尽管发酵路线可以使用现有的淀粉和糖加工基础设施,但异丁醇通常在发酵液中达到相对较低的浓度,使得分离和纯化需要大量能源。产品毒性还会抑制发酵过程中的微生物,限制产量、生产率和植物利用率。因此,可再生异丁醇通常比传统汽油、乙醇和成熟的汽油更昂贵。生物燃料除非有政策激励或溢价申请的支持,否则混合原料。美国能源部支持的一个项目专门关注发酵集成膜溶剂萃取,因为传统回收是主要的成本和能源负担。该项目的目标是将异丁醇回收能源使用量减少 50%,冷却水消耗量减少 30%,凸显了现有效率挑战的规模。美国能源部的研究还在评估无细胞生产路线,目标产量超过 90%,但这些技术仍处于相对较低的技术成熟度水平。在发酵滴度、产量、分离效率和工厂开工率大幅提高之前,生产商可能会优先考虑更高价值的化学品或特种燃料,而不是大众市场的汽油船用燃料,从而限制了近期产量的增长。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Estimated Contribution to CAGR (2026-2034) | Impact on Market Growth | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High production costs caused by low fermentation titers, microbial product inhibition, energy-intensive separation, purification requirements, and limited economies of scale. | High | -1.20% | High | High | Medium-High |
| 2 | Limited commercial production capacity, dependence on a small number of technology providers, and insufficient availability of fuel-grade isobutanol for large-volume contracts. | High | -0.95% | High | Medium-High | Medium |
| 3 | Strong competition from established alternatives such as ethanol, renewable diesel, biodiesel, methanol, and other alcohol-to-jet feedstocks. | Medium-High | -0.82% | High | Medium-High | Medium |
| 4 | Others, including feedstock-price volatility, uncertain pathway-specific incentives, certification requirements, project financing risks, and limited consumer awareness. | Medium-Low | -0.62% | Medium | Medium | Medium-Low |
| Total Negative Growth Impact | -3.59% | |||||
Source: Fortune Business Insights
市场机会
改造现有乙醇工厂生产异丁醇以创造新的增长途径
一个重要的市场机会在于改造或改造现有的乙醇工厂,以生产异丁醇和乙醇。这种方法可以减少资本需求,因为生产商可以重复利用原料处理系统、发酵资产、公用设施、储罐、物流基础设施以及与玉米或糖供应商建立的关系。灵活的工厂可以根据市场价格和需求在乙醇、异丁醇和更高价值的衍生物之间转移生产,从而提高资产利用率并降低商业化风险。 Gevo 位于明尼苏达州卢弗恩的工厂展示了这一模式:从 2014 年起,商业化生物基异丁醇生产与乙醇一起运行,共享几种常见的工厂流程,以降低资本和运营成本。更广泛的设施每年拥有约 1800 万加仑的乙醇和异丁醇生产能力,并经过专门改造以开发这两种产品。这一机会在北美、巴西、欧洲、中国和印度尤其重要,这些地区已经存在广泛的发酵和生物乙醇基础设施。通过将异丁醇生产整合到现有的生物炼油厂中,公司可以进入汽油船用燃料、船用燃料、特种燃料和酒精到喷气式飞机市场,而无需建造完全新建的设施,这可能会加速 2026 年至 2034 年期间的产能增长。
市场挑战
有限的商业规模和现有替代品的竞争限制了市场增长
该行业面临的主要挑战是从技术成熟的生产转向可靠、大规模和持续盈利的商业运营。异丁醇与汽油船用燃料中的乙醇、重型运输中的可再生柴油以及可持续航空燃料中的多种原料(包括乙醇、废油和生物质衍生中间体)竞争。这些替代品已经拥有更大的生产基地、既定的供应合同和更强的监管认可。尽管 Gevo 已开展异丁醇生产并展示了燃料应用,但专门的商业规模生产商的数量仍然有限,这给供应可用性、定价和长期采购带来了不确定性。 IEA 对商业上可用的液体生物燃料技术成熟度为 9 级,新兴途径为 7-8 级,表明许多先进燃料技术尚未完全成熟部署。此外,到 2024 年,可持续航空燃油仅占约 10 亿升,仅占全球航空燃油需求的一小部分,异丁醇必须与其他醇类竞争才能参与这个不断增长的市场。因此,该行业必须获得长期承购合同,提高工厂可靠性,建立可持续的原料供应,并证明成本效益,然后才能扩展到利基和政策支持的应用之外。
细分分析
按燃料应用
将酒精纳入传统汽油带动汽油混合细分市场增长
根据燃料应用,细分市场涵盖特种燃料、汽油调合、船用燃料、可持续航空燃料等。
到2025年,汽油调合细分市场将占异丁醇燃料市场份额的51.31%。由于酒精可以作为可再生含氧化合物和提高辛烷值的成分掺入到传统汽油中。与乙醇相比,异丁醇具有更高的能量密度、更低的挥发性、更低的吸水性以及与储存和分配设备更好的兼容性。在美国,两项《清洁空气法》规定允许生物丁醇混合物的体积含量高达 12.5%,而 EPA 的一项豁免允许在适用的含氧量条件下,生物丁醇混合物的含量高达 16%。 ASTM D7862 还规定了与汽油混合浓度高达 12.5% 的丁醇的燃料质量要求。这些监管规定为商业化提供了实用的框架,特别是通过炼油厂、码头和燃料分销商。然而,市场扩张仍然受到生产成本上升和乙醇竞争的限制,而乙醇受益于更大的生产能力和既定的指令。因此,预计汽油混合在短期内仍将是主要应用,尽管其增长可能慢于新兴航空燃料需求
可持续航空燃料是增长最快的部分,在预测期内复合年增长率为 13.10%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按原料分类
广泛的大型燃料码头运营和船用燃料设施导致纤维素细分市场占据主导地位
根据原料,市场分为淀粉基、糖基、纤维素等。
到 2025 年,淀粉基细分市场将占市场份额的 40.44%。淀粉基原料是最成熟的异丁醇燃料生产路线,特别是在北美和亚太部分地区。玉米、小麦、木薯和其他富含淀粉的作物可以水解成可发酵糖,并使用类似于传统乙醇工厂的基础设施通过微生物发酵进行加工。美国替代燃料数据中心指出,早期示范规模的生物丁醇设施是对现有玉米乙醇工厂的改造,其生产过程与基于玉米的乙醇发酵大致相当。这使得淀粉基异丁醇在原料物流、训练有素的劳动力、发酵资产以及现有的储存和分配系统方面具有优势。然而,该领域面临着来自乙醇生产商对相同农业原料的竞争,以及对食品与燃料使用、农作物价格波动和土地需求的担忧。因此,预计淀粉基路线在短期内仍将占主导地位,尽管其增长可能慢于纤维素路线,因为政策支持越来越有利于生命周期排放较低的燃料。
纤维素细分市场是增长最快的细分市场,预测期内复合年增长率为 13.11%。
按最终用户
将异丁醇整合到汽油混合操作中以推动细分市场的增长
根据最终用户,市场分为船舶和特种产品、SAF 生产商、燃料分销商、汽车、炼油厂等。
到 2025 年,炼油厂领域将占据最大的市场份额,达到 26.52%。预计炼油厂仍将是最大的最终用户类别,因为它们可以将异丁醇整合到汽油混合操作中,或将其用作生产可再生碳氢化合物(如异辛烷、异丁烯衍生成分和喷气燃料)的中间体。异丁醇的辛烷贡献、相对较低的蒸气压和降低的水敏感性可以为炼油厂提供比某些传统含氧化合物更大的配方灵活性。在生产途径符合适用法规的情况下,它还可以支持遵守可再生燃料和碳强度要求。 Gevo 将异丁醇视为一种平台分子,可以通过商业单元操作将其化学转化为异丁烯,从而支持异辛烷、喷气燃料、润滑油和其他碳氢化合物的生产。炼油厂还拥有处理商业燃料量所需的混合、储存、质量控制和分配基础设施。然而,其采用受到价格竞争力、供应不确定、来自乙醇和可再生碳氢化合物的竞争以及保持成品燃料规格的需要的限制。
SAF 生产商是增长最快的细分市场,预测期内复合年增长率为 13.87%。
异丁醇燃料市场区域展望
按地区划分,我们对北美、欧洲、亚太地区、拉丁美洲以及中东和非洲的市场进行了研究。
北美
North America Isobutanol Fuel Market Size, 2025 (USD Million)
获取本市场区域分析的更多信息, 下载免费样品
北美是市场的主导地区,2025年估值为1.5429亿美元,约占全球收入的58.57%。北美拥有最发达的异丁醇燃料商业化环境,并得到广泛的玉米加工能力、先进的发酵专业知识和成熟的可再生燃料分销网络的支持。在美国,《清洁空气法案》的两项规定允许生物丁醇与汽油的混合比例高达 12.5%(体积),而 EPA 的一项豁免允许在指定的氧含量条件下混合比例高达 16%。区域活动还得到了船用发动机、特种燃料、可再生汽油和酒精到喷气式飞机转换的研究的支持。
美国异丁醇燃料市场
2025 年美国市场价值为 1.3309 亿美元,预计 2026 年将达到 1.5471 亿美元。在玉米发酵能力、可再生燃料监管和成熟的燃料混合基础设施的支持下,美国拥有最强大的异丁醇燃料近期商业化基础。联邦规定允许生物丁醇汽油混合物的体积含量高达 12.5%,而 EPA 豁免允许混合物的体积含量高达 16%,支持在汽油、船用燃料和特种燃料中使用。
欧洲
2025年欧洲收入为4905万美元,约占全球收入的18.62%。欧洲市场的发展与先进的生物燃料监管和可持续发展密切相关航空燃料。 ReFuelEU Aviation 要求从 2025 年起,SAF 占欧盟机场供应的航空燃料的比例至少为 2%,到 2030 年增加到 6%,到 2050 年增加到 70%。这一框架可以鼓励对包括异丁醇在内的可再生醇中间体的需求,而欧洲政策越来越倾向于废物基和纤维素原料,而不是传统的农作物燃料。
德国异丁醇燃料市场
2025 年,德国的价值为 1244 万美元,预计 2026 年将达到 1461 万美元。德国的机遇主要由欧盟的 ReFuelEU 航空框架以及该国先进的生物炼制、化学和汽车工业推动。欧盟要求 SAF 从 2025 年起占所覆盖机场供应燃料的 2%,到 2030 年占 6%,以支持纤维素异丁醇和酒精转化为喷气式飞机的潜在需求。
英国异丁醇燃料市场
2025 年英国市场价值为 730 万美元,预计 2026 年将达到 855 万美元。随着 SAF 指令于 2025 年 1 月 1 日生效,英国为异丁醇衍生航空燃料提供了越来越大的潜力。该政策要求航空燃料供应商逐步增加低碳燃料的使用,为酒精到喷气机的发展创造机会,尽管异丁醇必须与乙醇竞争和其他 SAF 原料。
亚太地区
2025年亚太市场价值3968万美元,约占全球市场的15.06%。亚太地区由于其巨大的汽车燃料需求、成熟的淀粉和糖业以及不断增长的投资而具有强大的长期潜力可持续航空燃料。日本制定了到 2030 年用 SAF 替代国内航空公司 10% 燃油的目标,并成立了一个涉及炼油厂、航空公司、机场、贸易公司和政府机构的公私委员会。中国、印度、澳大利亚和东南亚也拥有可能支持未来异丁醇生产的发酵和生物乙醇资产。
中国异丁醇燃料市场
中国仍然是亚太地区的主要贡献者,2025年价值1768万美元,预计2026年将达到2119万美元。中国正在开发更广泛的SAF和低碳航空生态系统,这可能会创造未来对可再生异丁醇的需求。其国家 SAF 试点于 2024 年 9 月开始,由国航、东航和南航运营,从四个机场运营 12 个航班,参与范围扩大到 2025 年。
印度异丁醇燃料市场
印度2025年的价值为728万美元,预计2026年将达到870万美元。印度由于其庞大的糖、糖蜜、谷物和乙醇工业,拥有强大的原料和基础设施潜力。现有的乙醇工厂有可能适应异丁醇生产,同时扩大生物燃料计划和炼油能力为汽油混合和未来的 SAF 生产提供途径;然而,商业异丁醇活动仍然有限。
日本异丁醇燃料市场
2025年日本的价值为503万美元,预计2026年将达到599万美元。日本的异丁醇机会集中在可持续航空燃料和进口可再生酒精供应链上。政府的目标是到 2030 年用 SAF 替代日本航空公司 10% 的燃油,并正在协调炼油厂、航空公司、机场、贸易公司和公共机构建立国内生产和分销。
拉美
2025年拉丁美洲收入为1428万美元,约占全球收入的5.42%。拉丁美洲由于其广泛的甘蔗、糖蜜、玉米和乙醇工业,在糖基和综合生物精炼生产方面处于有利地位。巴西《未来燃料法》创建了 ProBioQAV 计划,以鼓励可持续航空燃料的研究、生产、商业化和使用。政府预计到 2037 年,更广泛的政策框架将吸引至少 2600 亿雷亚尔的私人投资,并避免 7.05 亿吨二氧化碳排放,为可再生酒精途径提供机会。
中东和非洲
2025 年,中东和非洲的价值为 614 万美元。中东和非洲仍然是异丁醇燃料的新兴市场,其中航空枢纽、炼油系统、海运和特种燃料应用具有最强的机会。海湾合作委员会国家拥有主要的国际机场和燃料出口基础设施,可以支持未来的酒精到喷气式飞机和新加坡武装部队的供应链。非洲国家提供甘蔗、糖蜜、农业剩余物和其他生物质资源,但商业化受到先进生物炼制能力有限、原料收集分散、政策支持不足和融资要求较高的限制。
海湾合作委员会异丁醇燃料市场
海湾合作委员会市场的价值在 2025 年为 279 万美元,预计到 2026 年将达到 28 万美元。海湾合作委员会代表了一个新兴市场,异丁醇燃料正在与更广泛的能源多元化举措一起发展。随着各国逐渐将可再生和低碳燃料纳入其汽油混合行业,对燃料码头、特种燃料和物流基础设施的投资预计将会增加。
竞争格局
主要行业参与者
专有技术以及试点和商业运营经验正在为公司带来蓬勃发展的市场份额
全球异丁醇燃料市场由 Gevo、Butamax Advanced Biofuels、Praj Industries、Axens 和 Green Biologics 等公司主导。这些公司被认为是领先的参与者,因为它们共同涵盖了异丁醇燃料价值链的主要阶段,包括发酵生产技术、可再生酒精生产、乙醇工厂改造、工艺工程、燃料升级和酒精到喷气式飞机的转换。他们的专有技术、试点和商业运营经验、战略合作伙伴关系以及将异丁醇生产与现有技术整合的能力生物乙醇炼油厂基础设施增强了其竞争地位。他们还通过提高产量、降低回收成本、验证燃料性能以及开发汽油混合、船用燃料、特种燃料和可持续航空燃料的应用来支持市场增长。
报告中介绍的主要异丁醇燃料公司名单
- 杰沃公司(我们。)
- Butamax Advanced Biofuels LLC(美国)
- 普拉吉工业有限公司(印度)
- 钴技术公司(美国)
- 绿色生物制剂有限公司(英国)
- 凯赛生物科技股份有限公司(中国)
- 凯尔特可再生能源有限公司(英国)
- 戈达瓦里生物精炼有限公司(印度)
- Raj 工艺设备和系统列兵。有限公司(印度)
- LanzaJet, Inc.(美国)
- 阿克森斯公司(法国)
- 霍尼韦尔UOP(美国)
- 巴斯夫公司(德国)
- 伊士曼化学公司(我们。)
- 三菱化学集团公司(日本)
主要行业发展
- 2026 年 7 月:Axens 宣布了 ERA 项目,这是法国第一个基于先进生物乙醇及其 Jetanol 技术的工业规模 SAF 设施。规划中的工厂产能为每年5万吨,预计于2030年投产。该项目增强了可再生能源的商业需求酒精喷射还可以加工低碳异丁醇的技术。
- 2026 年 1 月:Praj Industries 在印度的 Praj Matrix SAF 示范设施中使用 Axens 的 Jetanol 技术成功展示了其从乙醇到喷气发动机的集成工艺。该平台之前曾展示过生物异丁醇作为原料,现在已针对异丁醇和乙醇进行了验证。这扩大了原料灵活性并提高了醇衍生 SAF 生产的商业准备度。
- 2025 年 2 月:Taiyo Oil 选择霍尼韦尔 UOP 的乙醇喷射技术用于其日本冲绳工厂拟建的 SAF 设施。该工厂的目标是每年生产约 2 亿升 SAF,是霍尼韦尔在亚太地区的第一个 ETJ 技术许可和基础工程项目。这一发展支持可再生醇基航空燃料的更广泛商业化。
- 2025 年 2 月:Gevo 和 Axens 扩大了战略联盟,通过酒精到喷气机及相关途径加速可再生碳氢燃料的开发和商业化。此次合作将 Gevo 的可再生酒精和碳核算能力与 Axens 的商业 Jetanol 技术、催化剂和工艺工程相结合。它还包括开发 Gevo 用于可再生燃料和化学品的乙醇制烯烃技术。
- 2024 年 11 月:凯尔特可再生能源公司从其位于苏格兰的格兰奇茅斯生物精炼厂派遣了第一艘可持续生产的生物丙酮和生物丁醇的油轮。此次商业运输获得了超过 8120 万美元的资金,并根据与化学品经销商 Caldic 的长期协议进行供应。这一里程碑展示了工业和农业残留物向可再生丁醇产品的商业规模转化。
报告范围
异丁醇燃料市场报告对市场进行了全面分析,重点关注领先企业、产品工艺和波特五力等关键方面。此外,该报告还提供了有关市场趋势的宝贵见解,并强调了关键的行业发展。除了上述因素外,报告还涵盖了近年来推动市场增长的几个因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为12.21% |
| 单元 | 价值(百万美元) |
|
分割 |
按燃料应用
|
|
按原料分类
|
|
|
按最终用户
|
|
|
按地区
|
常见问题
Fortune Business Insights 表示,2025 年全球市场价值为 2.6343 亿美元,预计到 2034 年将达到 7.7306 亿美元。
预计2026-2034年预测期内,市场复合年增长率为12.21%。
炼油厂部门在最终用户方面领先市场。
卓越的燃料特性和基础设施兼容性正在推动全球市场的发展。
Gevo、Butamax Advanced Biofuels、Praj Industries、Axens 和 LanzaJet 是市场上的知名参与者。
北美是市场的领先地区。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 339
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。





相关报道