光 I/O 半导体市场规模、份额和行业分析,按产品类型(光 I/O 小芯片、集成光引擎、光发射机 IC 和光接收器 IC)、按集成架构(片内、封装内、共同封装、近封装和板安装光 I/O)、按数据传输容量(高达 400 Gbps、400-800 Gbps、800 Gbps-1.6) Tbps 及以上 1.6 Tbps),按最终用途行业(数据中心和云计算、高性能计算和人工智能基础设施、电信、汽车以及工业和机器人系统)以及区域预测,2026-2034 年
 下载免费样本

光I/O半导体市场规模和未来前景
 收听音频版本
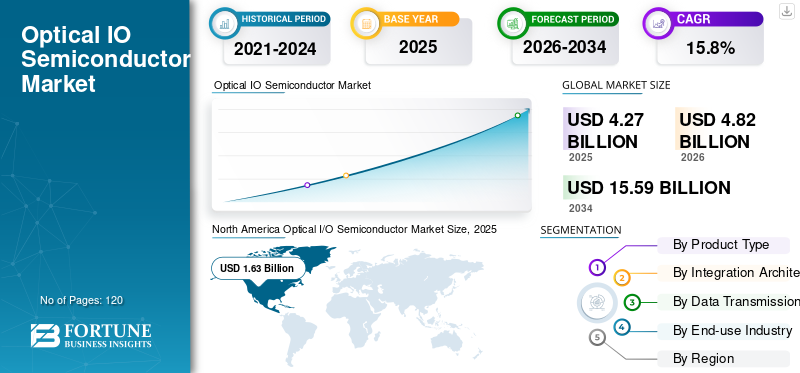
2025年光I/O半导体市场规模为42.7亿美元,预计将从2026年的48.2亿美元增长到2034年的155.9亿美元,预测期内复合年增长率为15.8%。北美主导光I/O半导体市场,2025年市场份额为38.17%。
该市场由半导体器件、光学小芯片、光子集成电路、发射器 IC、接收器 IC 以及将电信号转换为光信号的光学引擎组成,反之亦然。该设备可在处理器、内存、网络交换机、电路板和计算系统之间实现快速、低延迟的数据传输。
市场的主要驱动力是人工智能和高性能计算系统的加速增长,这需要节能的光学互连来克服传统电气接口的带宽、功率和距离限制。
此外,许多主要市场参与者,如博通公司、Marvell Technology, Inc.、英特尔公司、NVIDIA公司和Ayar Labs, Inc.等在市场上运营的公司,都专注于战略合作伙伴关系和持续的产品创新,共同开发硅片。光子学、光学小芯片和共同封装的光学解决方案,可加速商业化,同时降低集成成本和技术风险。
下载免费样品 了解更多关于本报告的信息。
生成人工智能的影响
半导体领域不断增长的生成式人工智能部署正在加速向光互连的转变
生成式人工智能的兴起对市场产生了重大影响,因为训练和运行大型模型需要大量能够快速传输数据的 GPU 和加速器。随着AI集群数量不断增长,传统铜互连在带宽、传输距离、时延、能耗等方面的局限性日益凸显;因此,对光学 I/O 小芯片、使用硅光子制造的电路、光学引擎、光学 DSP 和集成光学的需求正在快速增长。生成式人工智能的发展也是数据中心加速器、交换机、内存系统和机架之间实现 800G、1.6Tbps 和多太比特连接的推动力。因此,人工智能和高性能计算设施预计将成为光学 I/O 半导体增长最快的应用领域。例如,
- 2025 年 3 月,NVIDIA 推出了 Spectrum-X Photonics 和 Quantum-X Photonics 硅光子网络交换机,可连接 AI 工厂中的数百万个 GPU,每端口提供 1.6 Tbps 的速度,能效提高高达 3.5 倍。
光 I/O 半导体市场趋势
越来越多地采用共封装光学器件是一种新兴市场趋势
共同封装的光学器件将光子引擎嵌入到与开关相同的封装中专用集成电路 (ASIC)、处理器和/或加速器展示了电信号在转换为光信号之前传输的距离更短。因此,与插入系统的传统光学模块相比,该平台提供更好的密度、带宽、能源效率、信号质量和可扩展性。由于人工智能和大数据,其实施速度显着加快,需要来自更多处理器的 800 Gbps、1.6 Tbps 和多太比特连接。例如,
- 2025 年 5 月,Broadcom 推出了第三代共封装光学产品线,具有每通道 200 Gbps 的能力,适用于下一代 AI 纵向扩展和横向扩展网络。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
人工智能和高性能计算基础设施的快速扩展推动市场增长
生成式人工智能、最大的语言模型和新的高性能计算解决方案的快速发展将导致数据中心集群中互连的 GPU 和加速器数量的增长。此类处理器通常需要与内存、存储和网络交换机进行快速数据交换,从而导致传统电气互连的高负载。光I/O半导体可以提供更高的带宽、更长的传输距离和更好的能耗,从而对于扩展日益增长的大型AI计算硬件具有更大的意义。因此,对光学 I/O 小芯片、硅光子芯片、光学 DSP、激光驱动器、接收器芯片和集成光学引擎的需求将会增长。因此,对人工智能工厂和加速计算基础设施的投资将继续成为光I/O的最强劲驱动力半导体市场生长。例如,
- 2024 年 12 月,Ayar Labs 从 AMD Ventures、Intel Capital 和 NVIDIA 等投资者那里获得了 1.55 亿美元的 D 轮融资,以加速其封装内光学 I/O 技术的大批量生产。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | Estimated Gross Market Growth Contribution (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid expansion of AI and high-performance computing infrastructure | High | 3.10% | High | High | High |
| 2 | Bandwidth and reach limitations of copper-based interconnects | High | 2.55% | High | High | High |
| 3 | Expansion of scale-up, scale-out, and scale-across computing fabrics | High | 2.15% | Medium-High | High | High |
| 4 | Increasing data-center power and thermal constraints | Medium-High | 1.85% | Medium-High | High | High |
| 5 | Emergence of optical I/O chiplets and advanced packaging | Medium-High | 1.60% | Medium | Medium-High | High |
| 6 | Others (Development of a stronger silicon-photonics ecosystem, Expansion of Hyperscale Cloud and Data-Center, etc.) | Medium | 1.39% | Medium | Medium | Medium-High |
| Total Positive Growth Contribution | 12.64% | |||||
Source: Fortune Business Insights
市场限制
异构光子电子集成的高成本和复杂性可能会阻碍市场增长
为了实现光学 I/O 解决方案,应将许多重要组件组合在一起,包括光子集成电路、电子控制 IC、激光器、光学引擎、基板和光纤接口。生产不同元件所用的材料、制造工艺、热行为和各种元件的尺寸的差异使得封装比传统半导体更难包装。光纤的精确对准、基板的翘曲控制、共面性、热管理和多域测试会增加制造单元的成本。因此,只有拥有大量资金和经验的公司才能参与制造此类封装。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Estimated Reduction in Market Size (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High cost and complexity of heterogeneous photonic-electronic integration | High | 0.68% | High | Medium-High | Medium |
| 2 | Thermal management, fiber attachment, and packaging-yield challenges | Medium-High | 0.50% | High | High | Medium-High |
| 3 | Complex and expensive optical testing, qualification, and reliability validation | Medium-High | 0.40% | Medium-High | Medium-High | Medium |
| 4 | Others (Limited interoperability, reparability, and evolving industry standards, Competition from Copper-Based alternatives, etc.) | Medium | 0.29% | Medium | Medium | Low |
| Total Negative Growth Impact | 1.87% | |||||
Source: Fortune Business Insights
市场机会
向 1.6 Tbps 和多太比特连接过渡为市场增长创造新机遇
从 400G 和 800G 到 1.6 Tbps 和多太比特网络的转变为光学 I/O 半导体制造商提供了巨大的机遇。 AI 数据中心现在需要更高的带宽连接,以容纳数量不断增加的 GPU、加速器、交换机、存储设备和计算节点。这种转变增加了对每通道 200G 光学 DSP、SerDes、光子集成电路、激光驱动器、跨阻放大器和硅光子引擎的需求。它还允许半导体制造商为可插拔光学器件、共同封装光学器件、线性光学器件和基于小芯片的光学接口领域生产特殊产品。能够找到降低功耗和每比特传输成本的方法的制造商将在下一代人工智能和超大规模数据中心基础设施中占据更强大的地位。例如,
- 2026 年 3 月,Marvell 通过 Ara T、Ara X、Petra 和 Aquila M 半导体解决方案扩展了其 1.6T 光学 DSP 平台,这些解决方案专为不同的大容量 AI 数据中心连接应用而设计。
细分分析
按产品类型
400G 和 800G 收发器的使用不断增加推动光发射机 IC 细分市场的增长
根据产品类型,市场分为光I/O小芯片、集成光引擎、光发射器IC和光接收器IC。
光发射器 IC 将于 2025 年占据最大的市场份额。这是由于它们在 800G 和 400G 光收发器中的广泛使用,数据中心连接、电信网络和快速计算系统。其高效的生产基础设施以及在调制器和激光器方面的重要作用,为其应用创造了需求,这超过了新兴的集成光学引擎和光学 I/O 小芯片的需求。
预计光学 I/O 小芯片市场在预测期内将以 17.5% 的最高复合年增长率增长。随着人工智能和高性能计算系统越来越多地将光子连接直接与处理器、加速器和内存集成,以实现更大的带宽密度、更低的延迟和更高的能效。
按集成架构
可插拔光学解决方案的广泛使用增强了板载光学 I/O 领域的主导地位
根据集成架构,市场分为片上光学I/O、封装内光学I/O、共封装光学I/O、近封装光学I/O和板载光学I/O。
到 2025 年,板载光学 I/O 将占据最大的市场份额。这是由于数据中心越来越多地采用成熟的插入式收发器和光学引擎,电信网络和商业计算系统。与新兴的封装内光学 I/O 和共同封装光学 I/O 架构相比,已建立的生产生态系统、标准接口的存在、更换的简单性以及实施的低复杂性使得板载光学 I/O 更加普及。
预计在预测期内,共封装光学 I/O 将以最高 24.1% 的复合年增长率增长。随着人工智能数据中心越来越多地将光学引擎直接与交换机 ASIC 和处理器集成,以实现更高的带宽密度、更低的功耗和更高的可扩展性。
按数据传输能力
广泛的安装基础导致高达 400 Gbps 解决方案的主导地位
根据数据传输容量,市场分为400 Gbps以下、400 Gbps以上至800 Gbps、800 Gbps以上至1.6 Tbps、1.6 Tbps以上。
到 2025 年,高达 400 Gbps 的市场份额将达到最大。这是由于其在企业网络、电信基础设施、云数据中心和流行的光收发器安装中拥有庞大的安装基础。其较低的成本、成熟的供应商供应链、兼容性以及针对通常工作负载的足够性能使其比最近推出的 800 Gbps 和 1.6 Tbps 技术更容易使用。
预计预测期内复合年增长率将达到 1.6 Tbps 以上,最高可达 27.9%。这是因为不断扩大的人工智能和高性能计算集群需要多太比特光链路,以更低的功耗和更高的带宽连接日益密集的加速器、内存和交换机架构。
[mpkj卢斯13]
按最终用途行业
云和超大规模数据中心的扩展支持细分市场的主导地位
根据最终用途行业,市场分为数据中心和云计算、高性能计算和人工智能基础设施、电信、汽车、工业和机器人等(航空航天和国防、医疗保健等)。
到 2025 年,数据中心和云计算将利用高速光纤链路连接所有服务器、存储设备、交换机和站点,从而主导市场。云计算、大规模系统和支持人工智能应用的数据中心的使用增加,促进了对光学IC、DSP、硅光子电路和集成光学引擎的需求增长。
预计高性能计算和人工智能基础设施在预测期内将以 18.3% 的复合年增长率适度增长。随着加速器集群的快速扩张,GPU、处理器、内存和网络交换机之间需要超高带宽、低延迟和节能的光学连接。
光I/O半导体市场区域展望
按地域划分,市场分为北美、南美、欧洲、中东和非洲以及亚太地区。
北美
North America Optical I/O Semiconductor Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美在2024年占据最大的光I/O半导体市场份额,价值14.8亿美元,并且在2025年也保持领先地位,价值16.3亿美元。由于多家超大规模云服务提供商以及专注于构建人工智能加速器、网络半导体和高性能计算机的公司的存在,该市场预计将增长。此外,它还受益于 Broadcom、NVIDIA、Intel、Marvell 和 Ayar Labs 等公司的光学 I/O 小芯片、硅光子技术、高速数字信号处理器和联合封装光学器件的早期商业化。例如,
- 2025 年 3 月,Lightmatter 推出了 Passage M1000 3D 光子超级芯片,为下一代人工智能基础设施提供高达 114 Tbps 的总光学带宽。该产品旨在连接单个域内的数千个 GPU。
美国光I/O半导体市场
基于北美的强劲贡献以及美国在该地区的主导地位,分析估计2026年美国市场规模约为14.6亿美元,约占全球销售额的30.3%。
[logqkmt9Pa]
欧洲
预计欧洲市场在预测期内将实现 13.9% 的增长率,在所有地区中排名第四,到 2026 年估值将达到 9.5 亿美元。欧洲市场受到现有硅光子研究环境、半导体制造能力以及欧盟支持的增加光子集成电路和先进封装产量的举措的支持。人工智能数据中心投资的增加,高性能计算、电信基础设施以及节能光学互连正在推动区域对光学 I/O 小芯片、发射器集成电路、接收器集成电路和集成光学引擎的需求不断增长。
英国光 I/O 半导体市场
2026 年英国市场预计约为 1.7 亿美元,约占全球收入的 3.5%。
德国光I/O半导体市场
预计到 2026 年,德国市场规模将达到约 2.1 亿美元,相当于全球销售额的 4.4% 左右。
亚太地区
亚太地区预计到 2026 年将达到 16.8 亿美元,并预计在预测期内以 19.7% 的最高复合年增长率增长。该市场的增长依赖于该地区半导体制造设施、硅光子生产、各种封装公司和光学元件制造商的大量存在,特别是在台湾、中国大陆、日本和韩国。人工智能数据中心和云系统数量的快速增长,显着增加了对光集成电路、光引擎、高速发送器和接收器IC等光I/O组件的需求。例如,
- 2025 年 4 月,台湾日月光展示了一款共封装光学器件,该器件将多个光学引擎与 ASIC 集成在单个封装中,实现了低于 5 pJ/bit 的功耗。该平台支持 1.6 Tbps 和 3.2 Tbps 网络应用,并可通过光纤连接集成 CPU、GPU 和 XPU。
中国光I/O半导体市场
中国市场预计将成为全球最大的市场之一,2026 年收入预计约为 4.1 亿美元,约占全球销售额的 8.5%。这是由于中国人工智能计算基础设施、云数据中心和电信网络的扩张产生了对光学DSP、发射器和接收器IC、硅光子器件和集成光学引擎等技术的需求。
日本光I/O半导体市场
2026年日本市场预计约为3.2亿美元,约占全球收入的6.6%。
印度光I/O半导体市场
2026年印度市场预计约为2.1亿美元,约占全球收入的4.4%。
南美洲
预计南美洲在预测期内该市场空间将出现适度增长。 2026年,南美市场估值将达到1.5亿美元。这是由于云区域、托管设施、电信网络和海底电缆数量的增加;尤其是在巴西、智利、哥伦比亚和阿根廷。对人工智能就绪的数据中心和数字基础设施的投资不断增长,正在慢慢推动对高速光发射器和接收器 IC 以及集成光引擎和光 DSP 的需求。在南美洲,巴西的价值预计到 2026 年将达到 0.7 亿美元。
中东和非洲
中东和非洲预计到 2026 年将达到 2.3 亿美元,并在预测期内以 17.3% 的显着增长率增长。沙特阿拉伯、阿联酋、卡塔尔和其他海湾国家的主权人工智能计划、超大规模云扩展以及大型数据中心投资支持了市场增长,增加了对高带宽光连接的需求。除了光纤技术之外,电信基础设施的扩展对于非洲光发射机和接收机IC以及DSP技术的推广也发挥着重要作用。在中东和非洲,海湾合作委员会的价值预计到 2026 年将达到 0.8 亿美元。
竞争格局
主要行业参与者
主要参与者专注于推进光学 I/O 小芯片和硅光子学合作伙伴关系,以推动市场竞争
光学I/O半导体市场呈现半整合的市场结构,Broadcom Inc.、Marvell Technology, Inc.、Intel Corporation、NVIDIA Corporation和Ayar Labs, Inc.等知名厂商占据重要地位。这些公司正在投资光学 I/O 小芯片、硅光子学集成电路、光学 DSP、发射器和接收器 IC 以及共同封装的光学引擎,可满足 AI 数据中心和高性能计算系统不断增长的带宽和能效要求。
市场上其他著名的参与者包括 Lightmatter, Inc.、RANOVUS Inc.、Coherent Corp.、MACOM Technology Solutions Holdings, Inc. 和 Semtech Corporation。这些公司正在通过产品创新、先进封装、代工合作伙伴关系和生态系统合作来加强其光学半导体产品组合。这些努力支持更高的带宽、更低的延迟、更高的能源效率以及跨人工智能、云、电信和高级计算应用的可扩展光学连接。
主要光学 I/O 半导体公司简介
- 博通公司(美国)
- Marvell 科技公司(我们。)
- 英特尔公司(我们。)
- 英伟达公司(我们。)
- Ayar Labs, Inc.(美国)
- Lightmatter, Inc.(美国)
- RANOVUS 公司(加拿大)
- 相干公司(美国)
- MACOM Technology Solutions Holdings, Inc.(美国)
- 森泰克公司(我们。)
主要行业发展
- 2026 年 3 月:NVIDIA 与 Lumentum 建立了多年战略合作伙伴关系,并宣布投资 20 亿美元,以扩大先进光学研究、激光组件产能和美国制造。
- 2026 年 3 月:Ayar Labs 与 Wiwynn 合作开发集成了 TeraPHY 光学引擎和 SuperNova 远程光源的光连接机架级人工智能系统。该联合架构旨在扩展到 1,024 个 AI 加速器甚至更多,每个加速器支持超过 100 Tbps 的光连接。
- 2026 年 2 月:Marvell 完成了对 Celestial AI 的收购,将该公司的 Photonic Fabric 光学互连平台添加到其数据中心半导体产品组合中。此次收购增强了 Marvell 在封装级、系统级和机架级光学 I/O 方面的能力,以实现高带宽和低延迟的 AI 扩展连接。
- 2025 年 5 月:HUMAIN 和 NVIDIA 宣布建立合作伙伴关系,在沙特阿拉伯建设人工智能工厂,预计五年内产能高达 500 MW,并配备数十万个先进 GPU。
- 2025 年 4 月:英特尔推出了一款硅光子学发射器使用单个异构集成四波长激光器和四个高速微环调制器,将激光器占地面积减少约四倍。
- 2025 年 3 月:Broadcom 通过 Sian3 3 nm 200G 每通道 DSP、具有集成 VCSEL 驱动器的 Sian2M DSP、6.4 Tbps XPU-CPO 光学接口以及 PCIe Gen6-over 光学技术扩展了其光学互连产品组合。
- 2025 年 3 月:Soitec 宣布扩展其 Photonics-SOI 技术,以加速 AI 数据中心的集成光学连接解决方案,包括共同封装的光学应用。
报告范围
光学 I/O 半导体市场分析包括对报告中包含的所有细分市场的市场规模和预测的全面研究。它包括预计在预测期内推动市场发展的市场动态和市场趋势的详细信息。它提供了关键方面的信息,包括技术进步、候选产品、监管环境和产品发布的概述。此外,它还详细介绍了合作伙伴关系、并购以及关键行业的发展和关键地区的流行情况。全球市场研究报告还提供了详细的竞争格局,以及主要运营参与者的市场份额和概况信息。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026-2034 年复合年增长率为 15.8% |
| 单元 | 价值(十亿美元) |
| 分割 | 按产品类型、集成架构、数据传输能力、最终用途行业和地区 |
| 按产品类型 |
|
| 按集成架构 |
|
| 按数据传输能力 |
|
| 按最终用途行业 |
|
| 按地区 |
|
常见问题
根据财富商业洞察,2025 年全球市场价值为 42.7 亿美元,预计到 2034 年将达到 155.9 亿美元。
预计 2026 年至 2034 年预测期内,该市场将以 15.8% 的复合年增长率增长。
2025年,北美市场价值为16.3亿美元。
从数据传输能力来看,高达 400 Gbps 的段预计将引领市场。
人工智能和高性能计算基础设施的快速扩张推动了市场增长。
Broadcom Inc.、Marvell Technology, Inc.、英特尔公司、NVIDIA Corporation 和 Ayar Labs, Inc. 是全球市场的主要参与者。
2025 年,北美将主导市场。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 120
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。




















相关报道