聚合物纳米复合材料市场规模、份额和行业分析,按纳米填料类型(纳米粘土、碳纳米管、纳米 CaCO₃ 等)、应用(包装、汽车、电子、建筑等)以及区域预测,2026-2034 年
 下载免费样本

主要市场见解
 收听音频版本
2025年,全球聚合物纳米复合材料市场规模为323.4亿美元。预计该市场将从2026年的341.4亿美元增长到2034年的495.4亿美元,预测期内复合年增长率为4.9%。亚太地区主导全球聚合物纳米复合材料市场,2025年市场份额为41.09%。
聚合物纳米复合材料是将纳米级填料融入聚合物基体中的工程材料,可实现比传统聚合物更强、更轻、功能更丰富的性能。它们在低负载水平下增强机械强度、阻隔性能、热稳定性和导电性的能力使其在包装、汽车、电子、建筑和工业市场中具有价值,在这些市场中,传统聚合物系统已无法满足不断提高的性能期望。
聚合物的生长纳米复合材料市场由成熟的材料生产商和纳米技术专家共同塑造。主要参与者包括nanoComposix、Polymer Composites Inc.、Makevale Group、Arkema、Evonik Industries AG、Nanocyl SA、Resonac Corporation、Mitsui Chemicals、Nanoshell LLC 和 RTP Company。他们对纳米填料创新、分散技术和特定应用配方的关注巩固了他们的竞争地位,同时与加工商和原始设备制造商的密切合作支持了高增长最终用途行业的持续采用。
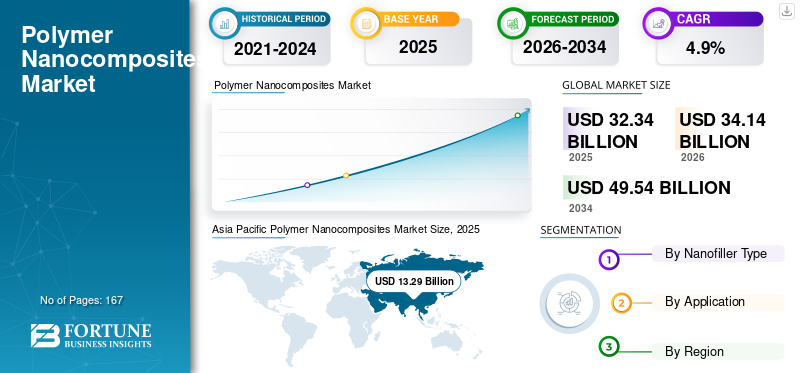
下载免费样品 了解更多关于本报告的信息。
聚合物纳米复合材料市场要点
 市场规模及预测
- 2025年市场规模:323.4亿美元
- 2026年市场规模:341.4亿美元
- 2034 年预测市场规模:495.4 亿美元
- 复合年增长率:2026-2034 年 4.9%
 市场份额
- 2025年,亚太地区以41.09%的份额主导全球聚合物纳米复合材料市场。
- 到2025年,碳纳米管领域将占据主导市场份额。
- 到 2025 年,电子行业将占据全球最大的市场份额。
 主要区域亮点
北美
北美受益于先进的研发能力以及不断增长的电动汽车和电子产品需求。
亚太地区
2025 年,亚太地区以 132.9 亿美元占据市场领先地位。
欧洲
在可持续发展举措和循环经济法规的推动下,欧洲实现了强劲增长。
我们。
强大的研究生态系统和电动汽车的增长加速了先进纳米复合材料的采用。
日本
先进材料创新支持高性能电子和汽车应用的采用。
阅读更多

市场动态
市场驱动因素
不断提高的性能要求正在加速向纳米增强聚合物的转变
各行业越来越需要更轻、更强、更耐用的材料,能够满足更高的机械、热和阻隔期望,而无需对现有加工基础设施进行根本性改变。它们通过在低填充量下提供显着的性能提升来满足这一需求,使加工商能够满足各种应用(包括包装、汽车、电子和建筑)严格的轻量化、可持续性和可靠性目标。
现在,它作为加工商寻求更好的材料输出同时保留其当前设备、周期时间和配方框架的实用“性能升级途径”。不断上升的性能压力与以最小的干扰集成纳米复合材料的能力之间的这种结合正在加强高价值和中批量领域的采用势头。
- 根据复合材料《科学与技术》(2022) 中,纳米粘土和碳纳米管增强聚合物可以提供与微填料相当的增强水平,但负载量降低 10-20%,这直接有助于减轻重量并提高加工效率。
市场限制
纳米填料的高成本限制了价格敏感领域的采用
碳纳米管、纳米粘土和金属氧化物等纳米填料的生产和表面处理成本继续上升,为利润敏感市场中的混配商和加工商带来持续的价格压力。除了原材料定价之外,加工商还经常面临与分散优化、螺杆配置调整、干燥要求和延长配方试验相关的额外费用。这些累积的成本层降低了纳米复合材料在大批量应用中的经济吸引力,在这些应用中,渐进的性能提升可能无法立即证明价格溢价的合理性,最终减缓了成本驱动的最终用途领域对传统填料的更广泛替代。
- 根据卡博特的 CNT 产品文献(2024 年),碳纳米管仍然比炭黑或滑石粉等标准填料昂贵得多,这在很大程度上限制了其商业用途,即性能提升提供了明确的经济合理性。
市场机会
改进分散和表面改性以促进产品采用
纳米填料表面处理、增容剂和母粒掺入方面的进步正在稳步减少长期存在的分散挑战。随着分散变得更加可靠,转换器可以在不同的聚合物系统中实现一致的机械、阻隔和热改进。这种不断提高的工艺可预测性正在扩大纳米复合材料的范围,使它们能够从利基技术应用转向更大容量的产品类别。
- 据同行评审期刊《聚合物》(MDPI) 报道,纳米粘土表面改性的进展“显着提高了分散质量”,从而使商业聚合物基质的性能获得更均匀的提升。
聚合物纳米复合材料市场趋势
可持续发展优先事项正在引导研发转向生物基纳米复合材料
随着主要最终用途领域对可持续性的期望不断提高,公司越来越多地分配资源用于开发基于生物基体或环境相容性纳米填料的聚合物纳米复合材料。这种转变是由客户对低碳材料的需求、更严格的监管方向以及面向未来的产品组合的需求推动的。生物基纳米复合材料作为一种保留纳米增强性能优势同时减少对传统化石衍生聚合物的依赖的方法而受到关注。
这一趋势正在影响投资决策,材料生产商正在扩大可再生能源方面的工作树脂、天然纳米填料和可回收复合系统。这些发展反映出更广泛的推动力,使下一代聚合物解决方案与企业 ESG 目标和循环经济要求保持一致。
市场挑战
缺乏标准化测试和安全框架正在减缓市场增长
尽管技术取得了进步,但纳米颗粒处理、迁移和性能评估缺乏统一标准,继续减缓鉴定周期,从而减缓聚合物纳米复合材料市场的增长。在缺乏统一监管框架的情况下,处理器和最终用户往往依赖内部测试协议,导致跨地区和应用程序的基准不一致。这种不确定性在食品包装、医疗产品和高可靠性组件等领域尤其具有限制性,这些领域的监管明确性和长期安全验证至关重要。在标准化方法被广泛接受之前,扩大规模和跨行业采用的速度仍将慢于该技术的性能潜力。
- 根据经合组织制造纳米材料工作组(2023)的报告,全球仍然缺乏纳米材料统一的测试和安全标准,这迫使企业在评估纳米产品时必须依赖内部评估方法。
下载免费样品 了解更多关于本报告的信息。
细分分析
按纳米填料类型
碳纳米管因其卓越的导电性而占据主导地位
根据纳米填料类型,市场分为纳米粘土、碳纳米管、纳米CaCO₃等。
了解我们的报告如何帮助优化您的业务, 与分析师交流
到 2025 年,碳纳米管细分市场将占据聚合物纳米复合材料市场的主导份额。碳纳米管因其卓越的导电性、机械增强性和热稳定性而在纳米填料类别中处于领先地位,使其能够在极低的负载水平下提供高性能。这些特性使得基于 CNT 的纳米复合材料适用于导电元件、EMI 屏蔽、电动车电池结构、轻型汽车零部件和先进电子产品。它们在聚合物系统中结合强度、功能性和耐久性的能力巩固了它们作为高价值、技术密集型应用中首选纳米填料的地位。
- 美国国家标准与技术研究所(NIST)指出,碳纳米管在低浓度下表现出极高的导电率和拉伸强度,这使得它们成为改善聚合物材料性能的有价值的添加剂。
按申请
电子领域因其特性而引领市场
从应用来看,市场分为包装、汽车、电子、建筑等。
到 2025 年,电子产品领域将占据最大的聚合物纳米复合材料市场份额,预计将在预测期内占据主导地位。电子制造商越来越多地采用纳米增强聚合物,因为它们提供现代设备所需的导电性、热稳定性、机械强度和小型化能力。碳纳米管、石墨烯衍生物和氧化物纳米填料可实现轻质聚合物系统内的散热、EMI 屏蔽、静电控制和改进的结构性能。随着电子产品不断缩小尺寸并集成更多功能,它仍然是可靠性和性能的首选材料解决方案。
- Heliyon 上发表的 2024 年研究报告称,CNT 增强聚合物纳米复合材料可显着提高机械强度,同时增强电和热功能,强调它们适用于需要结构完整性和功能特性的高性能电子元件。
预计汽车领域在预测期内将以 4.8% 的复合年增长率增长。
聚合物纳米复合材料市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Polymer Nanocomposites Market Size, 2025 (USD Billion) 获取本市场区域分析的更多信息, 下载免费样品
2025 年,亚太地区占据主导地位,价值 132.9 亿美元。由于其广泛的塑料加工基地以及在包装、汽车、电子和建筑行业的强大影响力,该地区在聚合物纳米复合材料市场处于领先地位。中国通过规模化制造和多元化的最终用途领域来满足需求,而日本和韩国则通过先进的材料能力支持高性能的采用。随着加工商将纳米材料集成到包装和汽车产品线中,印度的使用范围不断扩大。
了解我们的报告如何帮助优化您的业务, 与分析师交流
欧洲
欧洲的监管压力、循环经济计划和可持续发展主导的材料替代正在加速向纳米增强聚合物的转变。德国、法国和意大利是核心枢纽,汽车、工程塑料和先进包装行业越来越依赖纳米复合材料来实现轻量化和性能目标。该地区受益于对长期材料效率的强烈机构关注,支持高价值应用的稳定整合。
北美
北美受益于由汽车、航空航天、电子和汽车行业支持的成熟的高性能聚合物生态系统。 消费品包装行业。强大的研发能力、强大的产学合作以及复合材料方面的丰富经验,使得纳米复合材料能够更快地集成到需要机械、热或阻隔增强的应用中。随着电动汽车和电子产品推动对导电和热稳定聚合物系统的需求,功能性纳米复合材料越来越受到关注。
拉美
在柔性和刚性包装、汽车装配和精选工业应用的推动下,拉丁美洲的需求稳定。巴西和墨西哥仍然是主要市场,因为当地加工商越来越多地探索纳米增强材料,以提高包装耐用性、改善阻隔性能并满足不断增长的可持续发展期望。区域增长仍然与工业现代化和消费品行业的扩张密切相关。
中东和非洲
中东和非洲地区正处于早期阶段,但显示出不断增长的潜力。海湾地区的下游塑料制造正在多元化计划下不断扩张,为包装、管道和工业部件中的纳米材料创造了机会。阿联酋、沙特阿拉伯、埃及和南非的建筑增长和可再生能源投资支持纳米增强聚合物逐渐纳入当地价值链。随着时间的推移,关键行业的持续材料升级预计将推动这些地区更广泛地采用该产品。
竞争格局
主要行业参与者
材料创新和以应用为中心的工程正在塑造聚合物纳米复合材料市场的竞争
聚合物纳米复合材料市场由将纳米填料专业知识与强大的聚合物能力和可靠的加工支持相结合的公司所塑造。竞争的核心是在低负载水平下提供一致的性能,确保稳定的分散性,并满足各种应用的功能要求,包括电子、汽车、包装和工业部门。随着最终用户推动轻量化、小型化和功能增强,能够协调纳米填料化学、聚合物设计和应用工程的参与者将拥有更强大的竞争地位。
市场上的主要公司包括阿科玛、赢创、三井化学、Resonac Corporation、Nanocyl SA、RTP Company、Makevale Group、Polymer Composites Inc.、Nanoshell LLC 和 nanoComposix。大型聚合物和特种化学品公司提供高性能树脂系统和先进添加剂,而纳米材料专家则提供碳纳米管、纳米粘土和氧化物填料。混料商和配方设计师将这些材料转化为可供加工商和原始设备制造商使用的母粒和混料。
此外,公司正在通过改进纳米填料分散性、先进的表面改性技术和更高性能的聚合物基质来增强竞争力。战略重点包括可回收和循环级聚合物、电子产品的导电和热稳定配方,以及支持轻量化和耐用性的汽车材料。随着聚合物纳米复合材料不断扩展到高需求、性能驱动的应用领域,将材料专业知识与技术服务和密切客户合作相结合的公司处于最佳位置。
主要聚合物纳米复合材料公司名单简介
- 聚合物复合材料公司(美国)
- 马可维尔集团(英国。)
- 阿科玛(法国)
- 赢创(德国)
- 纳米环 SA。(比利时)
- Resonac株式会社(日本)
- 三井化学公司(日本)
- Nanoshell LLC(美国)
- RTP公司(我们。)
- 纳米复合材料(美国)
主要行业发展
- 2025 年 10 月:赢创与施耐德电气合作,在埃森工厂实现了热塑性加工和回收工厂的自动化。此次合作旨在提高工艺效率,优化回收添加剂的使用,并加强赢创更广泛的循环利用塑料
- 2025 年 10 月:赢创宣布将在杜塞尔多夫举行的 2025 年 K-Fair 展会上展示其最新的聚合物化学创新成果。该展示展示了新型质量平衡的高性能聚合物,包括 PA12 和 PEEK,强化了该公司对循环和可持续聚合物系统的承诺。
- 2025 年 9 月:三井化学与出光兴产和住友化学签署了一份谅解备忘录,将住友的 PP 和 LLDPE 业务整合到其现有的聚烯烃集团中。此举旨在增强供应竞争力、提高产品组合效率并支持高性能聚烯烃的长期增长。
- 2023 年 6 月:阿科玛收购了 PI Advanced Materials 的控股权,该公司是电子和电动汽车用聚酰亚胺薄膜的全球领导者。此次收购扩大了阿科玛的先进聚合物产品组合,提供超高性能聚酰亚胺,适用于以下应用:电池、显示器、半导体和柔性电子产品。
- 2021 年 11 月:三井化学和微波化学发起了一项联合计划,将基于微波的化学回收技术商业化,该技术能够将难以回收的塑料直接转化回单体。该方法旨在降低排放并提高复合材料和聚合物废物流的可回收性。
报告范围
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2026年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
2026 年至 2034 年复合年增长率为 4.9% |
|
单元 |
价值(十亿美元) 数量(千吨) |
|
分割 |
按纳米填料类型、应用和地区 |
|
按纳米填料类型 |
· 纳米粘土 · 碳纳米管 · 纳米碳酸钙₃ · 其他的 |
|
按申请 |
· 包装 · 汽车 · 电子产品 · 建造 · 其他的 |
|
按地理 |
· 北美(按纳米填料类型、应用和国家/地区) o 美国(按申请) o 加拿大(按申请) · 欧洲(按纳米填料类型、应用和国家/次区域) o 德国(按申请) o 英国(按申请) o 法国(按申请) o 意大利(按申请) o 欧洲其他地区(按申请) · 亚太地区(按纳米填料类型、应用和国家/次区域) o 中国(按申请) o 日本(按申请) o 印度(按申请) o 韩国(按申请) o 亚太地区其他地区(按申请) · 拉丁美洲(按纳米填料类型、应用和国家/次区域) o 巴西(按申请) o 墨西哥(按申请) o 拉丁美洲其他地区(按申请) · 中东和非洲(按纳米填料类型、应用和国家/次区域) o 沙特阿拉伯(按申请) o 南非(按申请) o 中东和非洲其他地区(按申请) |
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 323.4 亿美元,预计到 2034 年将达到 495.4 亿美元。
该市场的复合年增长率为 4.9%,预计在预测期内(2026-2034 年)将呈现稳定增长。
到 2025 年,电子行业将处于领先地位。
2025 年,亚太地区占据最高市场份额。
nanoComposix、Polymer Composites Inc.、Makevale Group、Arkema 和 Evonik Industries AG 是市场上的一些顶级参与者。
分散和表面改性的改进预计将促进产品的采用。
不断提高的性能要求正在加速向纳米增强聚合物的转变。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 167
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















