尿素市场规模、份额和行业分析,按等级(肥料级、饲料级和技术级)、按应用(农业、动物饲料、化学合成等)以及区域预测,2026-2034年
 下载免费样本

尿素市场规模及行业概况
 收听音频版本
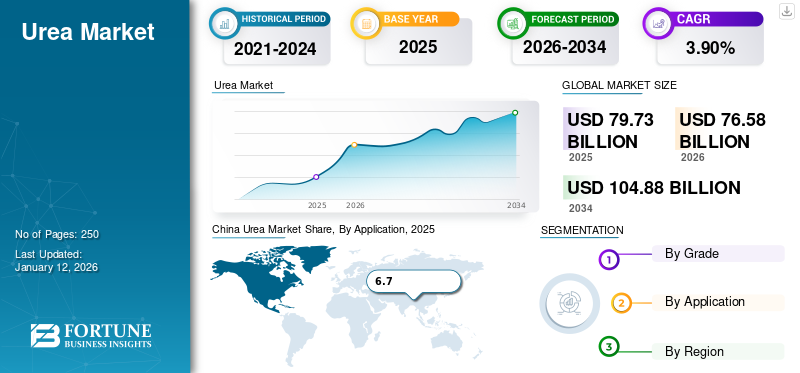
2025年,全球尿素市场规模为853.3亿美元。预计该市场将从2026年的788.8亿美元增长到2034年的1045.4亿美元,预测期内复合年增长率为3.6%。
商业上,氨基甲酸铵是通过氨与二氧化碳反应生产的。此外,氨基甲酸铵分解产生固体形式的尿素(尿素)。由于该产品富含氮,它已成为人们普遍选择的氮源。肥料行业。饲料等级可以充分满足反刍动物的蛋白质需求。在工业上,它是通过氨和二氧化碳在高压和高温下反应生产的,主要是哈伯-博世工艺的一部分。它还广泛应用于工业应用,包括树脂、粘合剂、塑料和药品的制造,以及用于减少氮氧化物排放的柴油机尾气处理液 (DEF) 等环境控制系统。全球粮食需求不断增长、农业生产力需求不断增加、工业用途扩大以及促进清洁排放的监管措施推动了市场的增长。
此外,该市场还包括 SABIC、Yara International 和 Nutrien 等几家主要参与者。
下载免费样品 了解更多关于本报告的信息。
尿素市场趋势
制造工艺的技术发展有助于市场增长
蓝色尿素等生产技术的发展为尿素市场的增长提供了有利可图的机会。这种创新产品是以水、氮气和二氧化碳为原料,在弱化反应条件下生产的。生产过程中使用的能源来自可再生能源,例如位于使用点或更靠近农田的风力涡轮机。在反应过程中,通过电解过程产生氢气。该设备在使用时可以存放在标准化的 ISO 容器中。这有助于生产的非本地化,消除与运输相关的成本和排放。该技术还有助于克服与传统制造过程相关的不同污染物的排放。此外,通过该技术获得的产品成分不含污染物,非常适合使用。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
不断增长的作物营养需求和政府支持的化肥是市场增长的关键驱动力
尿素仍然是一种重要的农业投入品,因为它含有约 46% 的氮,使其成为市售最浓缩的固体氮肥料之一。其养分含量高、每单位氮的运输成本相对较低,并且适合直接土壤施用、灌溉施肥和肥料混合,支持在谷物、油籽、水果和蔬菜中广泛采用。此外,人口增长、粮食安全优先事项以及提高有限农田作物产量的需要预计将维持氮肥的消费。联合国估计 2024 年全球人口将达到 82 亿,并预计在 2080 年代中期达到峰值约 103 亿,这增加了农业生产力和粮食供应系统的长期压力。尿素通过补充作物反复收获从土壤中去除的氮来支持营养生长和产量形成。
此外,政府补贴和监管定价继续保护农业尿素消费免受国际价格波动的影响。这种支持大大提高了农民的承受能力,即使在天然气、氨、货运或进口尿素成本增加的情况下也有助于维持施用量。
饲料级尿素提供了额外的(尽管相对较小的)市场需求来源。当有足够的可发酵能量时,瘤胃微生物可以将尿素衍生的非蛋白质氮转化为微生物蛋白质。粮农组织指南指出,商业制备的奶牛浓缩饲料通常含有约 1-2% 的尿素,替代了由油籽粕和富含蛋白质的饲料原料提供的部分氮。其成本优势可能会支持牛羊生产的采用,特别是在传统蛋白质饲料价格上涨的情况下。
工业应用不断增长的需求推动市场增长
近年来,由于其广泛的工业应用,制造业对尿素的需求大幅增加。由于其通过形成氢键形成互穿螺旋的特性,因此能够捕获不同的有机化合物。这一特性使其成为分离混合物并用于生产的合适产品航空燃料和润滑油。也用于石蜡的分离。在汽车工业中,该产品用于减少燃料燃烧中的氮氧化物污染物。例如,BlueTec 解决方案将水溶液注入排气系统。氨分解后,在催化转化器中将氮氧化物排放物转化为水和氮气。
工业级用作制造脲醛树脂、船用胶合板中使用的脲-三聚氰胺-甲醛等粘合剂以及硝化纤维素炸药中的稳定剂的原材料。在制药和化妆品行业,它有着广泛的应用。它可作为补液产品中的氢源以及随后燃料电池中的发电。它是制造不同药物和化学中间体的关键原料,例如脱毛剂、护发素、沐浴油、皮肤软化剂、乳液、消毒剂等的成分。其他商业应用包括机场除冰剂、酵母营养成分、香烟增味添加剂、蛋白质变性剂以及不同诊断测试中的放射性探测器。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising food demand and crop-nutrition requirements | High | 1.6% | High | High | High |
| 2 | Government subsidies and support for domestic fertilizer production | High | 1.2% | High | High | Medium |
| 3 | Expansion of industrial and environmental-control applications | High | 1.0% | Medium | High | High |
| 4 | Advancement of low-carbon and enhanced-efficiency urea technologies | Medium | 0.9% | Medium | High | High |
| 5 | Growing use of feed-grade urea in animal nutrition | Medium | 0.7% | Medium | Medium | Medium |
| 6 | Others (Includes expansion of fertilizer-distribution networks, growth in emerging agricultural markets, increased fertilizer blending, technical product innovation, and wider adoption of precision agriculture.) | Low | 0.5% | Low | Low | Low |
| Total Positive Growth Contribution | 5.90% | |||||
Source: Fortune Business Insights
市场限制
转向有机和营养高效的农业会阻碍市场增长
人们对土壤退化、养分径流、氨挥发和温室气体排放的日益关注正在鼓励政府、食品公司和农民减少对传统氮肥的过度依赖。有机农业系统通常限制合成尿素,而是依赖轮作、豆类、堆肥、粪肥和其他生物营养管理实践。随着有机认证面积的扩大,某些作物和发达农业市场每公顷的尿素需求可能会下降。
根据有机农业研究所的数据,2023年全球有机农田面积增加2.6%,达到9890万公顷,由约430万有机生产者管理。近 190 个国家实行有机农业,目前占全球农业用地的 2% 多一点。欧洲拥有约 1950 万公顷有机农田,使其成为摆脱合成肥料可能产生相对较大影响的市场之一。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Environmental regulations and nitrogen-emission concerns | High | -0.8% | Medium | High | High |
| 2 | Shift toward organic and nutrient-efficient farming | Medium | -0.6% | Medium | Medium | High |
| 3 | Trade protectionism, geopolitical instability, and supply-chain disruption | Medium | -0.5% | High | High | Medium |
| 4 | Others (Includes natural-gas price volatility, production outages, high capital requirements, competition from alternative nitrogen fertilizers, currency fluctuations, and seasonal demand variability.) | Low | -0.2% | Low | Low | Low |
| Total Negative Growth Impact | -2.10% | |||||
Source: Fortune Business Insights
市场机会
政府对化肥购买力、国内生产和可持续尿素生产的支持创造了增长机会
政府干预仍然是全球市场的重要机会,特别是在粮食安全和农业生产力作为战略优先事项的国家。补贴、监管定价、投入支持计划和政府采购机制提高了农民对肥料的负担能力,并有助于在能源、原料和国际市场价格波动的情况下保持稳定的尿素需求。
各国政府还鼓励国内尿素生产,以减少进口依赖并提高供应安全。对新工厂、工厂重启、现代化、能效升级和分销基础设施的投资为尿素生产商、工程公司、技术许可方、设备供应商和物流提供商创造了机会。这些举措可以增强区域可用性并减少国际供应中断的风险。
市场挑战
环境和监管压力可能导致多项市场挑战
农业中过度使用尿素肥料会导致氮径流,从而导致水污染、富营养化和温室气体排放,特别是一氧化二氮(一种强效气候变暖气体)。全球各国政府和环境机构越来越多地限制氮肥的使用,以减轻这些影响。碳税、减排指令和化肥施用限制等政策迫使尿素生产商采用更可持续的生产方法,并促进最终消费者有效使用化肥。遵守这些环境法规通常需要对清洁生产技术、能源效率升级和碳捕获系统进行大量投资,从而增加运营成本。此外,公众对合成肥料对环境影响的认识正在推动对生物基或缓释肥料等替代产品的需求,从而产生竞争压力。
贸易保护主义和地缘政治的影响
贸易保护主义,包括征收关税、出口限制和进口配额,可能会严重扰乱主要尿素生产和消费地区的供需平衡。例如,印度、中国和俄罗斯等主要生产国定期调整出口政策以保护国内供应,从而影响全球价格和供应。此类措施可能导致价格突然波动,迫使依赖进口的国家以更高的成本寻找替代供应商,从而增加农民和化肥分销商的运营和物流挑战。地缘政治紧张局势给供应链带来了不确定性,进一步加剧了这些挑战。主要产区的冲突可能会扰乱生产、出口和运输路线,影响俄罗斯和中东化肥出口的事件就表明了这一点。政治不稳定也可能影响产能扩张或绿地项目的投资决策,因为企业不愿向高风险地区投入资源。
研究与开发 (R&D) 趋势
开发“绿色”尿素生产方法旨在减少传统工艺对环境的影响。例如,利用 N2 + CO2 和 NH3 + CO2 等气体混合物的等离子体-冰相互作用技术已显示出以节能且环保的方式合成尿素的前景。这些方法利用高能物质来生产反应性中间体,与传统工艺相比,在更温和的条件下促进尿素的形成。此外,催化剂设计的进步正在加速人工智能(AI)工作流程。通过集成大型语言模型和贝叶斯优化,研究人员可以加快氨生产催化剂的开发,氨生产是尿素合成的前体。这种方法提高了催化剂优化的效率和精度,有可能带来更可持续和更具成本效益的尿素生产方法。
细分分析
按年级
肥料由于广泛采用作为主要氮肥,等级细分市场处于领先地位
根据等级,市场分为肥料级、饲料级和技术级。
到 2025 年,化肥级细分市场将占据领先的尿素市场份额,达到 74.1%,并且预计在未来几年将保持这一地位。该部门的增长归因于增加化肥的使用以提高农作物的产量。近几十年来,人口显着增加,特别是在亚洲和非洲等发展中地区。人口增长增加了粮食需求,给有限的农业土地带来了更大的负担,并导致化肥使用量增加。
饲料级细分市场预计在预测期内复合年增长率为 3.18%。工业化程度的提高导致放牧和牧场面积减少,从而产生了对动物替代饲料来源的需求。这导致对补充牛和其他反刍动物饮食的饲料级产品的需求增加。牛和反刍动物通过细菌作用消化将尿素转化为蛋白质。它有助于最大限度地提高饲料效益,尤其是在旱季。
由于全球工业化程度不断提高,技术级细分市场正在以最快的速度增长。主要技术应用包括胶水和树脂、塑料制造、金属处理、木材工业、制革厂、建筑和土木工程。此外,工业级尿素在保健和美容产品中也有广泛的应用。
按申请
了解我们的报告如何帮助优化您的业务, 与分析师交流
由于需求增加,农业领域占据主导地位
根据应用,市场分为农业、动物饲料、化学合成等。
2025年,农业领域占据领先的市场份额。该领域的主导地位可归因于大规模使用尿素作为肥料以提高农作物产量。颗粒状和丸状形式使其易于在农业应用中运输和处理。施于土壤表面或与土壤混合;然而,它也可以手动或机械应用。根据土壤和作物的要求,在种植前和种植后使用。
动物饲料领域预计在预测期内复合年增长率为 3.18%。蛋白质饲料的短缺和补充蛋白质的高成本使得尿素成为动物饲料的替代补充剂。该饲料级产品的氮含量约为45%,相当于281%的粗蛋白。牧场面积的减少和传统动物饲料价格的上涨预计将推动该领域的增长。
化学合成领域预计将成为市场增长最快的领域。工业级产品广泛用于制备树脂、药物和化妆品配方等特种化学品。
尿素市场区域前景
按地区划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Urea Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025 年,亚太地区占据主导地位,价值约为 518.8 亿美元。该地区人口大幅增长,导致粮食需求增加。这导致对肥料的需求增加,以提高每公顷农田的农作物产量。此外,动物饲料行业中尿素用量的增加正在推动该地区对饲料级产品的需求。这些因素导致尿素产量增加,以满足不断增长的需求。
该地区的主导地位归因于中国的高生产和消费水平,其次是印度、东盟国家、日本和韩国。此外,该地区地方政府还通过提供购买化肥补贴来帮助农民增加粮食产量。例如,印度政府宣布在2022-2023财年提供约2694亿美元的补贴。
中国尿素市场
2026年,中国市场规模预计将达到187.4亿美元。中国是全球最大的尿素生产国和消费国,其市场受到强劲的农业和工业需求的推动。中国政府继续促进平衡施肥和改善土壤健康,这刺激了市场需求,同时也鼓励通过控释和稳定制剂提高效率。
了解我们的报告如何帮助优化您的业务, 与分析师交流
印度尿素市场
预计2026年印度市场规模约为2.5亿美元,约占全球收入的5.5%。
日本尿素市场
预计到2026年日本市场规模将达到约132亿美元,约占全球销售额的16.7%。
欧洲
预计欧洲在未来几年将实现稳定增长。预计欧洲地区在预测期内将以约 3.38% 的速度增长,到 2025 年估值将达到 121.3 亿美元。欧洲从亚洲和中东进口尿素。在严格法规的支持下,产品的技术发展预计将减少碳排放并降低投入成本。
该地区发达的汽车行业正在推动市场发展。这一增长是由于越来越多地采取减少燃料燃烧中氮氧化物污染物的措施而推动的。增加旨在限制的法规温室气体排放预计将导致该地区汽车行业的需求激增。
俄罗斯尿素市场
2026年俄罗斯市场规模预计约为22.1亿美元,约占全球收入的2.8%。
德国尿素市场
预计到2026年,德国市场规模将达到约15亿美元,占全球销售额的1.9%。
北美
预计北美在预测期内将是一个稳定增长的市场。该地区的增长主要归因于农产品需求的增加以及工业应用需求的增加。农民使用氮肥提高玉米、油菜、小麦和其他作物的产量。由于该地区粮食需求不断增加,预计这一需求在可预见的未来将会上升。此外,脲在树脂制造和汽车排放控制(DEF/AdBlue)中的工业用途也有助于消耗。
美国尿素市场
2026年,美国市场规模预计将达到83.6亿美元。该市场的增长是由该国广阔的农业部门推动的,该国农业部门严重依赖氮肥来生产玉米、大豆和小麦。精准农业、先进农学和作物产量的提高是关键的需求推动因素。
拉美
尽管原材料供应充足,拉丁美洲的总需求量中相当一部分依赖进口。例如,2022 年 2 月,巴西政府与伊朗国家石化公司签署协议,将伊朗的出口量增加两倍,以满足该国不断增长的需求。因此,在拉丁美洲扩大和建立新的制造设施有很大的空间。
巴西尿素市场
到2026年,巴西市场价值预计将达到约34.7亿美元,相当于全球销售额的4.4%左右。
中东和非洲
中东和非洲是主要的制造地区之一,因为该地区拥有大型生产商。农业需求不断增加,原材料价格相对较低。这导致了该地区新制造工厂的扩建和建立。由于化学和汽车工业的发展,海湾合作委员会对该地区市场的增长做出了重大贡献。
海湾合作委员会尿素市场
海湾合作委员会市场预计到2026年将达到5.9亿美元,约占全球收入的0.7%。
竞争格局
主要行业参与者
领先企业专注于扩大生产以满足不断增长的需求
该市场的主要参与者在生产和供应链方面相当分散。 SABIC、Yara International 和 Nutrien 等主要生产商正计划通过收购和合并战略扩大生产和分销能力。由于消费者的特定需求强烈影响市场,这些制造商专注于确保持续供应,以获得相对于竞争对手的竞争优势。本地企业也在开发有弹性的分销网络,以与大型企业竞争。
主要尿素公司名单简介
- SABIC(沙特阿拉伯)
- 卡塔尔化肥公司(卡塔尔)
- 欧洲化学公司(瑞士)
- 雅苒国际公司(挪威)
- Nutrien AG(加拿大)
- OCI N.V.(荷兰)
- Acron集团(俄罗斯)
- CF工业控股公司(我们。)
- 湖北宜化化学工业有限公司(中国)
- 中国石油天然气集团公司(CNPC)(中国)
- 科赫化肥有限责任公司(美国)
- 科罗曼德国际有限公司(印度)
主要行业发展
- 2026 年 4 月:CF Industries 与百事可乐公司签订了一项商业协议,向为 Frito-Lay 服务的美国马铃薯种植者提供经过认证的低碳 UAN(CF Industries 经认证的低碳 UAN 的首次商业化推出),这标志着低排放尿素基肥料在可追溯食品供应链中的商业化。
- 2025 年 8 月:Acron 更新了大诺夫哥罗德尿素装置 1-4 现代化计划(投资 8000 万美元;计划于 2026 年竣工,目标总产能约为每年 250 万吨),标志着在增加尿素产量和巩固其在欧洲最大生产商中的地位方面不断取得进展。
- 2025 年 7 月:CF Industries 在路易斯安那州唐纳森维尔启动了其二氧化碳脱水和压缩设施(每年封存高达 200 万吨二氧化碳,生产约 190 万吨低碳氨),建立了原料平台,随后用于生产经过认证的低碳 UAN 和其他尿素衍生氮产品。
- 2024 年 12 月:EuroChem Group AG 宣布于 2024 年 12 月 31 日完成向潜在买家出售其在 EuroChem Migao Limited(一家在中国从事化肥生产和分销业务的香港公司)全部 50% 的权益。
- 2024 年 7 月:SABIC农业营养品公司已获得沙特阿拉伯能源部的批准,为在朱拜勒工业城建设第六家工厂分配必要的原料。该装置将生产1.2 MMTA低碳蓝氨和1.1 MMTA尿素。该项目符合沙特阿拉伯推进清洁能源生产和出口的 2030 年愿景。
- 2023 年 12 月:OCI 签订了一项具有约束力的协议,将爱荷华化肥公司出售给 Koch Ag & Energy Solutions(交易金额为 36 亿美元,涉及爱荷华州韦弗生产尿素和尿素衍生产品的氮工厂),这标志着进一步的投资组合重组以及 OCI 主要美国尿素资产的计划转让。
- 2022 年 3 月:QAFCO 与哈萨德食品公司签署了一份谅解备忘录,其中包括分配哈萨德公司到其当地农场内的区域进行科学研究,并允许 QAFCO 使用其实验室分析土壤、水和肥料样本,以监测农业投入品的绩效并提高生产质量。
报告范围
市场报告提供了不同细分市场的市场份额、规模、增长率和趋势分析的定性和定量见解。除此之外,研究报告还对市场动态和竞争格局进行了详尽的分析。本市场分析报告中提出的各种关键见解包括波特五力、最新行业发展、监管情景和主要行业趋势。该报告还强调了该市场主要参与者之间的竞争格局。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 3.6% |
| 单元 | 价值(十亿美元)、数量(百万吨) |
| 分割 | 按年级、应用和地区 |
|
按年级
|
|
|
按申请
|
|
|
按地区
|
|
常见问题
Fortune Business Insights 表示,2025 年该市场估值为 853.3 亿美元,预计到 2034 年将达到 1045.4 亿美元。
2025年市值为518.8亿美元。
该市场将以 3.6% 的复合年增长率增长,在预测期内将呈现可观的增长。
从应用来看,到 2025 年,农业领域将主导市场。
作物营养需求的增加正在推动市场的增长。
预计亚太地区将占据最高的市场份额。
SABIC、Yara International 和 Nutrien AG 是市场的主要参与者,并采取了收购和产能扩张等策略来实现市场增长。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 250
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















