Marktgröße, Anteil und Branchenanalyse für Materialtransportausrüstung, nach Gerätetyp (Transportausrüstung, Handhabungsausrüstung, Regal- und Lagerausrüstung und andere), nach Branche (Konsumgüter und Elektronik, Automobil, Lebensmittel und Getränke, Chemie und Pharmazie, Bau und Recycling, Metall und Bergbau, Halbleiter und andere), nach Automatisierungstyp (manuell, halbautomatisch und vollautomatisch) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Materialtransportgeräte
 Audio-Version anhören
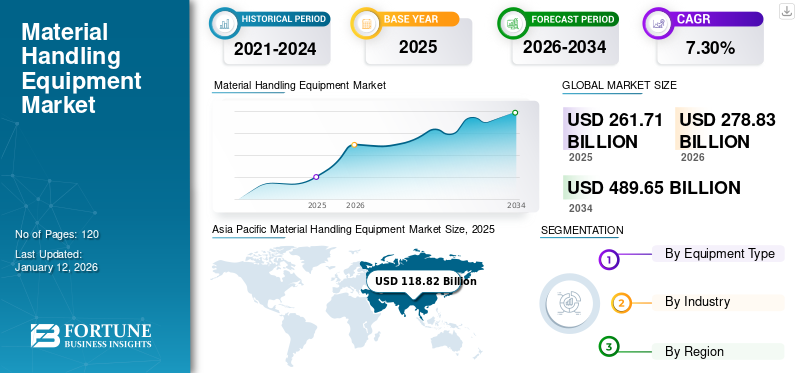
Die Größe des Marktes für Materialtransportgeräte wurde im Jahr 2025 auf 261,71 Milliarden US-Dollar geschätzt. Der Markt soll von 278,83 Milliarden US-Dollar im Jahr 2026 auf 492,46 Milliarden US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 7,4 % aufweisen. Der asiatisch-pazifische Raum dominierte die Materialtransportausrüstung mit einem Marktanteil von 45,4 % im Jahr 2025.
Materialtransportgeräte werden in den Bereichen Fertigung, Lagerhaltung, Logistik, Baugewerbe, Bergbau, Automobil, Konsumgüter, Lebensmittel und Getränke, Pharmazeutika und Halbleiter immer wichtiger, da sie den Materialtransport, die Lagereffizienz, die Sicherheit am Arbeitsplatz und die betriebliche Produktivität verbessern. Das Marktwachstum wird durch den steigenden Bedarf an der Modernisierung von Lagerhäusern, der Optimierung von Lieferketten, der Reduzierung manueller Handhabung und der Verbesserung des Durchsatzes in Industrie- und Vertriebsanlagen unterstützt. Die Branche expandiert stetigLagerautomatisierungAutomatisierte Materialtransportsysteme, Fördersysteme, Gabelstapler, Fahrerlose Transportfahrzeuge (AGVs), Autonome Mobile Roboter (AMRs), Palettiersysteme, Flurförderzeuge und automatisierte Lager- und Bereitstellungssysteme (AS/RS) erfreuen sich immer größerer Akzeptanz. Dies wird immer wichtiger, da Unternehmen einem wachsenden Druck ausgesetzt sind, Arbeitskräftemangel zu bewältigen, die Auftragsabwicklung zu beschleunigen, die Bestandskontrolle zu verbessern und die betriebliche Transparenz in komplexen Logistik- und Produktionsumgebungen zu stärken.
Zu den wichtigsten Unternehmen auf dem Markt gehören Daifuku Co., Ltd., Liebherr Group, SSI SCHÄFER, Toyota Industries Corporation und Beumer Group. Diese Unternehmen entwickeln nach und nach fortschrittliche Lieferkettenausrüstung, Schüttguthandhabungssysteme, Lagerverwaltungssysteme (WMS), Logistikautomatisierungsplattformen und integrierte Intralogistiklösungen, um den Materialfluss, die Geräteauslastung und die Lagerleistung zu verbessern. Langfristig wird die zunehmende Einführung vollautomatischer Lager, vernetzter Flotten, robotikbasierter Handhabungssysteme und intelligenter Lager- und Bereitstellungslösungen ein nachhaltiges Marktwachstum unterstützen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für Materialtransportgeräte
Die zunehmende Einführung physischer KI und digitaler Zwillinge ist ein aufstrebender Markttrend
Der Markt erlebt einen Wandel hin zu KI-gestützten und digital simulierten Lagerabläufen, da Unternehmen versuchen, die Gerätekoordination, den Materialfluss, die Routenplanung und die Raumnutzung zu verbessern. Lagerhäuser und Vertriebszentren integrieren zunehmend digitale Zwillinge, intelligente Kameras, Lagerverwaltungssysteme, fahrerlose Transportfahrzeuge, autonome mobile Roboter, Flurförderzeuge und automatisierte Materialtransportsysteme in einheitliche Betriebsumgebungen.
Physische KI und Echtzeitsimulation helfen Betreibern, Lagerlayouts zu testen, Flottenbewegungen zu optimieren, Staus zu erkennen, die Sicherheit zu verbessern und manuelle und automatisierte Geräte zu koordinieren, bevor sie physische Änderungen vornehmen. Diese Funktionen unterstützen eine adaptivere Lagerautomatisierung und Logistikautomatisierung, indem sie es Intralogistiklösungen ermöglichen, dynamisch auf sich ändernde Lagerbestände, Bestellmuster und Betriebsbedingungen zu reagieren.
- Beispielsweise erweiterte die KION Group im Oktober 2025 ihre Zusammenarbeit mit NVIDIA und Accenture, um eine physische, KI-gestützte Lagerlösung zu demonstrieren, die digitale Zwillinge in Echtzeit, intelligente Kameras, autonome Gabelstapler, autonome mobile Roboter von Drittanbietern, Flottenmanagementsoftware und Lagerverwaltungssysteme nutzt, um den interoperablen Lagerbetrieb zu verbessern.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Die schnelle Expansion des E-Commerce und steigende Anforderungen an die Auftragsabwicklung treiben das Marktwachstum voran
Die rasche Ausweitung des E-Commerce, des Omnichannel-Einzelhandels und der großvolumigen Vertriebsaktivitäten ist einer der Hauptfaktoren für das Wachstum des Marktes für Materialtransportgeräte. Lagerhäuser und Fulfillment-Center stehen unter wachsendem Druck, größere Bestellmengen zu verarbeiten, Lieferzeiten zu verkürzen, die Kommissioniergenauigkeit zu verbessern und breitere Produktsortimente zu verwalten. Materialtransportgeräte wie Fördersysteme, Gabelstapler, Flurförderzeuge, Palettiersysteme, fahrerlose Transportfahrzeuge sowie Lager- und Bereitstellungssysteme helfen Bedienern, die Produktbewegung zu beschleunigen, die manuelle Handhabung zu reduzieren und in Zeiten der Spitzennachfrage einen konstanten Durchsatz aufrechtzuerhalten.
Besonders stark ist die Produktnachfrage in den Bereichen Konsumgüter und Elektronik, Lebensmittel und Getränke, Automobil, Pharmazeutika und Logistikbetriebe Dritter, wo Unternehmen die Lager- und Logistikautomatisierung ausbauen, um die Erfüllungskapazitäten zu stärken. Automatisierte Materialtransportsysteme,Lagerverwaltungssysteme, Supply-Chain-Ausrüstung und Intralogistiklösungen werden zunehmend eingesetzt, um die Eingangsabwicklung, Lagerung, Kommissionierung, Verpackung und Ausgangsverteilung zu koordinieren. Dieser Wandel unterstützt die stärkere Akzeptanz skalierbarer und integrierter Geräte in großen Vertriebszentren, regionalen Lagern und spezialisierten Fulfillment-Einrichtungen.
- Beispielsweise hat SSI SCHÄFER im Juni 2025 ein vollautomatisches Lager für Apotea in Schweden fertiggestellt, das Shuttle-Systeme, automatisierte Lagerung, Fördersysteme, Kommissionierungsroboter und Lagersteuerungssoftware integriert, um mehr als 50.000 Bestellungen pro Tag zu verarbeiten und eine schnellere E-Commerce-Abwicklung zu unterstützen.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Expected Impact on Market Growth | Estimated Gross Market Growth Contribution (USD Billion) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid e-commerce expansion and rising fulfillment requirements are driving adoption of material handling equipment | High | 72.00% | High | High | High |
| 2 | Increasing warehouse automation and deployment of automated material handling systems | High | 58.00% | High | High | High |
| 3 | Growing adoption of automated guided vehicles (AGVs), autonomous mobile robots (AMRs), and intelligent industrial trucks | Medium-High | 46.00% | Medium | High | High |
| 4 | Expansion of manufacturing, construction, mining, and logistics infrastructure across emerging markets | Medium | 39.00% | Medium | High | High |
| 5 | Rising demand for warehouse management systems (WMS), storage and retrieval systems (AS/RS), and integrated intralogistics solutions | Medium-Low | 35.00% | Medium | Medium | High |
| 6 | Others (cold chain expansion, pharmaceutical warehousing, bulk material handling, safety improvements, and replacement demand) | Low | 26.00% | Low | Medium | Medium |
| Total Positive Growth Contribution | 276.00% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Hohe Vorabinvestitionen und komplexe Anlagenintegration schränken eine schnellere Produkteinführung ein
Hohe Vorabinvestitionen bleiben eines der Haupthindernisse für das Marktwachstum. Automatisierte Materialtransportsysteme erfordern häufig erhebliche Aufwendungen für Fördersysteme, fahrerlose Transportfahrzeuge, autonome mobile Roboter, Lager- und Bereitstellungssysteme, Palettiersysteme, Flurförderzeuge, Steuerungssoftware, Sensoren, Sicherheitsinfrastruktur und Anlagenmodifikationen. Diese Kosten können die Akzeptanz bei kleinen und mittleren Lagerhäusern, Herstellern und Logistikbetreibern mit begrenzten Kapitalbudgets oder ungewisser Kapitalrendite einschränken.
Darüber hinaus kann die Integration neuer Lagerautomatisierung in bestehende Layouts, Lagerverwaltungssysteme, Altgeräte, Regalstrukturen und Betriebsabläufe komplex und zeitaufwändig sein. Für Brownfield-Einrichtungen ist möglicherweise eine Bodenverstärkung, eine Neugestaltung der Gänge, elektrische Modernisierungen, Netzwerkverbesserungen und kundenspezifische Schnittstellen erforderlich, bevor fortschrittliche Intralogistiklösungen eingesetzt werden können. Die Implementierung kann auch den laufenden Betrieb stören und qualifizierte Systemintegratoren, geschulte Techniker und umfangreiche Tests erfordern. Diese Herausforderungen können die Einführung in kostensensiblen Branchen verzögern, insbesondere dort, wo manuelle Ausrüstung, herkömmliche Gabelstapler und grundlegende Lieferkettenausrüstung weiterhin wirtschaftlich rentabel sind.
|
Rang |
Marktbeschränkung |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Rückgang der Marktgröße (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Hohe Vorabinvestitionen und eine komplexe Anlagenintegration schränken eine schnellere Markteinführung ein |
Hoch |
25.00 |
Hoch |
Hoch |
Medium |
|
2 |
Mangel an qualifizierten Technikern, Automatisierungsingenieuren und Wartungspersonal |
Mittelhoch |
16.50 |
Hoch |
Medium |
Medium |
|
3 |
Betriebsunterbrechungen, Cybersicherheitsrisiken und Interoperabilitätsprobleme in alten Lagern |
Medium |
12.00 |
Medium |
Medium |
Niedrig |
|
4 |
Andere(Volatilität der Rohstoffpreise, Verzögerungen in der Lieferkette, Geräteausfallzeiten, Einhaltung gesetzlicher Vorschriften und Platzbeschränkungen) |
Niedrig |
8,87 |
Niedrig |
Niedrig |
Niedrig |
|
Totale Marktreduzierung |
62,37 |
MARKTCHANCEN
Die Ausweitung der Kühlkette und der Pharmalagerung schafft neue Wachstumschancen
Der Ausbau der temperaturgeführten Logistik, des Arzneimittelvertriebs und der regulierten Lagereinrichtungen schafft starke Wachstumschancen für den Markt. Lebensmittel- und Getränke-, Pharma-, Chemie- und Gesundheitsunternehmen benötigen zunehmend spezialisierte Lager, die die Produktqualität, Rückverfolgbarkeit, Sicherheit und die Einhaltung gesetzlicher Vorschriften gewährleisten können. Dies fördert die Einführung von Lager- und Bereitstellungssystemen, Fördersystemen,Fahrerlose Transportfahrzeuge, Palettiersysteme, Flurförderzeuge und automatisierte Materialtransportsysteme für Kühl-, Tiefkühl-, Reinraum- und temperaturkontrollierte Umgebungen.
Kühlkettenanlagen benötigen außerdem Geräte, die auch bei niedrigen Temperaturen zuverlässig funktionieren und gleichzeitig die Belastung der Arbeiter durch anspruchsvolle Umgebungen verringern. Integrierte Lagerverwaltungssysteme, automatisierte Lagerung, Roboterhandhabung und Logistikautomatisierung können die Bestandsgenauigkeit, die Produktrotation, die Rückverfolgbarkeit von Bestellungen und die Raumnutzung in Pharma- und Lebensmittelvertriebszentren verbessern. Mit der Ausweitung der Kühlkettennetzwerke in entwickelten und aufstrebenden Märkten wird erwartet, dass spezialisierte Intralogistiklösungen neue Möglichkeiten für Gerätehersteller, Automatisierungsintegratoren und Anbieter von Lebenszyklusdiensten schaffen.
- Im September 2025 ging Swisslog beispielsweise eine Partnerschaft mit Cardinal Health ein, um in einem neuen pharmazeutischen Vertriebszentrum in Indianapolis ein branchenweit erstes robotergestütztes Lager- und Bereitstellungssystem zu implementieren, das Bestandstransparenz in Echtzeit, intelligente Auftragsabwicklung und koordinierten Materialfluss über Robotik-, Förder- und Sortiersysteme hinweg unterstützt.
Segmentierungsanalyse
Nach Gerätetyp
Das Segment Transportausrüstung dominiert aufgrund der umfassenden Nutzung in den Bereichen Lagerhaltung, Fertigung und Logistik
Basierend auf dem Gerätetyp ist die Marktsegmentierung in Transportgeräte, Handhabungsgeräte, Regal- und Lagergeräte und andere unterteilt. Die Transportausrüstung wird weiter unterteilt in Förderbänder, Kräne, Flurförderzeuge, fahrerlose Transportfahrzeuge und andere. Förderer werden weiter in Rollen-, Ketten-, Rad- und andere Förderer unterteilt. Krane werden in Schwenkkrane, Brückenkrane, Portalkrane und andere unterteilt. Flurförderzeuge werden in Sackkarren, Hubwagen, Hubwagen und andere unterteilt.
Das Transportausrüstungssegment hatte im Jahr 2025 den größten Marktanteil bei Materialtransportgeräten, was auf seinen umfassenden Einsatz in Lagern, Produktionsstätten, Vertriebszentren, Baustellen, Häfen und Bergbaubetrieben für den kontinuierlichen Transport von Waren, Komponenten, Rohstoffen und Fertigprodukten zurückzuführen ist. Fördersysteme, Gabelstapler, Flurförderzeuge, Kräne und fahrerlose Transportfahrzeuge bilden einen wichtigen Teil der Lieferkettenausrüstung, indem sie das Be- und Entladen, den internen Transport, die Auftragsbewegung, den Palettentransfer und die Handhabung von Schüttgut unterstützen. Im Vergleich zu Handhabungs- und Lagergeräten bedienen Transportgeräte ein breiteres Spektrum an Betriebsumgebungen und bleiben sowohl bei manuellen als auch bei automatisierten Materialflussprozessen unverzichtbar.
- Beispielsweise stellte Crown Equipment im August 2025 den kompakten Palettenhubwagen der WJ 50-Serie vor und erweiterte damit sein Transportausrüstungsportfolio für den effizienten Palettentransport in Lagerhäusern, Einzelhandelseinrichtungen und beengten Logistikumgebungen.
Das Segment Regal- und Lagerausrüstung wird im Prognosezeitraum voraussichtlich die zweithöchste Wachstumsrate von 7,2 % verzeichnen, was auf die steigende Nachfrage nach Lageroptimierung, höherer Lagerdichte und effizienter Bestandsverwaltung in Logistik-, Produktions- und Vertriebseinrichtungen zurückzuführen ist.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Branche
Das Segment Bau und Recycling hielt aufgrund der hohen Ausrüstungsnachfrage bei Infrastruktur- und Materialverarbeitungsaktivitäten den größten Anteil
Basierend auf der Branche ist die Marktsegmentierung in Konsumgüter und Elektronik, Automobil, Lebensmittel und Getränke, Chemie und Pharma, Bau und Recycling, Metall und Bergbau unterteilt.Halbleiterund andere (Luftfahrt, Chemie usw.).
Das Segment Bau und Recycling hatte im Jahr 2025 den größten Marktanteil, angetrieben durch die erhebliche Nachfrage nach Kränen, Flurförderzeugen, Förderbändern, Hebesystemen und Geräten für den Schüttguttransport bei Infrastrukturprojekten, Abbrucharbeiten, Abfallverarbeitungsanlagen, Zuschlagstoffumschlag und Baumaterialtransport. Für diese Arbeiten sind langlebige Geräte erforderlich, die in der Lage sind, schwere Lasten, unregelmäßige Materialien und kontinuierliche Bewegungen in anspruchsvollen Umgebungen zu bewältigen. Materialtransportgeräte unterstützen auch Recyclinganlagen, indem sie die Sortier-, Transfer-, Verlade-, Lager- und Verarbeitungseffizienz für Metalle, Kunststoffe, Zuschlagstoffe und Bauabfallströme verbessern.
- Im Oktober 2025 stellte Liebherr beispielsweise seinen Raupenlader LR 636 G8 und seinen Teleskoplader T 48-8s für Recycling- und Abfallbehandlungsanwendungen vor, die Lade-, Stapel-, Sortier- und Transportvorgänge in anspruchsvollen Materialverarbeitungsumgebungen unterstützen.
Das Automobilsegment wird im Prognosezeitraum voraussichtlich die zweithöchste Wachstumsrate von 8,0 % verzeichnen, was auf die zunehmende Einführung von Materialtransportlösungen in Fahrzeugproduktionsanlagen, der Herstellung von Elektrofahrzeugen und Automobil-Lieferkettenbetrieben zurückzuführen ist, die eine effiziente Bewegung von Komponenten und Baugruppen erfordern.
Nach Automatisierungstyp
Ausgewogene Kosten, Flexibilität und Betriebskontrolle führen zur Dominanz des halbautomatisierten Segments
Basierend auf dem Automatisierungstyp wird die Marktsegmentierung in manuell, halbautomatisch und vollautomatisch unterteilt.
Das halbautomatisierte Segment eroberte im Jahr 2025 den größten Marktanteil, angetrieben durch seine Fähigkeit, menschliche Überwachung mit automatisierten Bewegungs-, Lager-, Kommissionierungs- und Handhabungsfunktionen zu kombinieren. Halbautomatische Systeme ermöglichen es Lagern und Produktionsanlagen, die Produktivität zu verbessern, den manuellen Aufwand zu reduzieren und den Durchsatz zu steigern, ohne den höheren Kapitalaufwand und die Integrationskomplexität, die mit vollautomatischen Systemen verbunden sind. Zu diesen Lösungen gehören üblicherweise Fördersysteme, unterstützte Kommissioniertechnologien, halbautomatische Gabelstapler, Palettiersysteme sowie Lager- und Bereitstellungssysteme, die durch Lagerverwaltungssysteme unterstützt werden.
- Beispielsweise setzte Jungheinrich im Dezember 2025 drei mobile Roboter EAE 212a im Distributionszentrum von DURABLE ein und kombinierte autonomen Palettentransport mit manuellen Entlade- und Lageraktivitäten, um skalierbare halbautomatische Lagerabläufe zu unterstützen.
Es wird erwartet, dass das vollautomatisierte Segment im Prognosezeitraum die zweithöchste Wachstumsrate von 7,4 % verzeichnen wird, was auf die zunehmende Einführung autonomer Handhabungssysteme, Roboterlösungen und intelligenter Lagertechnologien zurückzuführen ist, um die Produktivität zu verbessern, die Abhängigkeit von Arbeitskräften zu verringern und die Betriebsgenauigkeit zu verbessern.
Regionaler Ausblick auf den Markt für Materialtransportgeräte
Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
Asia Pacific Material Handling Equipment Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der nordamerikanische Markt erwirtschaftete im Jahr 2025 einen Umsatz von 52,43 Milliarden US-Dollar, unterstützt durch starke E-Commerce-Aktivitäten, eine fortschrittliche Lagerinfrastruktur, die zunehmende Einführung der Lagerautomatisierung und zunehmende Investitionen in moderne Vertriebszentren in den USA und Kanada. Die regionale Nachfrage wird stark von Arbeitskräftemangel, steigenden Auftragsvolumen, der Verlagerung von Fertigungsaktivitäten und der Notwendigkeit, die Lagerbewegungen in der Automobil-, Konsumgüter-, Lebensmittel- und Getränke-, Pharma- und Halbleiterindustrie zu verbessern, beeinflusst. Die Region profitiert von der hohen Akzeptanz automatisierter Materialtransportsysteme, Fördersysteme, Gabelstapler, autonomer mobiler Roboter, Lagerverwaltungssysteme sowie Lager- und Bereitstellungssysteme.
US-Markt für Materialtransportgeräte
Es wird erwartet, dass die USA den nordamerikanischen Markt mit einem geschätzten Umsatz von rund 44,59 Milliarden US-Dollar im Jahr 2026 dominieren werden, was etwa 16,0 % des weltweiten Umsatzes entspricht. Das Wachstum wird durch das ausgedehnte Netzwerk von Lagern und Logistikzentren des Landes, die zunehmende Logistikautomatisierung, hohe Arbeitskosten und die zunehmende Einführung fortschrittlicher Lieferkettenausrüstung vorangetrieben. Besonders stark bleibt die Nachfrage in den Bereichen E-Commerce, Einzelhandel, Automobil, Lebensmittelvertrieb,Arzneimittel, Fertigung und Logistikabläufe Dritter, die eine effiziente Lagerung, Kommissionierung, Palettenbewegung und Auftragserfüllung erfordern.
Europa
Für den europäischen Markt wird im Prognosezeitraum ein stetiges Wachstum erwartet, das auf eine starke Produktionsbasis, den Ausbau der E-Commerce-Logistik, strenge Sicherheitsanforderungen am Arbeitsplatz und die zunehmende Einführung energieeffizienter Materialtransportgeräte in Deutschland, Großbritannien, Frankreich, Italien und dem Rest Europas zurückzuführen ist. Die regionale Produktnachfrage ist eng mit der Automobilproduktion, Nahrungsmitteln und Getränken, Chemikalien, Pharmazeutika, Konsumgütern und der industriellen Fertigung verbunden. Europa bleibt ein wichtiger Markt für Flurförderzeuge, Fördersysteme, fahrerlose Transportfahrzeuge, Palettiersysteme und Intralogistiklösungen, da Unternehmen ihre Lager modernisieren und die Abhängigkeit von manueller Handhabung verringern.
Britischer Markt für Materialtransportgeräte
Der britische Markt wird im Jahr 2026 auf rund 15,26 Milliarden US-Dollar geschätzt, was etwa 5,5 % des weltweiten Umsatzes entspricht.
Deutschland Markt für Materialtransportgeräte
Der deutsche Markt wird im Jahr 2026 voraussichtlich 20,75 Milliarden US-Dollar erreichen, was etwa 7,4 % des weltweiten Umsatzes entspricht.
Asien-Pazifik
Der asiatisch-pazifische Raum erwirtschaftete im Jahr 2025 einen Umsatz von 118,82 Milliarden US-Dollar und wird im Prognosezeitraum weiterhin den Weltmarkt dominieren. Das regionale Wachstum wird stark durch die schnelle Industrialisierung, die Massenfertigung, die Ausweitung der E-Commerce-Aktivitäten, die Entwicklung der Infrastruktur und die zunehmende Lagerautomatisierung in China, Japan, Indien, Südkorea, Südostasien und dem Rest des asiatisch-pazifischen Raums unterstützt. Die Region verzeichnet weiterhin eine starke Nachfrage nach Gabelstaplern, Flurförderzeugen, Fördersystemen, Kränen, fahrerlosen Transportfahrzeugen, autonomen mobilen Robotern und Geräten für den Schüttguttransport in Produktionsstätten, Häfen, Lagerhäusern, Baustellen und Bergbaubetrieben.
China-Markt für Materialtransportgeräte
Es wird prognostiziert, dass Chinas Markt im asiatisch-pazifischen Raum dominant bleiben wird. Der Umsatz wird im Jahr 2026 auf etwa 50,30 Milliarden US-Dollar geschätzt, was etwa 18,0 % des weltweiten Umsatzes entspricht.
Japanischer Markt für Materialtransportgeräte
Der japanische Markt wird im Jahr 2026 auf rund 30,86 Milliarden US-Dollar geschätzt, was etwa 11,1 % des weltweiten Umsatzes entspricht.
Indischer Markt für Materialtransportgeräte
Der indische Markt wird im Jahr 2026 auf rund 23,40 Milliarden US-Dollar geschätzt, was etwa 8,4 % des weltweiten Umsatzes ausmacht.
Naher Osten und Afrika
Der Markt für den Nahen Osten und Afrika wird durch zunehmende Investitionen in Logistikzentren, Häfen, Flughäfen, Bauprojekte, Bergbauaktivitäten und industrielle Infrastruktur in den GCC-Ländern, Südafrika und anderen regionalen Märkten vorangetrieben. Die Nachfrage ist eng mit der Handhabung von Schüttgütern, der Entwicklung von Lagerhäusern, dem Transport von Baumaterialien, Bergbaubetrieben und dem Ausbau regionaler Vertriebsnetze verbunden. Die GCC-Länder sind aufgrund ihrer Investitionen in wirtschaftliche Diversifizierung, große Infrastruktur, Freihandelszonen und moderne Logistikeinrichtungen, die Kräne, Gabelstapler, Fördersysteme, Flurförderzeuge und automatisierte Materialtransportsysteme erfordern, führend in der regionalen Akzeptanz.
GCC-Markt für Materialtransportgeräte
Der GCC-Markt wird im Jahr 2026 voraussichtlich rund 5,52 Milliarden US-Dollar erreichen, was etwa 2,0 % des weltweiten Umsatzes entspricht.
Lateinamerika
Der lateinamerikanische Markt wird durch zunehmende Lageraktivitäten, Bergbauproduktion, Bauentwicklung, Lebensmittel- und Getränkeverarbeitung sowie die schrittweise Modernisierung der Lieferketteninfrastruktur in Brasilien, Mexiko, Argentinien, Chile und anderen regionalen Volkswirtschaften vorangetrieben. Die Nachfrage nach Flurförderzeugen ist hauptsächlich mit Flurförderzeugen, Gabelstaplern, Kränen, Fördersystemen, Lagergeräten und Lösungen für den Schüttguttransport verbunden. Obwohl die Einführung der Automatisierung vergleichsweise langsam voranschreitet, bietet die Region langfristige Chancen, da Hersteller und Logistikbetreiber ihre Anlagen modernisieren und skalierbare Lagerautomatisierungs- und Intralogistiklösungen einsetzen.
Markt für Materialtransportgeräte in Brasilien
Der brasilianische Markt wird im Jahr 2026 voraussichtlich rund 3,54 Milliarden US-Dollar erreichen, was etwa 1,3 % des weltweiten Umsatzes entspricht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Wichtige Akteure der Branche konzentrieren sich auf Lagerautomatisierungs- und intelligente Ausrüstungsportfolios, um ihre Marktposition zu stärken
Der Markt für Materialtransportgeräte ist hart umkämpft und wächst weiter, da Hersteller, Lagerbetreiber, Einzelhändler, Logistikanbieter und Industrieanwender von herkömmlichen Handhabungsprozessen auf vernetzte, automatisierte und datengesteuerte Materialflussumgebungen umsteigen. Der Wettbewerb wird durch die Stärke von Förderanlagen, Gabelstaplern, Flurförderzeugen, fahrerlosen Transportfahrzeugen,autonome mobile Roboter, Palettiersysteme, Lagerverwaltungssysteme, Lager- und Bereitstellungssysteme, Kräne und Möglichkeiten zur Handhabung von Schüttgütern. Unternehmen konzentrieren sich auf Materialtransportgeräte, die den Durchsatz verbessern, die manuelle Handhabung reduzieren, die Sicherheit am Arbeitsplatz erhöhen, den Lagerraum optimieren und die Transparenz der Lieferkette in komplexen Industrie- und Logistikabläufen stärken.
Daifuku Co., Ltd., Liebherr Group, SSI SCHÄFER, Toyota Industries Corporation und Beumer Group gehören zu den großen Unternehmen, die in diesem Markt beobachtet werden. Mehrere dieser Akteure entwickeln fortschrittliche Lagerautomatisierungs- und Logistikautomatisierungslösungen, die von automatisierten Materialtransportsystemen, Flurförderzeugen, Fördersystemen und Palettiersystemen bis hin zu integrierten Intralogistiklösungen, Lagerverwaltungssystemen, Lager- und Bereitstellungssystemen und autonomen Transporttechnologien reichen. Da der Markt wächst, dürften Partnerschaften mit Herstellern, Lagerbetreibern, Systemintegratoren, Robotikunternehmen und Softwareanbietern zu wichtigen Wettbewerbsstrategien werden.
Liste der wichtigsten Hersteller von Materialtransportgeräten im Profil
- Daifuku Co., Ltd. (Japan)
- Liebherr-Gruppe(Schweiz)
- SSI SCHÄFER (Deutschland)
- Toyota Industries Corporation (Japan)
- BEUMER-Gruppe(Deutschland)
- Jungheinrich AG (Deutschland)
- Godrej-Gruppe(Indien)
- Kion Group AG (Deutschland)
- Action Construction Equipment Ltd. (Indien)
- Swisslog Holding AG (Deutschland)
- Crown Equipment Corporation (USA)
- Hyster-Yale Materials Handling, Inc.(UNS.)
- Mitsubishi Logisnext Co., Ltd. (Japan)
- KUKA AG (Deutschland)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Mai 2026:Die Toyota Industries Corporation hat eine Vereinbarung zur Übernahme von 80 % der IHI Logistics & Machinery Corporation unterzeichnet und stärkt damit ihr Lagerautomatisierungsportfolio durch automatisierte Lager- und Bereitstellungssysteme, Fördersysteme, Kühllagerlösungen und Logistikausrüstungsdienstleistungen.
- Februar 2026:Daifuku hat die mobile Sortierlösung SOTR-M auf den Markt gebracht und damit sein Intralogistikportfolio für flexible und skalierbare Sortiervorgänge in Lagern und Vertriebszentren erweitert.
- Dezember 2025:Action Construction Equipment Limited unterzeichnete eine strategische Absichtserklärung mit Sanghvi Movers, um den Einsatz inländisch hergestellter LKW- und Raupenkrane bei großen Infrastruktur- und Industrieprojekten in Indien zu erhöhen.
- November 2025:Die Toyota Industries Corporation gab die Neuorganisation ihrer Lagerautomatisierungsgeschäfte in Europa und den USA unter der Toyota Automated Logistics-Struktur bekannt, um die Koordination zwischen automatisierten Lager-, Bereitstellungs-, Kommissionierungs- und Fulfillment-Lösungen zu stärken.
- Oktober 2025:Die Godrej Enterprises Group brachte den GEPT 20 auf den Markt, Indiens ersten elektrischen 48-V-Lithium-Ionen-Handhubwagen, um die Produktivität, Manövrierfähigkeit und Energieeffizienz in Lagern, Einzelhandelseinrichtungen und Industriebetrieben zu verbessern.
- September 2025:Swisslog hat in Zusammenarbeit mit der Bünting Group ein automatisiertes Frischwarenlager entwickelt, das mit Shuttle-Lagerung, Robotik, Fördersystemen, Kühltechnik und der Lagersteuerungssoftware SynQ ausgestattet ist.
- September 2025:Die BEUMER Group stellte BEUMER Guardian vor, eine digitale Lösung, die Zustandsüberwachung, Leistungsanalyse, proaktiven Support und vorausschauende Wartung für Förder-, Palettier-, Verpackungs- und Schüttguthandhabungssysteme bietet.
BERICHTSBEREICH
Die Marktanalyse für Flurförderzeuge umfasst eine umfassende Untersuchung der Marktgröße und -prognose für alle im Bericht enthaltenen Marktsegmente. Es enthält Einzelheiten zu den Marktaktivitäten und Marktmustern, die den Markt im Prognosezeitraum voraussichtlich antreiben werden. Es bietet Informationen zu Hauptaspekten, darunter einen Überblick über Materialtransportgeräte, Lagerautomatisierung, automatisierte Materialtransportsysteme, Fördersysteme, Gabelstapler, fahrerlose Transportfahrzeuge, autonome mobile Roboter, Palettiersysteme, Flurförderzeuge, Lagerverwaltungssysteme, Lager- und Bereitstellungssysteme, Logistikautomatisierung, Lieferkettenausrüstung, Schüttguthandhabung und Intralogistiklösungen in den Bereichen Fertigung, Lagerhaltung, Bauwesen, Bergbau, Automobil, Konsumgüter, Lebensmittel und Getränke, Pharmazeutika und Halbleiteranwendungen. Darüber hinaus werden Produkteinführungen, Partnerschaften, Fusionen und Übernahmen, Technologieentwicklungen, Automatisierungslösungen, intelligente Lagersysteme sowie wichtige Branchenentwicklungen und regionale Akzeptanztrends detailliert beschrieben. Der globale Marktforschungsbericht bietet außerdem eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen und Profilen der wichtigsten operativen Akteure.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 7,4 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Gerätetyp, Branche, Automatisierungstyp und Region |
| Nach Gerätetyp |
|
| Nach Branche |
|
| Nach Automatisierungstyp |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights wurde die globale Marktgröße im Jahr 2025 auf 261,71 Milliarden US-Dollar geschätzt und soll bis 2034 492,46 Milliarden US-Dollar erreichen.
Im Jahr 2025 wurde der Markt im asiatisch-pazifischen Raum auf 118,82 Milliarden US-Dollar geschätzt.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 7,4 % aufweisen wird.
Nach Gerätetyp war das Segment Transportgeräte marktführend.
Die rasante Expansion des E-Commerce und steigende Fulfillment-Anforderungen treiben den Markt an.
Daifuku Co., Ltd., Toyota Industries Corporation, KION Group AG, Jungheinrich AG, SSI SCHÄFER und Liebherr Group gehören zu den Top-Playern auf dem Markt.
Der asiatisch-pazifische Raum hatte im Jahr 2025 den größten Marktanteil.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 160
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf