Tamaño del mercado de motores marinos para buques comerciales de Europa y África del Norte, participación y análisis de la industria, por tipo de motor (motores diésel de dos tiempos, motores diésel de cuatro tiempos, motores diésel-eléctricos, motores de combustible dual y otros), por tipo de combustible (combustible verde, diésel, eléctrico y otros), por capacidad de potencia del motor (de 10 000 kW a 80 000 kW y más de 80 000 kW), por tipo de buque (buques de carga, Buques cisterna, buques costa afuera y de apoyo, buques de pasajeros, buques RO RO y otros), por tipo de ajuste (ajuste de lín
 Descargar muestra gratuita

Descripción general del crecimiento y tamaño del mercado de motores marinos para buques comerciales de Europa y el norte de África
 Escuchar versión en audio
El tamaño del mercado de motores marinos para buques comerciales de Europa y el norte de África se valoró en 22,87 mil millones de dólares en 2024 y se prevé que crezca de 25,26 mil millones de dólares en 2025 a 35,88 mil millones de dólares en 2032, exhibiendo una tasa compuesta anual del 5,1% durante el período previsto.
Un motor marino comercial es un motor auxiliar o de propulsión instalado en varios buques comerciales, como buques de carga, petroleros y portacontenedores, etc., para transformar la energía del combustible (más comúnmente diesel o gas) en energía mecánica para propulsar el barco o suministrar energía a los sistemas a bordo. Los motores de propulsión impulsan el barco, mientrasmotores auxiliaresproporcionar energía a bordo, los cuales son esenciales en las duras condiciones marinas. Los motores marinos comerciales son indispensables, ya que más del 80% del volumen del comercio mundial se transporta por mar. Por lo tanto, las economías del mundo dependen en gran medida de estos motores marinos para enviar bienes desde materias primas hasta productos terminados a través de los mares, respaldando el mercado mundial de motores marinos para barcos comerciales.
El mercado abarca varios actores importantes como MAN Energy Solutions, Wartsila Corporation, MTU Friedrichshafen (Rolls-Royce). Sus amplias carteras de productos, motores marinos innovadores y su fuerte expansión geográfica han respaldado su dominio en el mercado global.
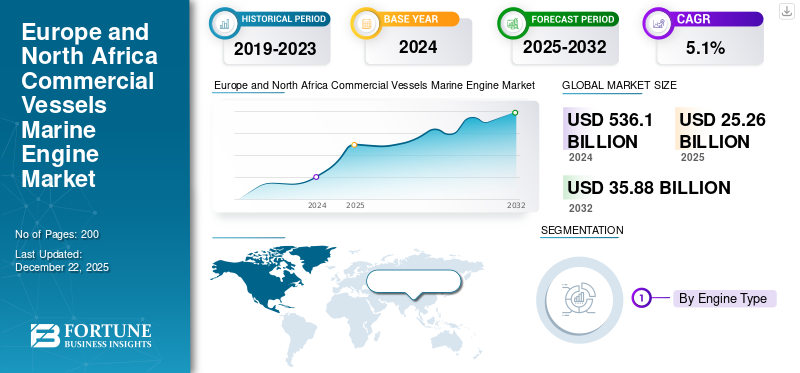
Descargar muestra gratuita para conocer más sobre este informe.
Dinámica del mercado
IMPULSOR DEL MERCADO
Las mejoras en la tecnología de motores están impulsando el crecimiento del mercado
Mayor demanda de buques comercialesmotores marinosestá impulsado por el aumento de los volúmenes del comercio marítimo mundial, el endurecimiento de la legislación medioambiental y las mejoras en la tecnología de los motores que minimizan las emisiones. Por ejemplo, la recuperación y el crecimiento esperado del comercio marítimo La OMI predice que el comercio puede aumentar entre un 40% y un 115% para 2050 con respecto a los niveles de 2022, lo que naturalmente creará demandas de motores adicionales y mejorados. Además de eso, los estrictos estándares de emisiones como el Tier 4 de la EPA para motores diésel y los límites mundiales de azufre y NOx de la OMI según el Anexo VI de MARPOL han creado la demanda de que se adopten motores más avanzados y limpios en los últimos años.
- Por ejemplo, en abril de 2023, la OMI observó un aumento anual del 3% en la flota marítima mundial, enfatizando cómo el crecimiento del comercio en regiones como Europa está impulsando la demanda de motores. De manera similar, la integración de la propulsión híbrida en los transbordadores europeos para lograr los objetivos de estándares de emisiones demuestra la transición de la industria hacia la ingeniería marina sostenible.
Dinámica del mercado
RESTRICCIONES DEL MERCADO
Normas de emisión estrictas para obstaculizar el crecimiento del mercado
La industria de motores marinos para barcos comerciales enfrenta desafíos importantes con respecto al cumplimiento ambiental, lo que genera importantes cargas de costos. Esto se debe particularmente a las estrictas normas de la Organización Marítima Internacional (OMI) que requieren modificaciones de gran alcance para reducir las emisiones nocivas. Según el Código Técnico de NOx de 2008 de la OMI, los motores de los barcos están sujetos a controles cada vez más estrictos sobre las emisiones de óxidos de nitrógeno. Los requisitos Tier III exigen que los motores de baja y alta velocidad emitan no más de 3,4 g/kWh en las áreas de control de emisiones, lo que obliga a los operadores a instalar sistemas de reducción catalítica selectiva o reemplazar los motores por completo.
Dinámica del mercado
OPORTUNIDADES DE MERCADO
La creciente demanda de modernización de motores modernos presenta importantes oportunidades de crecimiento
El comercio marítimo mundial se recuperó de las recientes conmociones y se prevé que se expandirá moderadamente, creando una necesidad básica constante de mejoras de propulsión y energía auxiliar a medida que se renueva o moderniza el tonelaje más antiguo. Según la UNCTAD, el comercio marítimo mundial alcanzó los 12.300 millones de toneladas en 2023, con un crecimiento promedio proyectado de alrededor del 2,4% anual para 2029, lo que respalda la demanda de motores modernos de nueva construcción y modernización.
Los sólidos objetivos regionales y de la OMI obligan a los propietarios a invertir en motores de bajas emisiones, sistemas de postratamiento de gases de escape o propulsión con combustibles alternativos para cumplir con las regulaciones y seguir siendo competitivos. La Estrategia de GEI 2023 de la OMI (cero emisiones netas para 2050 con puntos de control de reducción provisionales) y la introducción de medidas de intensidad de carbono crean vías de cumplimiento explícitas que se están traduciendo en demanda de diseños de motores avanzados y kits de conversión.
- Por ejemplo, en octubre de 2024, Garden Reach Shipbuilders and Engineers (GRSE) Ltd celebró un contrato con Carsten Rehder Schiffsmakler y Reederei GmbH & Co. KG de Alemania para construir y suministrar un buque de carga multiusos especializado adicional con un desplazamiento de 7.500 DWT.
Europa y Norte de ÁFRICA Motor marino para embarcaciones comerciales
TENDENCIAS DEL MERCADO
Creciente integración de motores de combustible dual en embarcaciones para impulsar la demanda de productos
El crecimiento de la demanda de impulso o propulsión de doble combustible se está acelerando claramente. Según Alternative Fuels Insight (AFI) de DNV, los nuevos pedidos de buques que utilizan combustibles alternativos alcanzaron los 19,8 millones de GT en el primer semestre de 2025, un aumento del 78% en comparación con todo 2024, a pesar de una desaceleración general en las nuevas construcciones. Dentro de estos pedidos, dominan los diseños de combustible dual de GNL y metanol; DNV informó 166 pedidos de nueva construcción con combustible de metanol (32% de la cartera de pedidos de AFI) en 2024. La regulación está dirigiendo las especificaciones del motor hacia la electrificación, la energía en tierra y la hibridación. Las normas EEXI/CII de la OMI (en vigor desde el 1 de enero de 2023) impulsan mejoras de eficiencia, limitaciones de potencia del motor y optimización del sistema auxiliar. En la UE, FuelEU Maritime y las normas relacionadas exigen cero emisiones en los atracaderos, a partir de 2030 para los puertos cubiertos por AFIR y se extenderán a todos los puertos de la UE equipados con energía terrestre (OPS) a partir de 2035. Esto está creando una demanda de motores integrados con sistemas híbridos de batería, PTO/PTI y auxiliares preparados para OPS, lo que permite a los barcos reducir las emisiones en el puerto y al mismo tiempo mejorar las calificaciones de CII en el mar.
- Por ejemplo, en junio de 2025, Maersk reveló planes para una nueva serie de buques, cada uno capaz de transportar 17.480 TEU, que contarán con combustible dual.metanolEsta clase de portacontenedores mejorará los servicios de Maersk al conectar Asia Oriental con el norte de Europa.
DESAFÍOS DEL MERCADO
Inestable Precios de combustibles para desafiar el crecimiento del mercado
Los precios inestables del combustible son una limitación clave, ya que los precios del petróleo y el gas representan alrededor del 50-60% de los costos de envío, según estimaciones de la industria naviera. La volatilidad de los precios crea desafíos de planificación operativa y perturbaciones presupuestarias que pueden reducir la demanda de envío entre un 10% y un 15% durante períodos de precios altos.
Estas tendencias inestables de la industria obstaculizan el crecimiento del mercado de motores marinos para buques comerciales en Europa y el norte de África. Los fabricantes enfrentan patrones de demanda impredecibles, mientras que los armadores luchan por justificar los gastos en tecnologías de motores más eficientes pero costosas cuando los costos futuros del combustible siguen siendo poco confiables. Además, la industria de motores marinos enfrenta una escasez crítica de mano de obra calificada que limita severamente las operaciones y la expansión. Según los informes de BIMCO/ICS Seafarer Workforce, podría haber un déficit de alrededor de 90.000 oficiales marinos calificados para 2026.
Descargar muestra gratuita para conocer más sobre este informe.
ANÁLISIS DE SEGMENTACIÓN
Por tipo de motor
El segmento de motores de combustible dual mostrará el crecimiento más rápido debido a su creciente adopción
Por tipo de motor, el mercado se clasifica en motores diésel de dos tiempos, cuatro tiemposmotores diesel, motor diesel-eléctrico, motores de combustible dual y otros.
Se estima que los motores de combustible dual serán el segmento de más rápido crecimiento durante el período previsto de 2025 a 2032, con la CAGR proyectada más alta del 8,0%. La adopción generalizada de motores de combustible dual en varios tipos de barcos está impulsando este crecimiento, impulsado por estrictas leyes ambientales e innovaciones tecnológicas que permiten que los motores funcionen tanto con fueloil pesado tradicional como con combustibles ecológicos de opciones más limpias.
- Por ejemplo, en abril de 2023, Svitzer y Caterpillar firmaron un memorando de entendimiento para el despliegue de soluciones de combustible dual de metanol para impulsar los nuevos buques de Svitzer y modernizar los remolcadores actuales.
El segmento de motores diésel de dos tiempos representó la mayor cuota de mercado en 2024, con una cuota del 33,18%. Este dominio es el resultado de numerosos beneficios técnicos y económicos clave que hacen que estos motores sean muy adecuados para un uso marítimo extensivo. Los motores de dos tiempos están bien equipados para utilizar HFO debido a la capacidad de alto rendimiento y las características operativas de su motor. Esta eficiencia de combustible se traduce en importantes reducciones de costos para las compañías navieras, impulsando el dominio segmentario en el mercado.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por tipo de combustible
Segmento de combustible verde mostrará el crecimiento más rápido debido a la creciente adopción de motores avanzados
Por tipo de combustible, el mercado se divide en combustibles verdes, diésel, eléctricos y otros.
Se prevé que el segmento de combustibles ecológicos será el de más rápido crecimiento durante el período previsto, con una tasa compuesta anual proyectada del 6,5%. El crecimiento está siendo impulsado por la adopción de motores avanzados diseñados para utilizar combustible ecológico como principaldescarbonizaciónsolución, que permite flexibilidad operativa y al mismo tiempo reduce el impacto ambiental. Las normas globales, como la estrategia de gases de efecto invernadero de la OMI, que apunta a una disminución del 50% en las emisiones para 2050, están impulsando los gastos en investigación y desarrollo de combustibles ecológicos.
- Por ejemplo, en febrero de 2025, Wartsila firmó un acuerdo de ciclo de vida con CMA Ships, una empresa naviera francesa y filial de CMA CGM. Este acuerdo cubre 14 grandes buques portacontenedores propulsados por GNL que se encuentran actualmente operativos, registrándose el pedido en el primer trimestre de 2025.
Se estima que la electricidad será el segundo segmento más rápido, con una tasa compuesta anual del 5,7% durante el período previsto (2025-2032).
Por capacidad de potencia del motor
Segmento de 10 000 kW a 40 000 kW liderado debido a la alta utilización del recipiente
Por capacidad de potencia del motor, el mercado de motores marinos para buques comerciales de Europa y el norte de África se divide en hasta 10.000 kW, de 10.000 kW a 40.000 kW, de 40.000 kW a 80.000 kW y por encima de 80.000 kW.
El segmento de 10.000 kW a 40.000 kW dominó el mercado en 2024, con una participación del 32,92% y se estima que será el segmento de más rápido crecimiento durante el período previsto (2025-2032). La creciente necesidad de este rango de capacidad se debe a su uso generalizado en graneleros, buques cisterna y otros tipos de embarcaciones. Una gran parte de la flota mundial por capacidad suele estar dentro de las decenas de megavatios bajos a medios, que corresponden a la potencia de esta capacidad del motor.
- Por ejemplo, en mayo de 2025, el astillero Wenchong en China realizó un pedido de cuatro juegos de 3 × MAN 8L21/31 MK2 GenSets para la construcción de cuatro C-CSOV de 4 × 96 m. Los motores se entregarán con optimización de carga parcial destinada a mejorar la eficiencia del combustible. Además, se integrarán en un innovador sistema diésel-eléctrico que cumple con los estándares de Posicionamiento Dinámico etapa 2 (DP2) establecidos por la sociedad de clasificación DNV. En total, los 12 motores tienen una potencia de más de 20.000 kW. El motor L21/31 ofrece numerosos beneficios, incluida una eficiencia de combustible líder en la industria y niveles mínimos de ruido y vibración.
Se estima que 40.000 kW a 80.000 kW será el segundo segmento de más rápido crecimiento durante el período previsto (2025-2032), con una tasa compuesta anual del 5,8%. La expansión está impulsada por el rápido crecimiento de los buques portacontenedores ultragrandes (ULCS) y la búsqueda constante de economías de escala por parte de la industria naviera. Este rango de potencia es ideal para las necesidades de propulsión de los buques comerciales más grandes del mundo, que están emergiendo rápidamente como la fuerza dominante en el transporte internacional de contenedores.
Por tipo de embarcación
Expansión crecientedeEl comercio electrónico y el transporte marítimo impulsaron el crecimiento del segmento de buques de carga
Por tipo de buque, el mercado de buques comerciales con motor marino de Europa y Norte de África se divide en verdesbuques de carga, buques cisterna, buques offshore y de apoyo, buques de pasajeros, buques RO RO y otros.
El segmento de buques de carga tuvo la mayor participación en el mercado de motores marinos para buques comerciales de Europa y el norte de África y sigue siendo la categoría dominante en el segmento de tipo de buque, con la participación más alta del 35,24% en 2024. La expansión del comercio electrónico y el transporte marítimo se refleja en la transición modal del transporte aéreo al marítimo para ciertos tipos de carga. Este cambio está impulsando una mayor demanda de servicios de transporte marítimo, particularmente para envíos grandes y entregas no perecederas donde la rentabilidad supera la velocidad. Según el Informe del Transporte Marítimo 2024 de la UNCTAD, la flota mundial de buques de carga general alcanzó alrededor de 2.400 millones de DWT.
- Por ejemplo, en junio de 2023, A.P. Moller. (Maersk) anunció planes para mejorar un barco existente para que funcione con metanol de combustible dual, permitiendo el uso de metanol verde como combustible. La primera modernización de motores de la industria está programada para mediados de 2024, con planes de implementar las mismas modificaciones en buques hermanos durante su estudio especial en 2027.
Se estima que el segmento de buques de pasajeros será el de más rápido crecimiento, con una tasa compuesta anual proyectada del 8,4% durante el período previsto (2025-2032). El sector de los cruceros ha demostrado ser muy resiliente, y se prevé que la capacidad mundial de pasajeros de cruceros supere el nivel previo a la pandemia en un 18 % en 2024. A lo largo del período previsto, factores como los salarios más bajos, el sólido apoyo gubernamental y el aumento de los ingresos disponibles impulsaron la demanda deviajes de lujoSe espera que las experiencias impulsen el crecimiento segmentario.
Por tipo de ajuste
El segmento Retro Fit dominado debido a la creciente demanda de reemplazo de motores
Por tipo de ajuste, el mercado de motores marinos para buques comerciales de Europa y el norte de África se segmenta en ajuste de línea y ajuste retro.
El segmento de retrofit representó la mayor cuota de mercado con un 63,98% en 2024 y se estima que será el segmento de más rápido crecimiento durante el período previsto (2025-2032). La actual mejora de los motores marinos de los buques de la flota antigua, muchos de los cuales son extremadamente poblados y contribuyen significativamente a la carbonización global, con motores avanzados de combustible de propulsión ecológicos está impulsando este crecimiento. Las actividades de modernización están creando oportunidades sólidas para que nuevas entidades se establezcan en el mercado.
- Por ejemplo, en abril de 2024, Hapag-Lloyd y Seaspan Corporation formaron una asociación para actualizar y convertir cinco buques portacontenedores de 10.100 TEU, actualmente propulsados por motores MAN S90 tradicionales, en motores de combustible dual capaces de funcionar con metanol. Una vez modernizados, estos barcos permanecerán bajo un contrato a largo plazo de Seaspan a Hapag-Lloyd.
El segmento de ajuste de línea ganará impulso en los próximos años a medida que aumenten los requisitos de embarcaciones de nueva construcción en la región europea.
Por usuario final
Las flotas chárter/de alquiler dominaron el mercado debido a su flexibilidad operativa
Por usuario final, el máster se segmenta en propietarios privados y flotas de chárter/alquiler.
El segmento de flotas chárter/alquiler representó la mayor cuota de mercado de motores marinos para buques comerciales de Europa y el norte de África en 2024 con un 53,23%. Los armadores europeos controlan la mayor parte de la capacidad de peso muerto del mundo, según el Informe Anual de 2023 de las Asociaciones de Armadores de la Comunidad Europea (ECSA). Sin embargo, gran parte de este tonelaje opera bajo acuerdos de fletamento en lugar de servicios de línea directa. Este modelo de larga data permite a los armadores y fletadores (comerciantes, empresas de productos básicos o empresas de logística) gestionar las operaciones. El predominio de las flotas chárter en Europa está vinculado al centro de comercio de materias primas y energía de la región. Por ejemplo, Eurostat enfatiza que más del 70% del transporte externo de carga de la UE en términos de volumen se realiza por vía marítima, y la mayor parte involucra productos a granel como petróleo crudo, carbón, GNL y cereales. Como los productores y vendedores de materias primas, más que los propietarios de buques, necesitan una capacidad de envío flexible, se favorece más a las flotas chárter/de alquiler que a la propiedad absoluta del tonelaje.
- Por ejemplo, en diciembre de 2024, Hengli Heavy Industry consiguió un contrato con MSC, una de las principales compañías navieras de Europa, para construir 10 buques portacontenedores ultragrandes propulsados por tecnología de combustible dual GNL, cada uno con una capacidad de 24.000 TEU. El valor total del contrato es de aproximadamente 2.300 millones de dólares.
Se espera que el segmento de propietarios privados experimente un crecimiento significativo durante el período previsto (2025-2032), con una tasa compuesta anual proyectada del 5,6%. La expansión del segmento se atribuye a una mejor adaptabilidad financiera, agilidad en la toma de decisiones, capacidad de innovación y atractivo de inversión. A medida que el transporte marítimo se vuelve cada vez más intensivo en capital y centrado en la tecnología, los propietarios privados están en la mejor posición para invertir en buques e instalaciones avanzados, respaldando así el crecimiento continuo de este segmento.
Europa y norte de ÁfricaPerspectivas regionales del mercado de motores marinos para buques comerciales
La región de Europa tuvo la mayor participación de mercado de motores marinos para buques comerciales en 2024, con una participación del 81,01%, y se prevé que crezca a una tasa compuesta anual del 5,5% durante el período de estudio. El dominio del mercado de motores marinos de los buques comerciales de Europa se sustenta en su posición dentro de un importante grupo de transporte marítimo. Los puertos europeos manejaron 3.400 millones de toneladas de carga en 2023, lo que indica una actividad constante de carga marítima en el comercio de corta distancia y de alta mar, que continúa impulsando la demanda de propulsión y energía auxiliar. Los armadores europeos tienen un enorme porcentaje de propiedad del tonelaje mundial (ECSA enumera aproximadamente el 39,5% de la capacidad de peso muerto mundial). Esto les da una influencia considerable sobre la renovación de la flota y las decisiones sobre especificaciones de motores que emanan de Europa.
- Por ejemplo, en junio de 2025, la compañía naviera alemana de contenedores Hapag-Lloyd recibió el duodécimo y último barco de su clase respetuosa con el medio ambiente Hamburg Express.
Las crecientes capacidades de investigación, los avances tecnológicos en motores marinos y la demanda de motores ecológicos están impulsando una fuerte aceptación en toda Europa. Además, se prevé que en 2025 los países emergentes de la región, como los países del norte de Europa, alcancen un tamaño de mercado de 6.470 millones, con Alemania proyectada en 2.000 millones e Italia en 2.190 millones.
Europa también ha introducido medidas regulatorias, como la extensión del EU ETS a las operaciones de transporte marítimo, con implementación gradual (40% en 2025, 70% en 2026 y 100% a partir de 2027) y FuelEU Maritime, que exige la adopción de combustibles renovables/bajos en carbono y energía costera. Estas políticas obligan a los propietarios y operadores a invertir en motores más limpios, modernizaciones de combustible dual, híbridos y auxiliares con capacidad OPS para lograr el cumplimiento y evitar los costos de carbono.
El mercado de motores marinos para buques comerciales está experimentando un alto crecimiento en la región del norte de África, con una tasa compuesta anual del 3,4%. En 2024, el valor de mercado se situó en 4.340 millones de dólares. La ubicación de la región a lo largo del Mar Mediterráneo en puntos de estrangulamiento marítimos clave, en particular el Canal de Suez, que une Europa, Asia y África a través de las rutas marítimas del Mar Rojo, impulsa la demanda estratégica. Según la Agencia Europea de Medio Ambiente, las emisiones de óxido de azufre del transporte marítimo en el Mediterráneo cayeron un 30% entre 2015 y 2022 debido a la aplicación de las regulaciones, lo que aumentó la demanda de motores marinos compatibles en toda la industria naviera del norte de África.
PAISAJE COMPETITIVO
Actores clave de la industria
Los actores clave se centran en el avance de los motores marinos para ampliar su presencia en el mercado
El liderazgo de Europa en el mercado de motores marinos para buques comerciales se ve reforzado por el avance tecnológico estratégico y la expansión transfronteriza. Los principales actores del mercado aprovechan décadas de experiencia en ingeniería, bases de fabricación a gran escala y capacidades de I+D en toda la región. Jugadores como Wartsila, MAN Energy Solutions y Rolls-Royce mantienen el liderazgo global a través de la innovación continua y la colaboración estratégica.
- Por ejemplo, en mayo de 2024, en la 27ª Convención y Exposición Internacional de Remolcadores y Salvamento (ITS) de Riviera Maritime Media en Dubai, Emiratos Árabes Unidos, tres fabricantes de equipos originales (OEM) presentaron tecnologías de motores de remolcadores de próxima generación. Los fabricantes de motores se están preparando para adoptar tecnologías que utilicen metanol, GNL y otros combustibles alternativos para remolcadores.
Las principales iniciativas estratégicas entre los actores clave de los motores marinos europeos se concentran en la tecnología de combustibles alternativos y la digitalización, en respuesta a la expansión del mercado impulsada por la legislación ambiental y los requisitos de descarbonización. MAN Energy Solutions se ha situado a la vanguardia de la tecnología de propulsión de metanol con la entrega en 2025 del motor de dos tiempos alimentado con metanol más potente del mundo, con una potencia de 82.440 kW, para buques portacontenedores. Al mismo tiempo, la empresa está desarrollando sistemas de combustible dual.amoníacomotores en el marco del proyecto NH3 Spark, financiado por el Programa de Demostración y Desarrollo de Tecnología Energética de Dinamarca.
LISTA DE EMPRESA DE MOTORES MARINOS DE BUQUES COMERCIALES CLAVE DE EUROPA Y NORTE DE ÁFRICA PERFILADA:
- ABB Marine & Ports (ABB) (Suiza)
- Bergen Engines AS (Noruega)
- Caterpillar / MaK (Caterpillar Motoren GmbH) (Alemania)
- Deutz AG (Alemania)
- Hyundai Heavy Industries (Corea del Sur)
- Grupo Iveco (Italia)
- Kongsberg Maritime (Noruega)
- MAN Energy Solutions SE (Alemania)
- Industrias pesadas Mitsubishi (Japón)
- Rolls-Royce Power Systems / MTU (marca mtu) (Alemania)
- SCHOTTEL GmbH (Alemania)
- Energía Siemens(Alemania)
- Volvo Penta (Suecia)
- Corporación Wartsila (Finlandia)
- WinGD (Winterthur Gas & Diesel) (Suiza)
- Yanmar Europe B.V. (Países Bajos)
DESARROLLO CLAVE DE LA INDUSTRIA
- junio 2025 –HD Hyundai Marine Solution obtuvo un contrato para modernizar los motores de 74 barcos, mejorando su huella en el sector de embarcaciones ecológicas. Dado que se prevé que la demanda mundial de modificaciones de motores alcance miles de millones de dólares como resultado de estándares medioambientales más estrictos, la compañía pretende ampliar aún más su presencia en el mercado.
- diciembre 2024 –Maersk celebró contratos con tres astilleros para adquirir 20 buques portacontenedores equipados con propulsión de combustible dual, que en conjunto ofrecen una capacidad de 300.000 TEU. Estas adquisiciones completan los pedidos de nueva construcción planificados por Maersk como parte de su estrategia de renovación de flota.
- Agosto 2024 –Wartsila celebró un acuerdo con la empresa noruega Eidesvik para suministrar equipos para modificar un buque de suministro de plataformas marinas (PSV) para que funcione con combustible de amoníaco. Se prevé que el buque comience a operar con amoníaco en la primera mitad de 2026, lo que lo convertirá en el primer barco del mundo en operar con combustible de amoníaco en servicio.
- junio 2024 –X Press Feeders está a la vanguardia de la promoción del transporte marítimo sostenible mediante la integración del innovador motor de combustible dual de metanol 5S50ME de MAN Energy Solutions en su flota. Esta iniciativa introduce las primeras rutas de alimentación programadas en Europa que utilizan este combustible respetuoso con el medio ambiente, lo que demuestra el compromiso de la empresa de minimizar su impacto ecológico.
- febrero 2024 -German Tanker Shipping (GTS), operador de buques petroleros y químicos, seleccionó el sistema de propulsión MAN ES, que incluye motores principales y auxiliares junto con la hélice MAN Alpha, para cuatro petroleros ycamiones cisterna para productos químicos.
COBERTURA DEL INFORME
El análisis del mercado de motores marinos para buques comerciales de Europa y el norte de África proporciona un estudio en profundidad del tamaño del mercado y el pronóstico de todos los segmentos del mercado incluidos en el informe. Incluye detalles sobre las tendencias y dinámicas del mercado que se espera que impulsen el mercado durante el período de pronóstico. Ofrece información sobre el tipo de motor, tipo de combustible, capacidad de potencia del motor, tipo de embarcación, tipo de ajuste, usuarios finales, desarrollos clave de la industria y detalles sobre asociaciones, fusiones y adquisiciones. El informe de investigación de mercado también abarca un panorama competitivo detallado con información sobre la participación de mercado y los perfiles de los actores operativos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
|
ATRIBUTO |
DETALLES |
|
Período de estudio |
2019-2032 |
|
Año base |
2024 |
|
Año estimado |
2025 |
|
Período de pronóstico |
2025-2032 |
|
Período histórico |
2019-2023 |
|
Índice de crecimiento |
5,1% CAGR durante 2015-2032 |
|
Unidad |
mil millones de dólares |
|
Segmentación |
Por tipo de motor · Motores diésel de dos tiempos · Motores diésel de cuatro tiempos · Motor diésel-eléctrico · Motores de combustible dual · Otros Por tipo de combustible · Combustible Verde · Diésel · Eléctrico · Otros Por capacidad de potencia del motor · Hasta 10.000 kW · 10.000 kW a 40.000 kW · 40.000 kW a 80.000 kW · Más de 80.000 kW Por tipo de embarcación · Buques de carga · Buques cisterna · Buques offshore y de apoyo · Buques de pasajeros · Buques RO RO · Otros Por tipo de ajuste · Ajuste de línea · Ajuste retro Por usuario final · Propietarios privados · Flotas chárter/alquiler |
|
Geografía |
Europa (por tipo de motor, por tipo de combustible, por capacidad de potencia del motor, por tipo de embarcación, por tipo de ajuste, por usuario final y por país) · Reino Unido (por tipo de ajuste) · Francia (por tipo de ajuste) · Italia (por tipo de ajuste) · Alemania (por tipo de ajuste) · Grecia (por tipo de ajuste) · España (por tipo de ajuste) · Norte de Europa (por tipo de ajuste) · Resto de Europa (por tipo de ajuste) Norte de África (por tipo de motor, por tipo de combustible, por capacidad de potencia del motor, por tipo de embarcación, por tipo de ajuste, por usuario final y por país) · Argelia (por tipo de ajuste) · Egipto (por tipo de ajuste) · Libia (por tipo de ajuste) · Marruecos (por tipo de ajuste) · Túnez (por tipo de ajuste) |
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 22.870 millones de dólares en 2024 y se prevé que alcance los 35.880 millones de dólares en 2032.
En 2024, el valor de mercado se situó en 4.340 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 5,1% durante el período previsto de 2025-2032.
Por tipo de motor, el segmento de motores de combustible dual está preparado para mostrar el crecimiento más rápido.
Las mejoras en la tecnología de motores son un factor clave que impulsa el mercado.
ABB Marine & Ports (ABB) (Suiza), Bergen Engines AS (Noruega), Caterpillar / MaK (Caterpillar Motoren GmbH) (Alemania), Deutz AG (Alemania) e Iveco Group (Italia) son los principales actores del mercado.
Europa dominó el mercado en 2024
Póngase en contacto con nuestras expertas Habla con un experto


- 2019-2032
- 2024
- 2019-2023
- 200
-

(Oferta válida hasta 31st Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.
Informes relacionados