Tamaño del mercado del tratamiento del cáncer de vesícula biliar, participación y análisis de la industria, por fármaco (gemcitabina, cisplatino, Durvalumab, pembrolizumab y otros), por clase de fármaco (antimetabolitos, compuestos de platino, inhibidores de PD-1, inhibidores de PD-L1 y conjugados anticuerpo-fármaco), por terapia (quimioterapia, inmunoterapia y terapia dirigida), por vía de administración (parenteral y oral), por grupo de edad (adultos) y pediátrica), por canal de distribución (farmacias hospitalarias, farmacias especializadas y farmacias minoristas) y pronóstico regional, 202
 Descargar muestra gratuita

Tamaño del mercado del tratamiento del cáncer de vesícula biliar y perspectivas futuras
 Escuchar versión en audio
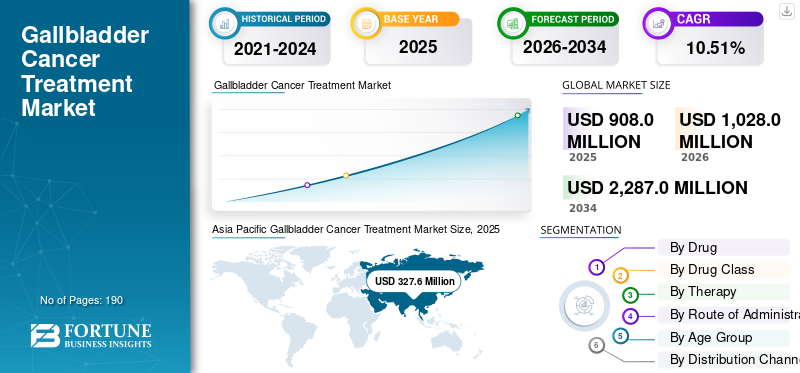
El tamaño del mercado de tratamiento del cáncer de vesícula biliar se valoró en 908,0 millones de dólares en 2025 y se prevé que crezca de 1.028,0 millones de dólares en 2026 a 2.287,0 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 10,51% durante el período previsto. Asia Pacífico dominó el mercado del tratamiento del cáncer de vesícula biliar con una cuota de mercado del 36,08% en 2025.
El mercado está creciendo ya que la enfermedad frecuentemente se diagnostica en una etapa avanzada debido a la presencia limitada de síntomas tempranos. Los pacientes con enfermedad irresecable, recurrente o metastásica suelen requerir terapias sistémicas, incluidas quimioterapia, inmunoterapia, terapia dirigida y regímenes de tratamiento combinados, que respaldan el crecimiento del mercado. El mercado también está presenciando un cambio de la quimioterapia convencional haciabiomarcadorTerapias basadas en medicamentos que se dirigen a anomalías moleculares específicas, como la expresión de HER2. Este cambio está alentando a las empresas farmacéuticas a invertir en anticuerpos biespecíficos, conjugados anticuerpo-fármaco, inhibidores de puntos de control inmunológico y otras terapias avanzadas, ampliando así las opciones de tratamiento y fortaleciendo el crecimiento del mercado.
- Por ejemplo, en mayo de 2025, Zymeworks Inc. recibió la aprobación de la Administración Nacional de Productos Médicos (NMPA) de China para zanidatamab para el tratamiento de pacientes con cáncer de vías biliares (BTC) HER2 positivo (HER2+), irresecable o metastásico previamente tratado.
Además, actores clave, como AstraZeneca plc, Merck & Co., Inc., Pfizer Inc. y Fresenius Kabi AG, participan activamente en lanzamientos de nuevos productos, colaboraciones estratégicas, adquisiciones e iniciativas de inversión para ampliar la presencia en el mercado.
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DEL TRATAMIENTO DEL CÁNCER DE VESÍCULA BILIAR
El aumento de la inversión farmacéutica en tratamientos para cánceres raros y avanzados es una tendencia destacada del mercado
El mercado está siendo testigo de una creciente inversión farmacéutica debido a la gran necesidad de tratamiento insatisfecha entre los pacientes con enfermedad avanzada o metastásica. Aunque el cáncer de vesícula biliar tiene una población de pacientes relativamente pequeña, su progresión agresiva, su diagnóstico tardío y sus limitadas alternativas de tratamiento están alentando a las empresas a desarrollar terapias para poblaciones más amplias de cáncer de vías biliares. Las empresas farmacéuticas evalúan cada vez más anticuerpos dirigidos, combinaciones de inmunoterapia, nuevos sistemas de administración de fármacos y tratamientos basados en biomarcadores para mejorar los resultados de los pacientes. El apoyo regulatorio a las terapias que abordan enfermedades raras y graves está alentando aún más a las empresas a promover nuevos candidatos a través del desarrollo clínico. Se espera que esta tendencia amplíe la cartera de tratamientos y fortalezca el crecimiento a largo plazo del mercado.
- Por ejemplo, en julio de 2025, FUJIFILM Pharmaceuticals U.S.A. recibió la designación de medicamento huérfano de la FDA de EE. UU. para FF-10832, una formulación liposomal en investigación de gemcitabina, para el tratamiento del cáncer de vías biliares. El desarrollo refleja una creciente inversión farmacéutica en tecnologías avanzadas de administración de medicamentos para cánceres raros, incluido el cáncer de vesícula biliar.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
Expansión de la quimioinmunoterapia de primera línea para impulsar el crecimiento del mercado
Se espera que el uso cada vez mayor de la quimioinmunoterapia como tratamiento de primera línea impulse el crecimiento del mercado del tratamiento del cáncer de vesícula biliar. Los pacientes con cáncer de vesícula biliar irresecable, localmente avanzado o metastásico han dependido tradicionalmente de la quimioterapia basada en gemcitabina y cisplatino, que proporciona beneficios limitados de supervivencia a largo plazo. Agregar inhibidores de puntos de control inmunológico a la quimioterapia puede mejorar la respuesta inmune antitumoral y extender la supervivencia en comparación con la quimioterapia sola. A medida que estos regímenes combinados se integren en las pautas de tratamiento y se adopten en más países, se espera que aumente el número de pacientes que reciben inmunoterapia en una fase más temprana del tratamiento. Esta expansión aumentará la utilización de productos de inmunoterapia de alto valor y fortalecerá los ingresos generales del mercado.
- Por ejemplo, en julio de 2026, Phanes Therapeutics, Inc. amplió su colaboración en ensayos clínicos con Merck & Co., Inc., para estudiar spevatamig en combinación con la terapia anti-PD-1 de Merck, KEYTRUDA (pembrolizumab) y quimioterapia en 1 litro de BTC. Spevatamig es el anticuerpo biespecífico anti-CLDN18.2/CD47 de Phanes que funciona como un potenciador de la inmunidad innata (I₂E), una clase emergente de agentes de inmunooncología (IO).
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising global cancer burden expands the eligible treatment pool | High | 3.4% | High | High | High |
| 2 | Expansion of the approved biosimilar portfolio increases competitive supply. | High | 2.8% | High | High | High |
| 3 | Price discounts support payer-driven switching and treatment access | High | 2.5% | High | High | Medium |
| 4 | Institutional reimbursement and procurement frameworks normalize biosimilar use. | Medium-High | 2.2% | Medium | High | High |
| 5 | Loss of exclusivity for checkpoint inhibitors opens a second growth phase | Medium | 2.0% | Medium | Medium | High |
| 6 | Others | Low | 1.7% | Low | Low | Low |
| Total Positive Growth Contribution | 14.60% | |||||
Source: Fortune Business Insights
RESTRICCIONES DEL MERCADO
Baja incidencia de enfermedades y presentación en etapa tardía para restringir la expansión del mercado
Se espera que la incidencia relativamente baja de cáncer de vesícula biliar limite el tamaño de la población de pacientes comercialmente direccionable y reduzca la cantidad de pacientes disponibles para ensayos clínicos específicos. Además, la enfermedad frecuentemente se desarrolla sin síntomas tempranos claros y comúnmente se diagnostica después de que se ha producido una invasión local o metástasis a distancia. En esta etapa, muchos pacientes ya no son elegibles para una resección quirúrgica potencialmente curativa. Es posible que tengan malas condiciones de salud que restrinjan el uso de quimioterapia intensiva, inmunoterapia o combinaciones de tratamientos dirigidos. Estos factores pueden ralentizar el desarrollo de productos, la adopción de tratamientos y el crecimiento general de los ingresos del mercado.
- Por ejemplo, en mayo de 2026, un artículo de MedicalXpress basado en una investigación de la Universidad de Boston destacó que el cáncer de vesícula biliar se caracteriza por una progresión temprana silenciosa y con frecuencia se diagnostica en una etapa tardía. El artículo informó que sólo alrededor del 10% al 20% de los pacientes son elegibles para una resección quirúrgica curativa en el momento del diagnóstico, mientras que la tasa de supervivencia a cinco años suele ser inferior al 10%. Esta presentación tardía y la pequeña población elegible para tratamiento restringen la cantidad de pacientes que pueden recibir terapias curativas o avanzadas, lo que limita la expansión del mercado.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Aggressive price erosion limits manufacturer-level value growth | High | 1.6% | High | High | Medium |
| 2 | Complex biologic manufacturing raises entry barriers and supply risk | Medium-High | 1.1% | High | Medium | Medium |
| 3 | Patent and settlement timing can delay commercial entry | Medium | 0.9% | Medium | Medium | Low |
| 4 | Others | Low | 0.5% | Low | Low | Low |
| Total Negative Growth Impact | 4.10% | |||||
Source: Fortune Business Insights
OPORTUNIDADES DE MERCADO
Movimiento de terapias dirigidas a líneas de tratamiento anteriores para crear oportunidades de crecimiento
Se espera que el movimiento de terapias dirigidas desde el tratamiento de última línea a entornos de primera línea cree importantes oportunidades de crecimiento en el mercado. Actualmente, varias terapias dirigidas por biomarcadores se utilizan principalmente en pacientes previamente tratados después de la progresión de la enfermedad. La evaluación temprana de estas terapias, cuando los pacientes generalmente tienen mejor salud y tolerancia al tratamiento, podría ampliar la población de pacientes elegibles y mejorar la duración de la terapia. La combinación de anticuerpos dirigidos a HER2 y otros medicamentos de precisión con quimioterapia o inmunoterapia también puede mejorar las tasas de respuesta en comparación con el tratamiento convencional solo. Esta transición aumentaría la demanda de perfiles moleculares, pruebas de diagnóstico complementarias y productos específicos de alto valor. Primera línea exitosaensayos clínicosPor lo tanto, las aprobaciones regulatorias posteriores podrían ampliar las indicaciones de los productos y generar oportunidades de ingresos adicionales para los participantes del mercado.
- Por ejemplo, en noviembre de 2025, Jazz Pharmaceuticals informó que continuaba el ensayo de fase III HERIZON-BTC-302 para evaluar Ziihera (zanidatamab) con cisplatino y gemcitabina, con o sin un inhibidor de PD-1/PD-L1, como tratamiento de primera línea para adultos con cáncer de vías biliares HER2 positivo. El desarrollo representa el paso de zanidatamab de su uso aprobado en pacientes previamente tratados a un entorno de tratamiento más temprano, lo que podría ampliar la población de pacientes elegibles y aumentar el uso de terapias dirigidas por biomarcadores en el cáncer de vesícula biliar.
DESAFÍOS DEL MERCADO
Población de pacientes pequeña y geográficamente concentrada para desafiar el desarrollo del mercado
La distribución pequeña y geográficamente desigual de los pacientes con cáncer de vesícula biliar presenta un desafío importante para el desarrollo clínico. Muchos mercados desarrollados tienen un número limitado de pacientes elegibles. Esto dificulta que las compañías farmacéuticas recluten suficientes participantes a través de hospitales o países individuales. La elegibilidad de los pacientes se restringe aún más cuando los ensayos requieren biomarcadores específicos, tratamientos previos, etapas de la enfermedad o un estado de salud adecuado. En consecuencia, es posible que los patrocinadores deban realizar ensayos multinacionales complejos que involucren numerosos sitios clínicos, lo que aumentará los costos de desarrollo, extenderá los plazos de reclutamiento y retrasará las presentaciones regulatorias. La representación limitada de regiones con alta incidencia y recursos limitados también puede reducir la aplicabilidad de los hallazgos de los ensayos en diversas poblaciones de pacientes.
- Por ejemplo, en enero de 2025, el University College London lanzó el ensayo internacional de medicina de precisión SAFIR-ABC10 para el cáncer de las vías biliares, incluido el cáncer de vesícula biliar. El estudio tenía como objetivo reclutar alrededor de 800 pacientes en todo el mundo e involucra a grupos de investigación en el Reino Unido, Francia y Bélgica. La necesidad de inscribir múltiples subtipos de cáncer biliar en una red internacional ilustra la dificultad de identificar suficientes pacientes con cáncer de vesícula biliar elegibles para biomarcadores a través de países o centros clínicos individuales, lo que puede aumentar la complejidad de los ensayos y ampliar los plazos de desarrollo.
Análisis de segmentación
Por droga
Durvalumab dominó debido a su entrada temprana en la quimioinmunoterapia de primera línea
Según el fármaco, el mercado se clasifica en gemcitabina, cisplatino, durvalumab,pembrolizumab, capecitabina, oxaliplatino, fluorouracilo, zanidatamab, trastuzumab deruxtecan y otros.
El segmento de durvalumab dominó el mercado debido a su uso establecido con gemcitabina y cisplatino para el cáncer de vías biliares metastásico, localmente avanzado o no tratado previamente, incluido el cáncer de vesícula biliar. Su entrada regulatoria anterior proporcionó una ventaja de ser el primero en actuar y permitió que la terapia se incorporara ampliamente en las prácticas de tratamiento de primera línea. Durvalumab se administra durante la fase de quimioterapia y posteriormente puede continuarse como monoterapia de mantenimiento, ampliando la duración del tratamiento y aumentando los ingresos por paciente elegible. Estos factores respaldaron la mayor adopción y contribución comercial de durvalumab en comparación con productos de inmunoterapia y dirigidos más nuevos.
- Por ejemplo, en abril de 2024, AstraZeneca informó los resultados de un seguimiento de tres años del ensayo TOPAZ-1, que mostraban que durvalumab más quimioterapia reducía el riesgo de muerte en un 26%. Alrededor del 14,6% de los pacientes que recibieron la combinación estaban vivos a los tres años, en comparación con el 6,9% que recibió quimioterapia sola, lo que refuerza su posición en el tratamiento avanzado de primera línea del cáncer de vías biliares.
Se espera que el segmento de pembrolizumab crezca a una tasa compuesta anual del 13,29% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por clase de medicamento
Los antimetabolitos son líderes debido al papel de la gemcitabina como columna vertebral del tratamiento
Según la clase de fármaco, el mercado se segmenta en antimetabolitos, compuestos de platino, inhibidores de PD-1, inhibidores de PD-L1, anticuerpos biespecíficos,conjugados anticuerpo-fármaco, inhibidores de la topoisomerasa, taxanos y otros.
En 2025, los antimetabolitos dominaron el mercado principalmente debido al uso extensivo de gemcitabina en el tratamiento del cáncer de vesícula biliar sistémico. La gemcitabina combinada con cisplatino sigue siendo la principal quimioterapia para pacientes con enfermedad metastásica o irresecable. El fármaco también se conserva en regímenes de quimioinmunoterapia más nuevos que incluyen durvalumab o pembrolizumab, lo que permite que el segmento se beneficie de la adopción de tratamientos tanto convencionales como avanzados. La capecitabina y el fluorouracilo aumentan aún más la utilización de antimetabolitos en entornos adyuvantes, combinados y de línea posterior. Por lo tanto, la amplia elegibilidad de los pacientes, los ciclos de tratamiento repetidos y el uso en múltiples regímenes respaldaron la participación de mercado líder del segmento.
- Por ejemplo, en octubre de 2023, Merck anunció la aprobación de Keytruda por parte de la FDA de EE. UU. en combinación con el antimetabolito gemcitabina y cisplatino para el cáncer de vías biliares localmente avanzado, irresecable o metastásico. La aprobación mantuvo la gemcitabina como componente central del nuevo régimen de quimioinmunoterapia de primera línea.
Se prevé que el segmento de inhibidores de PD-1 crezca a una tasa compuesta anual del 13,29% durante el período previsto.
Por terapia
La quimioterapia domina debido a su amplio uso en todo el recorrido del tratamiento
Según la terapia, el mercado se segmenta en quimioterapia, inmunoterapia, terapia dirigida y otras.
En 2025, el segmento de la quimioterapia dominó el mercado, ya que sigue siendo una opción de tratamiento central para los pacientes que no son elegibles para una cirugía curativa o cuya enfermedad ha progresado. Terapias clave como la gemcitabina y el cisplatino se utilizan ampliamente para la enfermedad avanzada, mientras que los enfoques basados en capecitabina y fluorouracilo pueden considerarse en entornos de tratamiento adyuvante o alternativo. En consecuencia, la expansión de la quimioinmunoterapia ha aumentado, en lugar de eliminar, el uso de fármacos citotóxicos. La amplia disponibilidad de productos de quimioterapia genéricos y la experiencia médica establecida respaldaron aún más el dominio del segmento.
- Por ejemplo, en enero de 2024, NICE recomendó durvalumab en combinación con gemcitabina y cisplatino para adultos con cáncer de vías biliares localmente avanzado, irresecable o metastásico. La recomendación demostró que la quimioterapia sigue siendo la columna vertebral del tratamiento incluso después de la introducción de la inmunoterapia.
Se prevé que el segmento de inmunoterapia crezca a una tasa compuesta anual del 11,35% durante el período previsto.
Por vía de administración
La dosificación controlada y el uso de medicamentos de apoyo condujeron al dominio del segmento parenteral
Según la vía de administración, el mercado se segmenta en parenteral y oral.
En 2025, el segmento parenteral representó la mayor cuota de mercado de tratamiento del cáncer de vesícula biliar. La mayoría de las terapias clave utilizadas para el cáncer de vesícula biliar avanzado se administran mediante infusión parenteral. La gemcitabina, cisplatino, oxaliplatino, durvalumab, pembrolizumab, zanidatamab y trastuzumab deruxtecan se administran principalmente por vía parenteral. Los pacientes en etapa avanzada frecuentemente reciben regímenes de múltiples medicamentos que requieren ciclos de infusión programados, lo que respalda la utilización repetida de productos inyectables. La administración parenteral también permite una dosificación controlada, el uso de medicamentos de apoyo y un manejo clínico inmediato de las reacciones relacionadas con la infusión. Como resultado, la fuerte dependencia de la quimioterapia basada en infusiones, la inmunoterapia y la terapia dirigida apoyó la participación líder del segmento.
- Por ejemplo, en noviembre de 2024, Jazz Pharmaceuticals anunció la aprobación de la FDA de EE. UU. de Ziihera, una formulación de 50 mg/ml para uso intravenoso, para adultos con cáncer de vías biliares HER2 positivo, irresecable o metastásico previamente tratado. La aprobación añadió otra terapia inyectable de alto valor al panorama del tratamiento.
Se proyecta que el segmento oral crecerá a una tasa compuesta anual del 9,46% durante el período previsto.
Por grupo de edad
El segmento de adultos dominado debido a una mayor incidencia de enfermedades y una mayor disponibilidad de tratamientos comerciales
Según el grupo de edad, el mercado se segmenta en pediatría y adultos.
El segmento de adultos dominó el mercado en 2025. Esto se debe a que el cáncer de vesícula biliar ocurre predominantemente entre personas de mediana edad y mayores. Además, los principales ensayos clínicos y aprobaciones regulatorias para quimioterapia, inmunoterapia y terapias dirigidas se han centrado principalmente en pacientes adultos. Esto ha creado una base de evidencia más amplia, una mayor disponibilidad de tratamientos aprobados y una mayor utilización de terapias entre los adultos. La combinación de una mayor incidencia de enfermedades y una mayor disponibilidad de tratamientos comerciales respaldó la participación de mercado dominante del segmento.
- Por ejemplo, en 2022, Cancer Research U.K. informó que las tasas de incidencia de cáncer de vesícula biliar son más altas entre las personas de 85 a 89 años, y este grupo de edad representa aproximadamente el 13 % de los casos recién diagnosticados en el Reino Unido. Los datos demuestran que la población elegible para tratamiento está muy concentrada entre adultos y pacientes mayores.
Se proyecta que el segmento de pediatría crecerá a una tasa compuesta anual del 7,43% durante el período previsto.
Por canal de distribución
Los requisitos de infusión y monitorización especializados conducen al dominio de las farmacias hospitalarias
Según el canal de distribución, el mercado se segmenta en hospitales.farmacias, farmacias especializadas, droguerías y farmacias minoristas, y farmacias en línea.
En 2025, las farmacias hospitalarias dominaron el segmento del canal de distribución. La mayoría de las terapias contra el cáncer de vesícula biliar se inician y administran en hospitales y centros oncológicos especializados. Estas terapias requieren preparación en condiciones controladas, programación de infusiones y seguimiento por parte de profesionales de oncología. Los pacientes con enfermedad avanzada también pueden requerir tratamiento de la obstrucción biliar, toxicidad relacionada con el tratamiento, hidratación, medicación antiemética o atención de apoyo de emergencia. Estos requisitos clínicos concentran la adquisición y dispensación de medicamentos dentro de los sistemas de farmacia hospitalaria. Además, los medicamentos oncológicos de alto costo suelen adquirirse mediante contratos institucionales y administrarse bajo atención multidisciplinaria especializada, lo que fortalece aún más el dominio del segmento.
- Por ejemplo, en septiembre de 2024, el NHS de Inglaterra publicó una especificación de servicio especializado para los cánceres biliares hepatopancreáticos, incluido el cáncer de vesícula biliar. La especificación asignó a los centros especializados en cáncer la responsabilidad de la revisión del diagnóstico, la planificación del tratamiento, los procedimientos y el manejo de la enfermedad recurrente, destacando el papel central de la atención hospitalaria en la prestación del tratamiento.
Se proyecta que el segmento de farmacias en línea crecerá a una tasa compuesta anual del 17,54% durante el período previsto.
Perspectivas regionales del mercado de tratamiento del cáncer de vesícula biliar
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Oriente Medio y África.
América del norte
América del Norte estaba valorada en 221,9 millones de dólares en 2024 y mantuvo su impulso de crecimiento con una segunda posición en 2025 con 277,6 millones de dólares. El crecimiento del mercado está respaldado por la adopción de quimioinmunoterapia de primera línea y el aumento de las pruebas moleculares para el cáncer de vesícula biliar avanzado. La disponibilidad de durvalumab, pembrolizumab y tratamientos dirigidos a HER2 está ampliando el uso de la terapia y el gasto por paciente.
Mercado de tratamiento del cáncer de vesícula biliar de EE. UU.
Dada la contribución sustancial de América del Norte y el dominio estadounidense en la región, se estima que el mercado estadounidense ascenderá a unos 292,0 millones de dólares en 2026, lo que representa aproximadamente el 28,40% del mercado mundial.
Europa
Se prevé que Europa crecerá a una tasa compuesta anual del 8,22% durante el período previsto, la tercera más alta entre todas las regiones, y alcanzará una valoración de 269,4 millones de dólares en 2026. El aumento de la aprobación regulatoria y el reembolso de combinaciones basadas en inmunoterapia están mejorando el acceso a tratamientos avanzados.
Mercado del tratamiento del cáncer de vesícula biliar del Reino Unido
Se estima que el mercado del Reino Unido alcanzará los 44,2 millones de dólares en 2026, lo que representa aproximadamente el 4,30% del mercado mundial.
Mercado alemán de tratamiento del cáncer de vesícula biliar
Se prevé que el mercado de Alemania alcance aproximadamente 56,8 millones de dólares en 2026, equivalente a alrededor del 5,52% del mercado mundial.
Asia Pacífico
Asia Pacific Gallbladder Cancer Treatment Market Size, 2025 (USD Million)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
Asia Pacífico dominó el mercado en 2025 y se estima que alcanzará los 376,4 millones de dólares en 2026. La región es testigo de una carga de cáncer de vesícula biliar comparativamente alta. Se espera que la mejora del diagnóstico, la infraestructura sanitaria avanzada y el acceso a la quimioterapia, la inmunoterapia y las terapias dirigidas impulsen el crecimiento regional.
Mercado japonés de tratamiento del cáncer de vesícula biliar
El mercado japonés en 2026 se estima en alrededor de 78,5 millones de dólares, lo que representa aproximadamente el 7,64% del mercado mundial.
Mercado de tratamiento del cáncer de vesícula biliar de China
Se prevé que el mercado de China esté entre los más grandes del mundo, con ingresos estimados en 2026 en alrededor de 114,3 millones de dólares, lo que representa aproximadamente el 11,12% de las ventas globales.
Mercado de tratamiento del cáncer de vesícula biliar de la India
Se estima que el mercado indio alcanzará unos 74,5 millones de dólares en 2026, lo que representará aproximadamente el 7,24% de los ingresos mundiales.
América Latina y Medio Oriente y África
Se espera que la región de América Latina experimente un crecimiento significativo durante el período de pronóstico y se estima que alcance una valoración de 44,5 millones de dólares en 2026. Los focos de alta incidencia, el aumento de la detección del cáncer y la expansión de los servicios de oncología especializados son algunos de los factores clave que respaldan la demanda de tratamiento. En Oriente Medio y África, se prevé que el CCG alcance los 9,7 millones de dólares en 2026.
Mercado de tratamiento del cáncer de vesícula biliar de Sudáfrica
Se prevé que el mercado sudafricano alcance aproximadamente 6,4 millones de dólares en 2026, lo que representa aproximadamente el 0,62% de los ingresos globales.
PAISAJE COMPETITIVO
Actores clave de la industria
Aprobaciones de productos y asociaciones estratégicas entre empresas clave para intensificar la competencia en el mercado
La fuerte presencia de empresas globales de oncología, fabricantes de inyectables genéricos y empresas regionales.farmacéuticoproveedores caracteriza el mercado. Las empresas se están centrando en fortalecer sus carteras de productos mediante aprobaciones regulatorias, expansión geográfica, estudios de combinación de primera línea, nuevas formulaciones de medicamentos y acuerdos de licencia estratégicos. La creciente competencia entre los productos de quimioinmunoterapia, las terapias dirigidas a HER2 y los medicamentos de quimioterapia genéricos establecidos está alentando a las empresas a ampliar el acceso al tratamiento y captar una mayor población de pacientes elegibles.
- Por ejemplo, en julio de 2025, Zymeworks colaboró con Jazz Pharmaceuticals y BeOne Medicines para el desarrollo y comercialización de zanidatamab en diferentes territorios globales. A través de estas asociaciones, la terapia recibió aprobaciones en EE. UU., Europa y China para el cáncer de vías biliares HER2 positivo previamente tratado, lo que demuestra cómo las colaboraciones estratégicas están respaldando una expansión geográfica más rápida de las terapias dirigidas.
Grandes actores como AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Roche y Eli Lilly Company compiten a través de la innovación de productos, el desarrollo clínico, la disponibilidad de genéricos, las asociaciones y la expansión geográfica. Se espera que las empresas con terapias de primera línea aprobadas, evidencia clínica sólida, redes de distribución hospitalaria establecidas y acceso a pacientes seleccionados con biomarcadores mantengan una posición de liderazgo en el mercado.
LISTA DE EMPRESAS CLAVE PARA EL TRATAMIENTO DEL CÁNCER DE VESÍCULA BILIAR PERFILADAS
- AstraZeneca plc(Reino Unido)
- Merck & Co., Inc. (EE. UU.)
- Pfizer Inc.(A NOSOTROS.)
- Fresenius Kabi AG(Alemania)
- Industrias farmacéuticas Teva Ltd.(Israel)
- Grupo Sandoz AG (Suiza)
- Hikma Pharmaceuticals PLC (Reino Unido)
- Accord Healthcare (Reino Unido)
- Industrias farmacéuticas Sun Ltd. (India)
- Eli Lilly and Company (Estados Unidos)
- Reddy's Laboratories Ltd. (India)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Septiembre de 2025:Daiichi Sankyo recibió la autorización de comercialización de la Agencia Europea de Medicamentos (EMA) para la variación de tipo II de ENHERTU (trastuzumab deruxtecan) para el tratamiento de pacientes adultos con tumores sólidos metastásicos o irresecables HER2 positivos (inmunohistoquímica [IHC] 3+) que han recibido tratamiento previo y no tienen opciones de tratamiento alternativas satisfactorias.
- Septiembre de 2025:Merck & Co., Inc., recibió la aprobación de la FDA de EE. UU. para la inyección de KEYTRUDA QLEX (pembrolizumab y berahyaluronidasa alfa-pmph) para administración subcutánea en adultos en la mayoría de las indicaciones de tumores sólidos de KEYTRUDA (pembrolizumab).
- Julio de 2025:CivicaScript, LLC, lanzó su capecitabina genérica. La capecitabina es un inhibidor metabólico nucleósido indicado para ciertos tipos de cáncer colorrectal, de mama, gástrico, de esófago, de la unión gastroesofágica o de páncreas.
- Julio de 2025:Jazz Pharmaceuticals plc recibió la autorización de comercialización condicional de la Comisión Europea para Ziihera (zanidatamab), un anticuerpo biespecífico dual dirigido al receptor 2 del factor de crecimiento epidérmico humano (HER2), como monoterapia para el tratamiento de adultos con cáncer de vías biliares (BTC) HER2 positivo (IHC 3+) localmente avanzado o metastásico irresecable previamente tratado con al menos una línea previa de terapia sistémica.
- Mayo de 2025:Zymeworks Inc. recibió la aprobación de la Administración Nacional de Productos Médicos (NMPA) de China para zanidatamab para el tratamiento de pacientes con cáncer de vías biliares (BTC) HER2 positivo (HER2+), irresecable o metastásico previamente tratado.
COBERTURA DEL INFORME
El informe de mercado de Tratamiento del cáncer de vesícula biliar proporciona una evaluación detallada de todos los segmentos del mercado, destacando los impulsores clave, las tendencias, las oportunidades, las restricciones y los desafíos que dan forma al crecimiento de la industria. También cubre avances tecnológicos en el tratamiento del cáncer de vesícula biliar, principales desarrollos de la industria, análisis de participación de mercado y perfiles completos de empresas líderes. El informe también evalúa las tendencias de las clases de medicamentos, los grupos de edad, la adopción de marcas y genéricos, la dinámica de los grupos de edad y el desempeño del canal de distribución en regiones clave. Incluye análisis de mercado, incluidos desarrollos de proyectos, aprobaciones regulatorias, lanzamientos de productos, tendencias de precios y reembolsos, y estrategias competitivas adoptadas por compañías farmacéuticas líderes. El estudio también destaca los patrones de crecimiento regional en América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África, junto con los factores clave que respaldan la adopción en cada región.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 10,51% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por medicamento, clase de medicamento, terapia, vía de administración, grupo de edad, canal de distribución y región |
| Por droga |
|
| Por clase de medicamento |
|
| Por terapia |
|
| Por vía administrativa |
|
| Por grupo de edad |
|
| Por canal de distribución |
|
| Por región |
|
Metodología de la investigación
1. Enfoques de abajo hacia arriba
Enfoque 1: Ingresos y participación de mercado de los principales actores en el tratamiento del cáncer de vesícula biliar
- Recopilación de ingresos por productos oncológicos a partir de informes anuales, presentaciones ante la SEC, presentaciones de inversores, transcripciones de ganancias, divulgaciones de productos, sitios web de empresas y presentaciones regulatorias de empresas clave como AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Pfizer, Fresenius Kabi, Eli Lilly, Roche, Teva, Hikma, Sandoz, Intas/Accord, Sun Pharma, Dr. Reddy's y Viatris.
- Identificación de los ingresos generados por productos relevantes, incluidos durvalumab, pembrolizumab, zanidatamab, trastuzumab deruxtecan, gemcitabina, cisplatino, capecitabina, oxaliplatino, fluorouracilo y otras terapias aplicables.
- Asignación de ventas más amplias de productos contra el cáncer del tracto biliar al cáncer de vesícula biliar en función de la proporción de cáncer de vesícula biliar en las poblaciones de ensayo, la distribución epidemiológica, la cobertura de indicaciones aprobadas, la utilización del tratamiento y el acceso geográfico.
- Ajuste de los ingresos de la empresa para la combinación de productos de marca versus genéricos, posicionamiento de la línea de tratamiento, duración promedio de la terapia, momento de lanzamiento al mercado, estado de la patente, reembolsos, descuentos en licitaciones y disponibilidad a nivel de país.
- Evaluación de la huella de fabricación de oncología de cada empresa, aprobaciones regulatorias, participación en adquisiciones hospitalarias, presencia de farmacias especializadas, capacidades de distribución y alcance geográfico.
- Estimación de los ingresos y las cuotas de mercado del tratamiento del cáncer de vesícula biliar a nivel de empresa para 2021-2025.
Enfoque 2: Análisis de utilización de tratamientos y ventas de medicamentos a nivel de producto
- Identificación de productos de marca y genéricos para el tratamiento del cáncer de vesícula biliar comercializados por las principales empresas farmacéuticas y biotecnológicas.
- Recopilación de ventas a nivel de producto, volúmenes de prescripción, volúmenes de adquisiciones hospitalarias, consumo de viales y tabletas, concentración de dosificación, frecuencia de dosificación, ciclos de tratamiento y duración promedio del tratamiento.
- Cobertura de productos importantes como Imfinzi, Keytruda, Ziihera, Enhertu, gemcitabina, cisplatino, capecitabina, oxaliplatino, fluorouracilo, irinotecán, paclitaxel, docetaxel y otros tratamientos respaldados por guías.
- Mapeo de la utilización de productos en quimioterapia, inmunoterapia, terapia dirigida y otras categorías de tratamiento sistémico.
- Estimación de la demanda de productos por vía de administración, incluidas terapias parenterales y orales, y por canal de distribución, incluidas farmacias hospitalarias, farmacias especializadas, droguerías y farmacias minoristas, y farmacias en línea.
- Ajuste por interrupción del tratamiento, reducciones de dosis, ciclos incompletos, desperdicio de viales, sustitución de genéricos, licitaciones hospitalarias y limitaciones de acceso a productos específicos.
- Multiplicación de unidades de tratamiento anuales por precios de venta del fabricante, precios ex fábrica o precios netos de adquisición hospitalaria para obtener ingresos de mercado a nivel de producto.
- Agregación de ingresos a nivel de producto entre países y regiones para determinar el mercado global.
- Evaluación de candidatos en etapa avanzada de proyectos clínicos, expansiones de etiquetas esperadas y posibles lanzamientos de productos, excluyendo al mismo tiempo los ingresos no comerciales de proyectos en desarrollo del mercado histórico y del año base.
Enfoque 3: Epidemiología y modelo de paciente tratado
- Evaluación de la incidencia, prevalencia, mortalidad, tasas de diagnóstico y estadio en el momento del diagnóstico del cáncer de vesícula biliar anual en los EE. UU., Canadá, Europa, Japón, China, India, Australia, el sudeste asiático, América Latina, el CCG, Sudáfrica y otros países dentro del alcance.
- Estimación de la población diagnosticada y elegible para tratamiento después de tener en cuenta la enfermedad resecable localizada, la elegibilidad para el tratamiento adyuvante, la enfermedad irresecable, la enfermedad metastásica, la enfermedad recurrente, el estado funcional y las contraindicaciones del tratamiento.
- Mapeo de pacientes tratados con quimioterapia, inmunoterapia, terapia dirigida y otros tratamientos sistémicos según aprobaciones regulatorias, pautas clínicas, prácticas de prescripción médica, elegibilidad de biomarcadores, reembolso y disponibilidad de medicamentos.
- Estimación del número de pacientes que reciben gemcitabina, cisplatino, durvalumab, pembrolizumab, capecitabina, oxaliplatino, fluorouracilo, zanidatamab, trastuzumab deruxtecan y otros tratamientos.
- Cálculo del consumo anual de medicamentos por paciente utilizando dosis, ciclo de tratamiento, área de superficie corporal, duración del tratamiento, terapia de mantenimiento, intensidad de la dosis y supuestos de interrupción.
- Multiplicación de los volúmenes de pacientes tratados por el gasto farmacéutico anual por paciente a nivel de fabricante para calcular los valores de mercado a nivel de país.
- Agregación de estimaciones a nivel de país a valores de mercado regionales y globales para 2021-2025.
- Previsión del crecimiento de pacientes tratados hasta 2034 utilizando tendencias de incidencia, envejecimiento de la población, mejora del diagnóstico, penetración del tratamiento sistémico, pruebas de biomarcadores, adopción de inmunoterapia, adopción de terapias dirigidas y expansión del acceso.
2. Enfoques de arriba hacia abajo
Enfoque 1: Mercado matriz y análisis del gasto en oncología direccionable
- Análisis del mercado farmacéutico global de oncología, el mercado de medicamentos contra el cáncer gastrointestinal, el mercado de tratamiento del cáncer hepatobiliar y el gasto en tratamiento del cáncer de vías biliares como capas relevantes del mercado matriz.
- Estimación de la proporción farmacéutica del gasto total en tratamiento del cáncer después de excluir cirugía, radioterapia, servicios de diagnóstico, hospitalización, honorarios médicos, cargos por infusión e ingresos por cuidados de apoyo.
- Asignación del gasto farmacéutico del cáncer de las vías biliares entre el cáncer de vesícula biliar, el colangiocarcinoma intrahepático, el colangiocarcinoma extrahepático y otras neoplasias malignas de las vías biliares utilizando la incidencia, la distribución de los pacientes diagnosticados, la elegibilidad del tratamiento, la utilización del régimen y el costo promedio del tratamiento.
- Estimación de la proporción atribuible al cáncer de vesícula biliar de terapias de alto valor contra el cáncer de vías biliares, como durvalumab, pembrolizumab, zanidatamab y trastuzumab deruxtecan.
- Ajuste por gastos en oncología específicos de cada país, acceso a reembolsos, penetración de inmunoterapia, disponibilidad de terapias dirigidas, uso de quimioterapia genérica, infraestructura hospitalaria y precios de los fabricantes.
- Cálculo de participaciones regionales para América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
3. Lista de fuentes clave
- Aportes epidemiológicos y regulatorios validados de FDA, NCI, SEER, EMA, PMDA, NMPA, CDSCO, TGA, OMS, IARC, GLOBOCAN y registros nacionales de cáncer.
- Aportes clínicos y de tratamiento de ASCO, ESMO, NCCN, ClinicalTrials.gov, PubMed, revistas de oncología revisadas por pares, resultados de ensayos publicados y pautas de tratamiento.
- Información de la empresa procedente de informes anuales, presentaciones ante la SEC, presentaciones de inversores, transcripciones de ganancias, divulgaciones de ventas de productos, información de prescripción y comunicados de prensa.
- Validación de mercado mediante aprobaciones de medicamentos, ampliaciones de etiquetas, lanzamientos de productos, precios de fabricante, licitaciones hospitalarias, cambios de reembolso, inclusión en formularios, lanzamientos de genéricos y vencimientos de patentes.
4. Entrevistas primarias
Entrevistas del lado de la oferta: 60%
- Encuestados clave:Discusiones con empresas farmacéuticas y de biotecnología, fabricantes de medicamentos oncológicos, proveedores de medicamentos genéricos, mayoristas, farmacias especializadas y distribuidores que operan en el mercado del tratamiento del cáncer de vesícula biliar para recopilar información sobre el tamaño del mercado, la tasa de crecimiento, las ventas de productos, los precios, la distribución, la dinámica competitiva y la demanda regional. Los encuestados clave incluyen ejecutivos de ventas, gerentes de marketing, gerentes de desarrollo comercial, profesionales de acceso al mercado, vicepresidentes de ventas, distribuidores y otros.
- Entrevistas del lado de la demanda: 40%
- Encuestados clave:Conversaciones con oncólogos médicos, oncólogos gastrointestinales, farmacéuticos hospitalarios, equipos de adquisiciones de centros oncológicos, pagadores y proveedores de atención médica para analizar los regímenes de tratamiento del cáncer de vesícula biliar preferidos, la penetración de la terapia, los volúmenes de pacientes tratados, la duración del tratamiento, la utilización del producto, el acceso al reembolso y el costo anual de los medicamentos por paciente en diferentes países y regiones.
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 908,0 millones de dólares en 2025 y se prevé que alcance los 2.287,0 millones de dólares en 2034.
En 2025, el valor de mercado de Asia Pacífico se situó en 327,6 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 10,51% durante el período previsto de 2026-2034.
Se espera que el segmento de fármacos Durvalumab lidere el mercado.
La creciente carga mundial del cáncer amplía el grupo de tratamientos elegibles y está impulsando el crecimiento del mercado.
AstraZeneca plc, Merck & Co., Inc., Pfizer Inc. y Fresenius Kabi AG se encuentran entre los principales actores del mercado global.
Asia Pacífico representó la mayor cuota de mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 190
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados