Tamaño del mercado de dispositivos médicos, participación y análisis de la industria, por tipo (dispositivos ortopédicos, dispositivos cardiovasculares, dispositivos de diagnóstico por imágenes, diagnóstico in vitro (IVD), dispositivos de cirugía mínimamente invasivos, tratamiento de heridas, dispositivos para el cuidado de la diabetes, dispositivos oftálmicos, dispositivos dentales, dispositivos de nefrología, cirugía general y otros), por usuario final (hospitales y ASC, clínicas y otros) y pronóstico regional. 2026-2034
 Descargar muestra gratuita

Análisis de la industria de dispositivos médicos
 Escuchar versión en audio
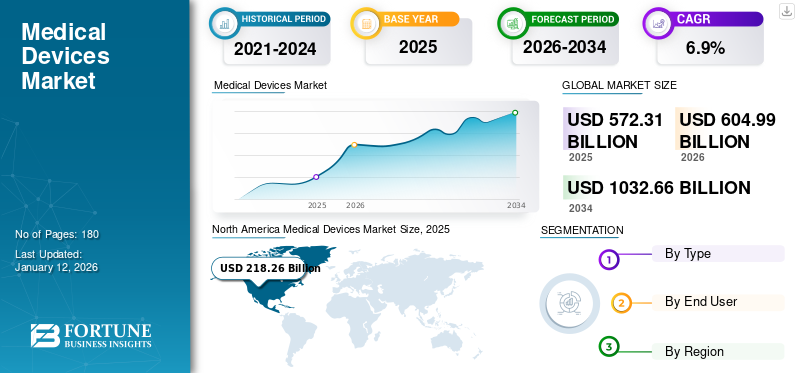
El tamaño del mercado mundial de dispositivos médicos se valoró en 572,31 mil millones de dólares en 2025 y se prevé que crezca de 604,99 mil millones de dólares en 2026 a 1032,66 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 6,90% durante el período previsto. América del Norte dominó el mercado de dispositivos médicos con una cuota de mercado del 38,1% en 2025.
El creciente número de pacientes que padecen enfermedades agudas y crónicas, como diabetes, cáncer y otras, junto con una mayor conciencia sobre las opciones de tratamiento, está provocando que un número cada vez mayor de pacientes se sometan a procedimientos quirúrgicos y de diagnóstico. Se espera que el creciente número de procedimientos quirúrgicos, incluidos los cardíacos, ortopédicos, neurológicos y otros a nivel mundial, contribuya a la expansión del mercado.
- Por ejemplo, según los datos proporcionados por el Centro Nacional de Información Biotecnológica (NCBI) en agosto de 2023, casi 422,0 millones de personas en todo el mundo son diagnosticadas con diabetes, la mayoría vive en países de ingresos bajos y medianos, y 1,5 millones de muertes se atribuyen directamente a la diabetes cada año.
El aumento de las admisiones de pacientes hospitalizados y el creciente número de procedimientos quirúrgicos y de diagnóstico están impulsando la demanda de productos, incluidos bienes de capital y consumibles, en los países desarrollados y emergentes.
Además, se espera que las crecientes iniciativas de investigación y desarrollo por parte de actores clave del mercado como Medtronic, Johnson & Johnson Services, Inc. y otros para desarrollar e introducir equipos novedosos para atender la creciente demanda de dispositivos novedosos apoyen la participación del mercado global.
- Por ejemplo, según el informe de 2023 de MedTech Dive, se otorgaron designaciones de innovación a 167 dispositivos en 2023, en comparación con 135 en 2022.
- Además, en junio de 2023, el CDRH y el Centro de Evaluación e Investigación de Productos Biológicos (CBER) otorgaron designaciones innovadoras a 109 dispositivos.
El mercado está preparado para un crecimiento sustancial, impulsado por las innovaciones tecnológicas y las crecientes demandas de atención sanitaria. Sin embargo, desafíos como las complejidades regulatorias y las tensiones comerciales requieren una navegación estratégica por parte de las partes interesadas de la industria.
Descargar muestra gratuita para conocer más sobre este informe.
CONCLUSIONES CLAVE DEL MERCADO DE DISPOSITIVOS MÉDICOS
 Tamaño y pronóstico del mercado global
- Tamaño del mercado en 2025: 572,31 mil millones de dólares
- Tamaño del mercado en 2026: 604,99 mil millones de dólares
- Tamaño del mercado previsto para 2034: 1.032,66 mil millones de dólares
- CAGR: 6,90% de 2026 a 2034
 Cuota de mercado
- América del Norte dominó el mercado con una participación del 38,10% en 2025.
- El diagnóstico in vitro (IVD) tuvo la mayor participación por tipo con un 13,53% en 2026.
- Hospitales y ASC dominados por el usuario final con una participación del 48,97% en 2026.
 Aspectos destacados regionales clave
América del norte
230.620 millones de dólares en 2026, liderados por una infraestructura sanitaria avanzada.
Europa
154.820 millones de dólares en 2026, impulsados por el aumento del gasto sanitario.
Asia Pacífico
153.580 millones de dólares en 2026, con el crecimiento más rápido.
Reino Unido
20.040 millones de dólares en 2026, respaldados por la adopción de dispositivos avanzados.
Japón
43.860 millones de dólares en 2026, impulsados por el envejecimiento de la población y la innovación.
Leer más

Dinámica del mercado
Impulsores del mercado
Prevalencia creciente de enfermedades crónicas EntrePacientes para impulsar el crecimiento del mercado
La creciente prevalencia de enfermedades agudas y crónicas, incluidas la diabetes, el cáncer y otras, está provocando que un número cada vez mayor de pacientes requieran terapias y procedimientos de tratamiento. Las crecientes iniciativas de varias empresas importantes y agencias de atención médica que operan en el mercado para crear conciencia sobre estas nuevas terapias y opciones de tratamiento entre los pacientes están respaldando aún más la creciente demanda de productos.
- Según el informe de 2022 publicado por los Centros para el Control y la Prevención de Enfermedades (CDC), se informó que habrá un aumento de aproximadamente un 700 % en la prevalencia de diabetes entre los adultos jóvenes para 2060, lo que indica que alrededor de 526 000 jóvenes tendrán diabetes para 2060. Se espera que esta población de pacientes utilice dispositivos de control de glucosa y otros dispositivos, lo que impulsará la demanda de productos durante el período de pronóstico.
Además, el aumento de la población geriátrica está provocando una prevalencia cada vez mayor de trastornos relacionados con la edad, como cataratas, glaucoma, hipertensión, pérdida de audición y artritis, entre otras afecciones. Esto, junto con un creciente énfasis en el diagnóstico y tratamiento tempranos impulsado por iniciativas emprendidas por varias agencias de atención médica nacionales y regionales, está generando un número cada vez mayor de admisiones a departamentos de pacientes hospitalizados y ambulatorios en entornos de atención médica a nivel mundial.
- Según el INFORME SOCIAL MUNDIAL 2023, se prevé que el número de personas de 65 años o más en todo el mundo se duplicará con creces, pasando de 761,0 millones en 2021 a 1.600 millones en 2050. El número de personas de 80 años o más está creciendo más rápidamente.
- Además, según los datos de 2022 publicados por los Centros para el Control y la Prevención de Enfermedades (CDC), se informó que alrededor del 53,9% de las personas de 75 años o más tienen artritis.
Por lo tanto, los factores antes mencionados, junto con el aumento del gasto sanitario per cápita y la mejora de las políticas de reembolso en los países desarrollados y emergentes, están provocando un número creciente de pacientes sometidos a diagnóstico y tratamiento, lo que respalda aún más el crecimiento del mercado mundial de dispositivos médicos.
Restricciones del mercado
Los altos costos de los dispositivos y las políticas de reembolso inadecuadas en los países en desarrollo limitan el crecimiento del mercado
En la última década, los dispositivos médicos han sido testigos de avances significativos en la implementación de nuevas tecnologías y nuevas modificaciones de diseño. Los dispositivos médicos han revolucionado la industria de la salud, introduciendo varios rastreadores de actividad y fitness y dispositivos terapéuticos. Estos dispositivos tienen una amplia gama de precios. Específicamente, el alto costo de los grandes equipos médicos, como los escáneres CT y las máquinas MRI, limita su adquisición en países emergentes donde la asequibilidad juega un papel importante.
Además, los procedimientos de tratamiento que involucran dispositivos de alta tecnología, incluidosrobots quirúrgicosy otros, también son más altos, lo que se prevé limitará la adopción de dispositivos médicos en el mercado.
- Por ejemplo, según los datos proporcionados por el Centro Nacional de Información Biotecnológica en agosto de 2023, el sistema DaVinci Robotic X es mucho más caro que el sistema de laparoscopia de torre, con un precio de compra de más de 2,2 millones de dólares (2,0 millones de euros). Costos tan elevados crean barreras de adopción en los países en desarrollo y emergentes que limitan el crecimiento del mercado.
Esto conduce a un costo de propiedad comparativamente más alto para hospitales y centros quirúrgicos. Además, el reembolso de los dispositivos médicos también ha sido un factor restrictivo en su adopción en los países emergentes. Así, los factores antes mencionados, junto con políticas de reembolso inadecuadas, han sido responsables de la adopción comparativamente limitada de estos dispositivos en los países emergentes.
Oportunidades de mercado
Inversiones en actividades de investigación y desarrollo para presentar una oportunidad
Los fabricantes clave se están centrando actualmente en estrategias para aumentar la innovación hacia el logro de tecnologías innovadoras con un fuerte énfasis en las inversiones en I+D, lo que probablemente impulse aún más el crecimiento del mercado mundial de dispositivos médicos.
Esto, junto con el aumento de las inversiones en actividades de investigación para desarrollar e introducir productos tecnológicamente avanzados, está generando mayores beneficios para el consumidor, como mejores resultados para los pacientes y una mejor accesibilidad, que se prevé que satisfaga la creciente necesidad insatisfecha de productos avanzados.
Además, los actores destacados están haciendo hincapié en mostrar sus carteras de productos en varias conferencias nacionales e internacionales para fortalecer su presencia geográfica. Esto crea oportunidades lucrativas en los mercados sin explotar y poco penetrados para la expansión de la demanda de dispositivos médicos innovadores.
- Por ejemplo, en mayo de 2023, Royal Philips presentó su cartera de dispositivos cardiológicos, incluidos dispositivos, software y servicios de diagnóstico por imágenes, en la Asociación Europea de Intervenciones Cardiovasculares Percutáneas 2023.
Desafíos del mercado
Regulaciones gubernamentales estrictas para obstaculizar el crecimiento del mercado
Las regulaciones en los países en desarrollo adoptan constantemente productos médicos seguros, auténticos y de calidad, equivalentes a los estándares internacionales, con una restricción en el precio de los dispositivos que salvan vidas. Sin embargo, la actualización constante, los cambios continuos y la complejidad de los requisitos regulatorios han complicado el proceso general para las empresas del mercado. Para los fabricantes resulta complicado mantenerse al día con el estricto procedimiento de aprobación reglamentaria en un entorno tan dinámico.
- Por ejemplo, en mayo de 2022, la Autoridad Reguladora de Dispositivos Médicos de la UE actualizó las regulaciones paradiagnóstico in vitroproductos desde la Directiva sobre dispositivos médicos para diagnóstico in vitro (IVDD) hasta el Reglamento sobre dispositivos in vitro (IVDR). La nueva regulación planteó numerosos desafíos a los fabricantes de dispositivos de flujo lateral.
La industria de dispositivos médicos en los países en desarrollo, especialmente India y China, es incipiente. Los equipos médicos se importan de geografías maduras y deben cumplir con las regulaciones gubernamentales de la India o de otros países emergentes y, por lo tanto, enfrentan desafíos en la aprobación del dispositivo médico.
Por lo tanto, los fabricantes deben cumplir con la seguridad del producto, los estándares y el cumplimiento normativo establecidos por los diferentes países durante la exportación e importación de estos dispositivos. Esto, junto con los largos procesos regulatorios y los plazos indefinidos requeridos para las aprobaciones, especialmente en los países emergentes, son factores que se prevé restringirán el crecimiento del mercado durante el período previsto.
Otros desafíos destacados
Proteccionismo comercial:Las tensiones recientes, como la amenaza de la Unión Europea de restringir a los fabricantes chinos de dispositivos médicos debido a prácticas discriminatorias, ponen de relieve el impacto de las políticas comerciales en la dinámica del mercado.
Saturación del mercado en regiones desarrolladas:La intensa competencia en los mercados maduros puede limitar las oportunidades de crecimiento.
Tendencias del mercado de dispositivos médicos
Preferencia creciente por dispositivos portátiles entre la población para impulsar el crecimiento del mercado
La creciente atención prestada a la aptitud física entre la población adulta a nivel mundial y la creciente atención de las agencias de atención médica nacionales y regionales al seguimiento y el diagnóstico han sido fundamentales para crear una mayor demanda derastreadores de actividad física. A pesar de estas limitaciones de los dispositivos portátiles, como las preocupaciones por la seguridad y la privacidad de los datos, todavía existe una preferencia significativamente alta por los rastreadores de actividad física y los monitores de actividad debido a su facilidad de uso y sus ventajas.
Debido al estallido de la pandemia de COVID-19 y la creciente preocupación por la salud de la población, la demanda de estos dispositivos aumentó en el mercado. Por ejemplo, según las estadísticas de 2023 publicadas por el Instituto Nacional del Corazón, los Pulmones y la Sangre (NHLBI), se informó que aproximadamente uno de cada tres estadounidenses utiliza un dispositivo portátil, como un reloj o una pulsera inteligente, para controlar su salud o estado físico.
Además, la introducción de modelos avanzados con nuevas funciones y precios reducidos por parte de los actores del mercado ha aumentado el grupo de clientes para los dispositivos.
- En octubre de 2024, Noise lanzó NoiseFit Diva 2reloj inteligente, que se centró en el bienestar de la mujer, presentando seguimiento del ciclo femenino, análisis avanzado del ciclo, un calendario detallado del ciclo y otros.
Los factores anteriores presentan una gran oportunidad de crecimiento para que los nuevos participantes y los jugadores establecidos se concentren en este segmento y lancen nuevos dispositivos portátiles para satisfacer la creciente demanda.
Otras tendencias destacadas
Población que envejece:Un grupo demográfico cada vez mayor de personas mayores está impulsando la necesidad de dispositivos que aborden los problemas de salud relacionados con la edad.
Medicina personalizada:Los dispositivos adaptados a las necesidades individuales de los pacientes están ganando terreno y mejorando los resultados del tratamiento.
Descargar muestra gratuita para conocer más sobre este informe.
Impacto del COVID-19
El impacto de la pandemia de COVID-19 en el mercado global fue negativo debido a la disminución significativa en el número de procedimientos quirúrgicos electivos y visitas a las salas de emergencia en los hospitales. La demanda general de dispositivos disminuyó durante la pandemia, lo que resultó en una disminución de los ingresos de estas empresas de dispositivos médicos.
- Por ejemplo, según el artículo publicado por el Centro Nacional de Información Biotecnológica (NCBI), se informó que hubo una disminución del 48,0 % en el volumen quirúrgico total entre enero de 2019 y enero de 2021 después de que se cancelaran los procedimientos quirúrgicos electivos durante la COVID-19.
Las interrupciones en la cadena de suministro de estos dispositivos y suministros médicos esenciales fueron prominentes en 2020, especialmente debido a las restricciones comerciales y de viaje en Europa, los países de Asia Pacífico y, más tarde, en los EE. UU., que también afectaron al mercado a nivel mundial.
Se implementaron varias reformas, incluidos cierres nacionales, restricciones de viaje, distanciamiento social y otras, para detener la rápida propagación de la pandemia de COVID-19 a nivel mundial. Los procedimientos médicos se clasificaron como procedimientos electivos y esenciales, y se prohibieron todos los procedimientos electivos, o se ordenó a los centros de atención médica que pospusieran los procedimientos electivos durante el primer y segundo trimestre de 2020.
Proteccionismo comercial
La Unión Europea ha amenazado recientemente con imponer restricciones a los fabricantes chinos de dispositivos médicos, citando prácticas discriminatorias que limitan el acceso de los proveedores de la UE a las licitaciones públicas de China.
Análisis de segmentación
Por tipo
El creciente número de pruebas de diagnóstico clínico llevó al dominio del segmento de diagnóstico in vitro (IVD)
Por tipo, el mercado se segmenta en dispositivos ortopédicos, dispositivos cardiovasculares, dispositivos de diagnóstico por imágenes, diagnóstico in vitro (IVD), dispositivos de cirugía mínimamente invasiva, tratamiento de heridas, dispositivos para el cuidado de la diabetes, dispositivos oftálmicos,dentaldispositivos, dispositivos de nefrología, cirugía general y otros.
El segmento de diagnóstico in vitro (IVD) dominó la cuota de mercado de dispositivos médicos con un 13,53% en 2026 debido a factores que incluyen la creciente prevalencia de enfermedades infecciosas entre la población y el creciente número de pruebas entre la población de pacientes, entre otros. Es probable que esto, junto con el aumento de las actividades de investigación y desarrollo entre los principales actores para desarrollar e introducir kits de prueba y productos innovadores para satisfacer la creciente demanda entre la población, respalde el crecimiento segmentario en el mercado.
- Por ejemplo, en noviembre de 2023, Newland EMEA presentó una novedosa línea de productos de diagnóstico in vitro para la industria de la salud.
Se espera que el segmento de dispositivos para el cuidado de la diabetes crezca a una tasa compuesta anual considerable durante el período de pronóstico. Es probable que el rápido aumento de la prevalencia de la diabetes, especialmente en los países europeos y asiáticos, aumente la utilización de dispositivos para el cuidado de la diabetes, como monitores de glucosa en sangre,plumas de insulina, y otros, en estas regiones. Se estima que esto, junto con la creciente concienciación sobre las enfermedades entre la población, impulsará la expansión del segmento de atención de la diabetes durante el período previsto.
El creciente número de cirugías generales y mínimamente invasivas en los países desarrollados y emergentes es un factor importante que contribuye al crecimiento de los segmentos de cirugía mínimamente invasiva y cirugía general.
Se prevé que los segmentos dental y oftálmico crezcan a un ritmo considerable durante el período de pronóstico. El creciente número de aprobaciones y lanzamientos de productos por parte de actores clave que operan en el mercado en estos segmentos favorece el crecimiento a nivel mundial.
- Por ejemplo, en febrero de 2023, NIDEK CO., LTD., una empresa japonesa especializada en equipos oftálmicos, optométricos y de borde de lentes, lanzó el sistema quirúrgico oftálmico Cube α, que incorpora tecnología de torsión giroscópica en un cuerpo compacto.
Se espera que el segmento de nefrología crezca a un ritmo considerable durante el período de pronóstico. Se prevé que el creciente número de pacientes que padecen diversos trastornos renales y el creciente número de tratamientos de diálisis entre los pacientes impulsen el crecimiento del segmento.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por usuario final
El creciente número de visitas de pacientes a hospitales y ASC apoyó el dominio del segmento
Según el usuario final, el mercado se segmenta en hospitales y ASC, clínicas y otros.
El segmento de hospitales y ASC dominó el mercado global en 2026. El dominio se debe al surgimiento de hospitales comunitarios y de especialidades múltiples en países emergentes que impulsaron la demanda de instrumentos de diagnóstico de alta gama. Además, se prevé que los avances médicos de vanguardia que se utilizan en los centros de cirugía ambulatoria que ofrecen una alternativa a los hospitales para pacientes sometidos a procedimientos quirúrgicos de rutina impulsen el crecimiento de este segmento durante el período de pronóstico. Se espera que el segmento de hospitales y ASC capte el 48,97% de la cuota de mercado en 2026.
- Por ejemplo, según los datos proporcionados por Becker's Healthcare en abril de 2024, hay un total de 6.087 ASC certificados por Medicare que operan en los 50 estados de EE. UU. California tiene 848 centros quirúrgicos, mientras que Colorado tiene 141 ASC.
Por otro lado, se espera que las clínicas y otros segmentos crezcan a una tasa compuesta anual considerable durante el período de pronóstico. La creciente preferencia de los pacientes debido a la atención especializada y las opciones de tratamiento eficientes en el entorno es un factor importante que respalda el crecimiento del segmento. Es probable que el segmento de clínicas muestre una tasa compuesta anual del 6,5% durante el período previsto.
Perspectivas regionales del mercado de dispositivos médicos
Según la región, el mercado está segmentado en América del Norte, Europa, Asia Pacífico, América Latina y Oriente Medio y África.
América del norte
North America Medical Devices Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte dominará debido al creciente número de aprobaciones de productos
El tamaño del mercado en América del Norte ascendió a 218,26 mil millones de dólares en 2025, y en 2026, el valor de mercado fue de 230,62 mil millones de dólares. La presencia de políticas de reembolso adecuadas y favorables, una infraestructura sanitaria bien desarrollada, la rápida adopción de tecnologías médicas avanzadas y actores clave en la región son algunos de los principales factores que contribuyen al dominio de la región. Además, la penetración significativa de instrumentos de ciencias biológicas de alta gama en los EE. UU., la fuerte presencia de empresas clave y las políticas de reembolso favorables en la región son algunos de los principales factores que se prevé impulsarán el crecimiento de la industria de dispositivos médicos en América del Norte para 2032.
A NOSOTROS.
Se prevé que la presencia fuerte y establecida de los principales actores en los EE. UU. y las políticas de reembolso favorables de Medicare para estos dispositivos impulsen el crecimiento del mercado. Se estima que el tamaño del mercado estadounidense será de 210.450 millones de dólares en 2026. Además, el creciente énfasis de las autoridades gubernamentales de Estados Unidos en la aprobación de productos novedosos para indicaciones de enfermedades crónicas como diabetes, enfermedades cardiovasculares, cáncer y otras está impulsando la adopción de dispositivos avanzados en el país.
- Por ejemplo, en enero de 2024, Boston Scientific Corporation anunció que había recibido la aprobación de la FDA de EE. UU. para su sistema de ablación de campo pulsado (PFA) FARAPULSE. El creciente número de aprobaciones regulatorias ha resultado en el lanzamiento de nuevos productos en el mercado estadounidense.
Europa
Se espera que Europa sea el segundo mayor valor de mercado con 154,82 mil millones de dólares en 2026 y crezca al segundo CAGR más rápido del 25,9% durante el período previsto debido al aumento del gasto en atención médica, la infraestructura bien establecida y las crecientes aprobaciones de productos de dispositivos avanzados de diagnóstico y tratamiento. Un fuerte enfoque hacia un cambio de la atención médica en entornos de atención domiciliaria y la introducción de equipos médicos portátiles por parte de los principales actores nacionales y mundiales, especialmente en Alemania, Francia y el Reino Unido, está preparado para impulsar el crecimiento del mercado durante el período previsto. Se espera que el valor de mercado en el Reino Unido sea de 20.040 millones de dólares en 2026.
Por otro lado, se prevé que Alemania alcance los 40.850 millones de dólares en 2026 y que Francia tenga 25.150 millones de dólares en 2025.
- Por ejemplo, en marzo de 2024, Abbott recibió la aprobación de la marca CE para su monitor cardíaco insertable Assert-IQ. Este dispositivo puede monitorear latidos cardíacos anormales.
Asia Pacífico
Se espera que Asia Pacífico sea el tercer mercado más grande con un valor de 153,58 mil millones de dólares en 2026 y que crezca al ritmo CAGR más rápido debido a la creciente prevalencia de enfermedades como trastornos cardiovasculares, enfermedades infecciosas, trastornos dentales, diabetes y otras, junto con el creciente enfoque de los actores del mercado para expandir su presencia directa en países emergentes, incluidos China e India, y satisfacer la demanda de estos dispositivos en esta región. Además, la rápida urbanización, el aumento del gasto en atención sanitaria, el aumento de la inversión y los hallazgos de asociaciones y gobiernos brindan oportunidades para los actores emergentes y contribuyen al crecimiento del mercado en la región. Se espera que el mercado de China alcance los 47.420 millones de dólares en 2026, mientras que es probable que la India alcance los 17.860 millones de dólares y el Japón alcance los 43.860 millones de dólares en 2026.
- En abril de 2023, Siemens Healthineers amplió sus instalaciones de fabricación de escáneres de resonancia magnética en India mediante la introducción de una nueva línea de producción.
América Latina
América Latina registró una participación de mercado sustancial en 2025. Es probable que la región alcance los 39.870 millones de dólares en 2026, como el cuarto mercado más grande. La mayor prevalencia de enfermedades no transmisibles (ENT) como diabetes mellitus, hipertensión y cáncer entre los pacientes está dando lugar a una creciente demanda de estos productos en el mercado. Además, el aumento de la exportación de estos dispositivos es otro factor que impulsa el crecimiento del mercado.
- Por ejemplo, según datos proporcionados por la Asociación Brasileña de la Industria de Tecnologías de la Salud en septiembre de 2023, la exportación de estos dispositivos generó a Brasil USD 909,0 millones en 2022, lo que representó un aumento del 14,13% en las ventas internacionales en comparación con 2021.
Medio Oriente y África
También se espera que Oriente Medio y África crezcan a un ritmo considerable durante el período previsto. Se espera que el tamaño del mercado del CCG sea de 8.310 millones de dólares en 2025. El desarrollo de infraestructura sanitaria, junto con una mayor demanda de dispositivos avanzados entre la población de pacientes, está ofreciendo una lucrativa oportunidad de negocio tanto para los nuevos participantes como para los actores clave establecidos. Además, se espera que el aumento de las iniciativas gubernamentales para crear conciencia y las crecientes adquisiciones y fusiones entre los actores clave impulsen la adopción de estos productos y, posteriormente, impulsen el crecimiento del mercado.
- Por ejemplo, en mayo de 2021, Aster DM Healthcare firmó un MoU con Roche Diagnostics, con el objetivo de permitir que países como los Emiratos Árabes Unidos, Arabia Saudita, Omán y Qatar adopten las últimas innovaciones y soluciones de diagnóstico, mejorando así la atención y la calidad del paciente.
Panorama competitivo
Actores clave del mercado
Los principales actores se centran en actividades de I+D para satisfacer la creciente demanda de productos
El mercado global está fragmentado, con varios actores, como Medtronic, Johnson & Johnson Services, Inc., GE Healthcare y Stryker, que representarán una participación significativa en 2024. El creciente enfoque en I+D de estos principales actores para desarrollar e introducir dispositivos tecnológicamente avanzados para satisfacer las crecientes demandas de productos es un factor importante que contribuye a sus cuotas de mercado.
- En enero de 2024, Medtronic recibió la aprobación de la FDA de EE. UU. para el sistema de estimulación cerebral profunda (DBS) Percept RC. Este sistema ayudó a los médicos a personalizar el tratamiento de pacientes con trastornos relacionados con el cerebro.
Otros actores importantes que operan en el mercado incluyen Abbott, Koninklijke Philips N.V., Siemens Healthineers AG, BD y Cardinal Health, entre otros. Los sólidos esfuerzos de estas empresas para ampliar su huella geográfica, junto con una vasta red de distribución global, favorecen las crecientes cuotas de mercado de estas empresas.
- En mayo de 2023, Cardinal Health amplió su huella de distribución al abrir un nuevo centro de distribución en Canadá con el objetivo de atender la creciente demanda de productos médicos y quirúrgicos en el país.
Lista de empresas clave de dispositivos médicos perfiladas
- Medtronic (Irlanda)
- Johnson & Johnson Services, Inc. (EE. UU.)
- Koninklijke Philips N.V. (Países Bajos)
- F. Hoffmann-La Roche Ltd. (Suiza)
- Boston Scientific Corporation (EE.UU.)
- Fresenius Medical Care AG (Alemania)
- GE atención sanitaria(A NOSOTROS.)
- Siemens Healthineers AG (Alemania)
- Stryker (Estados Unidos)
- Abbott (Estados Unidos)
- BD (Estados Unidos)
- Salud Cardenal(A NOSOTROS.)
Desarrollos clave de la industria
- febrero 2024 –Fresenius Medical Care AG recibió la autorización de la FDA de EE. UU. para su sistema de hemodiálisis 5008X.
- febrero 2024 –Boston Scientific Corporation recibió la aprobación de la FDA de EE. UU. para sus sistemas estimuladores de médula espinal WaveWriter utilizados en el tratamiento del dolor crónico en la parte baja de la espalda y las piernas.
- enero 2024 –GE Healthcare celebró un acuerdo para adquirir MIM Software, uno de los principales proveedores deimágenes medicasAnálisis y soluciones de IA. La empresa se especializa en áreas como oncología radioterápica, radioterapia molecular, diagnóstico por imágenes y urología en diversos entornos sanitarios.
- enero 2024 –Boston Scientific Corporation anunció la adquisición de Axonics, Inc. Esta adquisición amplió la cartera de productos de la empresa, especialmente para dispositivos de urología.
- enero 2024 – BD colaboró con Techcyte, un proveedor líder deinteligencia artificial (IA)Diagnóstico digital basado en inteligencia artificial, para ofrecer un sistema de citología cervical digital con algoritmo basado en inteligencia artificial para pruebas de Papanicolaou.
COBERTURA DEL INFORME
El informe del mercado global de dispositivos médicos proporciona un análisis detallado del mercado y se centra en aspectos clave como las empresas líderes, los productos y los usuarios finales. Además de esto, ofrece información sobre las tendencias del mercado global y destaca desarrollos clave de la industria. Además de los factores anteriores, abarca varios factores que han contribuido al crecimiento del mercado en los últimos años.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
|
ATRIBUTO |
DETALLES |
|
Período de estudio |
2021-2034 |
|
Año base |
2025 |
|
Año estimado |
2026 |
|
Período de pronóstico |
2026-2034 |
|
Índice de crecimiento |
CAGR del 6,90% entre 2026 y 2034 |
|
Período histórico |
2021-2024 |
|
Unidad |
Valor (millones de dólares) |
|
Segmentación |
Por tipo
|
|
Por usuario final
|
|
|
Por región
|
Preguntas frecuentes
Fortune Business Insights dice que el mercado global ascendió a 572,31 mil millones de dólares en 2025 y se prevé que registre una valoración de 1032,66 mil millones de dólares para 2034.
En 2025, el tamaño del mercado norteamericano ascendía a 101.980 millones de dólares.
Se prevé que el mercado muestre un crecimiento constante a una tasa compuesta anual del 6,90% durante el período previsto de 2026-2034.
La creciente prevalencia de trastornos crónicos y el cambio hacia entornos de atención domiciliaria entre la población general son los impulsores clave del mercado.
Medtronic, Johnson & Johnson Services, Inc., Abbott y Stryker son los principales actores del mercado.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 180
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados
- Mercado de dispositivos ortopédicos
- Mercado de dispositivos cardiovasculares
- Mercado de dispositivos oftálmicos
- Dispositivos neurovasculares/mercado de neurología intervencionista
- Mercado de diagnóstico en vitro (IVD)
- Mercado de dispositivos médicos portátiles
- Mercado de dispositivos de gestión de piedra renal
- Mercado de dispositivos de cuidado de heridas