 Descargar muestra gratuita



Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"El diseño de estrategias de crecimiento está en nuestro ADN"
 Escuchar versión en audio
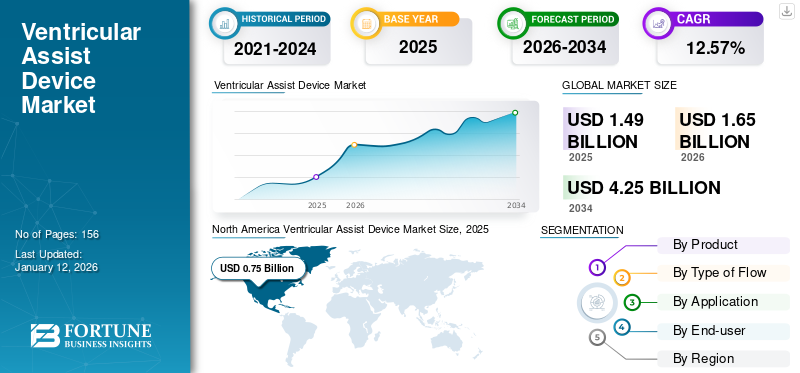
El tamaño del mercado de dispositivos de asistencia ventricular se valoró en 1,49 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 1,64 mil millones de dólares en 2026 a 3,54 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 10,1% durante el período previsto.
Los dispositivos de asistencia ventricular (DAV) se implantan en pacientes con insuficiencia cardíaca con síntomas graves para brindarles soporte circulatorio mecánico bombeando sangre desde las cámaras del corazón a todo el cuerpo. La creciente prevalencia de insuficiencia cardíaca ha impulsado la demanda de estos dispositivos a nivel mundial.
Abbott, ABIOMED y Berlin Heart tenían la mayor participación de mercado global en 2025. El mayor enfoque de los actores del mercado en iniciativas de I+D para desarrollar dispositivos eficientes está contribuyendo a su dominio.
Descargar muestra gratuita para conocer más sobre este informe.
Crecientes desarrollos tecnológicos para impulsar la demanda de sistemas de soporte circulatorio mecánico
Los avances tecnológicos en la industria de la salud están ayudando a los profesionales de la salud a registrar y monitorear datos clínicos regularmente a través de inteligencia artificial con errores mínimos. Las capacidades de alto rendimiento deinteligencia artificial (IA)Los algoritmos transformarán las perspectivas del mercado.
La IA puede ser útil para determinar el riesgo de enfermedades cardiovasculares, lo que puede utilizarse para mejorar la predicción y el tratamiento del riesgo entre los pacientes. También se puede utilizar durante las cirugías para analizar la anatomía del paciente, los factores de riesgo, el historial de la enfermedad y otros factores que pueden mejorar los resultados de las cirugías.
En cirugía cardiotorácica, los algoritmos de aprendizaje automático pueden superar las puntuaciones de riesgo operatorio estándar en la predicción de la mortalidad intrahospitalaria después de procedimientos cardíacos. Por lo tanto, es probable que el desarrollo de la tecnología en los procedimientos cardíacos impulse la adopción de dispositivos de asistencia ventricular.
Los avances tecnológicos en dispositivos médicos han mejorado la eficiencia de estos dispositivos. De este modo, la tasa de infección a través de los dispositivos se reduce simultáneamente. Los dispositivos más recientes, como HeartMate III y DuraHeart, tienen características como velocidades de rotación más bajas, tamaños más pequeños, mayor eficiencia y diseño anatómico mejorado. La bomba DAVI se implanta quirúrgicamente dentro del cuerpo del paciente y se conecta a un controlador externo y una fuente de energía a través de una línea impulsora percutánea que sale a través de la piel. Proporciona apoyo circulatorio mecánico a pacientes con corazones debilitados y ayuda a bombear sangre oxigenada desde el ventrículo izquierdo hacia la aorta ascendente. Por lo tanto, se espera que el desarrollo de estos dispositivos efectivos en el mercado impulse el crecimiento del mercado durante el período de pronóstico.
Descargar muestra gratuita para conocer más sobre este informe.
Aumento de la prevalencia de insuficiencia cardíaca para aumentar la demanda de VAD
La insuficiencia cardíaca es una de las principales causas de mortalidad en todo el mundo y afecta a más del 1-2% de la población en los países occidentales. Por ejemplo, la Asociación Estadounidense del Corazón informó en mayo de 2025 que aproximadamente 6,7 millones de adultos vivían con insuficiencia cardíaca y se proyectaba que esa cifra superaría los 8 millones para 2030.
Cuando los medicamentos no son muy eficaces en el tratamiento de la enfermedad y el trasplante de corazón no es factible, también se utilizan dispositivos mecánicos de soporte circulatorio para ayudar a la circulación cardíaca, que se utiliza para reemplazar parcial o completamente la función de un corazón que falla, los sistemas de soporte mecánico incluyen VAD, corazón artificial total (TAH), bombas de oxigenador de membrana extracorpórea (ECMO) yBombas con balón intraaórtico (BCIA).
La creciente prevalencia y el aumento de los casos de muerte por insuficiencia cardíaca han aumentado la demanda de VAD, ya que puede utilizarse tanto para puentes de trasplante como para terapia de destino.
Además, para impulsar la creciente demanda de VAD, los actores del mercado se han centrado en el lanzamiento de nuevos productos y la ampliación de su capacidad de producción. Por ejemplo, en junio de 2021, Abbott amplió la oferta de su dispositivo de asistencia ventricular, HeartMate 3, para alimentar la creciente demanda. Se prevé que tal escenario impulse el crecimiento del mercado mundial de dispositivos de asistencia ventricular durante el período de pronóstico.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Impacto esperado en el crecimiento del mercado | Contribución estimada al crecimiento bruto del mercado (miles de millones de dólares) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing prevalence of heart failure increases the demand for VADs | Alto | 0.78 | Alto | Alto | Alto |
| 2 | Persistent shortage of donor hearts and increasing utilization of VADs for BTT, BTC, and destination therapy | Alto | 0.62 | Alto | Alto | Alto |
| 3 | Technological advancements in VAD systems, including magnetically levitated pumps, improved hemocompatibility, miniaturization, and connected monitoring | Medio-Alto | 0.50 | Medio | Alto | Alto |
| 4 | Expansion of advanced heart-failure/VAD centers and improving reimbursement and healthcare infrastructure, particularly in emerging markets | Medio-Alto | 0.36 | Medio | Medio | Alto |
| 5 | Increasing product approvals, geographic commercialization, and replacement/reimplantation demand from the expanding installed VAD base | Medio | 0.31 | Medio | Medio | Medio |
| 6 | Others (pediatric VAD adoption, clinical guideline expansion, remote monitoring, hospital investment, patient awareness and competitive market entry) | Bajo | 0.18 | Bajo | Bajo | Medio |
| Impacto total negativo en el crecimiento | 2.75 | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
Alto costo asociado con el uso de VAD para limitar su adopción
La limitada disponibilidad de donantes de corazón y la creciente prevalencia de insuficiencia cardíaca han aumentado la penetración de estos dispositivos. Sin embargo, los elevados costes asociados a la implantación de estos dispositivos han ido limitando su adopción.
Estos altos costos asociados con la implantación de estos dispositivos han restringido su adopción por parte de la población de pacientes a nivel mundial.
A veces, estos dispositivos pueden dejar de funcionar de manera eficiente después de la implantación. Por ejemplo, es posible que un VAD no bombee sangre de forma eficaz o que falle el suministro de energía. Estos problemas requieren atención médica inmediata y pueden requerir el reemplazo de la bomba. Estos factores limitan la penetración del producto.
Por lo tanto, los altos costos y otras complicaciones asociadas con el dispositivo podrían limitar su adopción en el período previsto.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Impacto esperado en el crecimiento del mercado | Reducción estimada del tamaño del mercado (miles de millones de dólares) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost Associated with the Use of VAD | Alto | 0.34 | Alto | Alto | Alto |
| 2 | Risk of bleeding, infection, stroke, pump thrombosis, and other device-related complications | Medio-Alto | 0.28 | Alto | Alto | Medio |
| 3 | Limited availability of specialized VAD centers, trained cardiothoracic surgeons and multidisciplinary heart-failure teams in several countries. | Medio-Alto | 0.15 | Medio | Medio | Alto |
| 4 | Others (regulatory delays, stringent clinical requirements, product recalls, patient-selection limitations and supply-chain constraints) | Bajo | 0.08 | Bajo | Bajo | Bajo |
| Reducción total del mercado | 0.85 | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
Ampliación de la terapia de destino entre pacientes que no son elegibles para trasplantes para crear nuevas oportunidades de mercado
En los últimos años, ha habido una demanda creciente de dispositivos de asistencia ventricular izquierda (DAVI) como terapia de destino (DT), ya que brindan apoyo circulatorio mecánico a largo plazo a pacientes con insuficiencia cardíaca avanzada que no son candidatos adecuados para un trasplante de corazón debido a su edad avanzada, comorbilidades u otros factores clínicos.
La cobertura actual de los CMS incluye DAVI aprobados por la FDA para soporte circulatorio mecánico a largo plazo, incluida la terapia de destino, lo que está creando aún más oportunidades significativas para los VAD como terapia de destino (DT).
Riesgo de hemorragia, infección, trombosis y otras complicaciones relacionadas con el dispositivo para limitar la adopción
A pesar de las mejoras sustanciales en el diseño del VAD y la hemocompatibilidad, el dispositivo y las complicaciones relacionadas con el tratamiento siguen siendo un desafío importante para una adopción más amplia de los dispositivos de asistencia ventricular. Además, los pacientes que reciben DAVI duraderos requieren anticoagulación prolongada y manejo continuo del dispositivo, lo que aumenta los costos generales del tratamiento. Además, persisten varias complicaciones incluso con los dispositivos contemporáneos de levitación magnética.
Esto podría desalentar a los pacientes y médicos elegibles a elegir la terapia VAD, lo que se espera que plantee un desafío importante para la expansión del mercado.
Aumento de las implantaciones para impulsar el crecimiento del segmento DAVI
Según el producto, el mercado se divide en dispositivo de asistencia ventricular izquierda (DAVI), dispositivo de asistencia ventricular derecha y dispositivo de asistencia biventricular.
El segmento DAVI representó la mayor cuota de mercado en 2025 debido al número de procedimientos de implantación entre pacientes a nivel mundial. Los actores del mercado se están centrando en el desarrollo de estos dispositivos para pacientes con insuficiencia cardíaca y otras enfermedades cardiovasculares, ya que ayudan al funcionamiento del corazón al apoyar las cámaras del corazón de los pacientes. Por ejemplo, en septiembre de 2025, AdventHealth se unió al ensayo fundamental INNOVATE y realizó su primer implante de BrioVAD, ampliando la evaluación clínica del DAVI duradero de próxima generación.
Se espera que el segmento de dispositivos de asistencia biventricular (Bi-VAD) crezca a una tasa compuesta anual del 7,6% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Alta eficiencia asociada con el uso de dispositivos de flujo continuo para impulsar el crecimiento del segmento
Según el tipo de flujo, el mercado se segmenta en flujo pulsátil y flujo continuo.
El segmento de flujo continuo mantuvo una participación de mercado significativa en 2025 debido a los beneficios del flujo continuo. Los dispositivos de flujo continuo tienen beneficios como menor mantenimiento, mínimo ruido, reemplazos poco frecuentes y algunas piezas móviles. Los beneficios de los dispositivos de flujo continuo han ido aumentando su demanda entre médicos e investigadores. Para satisfacer la demanda del mercado, los principales actores, como Heart Inc., lanzaron DuraHeart LVAD, un dispositivo de flujo continuo.
Se proyecta que el segmento de flujo pulsátil crecerá a una tasa compuesta anual sustancial del 9,2% durante el período previsto.
Uso creciente del soporte circulatorio mecánico a largo plazo para impulsar el segmento de terapia de destino
En términos de aplicación, el mercado se segmenta en puente al trasplante (BTT), puente a la candidatura (BTC), terapia de destino (DT) y puente a la recuperación (BTR).
El segmento de terapia de destino (DT) representó la mayor cuota de mercado de dispositivos de asistencia ventricular durante 2025, debido a un aumento en la incidencia de insuficiencia cardíaca en etapa final. La DT es una alternativa al trasplante que puede mejorar la capacidad funcional, prolongar la vida de los pacientes y aliviar los síntomas de la insuficiencia cardíaca. Los DAVI tienen su aplicación como terapia de destino para el tratamiento de pacientes que no pueden someterse a cardiopatíastrasplante. La disponibilidad limitada de donantes de corazón y las complicaciones asociadas con las cirugías de trasplante de corazón impulsaron el crecimiento del segmento. Además, se espera que el segmento represente una participación de mercado del 45,7% para 2026.
Sin embargo, el segmento puente al trasplante (BTT) está creciendo a una tasa de crecimiento más alta del 10,7% durante el período previsto.
Los hospitales y centros de cirugía ambulatoria (ASC) representarán la mayor proporción debido a la demanda de procedimientos quirúrgicos
En términos de usuario final, el mercado está segmentado en hospitales, ASC, clínicas especializadas y otros. Se espera que el segmento de hospitales y ASC mantenga la participación dominante en el mercado durante el período previsto debido a un aumento en las estancias hospitalarias de pacientes sometidos a cirugías cardíacas, como la colocación de dispositivos o procedimientos de implantes.
Se espera que el segmento de clínicas especializadas y otros crezca a una tasa compuesta anual del 13,8% durante el período previsto.
North America Ventricular Assist Device Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte dominó el mercado global y generó ingresos por valor de 750 millones de dólares en 2025, y en 2024, el valor del mercado regional fue de 690 millones de dólares. El dominio de este mercado regional es atribuible a la creciente prevalencia de enfermedades cardiovasculares y volúmenes de trasplantes de corazón en la región. Además, un número cada vez mayor de colaboraciones y acuerdos entre los actores clave que enfatizan el desarrollo de este mercado han estado impulsando la adopción de estos dispositivos en la región.
En 2026, se prevé que Estados Unidos alcance los 810 millones de dólares, lo que representa aproximadamente el 49,3% de las ventas mundiales.
Se prevé que Europa registre una CAGR del 10,1% durante el período previsto, la segunda más alta a nivel mundial. Se espera que el mercado alcance los 510 millones de dólares en 2026. El crecimiento de la región se atribuye a mayores inversiones para el desarrollo de dispositivos de asistencia ventricular y la presencia de actores clave en la región.
Es probable que Asia Pacífico sea el tercer mercado más grande con un valor de 190 millones de dólares en 2026 y sea testigo de un crecimiento rápido durante el período previsto debido a los avances en las instalaciones sanitarias y las políticas gubernamentales favorables.Dispositivo medicoLas empresas están realizando inversiones en la región para que estos dispositivos aumenten su adopción en el mercado, lo que se prevé que impulse el crecimiento del mercado.
Se prevé que Japón alcance aproximadamente 0,04 mil millones de dólares en ingresos en 2026, lo que representa casi el 2,4% de las ventas globales.
En 2026, se prevé que China alcance los 0,08 mil millones de dólares, lo que representa aproximadamente el 4,9% de las ventas mundiales.
En 2026, se prevé que la India alcance los 0,01 mil millones de dólares, lo que representa aproximadamente el 0,7% de las ventas mundiales.
América Latina y Oriente Medio y África representaron una participación de mercado comparativamente menor, representando América Latina un valor de 0,06 mil millones de dólares en 2026. La participación se debe a la creciente penetración de actores clave en América Latina. Además, el crecimiento del mercado de Oriente Medio y África se atribuye a los programas de concientización iniciados por organizaciones gubernamentales, lo que lleva a mayores tasas de diagnóstico y tratamiento de la insuficiencia cardíaca en la región.
Empresas con fuertes ventas de VAD para impulsar la competencia en el mercado
Abbott, ABIOMED y Berlin Heart se encuentran entre los actores destacados del mercado y captaron una considerable cuota de mercado global en 2025.
Esto se debe a las fuertes ventas de dispositivos de las empresas y a la reputación de marca bien establecida. Además, la empresa se centra fuertemente en iniciativas estratégicas con el objetivo de ampliar su oferta de productos a nivel mundial.
Otros actores destacados presentes en el mercado se están centrando en recibir la aprobación de los organismos reguladores para ampliar la cartera de productos y fortalecer las cuotas de mercado durante el período previsto.
Además, varias empresas tienen sus productos en la etapa de I+D. Se espera que el lanzamiento de estos productos acapare importantes cuotas de mercado en los próximos años.
El informe de investigación proporciona un panorama competitivo detallado. Incluye la cantidad de implantaciones de VAD y desarrollos clave de la industria, como asociaciones, fusiones y adquisiciones. Además, se centra en puntos clave como el lanzamiento de nuevos productos en el mercado. Además, el informe cubre un análisis regional de diferentes segmentos, perfiles de empresas de actores clave del mercado y tendencias del mercado. El informe consta de conocimientos cuantitativos y cualitativos que contribuyen al crecimiento del mercado.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 10,1% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por producto, tipo de flujo, aplicación, usuario final y región |
| Por producto |
|
| Por tipo de flujo |
|
| Por aplicación |
|
| Por usuario final |
|
| Por región |
|
Fortune Business Insights dice que se prevé que el mercado global crezca de 1.490 millones de dólares en 2025 a 3.540 millones de dólares en 2034.
Se espera que el mercado muestre una tasa compuesta anual del 10,1% durante el período previsto (2026-2034).
El segmento de dispositivos de asistencia ventricular izquierda liderará el mercado por producto.
Los factores clave que impulsan el mercado son la creciente prevalencia de insuficiencia cardíaca en todo el mundo.
Abbott, ABIOMED y Berlin Heart son los principales actores del mercado.


(Oferta válida hasta 15th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados
Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

