 Télécharger un échantillon gratuit



Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Stratégies intelligentes, donnant une vitesse à votre trajectoire de croissance"

(Offre valable jusqu’au 15th Nov 2026)
 Écouter la version audio
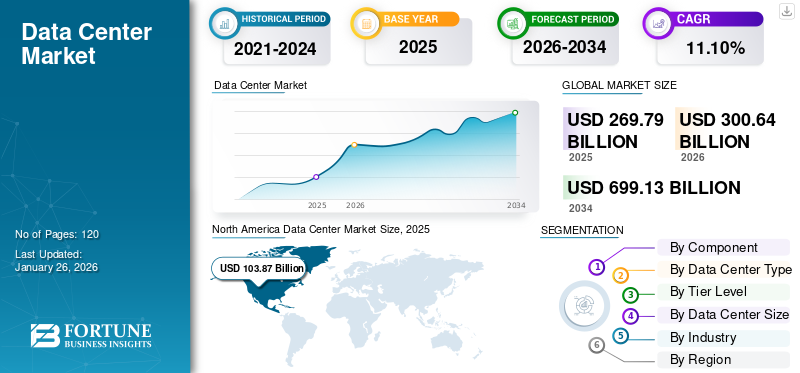
La taille du marché mondial des centres de données était évaluée à 287,94 milliards USD en 2025. Le marché devrait passer de 319,70 milliards USD en 2026 à 775,83 milliards USD d’ici 2034, avec un TCAC de 11,7 % au cours de la période de prévision.
L'industrie des centres de données contient les installations, composants, applications et services nécessaires à la construction, à la gestion et à l'exploitation de lieux qui stockent, traitent et partagent des informations numériques. Il englobe des produits tels que des serveurs, des appareils physiques, des systèmes de refroidissement et d'alimentation, des racks, des applications DCIM et d'autres solutions dans des environnements hyperscale, de colocation, de périphérie et professionnels. La demande de technologies cloud,intelligence artificielle, le calcul haute performance et les technologies numériques stimulent les investissements dans les centres de données dans les infrastructures, la capacité des installations et les équipements électriques.
En outre, de nombreux acteurs clés du marché, tels que Dell Technologies Inc., Hewlett Packard Enterprise Company, Schneider Electric SE, Huawei Technologies Co., Ltd. et Cisco Systems, Inc., opérant sur le marché, se concentrent sur l'investissement dans des campus hyperscale, des installations de colocation et des centres de données régionaux pour répondre à la demande croissante du cloud computing, des charges de travail d'IA et de la transformation numérique des entreprises.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’adoption croissante de l’IA générative accélère l’expansion de la capacité des centres de données
L'IA générative accélère le développement du marché grâce à la demande croissante d'infrastructures informatiques hautes performances, de serveurs utilisés à des fins d'IA, de technologies de réseau sophistiquées et de traitement en masse de données. En raison de la popularité des applications d’IA, les centres de données prêts pour l’IA, dotés d’une densité de puissance accrue, de types de refroidissement plus avancés et d’une meilleure infrastructure électrique, sont désormais répandus. L'IA générative a également stimulé l'application du logiciel DCIM, l'automatisation et l'analyse prédictive afin d'améliorer l'efficacité énergétique, le contrôle des actifs et la fiabilité opérationnelle. Cependant, les charges de travail croissantes de l’IA entraînent des problèmes d’alimentation électrique, d’exigences en matière de systèmes de refroidissement, de besoins d’investissement et de questions de durabilité qui obligent les entreprises à accroître leurs investissements dans des infrastructures efficaces et résilientes. Par exemple,
Ainsi, ce facteur alimente la croissance du marché des centres de données dans les années à venir.
L’adoption croissante des infrastructures de centres de données préfabriquées alimente la croissance du marché
Les entreprises et les sociétés de technologie cloud optent pour des centres de données préfabriqués. Les centres de données préfabriqués offrent certains avantages par rapport aux centres de données traditionnels, rendant l'installation plus rapide et plus simple et stimulant les processus de construction des centres de données. L’utilisation de centres de données préfabriqués permet aux utilisateurs de créer beaucoup plus rapidement une alimentation électrique standardisée, un système de refroidissement et d’autres éléments des processus informatiques. Les entreprises ont également besoin de solutions modulaires afin de fournir des solutions rapides et efficaces pour répondre aux besoins croissants en matière de technologie informatique de pointe et d'introduction de solutions d'intelligence artificielle. Les technologies de données modulaires aident les utilisateurs à garder à l'esprit les considérations de durabilité, car l'utilisation de cette technologie optimise la consommation d'énergie et permet un contrôle de la qualité de la production. Par exemple,
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’expansion rapide de l’intelligence artificielle et du cloud computing stimule la croissance du marché
Augmentation rapide de l’utilisation de l’intelligence artificielle (IA),IA générative, l'apprentissage automatique et le cloud computing génèrent une demande notable d'installations informatiques de grande puissance et de capacités étendues de traitement des données. Les charges de travail d'IA nécessitent des paramètres de centre de données spécialisés avec des serveurs haute densité, une mise en réseau supérieure, une capacité d'alimentation plus élevée et des systèmes de refroidissement avancés, stimulant ainsi les investissements dans ce secteur. En outre, les organisations transfèrent leurs charges de travail vers des plates-formes cloud pour obtenir des opérations plus évolutives, flexibles et efficaces, ce qui accroît encore la demande de centres hyperscale et de colocation. La portée croissante des services d'IA et des applications cloud ne fait qu'ajouter aux besoins en infrastructures distribuées, y compris les centres de données régionaux et périphériques qui répondent aux besoins de traitement en temps réel et à faible latence. Par exemple,
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Classement d’impact global | Contribution TCAC (2026-2034) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid Expansion of Artificial Intelligence and High-Performance Computing | Élevé | 4.2% | Élevé | Élevé | Élevé |
| 2 | Increasing Adoption of Cloud Computing and Digital Transformation | Élevé | 3.5% | Élevé | Élevé | Élevé |
| 3 | Growth of Hyperscale and Colocation Data Centers | Élevé | 2.9% | Élevé | Élevé | Moyen-élevé |
| 4 | Rising Internet Traffic, 5G Connectivity, and Edge Computing Adoption | Moyen-élevé | 2.4% | Moyen-élevé | Élevé | Élevé |
| 5 | Increasing Demand for Data Localization and Sovereign Cloud Infrastructure | Moyen | 1.8% | Moyen | Moyen-élevé | Élevé |
| 6 | Others (Growing Adoption of Data Centers and Sustainable Infrastructure Solutions, Rising Adoption of IoT Applications) | Moyen | 1.5% | Moyen | Moyen | Moyen-élevé |
| Impact négatif total sur la croissance | 16.30% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
La capacité limitée du réseau et les contraintes de disponibilité de l’électricité entravent la croissance du marché
L'utilisation croissante de charges de travail d'IA, de sites hyperscale et de systèmes informatiques hautes performances augmente la demande en énergie des centres de données, entraînant des problèmes de capacité du réseau et d'alimentation électrique. De nombreux centres de données de premier plan ont du mal à accéder lentement à une alimentation électrique suffisante, car les capacités de transmission sont limitées, les temps de connexion sont longs et il existe une concurrence pour l'énergie. De tels problèmes peuvent retarder la construction de nouvelles installations, augmenter les coûts et amener les centres de données à envisager d’autres emplacements disposant d’un approvisionnement énergétique suffisant. En outre, la demande croissante d’énergie renouvelable et d’énergie durable ajoute à la complexité de la planification de l’expansion des centres de données.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Classement d’impact global | Contribution négative au TCAC (2026-2034) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Limited Grid Capacity and Power Availability Constraints | Élevé | -0.9% | Élevé | Élevé | Moyen-élevé |
| 2 | High Capital Investment and Infrastructure Development Costs | Élevé | -1.0% | Élevé | Moyen-élevé | Moyen |
| 3 | Supply Chain Constraints and Long Equipment Lead Times | Moyen-élevé | -1.2% | Moyen-élevé | Moyen | Moyen |
| 4 | Others (Environmental Regulations, Sustainability Challenges, Shortage of Skilled Workforce) | Moyen | -1.5% | Moyen | Moyen | Moyen-Faible |
| Impact négatif total sur la croissance | -4.60% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
Intégration croissante de la récupération de chaleur résiduelle pour créer de nouvelles opportunités de marché
Les centres de données génèrent des quantités importantes de chaleur de faible qualité pendant les opérations informatiques, créant ainsi des opportunités de récupération et de réutilisation de cette énergie pour le chauffage urbain, les applications industrielles et les installations commerciales à proximité. L’attention croissante portée à l’efficacité énergétique, aux objectifs de durabilité et à la réduction des émissions de carbone encourage les opérateurs à intégrer des systèmes de récupération de chaleur résiduelle dans les nouveaux développements de centres de données. Ce facteur gagne en importance dans les régions aux climats plus froids et aux réseaux de chauffage urbain bien établis, où la chaleur récupérée peut réduire la dépendance aux sources de chauffage conventionnelles. L'adoption de technologies de réutilisation de la chaleur aide également les opérateurs de centres de données à améliorer les mesures d'efficacité énergétique, à réduire les coûts opérationnels et à renforcer les performances environnementales. Par exemple,
L’expansion de l’IA et de l’infrastructure cloud a stimulé la croissance du segment matériel
En fonction du composant, le marché est classé en matériel (systèmes d'alimentation, systèmes de refroidissement, serveurs, périphériques réseau et autres), DCIM.logiciel(sur site et cloud) et services.
Le segment du matériel représentait la plus grande part de marché en 2025. La croissance du segment est tirée par les investissements continus dans les serveurs, les périphériques réseau, les équipements d'alimentation électrique, l'infrastructure de refroidissement et les racks nécessaires pour s'adapter à la croissance des charges de travail du cloud, de l'IA et du calcul haute performance. L’augmentation du déploiement de centres de données à grande échelle, de colocation et prêts pour l’IA augmente encore le besoin de mises à niveau de l’infrastructure physique et fait du matériel le principal contributeur au chiffre d’affaires total du marché.
Le segment des logiciels DCIM devrait croître au TCAC le plus élevé de 14,5 % au cours de la période de prévision. Cela est attribué aux exigences croissantes en matière de surveillance des infrastructures en temps réel, de planification des capacités, d'optimisation énergétique, de maintenance prédictive et de gestion centralisée des environnements de centres de données de plus en plus complexes.
L'adoption croissante des stratégies de cloud hybride a alimenté la croissance du segment de la colocation
En fonction du type de centre de données, le marché est classé en colocation, hyperscale, edge et autres (gérés, modulaires).
Le segment de la colocation détenait la plus grande part de marché en 2025 en raison de la propension croissante des entreprises à externaliser l’infrastructure des centres de données pour réduire les dépenses en capital, améliorer l’évolutivité et bénéficier de solutions fiables en matière d’alimentation, de connectivité et de sécurité. L'utilisation croissante de stratégies de cloud hybride, les initiatives de transformation numérique et le besoin d'installations indépendantes des opérateurs poussent les entreprises de divers secteurs à utiliser des centres de colocation pour une croissance flexible des infrastructures.
Les centres de données hyperscale devraient croître au TCAC le plus élevé de 14,8 % au cours de la période de prévision. La croissance du segment est tirée par la demande croissante de charges de travail d'IA, de cloud computing, d'analyse de données volumineuses et de services numériques à grande échelle qui nécessitent une infrastructure informatique, de stockage et de réseau hautement évolutive.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
La demande croissante d’infrastructures fiables et rentables a stimulé l’adoption du niveau 3
En fonction du niveau, le marché est divisé en niveaux 1 et 2, niveaux 3 et niveaux 4.
Le niveau 3 représentait la plus grande part de marché en 2025, en raison de sa combinaison de disponibilité, de fiabilité et de rentabilité, ce qui en fait le choix préféré de plusieurs entreprises, notamment des entreprises, des fournisseurs de services de colocation et des fournisseurs de services cloud. L'avantage des installations de niveau 3 en termes de maintenance simultanée des systèmes avec des solutions d'alimentation et de refroidissement redondantes les rend adaptées aux travaux critiques sans la charge financière liée à la construction de systèmes de niveau 4.
Le niveau 4 devrait croître au TCAC le plus élevé de 14,7 % au cours de la période de prévision. Cela est dû à la demande croissante d’infrastructures critiques nécessitant une disponibilité, une tolérance aux pannes et une résilience opérationnelle maximales dans les applications d’IA, d’informatique à grande échelle, de BFSI, de soins de santé et gouvernementales.
L’expansion des charges de travail hyperscale et IA a renforcé la croissance des grands segments
En fonction de la taille du centre de données, le marché est divisé en petits, moyens et grands.
Le grand segment détenait la plus grande part de marché en 2025 en raison de l’utilisation croissante d’installations hyperscale, de systèmes d’IA et de plates-formes cloud qui nécessitent une capacité informatique efficace, des serveurs haute densité et des systèmes évolutifs pour les installations d’alimentation électrique et de refroidissement. La préférence croissante pour les installations centralisées à grande échelle aide les entreprises et les prestataires de services à obtenir une meilleure efficacité opérationnelle et une meilleure utilisation des ressources, réalisant ainsi des avantages en termes de coûts grâce aux économies d'échelle.
Le segment moyen devrait croître à un TCAC modéré de 11,3 % au cours de la période de prévision. Cela est dû à la demande continue des entreprises régionales, des déploiements de cloud privé et des organisations nécessitant une infrastructure dédiée avec une évolutivité et une rentabilité équilibrées entre les petites installations et les grands environnements hyperscale.
L'expansion de l'infrastructure cloud et du trafic de données renforce le leadership sur le marché des technologies de l'information et des télécommunications
Sur la base de l'industrie, le marché est classé en BFSI, informatique et télécommunications, soins de santé, gouvernement, fabrication, vente au détail etcommerce électronique, et autres (médias et divertissement).
Le segment informatique et télécommunications détenait une part de marché dominante en 2025, en raison de la demande croissante des fournisseurs de services cloud, des opérateurs de télécommunications, des plates-formes Internet et des entreprises technologiques qui nécessitent une infrastructure informatique, de stockage et de réseau à grande échelle. La croissance continue des services numériques, de l'utilisation du cloud, des projets d'apprentissage automatique et des énormes quantités de trafic de données incitent les entreprises informatiques et de télécommunications à investir massivement dans les centres de données hyperscale, de colocalisation et de périphérie.
Le segment des soins de santé devrait croître au TCAC le plus élevé de 14,8 % au cours de la période de prévision. La croissance du segment est attribuée à l'adoption croissante des dossiers de santé électroniques, de l'imagerie médicale, de l'analyse des soins de santé, des diagnostics basés sur l'IA et des plateformes de soins de santé numériques qui nécessitent une infrastructure de centre de données sécurisée, évolutive et hautes performances.
Par géographie, le marché est classé en Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient, Afrique et Asie-Pacifique.
North America Data Center Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la plus grande part de marché des centres de données en 2024, évaluée à 106,60 milliards de dollars, et a également conservé la première part en 2025, avec 116,72 milliards de dollars. La croissance du marché est tirée par la disponibilité de nombreux fournisseurs de services cloud hyperscale, de sociétés informatiques, d’entreprises technologiques, de centres de données et de concepteurs d’infrastructures d’IA qui investissent massivement dans la capacité des centres de données. La région dispose d'un écosystème numérique bien établi, d'un niveau élevé d'adoption du cloud, d'une forte connectivité réseau et d'une croissance de l'installation d'usines compatibles avec l'IA, qui nécessitent de bonnes capacités informatiques, une alimentation électrique et des solutions de refroidissement. Par exemple,
Sur la base de la forte contribution de l’Amérique du Nord et de la domination des États-Unis dans la région, le marché américain peut être estimé analytiquement à environ 105,43 milliards de dollars en 2026, ce qui représente environ 30,0 % des ventes mondiales.
Le marché européen devrait enregistrer un taux de croissance de 10,9 % dans les années à venir, ce qui le place au quatrième rang parmi toutes les régions, et atteindre une valorisation de 71,77 milliards de dollars en 2026. La croissance du marché est soutenue par la demande croissante de services cloud, de souveraineté des données, de transformation numérique des entreprises et de pénétration croissante des charges de travail d'IA dans des secteurs tels que le BFSI, la santé et le gouvernement qui suivent les normes ICC. Même s'il existe des défis en matière d'électricité et de réglementation, la croissance des installations à grande échelle et de colocation et l'augmentation des investissements dans les centres de données économes en énergie et alimentés par des énergies renouvelables contribuent à l'amélioration des capacités régionales. Par exemple,
Le marché britannique en 2026 est estimé à environ 15,48 milliards de dollars, ce qui représente environ 6,1 % des revenus mondiaux.
Le marché allemand devrait atteindre environ 15,23 milliards de dollars en 2026, soit environ 5,0 % des ventes.
L’Asie-Pacifique devrait atteindre 92,14 milliards de dollars en 2026 et devrait croître au TCAC le plus élevé de 14,5 % au cours de la période de prévision. La croissance du marché est alimentée par l'adoption rapide de la technologie cloud, la demande croissante d'Internet, la croissance detransformation numériqueinitiatives et une augmentation des investissements dans les infrastructures d’IA dans des pays comme la Chine, l’Inde, le Japon, la Corée du Sud et l’Asie du Sud-Est. En outre, la région bénéficie de lois favorisant la localisation des données, d’une croissance à grande échelle et d’une demande croissante d’infrastructures à faible latence pour prendre en charge des applications telles que la 5G, l’IoT, le commerce électronique et les applications d’entreprise.
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 27,74 milliards de dollars en 2026, soit environ 7,7 % des ventes mondiales.
Le marché japonais en 2026 est estimé à environ 18,43 milliards de dollars, ce qui représente environ 5,4 % des revenus mondiaux.
Le marché indien en 2026 est estimé à environ 11,31 milliards de dollars, soit environ 4,2 % des revenus mondiaux.
L’Amérique du Sud devrait connaître une croissance modérée dans cet espace de marché au cours de la période de prévision. Le marché sud-américain devrait atteindre une valorisation de 11,09 milliards de dollars en 2026. Cela est dû à l'adoption croissante du cloud, à l'expansion des services numériques, à l'augmentation du trafic Internet et aux investissements des fournisseurs de services à grande échelle et de colocation, en particulier au Brésil, au Chili et en Colombie, pour soutenir la transformation numérique des entreprises et les exigences régionales en matière de localisation des données. En Amérique du Sud, le Brésil devrait atteindre une valeur de 6,25 milliards de dollars en 2026.
Le marché du Moyen-Orient et de l'Afrique devrait atteindre 16,42 milliards de dollars en 2026. L'augmentation des projets de transformation numérique, l'utilisation du cloud computing, le respect des exigences de localisation des données et les investissements du gouvernement dans l'IA, les villes intelligentes et ses propres infrastructures numériques dans les pays du CCG et en Afrique alimentent l'expansion du marché. La région attire des fournisseurs de services à grande échelle et de colocation en raison de ses politiques d'investissement favorables, de la disponibilité d'énergies renouvelables, de ses infrastructures de connectivité avancées et du besoin croissant de capacités de traitement de données sécurisées au sein de la région. Au Moyen-Orient et en Afrique, la valeur du CCG devrait atteindre 6,44 milliards de dollars en 2026.
Focus sur l’expansion des capacités d’infrastructure de centre de données hautes performances et prêtes pour l’IA par les principaux acteurs afin de propulser la croissance du marché
Le marché mondial des centres de données présente une structure de marché semi-consolidée, avec des acteurs de premier plan tels que Dell Technologies Inc., Hewlett Packard Enterprise Development LP, Schneider Electric SE, Huawei Technologies Co., Ltd. et Cisco Systems, Inc. Ces sociétés se concentrent sur l'expansion de l'infrastructure des centres de données prête pour l'IA, la capacité hyperscale, les solutions avancées d'alimentation et de refroidissement, les capacités de mise en réseau et les plates-formes de gestion des centres de données pour répondre à la demande croissante des charges de travail d'intelligence artificielle, de cloud computing et de calcul haute performance.
Parmi les autres acteurs notables du marché mondial figurent Vertiv Holdings Co., Equinix, Inc., Digital Realty Trust, Inc., NTT DATA Group Corporation et ABB Ltd. Ces sociétés renforcent leur présence sur le marché grâce à des lancements de produits, des partenariats stratégiques, des acquisitions, l'expansion des installations et le développement de solutions de centres de données durables axées sur l'hyperscale, la colocation,informatique de pointe, d'entreprise et d'applications basées sur l'IA. Ces initiatives devraient accélérer la croissance du marché en améliorant l’évolutivité, l’efficacité opérationnelle, la gestion de l’énergie et la flexibilité de déploiement dans les environnements mondiaux de centres de données.
L’analyse du marché mondial des centres de données comprend une étude complète de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur la dynamique du marché et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il fournit des informations sur les aspects clés, notamment un aperçu des avancées technologiques, des candidats en développement, de l'environnement réglementaire et des lancements de produits. De plus, il détaille les partenariats, les fusions et acquisitions, les développements clés du secteur et la prévalence par régions clés. Le rapport d’étude de marché mondial fournit également un paysage concurrentiel détaillé avec des informations sur la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 11,7 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par composant, type de centre de données, niveau de niveau, taille du centre de données, secteur d'activité et région |
| Par composant |
|
| Par type de centre de données |
|
| Par niveau |
|
| Par taille de centre de données |
|
| Par industrie |
|
| Par région |
|
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 287,94 milliards de dollars en 2025 et devrait atteindre 775,83 milliards de dollars d'ici 2034.
Le marché croît à un TCAC de 11,7 % au cours de la période de prévision 2026-2034.
En 2025, la valeur marchande s'élevait à 116,72 milliards de dollars.
Par type de centre de données, le segment de la colocation devrait dominer le marché.
L’expansion rapide de l’intelligence artificielle et du cloud computing stimule la croissance du marché.
Dell Technologies Inc., Hewlett Packard Enterprise Development LP, Schneider Electric SE, Huawei Technologies Co., Ltd. et Cisco Systems, Inc. sont les principaux acteurs du marché mondial.
L'Amérique du Nord a dominé le marché en 2025.

(Offre valable jusqu’au 15th Nov 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

