Taille, part et analyse de l’industrie des moteurs marins pour navires commerciaux en Europe et en Afrique du Nord, par type de moteur (moteurs diesel à deux temps, moteurs diesel à quatre temps, moteur diesel-électrique, moteurs bicarburant et autres), par type de carburant (carburant vert, diesel, électrique et autres), par capacité de puissance du moteur (10 000 kW à 80 000 kW et au-dessus de 80 000 kW), par type de navire (navires cargo, pétroliers Navires, navires offshore et de soutien, navires à passagers, navires RO RO et autres), par type d'ajustement (ajustement en ligne et ajustemen
 Télécharger un échantillon gratuit

Aperçu de la taille et de la croissance du marché des moteurs marins pour navires commerciaux en Europe et en Afrique du Nord
 Écouter la version audio
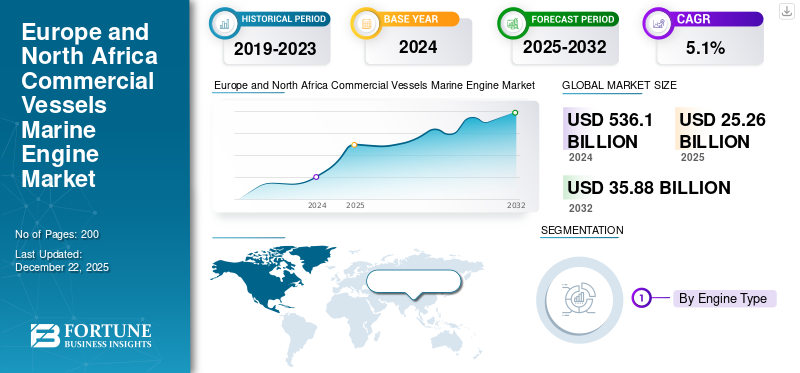
La taille du marché des moteurs marins pour navires commerciaux en Europe et en Afrique du Nord était évaluée à 22,87 milliards USD en 2024 et devrait passer de 25,26 milliards USD en 2025 à 35,88 milliards USD d’ici 2032, avec un TCAC de 5,1 % au cours de la période de prévision.
Un moteur marin commercial est un moteur de propulsion ou auxiliaire installé dans divers navires commerciaux tels que des cargos, des pétroliers et des porte-conteneurs, etc., pour transformer l'énergie du carburant (le plus souvent du diesel ou du gaz) en énergie mécanique pour propulser le navire ou alimenter les systèmes embarqués. Les moteurs de propulsion propulsent le navire, tandis quemoteurs auxiliairesfournir de l’énergie à bord, deux éléments essentiels dans des conditions marines difficiles. Les moteurs marins commerciaux sont indispensables, car plus de 80 % du commerce mondial en volume est transporté par voie maritime. Par conséquent, les économies mondiales dépendent largement de ces moteurs marins pour expédier des marchandises, des matières premières aux produits finis, à travers les mers, soutenant ainsi le marché mondial des moteurs marins pour navires commerciaux.
Le marché regroupe plusieurs acteurs majeurs tels que MAN Energy Solutions, Wartsila Corporation, MTU Friedrichshafen (Rolls-Royce). Leur large portefeuille de produits, leurs moteurs marins innovants et leur forte expansion géographique ont soutenu leur domination sur le marché mondial.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Dynamique du marché
LE MOTEUR DU MARCHÉ
Les améliorations de la technologie des moteurs alimentent la croissance du marché
Demande accrue de navires commerciauxmoteurs marinsest motivée par l’augmentation des volumes du commerce maritime mondial, le renforcement de la législation environnementale et les améliorations de la technologie des moteurs qui minimisent les émissions. Par exemple, la reprise et la croissance attendue du commerce maritime, l'OMI prévoit que le commerce pourrait augmenter de 40 à 115 % d'ici 2050 par rapport aux niveaux de 2022, créant naturellement une demande de moteurs supplémentaires et améliorés. En outre, des normes d'émissions strictes telles que le niveau 4 de l'EPA pour les moteurs diesel et les limites mondiales de soufre et de NOx de l'OMI en vertu de l'annexe VI de MARPOL ont créé une demande pour l'adoption de moteurs plus avancés et plus propres ces dernières années.
- Par exemple, en avril 2023, l’OMI a noté une augmentation annuelle de 3 % de la flotte maritime mondiale, soulignant à quel point la croissance du commerce dans des régions comme l’Europe stimule la demande de moteurs. De même, l'intégration de la propulsion hybride dans les ferries européens pour atteindre les objectifs des normes d'émission démontre la transition de l'industrie vers une ingénierie maritime durable.
Dynamique du marché
RESTRICTIONS DU MARCHÉ
Des normes d’émission strictes pour entraver la croissance du marché
L'industrie des moteurs marins pour navires commerciaux est confrontée à des défis importants en matière de conformité environnementale, ce qui entraîne des coûts importants. Cela est particulièrement dû aux règles strictes de l’Organisation maritime internationale (OMI) qui nécessitent des modifications de grande envergure pour réduire les émissions nocives. En vertu du Code technique sur les NOx de l’OMI de 2008, les moteurs des navires sont soumis à des contrôles de plus en plus stricts sur les émissions d’oxydes d’azote. Les exigences de niveau III exigent que les moteurs à faible et à haut régime n'émettent pas plus de 3,4 g/kWh dans les zones de contrôle des émissions, obligeant les opérateurs à installer des systèmes de réduction catalytique sélective ou à remplacer complètement les moteurs.
Dynamique du marché
OPPORTUNITÉS DE MARCHÉ
Demande croissante de moteurs modernes de modernisation pour présenter des opportunités de croissance significatives
Le commerce maritime mondial s'est remis des chocs récents et devrait croître modérément, créant un besoin de base constant en matière de modernisation de la propulsion et de la puissance auxiliaire à mesure que les tonnages plus anciens sont renouvelés ou modernisés. Selon la CNUCED, le commerce maritime mondial a atteint 12,3 milliards de tonnes en 2023, avec une croissance moyenne prévue d'environ 2,4 % par an d'ici 2029, soutenant la demande de nouveaux bâtiments et de modernisation de moteurs modernes.
Les objectifs forts de l'OMI et des régions obligent les propriétaires à investir dans des moteurs à faibles émissions, des systèmes de post-traitement des gaz d'échappement ou une propulsion à carburant alternatif pour se conformer aux réglementations et rester compétitifs. La stratégie 2023 de l’OMI en matière de GES (zéro émission nette d’ici 2050 avec des points de contrôle de réduction intermédiaires) et l’introduction de mesures d’intensité carbone créent des voies de conformité explicites qui se traduisent par une demande de conceptions de moteurs et de kits de conversion avancés.
- Par exemple, en octobre 2024, Garden Reach Shipbuilders and Engineers (GRSE) Ltd a conclu un contrat avec Carsten Rehder Schiffsmakler et Reederei GmbH & Co. KG d'Allemagne pour construire et fournir un cargo polyvalent spécialisé supplémentaire d'un déplacement de 7 500 DWT.
Europe et AFRIQUE du Nord Moteur marin pour navires commerciaux
TENDANCES DU MARCHÉ
Intégration croissante des moteurs bi-carburant dans les navires pour stimuler la demande de produits
La croissance de la demande de propulsion ou de propulsion bi-carburant s’accélère clairement. Selon Alternative Fuels Insight (AFI) de DNV, les nouvelles commandes de navires à carburant alternatif ont atteint 19,8 millions de GT au premier semestre 2025, en hausse de 78 % par rapport à l’ensemble de 2024, malgré un ralentissement général des nouvelles constructions. Au sein de ces commandes, les conceptions bi-carburant GNL et méthanol dominent ; DNV a signalé 166 commandes de nouvelles constructions de méthanol-carburant (32 % du carnet de commandes AFI) en 2024. La réglementation oriente les spécifications des moteurs vers l’électrification, l’alimentation à quai et l’hybridation. Les règles EEXI/CII de l’OMI (en vigueur depuis le 1er janvier 2023) poussent à l’amélioration de l’efficacité, aux limitations de puissance du moteur et à l’optimisation des systèmes auxiliaires. Dans l'UE, FuelEU Maritime et les règles connexes imposent zéro émission à quai, à partir de 2030 pour les ports couverts par l'AFIR et étendus à tous les ports de l'UE équipés d'une alimentation terrestre (OPS) à partir de 2035. Cela crée une demande de moteurs intégrés aux systèmes hybrides de batterie, aux PTO/PTI et aux auxiliaires prêts pour l'OPS, permettant aux navires de réduire les émissions dans le port tout en améliorant les notes CII en mer.
- Par exemple, en juin 2025, Maersk a révélé ses plans pour une nouvelle série de navires, chacun capable de transporter 17 480 EVP, qui seront équipés d'un système bicarburant.méthanolCette classe de porte-conteneurs devrait améliorer les services de Maersk en reliant l’Asie de l’Est à l’Europe du Nord.
LES DÉFIS DU MARCHÉ
Instable Les prix des carburants pour défier la croissance du marché
L'instabilité des prix du carburant constitue une contrainte majeure, puisque les prix du pétrole et du gaz représentent environ 50 à 60 % des coûts de transport, selon les estimations de l'industrie du transport maritime. La volatilité des prix crée des défis de planification opérationnelle et des perturbations budgétaires qui peuvent réduire la demande de transport maritime de 10 à 15 % pendant les périodes de prix élevés.
Ces tendances instables de l’industrie entravent la croissance du marché des moteurs marins pour les navires commerciaux en Europe et en Afrique du Nord. Les constructeurs sont confrontés à des tendances de demande imprévisibles, tandis que les armateurs peinent à justifier leurs dépenses dans des technologies de moteurs plus efficaces mais plus coûteuses alors que les futurs coûts du carburant restent peu fiables. En outre, l’industrie des moteurs marins est confrontée à une grave pénurie de main-d’œuvre qualifiée qui limite considérablement ses opérations et son expansion. Selon les rapports BIMCO/ICS Seafarer Workforce, il pourrait manquer d’environ 90 000 officiers maritimes qualifiés d’ici 2026.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
ANALYSE DE SEGMENTATION
Par type de moteur
Le segment des moteurs bi-carburant affichera la croissance la plus rapide en raison de son adoption croissante
Par type de moteur, le marché est classé en moteurs diesel à deux temps, moteurs à quatre tempsmoteurs diesel, moteur diesel-électrique, moteurs bicarburant et autres.
On estime que les moteurs bicarburant constituent le segment qui connaît la croissance la plus rapide au cours de la période de prévision de 2025 à 2032, avec le TCAC projeté le plus élevé de 8,0 %. L'adoption généralisée de moteurs bicarburant sur différents types de navires propulse cette croissance, alimentée par des lois environnementales strictes et des innovations technologiques qui permettent aux moteurs de fonctionner à la fois avec du fioul lourd traditionnel et avec des carburants verts plus propres.
- Par exemple, en avril 2023, Svitzer et Caterpillar ont signé un protocole d'accord pour le déploiement de solutions bicarburant au méthanol pour propulser les nouveaux navires de Svitzer et moderniser les remorqueurs actuels.
Le segment des moteurs diesel à deux temps représentait la plus grande part de marché en 2024, avec une part de 33,18 %. Cette domination est le résultat de nombreux avantages techniques et économiques clés qui rendent ces moteurs parfaitement adaptés à un usage maritime étendu. Les moteurs à deux temps sont bien équipés pour utiliser le HFO en raison de la capacité de service élevée et des caractéristiques opérationnelles de leur moteur. Cette efficacité énergétique se traduit par des réductions de coûts significatives pour les compagnies maritimes, renforçant ainsi la domination segmentaire du marché.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par type de carburant
Segment des carburants verts présentera la croissance la plus rapide grâce à l’adoption croissante de moteurs avancés
Par type de carburant, le marché est divisé en carburant vert, diesel, électrique et autres.
Le segment des carburants verts devrait être celui qui connaît la croissance la plus rapide au cours de la période de prévision, avec un TCAC projeté de 6,5 %. La croissance est tirée par l'adoption de moteurs avancés conçus pour utiliser le carburant vert comme carburant principal.décarburationsolution, permettant une flexibilité opérationnelle tout en réduisant l’impact environnemental. Les normes mondiales, telles que la stratégie de l'OMI sur les gaz à effet de serre, qui vise une réduction de 50 % des émissions d'ici 2050, stimulent les dépenses de recherche et développement dans le domaine des carburants verts.
- Par exemple, en février 2025, Wartsila a signé un accord de cycle de vie avec CMA Ships, une compagnie maritime française et filiale de CMA CGM. Cet accord porte sur 14 grands porte-conteneurs propulsés au GNL actuellement opérationnels, avec une commande enregistrée au premier trimestre 2025.
On estime que l’électrique est le deuxième segment le plus rapide, avec un TCAC de 5,7 % au cours de la période de prévision (2025-2032).
Par capacité de puissance du moteur
Segment de 10 000 kW à 40 000 kW mené en raison de l'utilisation élevée des navires
Par capacité de puissance du moteur, le marché des moteurs marins des navires commerciaux d'Europe et d'Afrique du Nord est divisé en jusqu'à 10 000 kW, 10 000 kW à 40 000 kW, 40 000 kW à 80 000 kW et au-dessus de 80 000 kW.
Le segment de 10 000 kW à 40 000 kW a dominé le marché en 2024, avec une part de 32,92 % et est estimé comme étant le segment à la croissance la plus rapide au cours de la période de prévision (2025-2032). L'exigence croissante de cette gamme de capacité découle de son utilisation généralisée dans les vraquiers, les pétroliers et d'autres types de navires. Une grande partie de la flotte mondiale, en termes de capacité, se situe généralement dans les dizaines de mégawatts faibles à moyens, ce qui correspond à la puissance de cette puissance moteur.
- Par exemple, en mai 2025, le chantier naval de Wenchong en Chine a passé une commande de quatre ensembles de groupes électrogènes 3 × MAN 8L21/31 MK2 pour la construction de quatre C-CSOV de 4 × 96 m. Les moteurs devraient être livrés avec une optimisation de charge partielle visant à améliorer le rendement énergétique. De plus, ils seront intégrés dans un système diesel-électrique innovant qui adhère aux normes de positionnement dynamique étape 2 (DP2) établies par la société de classification DNV. Au total, les 12 moteurs ont une puissance de plus de 20 000 kW. Le moteur L21/31 offre de nombreux avantages, notamment un rendement énergétique de pointe et des niveaux de bruit et de vibrations minimes.
On estime que les puissances de 40 000 kW à 80 000 kW constituent le deuxième segment connaissant la croissance la plus rapide au cours de la période de prévision (2025-2032), avec un TCAC de 5,8 %. Cette expansion est alimentée par la croissance rapide des porte-conteneurs ultra-larges (ULCS) et par la recherche constante d'économies d'échelle par l'industrie du transport maritime. Cette gamme de puissance est idéale pour les besoins de propulsion des plus grands navires commerciaux du monde, qui deviennent rapidement la force dominante du transport international de conteneurs.
Par type de navire
Expansion croissantedeLe commerce électronique et le transport maritime ont stimulé la croissance du segment des cargos
Par type de navire, le marché des moteurs marins des navires commerciaux d’Europe et d’Afrique du Nord est divisé en vertcargos, navires-citernes, navires offshore et de soutien, navires à passagers, navires RO RO et autres.
Le segment des cargos détenait la plus grande part du marché des moteurs marins des navires commerciaux en Europe et en Afrique du Nord et reste la catégorie dominante dans le segment des types de navires, détenant la part la plus élevée de 35,24 % en 2024. L'expansion du commerce électronique et du transport maritime se reflète dans la transition modale du fret aérien au fret maritime pour certains types de marchandises. Cette évolution entraîne une demande accrue de services de fret maritime, en particulier pour les expéditions importantes et les livraisons de produits non périssables où la rentabilité l'emporte sur la rapidité. Selon l’étude de la CNUCED sur les transports maritimes 2024, la flotte mondiale de cargos divers atteignait environ 2,4 milliards de TPL.
- Par exemple, en juin 2023, A.P. Moller. (Maersk) a annoncé son intention de moderniser un navire existant pour qu'il fonctionne au méthanol bi-carburant, permettant ainsi l'utilisation de méthanol vert comme carburant. La première modernisation du moteur de l’industrie est prévue pour la mi-2024, et il est prévu de mettre en œuvre les mêmes modifications sur les navires jumeaux lors de leur enquête spéciale en 2027.
On estime que le segment des navires à passagers est celui qui connaît la croissance la plus rapide, avec un TCAC projeté de 8,4 % au cours de la période de prévision (2025-2032). Le secteur des navires de croisière s'est révélé très résilient, avec une capacité mondiale de croisière qui devrait dépasser de 18 % le niveau d'avant la pandémie en 2024. Tout au long de la période de prévision, des facteurs tels que la baisse des salaires, le soutien gouvernemental robuste et la hausse des revenus disponibles alimentent la demande de navires de croisière.voyage de luxeles expériences devraient stimuler la croissance segmentaire.
Par type d'ajustement
Le segment du rétrofit est dominé en raison de la demande croissante de remplacement de moteurs
Par type d'ajustement, le marché des moteurs marins des navires commerciaux d'Europe et d'Afrique du Nord est segmenté en ajustement en ligne et en ajustement rétro.
Le segment de la rénovation représentait la plus grande part de marché avec 63,98 % en 2024 et est estimé être le segment à la croissance la plus rapide au cours de la période de prévision (2025-2032). La modernisation continue des moteurs marins des anciens navires de la flotte, dont beaucoup sont extrêmement peuplés et contribuent de manière significative à la carbonisation mondiale, avec des moteurs à carburant de propulsion écologiques avancés, est le moteur de cette croissance. Les activités de modernisation créent de solides opportunités pour les nouvelles entités de s’établir sur le marché.
- Par exemple, en avril 2024, Hapag-Lloyd et Seaspan Corporation ont formé un partenariat pour moderniser et convertir cinq porte-conteneurs de 10 100 EVP, actuellement propulsés par des moteurs MAN S90 traditionnels, en moteurs bicarburant capables de fonctionner au méthanol. Une fois modernisés, ces navires resteront sous affrètement à long terme de Seaspan à Hapag-Lloyd.
Le segment Line Fit prend de l'ampleur dans les années à venir, à mesure que les besoins en matière de construction de nouveaux navires augmentent dans la région européenne.
Par utilisateur final
Les flottes d'affrètement/de location ont dominé le marché en raison de leur flexibilité opérationnelle
Par utilisateur final, le maître est segmenté en propriétaires privés et flottes d'affrètement/location.
Le segment des flottes d’affrètement/location représentait la plus grande part de marché des moteurs marins pour navires commerciaux d’Europe et d’Afrique du Nord en 2024, à 53,23 %. Les armateurs européens contrôlent la plus grande part de la capacité de port en lourd mondiale, selon le rapport annuel 2023 de l'association des armateurs de la Communauté européenne (ECSA). Cependant, une grande partie de ce tonnage est exploitée dans le cadre d'accords d'affrètement plutôt que de services de ligne directs. Ce modèle historique permet aux armateurs et affréteurs (négociants, sociétés de matières premières ou sociétés de logistique) de gérer les opérations. La domination des flottes charters en Europe est liée à la plaque tournante du commerce des matières premières et de l’énergie de la région. Par exemple, Eurostat souligne que plus de 70 % du transport de marchandises externe de l’UE en termes de volume se fait par voie maritime, et la plupart concernent des produits en vrac tels que le pétrole brut, le charbon, le GNL et les céréales. Étant donné que les producteurs et les vendeurs de matières premières, plutôt que les armateurs, ont besoin d’une capacité de transport flexible, les flottes d’affrètement/location sont davantage favorisées que la propriété pure et simple du tonnage.
- Par exemple, en décembre 2024, Hengli Heavy Industry a obtenu un contrat avec MSC, l'une des principales compagnies maritimes européennes, pour la construction de 10 porte-conteneurs ultra-larges propulsés par la technologie bicarburant GNL, chacun d'une capacité de 24 000 EVP. La valeur globale du contrat s'élève à environ 2,3 milliards de dollars.
Le segment des propriétaires privés devrait connaître une croissance significative au cours de la période de prévision (2025-2032), avec un TCAC projeté de 5,6 %. L’expansion du segment est attribuée à une meilleure adaptabilité du financement, à une agilité décisionnelle, à une capacité d’innovation et à une attractivité des investissements. Alors que le transport maritime devient de plus en plus capitalistique et axé sur la technologie, les propriétaires privés sont les mieux placés pour investir dans des navires et des installations de pointe, soutenant ainsi la croissance continue de ce segment.
Europe et Afrique du NordPerspectives régionales du marché des moteurs marins pour navires commerciaux
La région Europe détenait la plus grande part de marché des moteurs marins pour navires commerciaux en 2024, représentant 81,01 %, et devrait croître à un TCAC de 5,5 % au cours de la période d’étude. La domination du marché européen des moteurs marins pour les navires commerciaux repose sur sa position au sein d'un important pôle de transport maritime. Les ports européens ont traité 3,4 milliards de tonnes de fret en 2023, ce qui indique une activité de fret maritime stable dans le commerce maritime à courte distance et en haute mer, qui continue de stimuler la demande de propulsion et d'énergie auxiliaire. Les armateurs européens détiennent un énorme pourcentage de propriété du tonnage mondial (l'ECSA répertorie environ 39,5 % de capacité mondiale de port en lourd). Cela leur donne une influence considérable sur les décisions de renouvellement de la flotte et de spécifications des moteurs émanant d’Europe.
- Par exemple, en juin 2025, la compagnie allemande de transport de conteneurs Hapag-Lloyd a reçu le douzième et dernier navire de sa classe écologique Hamburg Express.
Les capacités de recherche croissantes, les progrès technologiques dans les moteurs marins et la demande de moteurs respectueux de l’environnement alimentent une forte adoption dans toute l’Europe. En outre, en 2025, les pays émergents de la région, tels que les pays d’Europe du Nord, devraient atteindre une taille de marché de 6,47 milliards, l’Allemagne étant projetée à 2,00 milliards et l’Italie à 2,19 milliards.
L’Europe a également introduit des mesures réglementaires, telles que l’extension du SEQE de l’UE aux opérations de transport maritime, avec une mise en œuvre progressive (40 % en 2025, 70 % en 2026 et 100 % à partir de 2027) et FuelEU Maritime, qui impose l’adoption de carburants renouvelables/à faibles émissions de carbone et d’une alimentation à quai. Ces politiques obligent les propriétaires et les exploitants à investir dans des moteurs plus propres, des mises à niveau bicarburant, des hybrides et des auxiliaires compatibles OPS pour assurer la conformité et éviter les coûts carbone.
Le marché des moteurs marins pour navires commerciaux connaît une forte croissance dans la région Afrique du Nord, avec un TCAC de 3,4 %. En 2024, la valeur marchande s'élevait à 4,34 milliards de dollars. La situation de la région le long de la mer Méditerranée, à des points d’étranglement maritimes clés, notamment le canal de Suez, qui relie l’Europe, l’Asie et l’Afrique via les voies de navigation de la mer Rouge, stimule la demande stratégique. Selon l'Agence européenne pour l'environnement, les émissions d'oxyde de soufre provenant du transport maritime en Méditerranée ont diminué de 30 % entre 2015 et 2022 en raison de l'application de la réglementation, augmentant ainsi la demande de moteurs marins conformes dans l'industrie maritime nord-africaine.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Les principaux acteurs se concentrent sur les progrès des moteurs marins pour étendre leur présence sur le marché
Le leadership de l’Europe sur le marché des moteurs marins pour navires commerciaux est renforcé par les progrès technologiques stratégiques et l’expansion transfrontalière. Les principaux acteurs du marché s’appuient sur des décennies d’expérience en ingénierie, des bases de fabrication à grande échelle et des capacités de R&D dans toute la région. Des acteurs tels que Wartsila, MAN Energy Solutions et Rolls-Royce maintiennent leur leadership mondial grâce à une innovation continue et une collaboration stratégique.
- Par exemple, en mai 2024, lors de la 27e convention et exposition internationale sur les remorqueurs et les récupérations (ITS) de Riviera Maritime Media à Dubaï, aux Émirats arabes unis, trois fabricants d'équipement d'origine (OEM) ont dévoilé les technologies de moteurs de remorqueurs de nouvelle génération. Les fabricants de moteurs se préparent à adopter des technologies utilisant le méthanol, le GNL et d’autres carburants alternatifs pour les remorqueurs.
Les principales initiatives stratégiques des principaux acteurs européens des moteurs marins se concentrent sur la technologie des carburants alternatifs et la numérisation, en réponse à l'expansion du marché motivée par la législation environnementale et les exigences de décarbonation. MAN Energy Solutions s'est placé à l'avant-garde de la technologie de propulsion au méthanol avec la livraison, d'ici 2025, du moteur à deux temps alimenté au méthanol le plus puissant au monde, d'une puissance nominale de 82 440 kW, pour les porte-conteneurs. Parallèlement, l'entreprise développe le bi-carburantammoniacmoteurs dans le cadre du projet NH3 Spark, financé par le programme danois de développement et de démonstration des technologies énergétiques.
LISTE DES PRINCIPALES ENTREPRISES DE MOTEURS MARINS DE NAVIRES COMMERCIAUX EN EUROPE ET EN AFRIQUE DU NORD PROFILÉES :
- ABB Marine & Ports (ABB) (Suisse)
- Bergen Engines AS (Norvège)
- Caterpillar / MaK (Caterpillar Motoren GmbH) (Allemagne)
- Deutz AG (Allemagne)
- Hyundai Heavy Industries (Corée du Sud)
- Groupe Iveco (Italie)
- Kongsberg Maritime (Norvège)
- MAN Energy Solutions SE (Allemagne)
- Mitsubishi Heavy Industries (Japon)
- Rolls-Royce Power Systems / MTU (marque mtu) (Allemagne)
- SCHOTTEL GmbH (Allemagne)
- Siemens Énergie(Allemagne)
- Volvo Penta (Suède)
- Wartsila Corporation (Finlande)
- WinGD (Winterthur Gas & Diesel) (Suisse)
- Yanmar Europe B.V. (Pays-Bas)
DÉVELOPPEMENT D’UNE INDUSTRIE CLÉ
- juin 2025 –HD Hyundai Marine Solution a obtenu un contrat pour moderniser les moteurs de 74 navires, renforçant ainsi son empreinte dans le secteur des navires respectueux de l'environnement. Alors que la demande mondiale de modifications de moteurs devrait atteindre des milliards de dollars en raison de normes environnementales plus strictes, la société vise à étendre davantage sa présence sur le marché.
- décembre 2024 –Maersk a conclu des contrats avec trois chantiers navals pour acquérir 20 porte-conteneurs équipés d'une propulsion bicarburant, offrant collectivement une capacité de 300 000 EVP. Ces acquisitions complètent les commandes de nouvelles constructions prévues par Maersk dans le cadre de sa stratégie de renouvellement de sa flotte.
- août 2024 –Wartsila a conclu un accord avec la société norvégienne Eidesvik pour la fourniture d'équipements permettant de modifier un navire de ravitaillement de plate-forme offshore (PSV) pour qu'il fonctionne à l'ammoniac. Le navire devrait commencer ses opérations d’ammoniac au premier semestre 2026, ce qui en fera le premier navire au monde à fonctionner avec de l’ammoniac en service.
- juin 2024 –X Press Feeders est à l'avant-garde de la promotion du transport maritime durable en intégrant le moteur bicarburant au méthanol 5S50ME innovant de MAN Energy Solutions dans sa flotte. Cette initiative introduit les premières routes d'alimentation régulières en Europe utilisant ce carburant respectueux de l'environnement, démontrant l'engagement de l'entreprise à minimiser son impact écologique.
- Février 2024 -German Tanker Shipping (GTS), exploitant de pétroliers et de chimiquiers, a choisi le système de propulsion du MAN ES, qui comprend à la fois des moteurs principaux et auxiliaires ainsi que l'hélice MAN Alpha, pour quatre pétroliers etcamions-citernes pour produits chimiques.
COUVERTURE DU RAPPORT
L’analyse du marché des moteurs marins pour navires commerciaux en Europe et en Afrique du Nord fournit une étude approfondie de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur les tendances et la dynamique du marché qui devraient stimuler le marché au cours de la période de prévision. Il offre des informations sur le type de moteur, le type de carburant, la capacité de puissance du moteur, le type de navire, le type d'ajustement, les utilisateurs finaux, les développements clés de l'industrie et des détails sur les partenariats, les fusions et acquisitions. Le rapport d’étude de marché englobe également un paysage concurrentiel détaillé avec des informations sur la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
|
ATTRIBUT |
DÉTAILS |
|
Période d'études |
2019-2032 |
|
Année de référence |
2024 |
|
Année estimée |
2025 |
|
Période de prévision |
2025-2032 |
|
Période historique |
2019-2023 |
|
Taux de croissance |
TCAC de 5,1 % entre 2015 et 2032 |
|
Unité |
Milliards de dollars |
|
Segmentation |
Par type de moteur · Moteurs diesel à deux temps · Moteurs diesel à quatre temps · Moteur diesel-électrique · Moteurs bicarburant · Autres Par type de carburant · Carburant vert · Diesel · Électrique · Autres Par capacité de puissance du moteur · Jusqu'à 10 000 kW · 10 000 kW à 40 000 kW · 40 000 kW à 80 000 kW · Au-dessus de 80 000 kW Par type de navire · Navires cargo · Navires-citernes · Navires offshore et navires de soutien · Navires à passagers · Navires RO RO · Autres Par type d'ajustement · Ajustement de la ligne · Coupe rétro Par utilisateur final · Propriétaires privés · Flottes d'affrètement/location |
|
Géographie |
Europe (par type de moteur, par type de carburant, par capacité de puissance du moteur, par type de navire, par type d'ajustement, par utilisateur final et par pays) · Royaume-Uni (par type d'ajustement) · France (par type d'ajustement) · Italie (par type d'ajustement) · Allemagne (par type d'ajustement) · Grèce (par type d'ajustement) · Espagne (par type d'ajustement) · Europe du Nord (par type d'ajustement) · Reste de l'Europe (par type d'ajustement) Afrique du Nord (par type de moteur, par type de carburant, par capacité de puissance du moteur, par type de navire, par type d'ajustement, par utilisateur final et par pays) · Algérie (par type d'ajustement) · Égypte (par type d'ajustement) · Libye (par type d'ajustement) · Maroc (par type d'ajustement) · Tunisie (par type d'ajustement) |
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 22,87 milliards de dollars en 2024 et devrait atteindre 35,88 milliards de dollars d'ici 2032.
En 2024, la valeur marchande s'élevait à 4,34 milliards de dollars.
Le marché devrait afficher un TCAC de 5,1 % au cours de la période de prévision 2025-2032.
Par type de moteur, le segment des moteurs bicarburant est sur le point d’afficher la croissance la plus rapide.
Les améliorations apportées à la technologie des moteurs sont un facteur clé pour stimuler le marché.
ABB Marine & Ports (ABB) (Suisse), Bergen Engines AS (Norvège), Caterpillar / MaK (Caterpillar Motoren GmbH) (Allemagne), Deutz AG (Allemagne) et Iveco Group (Italie) sont les principaux acteurs du marché.
L’Europe a dominé le marché en 2024
Contactez nos experts Parlez à un expert


- 2019-2032
- 2024
- 2019-2023
- 200
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.
Rapports associés