Taille du marché du traitement du cancer de la vésicule biliaire, part et analyse de l'industrie, par médicament (Gemcitabine, cisplatine, Durvalumab, Pembrolizumab et autres), par classe de médicaments (antimétabolites, composés de platine, inhibiteurs PD-1, inhibiteurs PD-L1 et conjugués anticorps-médicament), par thérapie (chimiothérapie, immunothérapie et thérapie ciblée), par voie d'administration (parentérale et orale), par groupe d'âge (Adultes et pédiatriques), par canal de distribution (pharmacies hospitalières, pharmacies spécialisées et pharmacies de détail) et prévisions régionales
 Télécharger un échantillon gratuit

Taille du marché du traitement du cancer de la vésicule biliaire et perspectives futures
 Écouter la version audio
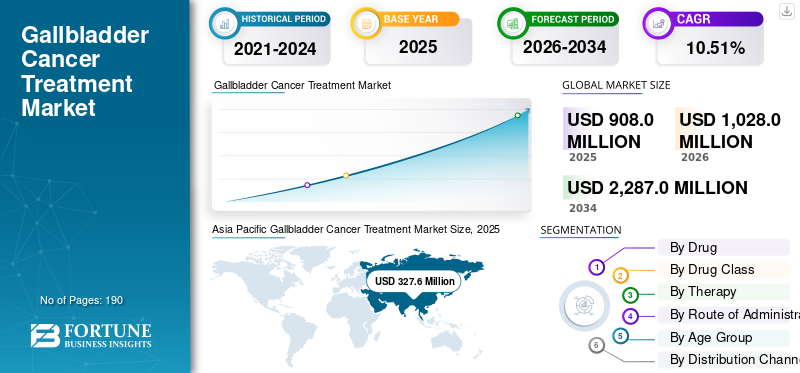
La taille du marché du traitement du cancer de la vésicule biliaire était évaluée à 908,0 millions de dollars en 2025 et devrait passer de 1 028,0 millions de dollars en 2026 à 2 287,0 millions de dollars d’ici 2034, affichant un TCAC de 10,51 % au cours de la période de prévision. L’Asie-Pacifique a dominé le marché du traitement du cancer de la vésicule biliaire avec une part de marché de 36,08 % en 2025.
Le marché est en croissance car la maladie est souvent diagnostiquée à un stade avancé en raison de la présence limitée de premiers symptômes. Les patients atteints d’une maladie non résécable, récurrente ou métastatique nécessitent généralement des thérapies systémiques, notamment la chimiothérapie, l’immunothérapie, la thérapie ciblée et les schémas thérapeutiques combinés, soutenant la croissance du marché. Le marché assiste également à une évolution de la chimiothérapie conventionnelle versbiomarqueur-des thérapies qui ciblent des anomalies moléculaires spécifiques, telles que l'expression de HER2. Ce changement encourage les sociétés pharmaceutiques à investir dans les anticorps bispécifiques, les conjugués anticorps-médicament, les inhibiteurs de points de contrôle immunitaires et d’autres thérapies avancées, élargissant ainsi les options de traitement et renforçant la croissance du marché.
- Par exemple, en mai 2025, Zymeworks Inc. a reçu l'approbation de la National Medical Products Administration (NMPA) en Chine pour le zanidatamab pour le traitement des patients atteints d'un cancer des voies biliaires (BTC) précédemment traité, non résécable ou métastatique HER2-positif (HER2+).
En outre, des acteurs clés, tels qu'AstraZeneca plc, Merck & Co., Inc., Pfizer Inc. et Fresenius Kabi AG, participent activement aux lancements de nouveaux produits, aux collaborations stratégiques, aux acquisitions et aux initiatives d'investissement visant à étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DU TRAITEMENT DU CANCER DE LA VÉSICULE BILIAIRE
L’augmentation des investissements pharmaceutiques dans les traitements des cancers rares et avancés est une tendance importante du marché
Le marché connaît une augmentation des investissements pharmaceutiques en raison du besoin élevé de traitements non satisfaits chez les patients atteints d’une maladie avancée ou métastatique. Bien que le cancer de la vésicule biliaire concerne une population de patients relativement petite, sa progression agressive, son diagnostic tardif et ses alternatives thérapeutiques limitées encouragent les entreprises à développer des thérapies pour des populations plus larges de cancer des voies biliaires. Les sociétés pharmaceutiques évaluent de plus en plus les anticorps ciblés, les combinaisons d’immunothérapie, les nouveaux systèmes d’administration de médicaments et les traitements basés sur des biomarqueurs pour améliorer les résultats pour les patients. Le soutien réglementaire aux thérapies traitant des maladies rares et graves encourage également les entreprises à faire progresser de nouveaux candidats par le biais du développement clinique. Cette tendance devrait élargir le pipeline de traitement et renforcer la croissance à long terme du marché.
- Par exemple, en juillet 2025, FUJIFILM Pharmaceuticals U.S.A a reçu la désignation de médicament orphelin de la part de la FDA américaine pour le FF-10832, une formulation liposomale expérimentale de gemcitabine, destinée au traitement du cancer des voies biliaires. Ce développement reflète l’investissement pharmaceutique croissant dans les technologies avancées d’administration de médicaments pour les cancers rares, notamment le cancer de la vésicule biliaire.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Expansion de la chimio-immunothérapie de première intention pour stimuler la croissance du marché
L’utilisation croissante de la chimio-immunothérapie comme traitement de première intention devrait stimuler la croissance du marché du traitement du cancer de la vésicule biliaire. Les patients atteints d'un cancer de la vésicule biliaire non résécable, localement avancé ou métastatique s'appuient traditionnellement sur une chimiothérapie à base de gemcitabine et de cisplatine, qui offre des bénéfices limités en termes de survie à long terme. L’ajout d’inhibiteurs de points de contrôle immunitaires à la chimiothérapie peut améliorer la réponse immunitaire antitumorale et prolonger la survie par rapport à la chimiothérapie seule. À mesure que ces schémas thérapeutiques combinés seront intégrés dans les directives thérapeutiques et adoptés dans d’autres pays, le nombre de patients recevant une immunothérapie plus tôt dans le parcours thérapeutique devrait augmenter. Cette expansion augmentera l’utilisation de produits d’immunothérapie de grande valeur et renforcera les revenus globaux du marché.
- Par exemple, en juillet 2026, Phanes Therapeutics, Inc. a élargi sa collaboration en matière d'essais cliniques avec Merck & Co., Inc. pour étudier le spevatamig en association avec le traitement anti-PD-1 de Merck, KEYTRUDA (pembrolizumab) et la chimiothérapie dans 1 L de BTC. Spevatamig est l'anticorps bispécifique anti-CLDN18.2/CD47 de Phanes qui fonctionne comme un stimulateur de l'immunité innée (I₂E), une classe émergente d'agents d'immuno-oncologie (IO).
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising global cancer burden expands the eligible treatment pool | High | 3.4% | High | High | High |
| 2 | Expansion of the approved biosimilar portfolio increases competitive supply. | High | 2.8% | High | High | High |
| 3 | Price discounts support payer-driven switching and treatment access | High | 2.5% | High | High | Medium |
| 4 | Institutional reimbursement and procurement frameworks normalize biosimilar use. | Medium-High | 2.2% | Medium | High | High |
| 5 | Loss of exclusivity for checkpoint inhibitors opens a second growth phase | Medium | 2.0% | Medium | Medium | High |
| 6 | Others | Low | 1.7% | Low | Low | Low |
| Total Positive Growth Contribution | 14.60% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
Faible incidence de la maladie et présentation à un stade avancé pour limiter l’expansion du marché
L’incidence relativement faible du cancer de la vésicule biliaire devrait limiter la taille de la population de patients commercialement adressables et réduire le nombre de patients disponibles pour des essais cliniques dédiés. De plus, la maladie se développe souvent sans symptômes précoces clairs et est généralement diagnostiquée après une invasion locale ou des métastases à distance. A ce stade, de nombreux patients ne sont plus éligibles à une résection chirurgicale potentiellement curative. Ils peuvent avoir un mauvais état de santé qui limite le recours à une chimiothérapie intensive, à l’immunothérapie ou à des combinaisons de traitements ciblés. Ces facteurs peuvent ralentir le développement de produits, l’adoption de traitements et la croissance globale des revenus du marché.
- Par exemple, en mai 2026, un article de MedicalXpress basé sur des recherches de l’Université de Boston a souligné que le cancer de la vésicule biliaire se caractérise par une progression précoce et silencieuse et est fréquemment diagnostiqué à un stade tardif. L'article rapporte que seulement 10 à 20 % environ des patients sont éligibles à une résection chirurgicale curative au moment du diagnostic, alors que le taux de survie à cinq ans est souvent inférieur à 10 %. Cette présentation tardive et cette petite population éligible au traitement limitent le nombre de patients pouvant recevoir des thérapies curatives ou avancées, limitant ainsi l'expansion du marché.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Aggressive price erosion limits manufacturer-level value growth | High | 1.6% | High | High | Medium |
| 2 | Complex biologic manufacturing raises entry barriers and supply risk | Medium-High | 1.1% | High | Medium | Medium |
| 3 | Patent and settlement timing can delay commercial entry | Medium | 0.9% | Medium | Medium | Low |
| 4 | Others | Low | 0.5% | Low | Low | Low |
| Total Negative Growth Impact | 4.10% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
Déplacement de thérapies ciblées vers des lignes de traitement antérieures pour créer des opportunités de croissance
Le passage des thérapies ciblées du traitement de dernière intention aux traitements de première intention devrait créer d’importantes opportunités de croissance sur le marché. Actuellement, plusieurs thérapies dirigées par des biomarqueurs sont principalement utilisées chez des patients préalablement traités après une progression de la maladie. L’évaluation de ces thérapies plus tôt, lorsque les patients ont généralement une meilleure santé et une meilleure tolérance au traitement, pourrait élargir la population de patients éligibles et améliorer la durée du traitement. La combinaison d'anticorps ciblant HER2 et d'autres médicaments de précision avec une chimiothérapie ou une immunothérapie peut également améliorer les taux de réponse par rapport au traitement conventionnel seul. Cette transition augmenterait la demande de profilage moléculaire, de tests de diagnostic compagnon et de produits ciblés de grande valeur. Une première ligne réussieessais cliniqueset les approbations réglementaires ultérieures pourraient donc élargir les indications des produits et générer des opportunités de revenus supplémentaires pour les acteurs du marché.
- Par exemple, en novembre 2025, Jazz Pharmaceuticals a annoncé qu'elle poursuivait l'essai de phase III HERIZON-BTC-302 pour évaluer Ziihera (zanidatamab) avec du cisplatine et de la gemcitabine, avec ou sans inhibiteur de PD-1/PD-L1, comme traitement de première intention pour les adultes atteints d'un cancer des voies biliaires HER2-positif. Ce développement représente le passage du zanidatamab de son utilisation approuvée chez des patients précédemment traités à un cadre de traitement plus précoce, ce qui pourrait élargir la population de patients éligibles et accroître l'utilisation de thérapies dirigées par des biomarqueurs dans le cancer de la vésicule biliaire.
LES DÉFIS DU MARCHÉ
Une population de patients petite et géographiquement concentrée pour défier le développement du marché
La répartition restreinte et géographiquement inégale des patients atteints d’un cancer de la vésicule biliaire présente un défi majeur pour le développement clinique. De nombreux marchés développés comptent un nombre limité de patients éligibles. Cela rend difficile pour les sociétés pharmaceutiques de recruter suffisamment de participants dans des hôpitaux ou des pays individuels. L'éligibilité des patients est encore plus restreinte lorsque les essais nécessitent des biomarqueurs spécifiques, des traitements antérieurs, des stades de la maladie ou un état de santé adéquat. Par conséquent, les promoteurs pourraient être amenés à mener des essais multinationaux complexes impliquant de nombreux sites cliniques, ce qui augmenterait les coûts de développement, prolongerait les délais de recrutement et retarderait les soumissions réglementaires. Une représentation limitée des régions à forte incidence et aux ressources limitées peut également réduire l'applicabilité des résultats des essais à diverses populations de patients.
- Par exemple, en janvier 2025, l’University College de Londres a lancé l’essai international de médecine de précision SAFIR-ABC10 pour les cancers des voies biliaires, notamment le cancer de la vésicule biliaire. L’étude visait à recruter environ 800 patients dans le monde et implique des groupes de recherche au Royaume-Uni, en France et en Belgique. La nécessité d'inscrire plusieurs sous-types de cancer biliaire au sein d'un réseau international illustre la difficulté d'identifier suffisamment de patients atteints d'un cancer de la vésicule biliaire éligibles aux biomarqueurs dans des pays ou des centres cliniques individuels, ce qui peut accroître la complexité des essais et prolonger les délais de développement.
Analyse de segmentation
Par drogue
Durvalumab dominé en raison de son entrée précoce dans la chimio-immunothérapie de première intention
En fonction du médicament, le marché est classé en gemcitabine, cisplatine, durvalumab,pembrolizumab, capécitabine, oxaliplatine, fluorouracile, zanidatamab, trastuzumab déruxtécan et autres.
Le segment du durvalumab a dominé le marché en raison de son utilisation établie avec la gemcitabine et le cisplatine pour le cancer des voies biliaires non traité auparavant, localement avancé ou métastatique, y compris le cancer de la vésicule biliaire. Son entrée réglementaire plus précoce a fourni un avantage de pionnier et a permis à la thérapie d'être largement intégrée dans les pratiques de traitement de première intention. Le durvalumab est administré pendant la phase de chimiothérapie et peut ensuite être poursuivi en monothérapie d'entretien, prolongeant ainsi la durée du traitement et augmentant les revenus par patient éligible. Ces facteurs ont soutenu l’adoption et la contribution commerciale plus élevées du durvalumab par rapport aux nouveaux produits ciblés et d’immunothérapie.
- Par exemple, en avril 2024, AstraZeneca a publié les résultats de suivi sur trois ans de l’essai TOPAZ-1, montrant que l’association durvalumab et chimiothérapie réduisait le risque de décès de 26 %. Environ 14,6 % des patients recevant l'association étaient en vie à trois ans, contre 6,9 % recevant la chimiothérapie seule, renforçant ainsi sa position dans le traitement avancé du cancer des voies biliaires de première intention.
Le segment du pembrolizumab devrait croître à un TCAC de 13,29 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par classe de médicament
Les antimétabolites sont en tête grâce au rôle de la gemcitabine en tant qu'épine dorsale du traitement
En fonction de la classe de médicaments, le marché est segmenté en antimétabolites, composés du platine, inhibiteurs de PD-1, inhibiteurs de PD-L1, anticorps bispécifiques,conjugués anticorps-médicament, les inhibiteurs de la topoisomérase, les taxanes et autres.
En 2025, les antimétabolites dominaient le marché, principalement en raison de l’utilisation intensive de la gemcitabine dans le traitement systémique du cancer de la vésicule biliaire. La gemcitabine associée au cisplatine est restée la principale base de chimiothérapie pour les patients atteints d'une maladie non résécable ou métastatique. Le médicament est également retenu dans les nouveaux schémas de chimio-immunothérapie impliquant le durvalumab ou le pembrolizumab, permettant au segment de bénéficier de l'adoption de traitements à la fois conventionnels et avancés. La capécitabine et le fluorouracile augmentent encore l'utilisation des antimétabolites dans les contextes d'adjuvant, d'association et de ligne ultérieure. Par conséquent, la large éligibilité des patients, les cycles de traitement répétés et l’utilisation de plusieurs schémas thérapeutiques ont soutenu la part de marché dominante du segment.
- Par exemple, en octobre 2023, Merck a annoncé l'approbation par la FDA américaine de Keytruda en association avec l'antimétabolite gemcitabine et le cisplatine pour le cancer des voies biliaires localement avancé, non résécable ou métastatique. L'approbation a retenu la gemcitabine comme composant essentiel du nouveau schéma thérapeutique de chimio-immunothérapie de première intention.
Le segment des inhibiteurs de PD-1 devrait croître à un TCAC de 13,29 % au cours de la période de prévision.
Par thérapie
La chimiothérapie est dominée en raison de sa large utilisation tout au long du parcours thérapeutique
Basé sur la thérapie, le marché est segmenté en chimiothérapie, immunothérapie, thérapie ciblée et autres.
En 2025, le segment de la chimiothérapie a dominé le marché car il reste une option de traitement centrale pour les patients qui ne sont pas éligibles à la chirurgie curative ou dont la maladie a progressé. Des thérapies clés telles que la gemcitabine et le cisplatine sont largement utilisées pour les maladies avancées, tandis que les approches à base de capécitabine et de fluorouracile peuvent être envisagées dans des contextes de traitement adjuvant ou alternatif. Par conséquent, l’expansion de la chimio-immunothérapie a augmenté plutôt que d’éliminer l’utilisation de médicaments cytotoxiques. La large disponibilité de produits de chimiothérapie génériques et l’expérience établie des médecins ont encore renforcé la domination du segment.
- Par exemple, en janvier 2024, le NICE a recommandé le durvalumab en association avec la gemcitabine et le cisplatine pour les adultes atteints d'un cancer des voies biliaires localement avancé, non résécable ou métastatique. La recommandation a démontré que la chimiothérapie continue de constituer l’épine dorsale du traitement même après l’introduction de l’immunothérapie.
Le segment de l’immunothérapie devrait croître à un TCAC de 11,35 % au cours de la période de prévision.
Par voie d'administration
Un dosage contrôlé et l'utilisation de médicaments de soutien ont conduit à une domination du segment parentéral
En fonction de la voie d’administration, le marché est segmenté en parentérale et orale.
En 2025, le segment parentéral représentait la plus grande part de marché du traitement du cancer de la vésicule biliaire. La plupart des traitements clés utilisés pour le cancer avancé de la vésicule biliaire sont administrés par perfusion parentérale. La gemcitabine, le cisplatine, l'oxaliplatine, le durvalumab, le pembrolizumab, le zanidatamab et le trastuzumab deruxtecan sont principalement administrés par voie parentérale. Les patients à un stade avancé reçoivent fréquemment des schémas thérapeutiques multi-médicaments qui nécessitent des cycles de perfusion programmés, favorisant l'utilisation répétée de produits injectables. L'administration parentérale permet également un dosage contrôlé, l'utilisation de médicaments de soutien et une gestion clinique immédiate des réactions liées à la perfusion. En conséquence, la forte dépendance à l’égard de la chimiothérapie, de l’immunothérapie et de la thérapie ciblée par perfusion a soutenu la part de leader du segment.
- Par exemple, en novembre 2024, Jazz Pharmaceuticals a annoncé l'approbation par la FDA américaine de Ziihera, une formulation de 50 mg/mL pour utilisation intraveineuse, destinée aux adultes atteints d'un cancer des voies biliaires HER2-positif précédemment traité, non résécable ou métastatique. Cette approbation a ajouté une autre thérapie injectable de grande valeur au paysage thérapeutique.
Le segment oral devrait croître à un TCAC de 9,46 % au cours de la période de prévision.
Par tranche d'âge
Le segment des adultes est dominé en raison d'une incidence plus élevée de maladies et d'une plus grande disponibilité de traitements commerciaux
En fonction de la tranche d’âge, le marché est segmenté en pédiatrie et en adultes.
Le segment des adultes a dominé le marché en 2025. Cela est dû au fait que le cancer de la vésicule biliaire survient principalement chez les personnes d'âge moyen et plus âgées. En outre, les principaux essais cliniques et approbations réglementaires pour la chimiothérapie, l’immunothérapie et les thérapies ciblées se sont principalement concentrés sur les patients adultes. Cela a créé une base de données probantes plus large, une plus grande disponibilité de traitements approuvés et une plus grande utilisation des thérapies chez les adultes. La combinaison d’une incidence plus élevée de maladies et d’une plus grande disponibilité commerciale des traitements a soutenu la part de marché dominante du segment.
- Par exemple, en 2022, Cancer Research UK a signalé que les taux d’incidence du cancer de la vésicule biliaire sont les plus élevés chez les personnes âgées de 85 à 89 ans, ce groupe d’âge représentant environ 13 % des cas nouvellement diagnostiqués au Royaume-Uni. Les données démontrent que la population éligible au traitement est fortement concentrée parmi les adultes et les patients plus âgés.
Le segment de la pédiatrie devrait croître à un TCAC de 7,43 % au cours de la période de prévision.
Par canal de distribution
Les exigences spécialisées en matière de perfusion et de surveillance conduisent à la domination des pharmacies hospitalières
En fonction du canal de distribution, le marché est segmenté en hôpitauxpharmacies, pharmacies spécialisées, pharmacies et pharmacies de détail, ainsi que pharmacies en ligne.
En 2025, les pharmacies hospitalières dominent le segment des circuits de distribution. La plupart des traitements contre le cancer de la vésicule biliaire sont initiés et administrés dans les hôpitaux et les centres spécialisés en cancérologie. Ces thérapies nécessitent une préparation dans des conditions contrôlées, une planification des perfusions et une surveillance par des professionnels en oncologie. Les patients atteints d'une maladie avancée peuvent également nécessiter une prise en charge de l'obstruction biliaire, de la toxicité liée au traitement, de l'hydratation, des médicaments antiémétiques ou des soins de soutien d'urgence. Ces exigences cliniques concentrent l’approvisionnement et la distribution des médicaments au sein des systèmes pharmaceutiques hospitaliers. De plus, les médicaments oncologiques coûteux sont généralement achetés dans le cadre de contrats institutionnels et administrés dans le cadre de soins multidisciplinaires spécialisés, renforçant ainsi la domination du segment.
- Par exemple, en septembre 2024, le NHS England a publié une spécification de service spécialisé pour les cancers biliaires hépato-pancréatiques, y compris le cancer de la vésicule biliaire. Les spécifications attribuent aux centres de cancérologie spécialisés la responsabilité de l'examen du diagnostic, de la planification du traitement, des procédures et de la gestion des maladies récurrentes, soulignant le rôle central des soins hospitaliers dans la prestation du traitement.
Le segment des pharmacies en ligne devrait croître à un TCAC de 17,54 % au cours de la période de prévision.
Perspectives régionales du marché du traitement du cancer de la vésicule biliaire
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
L’Amérique du Nord était valorisée à 221,9 millions de dollars en 2024 et a maintenu sa dynamique de croissance avec une deuxième position en 2025 à 277,6 millions de dollars. La croissance du marché est soutenue par l’adoption de la chimio-immunothérapie de première intention et par le développement des tests moléculaires pour le cancer avancé de la vésicule biliaire. La disponibilité du durvalumab, du pembrolizumab et des traitements ciblés sur HER2 augmente l'utilisation du traitement et les dépenses par patient.
Marché américain du traitement du cancer de la vésicule biliaire
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 292,0 millions de dollars en 2026, soit environ 28,40 % du marché mondial.
Europe
L'Europe devrait connaître une croissance de 8,22 % TCAC au cours de la période de prévision, la troisième plus élevée parmi toutes les régions, et atteindre une valorisation de 269,4 millions de dollars d'ici 2026. L'augmentation des approbations réglementaires et du remboursement des combinaisons basées sur l'immunothérapie améliorent l'accès aux traitements avancés.
Marché britannique du traitement du cancer de la vésicule biliaire
Le marché britannique est estimé à 44,2 millions de dollars en 2026, soit environ 4,30 % du marché mondial.
Marché allemand du traitement du cancer de la vésicule biliaire
Le marché allemand devrait atteindre environ 56,8 millions de dollars en 2026, soit environ 5,52 % du marché mondial.
Asie-Pacifique
Asia Pacific Gallbladder Cancer Treatment Market Size, 2025 (USD Million)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Asie-Pacifique a dominé le marché en 2025 et devrait atteindre 376,4 millions de dollars en 2026. La région est confrontée à un fardeau relativement élevé du cancer de la vésicule biliaire. L’amélioration du diagnostic, les infrastructures de soins de santé avancées et l’accès à la chimiothérapie, à l’immunothérapie et aux thérapies ciblées devraient propulser la croissance régionale.
Marché japonais du traitement du cancer de la vésicule biliaire
Le marché japonais en 2026 est estimé à environ 78,5 millions de dollars, soit environ 7,64 % du marché mondial.
Marché chinois du traitement du cancer de la vésicule biliaire
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 114,3 millions de dollars en 2026, soit environ 11,12 % des ventes mondiales.
Marché indien du traitement du cancer de la vésicule biliaire
Le marché indien est estimé à environ 74,5 millions de dollars en 2026, soit environ 7,24 % du chiffre d'affaires mondial.
Amérique latine, Moyen-Orient et Afrique
La région de l’Amérique latine devrait connaître une croissance significative au cours de la période de prévision et devrait atteindre une valorisation de 44,5 millions de dollars en 2026. Les poches à forte incidence, l’augmentation de la détection du cancer et l’expansion des services spécialisés en oncologie sont quelques-uns des facteurs clés soutenant la demande de traitement. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 9,7 millions de dollars en 2026.
Marché du traitement du cancer de la vésicule biliaire en Afrique du Sud
Le marché sud-africain devrait atteindre environ 6,4 millions de dollars d'ici 2026, ce qui représente environ 0,62 % du chiffre d'affaires mondial.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Approbations de produits et partenariats stratégiques entre des entreprises clés pour intensifier la concurrence sur le marché
La forte présence d'entreprises mondiales d'oncologie, de fabricants de génériques injectables et de sociétés régionalespharmaceutiquefournisseurs caractérise le marché. Les entreprises se concentrent sur le renforcement de leur portefeuille de produits grâce aux approbations réglementaires, à l'expansion géographique, aux études de combinaison de première intention, aux nouvelles formulations de médicaments et aux accords de licence stratégiques. La concurrence croissante entre les produits de chimio-immunothérapie, les thérapies ciblées sur HER2 et les médicaments de chimiothérapie génériques établis encourage les entreprises à élargir l'accès aux traitements et à attirer une plus grande population de patients éligibles.
- Par exemple, en juillet 2025, Zymeworks a collaboré avec Jazz Pharmaceuticals et BeOne Medicines pour le développement et la commercialisation du zanidatamab dans différents territoires mondiaux. Grâce à ces partenariats, la thérapie a reçu des approbations aux États-Unis, en Europe et en Chine pour le cancer des voies biliaires HER2-positif précédemment traité, démontrant comment les collaborations stratégiques soutiennent une expansion géographique plus rapide des thérapies ciblées.
Des acteurs majeurs tels qu'AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Roche et Eli Lilly Company sont en concurrence par l'innovation de produits, le développement clinique, la disponibilité des génériques, les partenariats et l'expansion géographique. Les sociétés disposant de traitements de première intention approuvés, de preuves cliniques solides, de réseaux de distribution hospitaliers établis et d'un accès à des patients sélectionnés par biomarqueurs devraient conserver une position de leader sur le marché.
LISTE DES PRINCIPALES ENTREPRISES DE TRAITEMENT DU CANCER DE LA VÉSICULE BILIAIRE PROFILÉES
- AstraZeneca SA(ROYAUME-UNI.)
- Merck & Co., Inc. (États-Unis)
- Pfizer Inc.(NOUS.)
- Fresenius Kabi SA(Allemagne)
- Industries Pharmaceutiques Teva Ltée.(Israël)
- Groupe Sandoz SA (Suisse)
- Hikma Pharmaceuticals PLC (Royaume-Uni)
- Accord Healthcare (Royaume-Uni)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Eli Lilly and Company (États-Unis)
- Reddy’s Laboratories Ltd. (Inde)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Septembre 2025 :Daiichi Sankyo a reçu l'autorisation de mise sur le marché de l'Agence européenne des médicaments (EMA) pour la variante de type II d'ENHERTU (trastuzumab deruxtecan) pour le traitement des patients adultes atteints de tumeurs solides HER2-positives (immunohistochimie [IHC] 3+) non résécables ou métastatiques qui ont reçu un traitement antérieur et ne disposent d'aucune option de traitement alternative satisfaisante.
- Septembre 2025 :Merck & Co., Inc. a reçu l'approbation de la FDA des États-Unis pour l'injection de KEYTRUDA QLEX (pembrolizumab et berahyaluronidase alfa-pmph) pour administration sous-cutanée chez les adultes dans la plupart des indications de tumeurs solides pour KEYTRUDA (pembrolizumab).
- Juillet 2025 :CivicaScript, LLC, a lancé sa capécitabine générique. La capécitabine est un inhibiteur métabolique nucléosidique indiqué pour certains types de cancer colorectal, du sein, gastrique, de l'œsophage, de la jonction gastro-œsophagienne ou du pancréas.
- Juillet 2025 :Jazz Pharmaceuticals plc a reçu une autorisation de mise sur le marché conditionnelle de la Commission européenne pour Ziihera (zanidatamab), un double anticorps bispécifique ciblé sur le récepteur 2 du facteur de croissance épidermique humain (HER2), en monothérapie pour le traitement des adultes atteints d'un cancer des voies biliaires (BTC) HER2-positif (IHC 3+) localement avancé ou métastatique non résécable, préalablement traité avec au moins une ligne antérieure de traitement systémique.
- Mai 2025 :Zymeworks Inc. a reçu l'approbation de la National Medical Products Administration (NMPA) en Chine pour le zanidatamab pour le traitement des patients atteints d'un cancer des voies biliaires (BTC) HER2-positif (HER2+) précédemment traité, non résécable ou métastatique.
COUVERTURE DU RAPPORT
Le rapport sur le marché du traitement du cancer de la vésicule biliaire fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui façonnent la croissance de l’industrie. Il couvre également les avancées technologiques dans le traitement du cancer de la vésicule biliaire, les développements majeurs de l’industrie, l’analyse des parts de marché et les profils complets des principales entreprises. Le rapport évalue également les tendances des classes de médicaments, la tranche d’âge, l’adoption de marques et de génériques, la dynamique des tranches d’âge et les performances des canaux de distribution dans les régions clés. Il comprend une analyse du marché, y compris les développements de pipelines, les approbations réglementaires, les lancements de produits, les tendances en matière de prix et de remboursement, ainsi que les stratégies concurrentielles adoptées par les principales sociétés pharmaceutiques. L'étude met également en évidence les modèles de croissance régionaux en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique, ainsi que les facteurs clés soutenant l'adoption dans chaque région.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 10,51 % de 2026 à 2034 |
| Unité | Valeur (millions USD) |
| Segmentation | Par médicament, classe de médicament, traitement, voie d'administration, groupe d'âge, canal de distribution et région |
| Par drogue |
|
| Par classe de médicament |
|
| Par thérapie |
|
| Par voie d'administration |
|
| Par tranche d'âge |
|
| Par canal de distribution |
|
| Par région |
|
Méthodologie de recherche
1. Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs du traitement du cancer de la vésicule biliaire
- Collecte des revenus des produits oncologiques à partir des rapports annuels, des dépôts auprès de la SEC, des présentations aux investisseurs, des relevés de notes, des divulgations de produits, des sites Web des sociétés et des dépôts réglementaires de sociétés clés telles que AstraZeneca, Merck & Co., Jazz Pharmaceuticals, Daiichi Sankyo, Pfizer, Fresenius Kabi, Eli Lilly, Roche, Teva, Hikma, Sandoz, Intas/Accord, Sun Pharma, Dr. Reddy's et Viatris.
- Identification des revenus générés par les produits pertinents, notamment le durvalumab, le pembrolizumab, le zanidatamab, le trastuzumab deruxtecan, la gemcitabine, le cisplatine, la capécitabine, l'oxaliplatine, le fluorouracile et d'autres thérapies applicables.
- Répartition des ventes plus larges de produits contre le cancer des voies biliaires au cancer de la vésicule biliaire en fonction de la part du cancer de la vésicule biliaire dans les populations d'essai, de la répartition épidémiologique, de la couverture des indications approuvées, de l'utilisation du traitement et de l'accès géographique.
- Ajustement des revenus de l'entreprise en fonction de la gamme de produits de marque et de produits génériques, du positionnement de la ligne de traitement, de la durée moyenne du traitement, du calendrier de lancement sur le marché, du statut des brevets, des remises, des remises d'appel d'offres et de la disponibilité au niveau national.
- Évaluation de l’empreinte de fabrication en oncologie de chaque entreprise, des approbations réglementaires, de la participation aux achats hospitaliers, de la présence de pharmacies spécialisées, des capacités de distribution et de la portée géographique.
- Estimation des revenus et des parts de marché du traitement du cancer de la vésicule biliaire au niveau de l’entreprise pour 2021-2025.
Approche 2 : Analyse des ventes de médicaments et de l’utilisation des traitements au niveau des produits
- Identification de produits de marque et génériques pour le traitement du cancer de la vésicule biliaire commercialisés par de grandes sociétés pharmaceutiques et biotechnologiques.
- Collecte des ventes au niveau des produits, des volumes de prescriptions, des volumes d'approvisionnement des hôpitaux, de la consommation de flacons et de comprimés, du dosage, de la fréquence de dosage, des cycles de traitement et de la durée moyenne du traitement.
- Couverture des principaux produits tels que Imfinzi, Keytruda, Ziihera, Enhertu, gemcitabine, cisplatine, capécitabine, oxaliplatine, fluorouracile, irinotécan, paclitaxel, docétaxel et autres traitements soutenus par les lignes directrices.
- Cartographie de l'utilisation des produits dans la chimiothérapie, l'immunothérapie, la thérapie ciblée et d'autres catégories de traitements systémiques.
- Estimation de la demande de produits par voie d'administration, y compris les thérapies parentérales et orales, et par canal de distribution, y compris les pharmacies hospitalières, les pharmacies spécialisées, les pharmacies et les pharmacies de détail, ainsi que les pharmacies en ligne.
- Ajustement pour l'arrêt du traitement, les réductions de dose, les cycles incomplets, le gaspillage de flacons, la substitution générique, les appels d'offres hospitaliers et les limitations d'accès spécifiques au produit.
- Multiplication des unités de traitement annuelles par les prix de vente du fabricant, les prix départ usine ou les prix d'achat nets des hôpitaux pour obtenir des revenus de marché au niveau des produits.
- Agrégation des revenus au niveau des produits entre les pays et les régions pour déterminer le marché mondial.
- Évaluation des candidats cliniques à un stade avancé, des extensions d'étiquettes attendues et des lancements potentiels de produits, tout en excluant les revenus non commerciaux du pipeline du marché historique et de l'année de référence.
Approche 3 : Épidémiologie et modèle de patient traité
- Évaluation de l'incidence annuelle du cancer de la vésicule biliaire, de la prévalence, de la mortalité, des taux de diagnostic et du stade de diagnostic aux États-Unis, au Canada, en Europe, au Japon, en Chine, en Inde, en Australie, en Asie du Sud-Est, en Amérique latine, dans les pays du CCG, en Afrique du Sud et dans d'autres pays concernés.
- Estimation de la population diagnostiquée et éligible au traitement après prise en compte de la maladie résécable localisée, de l'éligibilité au traitement adjuvant, de la maladie non résécable, de la maladie métastatique, de la maladie récurrente, de l'état de performance et des contre-indications au traitement.
- Cartographie des patients traités vers la chimiothérapie, l'immunothérapie, la thérapie ciblée et d'autres traitements systémiques en fonction des approbations réglementaires, des directives cliniques, des pratiques de prescription des médecins, de l'éligibilité des biomarqueurs, du remboursement et de la disponibilité des médicaments.
- Estimation du nombre de patients recevant de la gemcitabine, du cisplatine, du durvalumab, du pembrolizumab, de la capécitabine, de l'oxaliplatine, du fluorouracile, du zanidatamab, du trastuzumab deruxtecan et d'autres traitements.
- Calcul de la consommation annuelle de médicaments par patient en utilisant la posologie, le cycle de traitement, la surface corporelle, la durée du traitement, le traitement d'entretien, l'intensité de la dose et les hypothèses d'arrêt.
- Multiplication des volumes de patients traités par les dépenses pharmaceutiques annuelles du fabricant par patient pour calculer les valeurs de marché au niveau national.
- Agrégation des estimations au niveau national en valeurs de marché régionales et mondiales pour 2021-2025.
- Prévision de la croissance du nombre de patients traités jusqu'en 2034 en utilisant les tendances d'incidence, le vieillissement de la population, l'amélioration du diagnostic, la pénétration du traitement systémique, les tests de biomarqueurs, l'adoption de l'immunothérapie, l'adoption d'une thérapie ciblée et l'expansion de l'accès.
2. Approches descendantes
Approche 1 : Analyse du marché parent et des dépenses adressables en oncologie
- Analyse du marché pharmaceutique mondial en oncologie, du marché des médicaments contre le cancer gastro-intestinal, du marché du traitement du cancer hépatobiliaire et des dépenses de traitement du cancer des voies biliaires en tant que couches pertinentes du marché parent.
- Estimation de la part pharmaceutique des dépenses totales de traitement du cancer après exclusion de la chirurgie, de la radiothérapie, des services de diagnostic, de l'hospitalisation, des honoraires des médecins, des frais de perfusion et des revenus des soins de soutien.
- Répartition des dépenses pharmaceutiques liées au cancer des voies biliaires entre le cancer de la vésicule biliaire, le cholangiocarcinome intrahépatique, le cholangiocarcinome extrahépatique et d'autres tumeurs malignes des voies biliaires en utilisant l'incidence, la répartition des patients diagnostiqués, l'éligibilité au traitement, l'utilisation du régime et le coût moyen du traitement.
- Estimation de la part attribuable au cancer de la vésicule biliaire des thérapies de grande valeur contre le cancer des voies biliaires telles que le durvalumab, le pembrolizumab, le zanidatamab et le trastuzumab deruxtecan.
- Ajustement en fonction des dépenses en oncologie spécifiques au pays, de l'accès au remboursement, de la pénétration de l'immunothérapie, de la disponibilité des thérapies ciblées, de l'utilisation de la chimiothérapie générique, de l'infrastructure hospitalière et des prix des fabricants.
- Calcul des parts régionales pour l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique latine, le Moyen-Orient et l'Afrique.
3. Liste des sources clés
- Contributions épidémiologiques et réglementaires validées de la FDA, du NCI, du SEER, de l'EMA, du PMDA, de la NMPA, du CDSCO, de la TGA, de l'OMS, du CIRC, de GLOBOCAN et des registres nationaux du cancer.
- Contributions cliniques et thérapeutiques de l'ASCO, de l'ESMO, du NCCN, de ClinicalTrials.gov, de PubMed, de revues d'oncologie évaluées par des pairs, des résultats d'essais publiés et des directives de traitement.
- Informations sur l'entreprise provenant des rapports annuels, des dépôts auprès de la SEC, des présentations aux investisseurs, des relevés de notes, des divulgations sur les ventes de produits, des informations de prescription et des communiqués de presse.
- Validation du marché via les approbations de médicaments, l'extension des étiquettes, les lancements de produits, les prix des fabricants, les appels d'offres des hôpitaux, les modifications de remboursement, l'inclusion dans les formulaires, les lancements de génériques et l'expiration des brevets.
4. Entretiens primaires
Entretiens côté offre : 60 %
- Principaux répondants :Discussions avec des sociétés pharmaceutiques et biotechnologiques, des fabricants de médicaments oncologiques, des fournisseurs de médicaments génériques, des grossistes, des pharmacies spécialisées et des distributeurs opérant sur le marché du traitement du cancer de la vésicule biliaire pour recueillir des informations sur la taille du marché, le taux de croissance, les ventes de produits, les prix, la distribution, la dynamique concurrentielle et la demande régionale. Les principaux répondants comprennent des responsables commerciaux, des responsables marketing, des responsables du développement commercial, des professionnels de l'accès au marché, des vice-présidents des ventes, des distributeurs et autres.
- Entretiens côté demande : 40 %
- Répondants clés :Discussions avec des oncologues médicaux, des oncologues gastro-intestinaux, des pharmaciens d'hôpitaux, des équipes d'approvisionnement des centres de cancérologie, des payeurs et des prestataires de soins de santé pour analyser les schémas thérapeutiques préférés du cancer de la vésicule biliaire, la pénétration du traitement, les volumes de patients traités, la durée du traitement, l'utilisation des produits, l'accès au remboursement et le coût annuel des médicaments par patient dans différents pays et régions.
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 908,0 millions de dollars en 2025 et devrait atteindre 2 287,0 millions de dollars d'ici 2034.
En 2025, la valeur du marché de l’Asie-Pacifique s’élevait à 327,6 millions de dollars.
Le marché devrait croître à un TCAC de 10,51 % au cours de la période de prévision 2026-2034.
Le segment des médicaments Durvalumab devrait dominer le marché.
L’augmentation du fardeau mondial du cancer élargit le pool de traitements éligibles et stimule la croissance du marché.
AstraZeneca plc, Merck & Co., Inc., Pfizer Inc. et Fresenius Kabi AG comptent parmi les principaux acteurs du marché mondial.
L’Asie-Pacifique représentait la plus grande part de marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 190
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés