天然糖質削減原料の市場規模、シェア、業界分析、製品タイプ別(天然高甘味度甘味料 [ステビアおよびモンクフルーツベースの甘味料]、希少糖および低カロリー糖 [アルロースおよびタガトース]、天然由来ポリオール [エリスリトール、キシリトール、およびソルビトール]、および天然糖代替繊維)、供給源別(植物由来、微生物発酵由来および酵素変換)、物理的形態別(乾燥、液体、および半固体)、用途別(卓上甘味料、飲料、ベーカリー製品、菓子/乳製品)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

(有効期限 15th Oct 2026)

天然糖質低減素材の市場規模と今後の見通し
 音声版を聴く
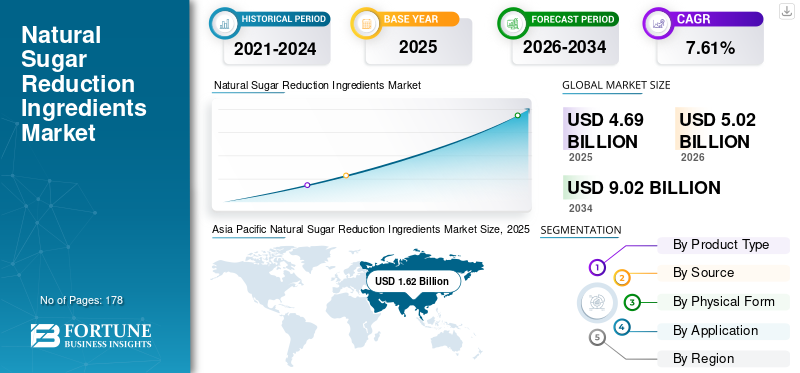
天然由来糖質低減原料市場規模は2025年に46.9億米ドルと評価され、2026年の50.2億米ドルから2034年には90.2億米ドルへ成長すると予測されています。予測期間中のCAGRは7.61%となる見込みです。アジア太平洋地域は2025年に34.54%の市場シェアを占め、天然由来糖質低減原料市場をリードしました。
本市場には、天然またはバイオベースの原料に由来する成分が含まれます。これらは食品や飲料の糖分を低減しながら、甘味、食感、その他の特性を維持するために使用されます。これらの原料には、乾燥形態と液体形態の両方があります。飲料、キャンディ、チューインガム、ベーカリー製品、乳製品、冷菓、栄養食品、卓上用甘味料などに使用されています。市場は、一部の国における糖分を含む製品への課税に加え、肥満、糖尿病、その他の健康障害に対する消費者の懸念の高まりを背景に成長しています。
Cargill, Incorporated、Ingredion Incorporated、Tate & Lyle PLC.などが市場の主要企業です。新製品の上市が、市場拡大を促進する主要戦略となっています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
天然由来糖質低減原料市場:主なポイント
 世界市場規模と予測
- 2025年市場規模:46.9億米ドル
- 2026年市場規模:50.2億米ドル
- 2034年予測市場規模:90.2億米ドル
- CAGR:2026~2034年に7.61%
 市場シェア
- アジア太平洋地域は2025年に34.54%の高い売上シェアを占め、世界市場をリードしました。
- ドイツは世界市場の約5.54%を占めており、大規模な高級食品産業に支えられています。
- 中国は世界市場の12.37%という注目すべきシェアを占めており、強固な発酵技術と生産能力が成長を牽引しています。
 主な地域別ハイライト
北米
北米市場は2025年に15.6億米ドルに達し、飲料および乳製品における活発な配合変更が市場を支えました。
欧州
欧州市場は2025年に12.3億米ドルに達し、高級食品カテゴリー全体でクリーンラベル志向が強まったことが成長を牽引しました。
アジア太平洋
アジア太平洋地域は2025年に34.54%の最大地域シェアを占め、豊富な農業資源と低コストの製造環境に支えられています。
米国
米国市場は2025年に13.1億米ドルに達し、低糖飲料および乳製品の強固な市場エコシステムが成長を牽引しました。
日本
日本市場は2025年に約2.1億米ドルに達し、世界市場売上の約4.48%を占めました。
さらに表示

天然由来糖質低減原料市場の動向
食物繊維の強化、クリーンラベル化、バイオベースへの転換が製品開発を変革
市場では、糖質低減に加えて栄養面およびサステナビリティ面でのメリットをもたらす戦略への移行が進んでいます。メーカーは、製品を単に低炭水化物や無糖として位置付けるのではなく、天然由来の糖代替繊維や増量剤を利用して、食物繊維の強化、プレバイオティクスに関する訴求、消化器系の健康を意識したポジショニング、満腹感の向上などを実現しています。チコリ根由来食物繊維、オリゴフルクトース、アカシア食物繊維、難消化性デキストリン、柑橘類由来食物繊維などの可溶性食物繊維システムは、糖質低減製品の配合において重要性を増しています。これらは糖分の一部が担っていたかさを補いながら栄養組成を改善できるため、飲料、菓子、ベーカリー製品、乳製品、栄養食品において特に重要性が高まっています。
市場ダイナミクス
市場成長要因
無料サンプルをダウンロード このレポートについて詳しく知るために。
糖質を多く含む食品・飲料の配合変更拡大が天然由来糖質低減原料の需要を促進
糖質を多く含む食品・飲料製品の配合変更が進んでいることは、天然由来糖質低減原料市場の成長を促す主要因です。政府、医療機関、小売業者、消費者は、肥満、糖尿病、心血管疾患、その他の代謝性疾患との関連から、添加糖の摂取量削減をより重視しています。この圧力により、メーカーは飲料、菓子、チューインガム、ベーカリー製品、乳製品、冷菓、栄養食品、卓上用甘味料のレシピを見直しています。企業は、天然由来ポリオール、可溶性食物繊維、植物由来甘味料、これらを組み合わせたブレンドなどの糖代替システムを使用して、製品本来の甘味、食感、全体的な口当たりを維持しながら糖分を削減しています。キャンディやチューインガムメーカーも製品の配合変更を進め、キシリトール、ソルビトール、マルチトール、エリスリトール、イソマルトなどの糖アルコールや食物繊維ベースの充填剤を使用して、無糖・低糖製品を開発しています。
|
順位 |
市場成長要因 |
総合的な影響度 |
CAGRへの寄与(2026~2034年) |
影響:2026~2028年 |
影響:2029~2031年 |
影響:2032~2034年 |
|
1 |
糖質低減に関する規制、財政政策、表示要件の拡大 |
高 |
+2.55% |
高 |
高 |
高 |
|
2 |
低糖・無添加糖および天然由来を訴求する製品への需要拡大 |
高 |
+2.20% |
高 |
高 |
高 |
|
3 |
味、機能性、糖代替性能を向上させる技術進歩 |
高 |
+1.80% |
中 |
高 |
高 |
|
4 |
生産能力の拡大および原料の使用コスト改善 |
中 |
+1.55% |
中 |
高 |
高 |
|
5 |
飲料、菓子、ベーカリー、乳製品、特殊栄養食品への幅広い導入 |
中 |
+1.35% |
中 |
高 |
高 |
|
6 |
その他 |
低 |
+0.75% |
低 |
低 |
低 |
|
総プラス成長寄与率 |
+10.20% |
市場抑制要因
官能特性、消化耐容性、配合上の課題が市場の幅広い導入を抑制
糖分を代替することは技術的に難しく、これが引き続き市場成長を制限しています。糖は、かさの付与、褐変、保水、結晶化、発酵の促進、粘度形成、凝固点の制御など、食品中で多くの機能を担っています。天然由来のポリオールは糖の物理的機能の一部を再現できますが、それ自体にも配合上の課題があります。ポリオールを大量に摂取すると、胃腸の不快感を引き起こす可能性があります。そのため、一部の企業は糖を完全に置き換えるのではなく、部分的に削減することを選択しており、これが市場成長を制限しています。
|
順位 |
市場抑制要因 |
総合的な影響度 |
マイナスCAGRへの寄与(2026~2034年) |
影響:2026~2028年 |
影響:2029~2031年 |
影響:2032~2034年 |
|
1 |
原料コストの上昇と複雑な配合要件 |
高 |
-1.00% |
高 |
中 |
中 |
|
2 |
規制の分断、承認の遅延、天然由来原料の定義の不統一 |
高 |
-0.78% |
高 |
高 |
中 |
|
3 |
供給網の集中、貿易措置、原料・輸送費の変動 |
中 |
-0.56% |
高 |
中 |
中 |
|
4 |
その他 |
低 |
-0.25% |
低 |
低 |
低 |
|
総マイナス成長影響 |
-2.59% |
市場機会
ポリオールと食物繊維を組み合わせたシステムが飲料・菓子分野で大きな市場機会を創出
特定の用途、加工条件、栄養目標に合わせて設計されたカスタマイズブレンドへの需要が高まっています。飲料では、ブレンドシステムによって、カロリーを削減しながら甘味の立ち上がり、口当たり、風味の持続性、固形分を改善できます。エリスリトールなどのポリオールは高甘味度甘味料の後味を和らげることができ、可溶性食物繊維はボディ感を改善するとともに、さらなる栄養価を提供できます。機能性飲料、ハイドレーション製品、エネルギードリンク、低糖乳飲料の急速な拡大は、このようなシステムに大きな市場基盤を提供しています。特に、単一の汎用原料ではなく、完全な配合ソリューションを提供できるサプライヤーには大きな機会があります。このアプローチは、より高い利益率と顧客維持率の向上にもつながります。
セグメンテーション分析
製品タイプ別
機能面での汎用性と幅広い用途により、天然由来ポリオールが主要セグメントとして位置付けられる
製品タイプ別では、市場は天然由来高甘味度甘味料、希少糖・低カロリー糖、天然由来ポリオール、天然糖代替食物繊維・増量剤、その他に分類されます。
天然由来ポリオールセグメントは、2025年に天然由来糖質低減原料市場で最大のシェアを占めました。エリスリトール、キシリトール、ソルビトール、マルチトール、マンニトールなどの原料は、食品にかさと食感を付与します。また、食品の保湿、結晶化制御、水分保持、凝固点管理にも寄与します。用途が多岐にわたるため、これらの原料はキャンディ、チューインガム、飲料、ベーカリー製品、乳製品、冷菓、栄養食品、卓上用甘味料などに使用されています。
天然糖代替食物繊維・増量剤セグメントは市場で2番目に大きなシェアを占め、予測期間中に7.55%のCAGRで成長すると予想されています。これらの原料は、ベーカリー製品、乳製品、冷菓、菓子、栄養バー、飲料、低カロリー食品で特に重要です。ボディ感、クリーミーさ、保水性、固形分を改善しながら、食物繊維強化を訴求することも可能です。このセグメントは、消化器系の健康、プレバイオティクス原料、食物繊維強化食品への消費者の関心の高まりから恩恵を受けています。
原料由来別
植物由来セグメントは、確立された植物原料供給網と消費者からの受容性により市場をリード
原料由来別では、市場は植物由来、微生物発酵由来、酵素変換由来、精密発酵由来、バイオベース触媒変換、多源配合システムに分類されます。
植物由来セグメントは2025年に最大の市場シェアを占めました。植物由来であることが消費者に認識されやすく、さまざまな糖質低減製品で幅広く使用されているためです。食品・飲料メーカーは、特にウェルネス、低カロリー、天然由来の配合、原料の透明性などを訴求する製品において、植物由来であることを差別化要素として頻繁に活用しています。ステビア、モンクフルーツ、チコリ根由来食物繊維、アカシア食物繊維は、特に高級食品や健康志向の製品カテゴリーで高い認知度を有しています。
バイオベース触媒変換セグメントは市場で2番目に大きなシェアを占め、予測期間中に7.49%のCAGRで成長すると予想されています。これは、再生可能な炭水化物原料を商業規模で機能性糖質低減原料へ変換できるためです。このセグメントは、高い工程一貫性、純度管理、植物中に自然に存在する特定化合物の濃度への依存度低減といったメリットを有しています。酵素技術およびバイオコンバージョン技術は、甘味特性や代謝特性を改善した特殊原料の開発も支えています。
物理形態別
保存安定性と効率的な工業的取り扱いが乾燥原料セグメントの優位性を強化
物理形態別では、市場は乾燥、液体、半固体に分類されます。
乾燥セグメントは2025年に世界市場をリードしました。粉末、顆粒、結晶状の原料は保管が容易で、輸送コストが低く、さまざまな工業的食品加工に適しています。天然由来ポリオール、可溶性食物繊維、増量剤、植物抽出物、カスタム甘味料ブレンドは、通常、乾燥製品として提供されます。結晶エリスリトール、キシリトール、ソルビトール粉末、イヌリン、可溶性食物繊維、粉末状植物由来甘味料などは、飲料、キャンディ、チューインガム、ベーカリー製品、乳製品ミックス、粉末食品、卓上用甘味料などに使用できます。
液体セグメントも主要セグメントの一つであり、予測期間中に7.31%のCAGRで成長すると予想されています。液体原料は、分散が速く、正確な計量が可能で、食品・飲料の連続生産工程に容易に組み込める点が評価されています。液体形態は特に飲料、シロップ、ソース、乳製品、冷菓ベースに適しています。あらかじめ溶解した原料を使用することで、混合時間を短縮し、生産の一貫性を高めることができます。大手飲料メーカーは、生産ラインに直接添加でき、製品全体に均一に分散させられるため、液体システムを好む傾向があります。
用途別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
高い配合変更需要と公衆衛生上の圧力が飲料セグメントの市場リーダーシップを推進
用途別では、市場は卓上用甘味料、飲料、ベーカリー製品、菓子・チューインガム、スプーンですくえる乳製品・冷菓、シリアル・バー・スナック製品、ソース・ドレッシング・調味料、スプレッド・フルーツ加工品、特殊栄養食品、その他の食品用途に分類されます。
飲料セグメントは2025年に最大の市場シェアを占めました。飲料は添加糖の消費量に占める割合が大きく、糖税、栄養政策、企業による配合変更プログラムの主要な対象となっています。飲料業界では、エリスリトール、可溶性食物繊維、植物由来甘味料、希少糖、カスタマイズブレンドなど、幅広い原料システムが使用されています。特にモンクフルーツ抽出物などの果実由来甘味料は、天然原料の調達を重視する高級飲料やウェルネス製品で使用が拡大しています。
菓子・チューインガムセグメントは、2025年に市場で2番目に大きなシェアを占めました。このセグメントは予測期間中に7.80%のCAGRを記録すると予想されています。この用途では天然由来ポリオールへの依存度が高くなっています。これは、菓子製品において糖が甘味、かさ、結晶化、食感、水分制御、構造形成など複数の機能を担っているためです。キシリトールとソルビトールは特にチューインガムで重要であり、マルチトールとイソマルトはチョコレートやハードキャンディで幅広く使用されています。
天然由来糖質低減原料市場の地域別展望
地域別では、市場は欧州、北米、アジア太平洋、南米、中東・アフリカに分類されます。
アジア太平洋
Asia Pacific Natural Sugar Reduction Ingredients Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋市場は2025年に16.2億米ドルと評価され、世界をリードする地域となっています。アジア太平洋地域は、天然由来糖質低減原料において、世界最大の生産拠点であると同時に、最も急速に成長する消費市場の一つでもあります。同地域は、豊富な農業資源、大規模な発酵インフラ、競争力のある製造コスト、拡大する中間所得層、急速な都市化、健康意識の高まりといった恩恵を受けています。可処分所得が増加し、欧米型の食習慣が広がる一方、肥満や糖尿病の発症率が高まる中、食品メーカーは飲料、乳製品、菓子、ベーカリー製品、栄養食品に含まれる糖分を削減する取り組みを加速させています。
インドの天然由来糖質低減原料市場
インド市場は2025年に約1.2億米ドルと評価され、世界市場売上の約2.56%を占めました。パーソナライズド・ニュートリションの普及は、さまざまな健康課題に合わせた糖質低減ソリューションへの需要を高めることで、市場成長を支えると予想されています。
中国の天然由来糖質低減原料市場
中国市場は2025年に約5.8億米ドルと評価され、世界市場シェアの約12.37%を占めました。中国は、天然由来糖質低減原料に対する消費者需要の急速な拡大を背景に、主要な生産国となっています。中国の低い製造コスト、強固な発酵能力、大規模な食品加工産業、ステビアやモンクフルーツなどの天然甘味料へのアクセスは、ステビオール配糖体、モンクフルーツ抽出物、エリスリトール、キシリトール、その他の甘味料を世界市場に供給するうえで有利に働いています。
日本の天然由来糖質低減原料市場
日本市場は2025年に約2.1億米ドルとなり、世界市場売上の約4.48%を占めました。
北米
北米市場は2025年に15.6億米ドルに達しました。飲料、乳製品、栄養食品、菓子、ベーカリー製品、卓上用甘味料など、多くの企業が製品の配合変更を進めていることが成長を支えています。北米のメーカーは、低糖製品の強固なエコシステムを構築しています。天然由来高甘味度甘味料は、特に炭酸飲料、フレーバーウォーター、エネルギードリンク、乳製品代替品、粉末ミックスなどで好まれています。
米国の天然由来糖質低減原料市場
2025年、米国市場は13.1億米ドルに達しました。米国は、飲料、乳製品、栄養食品、菓子、加工食品産業の規模が大きいことから、天然由来糖質低減原料の主要市場の一つとなっています。加工食品や高級ウェルネス製品は、最終消費者の間で広く流通・消費されています。継続的な製品イノベーションにより、メーカーは手頃な価格帯と高級価格帯の両方で天然甘味料を提供できるようになっています。
欧州
欧州市場は2025年に12.3億米ドルに達しました。同地域は世界最大級の高級食品産業を有しており、消費者がクリーンラベル製品により高い価格を支払う傾向が強まっていることからも恩恵を受けています。ドイツ、英国、フランス、イタリア、スペイン、オランダは、飲料、乳製品、菓子、ベーカリー製品の製造部門が広範であることから、地域の原料消費の大部分を占めています。また欧州には、次世代型ステビオール配糖体、発酵技術、カスタマイズされた甘味ソリューションに投資する主要原料メーカーが複数存在します。
ドイツの天然由来糖質低減原料市場
ドイツ市場は2025年に約2.6億米ドルに達し、世界市場売上の約5.54%を占めました。ドイツは、大規模な食品加工産業、乳製品、ベーカリー製品、菓子、飲料の高い消費量、天然・オーガニックを重視する強い消費者志向を背景に、欧州最大級の天然由来糖質低減原料市場の一つとなっています。
英国の天然由来糖質低減原料市場
英国市場は2025年に約1.6億米ドルに達し、世界市場売上の約3.41%に相当しました。
南米および中東・アフリカ
南米市場は2025年に1.4億米ドルを記録しました。南米は、加工食品生産の拡大、主要経済国におけるマクロ経済の安定化、健康志向の消費者増加、植物由来甘味料の栽培に適した農業条件を背景に、重要な地域市場として台頭しています。同地域ではステビア栽培など、ケトフレンドリーな甘味料に関する長い歴史があり、メーカーは現地の植物由来原料に容易にアクセスできるとともに、クリーンラベル製品を訴求しやすい環境にあります。
中東・アフリカ地域は2025年に1.4億米ドルに達しました。食品加工インフラの改善、都市化の進展、湾岸諸国における可処分所得の増加、肥満や糖尿病への対応を目指す政府の取り組みの拡大を背景に、市場は着実に発展しています。近代的な小売業態、国際的な外食チェーン、多国籍加工食品メーカーの拡大により、地域全体でより健康的な食品・飲料製品への需要が高まっています。湾岸協力会議(GCC)諸国、特にアラブ首長国連邦とサウジアラビアは、高い購買力、高級加工食品の大規模な輸入、より健康的な飲料代替品への消費者志向の高まりを背景に、地域消費の大部分を占めています。
UAEの天然由来糖質低減原料市場
UAE市場は予測期間中に4.82%のCAGRで成長すると予測されています。アラブ首長国連邦は、天然由来糖質低減原料市場において湾岸地域をリードしています。これは、高い1人当たり所得、近代的な小売インフラ、大規模な食品・飲料輸入、ニュートラシューティカル産業の成長、大規模なホスピタリティ産業によるものです。
競争環境
主要業界企業
製品の幅広さ、配合技術、バイオベース加工能力が市場競争を激化
天然由来糖質低減原料市場は、非常に細分化されています。競合企業には、大手原料メーカー、ポリオール専門企業、食物繊維サプライヤー、植物抽出物メーカー、バイオテクノロジーを利用した変換技術に取り組む企業などが含まれます。デンプン、糖、農産物の加工を社内で行う企業は、原料へのアクセスがより安定しており、生産コストをより適切に管理できます。企業がバイオテクノロジープラットフォームと、流通、配合、顧客サービスの確立されたネットワークを組み合わせることで、戦略的提携も増加しています。生産能力の拡大、食品・飲料メーカーとの共同開発契約の締結、特定用途向け製品の上市も、市場競争を激化させています。ポリオール、食物繊維、増量剤、官能特性の最適化、規制対応、用途開発支援を一括して提供するサプライヤーは、市場でのポジションを強化する可能性があります。消費者や小売業者が原料の透明性、トレーサビリティ、農業由来原料の調達をより重視する中、非遺伝子組み換え(Non-GMO)甘味料も重要な製品ポジショニング要素となっています。
調査対象の天然由来糖質低減原料企業一覧
- Cargill, Incorporated(米国)
- Ingredion Incorporated(米国)
- Tate & Lyle PLC(英国)
- Archer Daniels Midland Company(米国)
- Roquette Frères SA(フランス)
- BENEO GmbH(ドイツ)
- Royal Cosun / Cosun Ingredients—Sensus(オランダ)
- Jungbunzlauer Suisse AG(スイス)
- Samyang Corporation(韓国)
- Shandong Sanyuan Biotechnology Co., Ltd.(中国)
主要業界動向
- 2026年5月:AUSTRIA JUICEは、100%果汁の糖分を30%削減する新たな発酵技術を発売しました。
- 2025年11月:米国企業のOobliは、タンパク質由来の新しい天然甘味料を発売しました。この製品は糖の味を再現するもので、商業利用に向けてGRAS(Generally Recognized as Safe:一般に安全と認められる)認証を取得しています。
- 2025年7月:Layn Natural Ingredientsは、さまざまな食品・飲料製品に適した植物由来甘味料SteviUp M2(Reb M2)を発売しました。砂糖に近い味わいを持ち、溶解性に優れ、他のステビオール配糖体よりも後味が少ないという特徴があります。
- 2024年10月:NutraEx Food Inc.は、ドライ・エンベディング技術を用いて製造された天然甘味料を発売しました。この技術により、通常の砂糖に関連する総カロリー摂取量を削減できます。
- 2023年6月:世界的な食品・飲料(F&B)原料サプライヤーであるTate & Lyleは、バイオ代替品のスケールアッププラットフォームであるManusと提携し、高級ステビア由来甘味料を発売しました。これらの製品はThe Sweetener Allianceの一環として発売されました。
レポート対象範囲
世界の天然由来糖質低減原料市場レポートでは、レポートに含まれるすべての市場セグメントについて、市場規模と予測を詳細に分析しています。市場分析では、予測期間中の市場を牽引すると予想される市場ダイナミクスおよびトレンドについても詳しく説明しています。また、技術進歩、サプライチェーン、新製品の上市、主要業界動向、提携、合併・買収に関する情報を提供しています。市場予測には、セグメンテーション、市場シェア、主要企業のプロファイルに関する調査を含む詳細な競争環境も盛り込まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメンテーション
| 項目 | 詳細 |
| 調査期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 過去期間 | 2021~2024年 |
| 成長率 | 2026~2034年のCAGR 7.61% |
| 単位 | 金額(10億米ドル) |
| セグメンテーション | 製品タイプ別、原料由来別、物理形態別、用途別、地域別 |
| 製品タイプ別 |
|
| 原料由来別 |
|
| 物理形態別 |
|
| 用途別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 46 億 9,000 万米ドルで、2034 年までに 90 億 2,000 万米ドルに達すると予測されています。
2025 年のアジア太平洋地域の市場価値は 16 億 2,000 万米ドルでした。
市場は、2026年から2034年の予測期間中に7.61%のCAGRで成長すると予想されています。
飲料は用途別で市場をリードするセグメントでした。
砂糖を多く含む食品や飲料の再配合の増加が市場の成長を推進しています。
Cargill, Incorporated、Ingredion Incorporated、Tate & Lyle PLC は、市場の主要企業の一部です。
2025 年にはアジア太平洋地域が最大の市場シェアを獲得しました。
繊維の強化、クリーンラベルの位置付け、およびバイオベースの変換が主要な市場トレンドです。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 178
-
(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















