건선 치료 시장 규모, 점유율 및 산업 분석, 약물 종류별(TNF 억제제, 인터루킨 억제제[IL-17, IL-23/p19 및 IL-12/23 p40 억제제], PDE4 억제제, JAK 억제제 및 코르티코스테로이드), 적응증별(판 건선, 건선 관절염, 구타테이트) 건선 및 역건선), 제품 유형별(생물의약품 및 비생물의약품), 투여 경로별(경구, 비경구/전신 및 국소), 연령 그룹별(소아 및 성인), 유통 채널별(병원 약국, 소매 약국 및 전문 약국) 및 지역 예측, 2026-2034년
 무료 샘플 다운로드

건선치료제 시장 규모 및 향후 전망
 오디오 버전 듣기
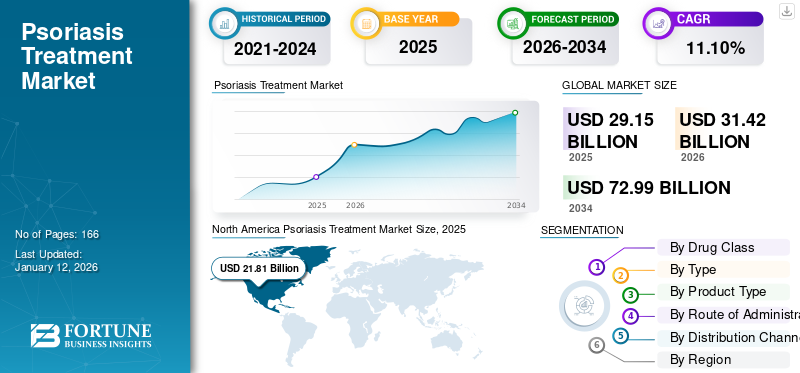
전 세계 건선 치료제 시장 규모는 2025년 292억 6천만 달러로 평가되었습니다. 시장은 2026년 315억 1천만 달러에서 2034년까지 598억 9천만 달러로 성장하여 예측 기간 동안 CAGR 8.36%를 나타낼 것으로 예상됩니다. 북미는 2025년 기준 74.74%의 시장점유율로 건선치료제 시장을 장악했다.
건선은 피부 세포의 과잉 생성을 특징으로 하는 자가면역 염증 질환으로, 붉은 병변과 플라크 형성을 동반한 가렵고 통증이 있는 피부 상태를 유발합니다. 환자와 의료 서비스 제공자가 단기적인 증상 관리에서 표적화되고 편리한 치료법을 통한 장기 질병 관리로 전환함에 따라 글로벌 시장이 성장하고 있습니다. 건선의 성장은 주로 전신 염증성 질환인 건선에 대한 인식 증가와 더 나은 피부 클리어런스, 더 적은 발적 및 삶의 질 향상에 대한 수요 증가에 의해 주도됩니다. 또한 IL-17, IL-23, TYK2 및 고급 국소 메커니즘의 사용 증가는 의사가 기존 치료법에 적절하게 반응하지 않는 환자를 치료하는 데 도움이 되고 있습니다. 이러한 요인들로 인해 건선 치료 솔루션이 만성 피부과 치료의 중요한 부분이 되고 있습니다. 시장은 성장 잠재력을 상업화하기 위해 주요 업체 간의 전략적 협력을 목격하고 있습니다.
- 예를 들어, 2025년 11월 Medidata는 CTI Clinical Trial and Consulting과의 협력을 확대하여 종양학, 대사, 심혈관, CNS 및 면역 질환 전반에 걸친 환자 중심 연구에 Medidata Patient Experience를 사용했습니다. 보다 유연하고 환자 친화적인 지원을 목표로 한 파트너십임상 시험디지털 참여와 분산된 시험 흐름을 개선함으로써
또한 AbbVie Inc., Novartis AG, Johnson & Johnson Services, Inc. 및 Pfizer Inc.와 같은 주요 기업은 제품 확장을 위해 전략적 협력 및 인수에 적극적으로 참여하고 있으며, 시장 접근을 강화하고 시장 입지를 강화하기 위한 파이프라인 확장과 함께 연구 개발에 중점을 두고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
건선 치료 시장 동향
중등도~중증 건선 치료를 위한 IL-17 및 IL-23 억제제의 활용 증가는 시장에서 관찰되는 두드러진 추세입니다.
관찰된 주요 글로벌 시장 추세는 IL-17 및 IL-23 경로 억제제의 채택이 증가하고 있다는 것입니다. 약물군은 지속적인 질병 통제로 인해 치료 경로에서 상당한 중요성을 얻었습니다. 더 심각한 질병을 앓고 있는 환자는 재발을 줄이고 삶의 질을 향상시키기 위해 더 강력한 면역 경로 제어가 필요합니다. 이러한 억제제는 플라크 형성과 관련된 주요 염증 경로를 표적으로 삼아 혁신적인 치료법 출시 및 주요 회사의 규제 승인에 힘입어 편리한 투여 일정으로 지속적인 제어를 위해 매우 선호되고 있습니다.
피부과 의사들이 점차 PASI 90, PASI 100, 완전 제거 및 장기 관해를 목표로 함에 따라 기업들은 임상 증거를 강화하고 이러한 생물학적 제제에 대한 제품 라벨을 확대하고 있습니다. 이 부문의 신제품 출시에 대한 규제 승인은 성장 잠재력을 더욱 강화합니다.
- 예를 들어, 2025년 5월 Arcutis Biotherapeutics, Inc.는 12세 이상 성인 및 소아 환자의 두피 및 신체의 판상 건선 치료를 위한 ZORYVE(roflumilast) 국소 폼 0.3%에 대한 보충 신약 신청(sNDA)에 대해 미국 FDA로부터 승인을 받았습니다. 따라서 이러한 추세는 중등도에서 중증 건선에 대한 향후 치료 표준을 형성하고 프리미엄 치료법의 채택을 뒷받침할 것으로 예상됩니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
시장 성장을 촉진하기 위해 만성 건선의 유병률 증가
건선은 반복적인 피부 염증, 가려움증, 통증, 각질 및 눈에 보이는 플라크를 유발하는 만성 면역 매개 질환으로, 종종 삶의 질에 영향을 미치고 지속적인 관리가 필요합니다. 전 세계 환자 부담으로 인해 장기적이고 효과적인 치료 옵션에 대한 수요가 꾸준히 증가함에 따라 시장은 성장할 것으로 예상됩니다. 증가하는 환자 풀은 환자가 기존의 국소 요법이나 광선 요법에 적절하게 반응하지 않고 고급 전신 치료가 필요할 수 있는 중등도에서 중증 건선의 경우 특히 중요합니다. 인식이 향상됨에 따라 더 많은 환자들이 피부과 및 류마티스 치료 경로에 진입하고 있으며, 이로 인해 표적 치료법의 사용이 증가하고 있습니다. 또한,바이오시밀러경제성을 개선하고 비용에 민감한 환경에서 생물학적 치료에 대한 접근성을 확대하는 데 도움을 주고 있습니다. 이러한 요인들이 전 세계 건선 치료 시장 성장을 주도하고 있습니다.
- 예를 들어, 국립 건선 재단(National Psoriasis Foundation)은 2022년 12월 전 세계적으로 1억 2,500만 명, 즉 전 세계 인구의 2~3%가 건선을 앓고 있다고 보고했습니다. 이렇게 크고 고르지 않게 분포된 환자 기반은 개선된 국소, 경구, 생물학적 및 바이오시밀러 치료법에 대한 지속적인 수요를 뒷받침합니다.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Increasing Prevalence of Chronic Psoriasis and Large Treated Patient Pool | High | 2.30% | High | High | High |
| 2 | Rising Adoption of Biologics and Interleukin Inhibitors for Moderate-to-Severe Psoriasis | High | 2.05% | Medium | High | High |
| 3 | Strong Product Innovation and Expanding Pipeline of Oral, Topical, and Targeted Therapies | High | 1.85% | High | High | Medium |
| 4 | Growing Demand for Long-term Disease Control and Better Skin Clearance | Medium-High | 1.55% | Medium | High | High |
| 5 | Expansion of Biosimilars and Improved Access to Advanced Therapies | Medium | 1.20% | Medium | Medium | High |
| 6 | Others | Low | 0.65% | Low | Medium | Medium |
| Total Positive Growth Contribution | 9.60% | |||||
Source: Fortune Business Insights
시장 제약
건선 치료의 광범위한 채택을 제한하는 높은 비용의 생물학적 및 고급 전신 치료법
시장은 생물학적 제제 및 전신 치료법의 높은 비용으로 인해 채택이 제한적입니다. 이러한 치료법은 많은 환자, 지불자 및 의료 시스템에 여전히 비용이 많이 들기 때문에 채택률이 낮기 때문에 시장이 제한되고 있습니다. 중등도에서 중증의 건선은 장기간 치료가 필요한 경우가 많으므로 높은 월간 또는 복용량당 가격이 반복적으로 부담이 될 수 있습니다. 이러한 치료법이 이전 옵션보다 더 강력한 피부 제거 및 더 나은 질병 관리를 제공하더라도 접근 권한은 보험 승인, 처방집 배치, 사전 승인, 환자 지원 프로그램 및 본인 부담 비용에 따라 달라질 수 있습니다.
- 예를 들어, 2025년 12월 피부과 클리닉은 '건선 안전망 클리닉에서 생물학적 치료법에 대한 공평한 접근: 후향적 코호트 연구'라는 제목의 기사를 발표했는데, 이 기사에서는 안전망 시스템과 제조업체 지원에도 불구하고 건선에 대한 생물학적 치료법에 대한 접근이 보험이 없거나 보험이 부족한 환자들 사이에서 고르지 못한 상태로 남아 있다고 보고했습니다.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Cost of Biologic and Advanced Systemic Therapies | High | 0.95% | High | High | Medium |
| 2 | Reimbursement and Access Barriers in Price-sensitive Markets | Medium-High | 0.70% | High | Medium | Medium |
| 3 | Treatment Switching and Variable Patient Response | Medium | 0.50% | Medium | Medium | Low |
| 4 | Others | Low | 0.29% | Low | Low | Medium |
| Total Negative Growth Impact | 2.44% | |||||
Source: Fortune Business Insights
시장 기회
진단되지 않은 환자 풀과 수익성 있는 기회 제공에 대한 인식 제고로 신흥 시장에서 기회 증가
글로벌 시장 성장을 위한 중요한 기회는 신흥 시장에 대한 인식이 높아지는 것입니다. 이러한 개발도상국에서는 상당수의 환자가 진단되지 않거나, 치료가 제대로 이루어지지 않거나, 기본적인 국소 치료법으로만 관리되고 있습니다. 많은 개발도상국에서는 제한된 피부과 접근성, 만성 면역 매개 질환인 건선에 대한 낮은 인식, 사회적 낙인, 경제성 장벽으로 인해 진단 및 전문의 의뢰가 지연됩니다. 의료 시스템이 개선되면서피부과인식이 높아지면 중등도~중증 건선 환자가 더 많아지고 정식 치료 경로에 들어갈 가능성이 높아져 처방약을 위한 더 큰 풀이 생성됩니다. 주요 기업들은 인지도를 높이고 시장 성장을 촉진하기 위한 캠페인을 조직하기 위해 전략적 협력에 참여하고 있습니다.
- 예를 들어, 2025년 8월 Boehringer Ingelheim International GmbH는 국립 건선 재단(National Psoriasis Foundation)과 협력하여 전신 농포성 건선(GPP)에 대한 인식과 교육을 높이기 위한 새로운 캠페인을 시작했습니다.
시장의 과제
시장 성장에 도전하는 지역 간 고급 치료법에 대한 불평등한 접근성
첨단 치료법에 대한 접근성이 국가와 의료 시스템 전반에 걸쳐 고르지 않기 때문에 시장은 성장 문제에 직면할 수 있습니다. 이러한 치료법의 채택은 무엇보다도 상환 범위, 전문의 가용성, 처방집 포함 및 환자 경제성에 크게 좌우됩니다. 선진국 시장에서는 환자들이 피부과 전문의, 전문 약국, 생물학적 모니터링, 지불인 지원 치료 경로에 더 쉽게 접근할 수 있습니다. 그러나 많은 신흥 시장과 가격에 민감한 시장에서 환자는 여전히 국소 요법, 기존 전신 약물에 의존하거나 높은 생물학적 비용과 제한된 상환으로 인해 치료가 지연될 수 있습니다. 이는 임상 혁신과 실제 치료법의 가용성 사이에 격차를 만듭니다. 결과적으로 새로운 치료법이 강력한 피부 제거와 장기적인 질병 통제를 보여주더라도 의료 시스템이 광범위한 접근을 지원할 수 없다면 활용이 제한될 수 있습니다.
- 예를 들어, 2025년 9월 WHO는 생물학적 치료법이 중요한 이점을 제공한다고 언급했습니다. 그럼에도 불구하고 높은 비용으로 인해 전 세계적으로 많은 환자, 특히 제한된 의료 예산으로 인해 바이오시밀러가 경제성 개선에 중요한 저소득 및 중간 소득 국가에서 접근이 제한되었습니다.
세분화 분석
약물 종류별
인터루킨 억제제는 중등도에서 중증 건선에 대한 강력한 표적 효능으로 인해 선두를 달리고 있습니다.
약물 종류에 따라 시장은 TNF 억제제, 인터루킨 억제제, PDE4 억제제, TYK2 억제제, JAK 억제제, 코르티코스테로이드, 비타민 D 유사체, 레티노이드 등으로 분류됩니다.
인터루킨 억제제 부문은 전 세계 건선 치료제 시장 점유율을 장악했습니다. IL-17, IL-23 및 IL-12/23 경로에 작용하는 표적 생물학적 제제에 대한 의료 서비스 제공자의 선호도가 높아짐에 따라 높은 점유율이 할당되었습니다. 이러한 치료법은 많은 기존의 전신 치료법보다 더 강력한 피부 제거 및 더 나은 장기 질병 관리를 제공하므로 중등도에서 중증의 판상 건선에 널리 사용됩니다. 또한 우스테키누맙 바이오시밀러의 출시로 경제성이 향상되고 인터루킨 기반 생물학적 치료법에 대한 접근성이 확대되고 있습니다.
- 예를 들어, 2025년 3월 Hansoh Pharma는 판상 건선 치료를 위해 Qyuns Therapeutics와 함께 개발한 IL-23 표적 단클론 항체인 HS-20137에 대한 최신 2상 결과를 발표했습니다.
TYK2 억제제 부문은 예측 기간 동안 CAGR 34.96%로 성장할 것으로 예상됩니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
표시에 따라
플라크 건선 부문은 대규모 환자 풀과 높은 치료 수요로 인해 지배적입니다.
적응증에 따라 시장은 판상 건선, 건선성 관절염, 창상 건선, 역상 건선, 농포성 건선, 홍피성 건선 등으로 분류됩니다.
2025년에는 판상 건선 부문이 가장 일반적으로 치료되는 건선 형태이기 때문에 지배적인 점유율을 차지했습니다. 이 부문은 또한 국소, 경구, 생물학적 및 바이오시밀러 치료법에 대한 가장 큰 적격 환자 풀을 차지합니다. 또한 높은 진단율, 강력한 제품 혁신, 중등도~중증 질환 환자의 전신 요법 사용 증가가 해당 부문의 성장을 뒷받침하고 있습니다. 더욱이, 새로운 국소 승인으로 경증에서 중증의 판상 건선 환자를 위한 치료 옵션이 강화되고 있습니다.
- 예를 들어, 2025년 4월 캐나다 보건부는 성인의 판상 건선의 국소 치료를 위해 NDUVRA(타피나로프 크림, 1%)를 승인했으며 해당 부문에 새로운 비스테로이드성 옵션을 추가했습니다.
건선성 관절염 부문은 글로벌 시장 예측 기간 동안 연평균 성장률(CAGR) 11.51%로 성장할 것으로 예상됩니다.
제품 유형별
더 높은 피부 클리어런스와 장기적인 질병 통제로 인해 생물학적 제제 부문이 선두를 달리고 있습니다.
제품 유형에 따라 시장은 생물학적 제제와 비생물학적 제제로 분류됩니다.
바이오의약품 부문이 시장에서 가장 큰 점유율을 차지했습니다. 이 부문의 지배적 위치는 특히 국소 요법, 광선 요법 또는 기존 전신 약물에 적절하게 반응하지 않는 환자들 사이에서 중등도에서 중증 건선 치료에 생물학적 제제의 강력한 역할에 의해 주도되었습니다. 생물학적 제제는 특정 면역 경로를 표적으로 삼고 만성 질환 관리에 있어 지속적인 반응을 지원하므로 선호됩니다. 바이오시밀러 승인 및 출시는 비용 장벽을 줄이고 치료 접근성을 높여 이 부문을 더욱 강화하고 있습니다.
- 예를 들어, 2025년 11월 Hikma Pharmaceuticals는 미국에서 Stelara를 참조한 바이오시밀러인 STARJEMZA(ustekinumab-hmny)를 출시하여 판상 건선 및 건선성 관절염에 대한 생물학적 경쟁을 강화했습니다.
비생물제제 부문은 예측 기간 동안 연평균 성장률(CAGR) 13.79%로 성장할 것으로 예상됩니다.
투여 경로별
주사 가능한 생물학적 제제의 강력한 채택으로 인해 비경구 치료법이 지배적입니다.
투여 경로에 따라 시장은 경구, 비경구/전신 및 국소로 분류됩니다.
비경구/전신 부문은 중등도에서 중증 판상 건선 및 건선성 관절염에 대한 주사용 생물학적 제제 및 바이오시밀러의 높은 사용으로 인해 지배적인 점유율을 차지했습니다. 이러한 치료법은 일반적으로 전신 면역 조절이 필요한 환자에게 사용되며, 이는 국소 및 경구 옵션에 비해 가치 기여도를 높입니다. 또한 이 부문은 사전 충전형 주사기, 자동 주사기 및 장기 치료 지속을 개선하는 보상 생물학적 경로로 지원됩니다.
- 예를 들어, 2026년 5월 삼성바이오에피스는 일본에서 S.C. 주사용 Ustekinumab BS 45mg 주사기 "NIPRO"를 출시하여 피하 생물학적 치료법에 대한 폭넓은 접근을 지원했습니다. 이러한 발전은 해당 부문의 성장을 더욱 촉진합니다.
구강 부문은 예측 기간 동안 CAGR 14.24%로 성장할 것으로 예상됩니다.
연령별
성장을 주도할 성인 부문의 대규모 환자 풀
연령 그룹을 기준으로 시장은 소아과와 성인으로 구분됩니다.
성인 부문은 연령 그룹을 기준으로 세계 시장을 지배했습니다. 건선은 성인 인구에서 더 자주 진단됩니다. 성인 환자는 장기간 전신 치료를 받는 경우가 더 많습니다. 더 넓은 보상 범위와 성인 전신 치료에 대한 의사의 더 강한 친숙도와 결합된 이 더 큰 적격 치료 풀은 성인 부문의 지속적인 지배력을 뒷받침할 것으로 예상됩니다.
- 예를 들어, 2025년 12월 다케다는 중등도에서 중증 판상 건선이 있는 성인을 대상으로 1일 1회 경구용 TYK2 억제제인 자소티닙에 대한 긍정적인 3상 결과를 발표했습니다. 이 연구는 모든 1차 및 2차 평가변수를 충족하여 전신 치료가 필요한 성인 건선 환자에 초점을 맞춘 지속적인 혁신을 지원했습니다.
소아과 부문은 예측 기간 동안 연평균 성장률(CAGR) 11.14%로 성장할 것으로 예상됩니다.
유통채널별
전문가 주도의 생물학적 제제 처방 및 모니터링으로 인해 전문 약국 부문 주도
유통채널을 기준으로 시장은 병원으로 분류됩니다.약국, 전문 약국, 소매 약국 및 온라인 약국.
2025년에는 전문 처방, 상환 승인, 기본 스크리닝 및 장기 안전성 모니터링이 필요한 생물학적 제제, 바이오시밀러 및 첨단 전신 치료법의 큰 비중으로 인해 전문 약국이 시장을 지배했습니다. 중등도에서 중증 건선 환자는 일반적으로 피부과 또는 류마티스 치료 경로를 통해 치료되며, 이는 고가치 치료법에 접근하기 위한 전문 채널의 중요성을 강조합니다.
- 예를 들어, 2025년 4월, LEO Pharma는 코펜하겐 대학 병원의 파커 연구소(Parker Institute)와 제휴하여 피부과 분야의 연구 및 혁신을 발전시켰습니다. 이 협력의 목표는 잠재적으로 더 광범위한 제약 연구 및 개발 노력에 통합될 수 있는 분자를 발견하는 것이었습니다.
온라인 약국 부문은 예측 기간 동안 CAGR 16.08% 성장할 것으로 예상됩니다.
건선 치료 시장 지역 전망
지역별로 시장은 유럽, 북미, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 분류됩니다.
북아메리카
North America Psoriasis Treatment Market Size, 2025 (USD Billion)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
북미는 2024년 203억 2천만 달러로 지배적인 점유율을 차지했고, 2025년에도 218억 7천만 달러로 선두 자리를 유지했습니다. 높은 진단율, 강력한 피부과 접근성, 생물학적 제제, 바이오시밀러 및 경구 전신 치료법의 신속한 채택으로 인해 지역 시장이 성장하고 있습니다.
미국 건선 치료 시장
북미의 상당한 기여도와 미국의 이 지역 지배력을 감안할 때, 미국 시장은 2026년 약 4억 9천만 달러로 전 세계 시장의 약 69.08%를 차지할 것으로 추산됩니다.
유럽
유럽은 향후 몇 년간 연평균 성장률(CAGR) 7.82%로 전체 지역 중 두 번째로 높은 성장률을 기록하고, 2026년까지 가치가 43억 5천만 달러에 이를 것으로 예상됩니다. 유럽 시장은 성장을 주도하는 상환 시스템과 강력한 임상 지침을 확립했습니다. IL-17, IL-23 및 고급 경구 요법의 채택이 증가하면서 중등도에서 중증 환자의 장기적인 질병 통제가 개선되고 있습니다.
영국 건선 치료 시장
영국 시장은 2026년 6억 4천만 달러로 추정되며, 이는 세계 시장의 약 2.02%를 차지한다.
독일 건선 치료 시장
독일 시장은 2026년 약 10억 5천만 달러에 이를 것으로 예상되며, 이는 전 세계 시장의 약 3.34%에 해당합니다.
아시아 태평양
아시아 태평양 시장은 2026년에 22억 1천만 달러에 달할 것으로 추정되며 시장에서 세 번째로 큰 지역의 위치를 확보할 것입니다. 중국, 인도, 일본, 한국 및 호주에서는 대규모 환자 풀, 진단 개선, 피부과 치료에 대한 접근성 향상으로 인해 시장이 성장하고 있습니다. 지역 생물학적 제제 개발, 바이오시밀러 출시, 의료비 지출 확대는 첨단 치료법의 더 빠른 채택을 지원합니다.
일본 건선 치료 시장
일본 시장은 2026년 약 6억 1천만 달러로 추정되며, 이는 세계 시장의 약 1.92%를 차지한다.
중국 건선 치료 시장
중국 시장은 2026년 매출이 약 7억 4천만 달러로 추정되어 전 세계 매출의 약 2.34%를 차지할 정도로 세계 최대 시장 중 하나가 될 것으로 예상됩니다.
인도 건선 치료 시장
인도 시장은 2026년 약 2억 4천만 달러로 추정되며, 이는 전 세계 매출의 약 0.76%를 차지합니다.
라틴 아메리카, 중동 및 아프리카
라틴 아메리카와 중동 및 아프리카 지역은 예측 기간 동안 이 시장에서 상당한 성장을 보일 것으로 예상됩니다. 라틴 아메리카 시장은 8억 1천만 달러 규모로 평가됩니다. 건선에 대한 인식 증가, 전문 진료 개선, 생물학적 및 전신 치료법에 대한 접근의 점진적인 확대로 인해 이 지역 전체에서 시장이 성장하고 있습니다.
GCC 건선 치료 시장
GCC 시장은 2026년 3억 달러에 이를 것으로 예상된다.
남아프리카 건선 치료 시장
남아프리카공화국 시장은 2026년까지 약 7억 달러에 달해 전 세계 매출의 약 0.23%를 차지할 것으로 예상됩니다.
경쟁 환경
주요 산업 플레이어
시장 성장을 위한 혁신 주도 경쟁과 바이오시밀러 확장에 집중
전 세계 건선 치료 시장은 확립된 생물학적 제제, 바이오시밀러, 경구 전신 치료법 및 고급 국소 치료법을 제공하는 회사가 경쟁을 주도하면서 적당히 통합되었습니다. AbbVie, Novartis, Johnson & Johnson, Eli Lilly, UCB, Amgen, Sun Pharma, Almirall, LEO Pharma, Arcutis 및 Bristol Myers Squibb과 같은 주요 업체들은 제품 출시, 라벨 확장, 장기 임상 데이터 및 지리적 확장을 통해 시장 입지를 강화하고 있습니다. 시장은 주로 IL-17 및 IL-23 억제제로의 전환, 더 깊은 피부 클리어런스에 대한 수요 증가, 경제성 개선을 위한 바이오시밀러 사용 증가, 경구 및 비스테로이드성 국소 옵션에 대한 환자 선호도 증가에 의해 주도되고 있습니다.
- 예를 들어, 2026년 3월 Johnson & Johnson은 중등도에서 중증 판상 건선에 대해 1일 1회 IL-23 수용체 표적 경구 펩타이드인 ICOTYDE(icotrokinra)의 미국 FDA 승인을 발표했습니다. 이 제품은 더 강력한 질병 관리가 필요한 국소 요법을 진행하는 환자에게 혁신적인 전신 옵션을 제공합니다.
시장의 다른 주목할만한 참가자로는 Teva, Alvotech, Sandoz, Celltrion, Biocon Biologics, Formycon, Fresenius Kabi, Organon, Takeda 및 Boehringer Ingelheim이 있습니다. 이들 회사는 바이오시밀러 출시, 표적 경구 요법, 비스테로이드성 국소 제품, 희귀 건선 적응증 및 신흥 시장 확장에 중점을 둘 것으로 예상됩니다. 전문 기업들은 차별화된 메커니즘, 향상된 복용 편의성, 치료가 어려운 건선 환자에 대한 치료법을 통해 경쟁하고 있습니다.
보고서에 소개된 주요 건선 치료 회사 목록
- 애브비(미국)
- 노바티스 AG(스위스)
- 존슨 앤 존슨 서비스, Inc.(우리를.)
- 화이자(미국)
- Eli Lilly and Company(미국)
- 레오파마 A/S(덴마크)
- 암젠(미국)
- UCB S.A.(벨기에)
- Sun Pharmaceutical Industries Ltd.(인도)
- Almirall, S.A (스페인)
- Arcutis Biotherapeutics, Inc.(미국)
주요 산업 발전
- 2026년 3월:브리스톨 마이어스 스퀴브(Bristol Myers Squibb)는 활동성 건선성 관절염(PsA) 성인 치료용으로 소틱투(성분명 듀크라바시티닙)에 대해 미국 FDA 승인을 받았습니다. 경구용 선택적 티로신 키나제 2(TYK2) 억제제인 소틱투(Sotyktu)는 PsA에 대해 승인되었습니다.
- 2026년 3월:존슨앤드존슨(Johnson & Johnson)은 성인 및 12세 이상 소아 환자의 중등도~중증 판상 건선 치료를 위한 ICOTYDE(icotrokinra)에 대해 미국 FDA로부터 승인을 받았습니다.
- 2026년 2월:화이자, 아로텍스와 협업제약호주의 Enbrel(etanercept). 이번 계약에 따라 Arrotex는 호주 약국, 병원, 처방자 채널 전반에서 화이자의 Enbrel을 대표하는 역할을 맡게 됩니다. 엔브렐은 관절염 및 건선 치료용으로 승인되었습니다.
- 2025년 11월:Hikma Pharmaceuticals는 Stelara를 참조한 바이오시밀러인 STARJEMZA(ustekinumab-hmny)를 미국에서 출시하여 판상 건선 및 건선성 관절염에 대한 생물학적 경쟁을 강화했습니다.
- 2025년 10월:Fangzhou Inc.는 Shanghai Fosun Pharmaceutical (Group) Co., Ltd와 협력하여 건선 및 기타 자가면역 질환에 초점을 맞춘 AI 기반 만성 질환 관리 분야에서 광범위한 파트너십을 구축했습니다.
- 2025년 10월:Organon Canada는 성인의 판상 건선의 국소 치료를 위해 NDUVRA(타피나로프 크림, 1%)를 출시했습니다. 이번 개발은 캐나다 환자들에게 중요한 이정표가 되었으며, 만성 질환으로 고통받는 사람들에게 새로운 치료 옵션을 제공합니다.
보고서 범위
이 보고서는 제약 및 피부과 치료 가치 사슬 전반에 걸쳐 상세한 글로벌 건선 치료 시장 분석을 제공합니다. 이 보고서는 주요 시장 부문을 다루고 시장 성장을 지원하는 주요 요인도 평가합니다. 또한 이 보고서는 시장 제약과 과제를 조사합니다. 이 보고서는 시장 주요 기업의 경쟁 포지셔닝, 최근 제품 출시, 규제 승인, 파트너십, 협업, 인수 및 파이프라인 발전을 추가로 분석합니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측 기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026년부터 2034년까지 CAGR 8.36% |
| 단위 | 가치(미화 10억 달러) |
| 분할 | 의약품 종류, 적응증, 제품 유형, 투여 경로, 연령층, 유통 경로 및 지역별 |
| 약물 종류별 |
|
| 표시에 따라 |
|
| 제품 유형별 |
|
| 투여 경로별 |
|
| 연령별 |
|
| 유통 채널별 |
|
| 지역별 |
|
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년 292억 6천만 달러였으며 2034년에는 598억 9천만 달러에 이를 것으로 예상됩니다.
2025년 북미 시장 가치는 218억 7천만 달러에 이르렀습니다.
시장은 2026~2034년 예측 기간 동안 연평균 성장률(CAGR) 8.36%로 성장할 것으로 예상됩니다.
인터루킨 억제제 부문이 시장을 주도할 것으로 예상됩니다.
수요를 촉진하고 시장 성장을 촉진하기 위해 만성 건선의 유병률이 증가하고 있습니다.
AbbVie Inc., Novartis AG, Johnson & Johnson Services, Inc. 및 Pfizer Inc.는 글로벌 시장의 주요 업체입니다.
북미는 2025년에 가장 큰 시장 점유율을 차지했습니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 190
-

(유효 기간 30th Sep 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.













.webp)






관련된 보고서