이소부탄올 연료 시장 규모, 점유율 및 산업 분석, 연료 용도별(특수 연료, 가솔린 혼합, 해양 연료, 지속 가능한 항공 연료 등), 공급원료별(전분 기반, 설탕 기반, 셀룰로오스 등), 최종 사용자별(해양 및 특수 산업, SAF 생산업체, 연료 유통업체, 자동차, 정유소 및 기타) 및 지역 예측(2026~2034년)
 무료 샘플 다운로드

이소부탄올 연료 시장 규모 및 향후 전망
 오디오 버전 듣기
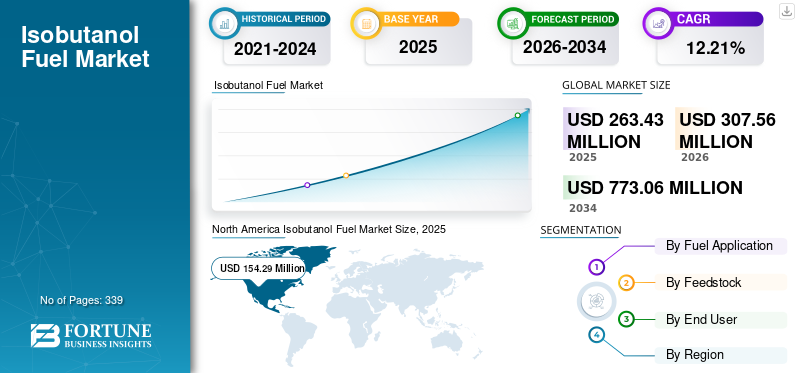
전 세계 이소부탄올 연료 시장 규모는 2025년 2억 6,343만 달러로 평가되었으며, 2026년 3억 756만 달러에서 2034년까지 7억 7,306만 달러로 성장하여 예측 기간 동안 CAGR 12.21%를 나타낼 것으로 예상됩니다. 북미는 2025년 58.57%의 시장 점유율로 이소부탄올 연료 시장을 지배했습니다.
아이소부탄올 연료는 가솔린 혼합 연료 혼합원료로 직접 사용되거나 저탄소 탄화수소 연료를 생산하기 위한 중간체로 사용되는 재생 가능하거나 전통적으로 생산된 4탄소 알코올입니다. 에탄올과 비교하여 더 높은 에너지 밀도, 더 낮은 수분 흡수 및 기존 휘발유 저장 및 유통 인프라와의 더 나은 호환성을 제공합니다. 휘발유와 혼합하여 해양 및 특수 연료에 사용하거나 알코올-제트 경로를 통해 지속 가능한 항공 연료로 전환할 수 있습니다. 바이오 기반 아이소부탄올은 일반적으로 전분, 설탕, 셀룰로오스 바이오매스 또는 기타 재생 가능한 공급원료의 발효를 통해 생산됩니다.
저탄소 휘발유 혼합 연료에 대한 수요 증가, 재생 가능 연료 의무 강화, 기존 에탄올 대체 연료에 대한 관심 증가가 시장을 주도하고 있습니다. 더 높은 에너지 밀도, 더 낮은 수분 흡수 및 기존 연료 인프라와의 호환성은 가솔린, 해양 연료 및 특수 응용 분야의 채택을 지원합니다. 지속 가능한 항공 연료 생산의 확대로 인해 알코올-제트기 공급원료로서의 시장 수요도 증가하고 있습니다. 또한 발효 기술의 발전, 셀룰로오스 공급원료의 사용 및 기존 제품과의 통합이 이루어졌습니다.에탄올공장은 상업적 확장성을 향상시키고 생산 비용을 절감하고 있습니다.
Gevo, Butamax Advanced Biofuels, Praj Industries, Axens 및 LanzaJet과 같은 시장 선도 기업이 업계 성장을 주도하고 있습니다. 이들 회사는 발효, 에탄올 공장 개조 및 알코올-제트 기술에 대한 투자를 통해 성장을 지원하고 있습니다.
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
이소부탄올 연료 시장 동향
Isobutanol-to-Jet 및 저탄소 탄화수소 연료로의 전환이 시장 성장을 증폭시키고 있습니다.
시장의 주요 추세는 직접적인 가솔린 산소 공급원이 아닌 지속 가능한 항공 연료 및 기타 에너지 밀도가 높은 탄화수소 연료의 중간체로 이소부탄올의 사용이 증가하고 있다는 것입니다. 아이소부탄올은 알코올-제트 공정을 통해 기존 항공기 및 연료 공급 인프라와 호환되는 드롭인 항공 연료로 업그레이드될 수 있습니다. 이러한 추세는 항공사와 정부가 직접적인 전기화가 어려운 항공 탈탄소화를 위한 확장 가능한 대안을 모색함에 따라 중요성이 커지고 있습니다. IEA는 주로 유럽과 영국의 의무화, 미국의 인센티브, 일본의 해양 연료 목표에 따라 전 세계 지속 가능한 항공 연료 소비가 2024년 10억 리터에서 2030년 90억 리터로 증가할 것으로 예상합니다. 영국 SAF 의무사항은 2025년 항공 연료 수요의 2%에서 시작되어 2030년까지 10%, 2040년까지 22%로 증가합니다. Gevo는 이소부탄올을 생산하고 재생 가능한 알코올로부터 재생 가능한 제트 연료, 이소옥탄 및 가솔린 제품을 개발함으로써 이 경로의 상업적 잠재력을 입증했습니다. 결과적으로, 미래의 이소부탄올 수요는 하류 연료 업그레이드 용량과 SAF 프로젝트 상용화에 점점 더 의존하게 될 것입니다.
시장 역학
시장 동인
무료 샘플 다운로드 이 보고서에 대해 더 알아보려면.
시장 성장을 촉진하는 우수한 연료 특성 및 인프라 호환성
이소부탄올 연료 시장 성장의 주요 동인은 기존의 저탄소 알코올 연료, 특히 에탄올에 비해 유리한 성능입니다. 아이소부탄올은 더 높은 에너지 함량, 더 낮은 물 친화성, 더 낮은 휘발성을 가지며 기존 휘발유 저장, 파이프라인, 디스펜싱 및 차량 시스템과 더 나은 호환성을 갖습니다. 이러한 특성을 통해 연료 공급업체는 재생 가능 콘텐츠를 늘리는 동시에 에탄올과 관련된 처리 및 인프라 제한을 일부 줄일 수 있습니다. 미국 대체 연료 데이터 센터(U.S. Alternative Fuels Data Center)에서는 다른 산소 함유 물질이 포함되지 않은 경우 EPA가 승인한 바이오부탄올용 해양 연료 수준이 부피 기준으로 16%에 도달할 수 있다고 밝혔으며, Oak Ridge National Laboratory 테스트에서는 에탄올 혼합물과 호환되는 장비가 일반적으로 바이오부탄올과도 호환되는 것으로 나타났습니다.아이소부탄올따라서 완전히 새로운 연료 분배 네트워크가 필요 없이 기존 정유소 및 터미널 해양 연료 시스템을 통해 도입될 수 있습니다.
예를 들어, Gevo는 2015년 소매점에서 이소부탄올 혼합 휘발유의 상업적 판매를 기록하여 해당 제품이 실험실 개발을 넘어 소비자 연료 응용 분야로 발전할 수 있음을 보여주었습니다. 이러한 장점은 시장의 장기적인 성장 잠재력을 강화합니다.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing demand for sustainable aviation fuel and increasing adoption of alcohol-to-jet pathways using renewable isobutanol as an intermediate. | High | 4.10% | Medium | High | High |
| 2 | Strengthening renewable-fuel mandates, transport decarbonization policies, and corporate commitments to reduce lifecycle emissions. | High | 3.20% | Medium | High | High |
| 3 | Favorable fuel properties, including higher energy density than ethanol, lower water affinity, octane enhancement, and compatibility with existing fuel infrastructure. | High | 2.70% | High | High | Medium-High |
| 4 | Advances in fermentation, engineered microorganisms, product-recovery systems, and retrofitting of existing ethanol plants for isobutanol production. | Medium-High | 2.35% | Medium | High | High |
| 5 | Increasing use of cellulosic biomass, agricultural residues, organic waste, and other non-food feedstocks for low-carbon isobutanol production. | Medium | 1.95% | Medium | Medium-High | High |
| 6 | Others, including growing adoption in marine, racing, off-road and specialty fuels, refinery blending, demonstration programs, and renewable hydrocarbon production. | Medium-Low | 1.50% | Medium-Low | Medium | High |
| Total Positive Growth Contribution | 15.80% | |||||
Source: Fortune Business Insights
시장 제약
시장 성장을 제한하는 높은 생산 및 제품 복구 비용
높은 생산 비용은 이소부탄올 연료의 광범위한 상업화에 가장 큰 제약으로 남아 있습니다. 발효 경로는 기존 전분 및 설탕 처리 인프라를 사용할 수 있지만, 이소부탄올은 일반적으로 발효액에서 상대적으로 낮은 농도에 도달하므로 분리 및 정제에 에너지 집약적입니다. 제품 독성은 또한 발효 중에 미생물을 억제하여 수율, 생산성 및 식물 활용을 제한할 수 있습니다. 결과적으로 재생 가능한 이소부탄올은 종종 기존 휘발유, 에탄올 및 기존 휘발유보다 더 비쌉니다.바이오 연료정책 인센티브 또는 프리미엄 적용에 의해 지원되지 않는 한 혼합 원료. 기존의 회수는 비용과 에너지 부담이 크기 때문에 발효 통합 막 용매 추출에 특히 초점을 맞춘 미국 에너지부 지원 프로젝트입니다. 이 프로젝트는 이소부탄올 회수 에너지 사용을 50% 줄이고 냉각수 소비를 30% 줄이는 것을 목표로 하여 기존 효율성 문제의 규모를 부각시켰습니다. DOE 연구에서는 또한 90% 수율을 초과하는 목표를 가지고 무세포 생산 경로를 평가하고 있지만 이러한 기술은 상대적으로 낮은 기술 준비 수준에 남아 있습니다. 발효 역가, 수율, 분리 효율성 및 공장 가동률이 실질적으로 향상될 때까지 생산자는 대량 판매용 가솔린 해양 연료보다는 고부가가치 화학 물질 또는 특수 연료를 우선시하여 단기적인 생산량 증가를 제한할 수 있습니다.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Estimated Contribution to CAGR (2026-2034) | Impact on Market Growth | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High production costs caused by low fermentation titers, microbial product inhibition, energy-intensive separation, purification requirements, and limited economies of scale. | High | -1.20% | High | High | Medium-High |
| 2 | Limited commercial production capacity, dependence on a small number of technology providers, and insufficient availability of fuel-grade isobutanol for large-volume contracts. | High | -0.95% | High | Medium-High | Medium |
| 3 | Strong competition from established alternatives such as ethanol, renewable diesel, biodiesel, methanol, and other alcohol-to-jet feedstocks. | Medium-High | -0.82% | High | Medium-High | Medium |
| 4 | Others, including feedstock-price volatility, uncertain pathway-specific incentives, certification requirements, project financing risks, and limited consumer awareness. | Medium-Low | -0.62% | Medium | Medium | Medium-Low |
| Total Negative Growth Impact | -3.59% | |||||
Source: Fortune Business Insights
시장 기회
새로운 성장 경로 창출을 위해 이소부탄올 생산을 위한 기존 에탄올 공장 개조
중요한 시장 기회는 에탄올과 함께 이소부탄올을 생산하기 위해 기존 에탄올 공장을 전환하거나 개조하는 데 있습니다. 이 접근 방식은 생산자가 공급원료 처리 시스템, 발효 자산, 유틸리티, 저장 탱크, 물류 인프라 및 옥수수 또는 설탕 공급업체와의 확립된 관계를 재사용할 수 있으므로 자본 요구 사항을 줄일 수 있습니다. 유연한 공장은 시장 가격과 수요에 따라 에탄올, 이소부탄올 및 고부가가치 파생상품 간에 생산을 전환하여 자산 활용도를 높이고 상업화 위험을 줄일 수 있습니다. Gevo의 미네소타주 Luverne 시설은 이 모델을 보여줍니다. 즉, 2014년부터 상업용 바이오 기반 이소부탄올 생산이 에탄올과 함께 운영되었으며, 자본 및 운영 비용을 낮추기 위해 여러 공통 공장 스트림을 공유했습니다. 더 넓은 시설은 연간 약 1,800만 갤런의 에탄올 및 이소부탄올 생산 능력을 갖추고 있으며 두 제품을 개발하기 위해 특별히 개조되었습니다. 이 기회는 특히 광범위한 발효 및 바이오에탄올 인프라가 이미 존재하는 북미, 브라질, 유럽, 중국 및 인도와 관련이 있습니다. 이소부탄올 생산을 기존 바이오정제소에 통합함으로써 기업은 전체 신규 시설을 구축하지 않고도 가솔린-선박 연료, 해양 연료, 특수 연료 및 알코올-제트기 시장에 진입할 수 있으며 잠재적으로 2026~2034년 동안 용량 증가를 가속화할 수 있습니다.
시장 과제
시장 성장을 제한하는 기존 대안의 제한된 상업적 규모 및 경쟁
업계의 핵심 과제는 기술적으로 입증된 생산에서 안정적이고 대규모이며 지속적으로 수익성이 높은 상업 운영으로 전환하는 것입니다. 아이소부탄올은 가솔린 해양 연료의 에탄올, 대형 운송의 재생 가능한 디젤, 지속 가능한 항공 연료의 에탄올, 폐유 및 바이오매스 유래 중간체를 포함한 다양한 공급원료와 경쟁합니다. 이러한 대안은 이미 더 큰 생산 기반, 확립된 공급 계약 및 더 강력한 규제 인식을 갖추고 있습니다. Gevo가 이소부탄올 생산을 운영하고 연료 적용을 시연했지만, 상업용 규모의 전담 생산업체 수가 여전히 제한되어 있어 공급 가용성, 가격 및 장기 조달에 대한 불확실성이 발생합니다. IEA는 상업적으로 이용 가능한 것을 구별합니다.액체 바이오 연료기술 준비 수준 9와 신흥 경로 수준 7~8은 많은 첨단 연료 기술이 아직 완전히 성숙한 배치를 달성하지 못했음을 나타냅니다. 더욱이, 지속 가능한 항공 연료는 2024년에 약 10억 리터에 불과하며, 이는 전 세계 제트 연료 수요의 작은 부분이며, 이소부탄올은 성장하는 시장에 참여하기 위해 다른 알코올과 경쟁해야 합니다. 따라서 업계는 채택이 틈새 시장 및 정책 지원 응용 프로그램을 넘어 확장되기 전에 장기 구매 계약을 확보하고, 공장 신뢰성을 개선하고, 지속 가능한 공급원료 공급을 확립하고, 비용 효율성을 입증해야 합니다.
세분화 분석
연료 적용별
기존 가솔린에 알코올을 통합하면 가솔린 혼합 세그먼트 성장이 촉진됩니다.
연료 적용을 기반으로 시장 부문에는 특수 연료, 가솔린 혼합, 해양 연료, 지속 가능한 항공 연료 등이 포함됩니다.
가솔린 혼합 부문은 2025년 이소부탄올 연료 시장 점유율의 51.31%를 차지했습니다. 알코올은 재생 가능한 함산소제 및 옥탄 강화 성분으로 기존 가솔린에 통합될 수 있습니다. 에탄올과 비교하여 이소부탄올은 더 높은 에너지 밀도, 더 낮은 휘발성, 낮은 수분 흡수, 더 나은 저장 및 유통 장비와의 호환성을 제공합니다. 미국에서는 두 가지 청정대기법(Clean Air Act) 조항에서 최대 12.5%의 바이오부탄올 혼합물을 허용하는 반면, EPA 면제에서는 적용 가능한 산소 함량 조건에서 최대 16%의 바이오부탄올을 함유하는 혼합물을 허용합니다. ASTM D7862는 또한 최대 12.5% 농도의 가솔린과 혼합하기 위한 부탄올에 대한 연료 품질 요구 사항을 설정합니다. 이러한 규제 조항은 특히 정유소, 터미널 및 연료 유통업체를 통한 상용화를 위한 실용적인 프레임워크를 제공합니다. 그럼에도 불구하고, 시장 확장은 더 높은 생산 비용과 에탄올과의 경쟁으로 인해 여전히 제약을 받고 있습니다. 에탄올은 훨씬 더 큰 생산 능력과 확립된 의무로 인해 이익을 얻습니다. 따라서 가솔린 혼합은 새로운 항공 연료 수요보다 성장이 둔화될 수 있지만 단기적으로는 여전히 지배적인 응용 분야로 남을 것으로 예상됩니다.
지속 가능한 항공 연료는 예측 기간 동안 CAGR 13.10%로 가장 빠르게 성장하는 부문입니다.
이 보고서가 비즈니스 최적화에 어떻게 도움이 되는지 알아보려면, 애널리스트와 상담
공급원료별
광범위한 대형 연료 터미널 운영 및 해양 연료 시설로 셀룰로오스 부문 지배력 주도
공급 원료를 기준으로 시장은 전분 기반, 설탕 기반, 셀룰로오스 등으로 분류됩니다.
전분 기반 부문은 2025년 시장 점유율의 40.44%를 차지했습니다. 전분 기반 공급원료는 특히 북미와 아시아 태평양 일부 지역에서 이소부탄올 연료를 생산하는 가장 확고한 경로를 나타냅니다. 옥수수, 밀, 카사바 및 기타 전분이 풍부한 작물은 발효 가능한 설탕으로 가수분해될 수 있으며 기존 에탄올 공장과 유사한 인프라를 사용하여 미생물 발효를 통해 처리될 수 있습니다. 미국 대체 연료 데이터 센터는 초기 실증 규모의 바이오부탄올 시설이 기존 옥수수-에탄올 공장을 개조한 것이며 생산 공정이 옥수수 기반 에탄올 발효와 대체로 유사하다고 지적합니다. 이는 전분 기반 이소부탄올이 공급원료 물류, 숙련된 인력, 발효 자산, 기존 저장 및 유통 시스템 측면에서 이점을 제공합니다. 그러나 이 부문은 식품 대 연료 사용, 농작물 가격 변동성 및 토지 요구 사항에 대한 우려와 함께 동일한 농업 공급 원료를 놓고 에탄올 생산자와 경쟁에 직면해 있습니다. 따라서 전분 기반 경로는 정책 지원이 점점 더 낮은 수명주기 배출을 갖는 연료를 선호함에 따라 셀룰로오스 경로보다 성장이 느려질 수 있지만 단기적으로는 지배적일 것으로 예상됩니다.
셀룰로오스 부문은 예측 기간 동안 CAGR 13.11%로 가장 빠르게 성장하는 부문입니다.
최종 사용자별
세그먼트 성장을 촉진하기 위해 가솔린 혼합 작업에 이소부탄올을 통합
최종 사용자를 기준으로 시장은 해양 및 특수, SAF 생산자, 연료 유통업체, 자동차, 정유소 등으로 분류됩니다.
정유소 부문은 2025년 26.52%의 가장 큰 시장 점유율을 차지했습니다. 정유소는 이소부탄올을 가솔린 혼합 작업에 통합하거나 이소옥탄, 이소부틸렌 유래 구성 요소 및 제트 연료와 같은 재생 가능한 탄화수소를 생산하기 위한 중간체로 사용할 수 있기 때문에 가장 큰 최종 사용자 범주로 남을 것으로 예상됩니다. 아이소부탄올의 옥탄 기여도, 상대적으로 낮은 증기압, 감소된 물 민감도는 정제소에 일부 기존 함산소제보다 더 큰 제제 유연성을 제공할 수 있습니다. 또한 생산 경로가 해당 규정에 따라 자격을 갖춘 경우 재생 연료 및 탄소 집약도 요구 사항을 준수하도록 지원할 수 있습니다. Gevo는 이소부탄올을 상업적 단위 작업을 통해 화학적으로 이소부틸렌으로 변환할 수 있는 플랫폼 분자로 식별하며, 이는 이후 이소옥탄, 제트 연료, 윤활유 및 기타 탄화수소의 생산을 지원할 수 있습니다. 또한 정유소는 상업용 연료량을 처리하는 데 필요한 혼합, 저장, 품질 관리 및 유통 인프라를 보유하고 있습니다. 그러나 가격 경쟁력, 불확실한 공급, 에탄올 및 재생 탄화수소와의 경쟁, 최종 연료 사양 보존 필요성으로 인해 채택이 제한됩니다.
SAF 생산자는 예측 기간 동안 CAGR 13.87%로 가장 빠르게 성장하는 부문입니다.
이소부탄올 연료 시장 지역 전망
지역별로 시장은 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카에서 연구되었습니다.
북아메리카
North America Isobutanol Fuel Market Size, 2025 (USD Million)
이 시장의 지역 분석에 대한 추가 정보를 얻으려면, 무료 샘플 다운로드
북미는 시장에서 지배적인 지역이며 2025년에 이 지역의 가치는 1억 5,429만 달러로 전 세계 수익의 약 58.57%를 차지했습니다. 북미는 광범위한 옥수수 가공 능력, 첨단 발효 전문 기술, 확립된 재생 연료 유통 네트워크를 통해 가장 발전된 이소부탄올 연료 상용화 환경을 갖추고 있습니다. 미국에서는 청정대기법(Clean Air Act) 조항 2개를 통해 휘발유와 바이오부탄올을 최대 12.5%까지 혼합할 수 있도록 허용하고 있으며, EPA 면제에서는 특정 산소 함량 조건에서 최대 16%까지 혼합할 수 있도록 허용하고 있습니다. 또한 해양 엔진, 특수 연료, 재생 가능 휘발유, 알코올을 제트기로 전환하는 연구를 통해 지역 활동이 지원됩니다.
미국 이소부탄올 연료 시장
미국 시장은 2025년에 1억 3,309만 달러로 평가되었으며 2026년에는 1억 5,471만 달러에 이를 것으로 추산됩니다. 미국은 옥수수 기반 발효 용량, 재생 가능 연료 규제 및 확립된 연료 혼합 인프라의 지원을 받아 이소부탄올 연료에 대한 가장 강력한 단기 상용화 기반을 보유하고 있습니다. 연방 규정에서는 최대 12.5%의 바이오부탄올 휘발유 혼합을 허용하고, EPA 면제에서는 최대 16%의 혼합을 허용하여 휘발유, 선박 및 특수 연료에서의 사용을 지원합니다.
유럽
유럽은 2025년 4,905만 달러로 전 세계 매출의 약 18.62%를 차지했습니다. 유럽의 시장 발전은 첨단 바이오연료 규제 및 지속 가능한 에너지 확대와 밀접하게 연관되어 있습니다.항공 연료. ReFuelEU 항공은 SAF가 2025년부터 EU 공항에 공급되는 항공 연료의 최소 2%를 차지하고 2030년까지 6%, 2050년까지 70%로 증가하도록 요구합니다. 이 프레임워크는 이소부탄올을 포함한 재생 가능한 알코올 중간체에 대한 수요를 장려할 수 있으며, 유럽 정책은 점점 더 기존 작물 기반 연료보다 폐기물 기반 및 셀룰로오스 공급원료를 선호합니다.
독일 이소부탄올 연료 시장
독일의 가치는 2025년에 1,244만 달러로 평가되었으며 2026년에는 1,461만 달러에 이를 것으로 예상됩니다. 독일의 기회는 주로 EU의 ReFuelEU 항공 프레임워크와 국가의 첨단 바이오정제, 화학 및 자동차 산업에 의해 주도됩니다. EU는 SAF가 2025년부터 해당 공항에 공급되는 연료의 2%, 2030년까지 6%를 차지하도록 요구하여 셀룰로오스 이소부탄올 및 알코올에서 제트기로의 전환에 대한 잠재적 수요를 지원합니다.
영국 이소부탄올 연료 시장
영국 시장은 2025년 730만 달러로 평가되었으며 2026년에는 855만 달러에 이를 것으로 추산됩니다. 영국은 SAF 의무사항이 2025년 1월 1일 발효됨에 따라 이소부탄올 유래 항공 연료에 대한 잠재력이 커지고 있습니다. 이 정책은 항공 연료 공급업체가 저탄소 연료 사용을 점진적으로 늘려야 함을 의무화하여 이소부탄올이기는 하지만 알코올에서 제트기까지의 경로에 대한 기회를 창출합니다. 에탄올 및 기타 SAF 공급원료와 경쟁해야 합니다.
아시아 태평양
2025년 아시아 태평양 시장의 가치는 3,968만 달러로 세계 시장의 약 15.06%를 차지했습니다. 아시아 태평양 지역은 대규모 자동차 연료 수요, 확립된 전분 및 설탕 산업, 투자 증가로 인해 강력한 장기적 잠재력을 제공합니다.지속 가능한 항공 연료.일본은 2030년까지 국내 항공사가 사용하는 연료의 10%를 SAF로 대체한다는 목표를 세우고 정유사, 항공사, 공항, 무역회사, 정부기관 등이 참여하는 민관협의체를 구성했다. 중국, 인도, 호주 및 동남아시아도 잠재적으로 미래의 아이소부탄올 생산을 지원할 수 있는 발효 및 바이오에탄올 자산을 보유하고 있습니다.
중국 이소부탄올 연료 시장
중국은 2025년에 1,768만 달러의 가치를 지닌 아시아 태평양 지역의 주요 기여국으로 남아 있으며, 2026년에는 2,119만 달러에 이를 것으로 예상됩니다. 중국은 재생 가능한 이소부탄올에 대한 미래 수요를 창출할 수 있는 보다 광범위한 SAF 및 저탄소 항공 생태계를 개발하고 있습니다. 국가 SAF 시범사업은 2024년 9월 4개 공항에서 Air China, 중국동방항공, 중국남방항공이 운항하는 12편의 항공편으로 시작되었으며 참여는 2025년까지 확대되었습니다.
인도 이소부탄올 연료 시장
인도는 2025년에 728만 달러로 평가되었으며 2026년에는 870만 달러에 이를 것으로 예상됩니다. 인도는 대규모 설탕, 당밀, 곡물 및 에탄올 산업으로 인해 강력한 공급원료와 인프라 잠재력을 보유하고 있습니다. 기존 에탄올 공장은 잠재적으로 이소부탄올 생산에 적합할 수 있으며, 바이오 연료 프로그램 및 정제 시설 확장은 가솔린 혼합 및 미래 SAF 생산 경로를 제공합니다. 그러나 상업적인 이소부탄올 활동은 여전히 제한적입니다.
일본 이소부탄올 연료 시장
일본의 가치는 2025년에 503만 달러로 평가되었으며 2026년에는 599만 달러에 이를 것으로 예상됩니다. 일본의 이소부탄올 기회는 지속 가능한 항공 연료 및 수입 재생 가능 알코올 공급망에 집중되어 있습니다. 정부는 2030년까지 일본 항공사가 사용하는 연료의 10%를 SAF로 교체하는 것을 목표로 정유사와 항공사,공항, 무역회사, 공공기관 등을 대상으로 국내 생산 및 유통을 확립하고 있습니다.
라틴 아메리카
라틴아메리카는 2025년 1,428만 달러로 전 세계 매출의 약 5.42%를 차지했습니다. 라틴 아메리카는 광범위한 사탕수수, 당밀, 옥수수 및 에탄올 산업으로 인해 설탕 기반 통합 바이오정제 생산에 유리한 위치에 있습니다. 브라질의 미래 연료법은 지속 가능한 항공 연료의 연구, 생산, 상업화 및 사용을 장려하기 위해 ProBioQAV 프로그램을 만들었습니다. 정부는 더 광범위한 정책 프레임워크를 통해 2037년까지 최소 2,600억 BRL의 민간 투자를 유치하고 7억 500만 톤의 이산화탄소 배출을 방지하여 재생 가능한 알코올 경로에 대한 기회를 지원할 것으로 기대하고 있습니다.
중동 및 아프리카
중동 및 아프리카는 2025년에 614만 달러로 평가되었습니다. 중동 및 아프리카는 항공 허브, 정제 시스템, 해양 운송 및 특수 연료 응용 분야와 관련된 가장 강력한 기회를 갖춘 이소부탄올 연료의 신흥 시장으로 남아 있습니다. GCC 국가에는 미래의 알코올-제트기 및 SAF 공급망을 지원할 수 있는 주요 국제 공항과 연료 수출 인프라가 있습니다. 아프리카 국가들은 사탕수수, 당밀, 농업 잔여물 및 기타 바이오매스 자원을 제공하지만 제한된 첨단 바이오리파이너리 용량, 단편화된 공급원료 수집, 불충분한 정책 지원 및 높은 자금 조달 요구 사항으로 인해 상업화에 제약이 있습니다.
GCC 이소부탄올 연료 시장
GCC 시장은 2025년에 279만 달러로 평가되었으며 2026년에는 28만 달러에 이를 것으로 예상됩니다. GCC는 이소부탄올 연료가 보다 광범위한 에너지 다각화 계획과 함께 발전하고 있는 신흥 시장을 나타냅니다. 국가들이 점차적으로 재생 가능 연료와 저탄소 연료를 휘발유 혼합 부문에 통합함에 따라 연료 터미널, 특수 연료 및 물류 인프라에 대한 투자가 증가할 것으로 예상됩니다.
경쟁 환경
주요 산업 플레이어
독점 기술과 파일럿 및 상업 운영 경험은 기업의 시장 점유율을 높이고 있습니다.
글로벌 이소부탄올 연료 시장은 Gevo, Butamax Advanced Biofuels, Praj Industries, Axens 및 Green Biologics와 같은 회사가 주도하고 있습니다. 이들 회사는 발효 생산 기술, 재생 가능한 알코올 생산, 에탄올 공장 개조, 공정 엔지니어링, 연료 업그레이드, 알코올-제트 전환 등 이소부탄올 연료 가치 사슬의 주요 단계를 총괄적으로 다루기 때문에 주요 참가자로 간주됩니다. 독점 기술, 파일럿 및 상업 운영 경험, 전략적 파트너십, 이소부탄올 생산을 기존 생산과 통합하는 능력바이오에탄올및 정유 인프라는 경쟁적 위치를 강화합니다. 또한 생산 수율 향상, 회수 비용 절감, 연료 성능 검증, 가솔린 혼합, 해양 연료, 특수 연료 및 지속 가능한 항공 연료 전반에 걸친 응용 분야 개발을 통해 시장 성장을 지원하고 있습니다.
보고서에 소개된 주요 이소부탄올 연료 회사 목록
- 게보(주)(우리를.)
- Butamax Advanced Biofuels LLC(미국)
- Praj Industries Limited(인도)
- Cobalt Technologies, Inc.(미국)
- Green Biologics Limited(영국)
- Cathay Biotech Inc.(중국)
- Celtic Renewables Limited(영국)
- Godavari Biorefineries Limited (인도)
- Raj 프로세스 장비 및 시스템 Pvt. 주식회사(인도)
- LanzaJet, Inc.(미국)
- 액센스 SA(프랑스)
- 하니웰 UOP(미국)
- BASF SE (독일)
- 이스트만 케미컬 컴퍼니(우리를.)
- 미쓰비시화학그룹(일본)
주요 산업 발전
- 2026년 7월:Axens는 첨단 바이오에탄올과 Jetanol 기술을 기반으로 하는 프랑스 최초의 산업 규모 SAF 시설인 ERA 프로젝트를 발표했습니다. 계획된 공장은 연간 50,000톤의 생산 능력을 갖추게 되며 2030년에 가동을 시작할 것으로 예상됩니다. 이 프로젝트는 재생 에너지에 대한 상업적 수요를 강화합니다.알코올-제트저탄소 이소부탄올도 처리할 수 있는 기술.
- 2026년 1월:Praj Industries는 인도의 Praj Matrix SAF 데모 시설에서 Axens의 Jetanol 기술을 사용하여 통합 에탄올-제트 공정을 성공적으로 시연했습니다. 이 플랫폼은 이전에 바이오이소부탄올을 공급원료로 시연했으며 현재는 이소부탄올과 에탄올 모두에 대해 검증되었습니다. 이는 공급원료 유연성을 확장하고 알코올 유래 SAF 생산의 상업적 준비성을 향상시킵니다.
- 2025년 2월:Taiyo Oil은 일본 오키나와 사업장에서 제안된 SAF 시설에 Honeywell UOP의 에탄올-제트 기술을 선택했습니다. 이 시설은 연간 약 2억 리터의 SAF 생산을 목표로 하고 있으며 아시아 태평양 지역에서 하니웰의 첫 번째 ETJ 기술 라이선스 및 기본 엔지니어링 프로젝트를 대표합니다. 이 개발은 재생 가능한 알코올 기반 항공 연료의 광범위한 상용화를 지원합니다.
- 2025년 2월:Gevo와 Axens는 알코올-제트 및 관련 경로를 통해 재생 가능한 탄화수소 연료의 개발 및 상용화를 가속화하기 위해 전략적 제휴를 확대했습니다. 이번 협력은 Gevo의 재생 가능 알코올 및 탄소 계산 기능과 Axens의 상업용 Jetanol 기술, 촉매 및 공정 엔지니어링을 결합합니다. 여기에는 재생 가능한 연료 및 화학 물질을 위한 Gevo의 에탄올-올레핀 기술 개발도 포함됩니다.
- 2024년 11월:Celtic Renewables는 스코틀랜드의 Grangemouth 바이오리파이너리에서 지속 가능하게 생산된 바이오아세톤과 바이오부탄올의 첫 번째 유조선을 파견했습니다. 상업용 출하량은 8,120만 달러 이상의 자금 조달에 이어 화학물질 유통업체인 Caldic과의 장기 계약에 따라 공급되었습니다. 이 이정표는 산업 및 농업 잔류물을 재생 가능한 부탄올 제품으로 상업적 규모로 전환하는 것을 보여주었습니다.
보고서 범위
이소부탄올 연료 시장 보고서는 선도 기업, 제품 프로세스, 포터의 다섯 가지 힘과 같은 주요 측면에 초점을 맞춰 시장에 대한 포괄적인 분석을 제공합니다. 또한 이 보고서는 시장 동향에 대한 귀중한 통찰력을 제공하고 주요 산업 발전을 강조합니다. 위에서 언급한 요소 외에도 보고서에는 최근 몇 년간 시장 성장에 기여한 여러 요소가 포함되어 있습니다.
커스터마이징 요청 광범위한 시장 정보를 얻기 위해.
보고서 범위 및 세분화
| 기인하다 | 세부 |
| 학습기간 | 2021년부터 2034년까지 |
| 기준 연도 | 2025년 |
| 추정연도 | 2026년 |
| 예측기간 | 2026년부터 2034년까지 |
| 역사적 기간 | 2021-2024 |
| 성장률 | 2026년부터 2034년까지 CAGR 12.21% |
| 단위 | 가치(백만 달러) |
|
분할 |
연료 적용별
|
|
공급원료별
|
|
|
최종 사용자별
|
|
|
지역별
|
자주 묻는 질문
Fortune Business Insights에 따르면 글로벌 시장 가치는 2025년에 2억 6,343만 달러였으며 2034년에는 7억 7,306만 달러에 이를 것으로 예상됩니다.
시장은 2026~2034년 예측 기간 동안 12.21%의 CAGR을 보일 것으로 예상됩니다.
정유 부문은 최종 사용자 측면에서 시장을 주도했습니다.
우수한 연료 특성과 인프라 호환성이 글로벌 시장을 주도하고 있습니다.
Gevo, Butamax Advanced Biofuels, Praj Industries, Axens 및 LanzaJet이 시장에서 눈에 띄는 업체입니다.
북미는 시장의 선두 지역입니다.
전문가에게 문의하세요 전문가와 상담하세요


- 2021-2034
- 2025
- 2021-2024
- 339
-

(유효 기간 30th Sep 2026)
30~60시간 무료 맞춤 설정
지역 및 국가 범위 확장, 세그먼트 분석, 기업 프로필, 경쟁 벤치마킹, 및 최종 사용자 인사이트.





관련된 보고서